
米国越境道路貨物輸送市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
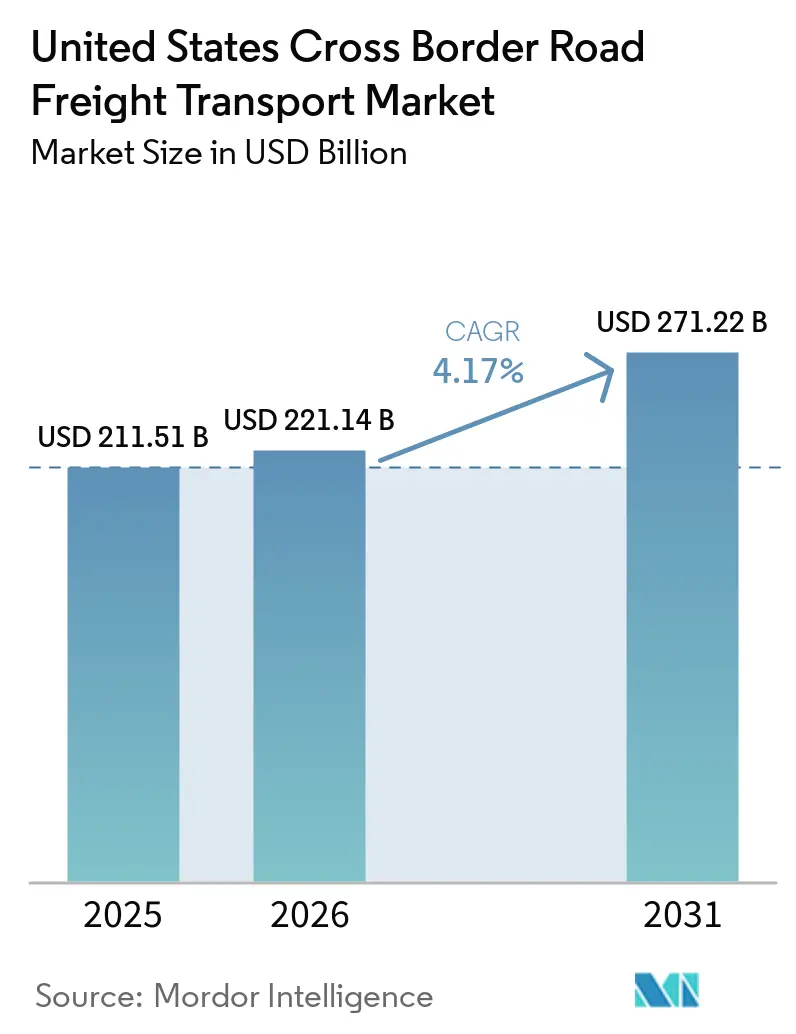
| 基準年の市場規模 (2025) | 211.51 十億米ドル |
| 市場規模 (2026) | 221.14 十億米ドル |
| 市場規模 (2031) | 271.22 十億米ドル |
| Growth Rate (2026 - 2031) | 4.17 % |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国越境道路貨物輸送市場分析
米国越境道路フレート輸送市場規模は、2025年の2,115.1億米ドルから2026年には2,211.5億米ドルへと拡大し、2031年までに2,712.2億米ドルに成長すると予測されており、2026年から2031年の間にCAGR 4.17%を記録する見込みです。
インフレ抑制法のインセンティブがフレート回廊を再編しており、コールドチェーン需要が高まり、電子書類のパイロット導入が輸送時間を短縮しています。リチウムイオン電池向けの専用危険物レーンや医薬品向けの高仕様リーファー輸送能力がプレミアム価格を引き付けています。一方、米国とメキシコの当局間における規制上の連携が重複検査を削減し、国境での滞留時間を短縮しているものの、インフラ不足とゼロエミッション義務がコスト圧力を高めています。グローバルフォワーダーが主導する統合は、規模主導のネットワーク経済への移行を示していますが、温度管理、逆物流、危険物のサブセグメントではニッチな専門業者が引き続き繁栄しています。こうした相反する潮流が、米国越境道路フレート輸送市場を2031年まで安定したサプライチェーン主導の拡大へ導いています。
レポートの主要ポイント
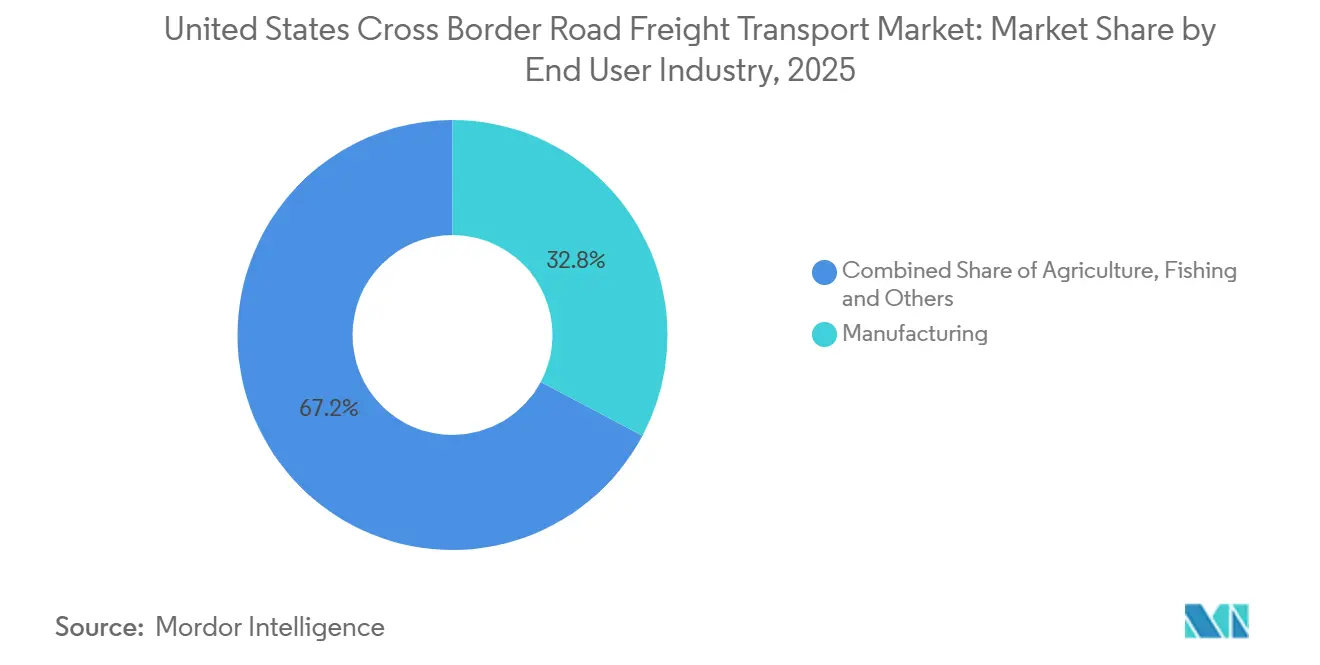
- エンドユーザー別では、製造業が2025年の米国越境道路フレート輸送市場シェアの32.77%を占め、卸売・小売業は2031年までCAGR 4.92%で拡大すると予測されています。
- トラック積載仕様別では、フルトラックロード(FTL)が2025年の収益シェアの79.18%を占め、レストザントラックロード(LTL)は2031年までCAGR 5.02%で拡大すると予測されています。
- コンテナ化別では、非コンテナ化が2025年の収益シェアの85.27%を占め、コンテナ化は2031年までCAGR 4.81%で拡大すると予測されています。
- 距離別では、長距離輸送が2025年の米国越境道路フレート輸送市場規模の69.20%を占め、短距離輸送は2031年までCAGR 5.10%で拡大すると予測されています。
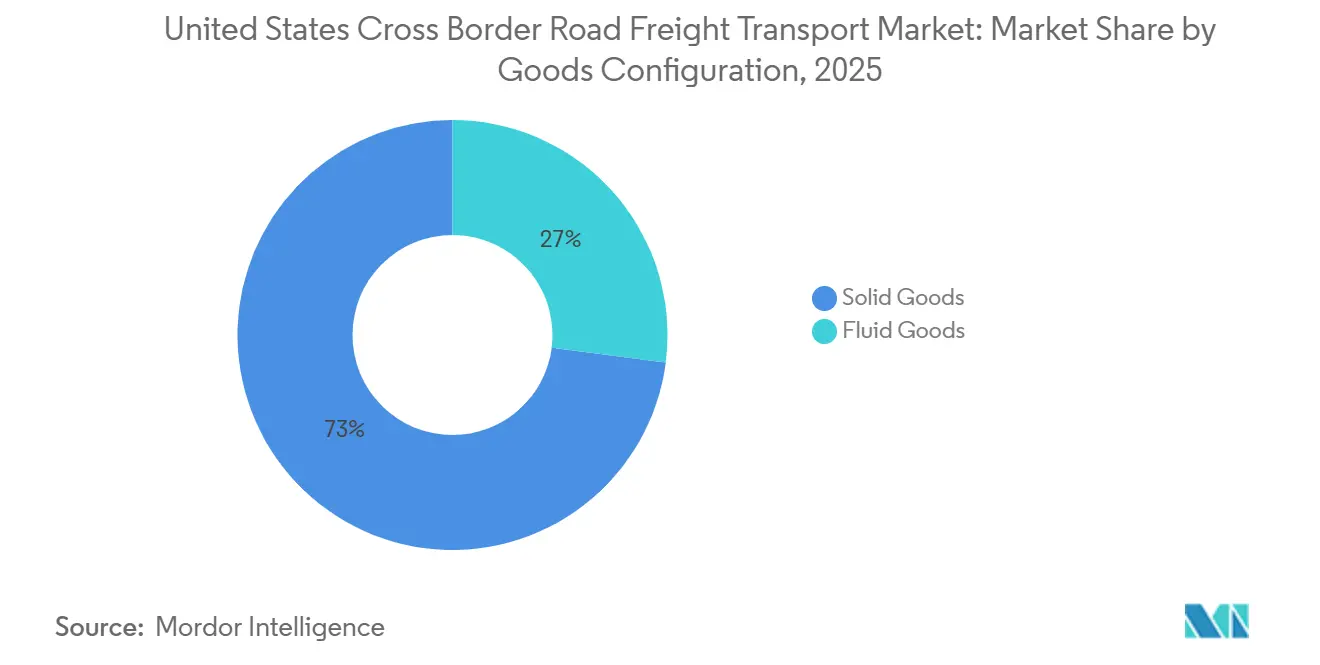
- 貨物形態別では、固体が2025年の収益規模の72.96%を占め、液体は2031年までCAGR 4.74%で拡大すると予測されています。
- 温度管理別では、非温度管理が2025年の収益シェアの94.61%を占め、温度管理は2031年までCAGR 4.89%で拡大すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
米国越境道路貨物輸送市場のトレンドと洞察
促進要因の影響分析*
| 促進要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| インフレ抑制法主導の北米EV電池サプライチェーンフロー | 1.1% | メキシコの電池ベルト地帯(ヌエボ・レオン州、コアウイラ州)、米国中西部の組立ハブ | 中期(2〜4年) |
| 高付加価値バイオ医薬品および農産物向けコールドチェーンの拡大 | 0.8% | 米国・メキシコ国境州、医薬品回廊 | 中期(2〜4年) |
| 国境近接工業団地が南北OEM輸送を加速 | 0.9% | ラレド、オタイメサ、エルパソ越境地点の半径50マイル以内 | 短期(2年以内) |
| USDA・SENASICA統一植物検疫プロトコルによる国境での再検査削減 | 0.5% | 農業貿易回廊、テキサス州・メキシコ越境地点 | 短期(2年以内) |
| 越境電子商取引返品による逆物流ブーム | 0.6% | 米国・メキシコ国境の物流ハブ、返品処理センター | 中期(2〜4年) |
| 電子貨物運送状(e-CMR)およびブロックチェーンパイロットによる文書処理リードタイムの短縮 | 0.4% | デジタルインフラを備えた主要国境越境地点 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
インフレ抑制法主導の北米EV電池サプライチェーンフロー
北米の電池メーカーは2027年までに1,100億米ドルの設備投資を誓約しており、新規ギガファクトリーの43%がメキシコに立地しています。危険物認定済みの専用レーンが年間240万トンのリチウムイオン電池を輸送しており、これは2023年以降287%の増加です。温度安定化トレーラーは15〜25℃の範囲を維持し、リアルタイム衝撃モニタリングがUN 3480包装規則を満たしています。地域コンテンツに紐付けられた7,500米ドルの税額控除により、自動車組立業者は2030年までの越境電池輸送が年間22%成長すると予測しており、輸送業者はこのトラフィックに対して35〜40%の運賃プレミアムを得ています[1]国際貿易局、「北米におけるコールドチェーン物流の機会」、trade.gov。
高付加価値バイオ医薬品および農産物向けコールドチェーンの拡大
国境を越える医薬品コールドチェーン量は、ハリスコ州およびトーカの生物製剤工場が米国需要を賄うなか、2022年以降124%急増しています。リーファー稼働率は北行きレーンで92%を超え、トラック積載平均の78%を上回り、スポット運賃はドライバン基準より18〜25%高い水準となっています。2024年にメキシコから輸出されたアボカドおよびベリー類は140億米ドル相当に達し、継続的な2〜8℃の温度管理が必要であり、FDA・COFEPRIS基準で事前認定を受けた運送業者は同業他社より40%速く通関を完了しています[2]米国農務省動植物検疫局、「メキシコ植物検疫協定の成果」、aphis.usda.gov。
国境近接工業団地が南北OEM輸送を加速
主要越境地点から50マイル以内の工業用不動産は2024年に4,700万平方フィートを吸収しました。ヌエボ・ラレドおよびオタイメサの施設は工場から国境までの輸送時間を7時間未満に短縮し、バックホールの空車走行を38%から22%に削減しました。OEMの集積により、メキシコ内陸部の拠点と比較して物流コストが23〜28%削減され、短距離輸送によりCO₂排出量が31%低減されます。
USDA・SENASICA統一植物検疫プロトコルによる国境での再検査削減
2023年の相互承認協定は47品目の農産物をカバーし、認定荷主の現物検査率を42%から14%に削減しました。トマトおよびピーマンの平均越境時間は4.2時間から2.8時間に短縮され、廃棄ロスは1.7ポイント低下しました。フォワーダーは滞留時間および保険料の低下により、15〜20%の輸送コスト削減を報告しています。
阻害要因の影響分析*
| 阻害要因 | (〜)% CAGRへの予測影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ラレド、エルパソおよびデトロイト港における慢性的なトラック駐車スペース不足 | -0.6% | 商業交通量の多い主要国境越境地点 | 短期(2年以内) |
| カリフォルニア州のACFおよびCARB規制が越境フリートのコンプライアンスコストを引き上げ | -0.5% | カリフォルニア州の国境越境地点、太平洋南西部回廊 | 長期(4年以上) |
| 臨時の国境警備活動が滞留時間の変動を引き起こす | -0.4% | 米国・メキシコおよび米国・カナダのすべての国境越境地点 | 短期(2年以内) |
| メキシコにおける貨物保険の普及率の低さがリスクエクスポージャーを高める | -0.3% | メキシコ発の貨物、高付加価値貨物レーン | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ラレド、エルパソおよびデトロイト港における慢性的なトラック駐車スペース不足
安全な駐車スペースはピーク需要の42%しかカバーしておらず、最大50マイルの迂回を余儀なくされています。ラレドのワールドトレードブリッジでは、1万4,000台の商業車両が340スペースを争い、滞留時間が3.2時間延長されています。超党派インフラ法は緩和策として1億8,500万米ドルを確保していますが、設備が稼働するのは2027年以降となります。
カリフォルニア州のACFおよびCARB規制が越境フリートのコンプライアンスコストを引き上げ
大規模フリートは2036年以降、ゼロエミッショントラックのみを購入しなければならず、クラス8車両1台あたり18万〜24万米ドルが追加されます。ドレージ規制はすでに2010年以前のディーゼル車を禁止しており、1万8,000台のトラックの早期廃車を促しています。2030年までに2,100基が必要とされる中、州内の公共大型車両用充電器はわずか340基にとどまっています[3]カリフォルニア州大気資源局、「先進クリーンフリート規制の実施」、ww2.arb.ca.gov。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
エンドユーザー産業別:製造業が成長を牽引し、小売業がペースを上げる
製造業は2025年の米国越境道路フレート輸送市場シェアの32.77%を金額ベースで占めました。自動車および電子機器のOEMは、納期遵守率99%を目標とする同期化されたフローを運用しており、危険物電池輸送の最大ブロックを占めています。
卸売・小売業は最も成長が速く、2031年までCAGR 4.92%で拡大しています。Eコマースが小売売上の成長を牽引しており、逆物流の返品だけで毎月280万個の荷物が移動しています。小売荷主は契約LTLと集約ハブを活用して、顧客向けサービス水準と国境セキュリティ要件を橋渡ししています。建設フレートは連邦インフラサイクルを反映し、石油・ガス量は製油所のターンアラウンドとパイプラインの停止に連動しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能


トラック積載量仕様別:FTLが優位を保つがデジタルLTLが台頭
満載トラック積載サービスは2025年の米国越境道路貨物輸送市場規模の79.18%を占めており、これは自動車、バルク商品、機械輸送における規模の経済によるものです。このセグメントは専用レーン、ドロップアンドフック作業、および高い資産回転率の恩恵を受けています。
積合せトラック積載量は2031年までCAGR 5.02%で拡大しています。デジタルマーケットプレイスが断片化した荷主需要と輸送業者の輸送能力をマッチングし、空車走行を18%に削減しています。米国越境道路貨物輸送産業は国境地域の集約ドックへの多額の投資を目撃しており、2024年にラレドおよびエルパソの施設に1億8,000万米ドルが投入されました。返品処理および小口電子商取引がこの上昇の原動力となっています。
コンテナ化別:直接トラック輸送が優勢だが複合一貫輸送が勢いを増す
非コンテナ化輸送は2025年の米国越境道路貨物輸送市場シェアの85.27%を占めており、モンテレーとダラス間の厳格な自動車および電子機器のスケジュールにおける直接密封トラック輸送への選好を反映しています。ドアツードアトラック輸送は鉄道・トラック代替手段より18〜24時間節約できます。
コンテナ化貨物は2031年までCAGR 4.81%で成長しています。メキシコの太平洋岸港で荷揚げされたアジアからの輸入品が内陸まで鉄道で輸送された後、米国へのトラック輸送に切り替わり、国境の複合一貫輸送ランプの余剰輸送能力を活用しています。ブロックチェーン追跡により書類処理が62%短縮され、複合一貫輸送の信頼性面での競争力が高まっています。
距離別:長距離回廊が輸送量を牽引し、短距離レーンが密度を増す
長距離ルートは2025年の総価値の69.20%を確保しており、広大な距離にわたって大量のフレートを輸送する上での重要な役割を反映しています。バヒオから米国中西部に至る全長約1,400マイルのレーンは、インターステート45での自律走行パイロットシステムなどの技術進歩の恩恵をますます受けており、将来的な大幅な人件費削減と業務効率の向上が示唆されています。
一方、短距離輸送は強い勢いを示しており、2031年までCAGR 5.10%で成長すると予測されています。この成長は、製造業者が主要な国境通過地点の近くに戦略的に集積することで、より迅速なターンアラウンドとジャストインタイム納品を可能にしていることが背景にあります。毎日帰宅できるスケジュールにより短距離輸送の役割がドライバーにとって魅力的となり、2032年までに16万人に達すると予想される労働力不足を緩和しているものの、完全には解消できていません。
貨物形態別:固体貨物が優勢、液体貨物は化学品分野で成長
固体貨物は2025年に72.96%を占め、二国間貿易の製造業への傾斜を反映しています。パレット積みの自動車部品および箱詰め電子機器は最大96%の容積効率を達成し、輸送業者が単位あたりコストを低く抑えるのに貢献しています。包装および取り扱いの高い標準化が越境物流をさらに合理化し、港湾および物流ハブでの滞留時間を削減しています。さらに、自動車および民生用電子機器セクターにおける安定した需要パターンが輸送業者に予測可能な輸送量を提供し、より優れたルート最適化と資産活用を可能にしています。
液体貨物は精製燃料および化学中間体がステンレス鋼タンカーで輸送されるにつれ、2031年までCAGR 4.74%で進展しています。特殊な危険物規制と資産の希少性が15〜22%の運賃プレミアムを支えています。食用油などの食品グレードの液体は洗浄サイクルのダウンタイムを加え、積荷あたりのコストをさらに340〜480米ドル押し上げます。
注記: 個別セグメントのシェアはレポート購入後に入手可能
温度管理別:コールドチェーンが常温貨物からシェアを獲得
非温度管理貨物は2025年に94.61%のシェアで優位を占めました。自動車、電子機器、および一般商品は引き続き常温で輸送されています。このセグメントは運用コストが低く、専用冷蔵設備や監視システムに依存しないため、取り扱い要件が簡素です。その結果、輸送業者は主要貿易回廊全体でより効率的に輸送能力を拡大し、より高いフリート稼働率を維持できます。
温度管理輸送は2031年までCAGR 4.89%で成長しています。冷蔵トレーラーは北行きレーンで92%を超える稼働率で運用されており、バイオ医薬品メーカーはGDP準拠センサーとバックアップユニットを必要としています。事前認定された輸送業者は40%速い通関を記録しており、競争優位性を強化しています。
地理的分析
メキシコとの南部国境レーンは2024年の陸上貿易価値の72%を生み出しました。ラレドは2,830億米ドルを処理し、2027年にオタイメサ・イーストが開通した際に待ち時間を3分の2削減することを目指した18億米ドル相当のインフラプロジェクトが進行中です。ヌエボ・レオン州およびコアウイラ州から中西部の組立工場への専用リチウムイオン回廊は、厳格な温度管理のもとで危険物認定フリートを運用しています。
カナダとの北部ルートは2024年に3,820億米ドルを輸送しました。デトロイト、バッファロー、ブレインが交通量の60%を処理しており、自動車部品が主流です。パシフィックハイウェイ越境地点での3,320万米ドルの拡張工事により、2026年末までに4つの主要レーンが追加されます。2024年にブリティッシュコロンビア州での山火事関連の閉鎖により240マイルの迂回が強いられ、積荷あたりのコストが最大580米ドル上昇しました。
電子文書パイロットプログラムは高輸送量の南部越境地点で最も進んでおり、登録フリートの国境処理を62%削減しています。コールドチェーンインフラは両国境にまたがっていますが、ラレドおよびファールの近辺で最も密集しており、GDP準拠の輸送業者は平均して越境ごとに2時間節約しています。輸送業者の選定は、三国間ネットワーク全体の規制の差異、セキュリティリスク、および設備構成のバランスをとる回廊専門化にますます依存しています[4]テキサス州交通局、「ラレド・ワールドトレードブリッジ統計2024年」、txdot.gov。
競争環境
米国越境道路フレート輸送市場は分散しており、上位5社の運送業者が越境収益の30%未満を支配しています。テクノロジーが主な差別化要因であり、ブロックチェーンおよびe-CMRを使用する輸送会社は通関を62%短縮し、より高い納期遵守スコアを確保しています。
垂直統合が深化しています。C.H. RobinsonおよびXPOは倉庫保管とブローカレッジを輸送に組み込み、ワンストップのマネージドロジスティクスを提供することで、より高いマージンの契約を獲得しています。コールドチェーン、逆物流、電池危険物レーンは、設備深さと規制上の専門知識を活用する専門業者のニッチな牙城であり続けています。毎日帰宅できるルートや75,000〜95,000米ドルの報酬といったドライバー採用戦術は、業界標準の2.3倍の速さで人材を引き付けています。
規制は障壁と機会の両方をもたらしています。カリフォルニア州のゼロエミッション義務は、多額の資本支出により中小規模の輸送会社に負担をかけ、統合を加速させています。FASTおよびC-TPAT認証は現在、輸入品の52%をカバーし、通関を40%短縮するベースライン要件となっています。市場参入者は、コンプライアンスとテクノロジー導入のコストを、未開拓の高仕様レーンにおける機会と比較検討する必要があります。
米国越境道路貨物輸送産業リーダー
Schneider National, Inc.
C.H. Robinson Worldwide, Inc.
J.B. Hunt Transport, Inc.
United Parcel Service of America, Inc. (UPS)
FedEx Freight
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年3月:FedExは、製造業のニアショアリングトレンドの変化(米国とメキシコ・ベトナム間のレーンなど)を支援するため、FedEx Trade Networksを通じた越境サービスを拡大しました。
- 2025年5月:J.B. Hunt、BNSFレイルェイ、GMXTが「クアンタム・デ・メキシコ」越境インターモーダルサービスを開始し、米国・メキシコ間のフレートフローを改善し、カーボンフットプリントを削減しました。
- 2025年3月:DSVは143億ユーロ(157億米ドル)でDB Schenkerの買収を完了し、ドイツのハブに10億ユーロ(11.8億米ドル)を投じることを約束しながら、北米の越境リーチを強化しました。
- 2025年1月:Knight-SwiftはYellow Corp.のターミナル10か所を220万米ドルで買収し、6州にわたるLTLの拠点を拡大しました。


米国越境道路貨物輸送市場レポートの範囲
| 農業、漁業および林業 |
| 建設業 |
| 製造業 |
| 石油・ガス、鉱業および採石業 |
| 卸売・小売業 |
| その他 |
| 満載トラック積載(FTL) |
| 積合せトラック積載(LTL) |
| コンテナ化 |
| 非コンテナ化 |
| 長距離輸送 |
| 短距離輸送 |
| 液体貨物 |
| 固体貨物 |
| 非温度管理 |
| 温度管理 |
| エンドユーザー産業 | 農業、漁業および林業 |
| 建設業 | |
| 製造業 | |
| 石油・ガス、鉱業および採石業 | |
| 卸売・小売業 | |
| その他 | |
| トラック積載量仕様 | 満載トラック積載(FTL) |
| 積合せトラック積載(LTL) | |
| コンテナ化 | コンテナ化 |
| 非コンテナ化 | |
| 距離 | 長距離輸送 |
| 短距離輸送 | |
| 貨物形態 | 液体貨物 |
| 固体貨物 | |
| 温度管理 | 非温度管理 |
| 温度管理 |


レポートで回答される主要な質問
米国越境道路貨物輸送市場の現在の価値はいくらですか?
市場は2026年に2,211億4,000万米ドルであり、2031年までに2,712億2,000万米ドルに達すると予測されています。
越境LTL貨物はどのくらいの速さで成長していますか?
積合せトラック積載サービスは、電子商取引の返品とデジタルプラットフォームが需要を高める中、CAGR 5.02%で拡大しています。
どのエンドユーザーセクターが最も多くの越境貨物を輸送していますか?
製造業が32.77%のシェアで首位を占めており、自動車および電子機器のサプライチェーンが牽引しています。
カリフォルニア州のゼロエミッション規制はフリートにどのような影響を与えますか?
コンプライアンスにより新規クラス8トラック1台あたり18万〜24万米ドルが追加され、輸送業者間の業界再編が加速しています。
コールドチェーン貨物が成長のホットスポットである理由は何ですか?
バイオ医薬品、植物、およびプレミアム農産物の輸出には厳格な2〜8℃の管理が必要であり、冷蔵トレーラーの稼働率を92%超に押し上げ、運賃プレミアムを支えています。
電子文書化は国境通関にどのような影響を与えますか?
ブロックチェーン船荷証券およびe-CMR書類は書類作業を62%短縮し、現金回収サイクルを45日から12日に短縮します。
最終更新日:



