
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
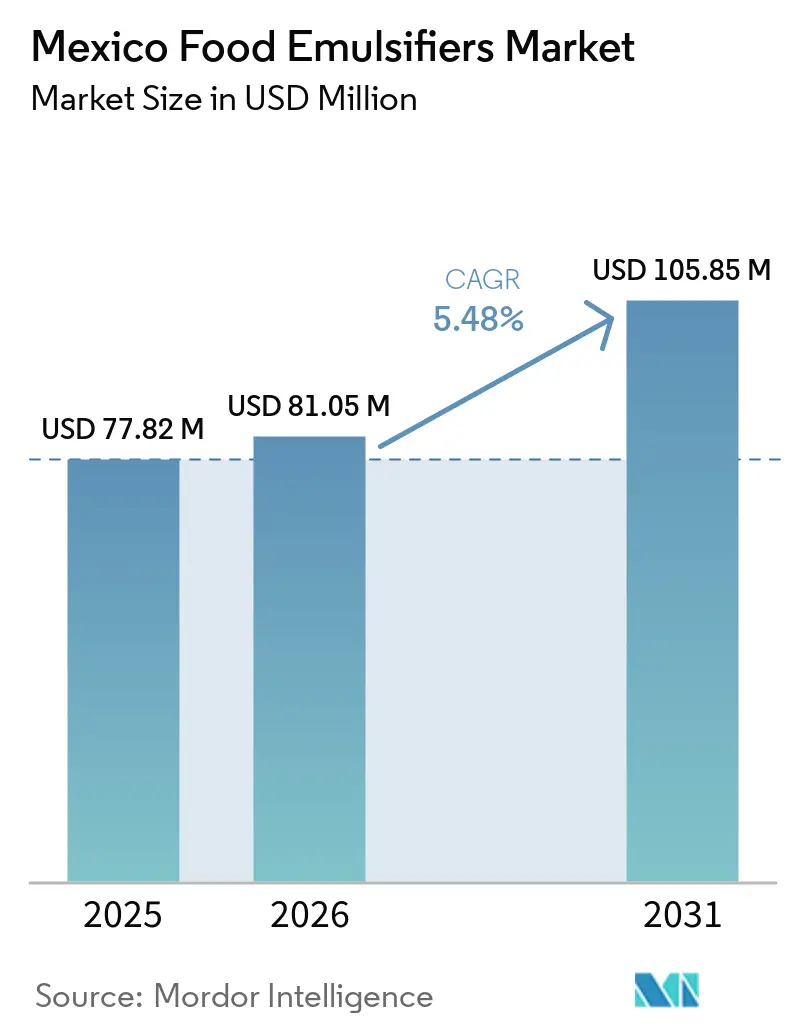
| 基準年の市場規模 (2025) | 77.82 百万米ドル |
| 市場規模 (2026) | 81.05 百万米ドル |
| 市場規模 (2031) | 105.85 百万米ドル |
| 成長率 (2026 - 2031) | 5.48 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるメキシコ食品乳化剤市場分析
メキシコ食品乳化剤市場規模は2025年に77.82 ミリオン 米ドルと評価され、2026年の81.05 ミリオン 米ドルから2031年には105.85 ミリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.48%です。メキシコの食品・飲料加工セクターは2025年に国内GDPの17.2%を占め、同国は加工食品輸出において世界第4位にランクされました。都市化の進展、1億3,100万人を超える人口、包装食品への需要が、メキシコ食品乳化剤市場における機能性原料の安定した消費を支えています。食品加工業者は生産量を拡大しながら、ラベルの簡素化と製品性能の向上にも取り組んでおり、これが一つの処方内で複数の機能を発揮する乳化剤を有利にしています。この変化により、メキシコ食品乳化剤市場における競争は、価格のみから処方サポート、供給の信頼性、実用的なクリーンラベル代替品へとシフトしています。輸入依存度の高さも、サプライヤーとの関係および地域物流をメキシコ食品乳化剤市場にとって重要な要素としています。
レポートの主要ポイント
- 製品タイプ別では、モノ・ジグリセリドおよびその誘導体が2025年の市場収益シェアの42.17%を占め、レシチンは2031年までに6.41%のCAGRで成長すると予測されています。
- 形態別では、粉末が2025年の市場収益シェアの63.13%を占め、液体乳化剤は2031年までに6.63%のCAGRで成長すると予測されています。
- 原料源別では、合成または化学的に誘導された乳化剤が2025年の市場収益シェアの51.18%を占め、植物由来乳化剤は2031年までに6.74%のCAGRで成長すると予測されています。
- 用途別では、ベーカリー・菓子が2025年の市場収益シェアの32.16%を占め、乳製品・デザートは2031年までに6.32%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
メキシコ食品乳化剤市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 加工食品・包装食品への需要拡大 | +1.6% | 全国規模、メキシコシティ、モンテレイ、グアダラハラに集中 | 中期(2〜4年) |
| ベーカリー・菓子製品の消費増加 | +1.2% | 全国規模、エスタード・デ・メヒコおよびハリスコ州での早期成長 | 中期(2〜4年) |
| 植物由来・乳製品代替製品の採用拡大 | +0.9% | 全国規模、メキシコシティおよびグアダラハラのプレミアム小売での早期成長 | 長期(4年以上) |
| 乳製品・冷凍デザート産業の拡大 | +0.8% | 全国規模、北部諸州およびバヒオ地域への拡大 | 中期(2〜4年) |
| 食品テクスチャーの改善と製品安定性への需要増加 | +0.5% | 全国規模 | 短期(2年以内) |
| 長期保存と一貫した製品品質への需要拡大 | +0.5% | 全国規模、地域輸出市場への波及 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
加工食品・包装食品への需要拡大
乳化剤は、ベーカリー製品、菓子、乳製品、ソース、ドレッシング、調理済み食品など幅広い用途で使用されており、原料の分離を防ぎ、保存・流通中の製品品質を向上させます。食品メーカーが包装製品のポートフォリオを拡大するにつれ、大規模生産において一貫したパフォーマンスを発揮する信頼性の高い原料への需要が高まっています。メキシコ農業省によると、同国の農業食品産業は2024年第4四半期に2.49%成長し、穀物製粉、砂糖生産、ベーカリー製品、トルティーヤ製造などの活動が支えとなりました[1]。この拡大は、加工効率の向上と均一な製品特性の維持に使用される乳化剤を含む機能性原料への需要を支えています。その結果、メキシコの加工食品製造セクターの継続的な発展が、複数の用途にわたる食品乳化剤の消費を支えると予想されます。
ベーカリー・菓子製品の消費増加
ベーカリーは主要な需要の中心であり続けています。乳化剤は工業生産者がパンの容積、クラム構造、ガス保持、鮮度を管理するのに役立つためです。メキシコには2025年時点で189,253のベーカリー・トルティーヤ製造ユニットがあり、原料需要を支える大規模な生産基盤を示しています[2]。メキシコ食品乳化剤市場は大規模工業ベーカリーと小規模事業者の両方にサービスを提供していますが、それぞれの要件は大きく異なります。大規模メーカーは通常、連続ラインに対応した検証済みシステムを必要とし、小規模企業は取り扱いの容易さとコスト管理を重視します。季節的な菓子需要も、年間を通じたサプライヤーとの継続的な関係を支えています。クリーンラベルへの処方変更により選択される乳化剤が変わる可能性はありますが、多くの焼き菓子製品における安定性とテクスチャーへの機能的ニーズがなくなるわけではありません。
植物由来・乳製品代替製品の採用拡大
メキシコにおける植物由来・乳製品代替製品の採用拡大は、食品乳化剤に新たな機会をもたらしています。乳化剤は植物性ミルク、ヨーグルト、チーズ代替品、その他の乳製品不使用処方においてテクスチャー、口当たり、一貫性、安定性の向上に役立ちます。レシチンやモノ・ジグリセリドなどの原料は、メーカーが油脂と水の均一な分散を維持し、分離を低減し、従来の乳製品に近いテクスチャーを実現するのに役立ちます。生産者が非乳製品飲料や植物由来食品のポートフォリオを拡大するにつれ、製品品質と加工効率を支える機能性原料への需要が高まっています。植物由来処方における継続的なイノベーションが、メキシコにおける食品乳化剤への需要を支えると予想されます。
乳製品・冷凍デザート産業の拡大
乳製品・冷凍デザートメーカーは、通気性、脂肪ネットワークの安定性、制御された融解挙動のために乳化剤を必要としています。メキシコの乳製品加工生産高は2025年に2.3 ビリオン 米ドルに達し、原料消費の実質的な基盤を提供しています[3]。メキシコ食品乳化剤市場は、コールドチェーンアクセスの拡大とプレミアムアイスクリーム、ヨーグルト、デザートフォーマットの開発から恩恵を受けています。DATEMおよびポリグリセロールエステルは、冷凍デザートにおける通気性と融解耐性を支えることができます。モノ・ジグリセリドおよびソルビタンエステルは、ヨーグルトや乳製品デザートにおける脂肪系を安定化させることができます。乳製品代替製品は、従来の乳製品の特性を再現するために精密な安定化が必要な処方が多いため、別の需要源を加えています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原材料価格の変動 | -0.7% | グローバル規模、メキシコの輸入依存型原料基盤で特に顕著 | 短期(2年以内) |
| 特殊・クリーンラベル乳化剤の高コスト | -0.5% | 全国規模、中小企業が主体の加工セグメントで最大の圧力 | 中期(2〜4年) |
| 厳格な食品安全・規制遵守要件 | -0.3% | 全国規模;COFEPRISフレームワーク(NOM-251-SSA1-2009、Acuerdo 151)下のコンプライアンス要因 | 長期(4年以上) |
| 天然・最小限加工食品への消費者嗜好 | -0.4% | 全国規模、メキシコシティおよびグアダラハラのプレミアム都市小売での早期成長 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
原材料価格の変動
原材料価格の変動は、生産コストを増加させ、調達・価格決定における不確実性をもたらすことで、メキシコ食品乳化剤市場の抑制要因となっています。植物油、グリセロール、脂肪酸、大豆レシチン、その他の化学中間体などの主要原料は、農業商品価格、エネルギーコスト、グローバルな供給状況の変動にさらされています。これらの変動は乳化剤メーカーの製造費用を増加させ、コスト上昇を食品メーカーに完全に転嫁できない場合に利益率を低下させる可能性があります。小規模サプライヤーは、購買力の限界と長期供給契約を確保する機会の少なさから、さらなる圧力に直面する可能性があります。
特殊・クリーンラベル乳化剤の高コスト
特殊・クリーンラベル乳化剤の高コストは、食品メーカーの原料調達・処方費用を増加させることで、メキシコ食品乳化剤市場の成長を抑制する可能性があります。ひまわりレシチンやその他の植物由来原料を含む天然原料由来の乳化剤は、生産コストを増加させる専門的な抽出、精製、加工方法を必要とする場合があります。クリーンラベル処方は、従来の乳化剤が提供するテクスチャー、安定性、保存期間を達成するために、追加の研究、試験、処方変更を伴う場合もあります。これらの費用は、限られた予算で運営する中小規模の食品加工業者にとって特に困難となる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:確立されたモノ・ジグリセリドが数量を支え、レシチンが成長をリード
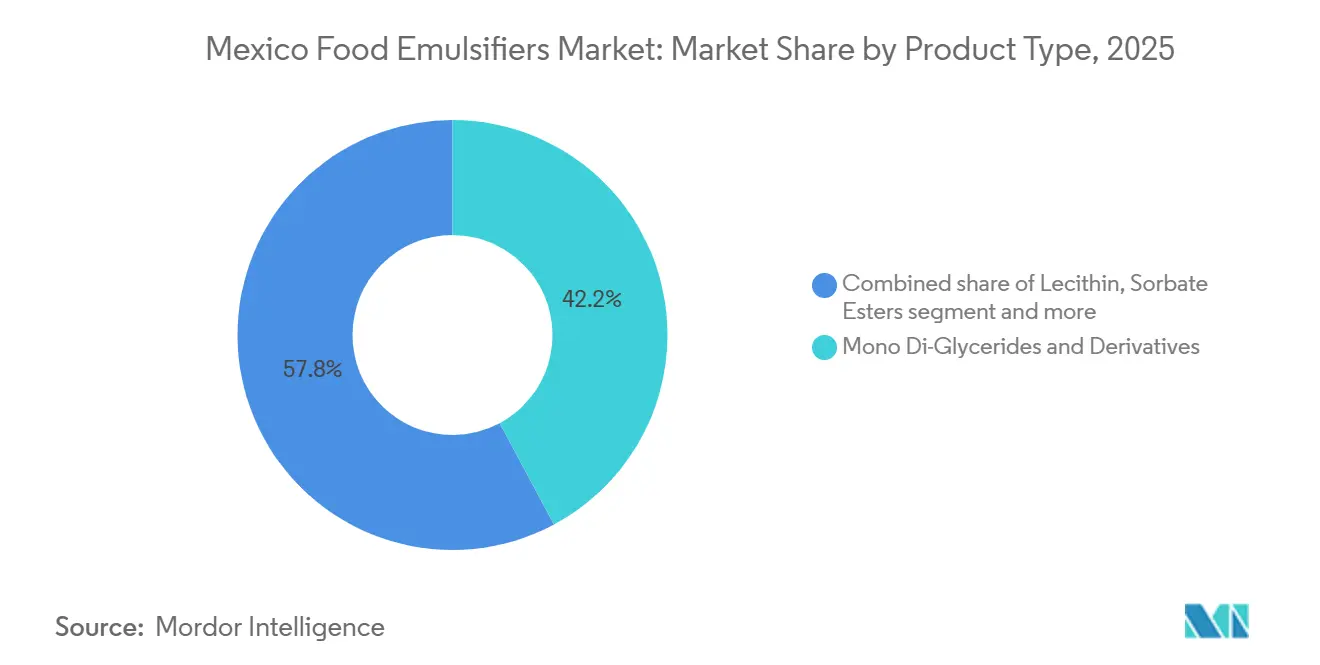
モノ・ジグリセリドおよびその誘導体は2025年のメキシコ食品乳化剤市場収益の42.17%を占め、主要製品セグメントとなっています。その広範な使用は、様々な食品用途にわたって乳化、テクスチャー、一貫性、製品安定性を向上させる能力によって支えられています。ベーカリー製品では、これらの原料は生地の取り扱い改善、柔らかさの維持、クラム構造のサポートに役立ちます。また、菓子、乳製品、マーガリン、加工食品においても、原料の分離を防ぎ、一貫した製品品質を実現するために使用されています。工業ベーカリー生産と包装食品製造の拡大が、これらの多用途乳化剤への需要を支えています。
レシチンはメキシコ食品乳化剤市場において最も成長の速い製品セグメントとなる見込みで、2031年までに6.41%のCAGRを記録すると予測されています。その成長は、原料の分散、テクスチャー、製品の一貫性を向上させるメーカーを支える多機能特性によって支えられています。レシチンはチョコレート、ベーカリー製品、菓子、マーガリン、インスタント食品処方に広く使用されています。認識しやすい原料やクリーンラベル処方への関心の高まりが、用途に応じて特定の合成乳化剤の代替としてレシチンを検討する食品メーカーを後押ししています。


形態別:粉末が実用的優位性を維持しながら液体が近代的ラインで拡大
粉末食品乳化剤は2025年のメキシコ食品乳化剤市場収益の63.13%を占め、形態別の主要セグメントとなっています。その優位性は、取り扱いの容易さ、便利な保管、乾燥食品原料ブレンドとの相性の良さによって支えられています。粉末乳化剤は、テクスチャー、一貫性、原料分散を向上させるために、ベーカリーミックス、菓子、粉末飲料、その他の加工食品処方に広く使用されています。比較的長い保存期間と、保管・輸送中の漏れに対する低い感受性が、工業食品製造への適合性を高めています。
液体食品乳化剤はメキシコ食品乳化剤市場において最も成長の速い形態となる見込みで、2031年までに6.63%のCAGRを記録すると予測されています。その成長は、飲料、ソース、ドレッシング、乳製品、菓子用途を含む液体・半液体処方への組み込みの容易さによって支えられています。液体乳化剤は原料の均一な分散を促進し、メーカーが一貫した製品テクスチャーと安定性を実現するのに役立ちます。自動化された加工および連続生産システムへの適合性も、工業食品メーカーの間での採用を支えています。
原料源別:合成素材が現在の使用をリードしながら植物由来システムが前進
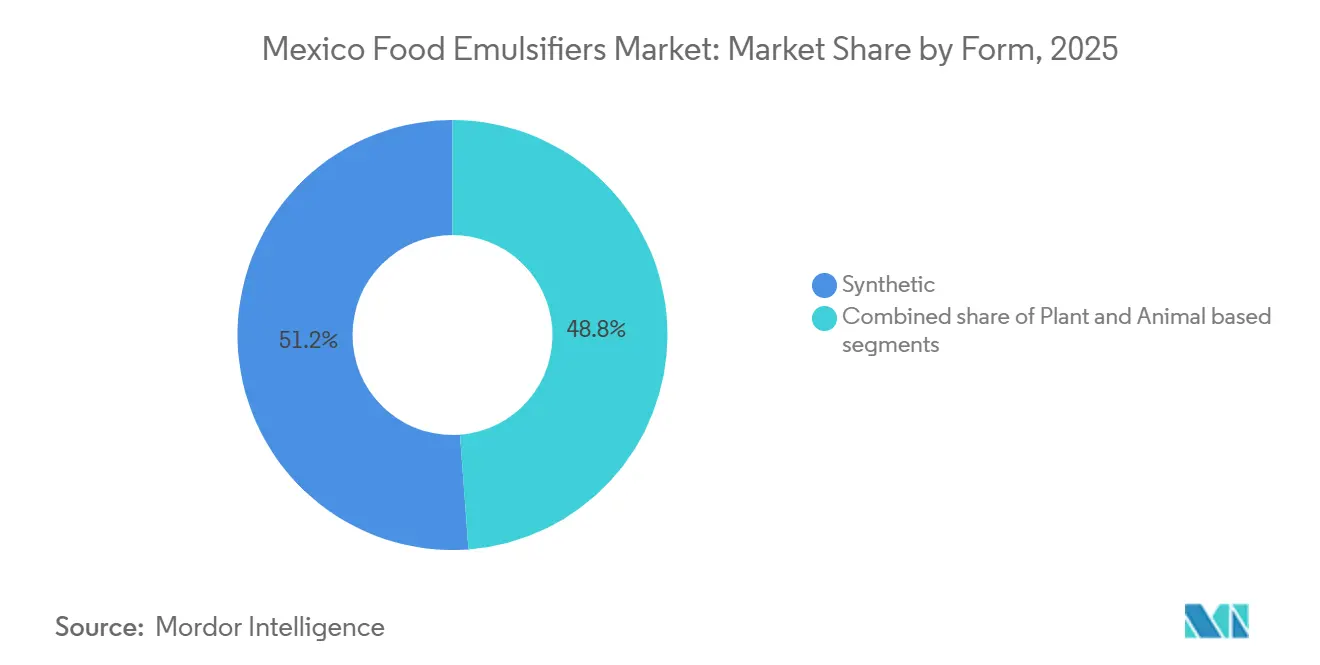
合成または化学的に誘導された乳化剤は2025年のメキシコ食品乳化剤市場収益の51.18%を占め、原料源別の主要セグメントとなっています。その市場ポジションは、一貫した機能的パフォーマンス、費用対効果、大規模食品製造への適合性によって支えられています。これらの乳化剤は、ベーカリー製品、菓子、乳製品、ソース、加工食品において油と水の混合物を安定化させ、テクスチャーを向上させ、製品の一貫性を維持するのに役立ちます。工業処方における確立された使用により、メーカーは予測可能な加工特性と完成品品質を維持することができます。
植物由来乳化剤はメキシコ食品乳化剤市場において最も成長の速い原料源セグメントとなる見込みで、2031年までに6.74%のCAGRを記録すると予測されています。成長は、クリーンラベル嗜好にった植物由来原料や食品処方への関心の高まりによって支えられています。大豆レシチンやひまわりレシチンなどの原料は、乳化と原料分散を向上させるために、ベーカリー製品、チョコレート、菓子、その他の加工食品に使用されています。ひまわりレシチンは、処方や調達要件に応じて、大豆由来原料の代替を求めるメーカーにも訴求する可能性があります。

注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
用途別:ベーカリー・菓子が主要需要基盤を形成しながら乳製品・デザートが高成長
ベーカリー・菓子は2025年のメキシコ食品乳化剤市場収益の32.16%を占め、主要用途セグメントとなっています。乳化剤は、パン、ケーキ、ペストリー、ビスケット、チョコレート、菓子製品においてテクスチャー、一貫性、製品安定性を向上させるために広く使用されています。ベーカリー用途では、生地の取り扱いをサポートし、クラム構造を改善し、保存中の柔らかさを維持するのに役立ちます。菓子では、乳化剤が原料の分散を促進し、脂肪分布を制御し、完成品の望ましいテクスチャーと口当たりに貢献します。ベーカリー製品・菓子の確立された消費と包装食品製造の拡大が、これらの原料への需要を支えています。
乳製品・デザートはメキシコ食品乳化剤市場において最も成長の速い用途セグメントとなる見込みで、2031年までに6.32%のCAGRを記録すると予測されています。成長は、一貫したテクスチャー、クリーミーさ、安定性を提供する乳製品ベースの製品とデザートへの需要によって支えられています。乳化剤は脂肪を均一に分散させ、口当たりを向上させ、アイスクリーム、冷凍デザート、乳製品飲料、乳製品ベースの調製品などの製品における原料分離を最小化するのに役立ちます。また、加工、冷凍、保存中の滑らかなテクスチャーと安定した処方の開発を支えます。
地域分析
メキシコの食品生産は、大メキシコシティ、バヒオ地域、モンテレイ、グアダラハラ、北部国境州に集中しています。エスタード・デ・メヒコは2025年時点で26,581のベーカリー・トルティーヤ製造ユニットを有し、メキシコ州の中で最多となっています。この集中が、工業ベーカリーや包装食品工場を中心とした大規模なメキシコ食品乳化剤市場規模を支えています。モンテレイはGrupo Lalaの工業的存在感に支えられた重要な乳製品センターです。グアダラハラはBarcelに関連する事業を含む、密度の高い菓子・スナック製造基盤を有しています。バヒオ地域は、成長する内陸市場へのアクセスを求める中規模食品加工業者や原料サプライヤーを引き付けています。
北部国境回廊は、米国からメキシコへの食品原料輸入の主要ルートです。米国サプライヤーは2025年にメキシコの消費者向け食品原料輸入の76%を占めました。USMCAは大豆レシチン、脂肪酸誘導体、特殊ブレンドの貿易を支えています。これにより、メキシコ食品乳化剤市場は大規模な地域供給基盤へのアクセスを得る一方、買い手は通貨リスクと越境物流条件にさらされています。ADM2025年および2026年にケンタッキー州アーランガーのキャンパスにおける処方変更能力への累計4,100万 米ドルの投資を発表しました。欧州の特殊原料もマンサニージョおよびベラクルスを経由した海上ルートでメキシコに到達しています。
プエブラは2025年時点で18,440の食品製造ユニットを有し、オアハカは20,643ユニットを有しており、二次的な需要センターの重要性を示しています。これらの地域は、包装食品消費が拡大し半工業的事業者が近代化するにつれ、より多くの機能性原料を使用するようになると見込まれます。主要都市圏は製品開発、トレーサビリティ、クリーンラベル処方変更の中心であり続けています。全国流通業者は、直接サービスには規模が小さすぎるか分散しすぎている買い手へのメキシコ食品乳化剤市場へのリーチを支援することができます。地域技術サポートと広範な流通を組み合わせたサプライヤーは、この多様な地理的市場にサービスを提供するうえで有利な立場にあります。
競合環境
市場集中度
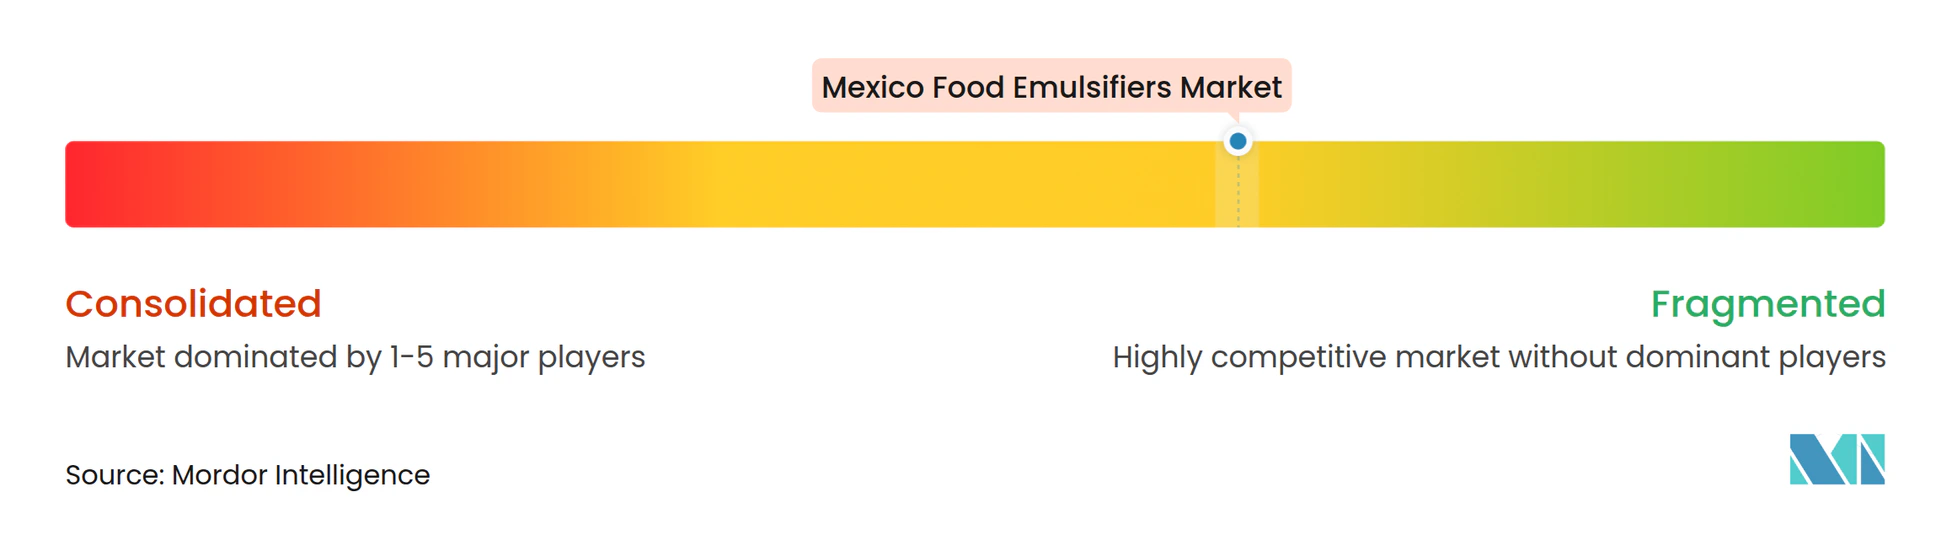
メキシコ食品乳化剤市場は断片化しており、Cargill、ADM、Kerry Group、Corbion、IFF、Palsgaard、Ingredion、BASF、AAKが流通業者や国内専門業者と競合しています。決定的なシェアを持つプレイヤーはなく、技術サポートとポートフォリオの幅が差別化の重要な手段となっています。サプライヤーは、顧客がコスト、パフォーマンス、原料リストの要件を管理する中で、従来型と植物由来の両システムをサポートする必要があります。IFFは2025年4月にメキシコシティのテクノパルケにメキシコビジネスハブを開設し、複数の事業分野にわたる最大650名の従業員を統合しました。
CorbionによるメキシコのGranolifeの買収は、地域の関係と地域要件の知識の価値を反映しています。Grupo Bimboが2027年までに日常消費ポートフォリオから乳化剤を段階的に廃止するというコミットメントは、サプライヤーの資格認定を機能的成果とシンプルな製品ラベルへとシフトさせています。Corbionは2025年9月に、合成乳化剤を置き換えながら柔らかさ、スライス性、鮮度を維持するよう設計されたラベルフレンドリーなベーカリーソリューションとしてUltra Fresh Plus 100を発表しました。Palsgaardは2025年9月にブラジルでEmulpals粉末ケーキ乳化剤の製造を開始し、南北アメリカの買い手向けの地域供給ルートを短縮しました。
IFFは2026年5月に食品原料事業をCVC Capital Partnersに43億 米ドルで売却することに合意し、10%の少数株主持分を保持します。この取引により、ベーカリー、乳製品、食肉用途にサービスを提供する独立事業体が創設され、その地域組織は供給継続性を実証する必要があります。Kerryは2025年9月にSmart Tasteを発売し、食品・飲料メーカーがコストの高い原料や変動しやすい原料への依存を低減しながら、よりクリーンなラベルをサポートできるよう支援しています。Ingredion Méxicoも2025年2月にOobliとの甘味タンパク質ベースの甘味料ソリューションに関するコラボレーションを発表しました。
メキシコ食品乳化剤産業のリーダー企業
-
Cargill, Incorporated
-
AAK AB
-
Stepan Company
-
Palsgaard A/S
-
The Archer Daniels Midland Company
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年7月:メキシコ連邦衛生リスク防止委員会(COFEPRIS)が食品添加物情報を更新し、肯定的評価を受けた物質と既許可添加物の使用拡張を対象としました。この更新は、原料承認と許可用途をメキシコの適用規制に照らして確認する必要があるため、食品乳化剤メーカーに関連しています。
- 2026年7月:Döhlerがメキシコ州に12億メキシコペソ以上の投資を経て新生産施設を開設しました。この施設は特殊食品・飲料原料の国内製造能力を強化します。この投資は、製品処方に機能性原料を求める食品メーカーを潜在的に支援し、メキシコの原料供給インフラの継続的な発展を反映しています。
- 2025年4月:International Flavors & Fragrancesがメキシコシティのテクノパルケビジネスコンプレックスにメキシコ事業の大部分を統合すると発表しました。この施設は食品原料、テイスト、ヘルス・バイオサイエンス、センシャルビジネス全体のチームを統合し、最大650名の従業員を収容する能力を持ちます。
メキシコ食品乳化剤市場レポートの調査範囲
食品乳化剤とは、食品において油と水のような本来混合しない原料の混合と安定化を可能にする物質です。メキシコ食品乳化剤市場は、製品タイプ、形態、原料源、用途によってセグメント化されています。製品タイプ別では、モノ・ジグリセリドおよびその誘導体、レシチン、ソルビタンエステル、その他の乳化剤にセグメント化されています。形態別では、粉末と液体にセグメント化されています。原料源別では、植物由来、動物由来、合成・化学的誘導にセグメント化されています。用途別では、ベーカリー・菓子、乳製品・デザート、飲料、食肉・水産物製品、スープ・ソース・ドレッシング、その他の用途にセグメント化されています。各セグメントについて、市場規模と予測は金額ベース(百万米ドル)で行われています。
製品タイプ別
| モノ・ジグリセリドおよびその誘導体 |
| レシチン |
| ソルビタンエステル |
| その他の乳化剤 |
形態別
| 粉末 |
| 液体 |
原料源別
| 植物由来 |
| 動物由来 |
| 合成・化学的誘導 |
用途別
| ベーカリー・菓子 |
| 乳製品・デザート |
| 飲料 |
| 食肉・水産物製品 |
| スープ・ソース・ドレッシング |
| その他の用途 |
| 製品タイプ別 | モノ・ジグリセリドおよびその誘導体 |
| レシチン | |
| ソルビタンエステル | |
| その他の乳化剤 | |
| 形態別 | 粉末 |
| 液体 | |
| 原料源別 | 植物由来 |
| 動物由来 | |
| 合成・化学的誘導 | |
| 用途別 | ベーカリー・菓子 |
| 乳製品・デザート | |
| 飲料 | |
| 食肉・水産物製品 | |
| スープ・ソース・ドレッシング | |
| その他の用途 |
レポートで回答される主要な質問
2031年までのメキシコにおける食品乳化剤の予測値は?
メキシコ食品乳化剤市場は2031年までに105.85 ミリオン 米ドルに達すると予測されており、2026年から5.48%のCAGRで成長します。
メキシコで最も成長の速い製品タイプはどれですか?
レシチンが最も成長の速い製品タイプであり、2031年までに6.41%のCAGRが予測されています。
なぜ粉末乳化剤はメキシコで広く使用されているのですか?
粉末製品は2025年に63.13%のシェアを占めました。これは、常温保管、乾燥ブレンド、分散した食品生産者にとっての取り扱いの簡便さを支えるためです。
メキシコで最も多くの乳化剤を使用する用途はどれですか?
ベーカリー・菓子が最大の用途であり、2025年に32.16%のシェアを占め、メキシコの広範なベーカリー製造基盤によって支えられています。