
食品乳化剤市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 4.29 十億米ドル |
| 市場規模 (2031) | 5.55 十億米ドル |
| Growth Rate (2026 - 2031) | 5.31 % |
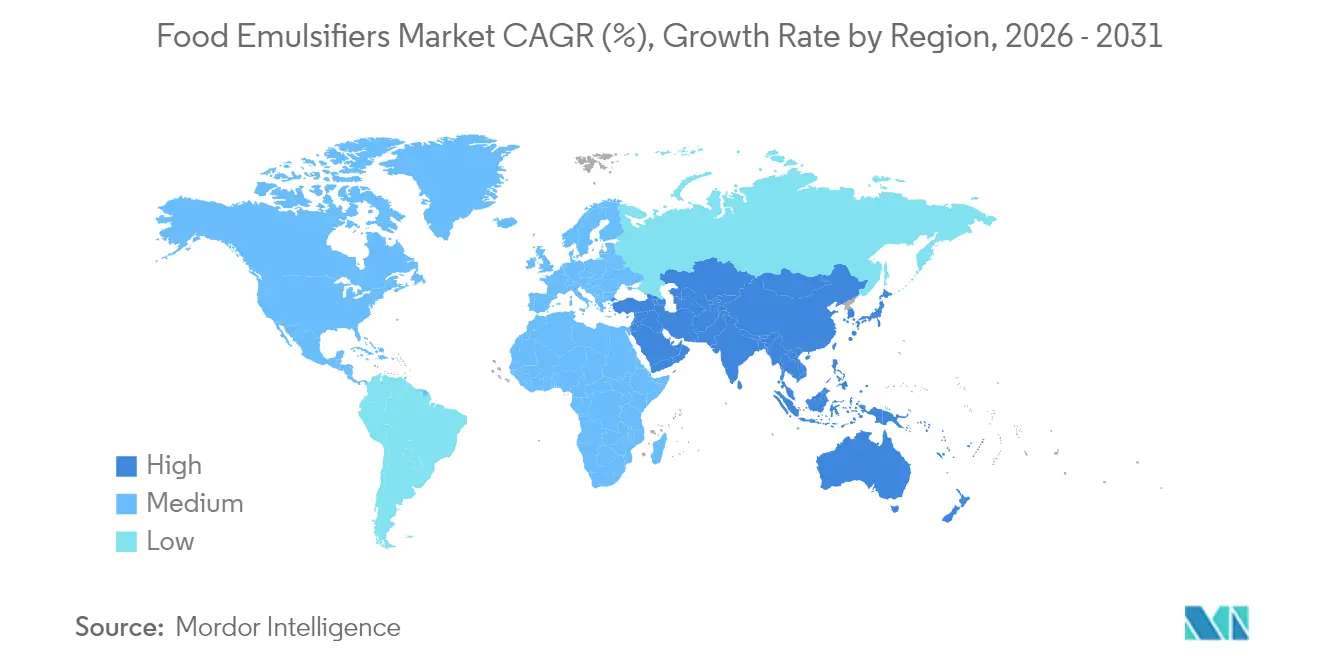
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる食品乳化剤市場分析
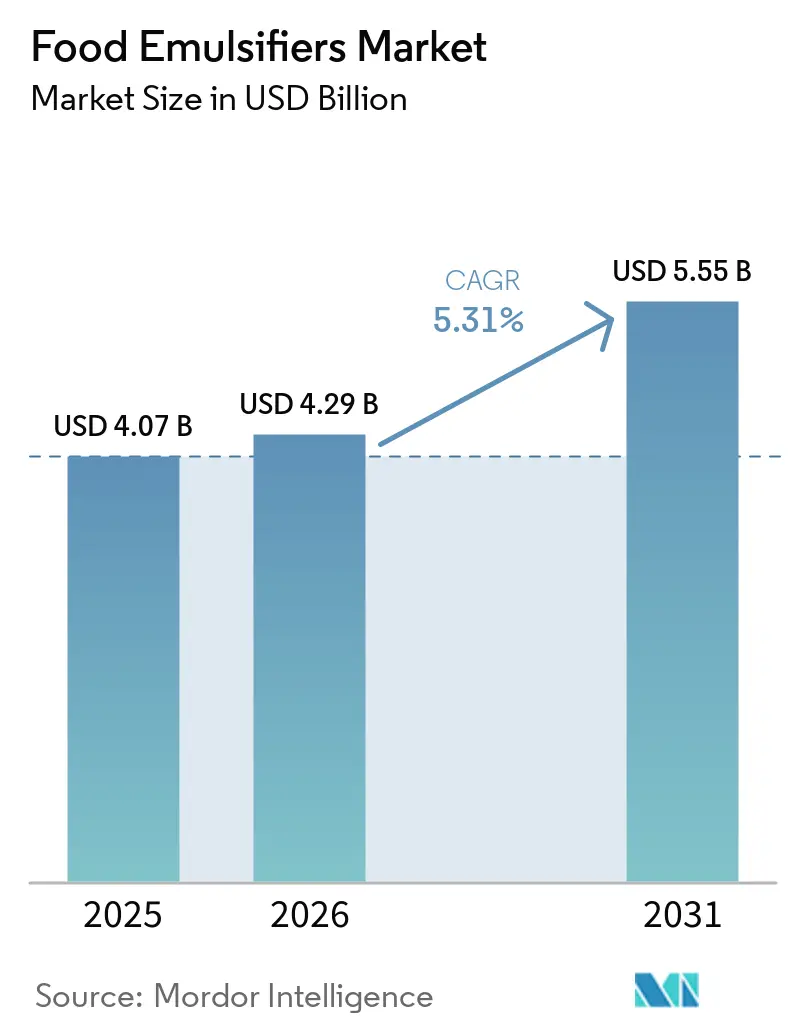
食品乳化剤市場規模は、2025年の40億7,000万米ドルから2026年には42億9,000万米ドルへと成長し、2026年~2031年の年平均成長率(CAGR)5.31%で2031年までに55億5,000万米ドルに達すると予測されています。クリーンラベル処方に対する需要の高まりと、植物性製品の採用拡大が相まって、食品・飲料市場を再形成しています。FDAの2025年GRAS(一般的に安全と認められる物質)合理化イニシアチブは、顧客基盤を拡大し、新製品ブレンドの市場投入までの時間を大幅に短縮することで、この変革をさらに加速させています。国際食品情報評議会(IFIC)が実施した調査によると、米国人の11%がクリーンイーティングを実践していると回答し、3%が植物性食事を実践していると回答しています[1]出典:国際食品情報評議会(IFIC)、「実践している食事パターンまたはダイエットの種類」、www.ific 。これらのトレンドは、より健康的で持続可能な選択肢に向けた消費者の嗜好の変化を浮き彫りにしています。大手メーカーは、常温保存食品における耐熱安定性を高めるため、モノジグリセリド技術の進歩に投資しています。天然由来の表示に対する消費者需要に応えるため、これらの技術はレシチンと組み合わせて使用されることが多くなっています。統合されたサプライチェーンを持つ多国籍企業も、特に乳製品代替品のテクスチャー再現における処方上の課題を克服するため、地域の加工業者を支援するテクニカルサービスプログラムを拡充しています。
主要レポートのポイント
- 製品タイプ別では、モノ・ジグリセリドおよびその誘導体が2025年の食品乳化剤市場シェアの33.15%を占め、レシチンは2031年にかけて年平均成長率(CAGR)5.72%で拡大しています。
- 形態別では、粉末タイプが2025年の食品乳化剤市場規模の64.20%を占め、年平均成長率(CAGR)6.28%で拡大しています。
- 原料別では、合成・バイオベースカテゴリーが2025年に58.05%の収益シェアを保持し、植物性原料は2031年にかけて年平均成長率(CAGR)6.55%で成長しています。
- 用途別では、ベーカリー・菓子が2025年の食品乳化剤市場シェアの31.95%を占め、乳製品・デザートは年平均成長率(CAGR)6.86%で成長すると予測されています。
- 地域別では、北米が2025年に31.40%のシェアでトップとなり、アジア太平洋地域は2031年にかけて年平均成長率(CAGR)6.64%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界の食品乳化剤市場のトレンドと洞察
促進要因の影響分析*
| 促進要因 | 年平均成長率(CAGR)予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 常温保存食品および調理済み食品に対する需要の急増 | +1.2% | 世界全体、特にアジア太平洋地域およびラテンアメリカで強い成長 | 中期(2~4年) |
| ベーカリー・菓子用途における乳化剤の使用拡大 | +0.9% | 北米および欧州が中核、アジア太平洋地域へ拡大 | 長期(4年以上) |
| 植物性代替肉におけるテクスチャー模倣ソリューションへの需要増加 | +0.8% | 北米および欧州がリード、アジア太平洋地域が台頭 | 短期(2年以内) |
| 民族料理・地域食品向けオーダーメイド乳化剤ブレンドの急速な開発 | +0.6% | アジア太平洋地域が中核、北米および欧州への波及 | 中期(2~4年) |
| 「フリーフォーム」製品におけるクリーンラベル表示を支援する乳化剤 | +0.7% | 世界全体、先進国市場でプレミアムポジショニング | 長期(4年以上) |
| 業界固有のニーズに対応するカスタマイズ乳化剤ブレンド | +0.5% | 世界全体、アジア太平洋地域に製造拠点 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
常温保存食品および調理済み食品に対する需要の急増
常温保存食品および調理済み食品に対する需要の増加は、乳化剤要件に大きな変化をもたらしています。メーカーは、長期保存期間にわたってテクスチャーの安定性を確保する処方の開発に注力しています。このトレンドは、長期保存製品の戦略的重要性を浮き彫りにしたサプライチェーンの混乱によってさらに加速しています。常温保存フォーマットへの移行は、レトルト加工に耐えながら官能品質を維持できる耐熱処方に強い重点を置いた乳化剤技術の進歩を促進しています。例えば、Ingredion Incorporatedは、従来の添加物と同等の乳化性能を持ちながら、常温保存ビーガン食品向けのクリーンラベル乳化剤として機能するビーガンひよこ豆ブロスであるEVANESSE CB6194を提供しています。現代の乳化剤システムは、従来のモノジグリセリドと革新的な植物性代替品を組み合わせ、強化された安定性を提供しています。この進化は、安定性とクリーンラベルの両要件を効果的に満たす包括的なソリューションを提供するサプライヤーにとって戦略的な機会をもたらしています。
ベーカリー・菓子用途における乳化剤の使用拡大
ベーカリー・菓子市場のメーカーは、テクスチャーを向上させ賞味期限を延長するために、高度な乳化剤システムの採用を増やしています。クリーンラベル処方へのシフトが、合成機能を再現するレシチンベースおよび植物由来の代替品への需要を促進しています。例えば、AAKはAkolecを提供しており、同製品ラインはひまわり油および大豆油から製造され、焼き菓子、菓子、植物性乳製品・代替肉にわたって栄養、機能性、加工性の向上を支援すると主張しています。欧州食品安全機関(EFSA)は、ポリソルベートなどの従来の乳化剤の安全性を継続的に検証しており、メーカーが天然の選択肢を模索しながら既存の処方に自信を持てるようにしています。イノベーションは、生地調整や老化防止などの付加的なメリットを安定化と組み合わせたデュアルファンクション乳化剤に焦点を当てています。酵素修飾乳化剤は、クリーンラベルの魅力を維持しながら高水分ベーカリー製品の性能を向上させる主要な成長ドライバーとして台頭しています。
植物性代替肉におけるテクスチャー模倣ソリューションへの需要増加
植物性代替肉に対する需要の高まりが、動物性タンパク質の複雑なテクスチャーと官能特性を再現できる高度な乳化剤技術の必要性を促進しています。このトレンドは、タンパク質・脂質相互作用システムにおけるイノベーションを促進しています。この開発を支援するため、米国農務省(USDA)の国立食品農業研究所は、新規食品と革新的な製造プロセスの研究に1,130万米ドルを配分し、植物性乳化技術の進歩を加速させています[2]出典:国立食品農業研究所、「新規食品および革新的製造助成金」、nifa.usda.gov。業界は基本的な乳化を超えた課題に直面しており、調理中の脂肪分布、タンパク質繊維の配列、熱挙動を再現する必要があります。高度な処方は、従来の乳化剤、タンパク質分離物、メチルセルロース、新規結合剤の組み合わせを活用して、肉のようなテクスチャーを実現しています。この分野での特許活動は激化しており、凍結融解サイクルを通じて安定性を維持しながら本物の官能体験を提供する乳化システムに焦点が当てられています。このセグメントの成長は、タンパク質・脂肪相互作用に関連する技術的障壁に対処し、産業用途向けのスケーラブルでコスト効率の高い生産プロセスを開発することにかかっています。
民族料理・地域食品向けオーダーメイド乳化剤ブレンドの急速な開発
グローバル化が本物の風味に対する需要を高め、地域・民族食品の特定の要件を満たすためのカスタマイズ乳化剤処方の開発につながっています。食品メーカーが国際市場に進出するにつれ、文化的な真正性を定義する伝統的な特性の保持を優先しており、これが世界の食品業界における主要な差別化要因となっています。国連食糧農業機関(FAO)の貿易データによると、加工食品の世界貿易は増加傾向にあり、乳化剤を含む民族食品が重要かつ急成長する輸出カテゴリーとして台頭しています。例えば、アジア料理のイノベーションは、高温調理、特定の油の種類、伝統的な発酵技術に最適化された乳化剤システムの開発に焦点を当てています。同様に、ラテンアメリカの食品用途では、熱帯性原料と相性が良く、長期の常温保存条件に耐えられる乳化剤が求められています。これらの特殊乳化剤の開発には、乳化剤メーカーと民族食品生産者の緊密な協力が必要であり、伝統的な調理方法が現代の乳化技術とシームレスに統合されることを確保しています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率(CAGR)予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 包装食品における化学添加物に対する消費者の懸念 | -0.8% | 世界全体、特に北米および欧州で強い | 長期(4年以上) |
| 添加物不使用製品への需要増加が市場成長に影響 | -0.6% | 北米および欧州が中核、アジア太平洋地域の都市部へ拡大 | 中期(2~4年) |
| クリーンラベル乳化液処方における技術的課題 | -0.4% | 世界全体、特に北米および欧州で強い | 長期(4年以上) |
| 乳化剤におけるパーム由来原料に対する消費者の反発 | -0.6% | アジア太平洋地域 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
包装食品における化学添加物に対する消費者の懸念
合成添加物に対する消費者の懐疑心の高まりが、乳化剤市場における天然代替品への需要を大幅に押し上げている。こうした変化にもかかわらず、規制当局による承認は特定の用途において従来型乳化剤の市場ポジションを引き続き強化している。2023年、食品添加物乳化剤と2型糖尿病(T2D)リスク上昇との潜在的な関連性が研究によって明らかになり、超加工された果物・野菜、ケーキ、ビスケット、乳製品がそれぞれ乳剤総摂取量の18.5%、14.7%、10%を占めることが示された。同研究は乳化剤摂取量の増加とT2Dリスクとの正の相関を明らかにし、消費者の懸念を高めた[3]出典:アンチ・アディティブ・クリーンラベル機構、「食品添加物乳化剤と2型糖尿病リスク上昇との関連」、www.anti-a.org 。こうした問題に対応するため、欧州食品安全機関(EFSA)は最近、二酸化ケイ素やグアーガムを含む食品添加物を再評価し、更新されたガイドラインのもとでその安全性を再確認した。この規制上の明確化により、製造業者は製品の機能性を維持しながら消費者の懸念を払拭することが可能となった。同時に、業界における透明性への注力が、タンパク質ベースおよび植物由来システムなど代替乳化技術への投資を促進しており、これらは同等のパフォーマンスを提供しつつ消費者からより高い支持を得ている。
添加物不使用製品への需要増加が市場成長に影響
添加物不使用の動きが従来の乳化剤用途を混乱させ、従来の安定剤への依存を減らすための天然代替品と高度な加工技術に大きな機会をもたらしています。このトレンドは特にプレミアム製品セグメントで影響が大きく、消費者はシンプルで透明な原材料リストを持つ製品に高い価格を支払う意欲が高まっており、クリーンラベル嗜好へのシフトを反映しています。高圧処理や新規タンパク質機能化などの代替安定化方法の研究が、従来の添加物なしで乳化を可能にすることでイノベーションを促進しています。食品技術者協会(IFT)は、化学添加物ではなく物理的プロセスによって乳化を実現する新興技術の可能性を強調していますが、これらの方法は多くの場合、多大な設備投資とプロセス最適化を必要とします。これらの課題に対処するため、メーカーは最小限の乳化剤使用と強化された加工技術を統合したハイブリッド戦略を採用し、クリーンラベル基準を満たしながら製品の機能性を確保しています。この移行は用途によって様々な経済的影響をもたらしており、一部の製品カテゴリーは添加物不使用処方の採用に成功している一方、他のカテゴリーは安全性と品質を維持するために依然として乳化剤に依存しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:モノ・ジグリセリドがリーダーシップを維持し、レシチンが加速
モノジグリセリドは2025年の食品乳化剤市場の33.15%を占め、水中油型および油中水型システムの両方における強固な適合性を反映しています。一貫した規制上の受け入れと耐熱安定性により、高水分ベーカリー、調理済み食品、粉末飲料クリーマーに組み込まれ続けています。常温保存ソースへの需要が、コールドチェーンを持たない中東・アフリカの流通チャネルを中心に数量を強化しています。サプライヤーは、ラベルの親しみやすさを損なうことなく通気制御を向上させるため、アシル鎖分布の改良を続けています。
年平均成長率(CAGR)5.72%で成長するレシチンは、非遺伝子組み換え原料のプレミアム価格設定に牽引され、ビーガン菓子コーティングや栄養飲料での市場シェアを拡大しています。酵素修飾により高タンパク処方での分散性が向上し、スポーツ栄養製品における合成エステルを置き換えています。ソルビン酸エステルは酸化安定性を必要とする脂肪分の多いスプレッドのニッチな需要に対応し、タンパク質ベースの乳化剤は植物性代替肉に統合されています。米国特許商標庁(USPTO)への特許出願は、抗酸化補助効果を提供するためにレシチンとバイオポリフェノールを組み合わせることに焦点を当てた重要な研究開発努力を反映しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


形態別:粉末の利便性が世界のメーカーを引き付ける
2025年、粉末グレードは食品乳化剤市場の64.20%という大きなシェアを占め、年平均成長率(CAGR)6.28%で拡大しており、最長24ヶ月の長い賞味期限と液体代替品と比較した輸送重量の削減によって牽引されています。これらの特性により、粉末乳化剤は自動サイロシステムとの適合性と低い微生物負荷から恩恵を受けるベーカリープレミックスサプライヤーにとって好ましい選択肢となっています。流動助剤でコーティングされた凝集粒子の開発など、噴霧乾燥技術の進歩が、粉塵を最小化し濡れ性を向上させることで機能性をさらに高めています。これにより、効率性と一貫性が重要な高速飲料生産ラインでの採用が拡大しています。
液体は市場で二次的な位置を占めていますが、すぐに飲めるプロテインシェイクや低粘度ソースなど、急速な水和を必要とする用途では不可欠なままです。賞味期限と輸送コストに関連する課題に対処するため、水分含量と輸送重量を削減する濃縮ペーストフォーマットへの投資が増加しています。さらに、米国農務省(USDA)が支援するカプセル化プロジェクトは、水和時に液体の分散特性を模倣するマトリックス保護粉末を探索しています。このイノベーションにより、メーカーは複数の生産ラインにわたって単一のSKUを活用することで在庫管理を合理化し、運用効率を高め複雑さを軽減することができます。
原料別:植物性代替品が合成ベースを侵食
2025年、合成・バイオベースの生産ルートが総収益の58.05%を占め、主に大量生産の定番製品に対応する一貫した機能性とコスト効率によるものです。乳化剤は、特に水・油界面において界面と相互作用するユニークな能力で知られています。数多くある食品乳化剤の中でも、ポリソルベート80とカルボキシメチルセルロースという2つの合成乳化剤が最も普及しています。これらの乳化剤は乳製品に頻繁に使用され、ヨーグルトのプロバイオティクス菌を強化し、その付着率と生存率を高めています。ポリソルベート80の安全性評価に続き、食品添加物専門家委員会(JECFA)は1日摂取許容量を体重1kgあたり25mgに設定しました。
一方、植物由来原料は年平均成長率(CAGR)6.55%で堅調な成長を遂げています。この成長は主に、炭素強度と森林破壊リスクを評価する小売業者のスコアカードによって牽引されており、持続可能な慣行の採用を促進しています。牛乳リン脂質などの動物由来代替品は、乳児用調製粉乳セグメント以外では市場シェアを徐々に失っています。この低下は、アレルゲン表示に関する消費者意識の高まりと、持続可能性への注目の増大によるものです。透明な調達慣行と再生農業の実績を強調する新規参入者が、新興チャレンジャーブランドとの共同開発パートナーシップを確保することで注目を集めています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:乳製品処方が従来のベーカリーの勢いを上回る
ベーカリー・菓子は2025年の食品乳化剤市場シェアの31.95%を占め、サンドイッチパンや型抜きチョコレートなどの定番製品に支えられています。製品イノベーションは、冷凍生地物流向けのパンくずの柔らかさと耐霜性を提供するデュアルファンクション粉末に焦点を当てています。
年平均成長率(CAGR)6.86%で拡大する乳製品・デザートラインは、次世代乳化剤を活用して高脂肪植物性ミルク、培養ココナッツヨーグルト、ビーガン冷凍菓子を安定化させています。モノジグリセリドとハイドロコロイドを組み合わせたブレンドが流通中の氷晶を細かく保ち、官能的な欠陥を低減しています。飲料の新製品発売では、低糖茶に微粉化植物成分を懸濁させるクラウドエマルジョン技術の採用が増加しています。食肉加工セクターは、「合成リン酸塩不使用」の表示を維持しながら、改良されたデリハムの保水性とスライス性を高めるために乳化剤を使用しています。
地域分析
2025年、北米は世界収益の31.40%を占め、最大の地域貢献者としての地位を維持しました。このリーダーシップは、高度な製造能力とFDAの効率的なGRAS通知経路から生まれており、革新的なシステムの商業化を加速させています。米国を拠点とする多国籍企業は、重要な研究開発投資を通じてグローバルイノベーションを牽引し続けており、pH変動に耐えることで機能性飲料の安定性を高める酵素修飾レシチンなどの進歩をもたらしています。さらに、ヒスパニック系ベーカリーチェーンの拡大が、米国農務省(USDA)のナトリウム削減ガイドラインに準拠しながら伝統的なテクスチャーを再現するカスタマイズ乳化剤ブレンドへの需要を促進しています。これらの要因は、進化する消費者と規制の要件に対応しながらイノベーションをリードする北米の能力を浮き彫りにしています。
アジア太平洋地域は、中国、インド、インドネシア、ベトナムなどの主要市場における可処分所得の増加と利便性食品への需要拡大に牽引され、2031年にかけて年平均成長率(CAGR)6.64%で強い成長が見込まれています。地域の加工業者は、より柔らかいパンくずなどの地域の嗜好に対応するため、西洋のベーカリーフレームワークを適応させています。インドでは、コールドチェーンインフラへの政府補助金が、品質と一貫性のために高性能乳化剤に依存する冷凍デザートの採用を促進しています。一方、中国の原料メーカーは、大豆供給の不安定性に関連するリスクを軽減するためにひまわりレシチンの生産を拡大しています。これらの動向は、アジア太平洋地域をダイナミックで急速に拡大する市場として位置づけています。
欧州は成熟した市場であるにもかかわらず、厳格な持続可能性基準と天然原料に対する消費者需要の高まりに牽引され、イノベーションのハブであり続けています。欧州食品安全機関(EFSA)の規制ガイダンスは、より安全な暴露レベルを形成し、進化する表示要件を満たすための段階的な処方変更を促進しています。北欧諸国は、国内原料へのコミットメントを反映して、菜種ベースの乳化剤の採用をリードしています。一方、南米と中東・アフリカは、より小さな貢献者ではあるものの、加速した成長を見せています。多国籍ベーカリーはブラジル、サウジアラビア、南アフリカで事業を拡大しており、赤道付近のサプライチェーンにおける高い保管温度に耐えられる粉末ブレンドの開発などのローカライゼーション戦略を採用しています。これらの取り組みは、地域の課題と機会に対するサプライヤーの適応力を示しています。

規制環境
食品用乳化剤は食品添加物として規制されており、使用条件および純度規格は法域ごとに異なるため、多国籍ブランドはコンプライアンス主導の再処方サイクルを迫られている。欧州連合では規則(EC)No 1333/2008が中核的枠組みであり続けており、EFSAがリスク評価を担当し、欧州委員会が改正を通じて連合リストの使用条件および規格を更新している。2026年1月、委員会規則(EU)2026/196は添加物の使用条件と規格を改正し、カラギナン(E 407)、ローカストビーンガム(E 410)、グアーガム(E 412)、アラビアガム(E 414)、キサンタンガム(E 415)、ペクチン類(E 440)、オクテニルコハク酸デンプンナトリウム(E 1450)など、一般的な安定剤や乳化関連添加物に影響する変更を含んでいる。これにより、EUの食品・飲料メーカーに供給するサプライヤーにとって規格管理の重要性が増している。
EFSAはまた、食品添加物申請に必要な科学的データ要件に関する2026年更新版ガイダンスを発表し、新規承認や変更を裏付ける申請資料に対する期待水準を厳格化した。このガイダンスは段階的な毒性学的証拠と、より標準化された暴露・不確実性の取り扱いを求めている。世界的には、FAO/WHO合同食品添加物専門家会議(JECFA)が規格および安全性評価の主要な基準となり続けており、2025年6月の第100回会合がその重要性を示している。これは乳化剤原料およびブレンドの輸出業者・輸入業者にとって国境を越えた整合を支えるものである。
バリューチェーン分析
食品用乳化剤のバリューチェーンは、油糧種子(大豆、ひまわり、なたね)、特殊脂肪、炭水化物(コーンおよびその他のデンプン源)、ならびにブレンドに使用される機能性副原料(ハイドロコロイドおよびタンパク質)といった原料から始まる。これらの原料は、統合型の農業食品・化学原料企業によって加工され、主要な乳化剤クラス(モノ・ジグリセリド、レシチン、エステル類、システムブレンド)となり、その後、顧客規格および地域の添加物規制に適合するよう標準化される。最近の垂直的・水平的な動きは、供給の安定性と機能性プラットフォームの統合が進んでいることを示している。例として、Bungeが2026年3月にIFFの大豆タンパク質濃縮物、レシチン、大豆搾油事業(Solecブランドを含む)の買収を完了したことが挙げられる。この取引により、ベーカリー、菓子、飲料の乳化システムに供給されるレシチン関連ストリームへの上流アクセスが強化される。
下流では、乳化剤は多国籍食品メーカーへの直接販売チャネル、および中小企業に供給する流通業者や地域のトルブレンダーを通じて販売されており、応用研究室と技術サービスが、ベーカリー、乳製品代替品、ソース、レトルト食品などにとって重要な転換点となっている。原料メーカーはまた、リードタイムを短縮し処方を現地化するために、地域生産・提携拠点を追加している。例として、Ingredionが2026年5月にSanstar Limitedとの合弁事業設立と9%の株式投資を発表し、インドで特殊コーン由来原料を製造することが挙げられる。イノベーションの最前線では、LBB SpecialtiesとRuby Bioが2026年7月に発酵由来でパーム油フリーの乳化剤に関する商業開発契約を発表するなど、新たな加工ルートがチェーンに参入している。これは従来の植物油供給への依存を減らす一方で、新規原料に対する規制文書化と顧客認証のハードルを上げる道筋を示している。
競合環境
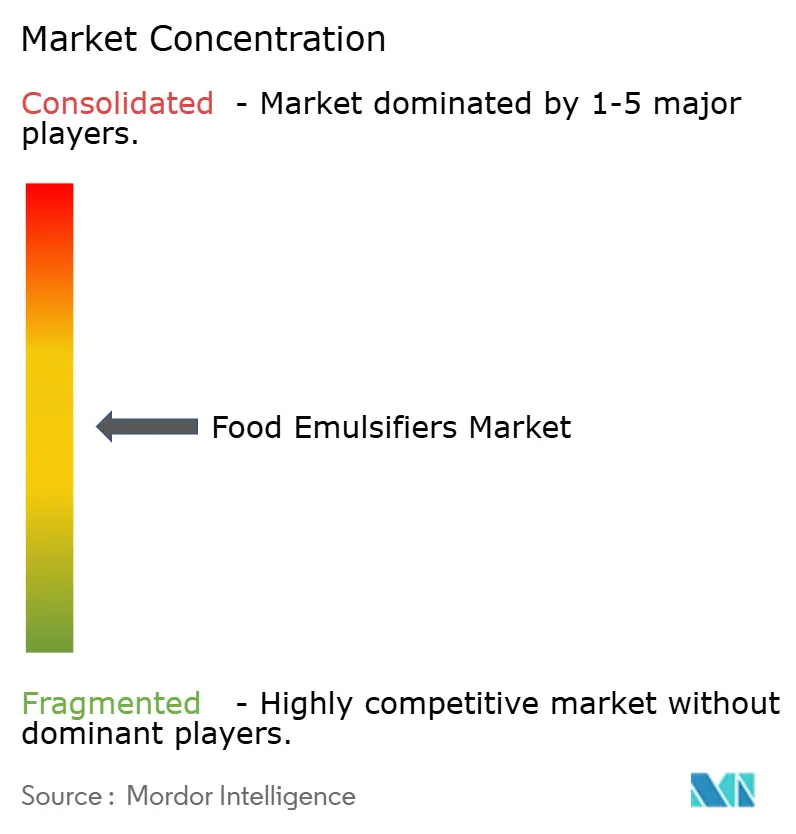
食品乳化剤市場は中程度に分散しています。調査対象市場の主要プレーヤーには、Corbion NV、Cargill Incorporated、Kerry Group Plc、BASF SE、Archer Daniels Midland Companyが含まれており、地域・国レベルの市場で活動する多くの民間・国内プレーヤーも存在します。市場シェアを拡大するため、企業は食品乳化剤の新しい処方をターゲットにした新規かつ革新的な製品の開発に注力しています。さらに、企業は既存工場の生産能力の拡大に注力しながら、研究開発活動に投資しています。したがって、調査対象市場は予測期間中に多数の製品発売が見込まれます。
Taiyo KagakuやIngredionなどの中規模イノベーターは、酵素ベースおよび繊維ベースのシステムを強調したクリーンラベルプラットフォームに注力しています。柔軟な研究開発フレームワークにより、植物性プロテインシェイクなどの高成長セグメント向けのカスタマイズソリューションの開発が可能になっています。抗酸化・抗菌特性を持つ多機能乳化剤に関する特許出願数の増加は、業界の簡素化された原材料処方へのシフトを浮き彫りにしています。
設備メーカーと乳化剤サプライヤーの協力関係はより戦略的になっています。アプリケーションラボへの高せん断ミキサーの統合により、プロトタイプから生産への移行が加速し、プロジェクトのタイムラインが大幅に短縮されています。新規参入者は、地域の委託ブレンダーに処方をライセンス供与することでローカライゼーションの課題に対処しており、この戦略は輸入関税を回避し市場参入を加速させます。クリーンラベル慣行への精査が高まる中、透明なサプライチェーンとサードパーティ検証済みの持続可能性指標を提供する企業が、多国籍ブランドの優先パートナーとして自社を位置づけています。
食品乳化剤業界のリーダー
BASF SE
Corbion NV
Cargill Incorporated
Kerry Group Plc
Archer Daniels Midland Company
- *免責事項:主要選手の並び順不同

市場機会と将来展望
生産能力の増強と地域化プログラムは、クリーンラベルおよび植物由来ポジショニングを支えつつ、安定的かつコンプライアンスに適合した乳化剤性能を提供できるサプライヤーに直近の機会を生み出している。2026年には、複数の供給側の動きがこの流れを強化した。三菱ケミカルグループが九州工場で新たなシュガーエステル乳化剤生産ラインの稼働開始を計画し、年間1,100トンを追加すること、Lecilite Ingredientsが脱脂レシチンの生産能力を年間2,000MTに倍増する拡張を完了したこと、そしてBungeが食品・栄養原料向けに欧州での特殊レシチン生産能力の拡張を発表したことが含まれる。これらの動きが相まって、処方担当者やブランド所有者が調達先(ひまわり、非遺伝子組み換え、特殊フラクション)を多様化し、ベーカリー、菓子、乳製品代替品、飲料向けに多地域サプライヤーを認証する余地が生まれている。
EUの規制強化も、より高規格でアプリケーション特化型の乳化システムへの需要を支えており、特に純度および微生物学的基準が決定要因となる場合において顕著である。委員会規則(EU)2026/196は、乳化・安定化システムと関連する広く使用される複数の添加物の規格および条件を更新し、追跡可能なロット、更新された文書、再処方支援を提供できるサプライヤーへの必要性を高めている。ラテンアメリカでは、現地生産がコストサービスとリードタイム短縮に焦点を当てた追加的な視点を提供している。その例として、Palsgaardがブラジルの施設で粉末状ケーキ乳化剤Emulpalsの生産を開始したこと(2025年10月)が挙げられる。この粉末形態は、取り扱いと保存性を重視する地域のベーカリーおよびプレミックス顧客への迅速なサービスを支える。
最近の業界動向
- 2026年6月:Corbionは、ベーカリー用途向けに酸化チタン不使用のアイシング安定剤LUMI Setを発売した。この発売は、TiO2を使用せずに色と質感の安定性が求められるアイシングやデコレーションにおける再処方活動を対象としており、商業用ベーカリー向けラベル対応機能性システムにおけるCorbionの位置付けを支えている。
- 2025年9月:BASFとLouis Dreyfus Companyは、BASFの食品・健康機能性原料事業の売買を完了し、ドイツ・イラーティッセンの生産資産と約300名の従業員をLDCに移管した。この取引により、食品用乳化剤や気泡形成剤を含むポートフォリオが、より強固な農業食品バリューチェーン基盤を持つ新たな所有者に移り、当該拠点から機能性原料を調達する顧客のサプライヤー関係が再編された。
- 2024年12月:BASFは、食品用乳化剤や気泡形成剤を含む食品・健康機能性原料事業をLouis Dreyfus Companyに売却する拘束力のある契約に署名した。この発表は戦略的なポートフォリオ再編を示すもので、その後の統合手続きにつながり、BASFが管理する供給および技術サポートに依存していた顧客の事業継続計画に影響を与えた。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査方法において、市場は食品・飲料の配合に使用するために販売される食品グレードの乳化剤を対象とし、これらは油相と水相の安定性を維持し、最製品のテクスチャー、口当たり、および賞味期限をサポートするものとする。
対象範囲の除外:医薬品、パーソナルケア、油田化学品、またはその他の工業用途に主に使用される非食品用乳化剤は除外する。
セグメンテーション概要
- 製品タイプ別
- モノ・ジグリセリドおよびその誘導体
- レシチン
- ソルビン酸エステル
- その他の乳化剤
- 形態別
- 粉末
- 液体
- 原料別
- 植物性
- 合成・バイオベース
- 動物性
- 用途別
- ベーカリー・菓子
- 乳製品・デザート
- 飲料
- 食肉・食肉製品
- スープ・ソース・ドレッシング
- その他の用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- その他の南米
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を定義し、主要地域における食品乳化剤の測定可能な需要指標を収集するために活用された。FAOの食料供給統計、USDAおよびユーロスタットの食品製造シリーズ、関連食品原料カテゴリーに関するUN Comtradeの貿易フロー、ならびにコーデックスや各国規制当局による許可添加物および表示に関するガイダンスなどの公開情報を参照した。
並行して、企業の年次報告書、投資家向けプレゼンテーション、業界団体のプレスリリースを精査し、設備増強、配合トレンド、および調達シフト(例:植物由来原料需要)を追跡した。必要に応じて、企業財務・ニュースに特化した有料サブスクリプション、特許データベース、および出荷レベルの貿易データを活用し、タイムラインや方向性の変化を互検証した。ここに記載のデスクソースはあくまで例示であり、インプットの収集、前提の検証、および未解決事項の明確化のために他の多くの公開資料も参照した。
一次インタビューおよびサーベイ
一次調査は、特に公開データがより上位の原料レベルで報告されている場合に、広範な指標を市場対応の前提条件へと転換するために活用された。乳化剤サプライヤー、原料ディストリビューター、食品メーカーへのインタビューを実施し、アジア太平洋(APAC)、欧州・中東・アフリカ(EMEA)、南北アメリカにわたってインプットを収集し、用途別の使用率および現実的な価格帯を確認した。
具体的には、クリーンラベルおよび機能的パフォーマンスニーズに伴う配合の変化、地域ごとの契約購買とスポット購買の違い、および価格変動時における乳化剤タイプ間の代替速度を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | 最高経営幹部(CXO):12% | アジア太平洋(APAC):49% |
| 中位層:44% | 機能・ユニットリーダー:34% | 欧州・中東・アフリカ(EMEA):31% |
| 中小規模プレイヤー:19% | マネージャー:54% | 南北アメリカ:20% |
市場規模の算定と予測
規模の算定は、食品製造産出量、加工食品消費パターン、および貿易連動型原料供給可能量を用いて地域別の乳化剤需要プールを再構築し、その後用途別に分割するトップダウンアプローチで構築された。得られた合計値は、サンプリングされたサプライヤー収益、ディストリビューターチャネルチェック、および代表的な平均販売価格を乗じた用途別数量推計などの選択的なボトムアップ近似値を用いて検証された。
主要インプット(例示)には、ベーカリーおよび乳製品の生産トレンド、即食・コンビニエンスフードの成長、用途別の配合強度(乳化剤配合率)、植物由来代替品への製品ミックスシフト、および一般的な乳化剤クラスの地域別価格動向が含まれる。ボトムアップシグナルが不完全な場合は、一次調査での議論で合意した保守的な普及率バンドを用いてギャップを補完し、その後貿易フローおよび食品産出量の動向に対してアウトカムのストレステスを実施した。
予測は、地域レベルでの多変量回帰ビューに支えられたシナリオ分析を用いて策定され、加工食品産出量の成長、用途ミックス、および予想価格推移などのドライバーを変動させてベースケースと感度範囲を形成した。前提条件は再現可能な状態に保たれており、次の公開データリリースと専門家チェックによってモデルを更新できる。
データ検証と更新サイクル
モデルアウトプットは承認前に複数のチェックを通じて検証され、用途産出量の成長、貿易方向、および設備増強発表のペースなどの独立したシグナルに対して地域合計値を相互検証することが含まれた。ある地域で異常な急増が見られた場合は、基礎となるドライバーを再確認し、価格、ミックス、または一時的な供給効果が変化をもたらしたかどうかを確認するためのフォローアップ調査を実施した。
推計値のピアレビュー、主要前提条件の再検証、および二重計上を避けるためのセグメント間での最終数値の照合を含む多段階レビューが実施される。レポートは年次で更新され、重要なイベントが発生した場は中間更新が行われ、クライアントが最新の更新済みビューを受け取れるよう最終的な納品前チェックが実施される。
Mordor Intelligenceのグローバル食品乳化剤市場の市場規模と他の公表推計値との比較
食品乳化剤の公表市場規模は、タイトルが同一に見えても境界が必ずしも同じではないため、しばしば異なる。差異は通常、調査が非食品用乳化剤需要を含むかどうか、価格の扱い方(契約対スポット、地域別通貨タイミング)、および数量シグナルが食品生産および用途別使用率に結び付けられているかどうかによって生じる。
表は3つの数値間に顕著なばらつきを示しており、Mordor Intelligenceのモデルでは、定義された食品・飲料用途に使用される食品グレードの乳化剤のみを対象とし、合計値を確定する前に用途レベルの使用率および地域別価格チェックを適用している。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 4.29 ビリオン 米ドル(2026年) | |
| 業界データ出版社A | 4.01 ビリオン 米ドル(2024年) | より早い基準年を使用しており、異なる価格タイミングを反映している可能性があり、同一の用途別使用率チェックを行わずに広範な原料機能性カバレッジを扱っている可能性がある。 |
| グローバル出版社B | 3.79 ビリオン 米ドル(2025年) | 報告基準年と推計年が異なり、液体、粉末、機能的グルーピングの集計方法によって範囲が異なることが多く、ミックスおよび暗示される平均価格が変動する。 |
3つの数値を比較すると、差異の大部分は年度の整合性と、対象範囲が食品のみの需要シグナルにどれだけ厳密に結び付けられているかによって説明できる。境界、用途ミックス、および価格ロジックが明確に示されている場合、得られる規模は再現・追跡が容易となり、これは意思決定者が計画立案において通常必要とするものである。


レポートで回答される主要な質問
食品乳化剤市場の現在の規模はどのくらいですか?
市場は2026年に47億9,000万米ドルを生み出し、2031年までに55億5,000万米ドルに達すると予測されています。
最大の食品乳化剤市場シェアを持つ乳化剤タイプはどれですか?
モノジグリセリドおよびその誘導体が2025年に33.15%のシェアでリードしています。
粉末乳化剤が液体形態よりも速く成長しているのはなぜですか?
粉末タイプは長い賞味期限、容易な輸送、ドライミックスへのシームレスな統合を提供し、年平均成長率(CAGR)6.28%を支えています。
最も急速に拡大している用途セグメントはどれですか?
乳製品・デザート製品、特に植物性代替品が2031年にかけて年平均成長率(CAGR)6.86%で拡大しています。
最終更新日:



