
MEMSマイクロフォン市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
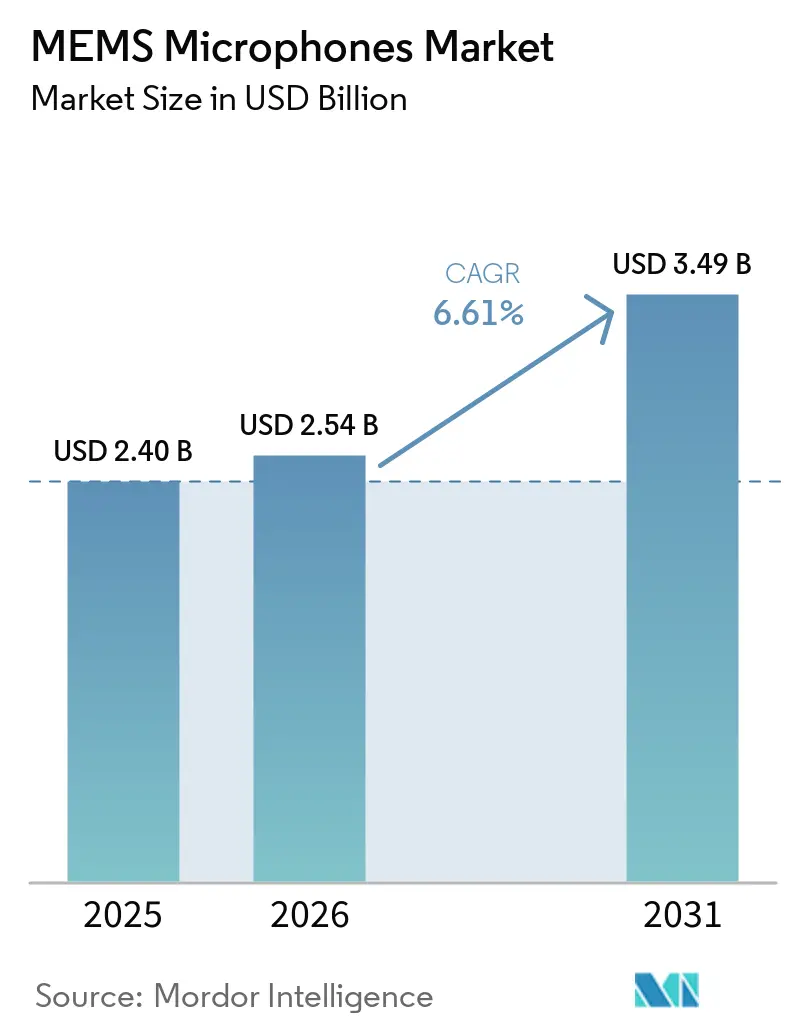
| 市場規模 (2026) | 2.54 十億米ドル |
| 市場規模 (2031) | 3.49 十億米ドル |
| Growth Rate (2026 - 2031) | 6.61 % |
| 最も急速に成長している市場 | 中東 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるMEMSマイクロフォン市場分析
MEMSマイクロフォン市場規模は、2025年の2.40 ビリオン 米ドルから2026年には2.54 ビリオン 米ドルへと成長し、2026年から2031年にかけて6.61%のCAGRで推移し、2031年までに3.49 ビリオン 米ドルに達すると予測されています。この拡大は、音声対応デバイス、車両キャビン、補聴器における高忠実度音声収録への需要の高まりを反映しており、従来のエレクトレットマイクロフォンはもはや小型化と性能の要件を満たせなくなっています。メーカー各社は、空間オーディオ、ビームフォーミング、エッジAI推論などの機能をサポートするため、高信号対雑音比(SNR)設計、ウェーハレベルパッケージング、統合デジタル信号処理における革新を加速させています。成長はさらに、車内ドライバーモニタリングに関する規制上の推進力、真のワイヤレスイヤーバッドの急速な普及、分散型音響センシングに依存するスマートインフラの展開によっても促進されています。競争戦略は、垂直統合、ポートフォリオの専門化、および戦略的事業売却をますます視する方向にあり、コモディティ化した民生用セグメントにおける価格圧力に対処しながら、プレミアムまたはアプリケーション特化型のニッチ市場への集中を強化しています。
レポートの主要な要点
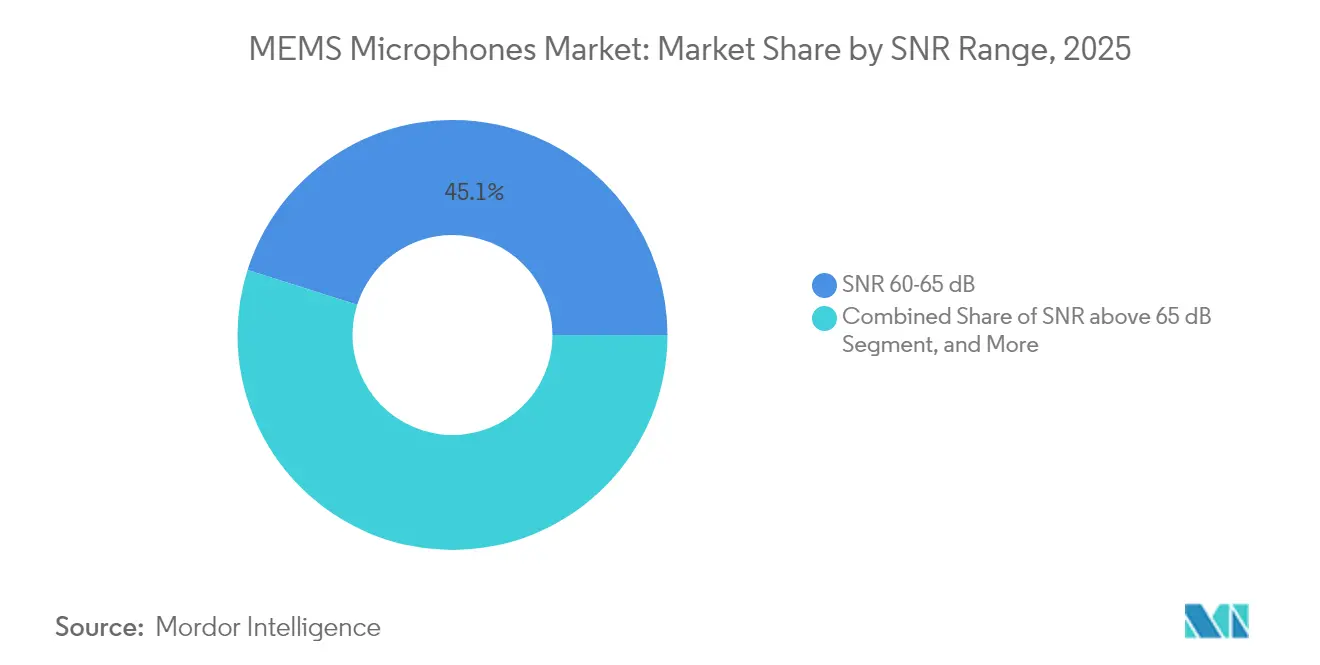
- SNR範囲別では、SNR 60〜65 dBの区分が2025年のMEMSマイクロフォン市場シェアの45.12%を占め、SNR 65 dB超の区分は2031年にかけて最も速い7.55%のCAGRを記録すると予測されています。
- 信号タイプ別では、デジタルマイクロフォンが2025年のMEMSマイクロフォン市場規模の67.55%のシェアを占め、2031年にかけて7.82%のCAGRを記録する見込みです。
- 用途別では、補聴器が2025年のMEMSマイクロフォン市場規模の49.10%のシェアを占め、自動車用途は2031年にかけて6.62%のCAGRで拡大すると予測されています。
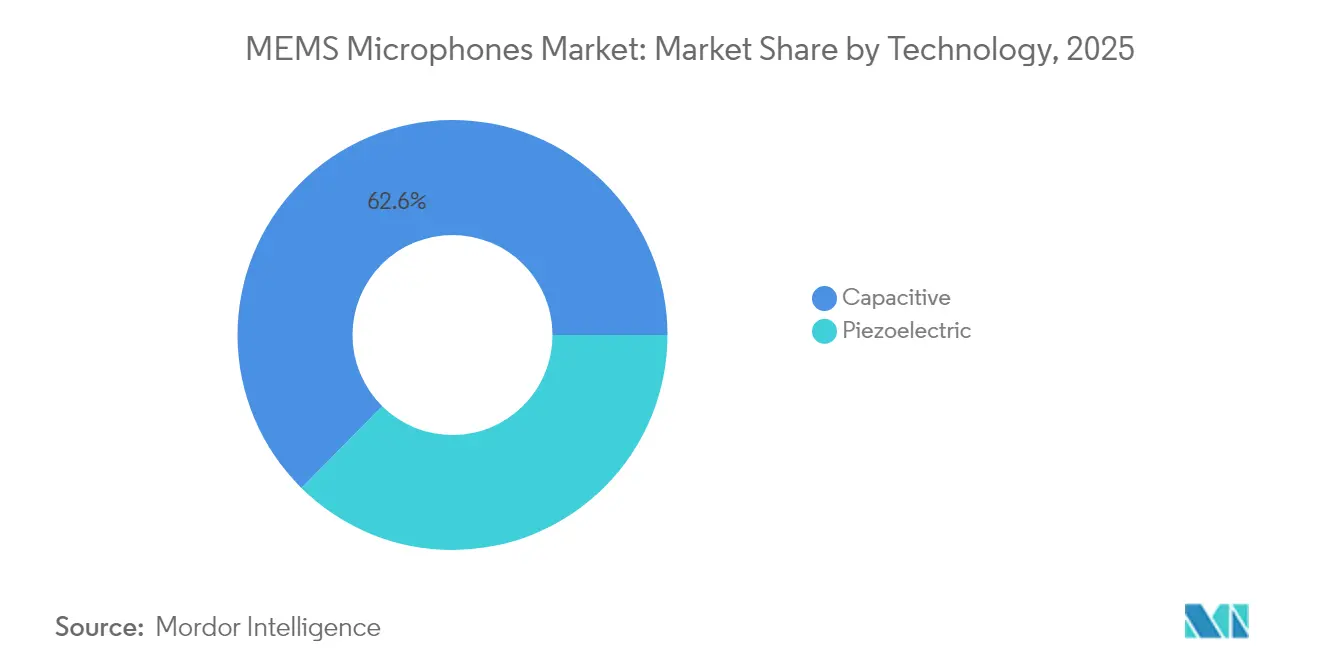
- 技術別では、静電容量式設計が2025年のMEMSマイクロフォン市場規模の62.60%のシェアを保持し、圧電式設計は同期間に7.95%のCAGRで成長すると見込まれています。
- パッケージタイプ別では、ボトムポート型デバイスが2025年のMEMSマイクロフォン市場規模の54.20%のシェアでリードし、トップポート型デバイスは2031年にかけて7.90%のCAGRで拡大すると予測されています。
- 地域別では、アジア太平洋地域が2025年に46.90%のシェアでMEMSマイクロフォン市場を支配し、中東は2031年にかけて最も高い6.65%のCAGRを記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界のMEMSマイクロフォン市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 音声アシスタント対応スマートデバイスの普及 | +1.8% | 北米およびアジア太平洋に集中するグローバル | 中期(2〜4年) |
| 真のワイヤレスステレオイヤーバッドにおけるMEMSマイクロフォン採用の拡大 | +1.5% | アジア太平洋の製造および北米の消費が牽引するグローバル | 短期(2年以下) |
| スマートフォンにおける高忠実度オーディオへの需要拡大 | +1.2% | アジア太平洋が中心、欧州および北米への波及 | 中期(2〜4年) |
| 音響センシングのためのスマートインフラへのMEMSマイクロフォンの統合 | +0.9% | 北米および欧州がアジア太平洋へ拡大 | 長期(4年以上) |
| 自動車キャビンノイズキャンセレーションシステムの採用 | +0.7% | 欧州および北米での早期採用が先行するグローバル | 中期(2〜4年) |
| 車内ドライバーモニタリングに関する規制上の推進力 | +0.3% | アジア太平洋が追随する欧州および北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
音声アシスタント対応スマートデバイスの普及
スマートスピーカーの世界出荷台数は2024年に1億5,000万台を超え、遠距離音声ピックアップの要件が65デシベル以上のSNR性能を持つマルチマイクロフォンアレイへのシフトを促進しています。[1]消費者技術協会、「スマートスピーカー市場分析2024」、cta.tech デバイスメーカーは現在、システム電力を節約し遅延を低減するため、ウェイクワード検出とビームフォーミングをマイクロフォンパッケージ内に直接組み込んでいます。到来方向アルゴリズムにとってアレイ全体の一貫した位相応答は不可欠であり、自然言語インターフェースの基盤となっています。高SNRマイクロフォンはまた、誤ったウェイクアップを最小限に抑え、ユーザーエクスペリエンスを向上させ、スマートディスプレイ、家電製品、およびエンタープライズコラボレーション機器への採用を拡大します。
真のワイヤレスステレオイヤーバッドにおけるMEMSマイクロフォン採用の拡大
ワイヤレスイヤフォンの出荷台数は2025年に8億台を超え、各ペアには通常、強化されたノイズキャンセレーションと通話音質向上のために2〜4個のMEMSマイクロフォンが搭載されています。[2]国際データコーポレーション、「世界のウェアラブル市場予測2025」、idc.com ウェーハレベルパッケージングにより占有面積が40%削減され、バッテリー寿命を損なうことなくスリムなフォームファクターを実現しています。プレミアムイヤーバッドは、正確なレンダリングのために精密に一致したマイクロフォンペアを必要とする空間オーディオおよびヘッドトラッキング機能をますます搭載しています。スタンバイ電流は10マイクロアンペア未満に低下し、リスニング時間が延長され、安全アラートおよびフィットネスコーチング向けの高リフレッシュレート音声ピックアップをサポートしています。
スマートフォンにおける高忠実度オーディオへの需要拡大
スマートフォンOEMは、シネマティックビデオキャプチャとイマーシブストリーミングによってフラッグシップモデルを差別化しています。1台のハンドセットに最大6個のMEMSマイクロフォンを搭載することで、オーディオズーム、風切り音抑制、および空間録音が可能になります。[3]電気電子学会、「MEMSマイクロフォンの設計と応用」、ieeexplore.ieee.org 低位相歪みと広いダイナミックレンジにより、コンピュテーショナルビデオグラフィに使用されるデバイス上の機械学習アルゴリズムとの互換性が確保されます。クリエイター向け機能への移行は、高性能マイクロフォンの設計採用価値を高め、主流ティアにおける平均販売価格(ASP)の下落を相殺します。
音響センシングのためのスマートインフラへのMEMSマイクロフォンの統合
スマートシティプロジェクトでは、騒音公害の監視、交通事故の検知、および公共安全の強化のために分散型マイクロフォンアレイが導入されています。マイクロフォンモジュール内に組み込まれたエッジコンピューティングが音響イベントをローカルで分類し、帯域幅を最小化してプライバシーへの懸念に対処しています。屋外ユニットには防湿コーティングと-40℃〜+85℃の広温度域動作が必要とされるため、ベンダーは堅牢なバリアントの開発を進めています。産業環境でも同様のアーキテクチャが予知保全のために普及しており、軸受摩耗や空気漏れの異常を壊滅的な故障が発生するずっと前に音響シグネチャが検知します。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 平均販売価格の継続的な下落 | -1.4% | アジア太平洋の製造業で最も顕著なグローバル | 短期(2年以下) |
| 極限音響環境における技術的限界 | -0.8% | 自動車および産業用途に特有の課題を伴うグローバル | 中期(2〜4年) |
| 東南アジアにおけるサプライチェーンの集中による地政学的リスク | -0.6% | アジア太平洋集中に起因するグローバルへの影響 | 長期(4年以上) |
| 高密度ウェアラブルにおける電磁干渉の課題の増大 | -0.4% | コンシューマーエレクトロニクスおよびウェアラブルに集中するグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
平均販売価格の継続的な下落
STMicroelectronicsは2024年にアナログ・MEMS・センサーセグメントのASPが8%下落したと報告しており、大量コンシューマーチャネル全体で持続的な価格圧力が続いていることを示しています。規模の大きいアジア太平洋のファブは、より小規模な競合他社が対抗困難な積極的なコスト構造を支えており、業界再編と生産能力の合理化を促しています。集積デジタル信号処理は利益率を押し上げる可能性がありますが、開発費用と競争力のある市場投入期間の制約が広範な採用を妨げています。エントリーレベルのスマートフォンおよびIoTガジェットにおけるコモディティ化は、プレミアム層の総市場規模(TAM)を制限し、出荷台数の増加にもかかわらず全体的な収益成長を抑制しています。
極限音響環境における技術的限界
MEMSダイアフラムは130デシベルSPLを超えると損傷リスクがあり、ジェットタービン、重機、またはライブコンサートのスピーカースタック付近での使用が制限されます。自動車用電子機器はマイクロフォンに急激な温度変化と高振動をもたらし、部品表コストを膨らませる高価な気密パッケージングが必要となります。100ヘルツ未満の周波数では、静電容量式アーキテクチャは感度が低下し、低音重視のプロフェッショナルオーディオでの使用が制限されます。高密度ウェアラブルデバイスでは追加の電磁シールドが必要となることが多く、小型化によって得られるスペース上のメリットを相殺し、組立の複雑性を増大させます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
SNR範囲別:プレミアムオーディオが高性能採用を牽引
SNR 60〜65 dBの階層は2025年のMEMSマイクロフォン市場の45.12%を占め、主流のスマートフォン、タブレット、およびスマートスピーカーを支えています。プレミアムのSNR 65 dB超の階層は7.55%CAGRで拡大すると予想されており、自律走行キャビン、AIビームフォーミングアレイ、およびプロフェッショナルコンテンツ制作における低自己雑音への需要が牽引しています。高SNRデバイスはオーディオズームとノイズに強い音声認識をサポートし、フラッグシップコンシューマーエレクトロニクスにおける差別化を促進します。
自動車プラットフォームは需要を増幅させています。乗員モニタリングアルゴリズムは、路面、HVACおよびパワートレインのノイズからドライバーの音声を分離する必要があるためです。AEC-Q103-003規格は、マイクロフォンが-40℃〜+125℃の温度範囲で性能を維持することを要求しており、ベンダーに材料とパッケージ応力緩和の最適化を迫っています。規格への準拠はより高いASPをもたらし、複数年にわたる車両設計サイクルにサプライヤーを組み込み、コンシューマー需要の変動を部分的にヘッジします。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


信号タイプ別:デジタル統合がシステム最適化を加速
デジタルバリアントは2025年に67.55%のシェアを占め、時分割多重化、プログラマブルゲイン、およびオンチップフィルタリングがPCBレイアウトを簡素化しノイズ耐性を高めることから、7.82%CAGRで成長すると予想されています。外部アナログ-デジタル変換器の排除により、部品点数が削減され、アンテナやバッテリー容量のための基板面積が確保されます。アレイ展開ではデジタル出力が好まれます。同期クロックがタイミングスキューを低減し、ビームフォーミングの精度を高めるためです。
アナログデバイスは、ホストプロセッサーがすでに集積変換器を搭載している場合や、超低遅延の音声ループが重要な場合には引き続き有用です。コスト重視のIoTノードもアナログソリューションを継続採用する場合がありますが、混合信号シリコンのコスト低下によりその差は縮小しています。ハイブリッド製品ラインにより、メーカーはアーキテクチャ移行期の顧客にクロスセルが可能となり、ボリュームレバレッジを維持できます。
用途別:補聴器がリードし自動車が加速
補聴器は2025年のMEMSマイクロフォン市場の49.10%を占めており、目立たないフォームファクターとマルチマイクによるノイズ抑制がパフォーマンスへの期待を高めています。米国での市販品購入の可能化によりコンシューマーアクセスが拡大し、欧州および日本における高齢化人口構造が堅調なベースライン需要を支えています。デバイスは通常4立方センチメートル未満の筐体内に3個のマイクロフォンを統合し、ウェーハレベルパッケージング、一致した位相応答、および超低消費電力スリープ電流が必要となり、バッテリー寿命を延ばしています。
自動車用途は2031年にかけて最速の6.62%CAGRを記録すると予測されています。ドライバーの注意力、チャイルドプレゼンス検知、および明瞭な音声HMIに関する規制上の関心の高まりが、車両1台あたりのマイクロフォン搭載率を向上させています。キャビンノイズキャンセレーションシステムもヘッドレストやドアピラー付近にアレイマイクロフォンを組み込み、インフォテインメントモジュールを超えてユニット機会を拡大しています。設計サイクルが5年を超える場合もあるため、早期認定とサプライチェーンの強靭性が重要な差別化要素となっています。
技術別:静電容量式の優位性が圧電式の挑戦に直面
静電容量式マイクロフォンは2025年に62.60%のシェアを獲得しており、成熟したツールとリソグラフィの主流CMOSラインとの互換性がその要因です。確立されたウェーハファブがコスト上の優位性をもたらし、コンシューマー量産における予測可能なパフォーマンスを実現しています。しかし圧電式デバイスは、静電容量式に比べて温度極限、振動、および電磁場に対する耐性が高いことから、7.95%CAGRで成長すると予測されています。
スカンジウムドープ窒化アルミニウム膜における最近のブレークスルーにより感度のギャップが縮小し、バイアス電圧が不要なためスタンバイ電力が低減されています。自動車および産業用顧客は、静電気放電に対する本質的な耐性を評価しており、ESD設計を簡素化し外部部品の必要性を低減します。200ミリメートルおよび300ミリメートルの圧電式生産規模が静電容量式との価格同等性に近づくにつれ、ウェアラブルおよびスマートインフラノードへの採用が加速する可能性があります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
パッケージタイプ別:トップポートの革新が市場転換を促進
ボトムポート設計は2025年に54.20%の市場シェアを占めており、コンシューマー製品エンジニアがスルーホール音響チャンネルについて十分な知見を持っていたためです。ガスケット設計を容易にし、表面実装組立中のダイアフラム保護を実現します。しかしながら、トップポートパッケージはよりフラットな周波数応答と低い音響共振をもたらすことから、7.90%CAGRで成長すると予想されています。設計者はマイクロフォンをデバイス筐体の近くに配置する自由を得て、チューブ長を短縮し低周波数ピックアップを改善できます。
ウェーハレベルのトップポートアーキテクチャは、ダイアフラムの真上に防塵フィルターと共振ダンパーを直接統合し、部品表を削減します。真のワイヤレスイヤーバッドでは、基板貫通穴がないためPCBスタックをより薄くでき、バッテリー用の内部体積を確保できます。補聴器メーカーはこの構成を利用してポートの向きを外耳道に合わせ、騒がしい環境での指向性と音声明瞭度を高めています。
地域分析
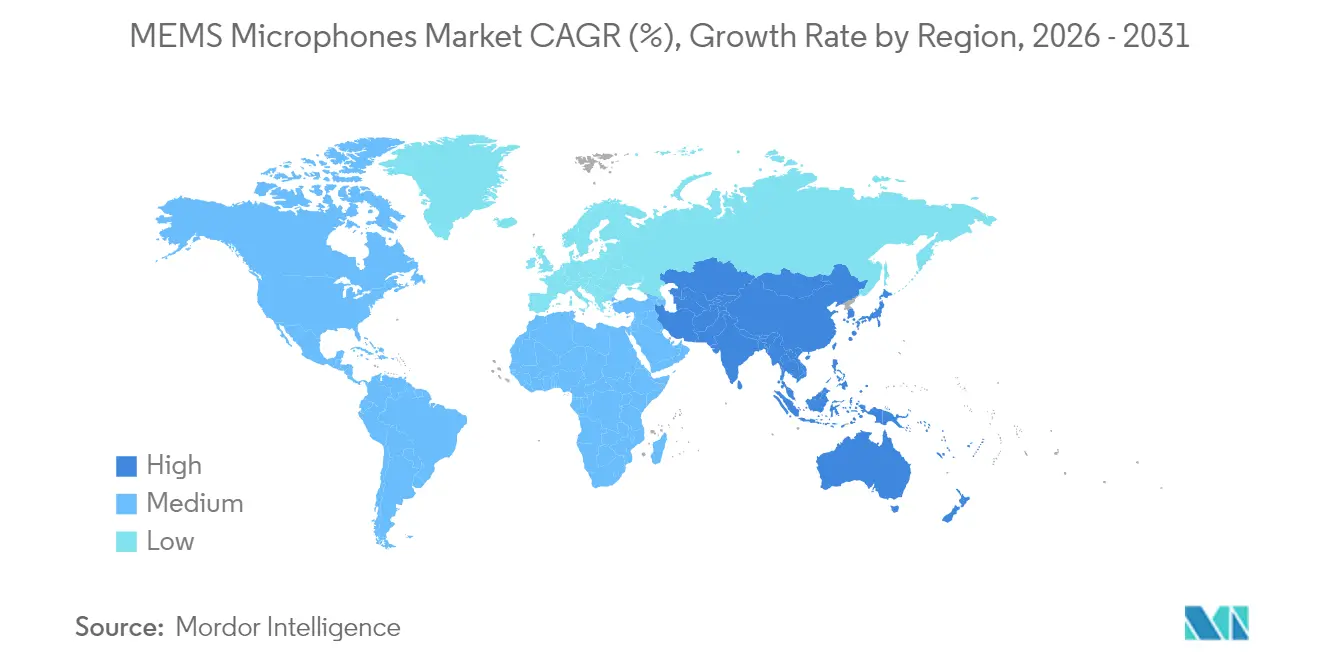
アジア太平洋地域は2025年に46.90%のシェアでMEMSマイクロフォン市場を主導しています。中国、韓国、およびベトナムにおける大量のスマートフォン組立が地域消費を牽引し、台湾およびシンガポールのファウンドリーがフロントエンド製造規模を提供しています。センサーの現地化に向けた政府インセンティブが新規参入を支援していますが、地域製造への過度な依存は地政学的および物流上のリスクをもたらします。日本のサプライヤーは自動車グレードの部品に特化しており、Tier-1システムインテグレーターとの長期的な関係を活用しています。
北米は、プロフェッショナルオーディオインターフェースや先進運転支援システムなどのプレミアム用途において強固な地位を維持しています。シリコンバレーのプラットフォーム企業が音声アシスタントおよびAR・VRヘッドセットのパフォーマンスロードマップを規定し、高SNRおよびDSP統合機能の早期採用を促進しています。米国の自動車メーカーはMEMSマイクロフォンをキャビンモニタリングと音響ホログラフィに組み込み、スマートフォンサイクルに依存しない安定した需要を生み出しています。
欧州は、新車へのドライバーモニタリングカメラと音響センサー設置を義務付ける厳格な安全規制の恩恵を受けています。ドイツおよびスカンジナビアにおける産業IoTの後付け改修が予知保全にMEMSマイクロフォンを取り入れ、緩やかながらも堅実な成長を促進しています。中東は、交通および安全分析のために音響ノードを展開するアラブ首長国連邦およびサウジアラビアのスマートシティプロジェクトを背景に、最速の6.65%CAGRを記録しています。南米市場はマクロ経済的不安定さにより依然として未成熟ですが、スマートフォン買い替え需要の高まりが長期的な潜在性を提供しています。

規制環境
MEMSマイクロフォンの特性評価と信頼性に関する国際標準化は強化が進み、認証プロセスはベンダー固有の手法から統一されたベンチマークへと移行している。国際電気標準会議(IEC)は、MEMS静電容量型マイクロフォンの性能試験方法および条件(感度・ノイズ指標に関する手順を含む)を定めたIEC 62047-50:2025(2025年4月)を発行し、また温度・湿度ストレス下における圧電型MEMS構造の信頼性試験方法を標準化したIEC 62047-49:2025(2025年11月)を発行した。貿易・関税政策も、半導体分類と完成音響機器分類の間に位置するマイクロフォン部品の着地コストや調達判断に影響を及ぼしている。
インドでは、2024年11月のデリー高等裁判所によるVivo Mobile India Pvt. Ltd. 対 Customs Authority for Advance Rulingsの判決で、MEMSマイクロフォンが(CTH 8542の集積回路ではなく)CTH 8518のマイクロフォンとして扱われ、輸入部品の関税処理に影響を与えた。米国では、2026年1月の連邦官報の措置により、半導体輸入への対応として2段階の計画が示され、AIおよび技術政策に関連する限定的な半導体カテゴリーへの即時25%の関税が含まれており、国境を越えた半導体の流れに依存するMEMSマイクロフォンのエコシステムにおけるサプライチェーンリスクが増大している。
バリューチェーン分析
MEMSマイクロフォンのバリューチェーンは、特殊材料とウェーハ基板から始まり、MEMSトランスデューサーの製造とミックスドシグナルASICの開発に進み、続いてウェーハレベルパッケージング、モジュール組立、認証、そしてOEMおよび受託製造チャネルへの流通へと続く。一般的な生産手法では、MEMSトランスデューサーダイ(多くは静電容量型で、過酷用途では圧電型の採用が拡大している)とアンプ・信号処理用のASICを組み合わせた2チップ構成が使われ、これにより各社はノイズ性能、電力、インターフェース(アナログかデジタルか)で差別化を図りながら、ウェアラブル、スマートフォン、補聴器、車両キャビンに適したフォームファクターを維持している。
業界構造は、垂直統合型サプライヤーと先端パッケージングおよびオーディオAI実装のエコシステムパートナーを組み合わせる方向へますます進んでいる。Syntiantは2025年1月にKnowlesの民生向けMEMSマイクロフォン事業を1.5億米ドルで買収完了し、単体部品の販売ではなくエッジAIオーディオソリューションとMEMSマイクロフォンを組み合わせる方向への転換を反映している。地域化の取り組みも後工程を再構築しつつある。Infineon TechnologiesとKaynes Semiconは2025年9月にインド初のMEMSマイクロフォンおよび先端半導体パッケージ製造施設を設立する覚書を締結し、パッケージングと最終テストがリードタイム短縮、耐性向上、関税・物流リスク管理のための戦略的手段になりつつあることを示している。
競争環境
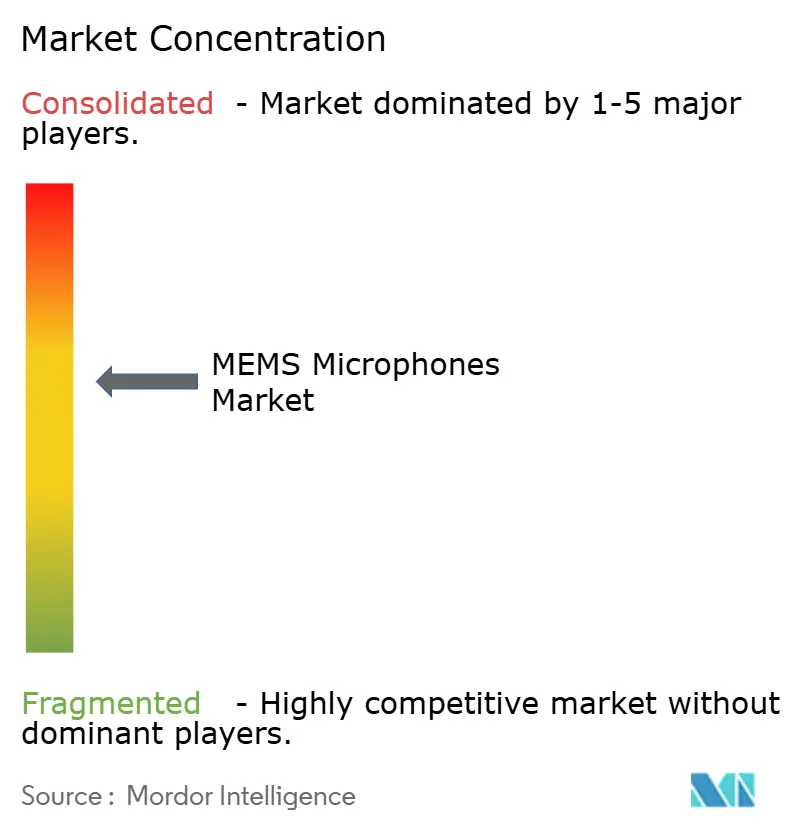
市場は適度に集中しており、上位5社が合計で約65%のシェアを占めています。Knowlesは2024年12月にコンシューマー部門を1億5,000万USDでSyntiantに売却し、医療および産業ニッチへの再集中を図る一方、Syntiantは大量ウェアラブル向けの成熟したサプライチェーンを獲得しました。STMicroelectronicsは、キャビンモニタリング需要を標的に、イタリアにおける自動車認定済みMEMSマイクロフォンの生産拡大に7,500万USDを投資することを表明しています。TDK-InvenSenseはAEC-Q103-003規格を満たす70デシベルSNRのデジタルマイクロフォンをリリースし、自動車ポートフォリオを強化しています。
特許出願は年間300件を超え、ダイアフラムトポロジー、音響ポーティング、および組み込みAIアクセラレーターに重点が置かれています。VesperやMEMSensingなどのスタートアップは、より低消費電力と統合型インテリジェンスを約束する圧電式およびウェイクワード対応設計を追求しています。一方、出荷量トップ企業は先進リソグラフィへの移行と大口径ウェーハの使用によりASPを低下させています。戦略的優先事項は、プレミアムセグメントのマージン防衛のための差別化されたフィーチャーセットとのコスト効率のバランスをますます重視しています。
合併・買収は補完的な能力の獲得を中心に展開されています。Infineonによる2024年の欧州設計チームの買収が圧電式ロードマップを加速させ、Bosch Sensortecの超低消費電力製品リリースは1USD未満のASPでIoTノードを標的としています。スマートフォンOEMおよび自動車Tier-1サプライヤーとの業界協力が製品の開発ペースを形成し、共同リファレンス設計が認定サイクルを短縮しソケット獲得を確定させています。
MEMSマイクロフォン業界リーダー
Knowles Corporation
GoerTek Inc.
AAC Technologies Holdings Inc.
STMicroelectronics N.V.
Infineon Technologies AG
- *免責事項:主要選手の並び順不同

市場機会と将来展望
短期的なホワイトスペースはプロフェッショナルおよびクリエイター向けオーディオ市場にあり、そこではMEMSマイクロフォンがスタジオクラスのノイズ性能、再現性、そして従来のエレクトレット設計が小型フォームファクターで対応しきれない生産性の面で競争している。2026年4月、RødeはInfineon Technologiesとの技術協業により83dBのSNRを実現したとされるスタジオグレードのMEMSマイクロフォン技術「Sonaura」を発表し、電話やイヤバッド以外への実用化とブランド展開が進んでいることを示した。これは、マルチマイクアレイ全体での高精度なマッチング、低歪み、カメラアクセサリー・コンパクトレコーダー・会議端末向けの堅牢な音響ポーティングを提供できるサプライヤーに機会をもたらしている。
もう一つの機会領域は、個別マイクロフォンから、高SNR収音とオンデバイス処理、常時稼働制約を組み合わせた統合マイクロフォンモジュールへの移行である。プレミアムスマートフォンにおけるマルチマイクアレイや、スマートインフラの音響センシングにおけるエッジ分類への移行といった市場で見られる需要要因は、MEMSとASIC、パッケージング、ファームウェア対応インターフェースを協調設計できるサプライヤーに余地を生み出している。これに加え、光学式およびハイブリッド変換方式も商業化と量産化へと進みつつある。2026年5月、sensiBelは光学MEMSマイクロフォンを製造するためのSilex Microsystemsとの大量供給チェーン提携を発表し、従来の静電容量型アーキテクチャを超える性能上限を目指す新規参入者にとって、ファウンドリ提携と製造準備が決定的要因になりつつあることを示している。
最近の業界動向
- 2026年1月:GoerTekはCES 2026にてIP68等級と新しい防水構造を備えたコンパクトMEMS音響センサーを発表した。この設計は、防水性と薄型プロファイルがマイクロフォンの選定とパッケージングを左右するウェアラブルおよびコンパクトデバイスを対象としている。
- 2025年10月:Knowlesはニュルンベルクで開催されたEUHA会議にて、AI最適化補聴器向けMEMSマイクロフォン「MM60」を発表した。この製品は、音声強調やノイズ管理のためのオンデバイスアルゴリズムに依存する聴覚健康関連のワークロードを中心に、マイクロフォンの性能と統合を位置づけている。
- 2024年9月:Knowlesは、民生向けMEMSマイクロフォン事業をSyntiantに1.5億米ドルで売却する最終契約を締結した。この取引はサプライヤー基盤全体にわたるポートフォリオ再編を加速し、音響フロントエンドとエッジAI処理のロードマップを組み合わせるものである。


研究方法のフレームワークとレポートの範囲
市の定義と対象範囲
本市場は、エンドデバイスに搭載されるコンポーネントおよび統合モジュールとして販売されるMEMSマイクロフォンから生じる収益を対象としており、マイクロフォンがデバイスのサプライチェーンに出荷される時点で計上されます。数値は米ドルで測定され、主要な消費産業全体の需要を反映しています。
対象外の範囲:従来のエレクトレットおよびその他の非MEMS型マイクロフォン技術、ならびにスタンドアロンの音響試験・測定機器の販売は除外されます。
セグメンテーション概要
- SNR範囲別
- SNR 60デシベル未満
- SNR 60〜65デシベル
- SNR 65デシベル超
- 信号タイプ別
- アナログ
- デジタル
- 用途別
- コンシューマーエレクトロニクスおよびアクセサリー
- 補聴器
- ウェアラブルおよびIoTデバイス
- ヘッドマウントディスプレイ(AR、VR、MR)
- 自動車
- その他の用途
- 技術別
- 静電容量式
- 圧電式
- パッケージタイプ別
- トップポート
- ボトムポート
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東およびアフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- 中東その他
- アフリカ
- 南アフリカ
- エジプト
- アフリカその他
- 中東
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース・市場規模算定・検証
デスクリサーチ
デスクリサーチは、業界マップの構築から始まり、MEMSマイクロフォンとして計上される対象と、それがウェーハおよびパッケージング段階からエンドデバイスへと流れる経路を整理しました。需要の文脈と数量の方向性を確認するために、米国国際貿易委員会データ、国連コムトレード貿易統計、OECD指標、世界銀行マクロシリーズ、国際電気通信連合(ITU)接続性指標などの公開情報源を活用しました。
モデルを実用的なものにするため、企業の財務報告書、投資家向けプレゼンテーション、製品概要、報道資料も精査し、出荷の増加傾向、価格の方向性、スマートフォンやスマートデバイスにおけるマルチマイクアレイへの移行などのアプリケーションミックスの変化を把握しました。特許データベースおよび出荷レベルの輸出入データセットは、技術集約度と国境を越えたサプライの動きを検証するために選択的に使用しました。記載されている情報源はあくまで例示であり、調査中のデータポイントの収集・検証・明確化には他の多くの公開情報源も活用しています。
一次インタビューおよびサーベイ
一次調査は、コンポーネントサプライヤー、デバイスOEMチーム、チャネル参加者、および音声・センシングコンテンツを追跡する業界専門家へのインタビューと短期サーベイを通じて、規模算定ロジックの検証に活用されました。グローバルなサプライチェーンであることから、出荷の季節性、平均販売価格(ASP)の動向、およびアプリケーション別の採用タイミングを整合させるため、アジア太平洋地域(APAC)、欧州・中東・アフリカ(EMEA)、南北アメリカにわたってインプットを検証しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | 最高経営幹部(CXO):18% | アジア太平洋地域(APAC):48% |
| 中間層:46% | 部門・ユニットリーダー:32% | 欧州・中東・アフリカ(EMEA):32% |
| 中小規模プレイヤー:19% | マネージャー:50% | 南北アメリカ:20% |
市場規模算定と予測
規模算定は、デバイス需要プールを再構築し、アプリケーション別のアタッチレートと平均販売価格(ASP)を用いてMEMSマイクロフォンの価値に換算するトップダウンモデルで構築されました。需要プールを形成した後、デバイスあたりのマイクロフォン数と信号タイプおよびパッケージ選好別のブレンドASPを適用することで市場合計値を算出しています。
インプットは、スマートフォンおよびウェアラブルの出荷動向、真のワイヤレスイヤーバッドとアクセサリーの成長、デバイスあたりの平均マイクロフォン使用数(シングルとアレイ構成の比較)、アナログとデジタルインターフェースの分割、SNR範囲パッケージタイプ(トップポートとボトムポート)に連動したASPの段階など、測定可能で価値変化をよく説明するものを選択しました。アウトプットの現実性を保つため、サプライヤー収益のサンプリング、価格帯のチャネルチェック、高ボリュームアプリケーションにおける数量×ASPのクロスチェックなど、選択的なボトムアップ近似値と照合して合計値を検証しました。差異が残った場合は、ブレンド前提を調整しました。
予測にあたっては、デバイス出荷見通し、マイクロフォンコンテンツの成長、価格圧力対プレミアムミックスに関する専門家コンセンサスに基づく中央ケースを用いたシナリオ分析を採用しました。小規模アプリケーションでボトムアップシグナルが不足している場合は、関連するデバイス出荷指数などのプロキシ指標を使用してギャップを補い、年次カーブを確定する前に一次調査の電話で再確認しました。
データ検証と更新サイクル
検証は、デバイス出荷ベースライン、貿易動向の方向性、主要アプリケーションごとの単位あたり収益の推定範囲など、独立したシグルとモデルを照合することで実施しました。数値が高すぎるまたは低すぎると判断された場合は、修正を受け入れる前に、アタッチレート、デバイスあたりのマイクロフォン数、ASPの段階などのドライバーを最初に再検討しました。
前提条件を第二のアナリストが確認し、承認前に外れ値を議論・解決する多段階レビューを実施しています。レポートは年次で更新され、デバイス出荷の急激なリセット、音声機能に影響する主要な規制変更、急激な為替変動など、重要なイベントが発生した場合には中間更新が行われます。納品前には最新のレビューパスを完了し、クライアントがその時点で利用可能な最新の見解を受け取れるようにしています。
Mordor IntelligenceのMEMSマイクロフォン市場規模と他の公表推計値との比較
MEMSマイクロフォンの公表市場値は、トピック名が同じであっても大きく乖離して見えることがあります。これは、細則によって計上対象と予測経路の形成方法が変わるためです。差異は通常、技術の包含範囲、起点として選択された年、およびパフォーマンスミックスが変化し際の価格の繰り越し方法から生じます。
エレクトレットコンデンサーマイクロフォンおよびその他の非MEMS型マイクロフォンはMordor Intelligenceの対象範囲外であり、この除外により、すべてのマイクロフォン技術を一つのプールとして扱う調査と比較して合計値が狭まることが多くあります。また、一方の推計が積極的なデバイス成長ケースを使用したり、中価格帯デバイスや地域全体での採用が十分に広がっているかを確認せずにプレミアム機能に連動した急速なASP拡大を想定したりする場合にも乖離が生じます。通貨換算のタイミングと前提条件の更新頻度も、特に電子機器需要が急速に変化する際に乖離を拡大させる可能性があります。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 2.54 ビリオン 米ドル(2026年) | |
| グローバルコンサルタント会社A | 2.64 ビリオン 米ドル(2026年) | より広い成長弧を使用し、アプリケーション拡大を一様に高いものとして扱うことが多く、ウェアラブルやアクセサリーにおけるアタッチレートがチャネルチェックで観察されるよりも速く昇すると仮定した場合に、価値が上方に押し上げられる可能性があります。 |
| 業界出版社B | 2.08 ビリオン 米ドル(2024年) | 異なるベースイヤーと価格の文脈が価値を圧縮する可能性があり、この推計はマルチマイク設計へのデバイスミックスシフトを十分に反映せず、過去の出荷状況により大きく依存している可能性があります。 |
この比較は、年の選択とMEMSマイクロフォンとして計上される対象の定義が、乖離の大部分を説明していることを示しています。インプットをデバイス出荷数、デバイスあたりのマイクロフォンコンテンツ、および現実的なASP帯に結びつけることで、前提条件が更新された際に追跡可能で再現しやすい数値が得られます。


レポートで回答された主要な質問
MEMSマイクロフォン市場の現在の価値はいくらですか?
MEMSマイクロフォン市場規模は2026年に25億4,000万USDとなっています。
2031年までに市場はどのくらいの速さで成長すると予想されますか?
市場は2026年から2031年にかけて6.61%のCAGRで拡大し、3.38 ビリオン 米ドルに達すると予測されています。
どの用途セグメントが収益でリードしていますか?
補聴器が2025年時点で49.10%という最大のシェアを占めています。
最も速い地域成長はどこで予測されますか?
中東が2031年にかけて最高の6.65%CAGRを記録すると予想されています。
最も速い成長を見せている技術タイプはどれですか?
圧電式マイクロフォンが7.95%CAGRで最速の成長予測を示しています。
なぜデジタルMEMSマイクロフォンが注目を集めているのですか?
デジタル出力は信号調整を統合し、PCBの複雑さを低減し、マルチマイクアレイをサポートしており、67.55%のシェアと7.82%の成長軌道がその理由を説明しています。
最終更新日:



