
マイクロスフェア市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
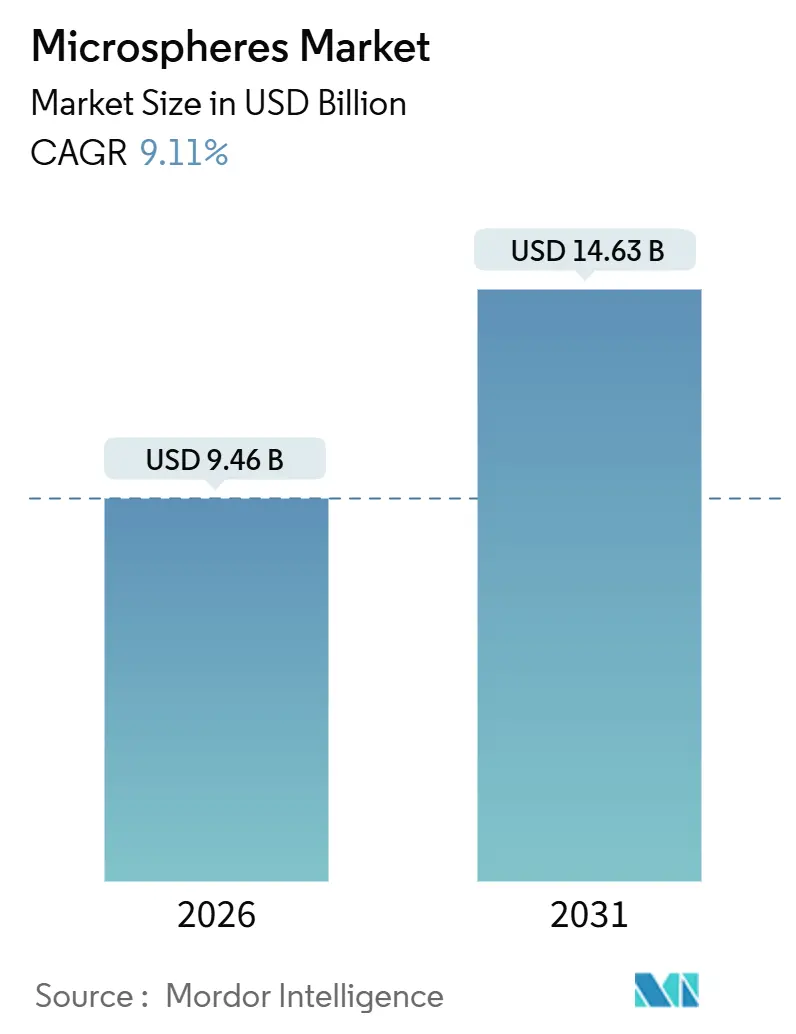
| 市場規模 (2026) | 9.46 十億米ドル |
| 市場規模 (2031) | 14.63 十億米ドル |
| 成長率 (2026 - 2031) | 9.11 % |
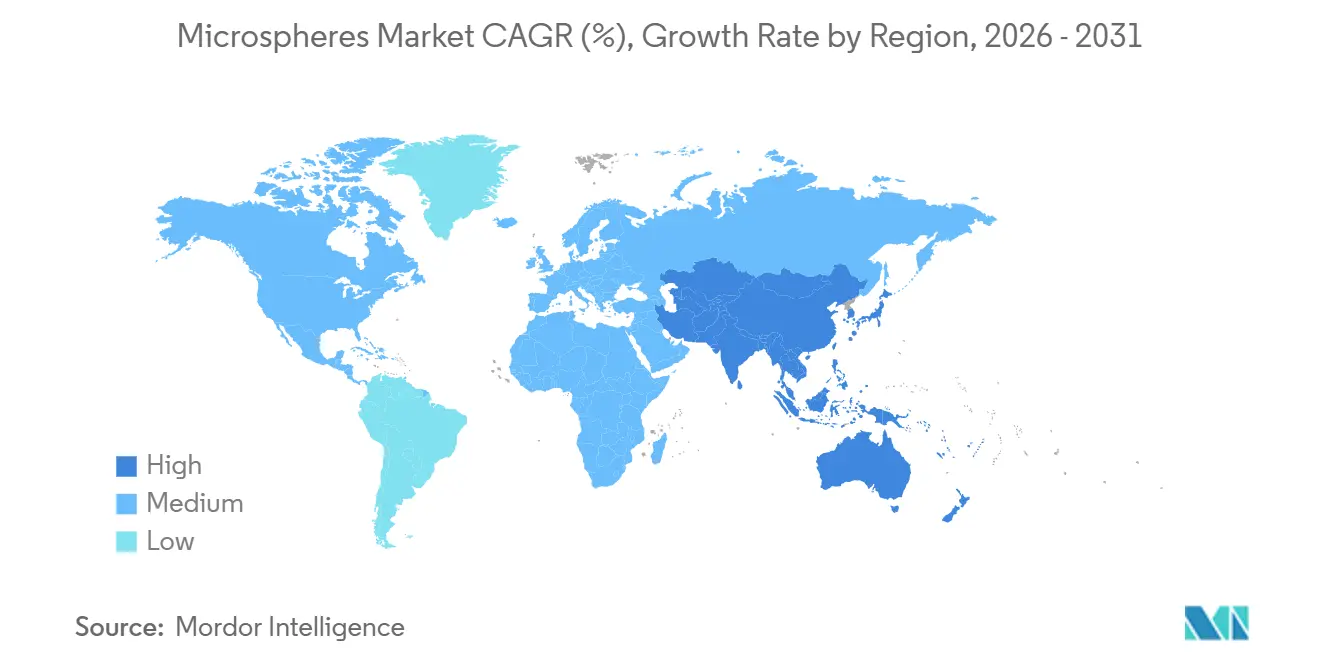
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
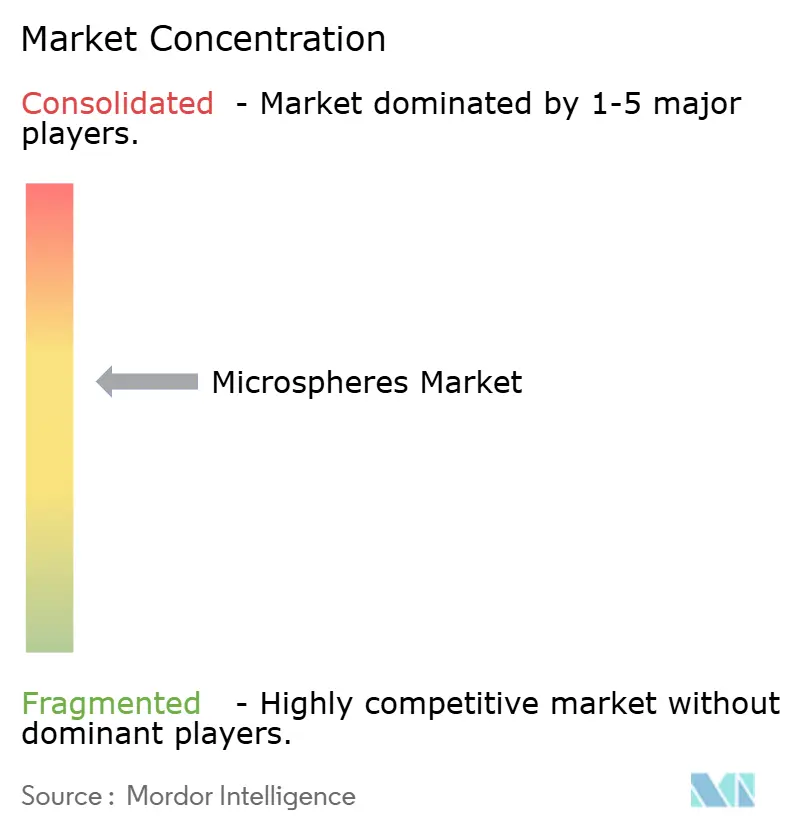
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマイクロスフェア市場分析
マイクロスフェア市場規模は2026年に96億米ドルと推定され、予測期間(2026年~2031年)中にCAGR 9.11%で成長し、2031年までに146億3,000万米ドルに達する見込みです。持続的な需要は、精密医療における放射線塞栓術、電気自動車・航空宇宙向け軽量構造複合材料、スマートシティ向け道路安全コーティングに起因しています。FDA承認済みのイットリウム90ガラスマイクロスフェアは、インターベンショナル腫瘍学における収益の可視性を高める一方、中空タイプはシンタクティックフォーム、掘削流体、熱可塑性コンパウンドにおけるシェア獲得を続けています。アジア太平洋地域では生産拠点のシフトが進んでおり、新たなガラスバブル生産能力が電気自動車用バッテリーエンクロージャーを対象とし、マイクロスフェア市場の長期的なコストカーブを強化しています。一方、欧州では段階的なマイクロプラスチック規制により、配合業者はポリマービーズを鉱物系または生物由来の代替品に切り替えることを余儀なくされており、原材料の選好がガラスおよび生分解性ポリマーへと傾いています。
主要レポートのポイント
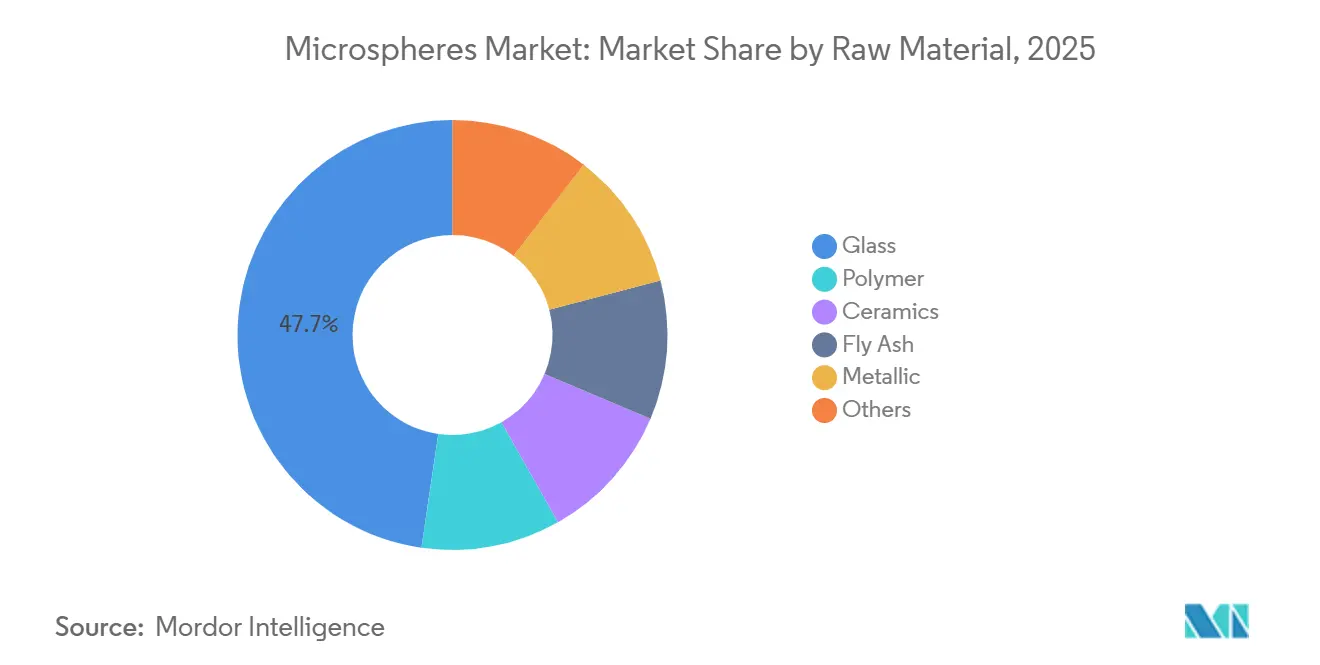
- 原材料別では、ガラスが2026年のマイクロスフェア市場シェアの47.71%を占め、2031年にかけてCAGR 10.83%で成長すると予測されています。
- タイプ別では、中空タイプが2026年のマイクロスフェア市場規模の67.59%を占め、2031年にかけてCAGR 10.39%で拡大する見込みです。
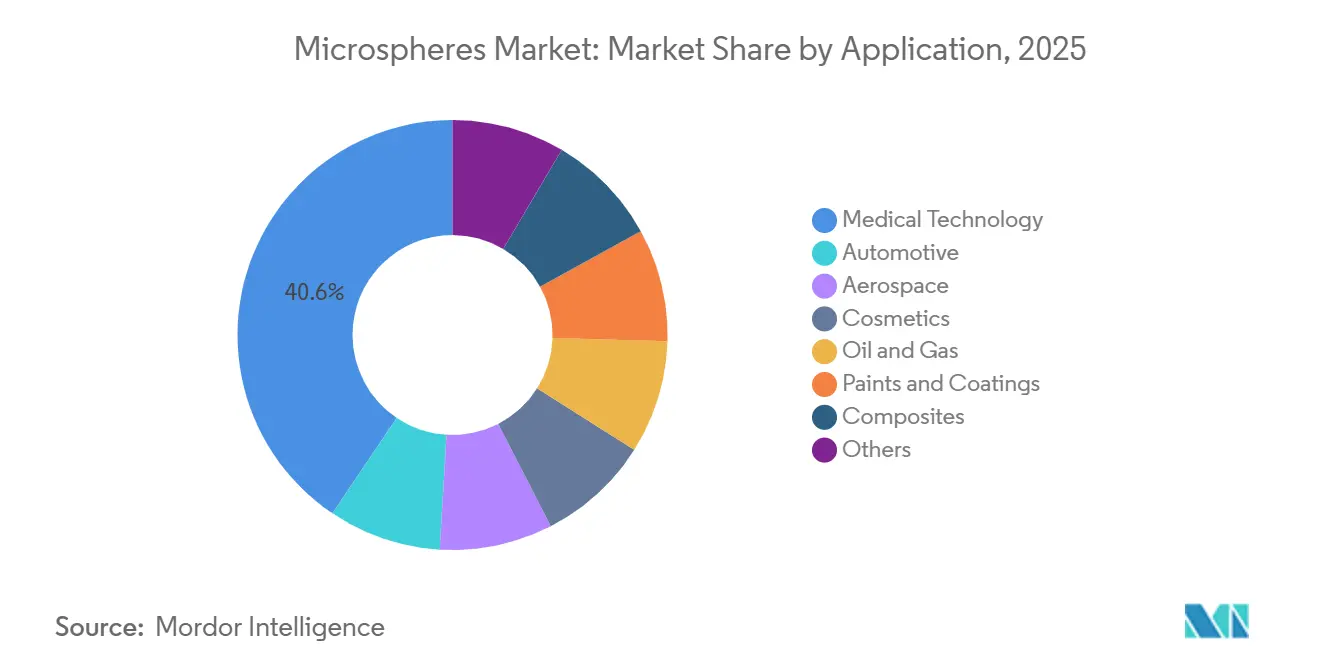
- 用途別では、医療技術が2026年の収益シェアの40.57%でトップとなり、2031年にかけてCAGR 10.74%で最も急成長するセグメントとなっています。
- 地域別では、北米が2026年のマイクロスフェア市場シェアの39.62%を占め、アジア太平洋地域は2031年にかけて最高のCAGR 11.89%を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界のマイクロスフェア市場のトレンドと洞察
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 先進的な医療画像診断および標的型薬物送達への応用拡大 | +2.8% | 北米、欧州、日本 | 中期(2~4年) |
| 電気自動車・航空宇宙複合材料における軽量化の推進 | +2.4% | 北米、欧州、中国に集中するグローバル | 長期(4年以上) |
| スマートシティプロジェクト向け反射・断熱道路標示塗料の急増 | +1.6% | アジア太平洋地域が中心、中東・アフリカへの波及 | 短期(2年以内) |
| 分散型3次元マイクロ流体製造によるカスタム球体需要の増加 | +1.2% | 北米、欧州、一部のアジア太平洋地域拠点 | 長期(4年以上) |
| 惑星外建設向け積層造形コンクリートへの採用 | +0.7% | 北米、欧州(宇宙機関クラスター) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
先進的な医療画像診断および標的型薬物送達への応用拡大
イットリウム90ガラスマイクロスフェアは、肝細胞癌治療における経動脈的放射線塞栓術のゴールドスタンダードとして台頭しています。これは、LEGACYトライアルおよびDOORwaY90試験で示された、Boston ScientificのTheraSphereおよびSirtexのSIR-Spheresにおける印象的な成果に続くものです[1]。2024年には、造影剤を担持するEye90などのポリマー球体が初の人体安全性評価を通過し、術中可視化の向上に貢献しました。一方、PLGAカプセル化カーボンナノ粒子はリンパ節タトゥーイングの前臨床検証を達成し、従来の色素に代わる非毒性の代替手段を提供しています。FDAの510(k)経路は商業化を促進しますが、粒子径と放射性核種に関する厳格な試験が求められます。この要件は、マイクロスフェア市場における精度の必要性を強調しています。さらに、病院が局所療法の採用を拡大するにつれ、ガラスマイクロスフェアサプライヤーの継続的な収益源が強化・拡大されています。
電気自動車・航空宇宙複合材料における軽量化の推進
電気自動車のバッテリーパックは、OEMが中空ガラスマイクロスフェアに注目するきっかけとなっています。これらのマイクロスフェアを熱可塑性ハウジングおよびアンダーボディシールドに組み込むことで、OEMは耐衝撃性を損なうことなく部品質量を大幅に削減しています。3MのK系列およびS系列バブルは、高い引張弾性率を持つ軽量完成部品の実現を先導しています。主要な航空宇宙メーカーは現在、レドームやフェアリングなどの用途にマイクロスフェア充填シンタクティックフォームを採用しています。ボーイング787やエアバスA350の先例に続き、これらの革新技術は次世代機体へと展開されています。低樹脂粘度、優れた誘電特性、ボイド低減という利点が中空タイプの魅力を高め、マイクロスフェア市場の継続的な成長を確保しています。
スマートシティプロジェクト向け反射・断熱道路標示塗料の急増
タイプIおよびタイプIVのガラスビーズは、熱可塑性道路塗料に埋め込まれることで高い再帰反射性を実現します。このパフォーマンスは、DoD UFGS-32 17 23.16およびAASHTO M 247が定める基準値に合致しています。インド、中国、およびASEAN各国は反射標示の使用を強化しています。この取り組みは、視認性の低い状況での道路死亡事故の大部分を占める夜間死亡事故を削減することを目的としています。さらに、中空セラミックマイクロスフェアは路面温度の低下に効果的であり、都市ヒートアイランドの緩和に貢献しています。その結果、これらの要因はスマートシティ予算配分の後押しを受け、マイクロスフェア市場における短期サイクル需要を強化しています。
分散型3次元マイクロ流体製造によるカスタム球体需要の増加
液滴技術を活用したマイクロ流体プラットフォームは、従来のバッチ乳化の限界を超える均一なマイクロスフェアを製造します。学術研究機関と医薬品受託開発製造機関(CDMO)はいずれも、数日以内に診断および細胞療法向けのカスタム粒子を提供できるようになり、設計の柔軟性が向上しています。NASAがレゴリス・ポリマー複合材料に技術成熟度レベル5を指定したことは、宇宙建設における重要性の高まりを示しています。並列化リアクターによるスループットの向上は、マイクロスフェア市場における特殊グレードの量が顕著に増加していることを示しています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アクリロニトリルおよびガラスグレードのソーダ灰価格の変動 | -1.4% | 欧州およびアジアで深刻なグローバル | 短期(2年以内) |
| 化粧品におけるマイクロプラスチック規制の強化 | -0.9% | 欧州、北米、一部のアジア太平洋市場 | 中期(2~4年) |
| 発泡剤供給における膨張性マイクロスフェアの生産能力のボトルネック | -0.6% | 北米および欧州に集中するグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
アクリロニトリルおよびガラスグレードのソーダ灰価格の変動
2025年6月、米国のアクリロニトリル価格は安定を維持した一方、中国ではより手頃な価格となりました。しかし、欧州ではプロピレン不足を背景に価格が急騰し、ポリマーマイクロスフェアメーカーのマージンが圧迫されました。一方、中国とトルコの両国におけるソーダ灰の規制強化により、ガラスマイクロスフェアメーカーのコスト変動が激化しています。スポット購入者は四半期内で大幅な価格変動に直面しており、シンタクティックフォームおよび浮力モジュールのプロジェクト経済性に複雑さが加わっています。
化粧品におけるマイクロプラスチック規制の強化
2027年10月までに、EU規則2023/2055はすすぎ落とし化粧品における合成ポリマーマイクロスフェアの排除を義務付け、続いて2029年10月にはリーブオン製品への同様の禁止が適用されます[2]。この規制により、ブランドオーナーは鉱物系または生分解性の代替品への転換を迫られています。一方、米国のマイクロビーズ禁止水域法はすでにすすぎ落とし製品への規制を課しています。2024年には、韓国と台湾も同様の規制を導入しました。さらに、化粧品グレードのマイクロスフェアの需要は減少傾向にあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原材料別:医療・複合材料用途に支えられたガラスの優位性
ガラスは2026年の収益の47.71%を占め、2031年までに10.83%のCAGRで他の原材料を上回る成長が予測されています。その二重の牽引力は、イットリウム90放射線塞栓術ビーズと、航空宇宙および深海掘削向けシンタクティックコンポジットに使用される中空ソーダライム球体から生まれています。ガラスはまた、道路標示の屈折率に関するAASHTO M 247の規制要件を満たし、安定した基本需要量を確保しています。ポリマーグレードは第2位にランクされており、Nouryonが2024年12月に発売したバイオ由来のExpancel BIOは、膨張比を損なうことなくサステナビリティ監査に対応しています。セラミック、フライアッシュ由来のセノスフィア、および金属球体はそれぞれニッチな需要に対応しており、高圧プロパント、低コスト軽量コンクリート、高密度部品の付加製造など、マイクロスフィア市場全体にわたって多様化した原材料ポートフォリオを確保しています。
規制遵守が選好を形成しています。ISO 13320レーザー回折法による粒子径の確認と、ISO 11357 DSCによる膨張温度のプロファイリングにより、サプライチェーン全体に品質規律が組み込まれています。したがって、マイクロスフィア産業は、材料の多様性と分析的厳密さを兼ね備えた生産者に報いる造となっています。新たなEUナノ材料規制(規則2024/858)はスチレン-アクリレートナノコポリマーを制限し、より大きなサイズのポリマーまたはガラス製品への需要を誘導しています。ガラスメーカーはシリカの垂直統合によって恩恵を受け、ソーダ灰の価格変動から保護されています。一方、ポリマーメーカーはアクリロニトリルの価格変動をヘッジするか、バイオルートを採用する必要があります。その結果、マイクロスフィア市場におけるガラスのシェアは、特に腫瘍学、航空宇宙コンポジット、スマートシティインフラにおいて、今後10年間で上昇する可能性が高いと考えられます。


タイプ別:密度優位性による中空マイクロスフェアの量的優位
中空グレードは2026年の総量の67.59%を占め、密度感応型のEV、航空宇宙、石油・ガス用途に牽引され、2031年までに10.39%のCAGRで成長すると予測されています。中空球体は部品の質量を低減し、燃費効率と掘削効率を向上させます。固体球体は高表面積アプリケーションにおいて重要な役割を果たします。これには、LuminexのxMAP多重アッセイ、研磨ブラスト、クロマトグラフィー媒体が含まれ、安定した多様な需要を確保しています。
中空サブセットであるポリウレタンマイクロスフェアを含む膨張性マイクロスフェアは、水性膨張プロセスを促進し、カリフォルニア州のVOC規制に適合しています。二重化学特性とコアシェル構造を持つヤヌス粒子は従来の境界に挑戦し、より流動的な機能的セグメテーションへの移行を示唆しています。こうしたイノベーションにより、中空グレードは2031年までのマイクロスフェア市場における主要な成長ドライバーとなる見込みです。
用途別:放射線塞栓術と診断をリードする医療技術
医療技術用途は2026年の収益の40.57%を占め、DOORwaY90試験データが放射線塞栓術を移植待機プロトコルへと拡大するにつれ、2031年にかけてCAGR 10.74%で上昇する見込みです。多重免疫アッセイでは、診断用球体が治療成果を向上させています。現在第2位のユーザーである自動車セクターは、マイクロスフェア配合シーラント、吸音フォーム、軽量トリムを車両に統合しています。航空宇宙では、複合材料がレーダー透過性と誘電制御にこれらの球体を活用し、塗料・コーティングは自治体の道路標示予算による安定した資金調達の恩恵を受けています。
石油・ガスセクターでは、深海セメンチングおよび高圧水圧破砕の採用が拡大しています。従来の強みを持つ化粧品は規制上の課題に直面しており、サプライヤーはセルロースおよび生物由来ビーズへのシフトにより市場プレゼンスを維持しています。この多様な用途の状況は、マイクロスフェア市場の安定した成長軌道を支えています。
地域分析
北米は2026年の収益の39.62%を生み出しました。ミネソタ州とマサチューセッツ州は医療機器クラスターが集中しており、放射線塞栓術ビーズの市場を強化しています。一方、シアトルとウィチタの複合材料ハブは、次世代機体向けガラスバブルの需要を牽引しています。Nouryonはグリーンベイで拡張を行い、ミシガン州とオンタリオ州の市場向け電気自動車シーラントのローカルサプライラインを確立しました。DoD(米国国防総省)による道路標示仕様の更新により、州の運輸局によるガラスビーズの安定した調達が確保されています。さらに、カナダのオイルサンド坑井セメンチングおよびメキシコの自動車内装が、マイクロスフェア市場における北米の優位な地位をさらに強固にしています。
アジア太平洋地域は2031年にかけてCAGR 11.89%を記録すると予測されています。中国の電気自動車生産台数の増加は、バッテリーハウジング向けガラスバブルの需要を押し上げています。上海を拠点とするCreraxは、ガラス、ポリマー、セラミック、金属の各種球体を提供しており、市場の需要多様性を反映しています。日本のKurehaは東京とヒューストンの両方に研究開発拠点を運営し、グローバルな複合材料顧客の新グレード認定を支援しています。インドの国道における反射道路標示の推進は、ガラスビーズの輸入を増加させています。韓国では、半導体クリーンルームのフィルター検証に中実ポリマー球体が活用されています。さらに、ASEANが自動車部品のハブとして台頭していることが、マイクロスフェア市場のさらなる成長の可能性を加えています。
欧州は、化粧品におけるポリマーマイクロビーズを禁止する規則2023/2055と、ペレット損失に関する管理を施行する規則2025/2365という課題に直面しています。ドイツの自動車OEMは電気自動車バッテリーエンクロージャーに膨張性球体を組み込んでいますが、REACH遵守に伴うコストが設備投資上の課題を生じさせています。フランスの航空宇宙リーダーはマイクロスフェア充填プリプレグを採用しており、英国の洋上風力産業はシンタクティックフォーム浮力モジュールを活用しています。スンツバルにあるNouryonの施設は、欧州の生物由来グレードへの需要を満たす上で重要な役割を果たしています。南米と中東・アフリカは世界市場において合計でより小さなシェアを占めていますが、ブラジルのプレソルト掘削活動とサウジアラビアの道路安全イニシアチブが散発的な需要急増を生み出しており、地理的に多様なマイクロスフェア市場を確保しています。

バリューチェーン分析
マイクロスフィアのバリューチェーンは、原料およびユーティリティから始まる。具体的には、ガラス用のシリカとソーダ灰、ポリマーおよび発泡グレード用のアクリロニトリル系モノマーなどの石油化学モノマーと発泡剤、特殊球体用のセラミックおよびフライアッシュ原料である。これに続いて、マイクロスフィアの化学組成に応じて、エネルギー集約的な溶融または重合、および被覆の工程が行われる。
その後、生産者は分級および表面処理の工程に移行し、粒度分布の厳密な管理、圧壊強度、屈折率、機能性コーティングに注力する。ISO主導の分析管理、たとえば本レポートで言及されているISO 13320による粒度測定やDSCによる熱プロファイリングは、医療技術、航空宇宙複合材、道路標示用途におけるゲーティング要件となっている。川下では、供給は通常、OEMまたはTierへの直接購入(医療機器メーカーおよび複合材配合業者)、コーティング・プラスチック・建設用添加剤向けの特殊化学品流通、規制対象ヘルスケア製品向けの機器指向流通に分かれる。主要なボトルネックとリスク要因は、本レポートの制約要因で言及されている発泡マイクロスフィアの発泡剤の入手可能性、および制限に関連したソーダ灰のコストと供給の変動に集中している。また、認定サイクルも重要であり、最終ユーザーはEV用熱可塑性樹脂、シンタクチックフォーム、AASHTO M 247に準拠した道路標示用ビーズの新規グレードを検証する。さらに、トレーサビリティと認証済みコンテンツ(たとえばNouryon Expancel BIOのようなISCC PLUS認証済みバイオ由来製品)が購買判断を形作りつつあり、配合業者は欧州で規制対象のポリマービーズを置き換え、ガラス、鉱物、生分解性代替品へと素材選択を再最適化している。
競合状況
マイクロスフェア市場は中程度に集約されています。ガラス球体のリーダー企業は、シリカ原料の垂直統合と独自の溶融プロセスを活用し、20,000 psiを超える圧壊強度を実現しています。ポリマー専門企業は発泡剤の化学特性を調整しており、Expancelグレードは80~200℃の膨張ウィンドウをカバーし、60倍の体積比を達成しています。医療機器の既存企業であるBoston ScientificとSirtexは、FDA承認と臨床データの参入障壁に守られ、放射線塞栓術ニッチにおいてプレミアム価格を維持しています。CosphericやCreraxなどのニッチな新興企業は、航空宇宙向け超低密度センオスフェアや溶射コーティング向け金属球体など、スケールよりも機動性を活かしてホワイトスペースを占有しています。ISO 13485およびISO/IEC 17025認証は、最終用途規制が厳格な分野でサプライヤーの差別化要因として重要性を増しています。
マイクロスフェア業界のリーダー企業
-
Nouryon
-
3M
-
Potters Industries LLC
-
Chase Corporation
-
Trelleborg AB
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
用途特化型グレードは、マイクロスフィアが汎用軽量充填材から工学的な性能実現材へと移行するための空白領域を生み出している。塗料・コーティング分野では、室内装飾塗料向けのNouryon Expancel XS200のような新製品開発が、表面仕上げを維持しつつ低密度化を目指しており、建築内装やリノベーション向けコーティングポートフォリオでのさらなる活用を後押ししている。包装・板紙分野では、Nouryonが2026年に新しいExpancelグレードを投入し、かさ増しと繊維使用量の削減を実現した。これにより、マイクロスフィアはプラスチックやエラストマーだけでなく、繊維基材における材料効率レバーとしての地位を確立している。
規制および調達の変化は、マイクロプラスチック規制と監査要件を満たす代替品へと需要を引き続き振り向けている。EUのマイクロプラスチック規制の段階的施行スケジュール(規則2023/2055)は、化粧品配合業者を合成ポリマービーズから遠ざけつつあり、Expancel BIOのようなバイオ由来・生分解性ルートや、主要特殊品ディストリビューターが取り扱う生分解性マイクロスフィア素材プラットフォームが、コンプライアンスに適合した選択肢を広げている。商業面では、流通・チャネル拡大も採用を後押ししており、Brenntag Specialtiesが3Mのガラスバブルをコーティング、プラスチック、建設分野に流通させる契約を締結したことは、軽量化や断熱用途に使用される中空ガラスマイクロスフィアの地理的な到達範囲拡大と配合サイクルの短縮を支えている。
最近の業界動向
- 2026年4月:Nouryonは板紙製造向けに新しいExpancelマイクロスフィアグレード(Expancel 081)を投入し、かさ増しと繊維使用量削減を実現した。これは、従来のプラスチックやエラストマーの枠を超えて、マイクロスフィアを材料効率化ツールとして位置づけるものである。この製品投入により、対象となる包装・紙用途の範囲が拡大し、製品価値が測定可能な基材性能と資源削減目標に結びつけられる。
- 2025年12月:Macquarie Asset Managementが主導するコンソーシアムが、TJCからPotters Industries LLCの過半数株式を取得することで合意し、完了は2026年上半期を目標としている。この取引は、ガラスビーズおよびマイクロスフィア供給に関する統合の継続を示すものであり、Pottersの製造・物流ネットワーク全体における資本配分、生産能力の配置、サービス水準への波及効果が想定される。
- 2024年4月:Nouryonは白色靴底向けにExpancel WBマイクロスフィアを発売し、発泡マイクロスフィアを履物コンパウンドにおける軽量化と美観向上の実現材として位置づけた。これにより、密度低減と外観の両方が求められる消費者向け用途への浸透が拡大し、コンパウンド事業者やブランドサプライチェーンによる下流採用を後押ししている。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
マイクロスフィア市場は、中空および固体形態を含む、工業用および医療用途において特定のパフォーマンスを発揮するために使用される、設計された微小球状粒子(一般的に1〜1,000マイクロン)の販売から生じる収益として定義されます。
調査範囲の除外事項:上流の原料コモディティおよびマイクロスフィアとして商業的に販売されていない自社内製生産は除外しています。
セグメンテーション概要
- 原材料別
- ガラス
- ポリマー
- セラミックス
- フライアッシュ
- 金属
- その他
- タイプ別
- 中空
- 中実
- 用途別
- 自動車
- 航空宇宙
- 化粧品
- 石油・ガス
- 塗料・コーティング
- 医療技術
- 複合材料
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、業界関係者へのヒアリングを行う前に、バリューチェーンをマッピングし、観察可能なシグナルに基づいて前提条件を整理するために使用されます。まず、粒子径範囲、一般的な材料、および典型的なエンドユーズの需要に関する定義を整合させ、次に需要が集中すると見込まれる地域の初期的な見通しを構築します。
インプットとして、関連する化学品および材料カテゴリーの貿易・税関統計、政府の工業生産・製造業指数、ならびにEPAやECHAなどの機関による環境・化学品規制などの公的・公式情報源を活用しています。また、試験方法や材料性能ガイダンスを概説する標準化機関の刊行物も使用しています。並行して、特許データベースを調査して活動が増加している分野を把握し、企業の年次報告書、投資家向けプレゼンテーション、信頼性の高い報道機関の記事、および業界団体の刊行物を用いて採用シグナルを相互確認しています。
入手可能な場合は、企業財務および出荷レベルの貿易フローに特化した有料サブスクリプションを活用し、特に国境を越えたサプライパターンについて、規模と方向性の妥当性を確認しています。これらの例は網羅的なものではなく、データ収集、検証、および調査の明確化のために他の多くの情報源も使用されています。
一次インタビューおよびサーベイ
一次調査は、初期モデルを検証し、より弱い前提条件を実務担当者が一貫して示す範囲に置き換えるために用されます。塗料・コーティング、自動車、航空宇宙、化粧品、石油・ガス、コンポジット、医療技術などの主要用途分野にわたるメーカー、販売業者、および川下ユーザーにインタビューを実施し、地域ごとの価格設定および採用行動を反映するために地域間の差異を調整しています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:27% | CXO:16% | アジア太平洋:47% |
| 中位層:57% | 部門・ユニットリーダー:34% | 欧州・中東・アフリカ:33% |
| 中小規模プレイヤー:16% | マネージャー:50% | 南北アメリカ:20% |
市場規模算定と予測
規模算定は、エンドユーズ活動および材料消費シグナルから需要プールを再構築するトップダウンの構築から始まり、採用率および典型的な配合レベルを用いて主要用途および地域に分配されます。マイクロスフィアのモデルは、塗料・コーティングの生産量、自動車および航空宇宙部品における軽量化の強度、建設およびコンポジット活動、関連する場合の医療処置件数、ならびに関連する特殊材料の観察された出入フローなどのインプットを中心に構築されています。
最初の合計値を算出した後、材料タイプ別のサンプリングされた1キログラム当たりの価格帯、インタビューで議論されたチャネルマークアップ、および開示内容が明確な読み取りを可能にする場合のサプライヤー収益の内訳を含む、選択的なボトムアップ検証によってこれらを裏付けています。ボトムアップの可視性が不完全な場合は、保守的な普及率範囲を使用してギャップを処理し、特にセグメントが異常に高い推定量を生み出す場合には、フォローアップの電話を通じて再検証しています。
予測については、主に多変量回帰チェックに支援されたシナリオ分析に依拠しています。これは、需要が工業生産、建設サイクル、および材料代替に影響を与える規制変化の組み合わせとともに動く傾向があるためです。価格の推移、中空と固体の間のミックスシフト、および地域別成長率は、一次回答者からのコンセンサス範囲を用いて精緻化され、最終予測はモデルの更新時に繰り返し適用可能な年次ドライバーを用いて生成されます。
データ検証と更新サイクル
検証は、単一のデータストリームにノイズがある場合でも結果の整合性が保たれるよう、最終的な市場合計値を独立したシグナルと照合することによって行われます。チェックには、貿易フローの方向性との差異レビュー、エンドユーズ当たりの推定消費量、および価格とミックスの前提条件が地域全体で現実的な単位当たり収益を生み出すかどうかの確認が含まれます。
承認前に、異常値は多段階の内部プロセスでフラグが立てられてレビューされ、モデルが合理的な範囲を超えて変動した場合にはチームが選定されたインタビュー対象者に再連絡します。レポートは年次で更新され、例えばポリマー使用に影響を与える重大な規制変更やエンドマーケット需要の急激な変化など、重要なイベントが発生した場合には中間更新が行われます。納品直前に最終確認が完了し、クライアントはその時点で入手可能な最新の見解を受け取ります。
Mordor Intelligenceのマイクロスフィア市場規模と他の公表推計値との比較
マイクロスフィアの公表市場値は、テーマが同じようにえても一致しないことが多く、これは各出版社が何を計上するか、またどのように将来予測を行うかについて異なる選択をしているためです。その差異は通常、調査範囲、材料間での価格の扱い方、および規制やエンドマーケットの変化に対して前提条件がどれだけ迅速に更新されるかから生じます。
この市場において、最大の差異要因となる傾向があるのは、隣接するマイクロ粒子製品がマイクロスフィアと一括りにされているかどうか、中空製品と固体製品の価格設定とブレンドの方法、および医療技術需要が処置件数に連動した指標からモデル化されているか、より広範な特殊材料プールの一定シェアとして想定されているかどうかです。一部の推計では、より積極的または保守的なベースケースを使用したり、地域全体に単一の通貨換算タイミングを適用したりしており、これは価格変動の大きい年には市場価値を大きく変動させる可能性があります。この表はこれらの差異を反映しており、Mordor Intelligenceが採用している、材料・タイプ・用途別の商業用マイクロスフィアに調査範囲を限定し、2026の起点を9.46 ビリオン 米ドルとする選択も含まれています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 9.46 ビリオン 米ドル(2026年) | |
| 業界出版社A | 8.98 ビリオン 米ドル(2025年) | 異なる基準年と医療寄りのセグメンテーション視点を使用しており、これによりミックスの前提条件が変化し、エンドユーズ活動指標を使用した場合により明確に現れる工業需要の変動が平滑化される可能性があります。 |
| 業界出版社B | 7.60 ビリオン 米ドル(2025年) | 2025年を基準年とし、より低い成長経路を適用して過去のトレンド延長に依拠しており、規制主導の代替や工業用途における軽量化採用によるステップ変化を過小評価する可能性があります。 |
総合すると、この比較は、年度の選択、含まれる製品の範囲、および価格ミックスの処理方法が差異の大部分を説明していることを示しています。エンドユーズ活動、材料ミックス、およびインタビューで検証された価格帯に対してステップを追跡可能な状態に保つことで、結果として得られる推計値はバランスが取れており、デルが更新される際に再現しやすいものとなっています。


レポートで回答される主要な質問
マイクロスフェア市場の現在の価値はいくらですか?
マイクロスフェア市場規模は2026年に96億米ドルに達し、2031年までに146億3,000万米ドルに上昇すると予測されており、CAGRは9.11%を記録しています。
最も高い収益を生み出しているセグメントはどれですか?
医療技術用途がトップであり、2026年の収益の40.57%を占め、CAGR 10.74%で成長すると予測されています。
中空マイクロスフェアの需要が高い理由は何ですか?
その低い真密度により、電気自動車、航空宇宙、掘削分野のOEMは強度を犠牲にすることなく部品重量を削減できます。
EU規制はポリマーマイクロスフェアにどのような影響を与えますか?
規則2023/2055は2029年までに化粧品におけるマイクロビーズを禁止し、メーカーに鉱物系または生分解性の代替品へのシフトを迫っています。
最も高い成長が見込まれる地域はどこですか?
アジア太平洋地域は、中国の電気自動車生産と日本の特殊ポリマー輸出に牽引され、2031年にかけてCAGR 11.89%で拡大すると予測されています。


 お客様のデータは安全であり、販売や共有は一切行われません。
