
海上監視市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
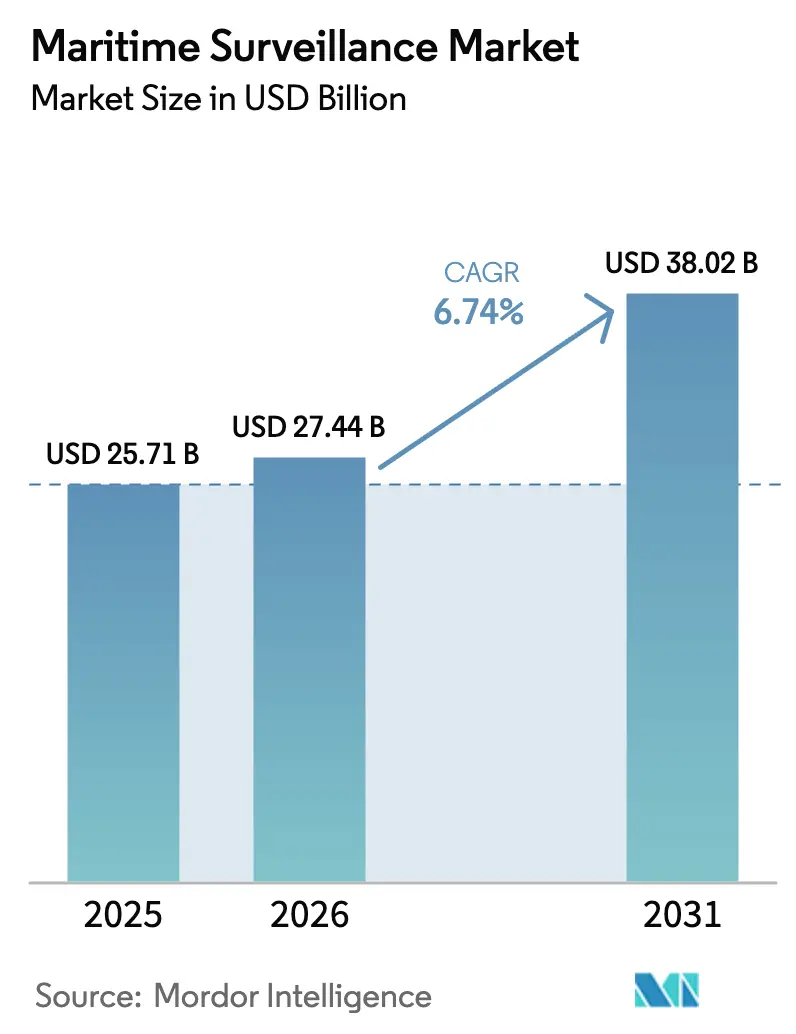
| 市場規模 (2026) | 27.44 十億米ドル |
| 市場規模 (2031) | 38.02 十億米ドル |
| Growth Rate (2026 - 2031) | 6.74 % |
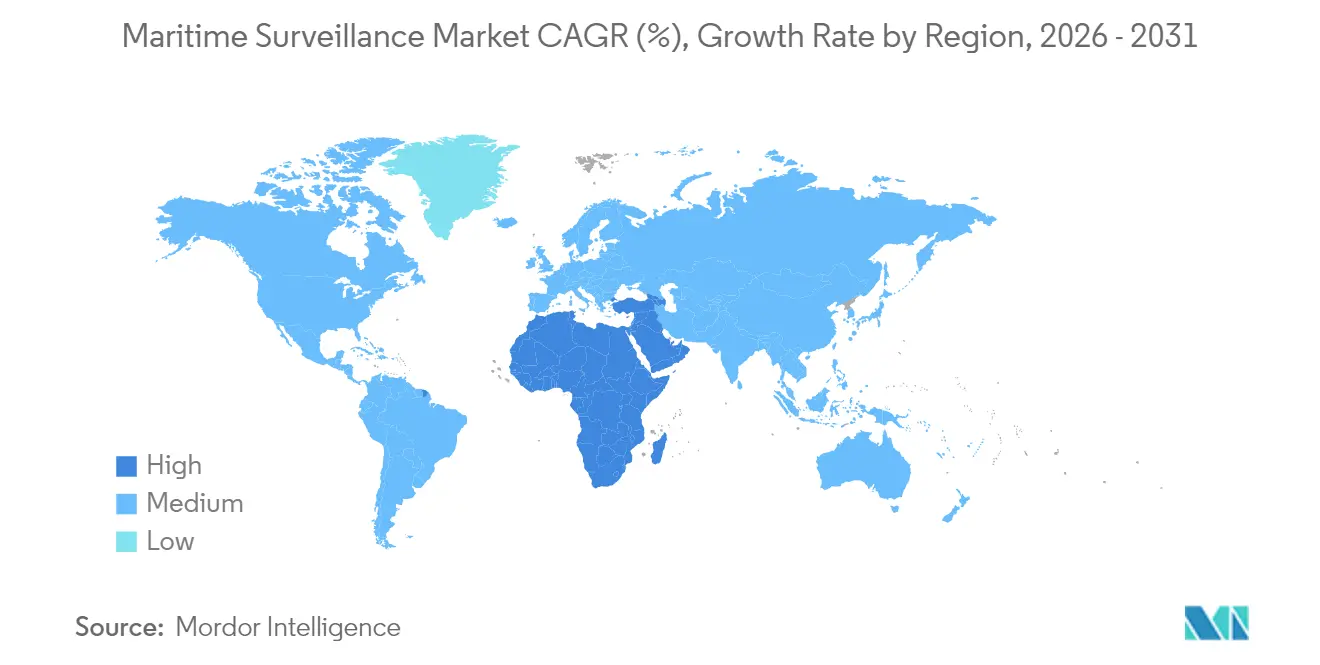
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | 北米 |
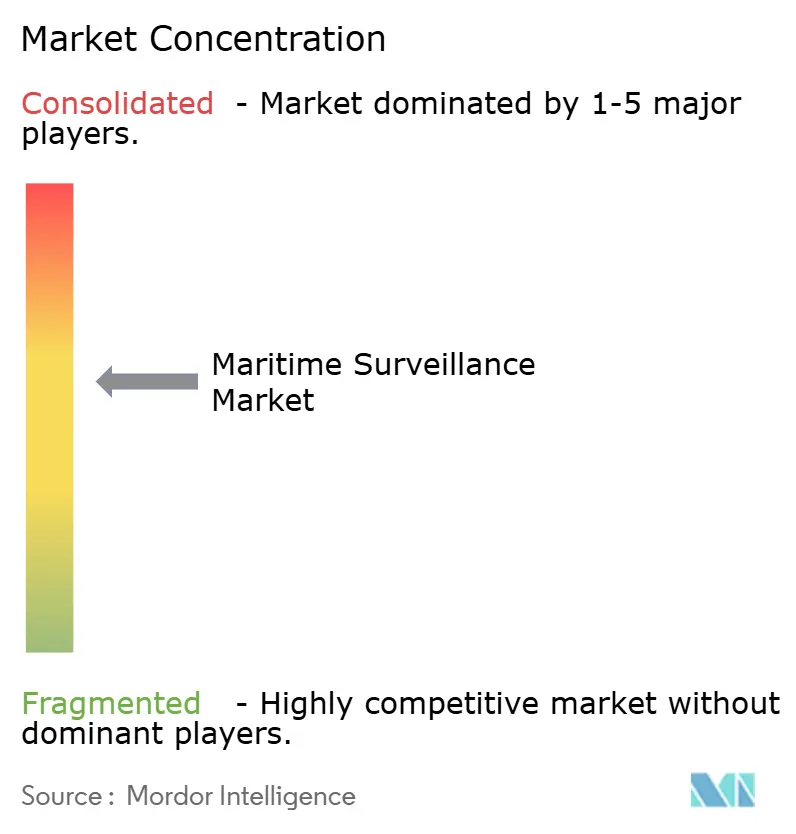
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる海上監視市場分析
2026年の海上監視市場規模は270億4,400万米ドルと推定され、2025年の255億1,000万米ドルから成長し、2031年には380億2,000万米ドルに達する見通しであり、2026年〜2031年にかけて年平均成長率(CAGR)6.74%で拡大する。排他的経済水域(EEZ)におけるグレーゾーン強圧の高まり、海軍近代化の加速、および自律型ISRスウォームの導入がこの勢いを支えている。各国政府は探知から交戦までの時間を短縮するセンサー融合アーキテクチャを優先し、輸出管理上のボトルネックが先進センサーの同盟国共同開発を促進している。需要は、キル・ウェブ速度でマルチドメインデータストリームを統制するソフトウェア定義の指揮統制(C2)レイヤーへと向かっており、AI活用型アナリティクスの調達を刺激している。同時に、ライフサイクルコストへの圧力が、船体を再利用しつつ新型レーダーやクラウド接続プロセッサを組み込むモジュール式アップグレードを促進し、主要企業および第2層ソフトウェアベンダーに改修需要をもたらしている。
主要レポートの要点
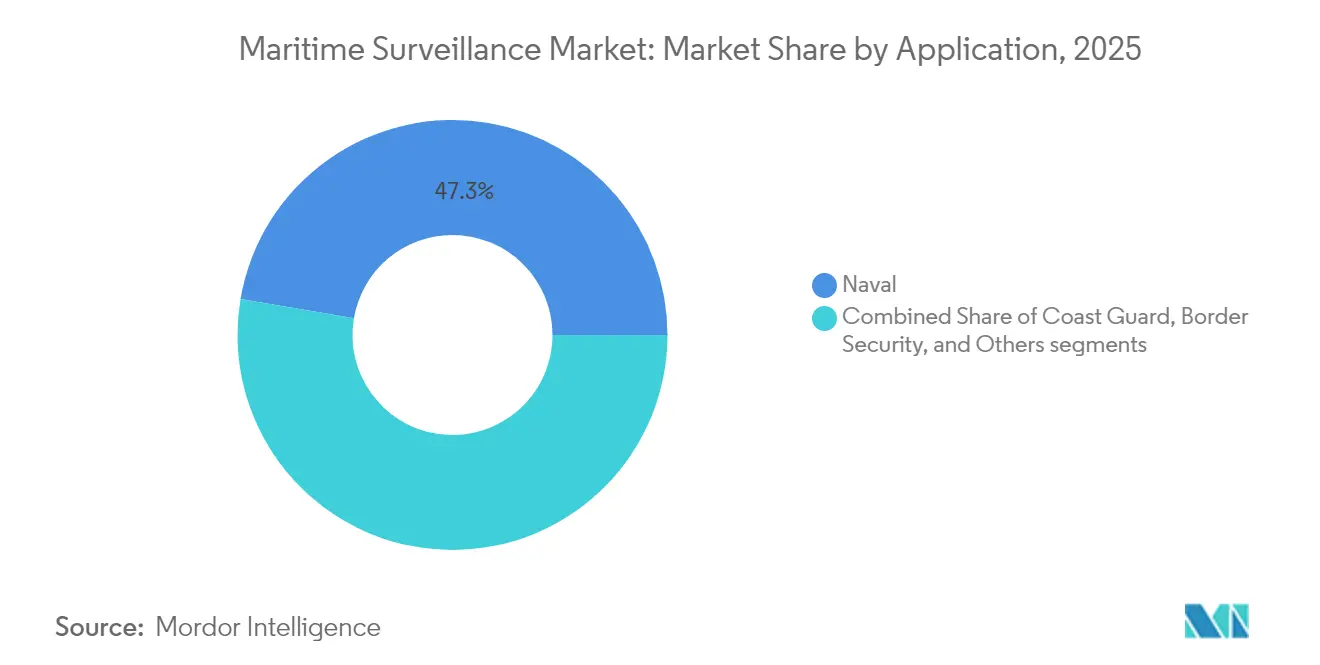
- 用途別では、海軍作戦が2025年に収益シェア47.32%でトップを占め、国境警備は2031年にかけてCAGR 8.05%で拡大する見込みである。
- プラットフォーム別では、沿岸・固定施設が2025年の海上監視市場シェアの38.40%を占め、航空搭載システムは2031年にかけてCAGR 8.28%で拡大している。
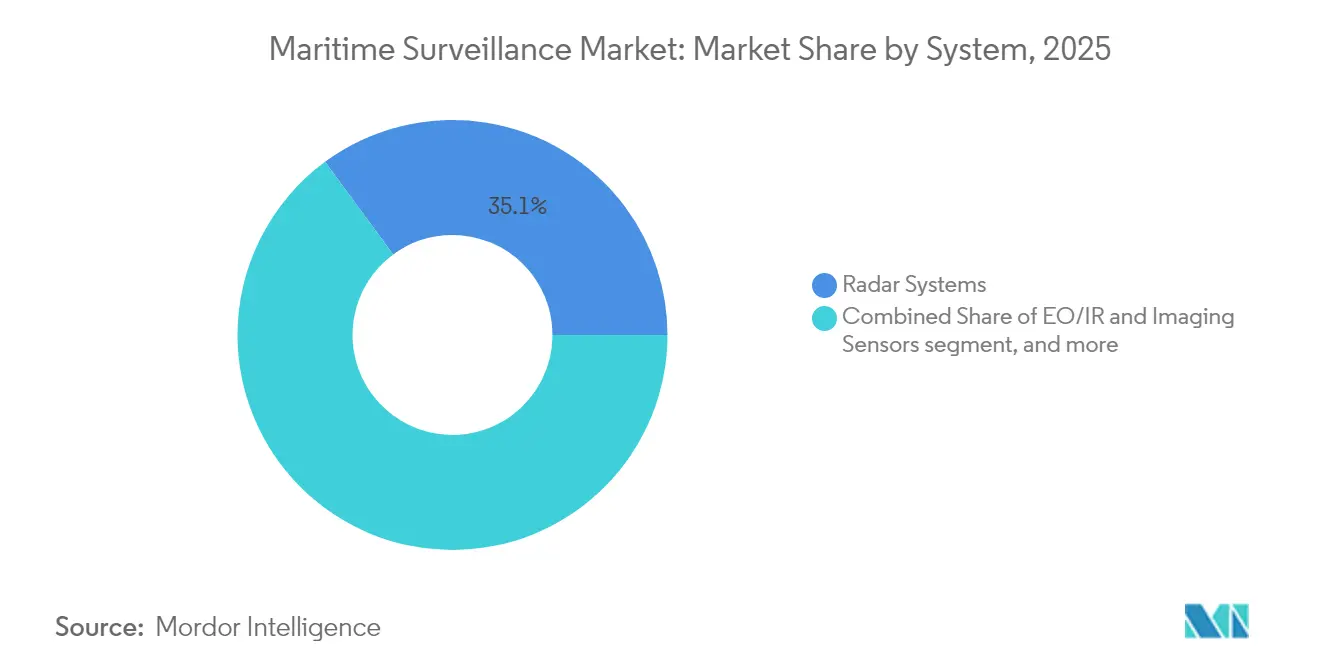
- システム別では、レーダーが2025年の海上監視市場において35.10%のシェアを占め、統合C2・アナリティクスソフトウェアは2031年にかけてCAGR 8.76%で進展している。
- コンポーネント別では、ハードウェアが2025年の海上監視市場において64.60%のシェアを保持し、ソフトウェアはCAGR 9.12%で最速の成長を記録した。
- 地域別では、北米が2025年の海上監視市場において35.10%のシェアを占め、中東・アフリカは2026年〜2031年にかけてCAGR 8.94%を記録した。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | CAGRへの影響(%目安) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| グレーゾーン海上強圧と係争排他的経済水域 | +1.2% | アジア太平洋中核、中東・アフリカへの波及 | 中期(2〜4年) |
| インド太平洋海軍近代化競争 | +1.5% | アジア太平洋、北米、欧州 | 長期(4年以上) |
| 自律型ISRストライク・スウォームの急速な展開 | +0.8% | 全世界、北米および欧州が先導 | 短期(2年以内) |
| キル・ウェブ速度のためのAI活用センサー融合 | +1.1% | 全世界、先進軍事市場 | 中期(2〜4年) |
| 極超音速時代の早期警戒レーダーアップグレード | +0.9% | 北米、欧州、アジア太平洋 | 長期(4年以上) |
| 統合全ドメイン作戦のための宇宙から海上へのISRレイヤー | +1.3% | 全世界、宇宙能力保有国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
グレーゾーン海上強圧と係争排他的経済水域
国家は紛争閾値以下の非運動論的戦術を活用して権益を主張しており、南シナ海における船舶民兵の機動に顕著に見られる。[1]出典:戦略国際問題研究所、「危険な海域:南シナ海の漁業」、csis.org 漁船と秘密民兵船舶を識別する継続的な監視は、したがって不可欠である。拡大防衛協力協定(EDCA)は、無人アセットに対してクロスキューイングを行う持続的な水上・航空センサーグリッドの取得においてフィリピンを支援している。[2]出典:フィリピン国防省、「EDCA実施による海上安全保障の強化」、dnd.gov.ph この環境は、高解像度沿岸レーダー、AISスプーフィング検知、および異常な滞留を検知するパターン・オブ・ライフ分析への受注を押し上げている。
インド太平洋海軍近代化競争
地域の防衛予算は年率7.2%増加し、強靭な監視基盤に依存する空母群、駆逐艦、長射程ミサイルへの資金が確保されている。日本は対攻撃任務向けに多機能レーダーマストを統合しており、オーストラリアのAUKUS潜水艦計画は宇宙ベースのリレーにネットワーク接続された音響アレイを規定している。[3]出典:オーストラリア国防省、「AUKUS潜水艦プログラム進捗アップデート」、defence.gov.au 相互運用性の要件がオープンアーキテクチャのミッションシステムを促し、モジュール式・主権対応型スイートへの海上監視市場需要を牽引している。
自律型ISRストライク・スウォームの急速な展開
米国のゴースト・フリート・オーバーロード試験により、複数の作戦域にわたって自律組織化する無人水上艦艇(USV)の有効性が実証された。スウォーム・ロジックがセンサー配置を最適化し、同等の人員を必要とせず監視フットプリントを拡大する。商業海洋事業者も自律型水中無人機(AUV)によるパイプライン検査でこれを反映しており、海上監視市場を拡大させる軍民融合を示している。数十の低消費電力フィードを取り込むエッジ・クラウド融合エンジンは、現在、人間のアナリストを凌駕しており、ソフトウェアの価値を高めている。
キル・ウェブ速度のためのAI活用センサー融合
極超音速の脅威が意思決定ループを数秒に圧縮し、機械速度でマルチバンド入力をトリアージする機械学習分類器の採用を促している。NATOの海上無人システム・イニシアティブは、同盟国がリアルタイムトラックを共有できるよう連合データモデルを推進している。説明可能AIを組み込むベンダーは優位に立ち、顧客は速度を損なうことなく人間がループ内にある保証を主張している。
制約要因影響分析*
| 制約要因 | CAGRへの影響(%目安) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 先進センサーにおける輸出管理のボトルネック | -0.7% | 全世界、非同盟国 | 短期(2年以内) |
| マルチドメインC2相互運用性のギャップ | -0.6% | 全世界、連合作戦 | 中期(2〜4年) |
| AESAおよびDEW対応レーダーの高いライフサイクルコスト | -0.8% | 全世界、予算制約国 | 長期(4年以上) |
| ネットワーク艦隊におけるサイバー攻撃対象領域の拡大 | -0.5% | 全世界、先進海軍 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
先進センサーにおける輸出管理のボトルネック
先進センサーにおける輸出管理のボトルネックは、引き続き調達経路を分断している。米国の国際武器取引規制(ITAR)および欧州連合(EU)の二重用途規制リストの下、窒化ガリウム(GaN)パワーアンプ、超低雑音受信機、デジタル無線周波数メモリチップは戦略的資産として扱われている。これらのコンポーネントのライセンス取得には12〜18か月を要する場合があり、多国間統合プログラムを複雑化する厳格な再輸出条項が含まれることが多い。その結果、同盟国の海軍は次世代AESAアレイおよび電子戦耐性プロセッサを優先的に確保する一方、非同盟の購入者はより能力の低いレガシー設計へと誘導される。このギャップを緩和するため、アジア太平洋および中東の複数の造船所が、現在のボトルネックを将来的に回避し得る合弁事業の萌芽として、地域組立と第2層半導体製造を組み合わせた共同生産ラインを立ち上げている。
マルチドメインC2相互運用性のギャップ
マルチドメインC2相互運用性のギャップは、数十年にわたるプラットフォーム固有のデータフォーマット、帯域幅を大量消費するビデオフィード、および非互換な暗号スイートに起因している。旧式の艦艇は依然として独自メッセージセットでトラックファイルを送信しており、新型の無人アセットがそれを解析できないため、オペレーターはピーク時に遅延を生じさせ、データの切り捨てリスクをもたらすプロトコル変換装置を使用せざるを得ない。NATOの連合ミッション・ネットワーキング・フレームワークは共通標準を定義しているが、実装状況は国によって異なり、連合演習では融合された標的ソリューションを遅延させるスキーマの不一致が定期的に表面化する。海上部隊が宇宙、サイバー、および地上センサーと同期しようとするにつれてこれらの問題はより深刻化しており、技術的な修正を真の統合全ドメイン情報共有基盤の実現に向けた持続的なガバナンスおよびサイバー認定改革と組み合わせる必要があることを示している。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:
海軍の優位が国境警備の急成長を牽引海軍任務は2025年の海上監視市場規模において121億6,000万米ドルを創出し、米国、中国、インドにおける艦隊近代化により47.32%のリーダーシップを維持した。センサーを豊富に搭載した駆逐艦が宇宙リレーと連携して探知範囲を拡大し、空母航空団はAI活用型EO/IRポッドを統合して海上制空・制海作戦を実施する。海上監視産業はまた、高持続型無人水上艦艇(USV)を戦闘ネットワークに組み込み、単位距離あたりのカバレッジコストを低減している。国境警備は、沿岸国が岸上レーダーと無人航空機(UAV)フィードを融合した移民阻止・密輸取締パトロールの自動化を進める中、CAGR 8.05%でトップ成長を示している。
商業港湾、漁業、および洋上エネルギー事業者はデュアルユース監視スイートを採用し、波及的な研究開発の恩恵を受けている。環境機関は潜水艦探知向けに開発されたAI分類器を不法投棄の検知に活用している。この収束が購買層を広げ、防衛予算が横ばいであっても海上監視市場を拡大させている。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


プラットフォーム別:
航空搭載システムが沿岸インフラを超えて加速沿岸・固定サイトは2025年の海上監視市場シェアの38.40%を占め、海峡およびEEZ境界を守る長距離超水平線レーダーに支えられた。しかし、P-8ポセイドンのアップグレードおよびUAV調達の増加に伴い、航空搭載アセットはCAGR 8.28%で固定ノードを上回る成長を示している。海上監視産業は、24時間以上滞空し衛星通信を介して分散型作戦センターに探知情報を伝送する消耗型ドローンを取り入れている。
水上艦艇は低被傍受確率レーダーおよびデッキ搭載型EOターレットを統合し、分散型致死的ネットワークのセンシング範囲を拡大している。水中音響アレイは静粛な通常動力型潜水艦の螺旋航路をマッピングしているが、設備投資の大きさが主要海軍への普及を制限している。航空ISRコストの低下に伴い、小規模国家はコストのかかる沿岸タワーを建設するよりも航空カバレッジへと飛躍する傾向があり、海上監視市場内の地理的支出パターンを再形成している。
システム別:
ソフトウェアアナリティクスがレーダーの優位を凌駕全天候追跡性能により、レーダーは依然として海上監視市場の35.10%のシェアを保持している。しかし、統合C2・アナリティクススイートは、オペレーター負担を削減する認知システムを海軍が優先するにつれて年率8.76%で拡大している。センサー非依存のミドルウェアがレーダー、ソナー、AIS、および衛星画像を取り込み、単一画面の海上状況共通認識を構築する。ベンダーはリアルタイム異常検知、誤警報抑制、および予測的行動方針アルゴリズムによって差別化を図っている。
EO/IRペイロードがポジティブIDを追加し、自動運転車の知覚スタックから移植された分類AIに供給している。ソナーチェーンは海底インフラへの脅威を検知し、TwInvisなどのパッシブRFアレイは民間放送を利用して電波を放射せずにステルス航空機を捕捉する。このマルチフェノメノロジー需要が海上監視産業のソフトウェアセグメントを活性化し、ハードウェアデータストリームを意思決定優位へと変換している。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
コンポーネント別:
ソフトウェア革命がハードウェア中心市場を変革ハードウェアは資本集約的なアンテナおよび安定化ジンバルにより、2025年の海上監視市場において64.60%を保持した。それにもかかわらず、ソフトウェア収益は艦上にマイクロサービスを展開するクラウド・エッジパイプラインを反映し、年率9.12%で成長している。AIモデルの更新がドック入り期間なしに脅威ライブラリを強化し、プラットフォームの適合性を維持する。このシフトは、ベンダーロックインを回避するオープンAPIへの顧客ニーズと一致しており、主要企業に対して独自バスを開放するか、あるいは機動力のある独立系ソフトウェアベンダー(ISV)による置き換えリスクを受け入れるかを迫っている。
サイバーセキュアなDevSecOpsパイプラインが差別化要因として台頭し、海軍はソフトウェア部品表(SBOM)および継続的な脆弱性スキャンを要求している。その結果、海上監視市場は現在、認定機関およびデジタルツインテストラボを物理的な試験場と同等に評価している。
地域分析
北米海上監視市場
北米は2025年に海上監視市場シェアの35.10%を維持し、米海軍および沿岸警備隊の近代化に年間190億米ドルの支出が充てられていることが背景にある。分散型海上作戦は、センサーを豊富に搭載した水上戦闘艦に依存しており、沿岸警備隊はAESAおよびAI分析を搭載した沖合巡視船を麻薬密輸対策に活用している。カナダはRADARSAT-コンステレーションの画像をハリファックスにダウンリンクすることで、融解しつつある北極海航路を監視するPolar Epsilon Nextに資金を投じている。メキシコは沿岸レーダーとUAVを統合し、麻薬を積載した半潜水艦の取り締まりを強化している。
中東・アフリカ海上監視市場
中東・アフリカ地域は、ドローンおよび機雷事案が相次ぐ中、GCC諸国がホルムズ海峡のタンカー航路を防衛していることを背景に、最速となる8.94%のCAGRを記録している。サウジアラビアは海上監視パッケージをビジョン2030の沿岸大型プロジェクトに組み込んでいる。UAEは主権データ管理のために外国パートナーシップを活用しながら、無人水上哨戒ラインの先駆的整備を進めている。イスラエルはガスリグ周辺に自律型巡視艇を配備し、ELINTセンサーとAI相関エジンを連携させている。南アフリカはケープ周辺における違法漁業および船舶起因汚染を監視するため、ケルビンレーダー網の強化を進めている。
欧州およびアジア太平洋海上監視市場
欧州およびアジア太平洋は、固有の脅威要因に連動した着実な普及を示している。欧州は、暗号化された船舶追跡にガリレオPRS信号を活用し、地中海における捜索救助および北極圏の状況認識に資金を投じている。アジア太平洋の近代化は海上監視市場の戦略的要衝であり続けているが、輸出管理の二極化により、米国の同盟国はGaNレーダーにアクセスできる一方、その他の国々はイスラエル製または国産センサーへの多様化を進めている。日本は艦載型OQQ-25ソナーを展開し、オーストラリアは対潜水艦戦分析のための自国AIラボを育成し、インドはプロジェクト・サガルマーラのもとで沿岸監視網を整備している。

規制環境
本市場は、海上セキュリティ義務、防衛輸出規制、サイバー関連要件にまたがる重層的なガバナンス構造の下で運営されている。民間・港湾側では、国際海事機関(IMO)がSOLAS第XI-2章および国際船舶・港湾施設保安(ISPS)コードを通じて中核的な要件を定め、港湾施設保安計画、リスク評価、報告手続きを形作っている。これらのプロセスは沿岸レーダー、AIS、および統合された海洋状況把握システムへの依存を強めており、IMO MSC.1/Circ.1525がISPS実施に整合した各国の海上セキュリティ法制の指針として用いられている。
防衛面では、米国国際武器取引規則(ITAR)や欧州連合のデュアルユース規制リストなど輸出管理体制が技術移転・統合に影響を及ぼしている。これらの規則は、GaNやデジタルRFサブシステムなど調達経路で参照される先進センサー部品の輸送や再輸出を制約し得る。連合作戦における相互運用性と情報共有の要件も仕様を左右しており、NATOは2025年10月に同盟海洋戦略を更新し、情報交換の改善や新たな監視・追跡技術を重視する姿勢を示すとともに、ネットワーク化された海洋ISRのための標準ベースのデータインターフェースと認定済みサイバー基盤への需要を強めている。
バリューチェーン分析
海上監視のバリューチェーンは、レーダーおよびEO/IR電子機器、音響トランスデューサー、RFフロントエンド、コンピューティング、セキュア通信を扱う上流部品サプライヤーから始まる。これらの部品はセンサーOEMおよびミッションシステムプロバイダーに供給され、レーダー、EO/IR、AIS/識別、ソナー、データリンクをプラットフォーム対応のサブシステムへとパッケージ化する。プライムインテグレーターおよび戦闘システムメーカーがミッション統合、ソフトウェア定義C2および分析設定、海上哨戒機、UAV、水上戦闘艦、沿岸施設向けのセキュアネットワーキングを完成させ、その後、各国のセキュリティ取扱規則および連合相互運用性に対応した試験、認定、認証活動が続く。
下流では、設置、訓練、サイバーセキュリティパッチ適用、分析モデル更新をカバーする長期サービス契約が納入・維持を形作っている。購買者は、既存の船体や陸上インフラを再利用できるモジュール式アップグレードやオープンアーキテクチャをますます好むようになっている。最近のプログラム構造はこの統合重視の傾向を反映している。L3Harrisは米海軍T-AGOS-25海洋監視船シップセット向けの監視関連システム統合における主契約ベンダーとして位置づけられ、一方でエアバス・ディフェンス・アンド・スペースのSTYRISのようなアーキテクチャは、サードパーティ製センサーや既存インフラのフィードを取り込むマルチノード・センサー非依存型プラットフォームとして設計されている。こうしたケースでは、差別化はデータ融合、ワークフロー自動化、セキュアな情報共有へと移行している。
競争環境
海上監視市場は中程度に集約されている。Lockheed Martin、Elbit Systems、Thalesが海軍レーダーおよびC2において中核を担い、深い機密プログラムのパイプラインを有している。2024年の戦略的な動きはソフトウェアへのシフトを示しており、Lockheedの12億米ドルのイージスリフレッシュはリアルタイムで衛星データを統合している。Thalesはより低消費電力の25%削減を標榜するGaNベースのシー・ファイアレーダーを納入した。
中堅専門企業はM&Aにより拡大しており、Kongsburgによるマリタイム・ロボティクスの8,500万米ドルでの買収が自律型船舶の知的財産を獲得し、L3HarrisはP-3アップグレード向けにAI融合センサースイートを発表した。スタートアップはエッジアナリティクスを標的とし、TermaはMicrosoft Azureガバメントと連携して機密海上AIモデルをホストしている。HENSOLDTのTwInvisおよびNorthrop GrummanのZPY-8統合に示されるように、パッシブレーダーおよびサイバー耐性メッシュネットワークをめぐる競争が激化しており、マルチフェノメノロジーセンシングへのR&Dウェイトのシフトが示されている。
成功は輸出規制およびサイバー認定要件の充足にかかっている。ゼロトラストベースラインを備えたITAR準拠のオープンアーキテクチャを提供するベンダーが多国間入札を獲得している。主要企業とクラウドハイパースケーラーとの連携は、機密取り扱いとエラスティックコンピュートのバランスを図り、海上監視産業の将来的な構造を形成している。
海上監視産業リーダー
Thales Group
Kongsberg Gruppen ASA
Saab AB
Elbit Systems Ltd.
L3Harris Technologies, Inc.
- *免責事項:主要選手の並び順不同
海上監視市場
- SRT Marine Systems plc
- Kongsberg Gruppen ASA
- Bharat Electronics Limited
- Anschütz GmbH
- Thales Group
- Saab AB
- Elbit Systems Ltd.
- Indra Sistemas S.A.
- Terma Group
- HENSOLDT AG
- L3Harris Technologies, Inc.
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- Leonardo S.p.A.
- Wärtsilä Corporation
- Frequentis AG
- Teledyne Technologies Incorporated
- Saildrone, Inc.

市場機会と将来展望
重要インフラ防護は、従来の海軍・沿岸警備隊近代化を超えて対象となる購買者層を拡大させている。この変化は、海底センシング、常時監視、そして洋上プラットフォーム、海底ケーブル、エネルギー回廊にまたがる異常を関連付ける分析への需要を押し上げている。具体的な兆候として、2026年7月にKongsbergが重要な海底インフラの水中監視・防護に焦点を当てた国際契約を獲得しており、これはNATOの2025年10月同盟海洋戦略が海上重要インフラの防護と情報交換の改善を重視した方針と整合している。
航空機による海上監視とクロスドメイン融合は、沿岸ネットワークと広域センシングおよび連合データ共有を結びつける国々にとって、依然として大きな未開拓領域である。2026年5月、SaabはGlobalEyeを中心としたカナダの将来の空中早期警戒管制(AEW&C)能力の優先サプライヤーに指名され、航空機センサーと海洋状況の統合を組み合わせた調達経路を強化した。別途、ソフトウェア定義C2と最新レーダーを組み込むプラットフォームおよび戦闘システムの近代化は、統合・改修作業を生み出し続けている。Saabがドイツの新型F128フリゲート艦に9LVおよびSea Giraffeレーダーを搭載する2026年7月の受注は、アップグレード、サイバーセキュリティ強化、相互運用性ツールを通じて拡張可能な、統合センサー・C2スタックをめぐる標準化の進行を裏付けている。
Recent Industry Developments in 海上監視市場
- 2026年7月:Saab ABが、4隻のドイツ海軍MEKO A-200 DEU級フリゲート向けに9LV戦闘システム、Sea Giraffe 4Aおよび1Xレーダー、複合材上部構造物を供給する87億スウェーデンクローナの契約を受注。本受注はSaabの海軍レーダーおよびC2分野での存在感を強化し、NATO艦隊との相互運用性を向上させる。また、欧州海軍プラットフォーム全体でのソフトウェア定義センサー統合を拡大する。
- 2026年7月:Kongsberg Gruppenが、重要な海底インフラの監視・防護に関して国際顧客と契約を締結。この契約はKongsbergの海底センシングおよび防衛分野の提供内容を拡大し、エネルギー回廊および海軍資産の強靭性を支える。
- 2026年5月:Saab ABが、カナダの将来の空中早期警戒管制(AEW&C)能力の優先サプライヤーに指名され、GlobalEyeプラットフォームが潜在的な調達候補として指定された。この取り決めは北米ISR近代化におけるSaabの役割を強化し、同盟艦隊との長期的な調達・統合につながる可能性がある。


海上監視市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本レポートにおいて、海上監視市場は、防衛および民間用途において沿岸・沖合水域の活動を検知、識別、追跡、監視するために使用されるシステム、ソフトウェア、および関連する統合から生じる収益として定義される。
対象範囲の除外事項:監視、検知、または海洋状況把握の成果を主目的としない一般的な造船および日常的な港湾業務は除外される。
セグメンテーション概要
- 用途別
- 海軍
- 沿岸警備
- 国境警備
- その他
- プラットフォーム別
- 沿岸・固定施設
- 水上艦艇
- 航空搭載(海上哨戒機、UAV)
- 水中(UUV/USVリレー)
- システム別
- レーダーシステム
- EO/IRおよびイメージングセンサー
- AISおよび識別システム
- ソナーおよび音響
- 統合C2・アナリティクスソフトウェア
- 通信およびデータリンク
- コンポーネント別
- ハードウェア
- ソフトウェア
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- フランス
- ドイツ
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- アジア太平洋その他
- 南米
- ブラジル
- 南米その他
- 中東・アフリカ
- 中東
- サウジアラビア
- イスラエル
- アラブ首長国連邦
- 中東その他
- アフリカ
- 南アフリカ
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、通常、海上監視予算、調達計画、アップグレードサイクルに反映される需要要因のマッピングから始めた。NATOの発表、海上犯罪に関するUNODCの報告、海上安全に関するIMOの出版物、そして可能な場合には公式税関ポータルからのIHS Markit方式の貿易統計相当物といった公開情報源を利用した。また、沿岸監視の優先事項と資金の動向を把握するため、DHSおよび米国沿岸警備隊の文書を含む米国政府刊行物、ならびに欧州委員会の資料も参照した。
文脈を利用可能な入力データに変換するため、企業の開示資料、投資家向けプレゼンテーション、防衛および沿岸警備隊の入札公告、プラットフォームのアップグレードやセンサー調達に関する信頼性の高い報道を活用した。一部では、企業財務の相互確認やレーダー、EO/IR、AIS関連イノベーションに関する特許調査のために有料購読サービスも利用し、前提条件がずれないようにした。ここに挙げた情報源はあくまで例示であり、データ収集、相互確認、明確化のためにその他多くの公開文書やデータベースも精査した。
一次インタビューおよび調査
一次インタビューおよび調査は、実際に何が購入されているか、プログラムがどのように段階的に進むか、そしてシステムがソフトウェア、統合、アップグレードとバンドルされた際に価格がどう変動するかを検証するために実施した。プラットフォームおよびシステム関係者、調達・運用担当者、そして主要な海洋圏における入札や納入を追跡するチャネル側の専門家など、多様な関係者と対話した。デスクリサーチの情報源が乏しい箇所では、典型的な更新サイクル、アップグレードの時期、マルチセンサー融合の採用状況といった入力データを専門家と再確認し、最終モデルが現実に即したものとなるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:31% | 経営幹部(CXO):15% | APAC:47% |
| ミッド層:53% | 機能/部門リーダー:39% | EMEA:35% |
| 小規模プレイヤー:16% | マネージャー:46% | アメリカ大陸:18% |
市場規模算定と予測
市場規模の算定にはトップダウン方式を用い、地域別に防衛および民間海上監視支出の兆候を再構築した上で、観察されたプログラム構成と導入水準に基づき監視システムに配分した。全体の数値を裏付けるため、サンプリングされた契約額、想定単位出荷数量を乗じた典型的なシステム平均販売価格(ASP)、改修活動に関するチャネル調査といった選択的なボトムアップ方式による概算とも照合した。
主要なモデル入力には、沿岸・沖合哨戒艦隊の近代化ペース、レーダーおよびEO/IRのセンサー更新サイクル、AISカバレッジ要件、統合の強度(スタンドアロン型センサー対統合された指揮統制スタック)、そして新規設置に対するアップグレードの比率が含まれる。小規模調達プログラムでデータの欠落が生じた場合は、類似プログラムのパターンを用いて前提を補完し、専門家からのフィードバック後に調整した。
予測にあたっては、調達時期と納入の遅延をめぐるシナリオ分析を適用し、その上で単純な多変量回帰オーバーレイを用いて、成長を予算動向、セキュリティ事案、艦隊活動指標に関連付けた。最終予測はストレステストを行い、短期的な急上昇が調達パイプラインや設置能力が現実的に支えられる範囲を超えないようにした。
データ検証および更新サイクル
成果物は、前年比変動レビュー、入札動向や既知のプログラムサイクルなど独立指標との相互比較、プラットフォームおよびシステム合計値の整合性チェックなど、複数の確認を通じて検証された。外れ値が現れた場合は、価格設定、納入時期、または対象範囲の含め方に関する前提を見直し、必要に応じて専門家に再度連絡を取り、何が変化したのかを確認した。
最終承認前に、計算、単位、通貨の取り扱いが定められた対象範囲と一致するよう、複数段階の社内レビューを実施する。レポートは年次で更新され、需要、価格設定、調達スケジュールに影響を与えうる重要な出来事が発生した場合には随時更新が行われる。納品直前には最終確認を行い、クライアントが最新の見解を確実に受け取れるようにしている。
Mordor Intelligenceの海上監視市場規模算定と他の公表推計との比較
海上監視に関する公表市場数値は、企業が必ずしも同じ項目を計上しているわけではなく、また異なる予算・調達スケジュールにモデルを固定している場合もあるため、大きく乖離して見えることがある。この表は、同じ市場名が使用されている場合でも、対象範囲や測定方法の選択によって最終的な数値が顕著に変動しうることを示すのに役立つ。
ベンチマーク表は、より古い基準年に固定されている、あるいはより広範な海上セキュリティや介入といった隣接分野を混在させている一部の数値よりも高い2026年の値を示している。Mordor Intelligenceのモデルでは、合計値は防衛・民間用途にまたがる監視特化型のシステムおよびソフトウェア需要の兆候から構築されており、成長は無関係なセキュリティサービスを計上するのではなく、プラットフォームのアップグレードおよびセンサー更新サイクルに連動している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 27.44 B (2026) | |
| グローバルデータ発行元A | USD 28.54 B (2024) | 異なる基準年を用いており、また介入志向の支出やより広範なセキュリティ対応予算を混在させている場合があり、監視システム収益のみを意図している場合には比較可能性を過大に見せる。 |
| 業界調査メディアB | USD 23.40 B (2025) | 保守的な導入率およびASP推移の前提を適用することが多く、主にハードウェア出荷に焦点を当てることで改修およびソフトウェア層を過小評価している可能性がある。 |
全体として、この差異は主に監視として計上される項目と隣接カテゴリーとの区分、そして基準年の時期設定や価格推移の扱い方に起因する。明確な調達動向、アップグレードサイクル、システム単位の価格設定ロジックに入力データを結びつけることで、当社およびクライアントは合計値を再現可能な手順と実用的な前提にまで遡って追跡することができる。


レポートで回答された主要質問
2026年における海上監視市場のグローバル価値はいくらか?
海上監視市場規模は2026年に270億4,400万米ドルと評価されている。
海上監視収益は2026年から2031年にかけてどの程度成長するか?
総収益はCAGR 6.74%で成長し、2031年までに380億2,000万米ドルに達する見込みである。
最も急速に拡大している用途領域はどこか?
国境警備がCAGR 8.05%で成長を牽引しており、各国が沿岸阻止・密輸取締パトロールの自動化を進めている。
最も強い需要増加を見せているプラットフォームタイプはどれか?
海上哨戒機およびUAVを含む航空搭載プラットフォームが、2031年にかけてCAGR 8.28%で拡大している。
最も高い成長率が見込まれる地域はどこか?
中東・アフリカがタンカー航路安全保障への投資の高まりにより、地域別CAGRで最速の8.94%を示している。
将来の監視能力を変革している技術トレンドは何か?
キル・ウェブ速度の意思決定を実現するAI活用センサー融合が、艦隊全体の指揮統制(C2)アーキテクチャを再構築している。
最終更新日:



