
肝疾患診断市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
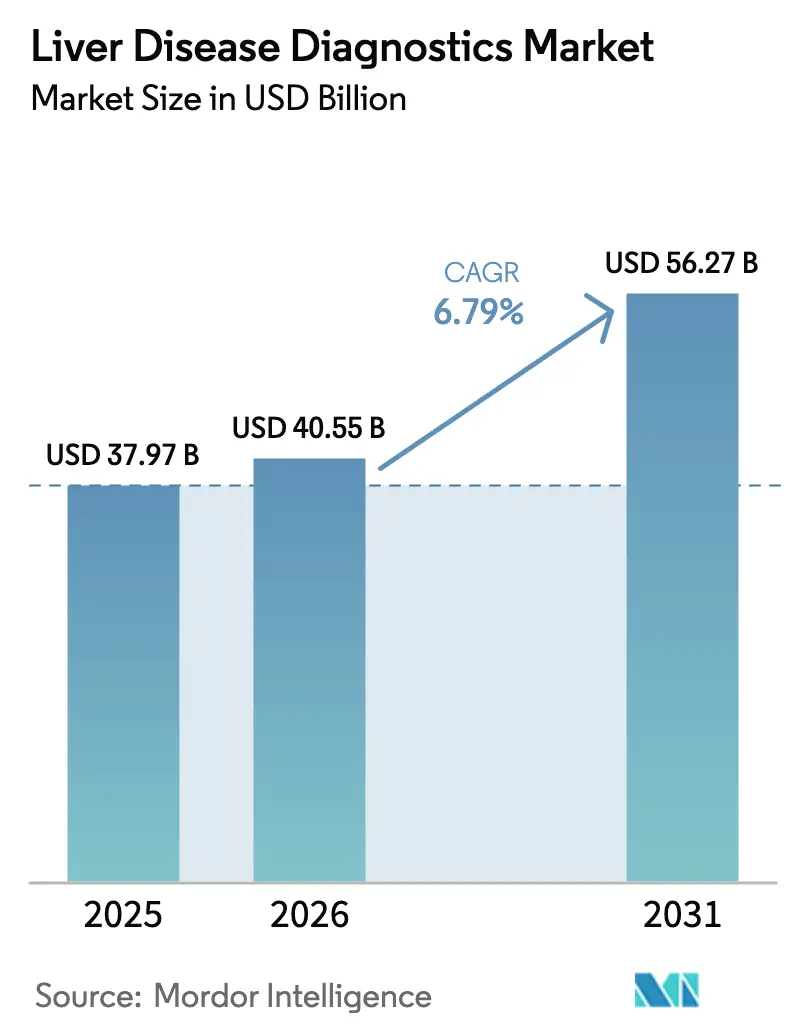
| 市場規模 (2026) | 40.55 十億米ドル |
| 市場規模 (2031) | 56.27 十億米ドル |
| Growth Rate (2026 - 2031) | 6.79 % |
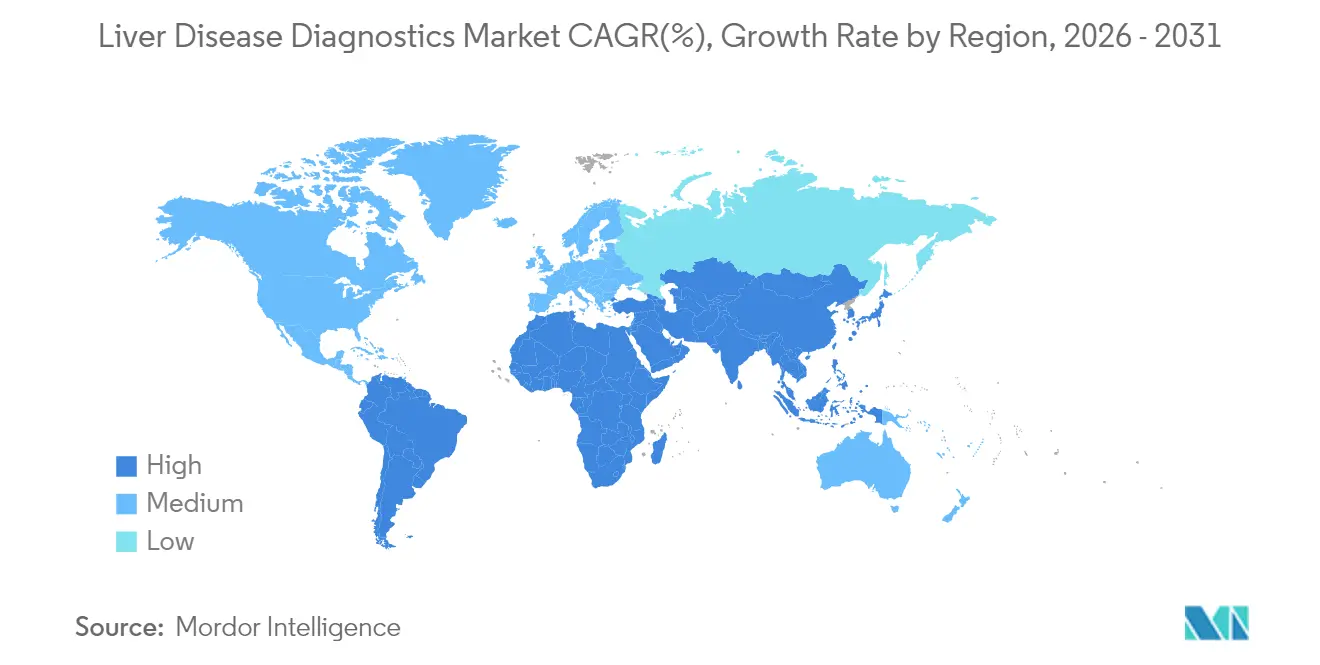
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
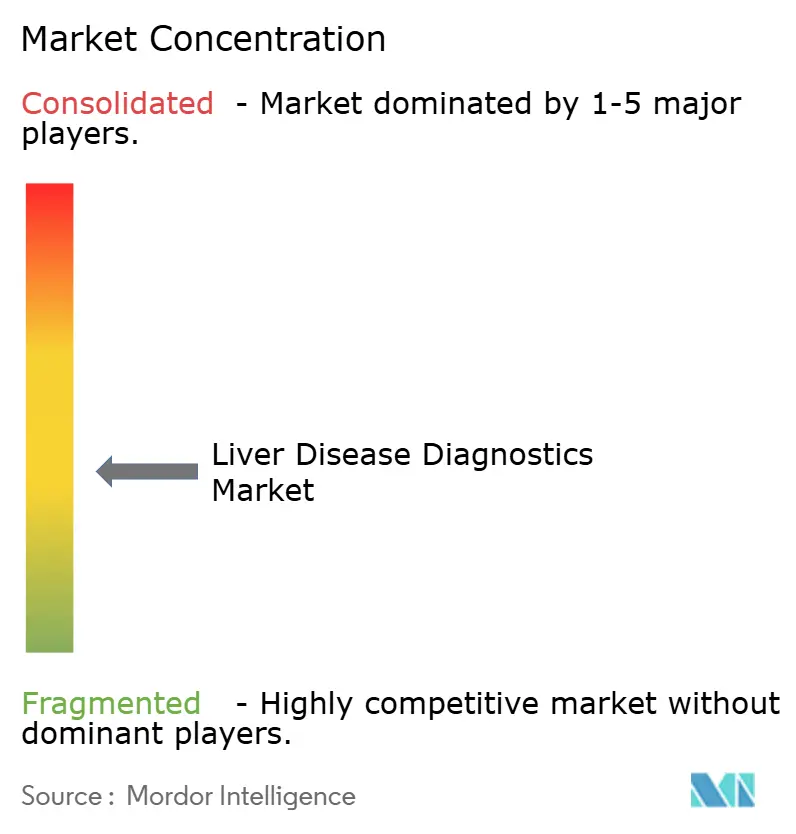
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる肝疾患診断市場分析
2026年の肝疾患診断市場規模は400億5,500万米ドルと推定され、2025年の379億7,000万米ドルから成長し、2031年には562億7,000万米ドルへの拡大が予測されており、2026年から2031年にかけて年平均成長率(CAGR)6.79%で成長しています。代謝機能障害関連脂肪性肝疾患(MASLD)の世界的な有病率の高まり、非侵襲的検査に対するより広範な償還適用、および2024年6月に米国食品医薬品局(FDA)が承認した初のポイント・オブ・ケア型C型肝炎RNAアッセイなどの迅速な規制承認がこの成長軌道を支えています。[1]米国食品医薬品局(U.S. Food & Drug Administration)、「FDAが初のポイント・オブ・ケア型C型肝炎RNAテストの販売を許可」、fda.gov ベンダーはターンアラウンドタイムの短縮に注力しており、その一例としてRocheが2025年5月に発売した18分で結果が得られるElecsys PRO-C3線維化検査が挙げられます。電子健康記録に組み込まれたAI駆動のリスク層別化ツールは、これまで未診断であった症例を発見しており、一方で米国および英国における政府の検診義務化が人口レベルの検査を標準化しています。[2]米国保健福祉省(U.S. Department of Health & Human Services)、「ウイルス性肝炎国家戦略計画」、hhs.gov 入院患者の生検から外来エラストグラフィーへの転換は処置コストを低減し患者の不安を軽減することで、超音波ガイダンスとせん断波計測を組み合わせた携帯型デバイスのための十分な成長余地を生み出しています。
主要レポートのポイント
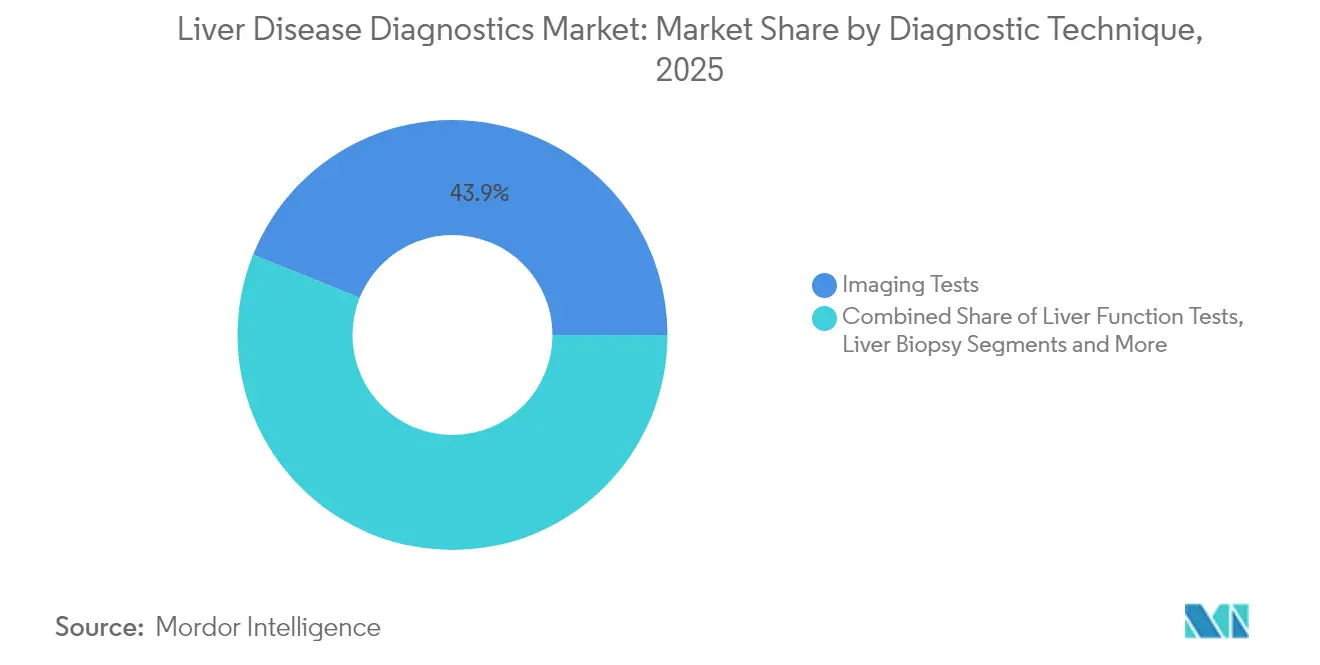
- 診断技術別では、イメージング検査が2025年の肝疾患診断市場シェアの43.92%を占めてリードしており、非侵襲的エラストグラフィーデバイスは2031年までに年平均成長率(CAGR)8.06%で拡大すると予測されています。
- 疾患タイプ別では、MASLDが2025年の肝疾患診断市場規模の33.41%のシェアを占め、2031年まで年平均成長率(CAGR)7.52%で拡大しています。
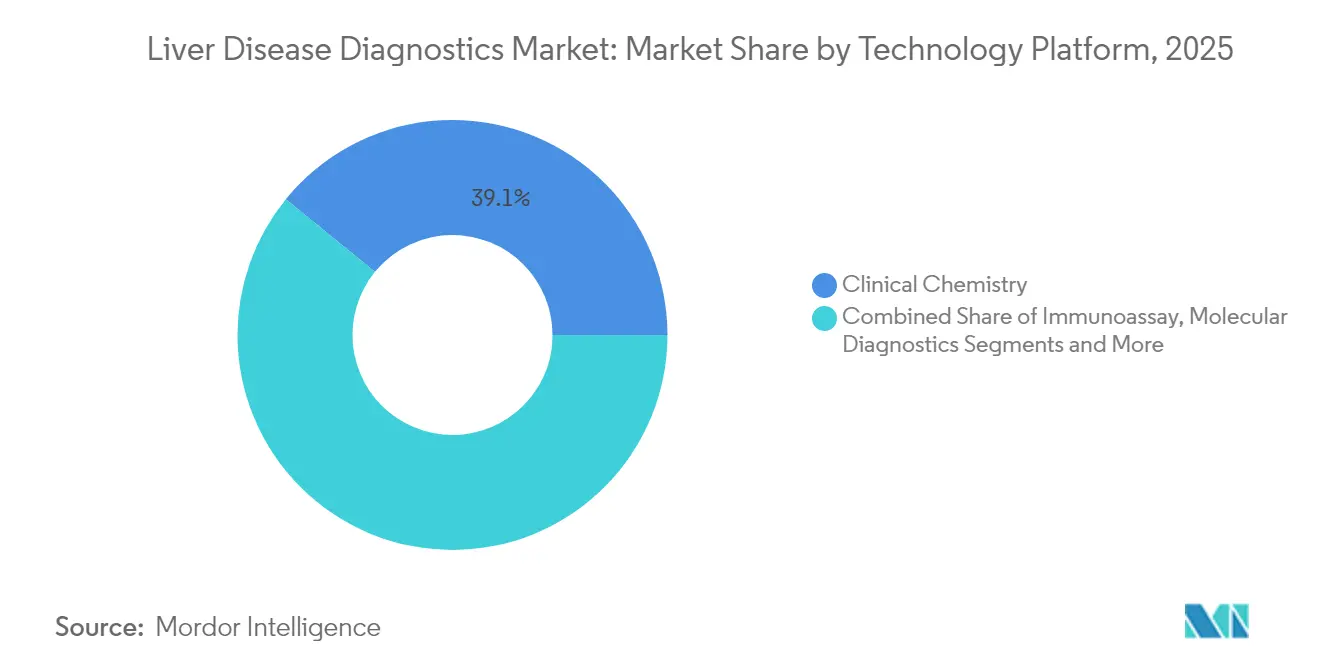
- 技術プラットフォーム別では、臨床化学が2025年の肝疾患診断市場の39.12%を占め、ポイント・オブ・ケア型バイオセンサーは2031年まで最高の予測年平均成長率(CAGR)6.98%を示しています。
- エンドユーザー別では、病院が2025年の肝疾患診断市場シェアの50.65%を占めていますが、ポイント・オブ・ケア型専門クリニックが2026年から2031年にかけて最速の年平均成長率(CAGR)7.88%を記録しています。
- 地域別では、北米が2025年の肝疾患診断市場の36.78%を占め、アジア太平洋地域が2031年まで最速の年平均成長率(CAGR)9.18%を記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | (~)年平均成長率(CAGR)予測への影響割合(%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| 世界的な肝疾患の有病率の増加 | +1.8% | 世界全体、アジア太平洋地域および北米で最も高い | 長期(4年以上) |
| 飲酒量の増加と代謝リスク要因の拡大 | +1.5% | 欧州および北米 | 中期(2年~4年) |
| 非侵襲的イメージングの普及 | +1.2% | 北米および欧州連合(EU)、アジア太平洋地域へと拡大中 | 中期(2年~4年) |
| 人口検診に向けた政府の取り組み | +1.0% | 欧州、北米、一部のアジア太平洋市場 | 長期(4年以上) |
| 移植モニタリングのためのAI駆動マルチオミクス液体生検 | +0.8% | 当初は北米および欧州連合(EU) | 長期(4年以上) |
| ポイント・オブ・ケア型ALT/ASTナノバイオセンサーの普及拡大 | +0.6% | 先進市場全体 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
世界的な肝疾患の有病率の増加
MASLD(代謝機能障害関連脂肪性肝疾患)の発症率の上昇は現在、成人の約30%に及んでおり、座位中心の生活習慣、高カロリー食、および高齢化による人口動態の変化が代謝機能障害を肝臓病学の実践における最重要課題として押し上げています。[3]ランセット消化器病学・肝臓病学委員会(The Lancet Gastroenterology & Hepatology Commission)、「アジア太平洋地域における肝疾患」、thelancet.comアジア太平洋地域は世界で最も重い慢性B型肝炎の負担を抱えており、ワクチン接種プログラムが成熟しつつある中でも持続的なサーベイランス需要を生み出しています。スペインにおける疫学的モデルは、2030年までにMASLDの診断数が倍増すると予測しており、検査室のキャパシティを逼迫させ、政策立案者に高スループットの非侵襲的検査への補助金支給を促しています。患者数が増加するにつれ、医療提供者は肝生検を、安全上の懸念なく頻繁に繰り返し実施できるエラストグラフィーおよび血清パネルへと移行しています。代謝性疾患の長期的な性質は、新たに診断された各患者が疾患の進行を通じて診断ベンダーにとって繰り返し収益をもたらす存在であることを意味しています。
飲酒量の増加と代謝リスク要因の拡大
欧州のアルコール起因性肝疾患の罹患率は、肥満およびインスリン抵抗性との重複が増加しており、標準的な肝酵素では多因子性障害の病因を区別できない場合に病因の特定が困難になっています。欧州肝臓学会(European Association for the Study of the Liver)による経済モデリングでは、1ユニットあたり最低1ユーロの価格を設定することで、2030年までに19,000件超の重篤な肝疾患転帰を予防できることが示されており、政策の重要な補完手段として診断が注目されています。線維化、脂肪肝化、および炎症マーカーを1回の検査で定量化するマルチアナライトパネルにより、臨床医は複雑な症例を迅速に層別化することが可能です。AIアルゴリズムはさらに、アルコール購買記録などの行動データと検査室のデータを統合し、より早期の介入を可能にするとともに、価値に基づく償還フレームワークを支援しています。
非侵襲的イメージングの普及
磁気共鳴エラストグラフィー、瞬間エラストグラフィー、および二次元せん断波技術は、経皮的処置に伴う出血やサンプリングエラーのリスクなしに、生検と同等の精度を提供します。2025年1月に米国連邦医療保険・メディケイドサービスセンター(Centers for Medicare & Medicaid Services)が発行した償還ガイドラインでは、特殊組織化学染色を承認しつつより安全なイメージングを推奨しており、地域医療機関が携帯型エラストグラフィースキャナーを調達する動きを促進しています。ハンドヘルド超音波ユニットに接続できる小型化されたプローブは、フルサイズシステムとの相関係数が0.97超に達しており、プライマリケアにおける最前線での線維化評価が可能となっています。デバイス価格の低下に伴い、診断へのアクセスが肝臓病専門センター以外にも広がり、対象ユーザー基盤が拡大しています。
肝疾患の人口検診に向けた政府の取り組み
米国のウイルス性肝炎国家戦略計画は、全成人を対象とした一回限りのC型肝炎検査を義務付けており、医療提供者の償還に影響する品質指標に組み込まれています。英国では、NHSサマセットによるアルゴリズムベースのリスク予測プログラムの展開により、日常的な採血検査の中から700名のハイリスク患者が特定され、電子健康記録が受動的データを能動的な症例発見へと転換する方法を示しています。こうした取り組みは、臨床経路に検査を組み込むことで需要を安定化させます。標準化された国家プロトコルは、ある技術がガイドラインに採用されると、システム全体で保険適用が迅速に広がるため、革新的参入者の市場参入リスクも低減します。
阻害要因の影響分析*
| 阻害要因 | (~)年平均成長率(CAGR)予測への影響割合(%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| 包括的診断ワークアップの高コスト | -1.2% | 世界全体、新興市場で最も深刻 | 中期(2年~4年) |
| 新規バイオマーカーパネルに対する償還の限定性 | -0.8% | 北米および欧州連合(EU) | 短期(2年以内) |
| 侵襲的肝生検処置に対する患者の忌避 | -0.6% | 世界全体 | 短期(2年以内) |
| 低・中所得国(LMICs)における訓練を受けた肝臓病放射線科医の不足 | -0.4% | 低・中所得国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
包括的診断ワークアップの高コスト
イメージング、血清バイオマーカー、および組織学を組み合わせた包括的な肝臓検査は1,200米ドルを超えることがあり、自己負担支出が主体の低リソース環境では法外な金額となります。2025年の臨床検査料金表(Clinical Laboratory Fee Schedule)は特定のアッセイに対するメディケア支払いを制限しており、医療提供者のマージンを圧迫し、検査メニューの拡大を遅らせています。FIB-4アルゴリズムによるMASLDスクリーニングのコスト効果に関する研究では、デバイス価格または償還が改善されるまで普及が妨げられていることを示す、標準的な支払意思額閾値を超えることが示されています。ベンダーは検査を臨床アウトカム保証に連動したサブスクリプションモデルにバンドルすることで対応していますが、医療システムの予算が厳しい地域では普及が依然として限定的です。
新規バイオマーカーパネルに対する償還の限定性
支払いコードの取得は、科学的な妥当性確認から数年遅れる可能性があります。メディケアの慎重な姿勢により、企業は全国的な適用範囲を得る前に実世界での有用性データを蓄積することを余儀なくされており、これは規模の小さい企業にとって対応困難な負担となっています。拡張肝線維化スコア(Enhanced Liver Fibrosis score)は、2024年に日本で償還承認を受けたにもかかわらず、いまだに断片的な米国の保険者契約を交渉中であり、収益の実現が遅れています。支払いが保証されない場合、病院は設備投資を先送りにし、販売サイクルが長期化するとともに新規参入者の運転資金需要が増大します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
診断技術別:
非侵襲的プラットフォームが普及を加速イメージング検査は2025年の肝疾患診断市場規模の43.92%を占めており、超音波はその手頃な価格と操作者への親しみやすさから最も広い導入実績を維持しています。しかし、臨床医が日常的な外来診察において定量的な線維化病期分類を採用するにつれ、エラストグラフィーデバイスは年平均成長率(CAGR)8.06%を記録しています。放射線科では、Bモードイメージングとリアルタイムせん断波指標を組み合わせることで、別々の検査に伴うスケジュール遅延を解消しています。MRIエラストグラフィーは移植候補者における精密な病期分類のニッチな需要を取り込んでいる一方、CTおよびPET-CTは肝細胞癌が疑われる場合の腫瘍学的評価を支援しています。分子技術は補助的手段として組み込まれており、一回の採血からウイルスジェノタイピングおよび癌変異プロファイリングを提供しています。予測期間において、競争上のポジショニングを定義するのは代替ではなく統合です。エラストグラフィープローブを標準超音波コンソールに組み込んだベンダーが、汎用性の高いシステムを求める調達委員会での選定において優位に立ちます。次世代コントラスト強調超音波における脂肪肝および炎症の検出感度の向上は、生検への依存をさらに低下させ、診断業務量の外来ケアへの着実な移行を促進しています。
患者にやさしい検査へのシフトは、コスト抑制を重視する保険者の姿勢と合致しています。ポイント・オブ・ケア型エラストグラフィーは診断サイクルを短縮し、病理処理や生検後の経過観察などの付帯コストを削減します。多施設研究からのエビデンスは、せん断波の閾値7 kPaが感度100%で有意な線維化を識別することを示しており、プライマリケアでの日常的なサーベイランスを実現可能にしています。アルゴリズムがエラストグラフィースコアと血清マーカーを統合するにつれ、意思決定支援ツールが専門医への紹介を要する進行を検出し、段階的ケアモデルを強化しています。ベンダーはしたがって、クラウド接続と自動レポート機能を優先し、ハードウェア収益にソフトウェアサブスクリプションを追加しています。
注記: すべての個別セグメントのシェアはレポート購入後に取得可能


疾患タイプ別:
MASLDが診断量とイノベーションを牽引MASLDは2025年の肝疾患診断市場シェアの33.41%を占め、世界的な肥満および2型糖尿病の急増に後押しされ、年平均成長率(CAGR)7.52%で最も急速に拡大しています。横断的スクリーニングでは、糖尿病患者の59%が未診断の脂肪肝を抱えていることが明らかになっており、この有病率の高さがガイドラインに年1回の検査を推奨させるよう促しています。ウイルス性肝炎はアジア太平洋地域において依然として大きなニッチを占めており、抗ウイルス療法の情報提供に用いられるHBV DNA定量化およびジェノタイピングアッセイへの需要が持続しています。アルコール関連肝疾患は発症率こそ安定しているものの、肝硬変が発症した後は禁酒のみでは進行を阻止できないため、依然として線維化モニタリングが必要です。自己免疫性肝疾患は稀ではあるものの、複雑な血清学的パネルを要するため高い価格設定が可能です。
病因が重複するにつれ診断の複雑性が増しています。一人の患者が慢性B型肝炎およびアルコール使用に重積した代謝性脂肪肝を呈することがあります。重複するシグネチャーを解析できるマルチオミクスパネルがそのため普及しており、AIスコアリングエンジンが多様なバイオマーカーを実行可能なリスクグレードに凝縮しています。液体生検プラットフォームが早期癌サーベイランスに参入しており、ステージI肝細胞癌において超音波スクリーニングを凌駕する感度86%・特異度88%の性能を示しています。MASLDの慢性的・進行性の性質により、6ヶ月から12ヶ月ごとに繰り返し検査が行われることが保証されており、持続的な試薬需要を下支えしています。
技術プラットフォーム別:
ポイント・オブ・ケア型バイオセンサーが検査室の優位性に挑戦臨床化学プラットフォームは2025年の肝疾患診断市場において39.12%のシェアを維持しており、成熟したインフラストラクチャーと高スループットにより支えられています。しかし、ポイント・オブ・ケア型バイオセンサーは即時結果を優先する分散型モデルへの医療シフトに伴い、年平均成長率(CAGR)6.98%を獲得しています。ナノエンジニアリングされたトランスデューサーは、指先採血サンプルで5分以内に、従来のALTやASTよりも肝障害の特異的な指標であるグルタミン酸デヒドロゲナーゼを検出します。免疫測定法はPRO-C3などの定量的線維化マーカーにとって依然として中心的な位置を占めていますが、次世代シーケンシングは包括的なウイルスジェノタイピングおよび癌リスクパネルを通じて浸透を進めています。イメージングハードウェアベンダーはAI画像解析ソフトウェアを統合し、サブスクリプション収益を追加しながら診断の一貫性を向上させています。
プラットフォーム間の融合が標準となりつつあります。ハンドヘルドアナライザーは、地域クリニック向けの単一ユニットとして電気化学的ALTストリップと超音波エラストグラフィーを組み合わせています。クラウドダッシュボードはシリアル測定値を集積し、線維化進行と治療反応の予測モデリングを可能にしています。このような相乗効果はデータサイロを削減し、縦断的アウトカムに対する保険者の関心と合致しており、統合プラットフォームを優遇償還ティアに位置付けています。
注記: すべての個別セグメントのシェアはレポート購入後に取得可能
エンドユーザー別:
専門クリニックが予防的アクセスを拡大病院は2025年の肝疾患診断市場規模の50.65%を、幅広い検査メニューと急性期管理に対する入院患者需要によって支配していました。しかし、ポイント・オブ・ケア型専門クリニックは、価値に基づく支払いスキームが早期リスク特定を評価することにより、最高の年平均成長率(CAGR)7.88%を記録しています。リテールヘルス店舗および代謝クリニックは、1回の診察で実行可能な結果をもたらすドロップイン型エラストグラフィーと指先採血パネルを採用しており、費用のかかる専門医への紹介を最小化しています。独立検査室はスケールメリットを活用し、複数施設の医療提供者ネットワーク向けに大量の血清学的・ゲノミック検査を処理しており、一方、学術センターはコマーシャルパイプラインに還元されるバイオマーカー検証研究を牽引しています。
ケアの連続体は積極的管理へとシフトしています。NHSテイサイドのインテリジェント肝機能検査プログラムは、自動化された線維化スコアリングにより不必要な肝臓病専門医への紹介を34%削減し、高度な症例のために専門家の余力を確保しました。テレヘルスの統合により、地方のクリニックはエラストグラフィークリップを専門医によるレビューのためにアップロードでき、労働力不足を緩和しています。包括的なトレーニングと遠隔コンサルテーションサポートを設備リースにバンドルするベンダーは、小規模医療機関の間で顧客基盤を広げています。
地域分析
北米肝疾患診断市場
北米は2025年の肝疾患診断市場シェアの36.78%を占め、充実した償還制度と革新的技術の早期導入に支えられています。ポイントオブケアによるC型肝炎RNA検査のDe Novoクリアランスなど、FDAのファストトラック経路が商業化のタイムラインを加速させています。メディケアの2025年臨床検査料金スケジュールは、検証済みアッセイに対する予測可能な支払いを提供し、新プラットフォームへの資本投資を促進しています。Quest DiagnosticsによるLifeLabsの10億米ドルの買収などの戦略的買収は、地域的な事業展開を拡大し、検査へのアクセスを向上させています。
アジア太平洋肝疾患診断市場
アジア太平洋地域は2031年までに9.18%のCAGRを記録する見込みであり、世界最高のB型肝炎有病率と急速な代謝疾患の増加の両方を反映しています。中国本土では全国規模のMASLDスクリーニングパイロットが展開され、日本では肝線維化増強検査(Enhanced Liver Fibrosis検査)が償還対象となっており、早期発見に対する政府のコミットメントが示されています。インドの官民混合医療モデルは農村部における低コストのポイントオブアデバイスへの需要を促進し、一方でオーストラリアと韓国は高度なデジタルインフラを背景にAI統合型画像診断プラットフォームをいち早く採用しています。慢性B型肝炎患者の75%がアジア太平洋地域に居住するという地域の疾病負担が、定量的ウイルス評価および線維化モニタリングへの持続的な需要を生み出しています。
EMEA肝疾患診断市場
欧州は、予防と早期診断に関するEASL-ランセット委員会などの協調的な政策イニシアチブに支えられ、堅固な第2位の地位を維持しています。ドイツと英国はMRI弾性波検査およびAI画像解析のための資本設備の導入を牽引し、フランスは償還決定を裏付ける費用対効果研究を重視しています。スペインとイタリアでは肥満率の上昇への懸念を反映し、MASLDを対象とした集団スクリーニングパイロットが実施されています。東欧市場はEUの結束基金を通じて検査室インフラを段階的に近代化しており、中東・アフリカは富裕層患者の需要に応えるために民間病院チェーンが先進的な診断モダリティを導入する新興機会市場となっています。

規制環境
肝疾患診断の規制監督は、新規機能検査に対する高リスク医療機器の承認、日常的なIVD適合性評価、および臨床意思決定支援に用いられるAI対応ソフトウェアのガバナンスにまで及ぶ。米国では、肝臓診断はFDAの510(k)クリアランスやPMAを含む審査経路を経るが、HepQuantは2026年6月にChild-Pugh分類AクラスのSHUNT肝機能診断検査についてFDA PMAを取得した。欧州では、IVDRが認証機関を通じた市場アクセスを形成しており、2025年2月にはEMAのCHMPがMASLD試験における肝生検の標準化解釈のためにAIM-NASHを適格性評価し、2026年にはBtXパイロットの下で規制支援強化に向けた取り組みが進められている。中国では、NMPAクラスIII登録が高リスク肝臓学IVDにとって依然として中心的であり、Tarcineが2026年4月にAFP-L3%アッセイキットでクラスIII登録を取得した例が挙げられる。なお2025年の年次報告書では、機器承認件数が合計14,187件であったと報告されている。
バリューチェーン分析
肝疾患診断のバリューチェーンは、抗体、酵素、キャリブレーター、プラスチック、センサー部品などの上流インプットから始まり、画像診断システムやIVDプラットフォームのOEM製造を経て、アッセイ開発、臨床的妥当性確認、規制当局への申請(米国では510(k)/PMA、欧州ではIVDR経路)へと進む。機器ベンダーは、製品の商業化とマーケット投入後の管理の一環として、AI対応の機器用ソフトウェアやライフサイクル管理を含むソフトウェア層をハードウェアと組み合わせる傾向を強めている。下流では、統合された調達チャネルや大規模な検査室ネットワークによって流通が形成されており、英国のエラストグラフィーシステムに関するNHS Supply Chainのフレームワークは公共フレームワークの活用を示す例であり、ガイドラインへの収載が採用を促進している。GENFITのNIS2+ツールは2025年4月に欧州のMASLDに関する臨床診療ガイドラインに収載され、診断、試験エンドポイント、支払者の意思決定の結びつきを強化した。
競合環境
肝疾患診断市場は適度に断片化されており、プラットフォームの多様化と臨床的妥当性確認が核心的な差別化要因となっています。Abbott、Roche、Siemens Healthineersなどの大手コングロマリットは、化学、免疫測定法、およびイメージング機能を統合されたエコシステムにバンドルし、データの相互運用性を通じて顧客を固定化しています。RocheのElecsys PRO-C3の発売は血清線維化フランチャイズを強化する一方、Siemensはエラストグラフィークリップを自動分類するAI対応超音波を推進しています。Thermo Fisherはさらなる統合を示唆し、分子診断の射程を広げるための買収に最大500億米ドルを充てることを表明しています。
新興参入者は高成長ニッチに注力しています。Mursla BioのEvoLiver液体生検はFDAブレークスルー指定を獲得し、早期癌サーベイランスのリーダーとしての地位を確立しています。Helio GenomicsはHCC(肝細胞癌)スクリーニングにおける超音波を上回る感度を主張し、年次サーベイランスプロトコルにおいてイメージングを代替することを目指しています。AIソフトウェアベンダーは自然言語病理レポートと検査室データを統合して総合的なリスクスコアを生成し、リソース制約のあるクリニックに魅力的なサブスクリプションモデルを提供しています。
診断企業と製薬会社のパートナーシップはコンパニオン診断薬の開発を加速させています。GSKによるOchre Bioとの3,750万米ドルのアライアンスはMASLDにおけるAIガイドターゲット発見を探求しており、治療と診断の境界を曖昧にする分野横断的なコラボレーションを例示しています。一方、bioMérieuxは拡充した肝臓病パネルを背景に2024年上半期の売上が9.9%成長し、特化した検査メニューの収益ポテンシャルを示しています。ポイント・オブ・ケア型プラットフォームが中央検査室が従来保持してきたスケールメリットを取り除くにつれ、競争の激化が見込まれます。
肝疾患診断業界リーダー
F. Hoffmann-La Roche Ltd
Abbott
Siemens Healthineers
Thermo Fisher Scientific
bioMérieux
- *免責事項:主要選手の並び順不同
肝疾患診断市場
- Abbott Laboratories
- Roche
- Siemens Healthineers
- Thermo Fisher Scientific
- Randox Laboratories
- Boston Scientific
- Laboratory Corporation of America (LabCorp)
- bioMérieux
- Quest Diagnostics
- Mindray
- Echosens
- DiaSorin
- Sysmex
- QuidelOrtho
- PerkinElmer (Revvity)
- Canon
- GE Healthcare
- Koninklijke Philips
- FUJIFILM
- Meridian Bioscience

市場機会と将来展望
主要な機会は、単一モダリティ検査から、バイオマーカー、画像診断、ソフトウェアアルゴリズムを組み合わせてリスクをトリアージし、生検の必要性を減らす統合パスウェイへの移行であり、これによりアッセイと分析のワークフロー対応型バンドルが可能になる。2026年5月、Rocheはnavify Algorithm Suite内でLiverPROなどの承認済みアルゴリズムを特徴とするLiver Disease Panelを発売し、規制承認済みのアルゴリズム対応パスウェイの商業化の勢いを示した。非侵襲的なステージング及びサーベイランスは、内視鏡検査の回避やサーベイランス強度といった判断に情報を提供する差別化された検査にとって依然として重要な領域である。2026年6月にHepQuantが代償性肝硬変向けSHUNT肝機能診断検査についてFDA PMAを取得したことは、標準的な肝酵素検査を超えた意思決定支援診断の規制承認済みの道筋を示しており、2026年3月のPerspectum LiverMultiScan v6.0を含む定量画像診断ソリューションの510(k)クリアランスの継続は、再現可能な線維化・脂肪化評価へのより広いアクセスを支えている。ウイルス性肝炎検査では、統合プラットフォーム上の自動化された分子アッセイがメニューの幅を拡大しており、Rocheが2026年7月にcobas 5800/6800/8800システム向けに自動化されたcobas HDV検査を導入したことがこれを裏付けている。
Recent Industry Developments in 肝疾患診断市場
- 2026年7月:Rocheは、cobas 5800/6800/8800システム向けに完全自動化ソリューションとしてcobas D型肝炎ウイルス(HDV)検査を発表した。この発売は、高スループットプラットフォームでのスケーラブルなHDV検出を目的としており、広範なウイルス性肝炎メニューを運用し、拠点間で標準化されたワークフローを必要とする検査室を支援する。
- 2026年5月:Rocheは、Liver Disease PanelにLiverPROを追加し、navify Algorithm Suite内で医療システム全体にわたる広範な商業展開を開始した。これは、単独アッセイではなくソフトウェア対応の診断パスウェイへの動きの転換を示している。
- 2026年3月:AbbottはExact Sciencesの買収を完了し、より広範な腫瘍学・スクリーニングポートフォリオの一部としてOncoguard Liver Testを含む資産を追加した。これにより、Abbottは肝臓関連の腫瘍学スクリーニングへの関与を拡大し、肝臓学のケアパスウェイをめぐる競争動向を激化させている。


肝疾患診断市場 レポートの範囲と調査方法論
市場定義と対象範囲
本レポートでは、肝疾患診断市場を、肝疾患の検出、ステージング、モニタリングに使用される検査及び手技から得られる収益として定義する。これには、肝臓に焦点を当てた臨床的意思決定のために発注される、検査室ベースのアッセイ及び診断画像診断が含まれる。
対象範囲外:治療用医薬品、肝臓手術、及び肝臓適応向けに販売されていない汎用的な臨床化学分析装置は含まれない。
セグメンテーション概要
- 診断技術別
- イメージング検査
- 超音波
- MRIおよびMRIエラストグラフィー
- CTおよびPET-CT
- 肝機能検査
- 非侵襲的エラストグラフィーデバイス
- 肝生検
- 内視鏡
- 分子・血清学的検査
- イメージング検査
- 疾患タイプ別
- NAFLD/MASLD
- ウイルス性肝炎(HBV、HCV)
- アルコール関連肝疾患
- 自己免疫性肝疾患
- 肝癌および肝硬変
- 技術プラットフォーム別
- 臨床化学
- 免疫測定法
- 分子診断
- イメージングデバイス
- ポイント・オブ・ケア型バイオセンサー
- エンドユーザー別
- 病院
- 独立臨床検査室
- 学術・研究機関
- ポイント・オブ・ケア型/専門クリニック
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋地域
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
まず、臨床医が肝疾患を特定し追跡する際に典型的に使用するものを整理することから始めた。これにより、市場規模はカタログ掲載情報だけでなく、実際の診断パスウェイを反映するものとなっている。世界保健機関(WHO)、米国CDC、Global Burden of Disease研究の出版物などの資料を用いた公衆衛生及び疾病負荷に関する参考資料が、需要基盤を確立する上で役立った。肝臓癌及び慢性肝疾患の背景については、関連する場合には国際がん研究機関(IARC)や各国のがん登録の出版物などの資料も参照した。
利用状況及び価格設定を保険適用実務と整合させるため、CMSの診療報酬表や手技コーディングガイダンスなどの公的な保険償還・コーディング資料を確認した。また、エラストグラフィー、超音波、MRI、CT、生検が診療評価にどのように組み込まれているかを説明する肝臓学及び放射線学の学会の資料も使用した。企業の開示資料、投資家向け説明資料、信頼性の高いプレス、及び査読付き学術誌を用いて、製品のポジショニング、検査性能、及び侵襲的評価から非侵襲的評価への観察された移行を相互確認した。また、企業財務及びニュースインテリジェンスの有料サブスクリプション、ならびに特許データベースを使用して、技術動向及び主要なポートフォリオの変化を確認した。ここに挙げたデスクリサーチのソースは例示であり、入力情報を収集、検証、明確化するために他の多くの公開文書も検討した。
一次インタビュー及び調査
一次調査は、線維化ステージングの再検査頻度や、モニタリング中に患者が検査室と画像診断の間をどのように移動するかなど、通常最も大きな差異を生み出すデスクリサーチの前提を検証するために用いられた。主要地域全体にわたる診断機器メーカー、販売業者、検査室ディレクター、放射線学及び肝臓学の臨床医、病院調達チームから情報を収集し、利用状況及び価格設定のロジックを確認し、必要に応じて調整した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:25% | 経営幹部(CXO):12% | APAC: 44% |
| 中堅層:57% | 機能/部門リーダー:35% | EMEA:32% |
| 小規模企業:18% | マネージャー:53% | 南北アメリカ:24% |
市場規模算定と予測
当社の中核的な規模算定では、トップダウンとボトムアップのロジックを併用している。主な構築は、肝疾患の負荷及びスクリーニング普及率から出発し、地域別の検査対象人口を推定する。その検査対象人口は、肝機能パネル、血清学的及び分子アッセイ、非侵襲的エラストグラフィー、画像診断(超音波、CT、MRI)、内視鏡検査、生検関連消耗品などの一般的な診断パスウェイに割り当てられ、その後モダリティ別の価格帯を用いて価値に変換される。
モデルの指針となった主要な入力には、肝炎スクリーニングプログラムの強度、NAFLD及び代謝リスク因子の傾向、線維化ステージングに移行する患者の割合、再検査の間隔、画像診断能力へのアクセス、及び生検から非侵襲的評価への観察された移行が含まれる。結果は、主要モダリティのASP×volumeのサンプル抽出など、選択的なボトムアップチェックによって裏付けられ、さらに検査室や病院とのチャネルチェックにより発注パターンを確認した。国レベルの利用状況データが不十分な場合は、地域の臨床ガイドラインの類似性、保険償還の有無、専門家の意見を用いてギャップを補い、前提を実用的なものに保った。
予測に関しては、非侵襲的手法の導入時期、スクリーニングに向けた政策推進、支払者の適用範囲の変化がモデルの過剰適合を招かずに反映されるよう、シナリオ分析を用いた。シナリオは回答者が検証可能な変数に結び付けられており、最終的な経路は、どの前提が現在の利用動向に合致するかを検討した後に選定された。
データ検証と更新サイクル
最初のモデル実行後、出力結果は、疾病負荷の傾向、臨床文献で議論される診断手技の件数、及び公開企業の開示資料に見られるカテゴリー別の業績パターンなど、独立した指標と照合された。差異はモダリティ別及び地域別に検討され、外れ値はその変動を引き起こした特定の前提にまで遡って調査した上で調整が行われた。その後、2人目のアナリストによるレビューが行われ、最終的な数値が複数の視点を反映するようにした。
レポートは、ガイドラインの更新、価格の変動、及び検査行動の変化に前提を合わせるため、毎年更新される。大きな政策転換、承認、または保険償還の変更が需要に大きな影響を与える場合は、随時更新が行われる。提供前には最終確認が行われ、クライアントには古い静的なスナップショットではなく、最新の調整済みの見解が提供される。
Mordor Intelligenceの肝疾患診断市場規模と他の公開推定値との比較
肝疾患診断の公開されている市場規模は、発行機関が診断バスケットを異なる方法で定義していること、また価格算定年、通貨処理、及び再検査のカウント方法について異なる選択をしていることから、しばしば分岐する。この表は、疾病領域が類似していても、画像診断及び手技主導型の診断の扱いが一貫していない場合、総計が急速に分かれる可能性があることを示している。
ここでのギャップの主な要因には、通常、エラストグラフィーが機器単体のカテゴリーとしてカウントされるか、より広範なワークフローとしてカウントされるか、生検関連消耗品及び内視鏡検査が含まれるかどうか、そして値が現行ドルまたは一定ドルで表現されているかどうかが含まれる。もう一つの要因は、慢性肝炎及び線維化モニタリングの再検査がどのようにモデル化されているかであり、フォローアップの頻度に関する前提は地域によって総計を大きく変える可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 40.55 B (2026) | |
| グローバルコンサルティング会社A | USD 28.90 B (2026) | この推定値は、in vitro検査の収益に主眼を置いているように見え、エラストグラフィーのワークフロー、内視鏡検査、生検消耗品といった手技主導型の診断を除外しているため、画像診断中心のパスウェイにおいて総計が低くなっている。 |
| 業界団体B | USD 46.80 B (2026) | この数値は、一般的な臨床化学プラットフォームで実施されるより広範な日常的肝機能パネルを加算し、現行ドル価格を用いている可能性が高く、肝臓専用ではない分析装置及びインフレ効果が含まれる場合には総計を押し上げる可能性がある。 |
この表は、範囲及び価格算定年の取り扱いが総計の差異の主な要因であることを示しており、Mordor Intelligenceのモデルでは、画像診断、エラストグラフィー、内視鏡検査、生検消耗品、及び検査室アッセイにわたる肝臓適応診断に限定してカウントされ、2024年の一定米ドルで報告されている。これらのルールが明示されていることで、市場価値は検査対象人口、モダリティの構成、及び実務の変化に応じて再確認及び更新が可能な価格設定の入力にまで追跡可能なものとなっている。


レポートで回答される主要な質問
世界の肝疾患診断市場の現在の規模は?
世界の肝疾患診断市場は、予測期間(2026年~2031年)に年平均成長率(CAGR)6.79%を記録する見込みです。
世界の肝疾患診断市場における主要企業は?
F. Hoffmann-La Roche Ltd、Echosens、Siemens Healthcare GmbH、Boston Scientific Corporation、およびThermo Fisher Scientific Inc.が世界の肝疾患診断市場における主要企業です。
肝疾患診断市場の現在の規模は?
肝疾患診断市場規模は2026年に400億5,500万米ドルに達し、2031年までに562億7,000万米ドルに達することが予測されています。
最も高い収益を生み出している疾患セグメントはどれですか?
MASLDが最大のセグメントであり、2025年の市場シェアの33.41%を占め、2031年まで年平均成長率(CAGR)7.52%で拡大しています。
非侵襲的イメージング技術が普及している理由は?
エラストグラフィーおよびMRIベースの手法は処置リスクなしに生検と同等の精度を提供しており、外来検査に対する政策的支援と患者の嗜好を促進しています。
肝臓診断において最も急速に成長している地域はどこですか?
アジア太平洋地域は年平均成長率(CAGR)9.18%で成長をリードしており、B型肝炎の高有病率と代謝性疾患の増加が牽引しています。
ポイント・オブ・ケア型バイオセンサーは市場にどのような影響を与えていますか?
携帯型ALT/ASTナノバイオセンサーは数分以内に結果を提供し、地域クリニックおよびテレヘルスモデルが肝障害を早期に発見し患者を積極的に管理することを可能にしています。
高度なバイオマーカーパネルの採用を制限する要因は何ですか?
高い検査コストと遅れた償還承認により、医療提供者は新しいアッセイを日常的なワークフローに統合する前に追加的な臨床的有用性を証明することを余儀なくされています。
最終更新日:



