
肝炎診断検査市場規模とシェア
市場概要
| 調査期間 | 2022 - 2031 |
|---|---|
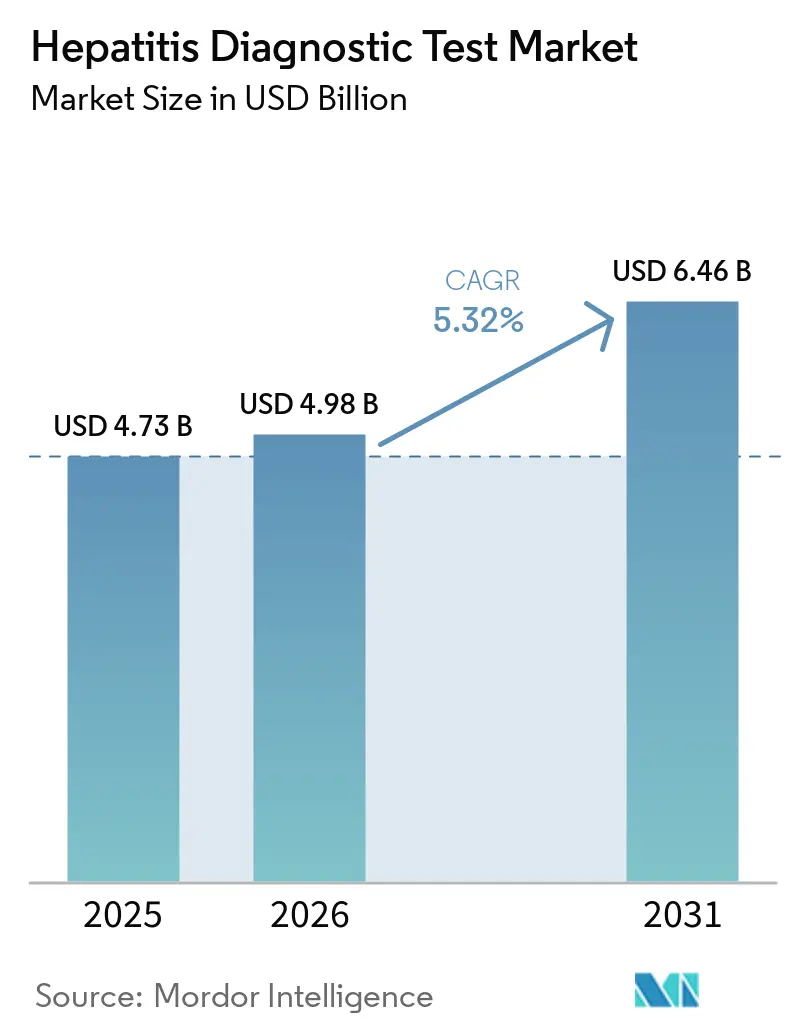
| 市場規模 (2026) | 4.98 十億米ドル |
| 市場規模 (2031) | 6.46 十億米ドル |
| 成長率 (2026 - 2031) | 5.32 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる肝炎診断検査市場分析
2026年の肝炎診断検査市場規模は49.8億米ドルと推定され、2025年の47.3億米ドルから成長し、2031年には64.6億米ドルに達する見込みで、2026年から2031年にかけて5.32%のCAGRで成長します。各国政府が2030年までにウイルス性肝炎を公衆衛生上の脅威として排除するというWHOの目標達成に向けて取り組む中、需要は高まっています。しかし、診断のギャップは依然として大きく、慢性B型肝炎の症例のうち特定されているのはわずか13%、C型肝炎は36%にとどまっています。技術は分子診断およびAI対応プラットフォームへと急速にシフトしており、その代表例として、約1時間で結果が得られるFDA承認済みのCepheid Xpert HCV RNA指先採血検査が挙げられます。地域別の成長格差は顕著であり、北米が2025年の収益の39.88%を占めてリードする一方、アジア太平洋地域は2031年に向けて6.23%のCAGRで成長エンジンとなっています。グローバルリーダーが分子診断における規模を活用し、中小企業がマイクロ流体工学およびAI駆動のポイント・オブ・ケアシステムを推進する中、競争の激さは中程度となっています。
主要レポートのポイント
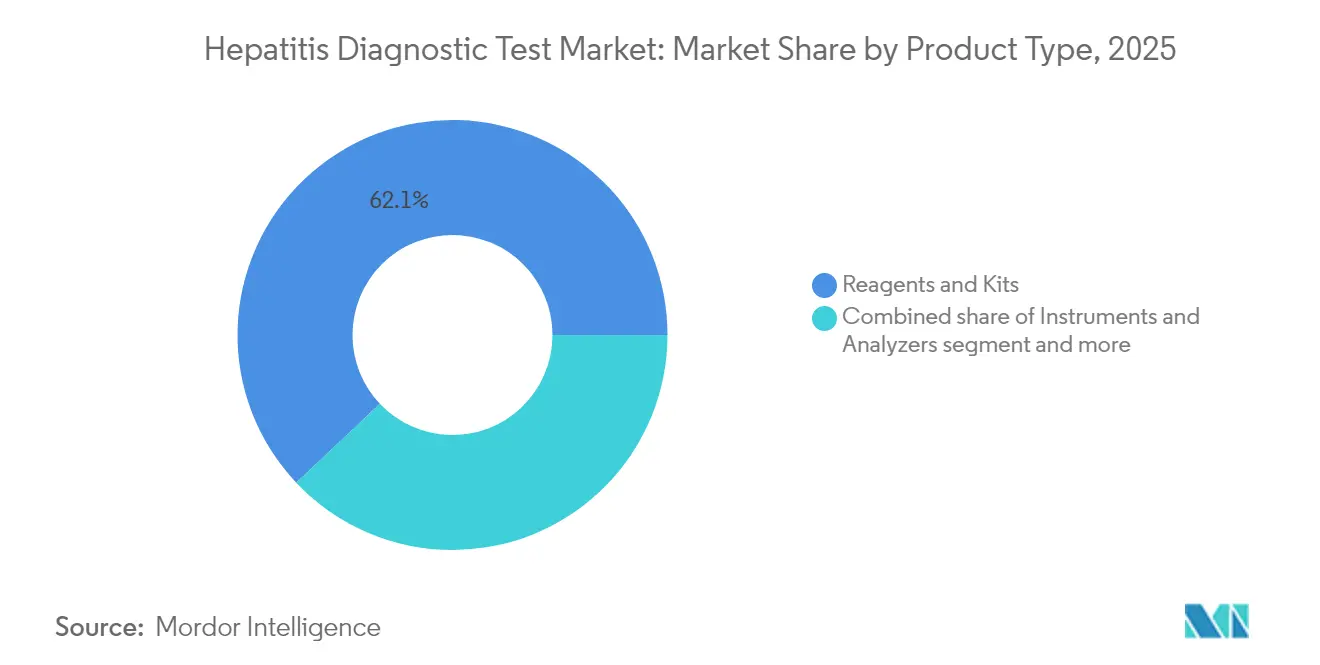
- 製品タイプ別では、試薬・キットが2025年の肝炎診断検査市場シェアの62.05%でリードし、一方でソフトウェア・サービスは2031年にかけて6.21%のCAGRで拡大する見込みです。
- 疾患タイプ別では、B型肝炎検査が2025年の肝炎診断検査市場規模の48.40%を占め、「その他の肝炎」セグメント(A型、E型、D型)は2031年にかけて6.33%のCAGRを記録すると予測されます。
- 技術別では、血清学的検査が2025年の肝炎診断検査市場の45.90%を占め、次世代シーケンシングパネルは2026年から2031年にかけて6.52%のCAGRで進展すると予想されます。
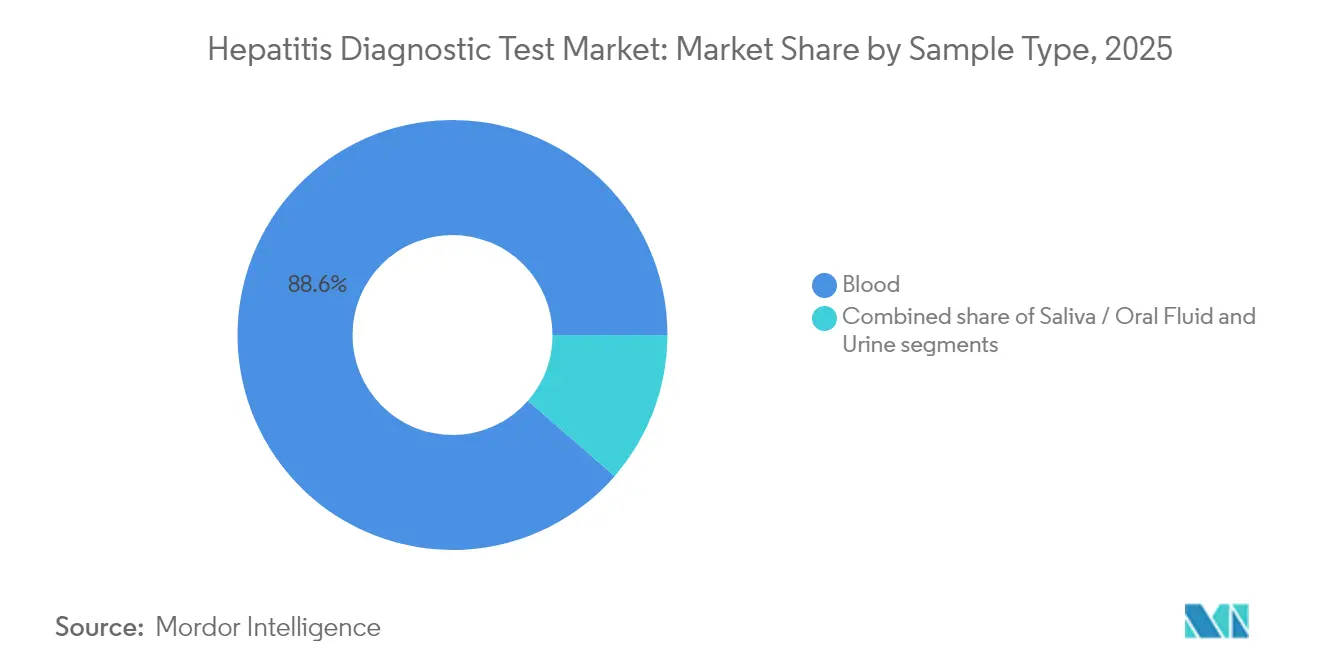
- 検体タイプ別では、血液検査が2025年の肝炎診断検査市場の88.60%のシェアを占め、唾液・口腔液採取は2031年にかけて7.24%のCAGRで成長する見込みです。
- 検査環境別では、病院検査室が2025年に53.55%の収益シェアを保持し、在宅検査・自己採取は予測期間中に6.15%のCAGRで上昇すると見込まれます。
- 地域別では、北米が2025年に39.88%の収益シェアで優位を占め、アジア太平洋は2031年にかけて6.23%のCAGRで最も急成長している地域です。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| HBVおよびHCVの世界的な感染拡大 | +1.2% | アジア太平洋およびサハラ以南アフリカへの影響が最も大きいグローバル規模 | 長期(4年以上) |
| 血清学的検査から高感度分子プラットフォームへの急速な移行 | +1.0% | 先進市場が主導し、新興経済圏へ拡大するグローバル規模 | 中期(2〜4年) |
| 政府資金による検診・ワクチン接種プログラムの拡大 | +0.8% | 北米、欧州、アジア太平洋への影響が拡大しつつある | 中期(2〜4年) |
| マイクロ流体ポイント・オブ・ケアウイルス量分析装置の台頭 | +0.6% | 北米と欧州での早期導入を伴うグローバル規模 | 短期(2年以内) |
| 非侵襲的肝臓評価を改善するAI支援エラストグラフィー | +0.4% | 北米、欧州、アジア太平洋への段階的な拡大 | 長期(4年以上) |
| 遠隔検査向け自己採取乾燥血液スポットキットの普及 | +0.3% | 農村部および医療サービスが不十分な地域に特に関連するグローバル規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
HBVおよびHCVの世界的な感染拡大
2億5,400万人以上が慢性B型肝炎、5,000万人がC型肝炎とともに生活しており、アジア太平洋が慢性HBV症例の75%を担っています。感染率の上昇により診断需要は高水準を維持しており、特に中国では新規HCV感染者数が2030年までに10万人あたり17.92人に達すると予測されています[1]。地域格差も依然として残っており、韓国南部では国全体の減少傾向にもかかわらず、HCV有病率が依然として高い水準にあります[2]。HCV 1cなどの稀な遺伝子型がインド西ベンガル州の慢性腎臓病患者の間で優勢であり[3]、堅牢な遺伝子型解析の必要性を浮き彫りにしています。これらのパターンが組み合わさることで、正確かつ反復的な検査を必要とするリスクのある患者の持続的な基盤が確保されます。
血清学的検査から高感度分子プラットフォームへの移行
標的次世代シーケンシング(NGS)は、従来のアッセイが失敗する肝外組織においても肝炎ウイルスを検出できるようになりました。ハイスループットシーケンシングは、治療中のE型肝炎におけるA1343Vなどの耐性関連変異体も追跡します。人工知能ツールにより、より短いターンアラウンドタイムと低コストで高精度の肝疾患診断が可能になります。規制上の支援が普及を加速させており、FDAはHBVアッセイをクラスIIIからクラスIIに再分類し、510(k)経路を合理化しました。プラットフォームが診療所やコミュニティ環境に移行するにつれ、肝炎診断検査市場は顕著な拡大を経験しています。
政府資金による検診・ワクチン接種プログラムの拡大
米国ウイルス性肝炎国家戦略計画は、18〜79歳の成人を対象とした普遍的HCV検診を含む123億米ドルの排除資金を提案しています。WHOの2024年HBVガイダンス[4]は治療適格性を拡大し、診断ギャップを埋めるためのポイント・オブ・ケアウイルス量検査を強調しています。エジプトの以前のHCV排除モデルは、大規模検査により活動性感染を90%削減することに成功し、新興経済圏への手本を提供しました。資金増加と政策の整合が検査量を全体的に押し上げ、肝炎診断検査市場の長期的成長を強化しています。
マイクロ流体ポイント・オブ・ケアウイルス量分析装置の台頭
手のひらサイズのワイヤレスエラストグラフィー装置は、従来のシステムと強い相関(r = 0.975)を示しながら携帯性を向上させています。iPonaticのような統合マイクロ流体機器は総処理時間を30分に短縮し、病原体検出においてAUC > 0.98を実現します。ガーナの診療所では、Bioline HCVポイント・オブ・ケア検査がシステムユーザビリティスケールで88.7を記録し、日常使用への準備が整っていることを示しました。ウェアラブル生体接着超音波装置は、前臨床モデルにおいて48時間の肝硬度モニタリングさえも可能にします。これらのイノベーションは診断のターンアラウンドを短縮し、肝炎診断検査市場に新たな分散型チャネルを開きます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 低所得環境における分子アッセイの高い検査単価 | -0.9% | サハラ以南アフリカ、南アジア、新興市場の農村部 | 長期(4年以上) |
| 消費者直販ウイルス量キットに関する規制上の曖昧さ | -0.8% | 北米、欧州、確立された消費者直販フレームワークを持つ先進市場 | 短期(2年以内) |
| 免疫不全患者における偽陰性を引き起こす未検出の潜在感染 | -0.7% | HIV有病率が高い地域および臓器移植センターへの影響が大きいグローバル規模 | 中期(2〜4年) |
| 遠隔地における検体輸送のコールドチェーン物流の脆弱性 | -0.6% | 熱帯・亜熱帯地域を中心とした世界の農村部 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
低所得環境における分子アッセイの高い検査単価
23の低・中所得国を対象とした調査では、ウイルス学的アッセイが依然として手の届かない価格であるため、多くのプログラムが肝炎検査を献血者に限定していることが確認されています。複雑な確認アルゴリズムにより、患者一人あたりのコストは単一ステップの血清学的検査をはるかに超えます。製品開発者はイノベーションとアクセスのギャップに直面しており、環境要因と規制の断片化が検証費用を押し上げています。段階的価格設定、共同調達、または補助金モデルが拡大するまで、高負担でありながら資金不足の市場では先進プラットフォームの普及が遅れるでしょう。
遠隔地における検体輸送のコールドチェーン物流の脆弱性
ガーナでの監査では、一次診療所の53.8%がサプライチェーンの脆弱性により必須診断薬の在庫切れを経験しており、コンプライアンスのスコアはわずか53.5%でした。分子アッセイは特に温度に敏感であり、熱帯性気候は輸送中の検体の完全性を損ない、偽の結果をもたらすリスクがあります。乾燥血液スポット法は負担を軽減しますが、一部の肝炎マーカーでは感度のギャップが依然として残っています。統合された検体紹介ネットワークへの持続的な投資がなければ、コールドチェーンのボトルネックが肝炎診断検査市場を制約し続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ソフトウェア統合がサービス成長を牽引試薬・キットは2025年の肝炎診断検査市場規模において62.05%の収益で最大のシェアを生み出し、検査室ワークフローを支える反復消耗品モデルの重要性を示しています。機器は手のひらサイズのエラストグラフィーなどの小型化トレンドから恩恵を受けましたが、設備投資予算は依然として循環的でした。ソフトウェア・サービスは、まだ小規模な基盤ではあるものの、検査室が解釈を合理化し報告を自動化するAIエンジンを組み込むにつれ、2031年にかけて6.21%のCAGRを達成する軌道にあります。クラウドベースの分析を試薬フランチャイズに連携させるベンダーは顧客を囲い込みながら、段階的なサブスクリプション収入を創出します。
試薬セグメントは価格の透明性とジェネリック品の増加という課題に直面していますが、凍結乾燥分子マスターミックスや多重ポイント・オブ・ケアキットの継続的なイノベーションにより需要は持続しています。機器ベンダーはコネクティビティと意思決定支援ダッシュボードをバンドルするようになり、かつてスタンドアロンだった分析装置をネットワーク接続デバイスへと変革しています。bioMérieuxの2025年1月のSpinChip Diagnostics買収(1億1,100万ユーロ)は、プライマリケア環境に適した超高速サンプル・トゥ・アンサープラットフォームを確保する競争を示しています。ソフトウェア層が拡大するにつれ、サービスモデルはアウトカムベースの契約へとシフトし、肝炎診断検査市場にデジタルパフォーマンスに連動した新たな収益ベクターをもたらします。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
疾患タイプ別:
B型肝炎の優位性がC型肝炎排除の推進に直面B型肝炎は2025年の肝炎診断検査市場シェアの48.40%で2025年収益を支配し、2億5,400万人の患者有病率を反映しています。検査パネルは依然として複雑であり、妊婦はCDCのガイダンスに基づき妊娠ごとにHBsAg、抗HBc、抗HBsのスクリーニングが必要です。C型肝炎の検査量は、排除プログラムがアルゴリズムを簡素化するにつれて急速に拡大しており、Cepheid指先採血RNA検査はプライマリケアでの単回受診診断を可能にします。「その他の肝炎」(A型、E型、D型)は6.33%のCAGRで最も急成長しているグループであり、HAVおよびHEVのアウトブレーク増加と、より広い地理的拡散を確認する新たなシーケンシングデータによって推進されています。
新たなデータは、特定のHAV遺伝子型IIIAおよびHEV-1株がより重篤な転帰と関連していることを示しており、病院が分子アッセイと遺伝子型解析へのアップグレードを迫られています。並行して、米国のC型肝炎排除資金が普遍的スクリーニングを支援し、一貫した試薬需要を牽引しています。D型肝炎の新規治療法が展開されるにつれ、HDVリフレックス検査の需要が高まる可能性があります。慢性HBV負担、HCV排除の加速、その他のウイルス性肝炎のより広い認識の組み合わせが、肝炎診断検査市場の長期的な広がりを確保します。
技術別:
分子プラットフォームがNGS普及を加速血清学的検査は2025年の肝炎診断検査市場規模の45.90%を維持し、多くの医療システムにおける一次スクリーニングとしての役割を反映しています。しかし、分子アッセイと次世代シーケンシングが確認と耐性モニタリングにおいて血清学的検査を凌駕しており、NGSが6.52%という最も速い予測CAGRを記録しています。分子ワークフローに関連する肝炎診断検査市場規模は、510(k)再分類がHBVアッセイの米国参入障壁を下げるにつれてさらに拡大する見込みです。迅速検査は予算が限られた環境での牽引力を維持していますが、マイクロ流体の進歩により分散型デバイスで分子グレードの感度が実現されるようになっています。
NGSは単一ランで潜在感染を検出し、混合遺伝子型症例を特徴付けることで臨床的価値を付加します。ハイスループットシーケンサーをすでに所有する検査室は、腫瘍学や微生物学にも同じプラットフォームを活用し、資産利用率を向上させています。ベンダーはAIキュレーションによる耐性変異体レポートをバンドルし、臨床医のバイオインフォマティクスの摩擦を軽減しています。血清学的技術も完全自動化と高スループットにより改善が進んでおり、大規模スケールでの重要性を維持しています。このデュアルトラックにより、すべての主要モダリティが関連性を保ちながら、データリッチな分子アッセイへと収益がシフトしています。
検体タイプ別:
血液の優位性が代替マトリックスに挑戦される血液検体は2025年の肝炎診断検査市場シェアの88.60%を占め、高感度標準としての役割を確固たるものにしています。唾液・口腔液採取は低い基盤にもかかわらず、患者の好みと容易な物流により7.24%のCAGRで成長すると予測されています。Cepheid Xpert HCV検査で使用される指先採血毛細管採取は、血液ベースの診断が従来の採血以外の環境にも移行できることを示しています。乾燥血液スポットのイノベーションは輸送上のハードルに直接対処していますが、一部のアッセイではHCVに対して80%の感度しか示していません。
唾液検査は特にHBV検出においてウイルス量が低いという課題に依然として直面していますが、特定の抗体に対する診断収率は改善しています。尿はニッチなオプションに留まっていますが、血液検体の提供を望まない集団のアドヒアランスモニタリングやスクリーニングにおいて研究上の牽引力を得ています。代替マトリックスが成熟するにつれ、多重アッセイが血液と唾液の入力を組み合わせ、より汎用性の高い採取ワークフローを生み出す可能性があります。しかし、分析感度が収束するまで、血液は肝炎診断検査市場における主要な検体タイプであり続けるでしょう。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
検査環境別:
在宅検査が従来の検査室モデルを破壊病院検査室は2025年の肝炎診断検査市場規模の53.55%を支配し、包括的な検査メニューと臨床意思決定との緊密な連携を反映しています。基準検査室は遺伝子型解析と耐性パネルの高スループットを維持していますが、支払者の価格引き下げによるマージン圧縮に直面しています。在宅検査・自己採取は、まだ初期段階ではあるものの、CLIAウェーバーフレームワーク内でのプライバシーと利便性に対する消費者需要に後押しされ、6.15%のCAGRという最も高い成長率を示しています。ポイント・オブ・ケアプラットフォームは、ワンステップ分子カートリッジが主流となるにつれ、医師のオフィスやコミュニティクリニックでシェアを拡大しています。
デジタルファーストのプレーヤーは結果解釈のためのサブスクリプション遠隔医療をバンドルし、病院検査室から一部の検査量を切り離す可能性があります。血液バンクスクリーニングは規制上の義務として残り、安定した成熟した収益源を確保しています。医師のオフィスは、肝線維症評価をプライマリケアに近づける手のひらサイズのエラストグラフィーから恩恵を受けています。全体的な効果は、分散型モデルが最も急速に成長するチャネルミックスの多様化であり、従来の検査室事業者がシェアを守るためにコネクティビティ、当日ターンアラウンド、患者フレンドリーなレポートを追加するよう圧力をかけています。
地域分析
北米肝炎診断検査市場
北米は、体系的な政府によるスクリーニングおよび分子プラットフォームの早期導入により、2025年の世界の肝炎診断検査市場シェアの39.88%を占めた。提案されているC型肝炎撲滅予算123億米ドルを含む米国の政策的推進力は、地域の肝炎診断検査市場において安定した4.84%のCAGRを確保している。CepheidのHCV POC RNA検査に対するFDA承認などが、分散型普及を加速させている。検査室ネットワークはiLFTのようなAI強化型解釈パスウェイを統合し、慢性肝疾患の検出を向上させており、イノベーションを迅速にスケールアップする成熟したエコシステムを示している。
欧州肝炎診断検査市場
欧州は、調和された規制と強固な臨床ガイドラインが投資を持続させることにより、5.17%のCAGRを記録している。EASLの更新されたB型肝炎管理プロトコルは高度な診断を義務付け、分子パネルへの需要を強化している。Rocheの18分で結果が得られるElecsys PRO-C3線維化検査は、迅速かつ非侵襲的なツールに対する同地域の需要を体現している。しかし、ケアギャップも依然として存在しており、スペインの病院でHBVのリフレックス検査を実施しているのは70%にとどまり、HDVに至っては50%未満であることが、ワークフロー上の機会を浮き彫りにしている。ウェアラブル超音波モニタリングにおけるイノベーションが、欧州のオファリングをさらに差別化している。
アジア太平洋肝炎診断検査市場
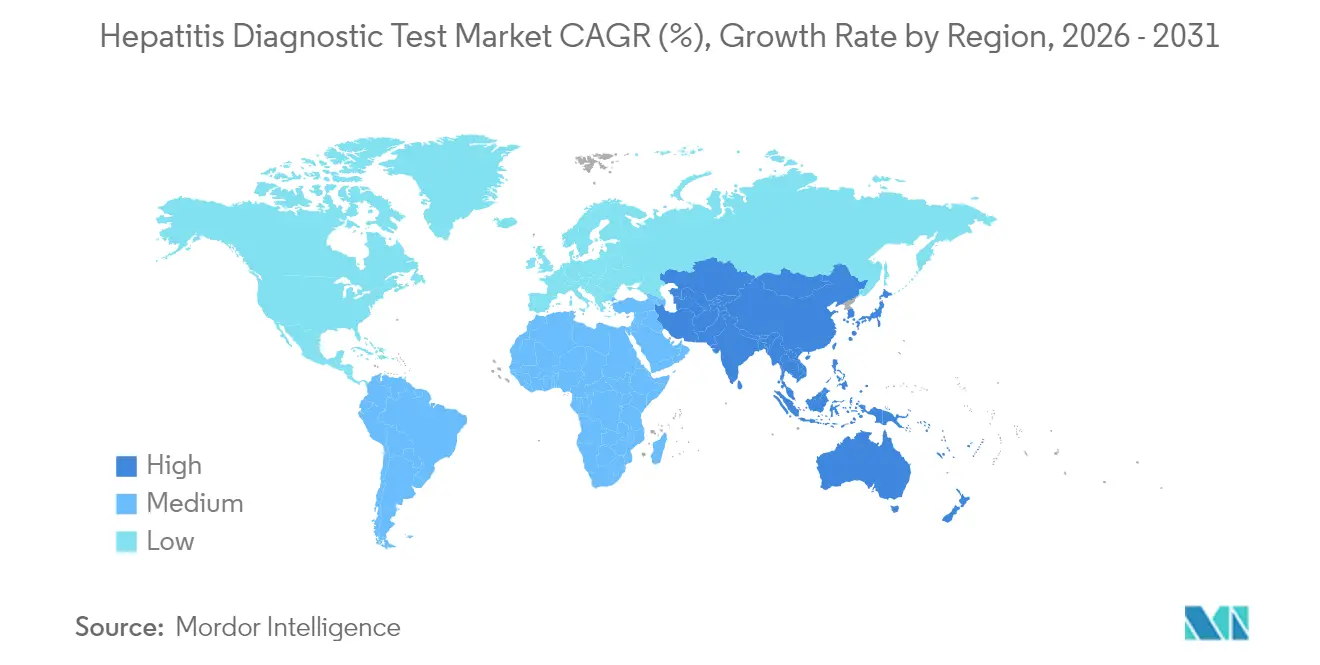
アジア太平洋地域は、不均衡な肝炎負担と高まる医療投資に後押しれ、2031年に向けて6.23%のCAGRで最も急速に拡大している地域である。中国、日本、韓国は慢性HBV患者の半数を抱えており、比類のない検査需要を生み出している。中国のHCV罹患率は2030年までに10万人あたり17.92に達すると予測されており、高スループット診断へのアップグレードが急務となっている。日本における肝線維化スコア(Enhanced Liver Fibrosis score)の償還は、高度なツールに対する政策的支援を裏付けている。HCV 1cのような一般的でないサブタイプにより、インドでは高度な遺伝子型解析ニーズが高まっている。ASEAN及び東アジアの規制当局間の規制協力が機器承認のタイムラインを改善し、より広範な市場アクセスを促進している。
規制環境
規制は、大量に使用される肝炎IVDと臨床検査室独自検査(LDT)の両方に対して強化されており、血清学、分子ウイルス量測定、および新興のセルフテストワークフローの市場投入戦略に影響を及ぼしている。米国では、FDAが2024年5月に最終規則を公表(2024年7月5日発効)し、LDTに対する従来の一般的な執行裁量アプローチを4年間で段階的に廃止することとし、これまで従来の医療機器承認経路を経ずに肝炎パネルを実施していた検査室に対するコンプライアンス要件を強化した。
IVD製品レベルでは、FDAは定性B型肝炎ウイルス(HBV)抗原検査、HBV抗体検査、および定量HBV核酸検査をクラスIIIからクラスII(特別管理下)に再分類し、2025年10月20日に発効した(連邦官報、2025年9月)。この変更により、HBV検査における510(k)クリアランスの実現可能性が向上し、自動化プラットフォームおよびカートリッジ式プラットフォームの競争参入を加速させる可能性がある。オーストラリアでは、HBV/HCVセルフテストは2002年治療用品(医療機器)規則の下でクラス4のIVDとして規制されており、製品をARTGに登録し、関連する性能およびラベリングガイダンスに準拠することが求められる。
バリューチェーン分析
肝炎診断検査のバリューチェーンは、特殊な生物学的原材料(抗原、抗体、酵素、プライマー/プローブ、キャリブレーター/コントロール)、アッセイ設計およびソフトウェア、キット製造および機器組立、規制・品質リリース、そして病院、リファレンスラボ、血液銀行、分散型施設への流通をカバーする。上流の供給は、高品質な生物学的材料の入手可能性と、ポリメラーゼおよびオリゴヌクレオチド成分を含む重要な分子原材料の集中度に影響を受けやすく、一方で中流の規模の優位性は、一般的にISO準拠の品質体制の下で自動アナライザー、マイクロ流体カートリッジ、接続機能付きシステムを組み立てることができる大手IVDメーカーおよび一部の受託製造業者にある。
下流のパフォーマンスは、コールドチェーン対応の物流と安定した調達サイクルに依存しており、特に検体紹介ネットワークと試薬の在庫切れが検査の継続性に影響を与える場合に重要となる。確認されているボトルネックには、コントロールおよびキャリブレーターに使用される高力価天然患者検体の希少化が進んでいることが含まれ、これは追加の検証を要する合成材料への代替を促す可能性がある。また、分散型モデルにおける冷凍血漿のコールドチェーン物流はコストと複雑さを増大させる。メーカーは、関税や調達上の摩擦を減らすために生産・供給の一部を地域化しており、Roche Diagnosticsは2025年7月に蘇州工業園区で新たな製造プロジェクトを開始し、中国向けの供給を現地化し、高スループットのイムノアッセイおよび分子検査ワークフローの強靭性を強化した。
競争環境
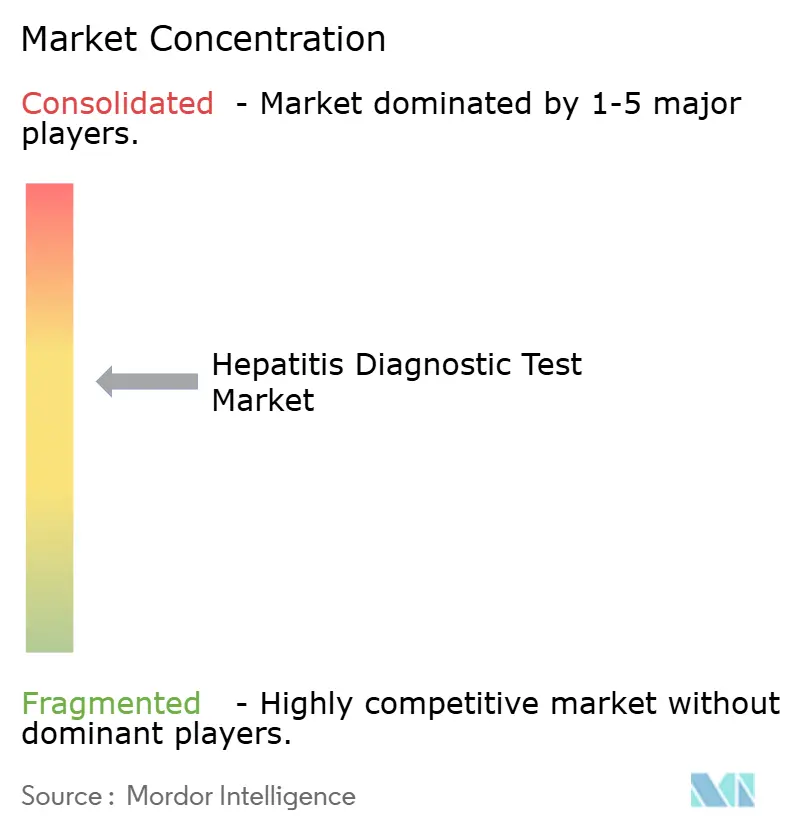
肝炎診断検査市場は中程度に集約されています。Roche、Abbott、Danaherは合わせて数十億ドルの診断収益を生み出し、分子・免疫アッセイの重要なポートフォリオを保有しています。Rocheの2023年の診断売上高167億6,000万米ドルはスケールによる優位性を示しており、AbbottはAlinity及びm2000システムを世界規模で活用しています。DanaherのCepheidはFDA承認後にポイント・オブ・ケアHCV RNA検査でファーストムーバーの地位を確立し、カートリッジベースの分子リーダーシップの価値を示しています。
買収活動はスピードと使いやすさを中心に展開されています。bioMérieuxのSpinChip Diagnostics買収(1億1,100万ユーロ)は、コミュニティクリニックを対象とした10分間のマイクロ流体機能を追加しました。パートナーシップは補完的な資産を結びつけており、IBL InternationalとGrifolsは感度閾値を高めるシングルモレキュールカウンティングバイオマーカーパネルで協力しています。ベンダーはエラストグラフィーと血清学的検査をリアルタイムで解釈するAIアルゴリズムにも多額の投資を行っています。
新興の挑戦者は規制の追い風を活用しています。高リスク肝炎アッセイのFDAによるクラスIIIからクラスIIへの再分類は、市場投入までの時間とコンプライアンスコストを削減し、機敏なマイクロ流体およびAIファーストの参入者への扉を開いています。ウェアラブル診断とリモートモニタリングエコシステムには白地が残っており、生体接着超音波プラットフォームを開発する初期段階の企業が継続的な肝臓評価へのシフトを示しています。既存企業がフルスイートの提供とサービス契約でシェアを守る中、競争圧力はイノベーション採用のスピードと急成長するアジア太平洋市場でのフットプリントに集中するでしょう。
肝炎診断検査業界のリーダー企業
-
Abbott Laboratories
-
bioMérieux SA
-
Bio-Rad Laboratories
-
Danaher Corporation
-
F. Hoffmann-La Roche AG
- 注:主要企業の掲載順は順位を示すものではありません。
肝炎診断検査市場 このレポートでカバーされる企業
- Abbott Laboratories
- Avantor
- Beckton Dickinson
- bioMérieux
- Bio-Rad Laboratories
- Danaher
- DiaSorin
- Roche
- Fujirebio Inc.
- Grifols
- Helena Laboratories
- Hologic
- Orasure Technologies
- Ortho Clinical Diagnostics
- QIAGEN
- Revvity Inc.
- Siemens Healthineers
- Sysmex
- Thermo Fisher Scientific
- Trinity Biotech plc
市場機会と将来展望
現状では慢性B型肝炎の13%、C型肝炎の36%しか診断されておらず、大きな診断ギャップが存在するため、スクリーニングから確定検査までのエンドツーエンドの経路を簡素化するプログラムやベンダーにとって近い将来の空白領域が生まれている。これは特に、プライマリケア、緊急部門、地域診療所に対して成人への普遍的スクリーニングの実施が求められている場合に関連性が高い。政策およびガイドラインの動向は、より広範なカバレッジへと向かっており、CDCによる18歳以上の成人(および妊娠ごと)へのC型肝炎の普遍的スクリーニングの推奨、および18歳以上の成人への生涯少なくとも一度のB型肝炎の普遍的スクリーニングの推奨が含まれる。WHOの肝炎検査に関するガイダンスおよび運用資料も、HBVおよびHCV検査サービスを日常的な医療提供に統合することを重視している。
製品面では、機会は(i)リフレックスアルゴリズムや高スループットワークフローを含む特殊アッセイの自動化、および(ii)HBV/HCVを超えたより広範なウイルス性肝炎検査へのメニュー拡大に集中している。2026年のFDAの措置は、パイプラインが承認済み製品へ転換していることの証拠を示している。これには、Diasorinが2026年1月にLiaison Murex Anti-HDVイムノアッセイ(米国における自動HDV検査)についてDe Novo承認を取得したこと、Abbottが2026年4月にAnti-HCV NextアッセイについてFDAクリアランスを取得したこと、Diasorinが2026年6月にLIAISON Murex HBsAg QualアッセイについてFDAクリアランスを取得したことが含まれる。これらの動きは合わせて、機器主導型のより広範な検査メニューを支えるものであり、継続的な試薬収益をもたらし、病院やリファレンスラボが検査を標準化することを助け、ニッチな肝炎マーカーにおける手動または臨床検査室独自の手法への依存を減らす。
最近の産業開発事情 肝炎診断検査市場
- 2026年7月:Rocheがcobas肝炎Dウイルス(HDV)検査を発売した。これはcobas 5800/6800/8800システムでCEマーキング対象国において使用可能な、HDV RNAの検出および定量のための自動化ソリューションである。この発売により、自動化されたウイルス性肝炎検査能力がHDV RNA定量にまで拡大し、既に高スループットのcobasワークフローを運用している検査室における標準化されたモニタリングを支援する。
- 2026年4月:AbbottがAnti-HCV Nextアッセイ(K252424)について、C型肝炎ウイルス検出のための米国FDA 510(k)クリアランスを取得した。このクリアランスは、規制対象のイムノアッセイワークフロー内でAbbottの肝炎検査ポートフォリオを強化し、検査室が承認済みかつ既存機器に基づくアッセイを標準として採用する際のより広範な導入を支援する。
- 2025年5月:Medway NHS Foundation Trustが、NIHRの支援を受けたプログラムを開始し、16歳以上のすべての緊急部門患者を対象に、オプトアウト方式でHIV、HBV、HCVのスクリーニングを実施した。この取り組みは、ウイルス性肝炎検査を高スループットの急性期医療現場に組み込むものであり、日常的なスクリーニング件数を増加させ、自動化された血清学検査および確定検査経路への需要を強化している。
肝炎診断検査市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、肝炎診断検査市場は、臨床および検診環境における検査室および患者近傍検査ワークフローを含む、ウイルス性肝炎の検出および評価に使用される検査からの収益を対象としています。
対象外の範囲:肝炎治療薬、ワクチン、および肝炎の疑いまたは確定診断を目的としない通常の肝臓健康検査は除外しています。
セグメンテーション概要
- 製品タイプ別
- 試薬・キット
- 機器・分析装置
- ソフトウェア・サービス
- 疾患タイプ別
- B型肝炎
- C型肝炎
- その他の肝炎
- 技術別
- 血清学的検査
- 迅速診断検査
- 分子検査
- 次世代シーケンシングパネル
- 検体タイプ別
- 血液
- 唾液・口腔液
- 尿
- 検査環境別
- 病院検査室
- 基準検査室
- 血液バンク
- ポイント・オブ・ケア・医師オフィス
- 在宅検査・自己採取
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクワークは、モデルが現実的な需要シグナルを使用できるよう、疾患および検査のコンテキストを構築することから始まります。世界保健機関および米国CDCなどの情報源から公衆衛生上の疾病負担および検診ガイダンスを参照し、検査量が構造的に支持されている地域のマッピングに役立てています。
供給側と普及パターンを把握するため、米国FDA公開データベース(検査承認およびラベリング)、検査性能と標準的なアルゴリズムを記述した査読済み臨床ジャーナル、および入手可能な国家保健統計なども参照しています。貿易・税関の公表データ、ならびに病院・検査機関協会の刊行物は、輸入の集中度と中央検査室とポイント・オブ・ケア環境の実際の比率を検証するために使用しています。また、企業財務情報およびインテリジェンスのための有料サブスクリプション、ならびに技術シフトと国別構成を明確にする特許データベースおよび出荷レベルの貿易データも活用しています。これらの例は例示的なものであり、データ収集、検証、および明確化のめに他の多くの公開情報源も参照しています。
一次インタビューおよびサーベイ
一次調査は、地域をまたいで検査がどのように購入・使用されているかを検証し、チャネルミックスや価格変動など、デスクリサーチでは完全に解決できない前提条件を検証するために使用されます。診断検査機関、病院の購買担当者、販売代理店、ならびに製品・商業リーダーと対話し、APAC、EMEA、およびアメリカ大陸をカバーすることで、地域別の検診強度と償還の実態が反映されるようにしています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:28% | CXO:13% | APAC:38% |
| 中位層:54% | 機能・ユニットリーダー:33% | EMEA:37% |
| 中小プレイヤー:18% | マネージャー:54% | アメリカ大陸:25% |
市場規模の算定と予測
規模の算定は、トップダウンとボトムアップの検証を組み合わせて構築されており、主軸は検査を診断済みおよびスクリーニング対象人口に結びつける需要プール構築から来ています。実際には、肝炎のスクリーニングおよびモニタリングの強度と検査環境のミックスを組み合わせて市場価値を再構築し、現実的な価格帯を用いて収益に換算しています。
モデルで使用される入力値には、肝炎の有病率と診断済み割合、優先コホートに対するスクリーニング政策のカバレッジ、中央検査室対ポイント・オブ・ケア環境での検査比率、標準的な診断経路におけるイムノアッセイと核酸検査(NAT)の比率、ならびに地域別のキットおよび試薬の平均販売価格の動向が含まれます。これらのシグナルを組み合わせてレビューすることで、ワークフローの最終段階で市場合計がより明確になります。
予測には、専門家との議論で合意された現実的な範囲内でスクリーニング拡大、検査室キャパシティ、検査メニューの近代化などの需要ドライバーを変動させる、単純な多変量関係に支えられたシナリオ分析を使用しています。ボトムアップの近似値は、いくつかの代表的な国でサンプリングされたサプライヤー収益を積み上げ、数量×ASPのロジックを適用することでクロスチェックとして使用され、検査行動とケアアクセスが類似するプロキシ市場を通じてギャップを処理しています。
データ検証と更新サイクル
アウトプットは、感染症診断費用の方向性、公的スクリーニング目標、および検査環境の採用における観察可能なシフトなどの独立した指標と照合して確認されます。国別の結果が乖離している場合は、前提条件を再確認し、感度分析を再実行し、必要に応じて少数のインタビュー対象者に戻って差異を把握します。
承認前に、モデルと説明文は複数ステップのアナリストレビューを経て、単位ロジック、価格帯、および地域別ウェイトの一貫性が保たれます。レポートは年次で更新され、スクリーニングガイダンスの変更や主要な規制措置など、重要なイベントが発生した場合には中間更新が行われます。納品直前に最終確認が完了し、クライアントは利用可能な最新の更新済みビューを受け取ります。
Mordor Intelligenceの肝炎診断検査市場規模と他の公表推計値との比較
肝炎診断検査の公表市場規模は、トピック名が同じように見えても、各出版社が検査市場として何をカウントするか、どの年度と通貨を使用するかについて異なる基準を設けているため、差異が生じることがあります。また、価格の扱い方や検査室検査とポイント・オブ・ケア検査が現実的なミックス前提を用いてブレンドされているかどうかによっても差異が生じます。
表に示されたばらつきは主に範囲と換算の選択によって説明されており、Mordor Intelligenceのモデルは市場を血液ベースの検査、画像診断、および生検経路にわたる肝炎に特化した診断検査収益として扱い、古い基準年を現在年の合計に混在させることなく、記載された調査期間と一致した年度マッピングを維持しています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 47.3億米ドル(2025年) | |
| 業界出版社A | 40.8億米ドル(2024年) | 2024年を基準年として使用し、タイプおよびアプリケーション別の販売収益追跡を重視しており、スクリーニング強度と価格変動が現在年の推計に反映されていない場合、短期的な価値を過小評価する可能性があります。 |
| 業界出版社B | 36.2億米ドル(2024年) | より長い予測期間を持つ2023年基準年構造に依存しており、価格および技術ミックスの前提条件が、地域をまたいだイムノアッセイとNATの間での検査シフトの実態と必ずしも一致していません。 |
3つの数値を比較すると、ギャップは主に基準年の整合性と診断経路内でカウントされる内容によって生じており、次いでASPの進行の適用方法によるものです。需要プールをスクリーニングおよびモニタリング強度に結びつけ、選択的なサプライヤーおよびチャネルシグナルで確認することで、最終的な数値は明確な変数と再現可能なステップに追跡可能な状態を維持しています。
レポートで回答される主要な質問
肝炎検査においてどの診断技術が勢いを増していますか?
分子プラットフォーム、特にポイント・オブ・ケアRNA検査が、当日結果を提供し、その場での治療決定を可能にするため、従来の血清学的検査に取って代わりつつあります。
ソフトウェア普及が進む中でも試薬・キットが主導的役割を維持すると予想される理由は何ですか?
ウイルス量または抗体検査にはすべて消耗品キットが必要であるため、検査室はAI駆動の分析層を追加しながらも試薬を補充し続けなければなりません。
政府は肝炎診断薬の需要にどのような影響を与えていますか?
拡大された普遍的スクリーニング政策と排除キャンペーンが、プライマリケア、救急部門、さらにはコミュニティ薬局での定期検査を推進しています。
アジア太平洋が診断企業にとって重要な注目地域である理由は何ですか?
この地域は世界最高濃度の慢性B型肝炎およびC型肝炎症例を抱えており、医療システムがより迅速で高感度な検査アルゴリズムを採用する動機となっています。
静脈採血の代替として台頭している検体タイプは何ですか?
指先採血毛細管血液と唾液・口腔液採取が、その利便性から支持を集めており、遠隔地や資源が限られた環境でのより広いアウトリーチを可能にしています。
人工知能は肝炎診断をどのように再形成していますか?
AIツールはエラストグラフィーと検査室データをリアルタイムで解釈し、臨床医が肝線維症をより早期に検出し、手動レビューの作業負荷を軽減するのを支援しています。