
ヨーロッパデータセンター建設市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
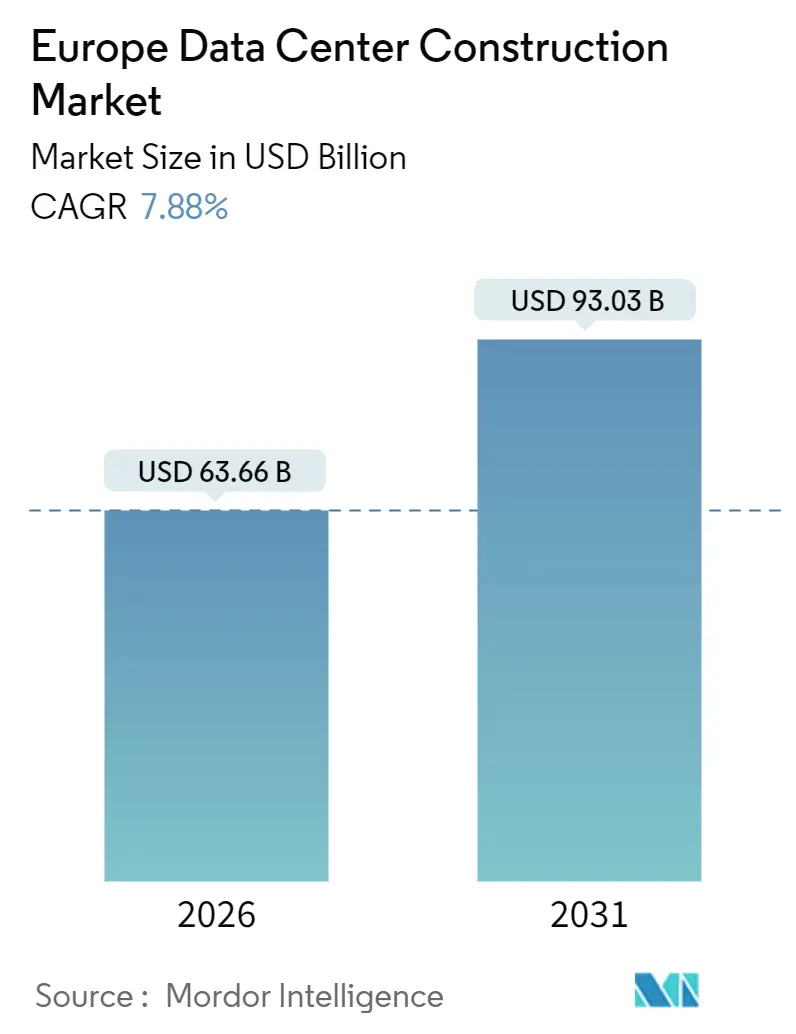
| 市場規模 (2026) | 63.66 十億米ドル |
| 市場規模 (2031) | 93.03 十億米ドル |
| 成長率 (2026 - 2031) | 7.88 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパデータセンター建設市場分析
ヨーロッパデータセンター建設市場規模は2026年に630億6,600万USDに達し、予測期間中に7.88%のCAGRで成長し、2031年までに930億3,000万USDに達する見込みです。この急増は、ソブリンクラウドの義務化、ハイパースケール容量の拡張、および50〜100キロワットのラック密度を要求するAIネイティブアーキテクチャへの急速な移行を反映しています。オペレーターは400ボルト直流トポロジーを中心に電気バックボーンを再設計する一方、液体冷却の改修が機械的支出を構造工事より前倒しにしています。プレハブ電源室、モジュール式チラー、オンサイトバッテリーストレージがリードタイムを短縮しており、主要都市圏での系統接続待ちが二桁年に及ぶ中でこれは大きな優位性となっています。一方、2025年の北欧の卸売電力価格が1キロワット時あたり0.06ユーロを下回ることで、スウェーデンとフィンランドが新たなハイパースケール発表の磁石となっています。
主要レポートのポイント
- ティアタイプ別では、ティア3が2025年のヨーロッパデータセンター建設市場シェアの57.14%を占め、ティア4は2031年にかけて8.42%のCAGRで拡大する見込みです。
- データセンター規模別では、ハイパースケール建設が2025年のヨーロッパデータセンター建設市場規模の60.75%を占め、2031年にかけて8.23%のCAGRで成長しています。
- データセンタータイプ別では、コロケーションが2025年に53.98%の市場シェアでヨーロッパデータセンター建設市場をリードしていますが、クラウドサービスプロバイダーは8.53%のCAGRで前進しています。
- インフラカテゴリー別では、機械システムが8.65%のCAGRで最も速く成長しており、電気設備は依然として2025年の支出の41.95%を占めています。
- 国別では、ドイツが2025年の収益の18.54%を占め、スペインが2031年にかけて9.21%のCAGRで最も成長の速い市場となっています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 生成AIおよびビッグデータワークロードの増加 | +2.1% | ドイツ、イギリス、フランス、北欧 | 中期(2〜4年) |
| ハイパースケールおよびコロケーション建設の急増 | +1.8% | ドイツ、イギリス、フランス、オランダ | 短期(2年以内) |
| クラウドサービスプロバイダーの地域拡大 | +1.5% | ドイツ、フランス、スペイン、イタリア、北欧 | 中期(2〜4年) |
| EUグリーンディール廃熱再利用インセンティブ | +1.2% | ドイツ、フランス、デンマーク、フィンランド | 長期(4年以上) |
| 北欧の再生可能エネルギーPPAによるTCO低減 | +0.9% | スウェーデン、フィンランド、ノルウェー、デンマーク | 中期(2〜4年) |
| プレハブモジュール式電源室の採用 | +0.4% | イギリス、ドイツ、フランス | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
生成AIおよびビッグデータワークロードの増加
1ラックあたり50〜100キロワットを消費するGPUクラスターが設計基準を再定義し、オペレーターは主要キャンパスに液体冷却ラックを導入しています。マイクロソフトのスウェーデン施設は2024年に電力使用効率比1.2を下回り、空冷では達成不可能なこの閾値を実現しました。フロンティアモデルのトレーニングランは数週間にわたって中断なく実行され、20〜30%のコストプレミアムにもかかわらずティア4フォールトトレラントアーキテクチャへの需要を押し上げています。パブリッククラウドでレイテンシー目標を達成できない企業はオンプレミスサイトを改修し、N+2冷却ループと400ボルト無停電電源装置の注文を加速させています。生成AIワークロードは今後10年の後半に増分容量追加を支配すると予想され、高密度サーバーエンクロージャーに向けた調達を再形成しています。この転換はまた、グリッドの回復力への注目を高め、トレーニングサイクル中の電圧低下を軽減するためのオンサイトバッテリーストレージへの関心を高めています。
ハイパースケールおよびコロケーション建設の急増
ハイパースケールオペレーターは、スポット価格を下回る一括再生可能電力購入契約を可能にする1ギガワットのIT容量を超えるマルチキャンパス施設に負荷を集約しています。Amazon Web ServicesのEUR78億ブランデンブルクプログラムは、合計1.2ギガワットの3サイトにまたがり、長期的なグリッド予約を確保しています。[1]Amazon Web Services、「AWSがドイツへの数十億ユーロ規模の投資を発表」、aws.amazon.com コロケーション専門業者は、テナントが専用の冷却とネットワークファブリックを設置できるパワードシェルリースで対応しており、このモデルはColt Data Centre Servicesが2024年にドイツでEUR20億(USD24億)の拡張を通じて推進しました。2025年の納入施設の平均規模は45メガワットに上昇し、2020年の28メガワットから増加し、スケールでモジュール式電源室を統合できる請負業者への需要が高まっています。規模の経済はまた、クロスキャンパス冗長スキームを可能にし、予備容量の過剰プロビジョニングを削減します。これらのダイナミクスは、マドリードやミラノなどの二次都市圏においても建設強度を集合的に高めています。
クラウドサービスプロバイダーの地域拡大
ソブリンクラウドの義務化と超低レイテンシーのユースケースが地域クラスターの波を引き起こしています。GoogleのドイツとオランダへのEUR55億の投資は、ベルリンとフローニンゲンのマイクロリージョンを居住要件の充足に向けて位置づけています。[2]Google、「ヨーロッパにおけるインフラの拡大」、cloud.google.com マイクロソフトのノルトライン=ヴェストファーレン州のEUR32億(USD38億)データランドキャンパスは、防衛および医療テナント向けのAzure政府ゾーンの拠点となります。地域の多様化はまた、自律走行車のテレメトリーと産業用IoTフローが必要とするエッジコンピューティングのレイテンシー上限を解決し、20ミリ秒未満の往復時間を必要とします。スペインとイタリアが受益者として浮上し、マドリード、バルセロナ、ミラノ、ローマ周辺に5〜10メガワットの小規模サイトが展開されています。したがって、建設需要は、EU分類法に沿った持続可能性指標に合致しながら、制約された都市区画に設置できる適応性の高いシェルアンドコア設計に傾いています。
EUグリーンディール廃熱再利用インセンティブ
2025年から施行されるエネルギー効率指令は、地区ネットワークが存在する場合、1メガワット以上の施設に熱回収システムの統合を義務付けています。ドイツの2024年実施ガイダンスは、この要件を市町村の許可手続きに明確に組み込んでいます。[3]連邦経済・気候行動省、「データセンターの廃熱回収ガイドライン」、bmwk.de データホールを地域の公益事業者と連携させるオペレーターは、コンプライアンス上の優位性と付随的な収益源を獲得しており、ヴェステロースとストックホルムのマイクロソフトキャンパスが排熱を住宅グリッドに供給していることがその証拠です。熱交換器、センサー、制御装置を束ねたプレハブスキッドがプロジェクトサイクルを短縮し、郊外地域での小規模展開を実現可能にしています。デンマークとフィンランドは、熱出力を収益化しながらスコープ1排出量を削減する長期熱購入契約をリードしています。EU分類法に基づく報告が厳格化するにつれ、廃熱利用率は融資のための取締役会レベルのKPIとなるでしょう。
制約の影響分析*
| 制約 | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 電力および不動産コストの上昇 | -1.4% | イギリス、ドイツ、オランダ | 短期(2年以内) |
| 系統接続承認のボトルネック | -1.1% | イギリス、アイルランド、ドイツ | 中期(2〜4年) |
| 非グリーン素材に関するEU分類法の厳格化 | -0.6% | ドイツ、フランス、オランダ、北欧 | 長期(4年以上) |
| 高度なコミッショニングに対する熟練労働力の不足 | -0.5% | イギリス、ドイツ、フランス | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
電力および不動産コストの上昇
ドイツとイギリスの産業用電力は2025年に1キロワット時あたりEUR0.15〜0.25(USD0.18〜0.30)で推移し、80%稼働率で運用する10メガワットサイトの年間電力コストはUSD1,190万〜1,980万に相当します。フランクフルトの土地は2025年に1平方メートルあたりEUR1,200を超え、2022年比で40%上昇し、オペレーターが既存の系統接続を持つ区画を追い求めています。イギリスの固定資産税の計算式は再調達コストに連動しており、20メガワット建設に年間USD1,000万〜1,500万を追加します。これらの圧力は投資を低コストの二次都市圏に向け、卸売価格が1キロワット時あたりEUR0.06を下回る北欧での複数年再生可能エネルギーPPAの人気を高めています。開発業者はまた、制約された敷地面積を最大限に活用するために垂直データホールと屋上太陽光パネルキャノピーに転換していますが、そのような適応は構造用鉄骨の重量と初期資本コストを増加させます。
系統接続承認のボトルネック
イギリスの送電事業者はロンドンおよびサウスイーストの容量について10〜15年のリードタイムを提示しており、開発業者はコンクリートを打設する何年も前から容量を事前予約せざるを得ません。2022年に初めて課されたダブリン地域の新規接続に関するアイルランドのモラトリアムは2025年も依然として有効であり、同様に拡張を制限しています。ドイツでは、10メガワットを超える接続が環境アセスメントと住民説明会を引き起こし、スケジュールにさらに18〜24ヶ月を追加します。これらの遅延は、沖合風力建設が容量を支えるブランデンブルクやシュレースヴィヒ=ホルシュタインなど、送電容量に余裕のある地域への建設を誘導しています。一部のオペレーターはオンサイトバッテリーファームとディーゼル発電機を導入してグリッド需要を削減していますが、そうすることで資本集約度が最大20%上昇し、排出量の計算が複雑になります。欧州委員会の2024年グリッドアクションプランは許可の緩和を約束していますが、タイムラインは依然として不確実であり、既存変電所を持つサイトへのプレミアムを強化しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ティアタイプ別:
ミッションクリティカルな投資がティア4に傾くティア3は2025年のヨーロッパデータセンター建設市場支出の57.14%を占め、予算と稼働時間のバランスを反映しています。ティア4に割り当てられたヨーロッパデータセンター建設市場規模は、金融サービスおよび政府テナントが99.995%の可用性を求めるにつれて8.42%のCAGRで成長しています。フォールトトレラントな2N+1冗長性は単一障害点を排除し、即時決済の決済レールと防衛指揮システムの前提条件となっています。オペレーターはダウンタイムのペナルティが初期コストをはるかに上回るため、20〜30%の設備投資プレミアムを吸収しています。フランクフルトとロンドンが最も重いティア4需要を見せていますが、グリッド容量の制約がプロジェクトをブランデンブルクとウェールズに転換させています。モジュール式開閉装置とホットスワップ可能なUPSスキッドがティア4展開を標準化し、エンジニアリングサイクルを短縮しています。電力にティア4、冷却にティア3のハイブリッド設計を試みるクラウドプロバイダーは、細かなリスク階層化戦略を反映しています。
ティア1およびティア2の建設は、オペレーターが非冗長レイアウトを放棄するにつれて2025年のヨーロッパデータセンター建設市場シェアの10%を下回りました。中小企業はコスト上の理由からティア3コロケーションスイートを依然として受け入れていますが、AIの推論負荷の増加がそれらのアーキテクチャを限界まで押し広げる可能性があります。ヨーロッパの保険会社はティア3の停止に対してプレミアム割増料金を追加しており、より高いティアへの移行を加速させています。一方、重要インフラのフォールトトレランスを優遇するEU分類法の規則がティア4債券への融資を傾けています。コンポーネントベンダーは事前認定済みのティア4キットで対応し、コミッショニングを20ヶ月未満に圧縮しています。生成AIの密度と稼働時間リスクの相互作用がティア4の軌道を強化しています。

注記: 個々のセグメントのすべてのセグメントシェアはレポート購入時に入手可能です


データセンター規模別:
ハイパースケール施設が資本配分を支配ハイパースケールキャンパスは2025年のヨーロッパデータセンター建設市場規模の60.75%を確保し、2031年にかけて8.23%のCAGRで前進しています。50〜250メガワットの施設により、オペレーターはスポット価格を下回るエネルギーコスト曲線を平滑化するマルチギガワット再生可能エネルギーPPAを交渉できます。ハイパースケール建設のヨーロッパデータセンター建設市場シェアは、特に電源シェルと熱交換器の調達における統合の経済性から恩恵を受けています。ブランデンブルク、フローニンゲン、ヴェステロースが大規模再生可能エネルギー統合のために地方政府が許可を迅速化する案件フローの中心となっています。投資家は、より小規模なフォーマットと比較して加重平均資本コストを低下させるハイパースケールアンカーリースの予測可能なキャッシュフローを重視しています。
大規模(10〜50メガワット)および中規模(2〜10メガワット)施設は、エッジノードに供給しながらバースト容量を提供する地域集約ネットワークにおける役割を維持しています。2メガワット未満のエッジおよびマイクロエッジサイトは、自律走行車と産業用IoTテレメトリーに20ミリ秒未満のレイテンシーを保証するために都市中心部に普及しています。小売公園の駐車場に設置可能なプレハブコンテナモジュールが建設を12〜18ヶ月に圧縮しています。平均ハイパースケールプロジェクト規模は2020年の28メガワットから2025年の45メガワットに上昇し、チップロードマップが熱エンベロープを上方に押し上げるにつれてこのトレンドは継続する可能性が高いです。Googleのフローニンゲンキャンパスは完全建設時に200メガワットを目標としており、その軌道を示しています。
データセンタータイプ別:
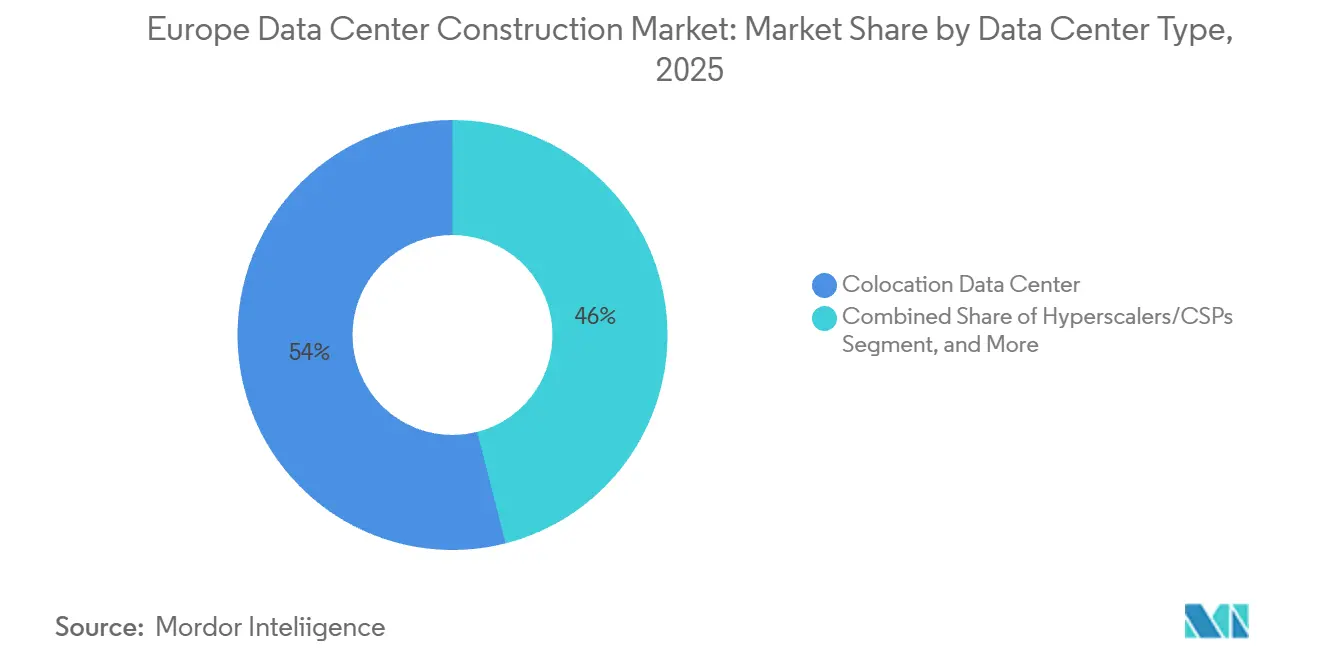
コロケーションがリードしながらクラウド自社建設が加速コロケーションは2025年のヨーロッパデータセンター建設市場支出の53.98%を占めましたが、クラウドプロバイダーはワークロードを内製化するにつれて8.53%のCAGRで拡大しています。規模を持たない企業はコロケーションの共有電力と冷却を活用していますが、密度要件の上昇がホールセールモデルとの境界を曖昧にするパワードシェルリースを促しています。ColtのEUR20億(USD24億)のドイツ展開はこの転換を例示し、AIワークロード向けの柔軟なフットプリントを提供しています。テナントミックスは多様化しており、医療とフィンテックのクライアントがデータ主権リスクを管理するために大規模キャンパス内の専用スイートを要求しています。
居住法に促されたクラウドハイパースケーラーは、ソブリン境界内に地域アベイラビリティゾーンを組み込み、ヨーロッパデータセンター建設市場をシングルテナント建設に向けて推進しています。マイクロソフトのAzure政府ゾーンは、共有変電所を活用しながら論理的な分離を維持する複数棟キャンパス内の専用ホールを占有しています。エンタープライズデータセンターはオンプレミスワークロードがSaaSおよびPaaS環境に移行するにつれて縮小し続けています。エッジフォーマットは、ビデオ分析のレイテンシー閾値を満たすために駅の屋上にコンテナ型ポッドを設置できる交通および公共安全セクターで支持を得ています。国境を越えたデータ転送に対する規制上の精査がさらに地域マルチクラウド戦略を強固にしています。
注記: 個々のセグメントのすべてのセグメントシェアはレポート購入時に入手可能です
インフラ別:
機械システムが電気設備の成長勢いを上回る電気設備は依然として2025年支出の41.95%を占めていますが、機械システムは8.65%のCAGRで上昇し、他のすべてのカテゴリーを上回っています。液体冷却の改修が設備投資を支配しており、リアドア熱交換器とダイレクトトゥチップループがファンエネルギーを最大90%削減しています。機械的アップグレードに充てられるヨーロッパデータセンター建設市場規模は、オペレーターが電力使用効率1.15未満を追求するにつれて成長しています。マイクロソフトの2024年スウェーデン展開はコンピュータールームエアハンドラーを完全に撤去し、スケールでの実現可能性を証明しました。機械サプライヤーは、スキッドマウントポンプ、熱交換器、スマートバルブをターンキー製品に束ねることで収益化しています。
電力アーキテクチャは400ボルト直流に移行しており、変換損失を3〜5パーセントポイント低下させ、バッテリーエネルギー貯蔵システムの統合を容易にしています。ディーゼル発電機はオペレーターがネットゼロコミットメントを目標とするにつれてリチウムイオンおよびバナジウムフロー電池にシェアを奪われています。プレハブ電気室は設置を30〜40%短縮し、系統接続が滞っている地域で重宝されています。一般建設は依然として予算の約4分の1を占めていますが、製造設計の原則がオンサイト労働を削減し、熟練労働者不足を緩和しています。ISO 50001認証とEU分類法報告が専門的な監査業務を必要とするため、サービス支出が増加しています。この複合的な勢いが機械および電気のイノベーションを調達戦略の最前線に押し上げています。
地理的分析
ドイツおよびスペイン データセンター建設市場
ドイツは、フランクフルトの相互接続密度および連邦政府のデジタル主権政策に支えられ、ヨーロッパ データセンター建設市場の支出において最大のノードであり続けています。2025年、ドイツは収益シェアの18.54%を占め、一方スペインは2031年までに9.21%のCAGRが予測される最も成長の速い市場として台頭しました。アマゾンによる総計1.2ギガワットに及ぶブランデンブルク州の施設への78億ユーロ(93億米ドル)の投資が主要案件として注目される一方、グーグルによる55億ユーロ(66億米ドル)の複数都市にわたる拡張がソブリン・クラウドの基盤を強化しています。マイクロソフトのデータランド・プロジェクトは、ノルトライン=ヴェストファーレン州においてAzureガバメントの容量を追加します。フランクフルトにおける電力網の制約により、開発者はブランデンブルク州およびシュレースヴィヒ=ホルシュタイン州へと誘導されており、両州では洋上風力の余剰電力が電力網の強靭性を支えています。2024年に公表された連邦廃熱ガイドラインは、地域暖房網と統合するミュンヘンおよびハンブルクのプロジェクトを活性化させています。
イギリスおよびフランス データセンタ建設市場
イギリスはロンドンの金融セクターを基盤とし、マンチェスターがセカンダリーハブとして台頭していることにより、第2位にランクされています。アマゾンはロンドンのゾーン拡張およびバーミンガムとエジンバラへのエッジノード設置に向け、80億ポンド(110億米ドル)の投資を表明しました。南東部における送電容量の問題により、建設はスコットランドおよびウェールズへと転換されており、両地域では潮力および風力資源が費用対効果の高い電力を供給しています。フランスはこれに続き、パリおよびマルセイユがハイブリッドクラウドのテナンシーに特化したコルトによる23億ユーロ(28億米ドル)の支出の恩恵を受けています。フランスの2030年デジタル戦略は、廃熱再利用インフラへの補助金を通じて国内クラウドを奨励し、自治体との連携を加速させています。
ヨーロッパの広域市場
スペインは最も成長の速い市場として台頭する一方、イタリアはレイテンシー主導のセカンダリー市場へと発展しています。マドリードおよびバルセロナのコロケーション建設はイベリア島の企業需要に対応し、ミラノおよびローマはEUの居住要件を満たすクラウドゾーンを誘致しています。北欧ブロックは、2025年において1キロワット時あたり0.06ユーロ(0.07米ドル)を下回る卸売電力価格を背景に、ハイパースケールの発表案件において不均衡に大きな割合を占めています。マイクロソフトによる33億ユーロ(39.5億米ドル)のスウェーデンへの投資は、EUタクソノミーの優遇措置の対象となる廃熱再利用の取り決めを統合しています。ヨーロッパのその他の地域——オランダ、ベルギー、スイス——は相互接続の中立性において重要性を維持しており、アムステルダムおよびチューリッヒは金融セクターのエッジワークロードを継続的に支えています。
規制環境
EUレベルのエネルギーおよび持続可能性に関する規則は、データセンターに対して厳格化が進んでおり、大規模な電力接続に対する国内の許認可要件と並行して強化されている。エネルギー効率指令(指令(EU)2023/1791)は、500 kWを超えるデータセンターに対してEU全体でのエネルギー性能報告義務を創出し、地域網が存在する場合に熱回収の期待を自治体の許認可に組み込むドイツの2024年廃熱ガイダンスなどの現地措置と相互作用する。別途、委任規則(EU)2024/1364は、必須のKPI報告要素を伴う共通の連合持続可能性評価スキームの構造を定め、新築(計測、報告システム、文書化)および改修範囲双方のコンプライアンス負荷を増大させている。
政策の進展は、今後さらなる調和を示唆している。欧州委員会はデータセンターの最低エネルギー効率基準に取り組んでおり、共通評価スキームに関するフィードバック募集を2026年3月26日から4月23日まで実施している。ドイツなどの市場における大規模接続に対する環境評価と協議をすでに要求している系統接続プロセスとともに、これらのEU措置は、開発業者やEPCに対し、資金調達審査と許認可審査の双方を通過するために、エネルギー監視、水・冷却効率対策、熱再利用統合を含む、検証可能な設計選択へと向かわせている。
競合環境
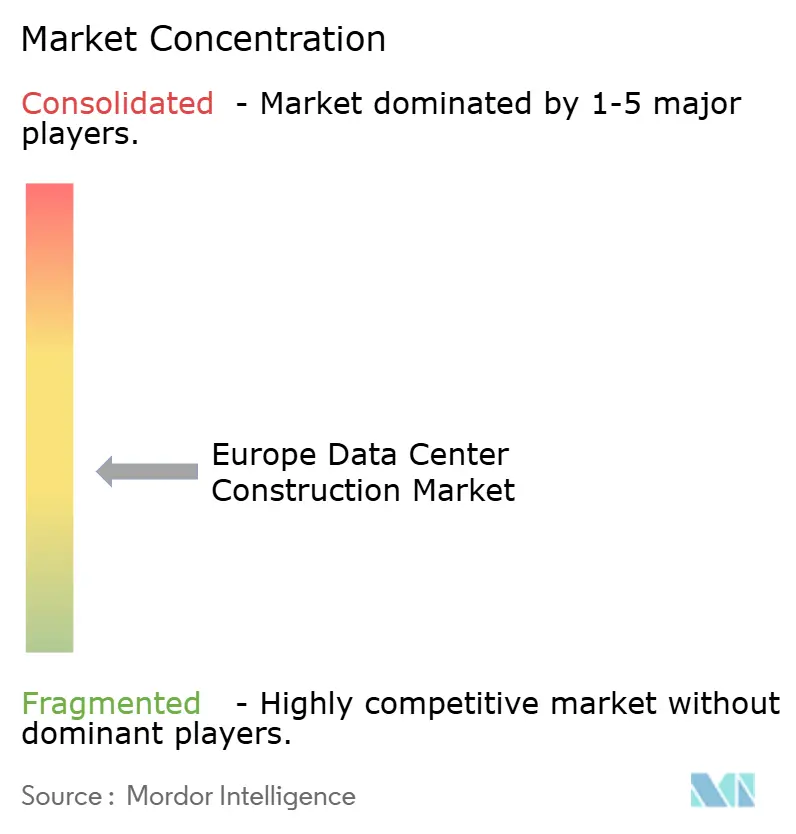
ヨーロッパデータセンター建設市場は断片化を特徴とし、グローバルなEPC大手が地域専門業者やプレハブモジュールベンダーと競合しています。AECOM、Jacobs Solutions、DPR Constructionはデジタルツインツールを活用して機械・電気・配管レイアウトの反復を加速させ、手戻りを削減してスケジュールの確実性を高めています。Mercury EngineeringやCollen Constructionなどの地域プレーヤーは、アイルランドとイギリス全体での液体冷却改修と高密度コミッショニングに特化することで契約を獲得しています。コミッショニングタイムラインを最大40%短縮できるプレハブ電源室と冷却モジュールは、入札者の間で標準的な提供物となっています。
エッジ施設の建設はホワイトスペースの可能性を提示しています。オペレーターは従来の請負業者が見落とす1メガワット未満の屋上や駐車場への展開を求めており、モジュールベンダーがコンテナ型データホールでニッチなシェアを切り開くことを可能にしています。バッテリーストレージインテグレーターはEPC企業と提携して20〜40メガワットのバッテリーファームと屋上太陽光アレイを束ね、クライアントがEU分類法に沿った融資を確保するのを支援しています。液体冷却システムインテグレーターは、生成AIの密度が主流の建設に根付くにつれて影響力のある下請業者として台頭しています。ISO 50001とEN 50600認証は入札評価における差別化要因として機能し、オペレーターはエネルギー管理基準を満たす実績に基づいて入札を評価しています。
競争戦略は、系統接続承認のボトルネックを考慮すると、市場投入スピードにますます依存しています。確立されたプレハブサプライチェーンを持つ請負業者は10週間以内にキットを動員でき、24ヶ月以内に容量を提供する義務を負うハイパースケーラーにとって説得力のある価値提案となっています。一方、建設業者と熱ネットワーク公益事業者の合弁事業は共同開発のシナジーを解放しており、廃熱を収益化しながら許可を迅速化するDigital Realtyのマルセイユアライアンスがその証拠です。機械的イノベーション、持続可能性コンプライアンス、許可の俊敏性の収束が、今後10年にわたる競争上のポジショニングを決定づけています。
ヨーロッパデータセンター建設産業リーダー
NTT Ltd.(NTT DATA Inc.の完全子会社)
CBRE Group Inc.
Bouygues Energies and Services SAS
ISG plc
DPR Construction
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ データセンター建設市場
- AECOM
- NTT Ltd.
- Rider Levett Bucknall LLP
- The Whiting-Turner Contracting Co.
- Jacobs Solutions Inc.
- DPR Construction
- Collen Construction Ltd.
- Mercury Engineering Unlimited Co.
- Hensel Phelps Construction Co.
- Hochtief AG
- Gilbane Building Co.
- Vinci Construction
- Clune Construction Co. LP
- Bouygues Energies and Services SAS
- CBRE Group Inc.
- Fluor Corp.
- ISG plc
- Skanska AB
- Arup Group Ltd.
- Lendlease Corporation Ltd.

市場機会と将来展望
コントラクターおよびモジュールベンダーにとって最も直近のホワイトスペースは、供給制約が可視化・測定可能であり、かつ高密度ITが段階的な内装工事ではなく再設計を促している領域である。CBREは2026年第1四半期の欧州データセンター空室率を6.5%と報告し、主要なFLAPD市場(フランクフルト、ロンドン、パリ、アムステルダム、ダブリン)における厳しい状況を指摘した。これは、系統制約のある大都市圏でスケジュールを短縮する、プレファブ電力室、モジュール式冷却プラント、コミッショニングサービスなどの速達型電力ソリューションへの需要を支えている。同データセットはまた、開発業者が建設可能な土地と実現可能な系統接続スケジュールを求める中で、ミラノなどの市場への波及需要を伴う二次市場の緩和弁も示している。
第二の機会クラスターは、EUのエネルギー性能報告と持続可能性KPIに駆動される、コンプライアンス主導の機械・制御作業である。地域熱供給が存在する場所での熱回収、50~100 kWラック向けの高効率冷却、およびオンサイトエネルギー貯蔵を統合するプロジェクトは、規制当局がEEDフレームワークおよび新興の連合持続可能性評価アプローチを通じて制度化している運用指標と整合する。CBREの欧州全体の建設パイプライン参照値である2026年完成予定の750 MW超は、反復可能で工業化された提供モデルへの注目を維持し、複数拠点プログラム全体で液体冷却の展開、高電圧電気統合、計測・報告機器を標準化できるEPCおよび専門サブコントラクターを優位に立たせている。
Recent Industry Developments in ヨーロッパ データセンター建設市場
- 2026年1月:ブランデンブルクのデータセンターキャンパスを拡張し、300 MWのAI最適化容量、液体冷却、オンサイトバッテリーを追加。この拡張はEU容量を増加させ、AIワークロード対応を支援し、ドイツおよびより広範なダニューブ地域市場における競争を強化する。
- 2025年12月:ノルトライン=ヴェストファーレン州のデータランドキャンパス拡張により、Tier 4電力に地域熱供給統合を実現。これは欧州のハイパースケール規模を拡大し、エネルギー効率基準を強化する。
- 2025年11月:プレファブ電力室とダイレクト・トゥ・チップ冷却を用いた40 MWのフランクフルトデータセンター建設が承認。これはEUの主要市場におけるモジュール式・迅速建設能力を支える。


ヨーロッパ データセンター建設市場 レポートの範囲と調査方法論
市場定義と範囲
本市場は、欧州全体でのデータセンター建設および内装工事に関連する総支出をカバーし、主要な現場作業と、容量を利用可能な状態にするために必要な主要建設パッケージを含む。
範囲の除外事項:施設が稼働開始した後の継続的なデータセンター運用・保守支出は除外する。また、建設範囲に含まれない純粋なITハードウェア購入も除外する。
セグメンテーション概要
- ティアタイプ別
- ティア1および2
- ティア3
- ティア4
- データセンター規模別
- 小規模
- 中規模
- 大規模
- ハイパースケール
- データセンタータイプ別
- コロケーションデータセンター
- ハイパースケーラー/クラウドサービスプロバイダー(CSP)
- エンタープライズおよびエッジデータセンター
- インフラ別
- 電気インフラ
- 電力配電ソリューション
- 電力バックアップソリューション
- 機械インフラ
- 冷却システム
- ラックおよびキャビネット
- サーバーおよびストレージ
- その他の機械インフラ
- 一般建設
- サービス - 設計・コンサルティング、統合、サポートおよびメンテナンス
- 電気インフラ
- 国別
- ドイツ
- イギリス
- フランス
- イタリア
- スペイン
- その他のヨーロッパ
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、建設としてカウントすべき範囲の境界を設定し、検証可能な外部シグナルでモデルを固定するために使用される。通常、Eurostatの建設・価格指数、建築活動に関する国家統計局、および許認可やエネルギー効率の期待に影響を与える欧州委員会の政策メモなどの公的資料から開始する。
規模算定をより現実的にするため、系統・電力システムの公表資料(ENTSO-Eなど)、公開されている場合の計画・許認可開示、および欧州のデータセンターと建設活動を対象とする業界団体も参照する。企業の年次報告書、投資家向け資料、信頼できるプレスリリースは、発表された建設計画とスケジュールの確認に役立つ。その後、企業財務、特許出願、および出荷レベルの輸出入データに特化した有料サブスクリプションを選択的に使用して、コスト前提と設備集約度を検証する。このリストは例示的なものであり、データポイントの収集、検証、明確化のために他の多くの情報源も参照した。
一次インタビューおよび調査
一次調査は、欧州の様々な市場における建設費に含まれる内容の検証と、労働、電気機器、機械システムの価格変動速度の検証に重点を置く。主要ハブおよび二次拠点のプロジェクトオーナー、設計・エンジニアリング関係者、ゼネラルコントラクター、専門パッケージプロバイダーにインタビューを行い、デスクリサーチのギャップを埋め、総計を確定する前に前提を調整する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップ層:31% | CXO:20% |
| 中堅層:49% | 機能/部門責任者:38% |
| 中小プレイヤー:20% | マネージャー:42% |
市場規模算定と予測
本市場は、トップダウンとボトムアップを組み合わせたアプローチで規模を算定している。トップダウン側では、欧州における新規容量および拡張のパイプラインを追跡することで建設需要を再構築し、その後、一般建設、電気、機械、サービス作業に対して現実的なMW当たりコスト範囲を適用し、それを国別建設ミックスで調整する。
総計を確実な基盤に保つため、サプライヤーの集計、主要機器パッケージのチャネルチェック、コミッショニング容量を乗じたサンプルプロジェクトコストを用いた選択的なボトムアップ検証を追加する。これにより、トップダウンの総計が修正を必要とする箇所を明確化できる。モデルで使用される入力には、発表済みおよび建設中の容量(MW)、標準的な建設スケジュール、地域別MW当たりコスト範囲、材料・労働指数の変化、電気・冷却集約度を増大させる高ラック密度などの設計要件の変化が含まれる。
予測においては、電力供給、許認可の速度、資金調達条件に応じてプロジェクト開始とコミッショニングスケジュールが変動しうるため、シナリオ分析を使用する。プロジェクトレベルの開示にギャップがある場合、比較可能な欧州の建設事例からの保守的なベンチマークを用いて補完し、その後、専門家との対話の中で見直し、各地域における想定コスト集約度が妥当なままであるようにする。
データ検証と更新サイクル
出力は、建設価格指数、公的に追跡された容量追加、および最近の建設における電気・機械支出の観測された分割などの独立したシグナルとの相互検証を通じて検証される。国別の結果が整合性を欠くように見える場合、前提が再検討・再計算され、承認前に別のアナリストによってロジックが見直される。
報告書は年次で更新され、主要な政策変更、電力制約、または大規模なプロジェクト発表の波など、需要の見通しを変える重大な事象が発生した場合には中間更新が行われる。提供前には、最終レビューが完了し、クライアントが入手可能な最新の開示内容に整合した更新済みの見解を受け取れるようにする。
Mordor Intelligenceの欧州データセンター建設市場規模算定と他の公表推計との比較
欧州データセンター建設に関する公表された市場価値は、テーマが同じように聞こえても、大きく異なる場合がある。差異は通常、各調査が建設として何をカウントするか、改修と新築をどのように扱うか、および通貨換算と価格上昇に使用する時期の違いから生じる。
この市場における主要な要因は、推計が更新されたMW当たりコスト前提を伴うMWパイプラインから構築されているか、あるいは時期や範囲について正規化されていない限られた一連の主要プロジェクト価値に依拠しているかである。電気・機械パッケージのコスト上昇が更新され、為替レートが発表年ではなく支出年に整合される場合、規模算定は変動し、これらの更新検証はMordor Intelligenceに反映されている。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 63.66 B (2026) | |
| 業界レポートA | USD 11.60 B (2024) | より早い基準年と、より狭くカウントされた支出を使用しており、これは一般的に広範な一般建設・サービスを除外し、近い将来の開始のみを扱うことで複数年にわたる建設プログラムを過小評価する可能性がある。 |
| 業界団体B | USD 5.50 B (2026) | この数値を年間投資支出として位置づけており、これはすべての稼働中の建設パッケージにわたる完全な市場価値の見方とは比較可能ではなく、より大規模なハイパースケールプロジェクトの拡大を見落とす可能性がある。 |
公表数値のばらつきは、主に時期と何がカウントされているかを反映しており、一部の情報源は年間投資を報告し、他の情報源はより広範な建設価値プールを報告している。範囲のルールを一貫させ、通貨と価格を支出年に正規化し、MWパイプラインおよびパッケージレベルのコストシグナルに対して前提を再検証することで、当社の推計は再現可能かつ更新可能な明確な入力にトレース可能な状態を保っている。


レポートで回答される主要な質問
2026年のヨーロッパデータセンター建設市場の規模はどのくらいで、どのくらいの速さで成長していますか?
2026年に630億6,600万USDと評価されており、2031年までに930億3,000万USDに拡大し、7.88%のCAGRを記録する見込みです。
新規建設において最も注目を集めている施設ティアはどれですか?
ティア4設計が最も成長が速く、金融サービスおよび公共セクターのテナントが99.995%の稼働時間を要求するにつれて8.42%のCAGRを記録しています。
ハイパースケールオペレーターが北欧諸国を好む理由は何ですか?
スウェーデンとフィンランドの卸売電力は2025年に1キロワット時あたりEUR0.06を下回り、運用コストを大幅に低下させ、再生可能エネルギーPPAを可能にしています。
EU規制が建設慣行をどのように形成していますか?
エネルギー効率指令は2025年から1メガワット以上のサイトに廃熱回収を義務付け、地域暖房ネットワークとの統合を加速させています。
AIによるラック密度をサポートするためにどのような技術が採用されていますか?
オペレーターは液体冷却ラック、400ボルト直流電力配電、オンサイトバッテリーストレージを展開し、1ラックあたり50〜100キロワットの負荷を処理しながらPUEを1.15未満に維持しています。
最終更新日:
- 人工知能(AI)データセンター市場 施設タイプ、コンポーネント、ティア別に分類した世界のAI施設市場。
- データセンター電力市場 グローバル市場における電力システムを、コンポーネント、ティア、施設規模別に分析。
- イタリアのデータセンター電源市場 イタリア全域における電源システム需要を、コンポーネント、施設タイプ、施設規模別に網羅。
- 欧州ハイパースケールデータセンター市場 欧州のハイパースケール施設を、施設タイプ、コンポーネント、ティア別に分類。
- 英国ハイパースケールデータセンター市場 英国のハイパースケール施設を、施設タイプ、コンポーネント、ティア別に分類。
- インドデータセンターサーバー市場 インドのサーバーを、フォームファクター、プロセッサアーキテクチャ、導入モデル別に分類。


