
イタリア固定無線アクセス(FWA)市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
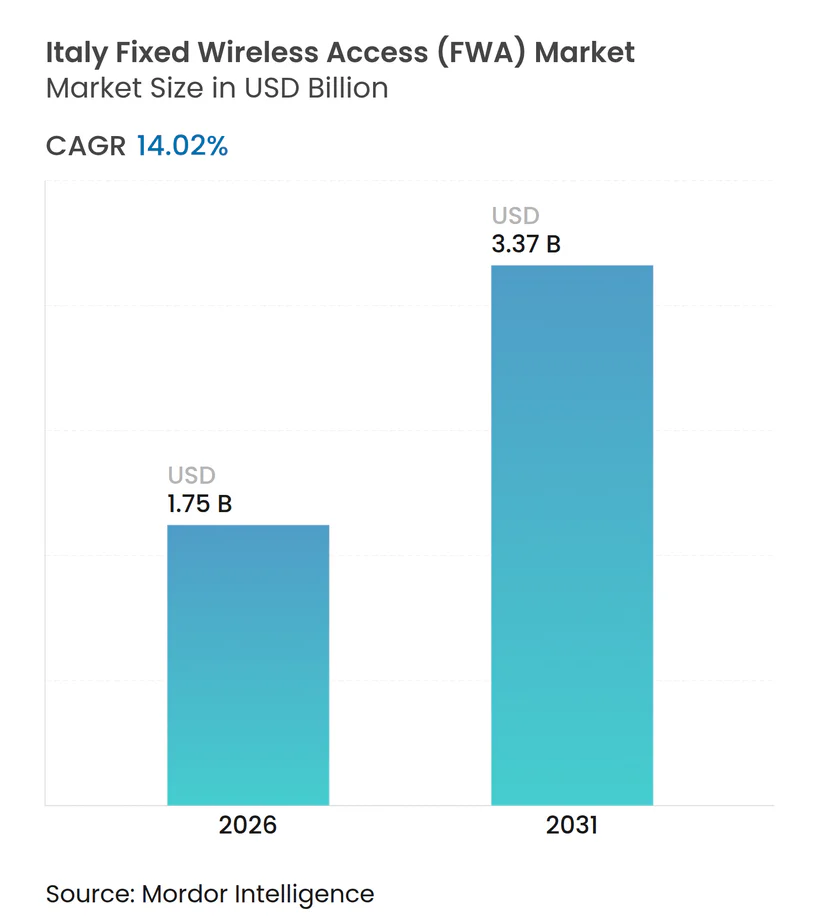
| 市場規模 (2026) | 1.75 十億米ドル |
| 市場規模 (2031) | 3.37 十億米ドル |
| 成長率 (2026 - 2031) | 14.02 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるイタリア固定無線アクセス(FWA)市場分析
イタリア固定無線アクセス市場規模は2026年に17億5,000万USDに達し、2031年までに33億7,000万USDに拡大する見込みで、堅調な14.02%のCAGRを反映しています。5Gサイトの急速な高密度化、光ファイバー敷設工事の継続的な遅延、およびスペクトル共有インセンティブが相まって、固定無線を都市部、郊外、および農村地帯にわたる主流のブロードバンドオプションとして確立しています。通信事業者はホームインターネットとモバイルSIMをバンドル提供することで解約率を低下させ、ユーザーあたりの平均収益を向上させることで収益化を図っています。ハードウェアが支出の大部分を占めていますが、マネージドWi-Fi、固定IPアドレス、およびセキュリティアドオンが普及するにつれ、定期的なサブスクリプション収入がより速いペースで拡大しています。ミッドバンド3.6GHzチャネルが郊外の構築において主流を占める一方、新たに明確化された26GHzの規制が高密度な都市部のホットスポットを解放し、プレミアム速度帯域を引き上げ、イタリア固定無線アクセス市場における競争を激化させています。
レポートの主要ポイント
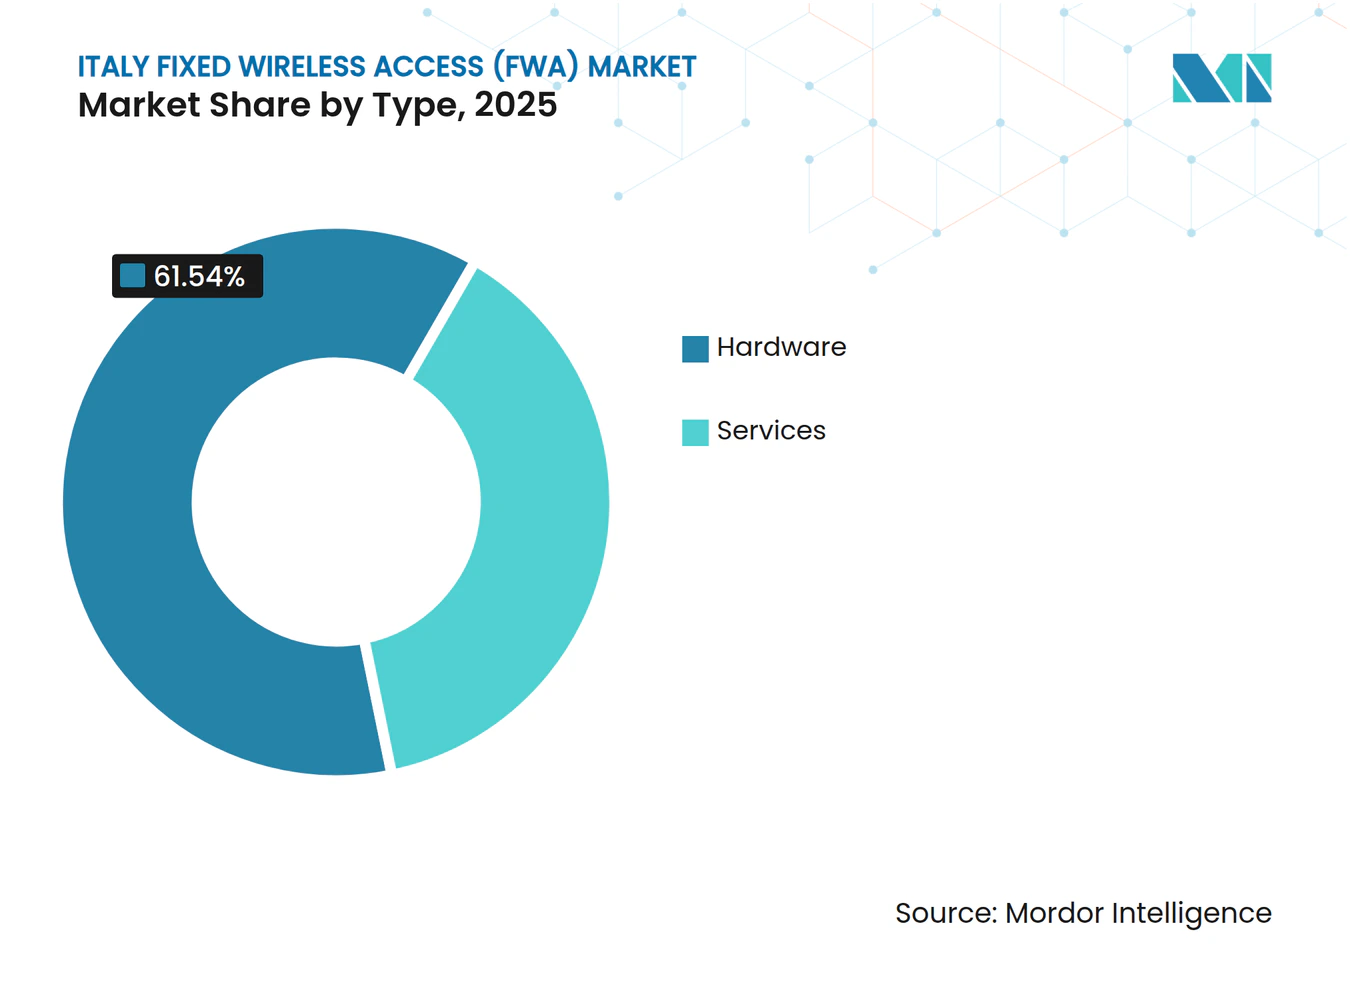
- タイプ別では、ハードウェアが2025年のイタリア固定無線アクセス市場シェアの61.54%を占め、サービスは2031年にかけて15.62%のCAGRで成長しています。
- アプリケーション別では、住宅用接続が2025年のイタリア固定無線アクセス市場規模の54.64%を占め、商業用途は2031年にかけて15.46%のCAGRで拡大しています。
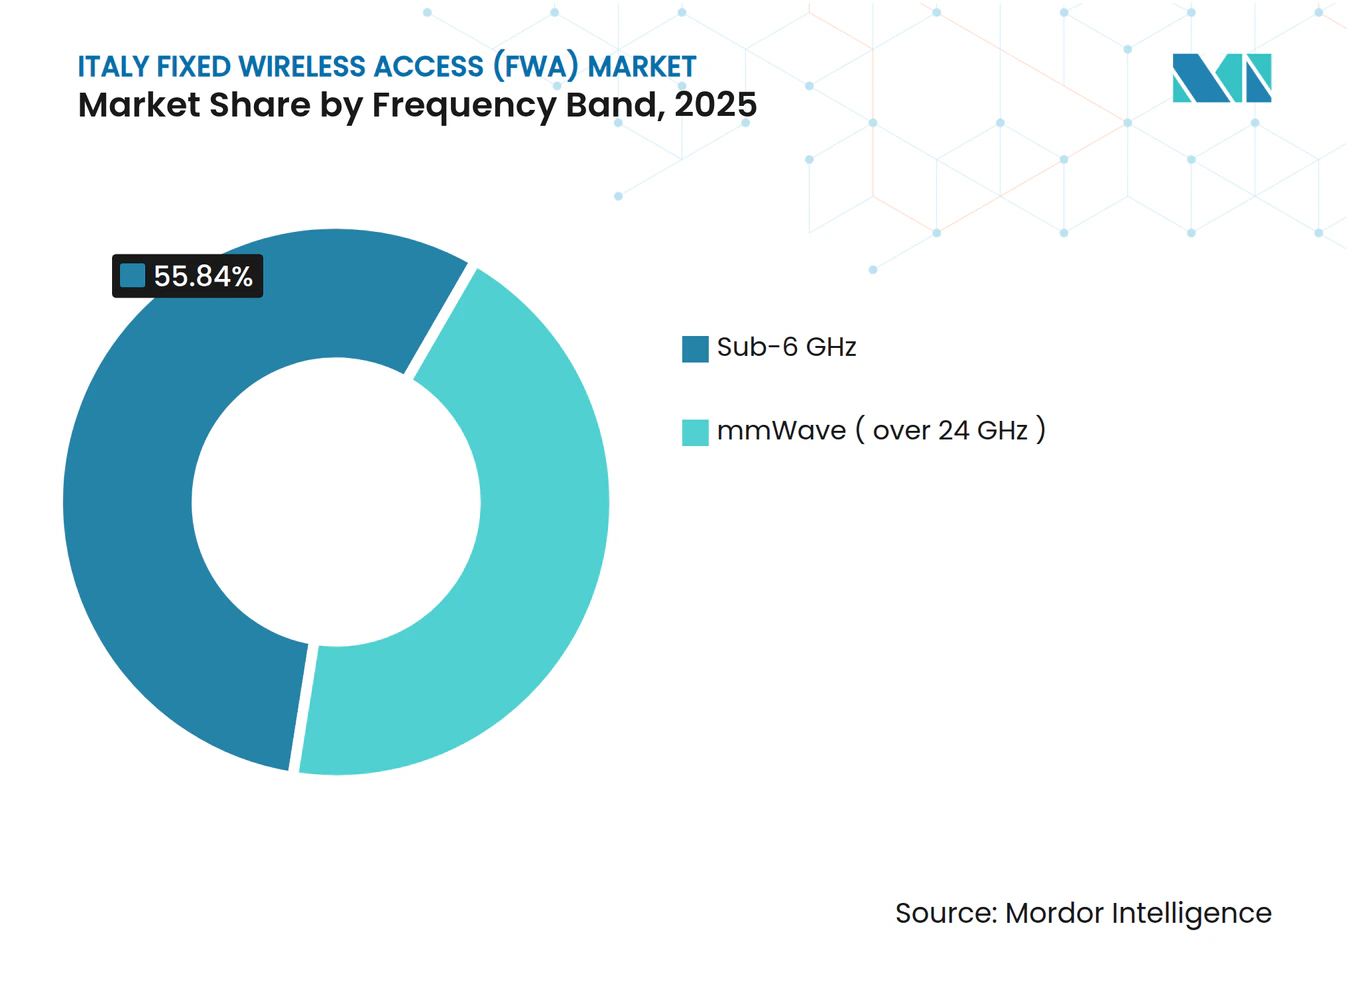
- 周波数帯域別では、6GHz未満が2025年の収益の55.84%を占め、ミリ波は2031年にかけて15.78%のCAGRで拡大する見込みです。
- 展開モード別では、屋内CPEが2025年の設置台数の60.42%を占め、屋外CPEは2031年にかけて15.39%のCAGRで増加しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
イタリア固定無線アクセス(FWA)市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高速データ接続に対する需要の増大 | +3.5% | 全国規模、ロンバルディア州、ラツィオ州、エミリア=ロマーニャ州に集中 | 中期(2〜4年) |
| 5Gエコシステム全体にわたる戦略的協業 | +2.8% | 全国規模、特に低密度県において | 中期(2〜4年) |
| イタリアにおける農村部ブロードバンドへの政府インセンティブ | +2.5% | ホワイトエリアおよびグレーエリア(カラブリア州、バジリカータ州、モリーゼ州、アブルッツォ州) | 長期(4年以上) |
| 5G FWA向け26GHzスペクトルの拡張 | +2.2% | 都市中心部(ミラノ、ローマ、トリノ、ナポリ)および郊外回廊 | 短期(2年以内) |
| スマートホーム普及の拡大による帯域幅需要の増加 | +1.8% | 全国規模、北部地域でより高い普及率 | 中期(2〜4年) |
| インフラ共有協定による展開コストの低減 | +1.5% | 低密度自治体および山岳地帯 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高速データ接続に対する需要の増大
家庭が4K動画をストリーミングし、オンラインゲームを楽しみ、クラウドワークスペースを利用するにつれ、月間平均データ消費量が急増し、ユーザーニーズとレガシー銅線回線の容量との間のギャップが拡大しています。通信事業者はイタリア固定無線アクセス市場を、数ヶ月ではなく数日で開通できる光ファイバーの代替として位置付けることでこの空白を埋めています。[1] EOLOが2025年10月に300以上の自治体において月額34.90ユーロ(39.49USD)で提供した1Gbpsプランは、魅力的なコストパフォーマンス比が農村部および郊外の潜在需要を解放できることを示しています。EOLOは2025年度に2億4,500万ユーロの収益に対して1億4,000万ユーロのEBITDAを計上し、顧客獲得コストが低水準に抑えられた場合に光ファイバーと同等の利益率を実現できることを示しています。新型CPEに搭載されたQualcommのSnapdragon X75シリコンは、6GHz未満とミリ波帯域を集約してマルチギガビットサービスを提供し、より高速な通信帯域に対する消費者の期待を強化しています。動画の普及が進むにつれ、帯域幅の成長が既存の無線資産全体で高い利用率を維持し、展開済みサイトごとの収益を向上させています。[2]
5Gエコシステム全体にわたる戦略的協業
共同テナントおよびアセット共有モデルがコスト構造を再編しています。2026年1月にTIM、Fastweb、およびVodafone Italiaを結ぶRAN共有協定が締結され、人口希薄な自治体においてタワー、無線機器、およびバックホールが共有され、サイト経済性が改善され、5Gの普及が加速しています。Wind TreとIliadはこのモデルを農村部ジョイントベンチャーを通じて先行検証しており、すでにイタリア居住者の4分の1以上をカバーしています。タワー専門会社のINWITは2024年に10億3,600万ユーロの収益を報告し、固定無線テナントがテナンシー比率を2.2以上に押し上げていることを評価しています。ニュートラルホストモデルにより、地域インターネットサービスプロバイダーはすべてのマストを所有する負担なしにイタリア固定無線アクセス市場に参入でき、競争が激化しています。一方、共有スペクトル規制により、通信事業者はポップアップ展開向けにミッドバンドの一部を確保でき、資本が不足している場合でもカバレッジの拡大が確保されています。
イタリアにおける農村部ブロードバンドへの政府インセンティブ
「イタリア・ドマーニ」計画の下、超高速ネットワーク向けに52億9,000万ユーロ(59億8,000万USD)が充当され、人口5,000人未満の町を対象とした20億2,000万ユーロ(22億8,000万USD)の5G基金が補完しています。資金の大部分は光ファイバーバックボーン構築に流れますが、補助を受けたバックホール光ファイバーおよび新設タワーはホールセール利用が可能であり、ラストマイル無線事業者の追加コストを低減しています。AGCOMの26GHz帯におけるクラブ利用ライセンス構造により、休眠中のブロックを隣接事業者が再利用でき、3.6〜3.8GHz帯の「利用するか貸し出すか」ルールにより、既存事業者は未使用スペクトルを共有することが義務付けられています。補助金とスペクトルプーリングが組み合わさることで、中小企業がカラブリア州、バジリカータ州、モリーゼ州、アブルッツォ州でサービスを立ち上げることが可能となり、イタリアの根強い南北デジタル格差が縮小しています。プロジェクトが進展するほど資金調達のマイルストーンが解放され、イタリア固定無線アクセス市場における官民投資の好循環が生まれています。
5G FWA向け26GHzスペクトルの拡張
AGCOMは2025年10月に3年間の不確実性を終わらせ、1GHzの26GHz電波を解放する技術規則を公表し、干渉閾値および端末からタワーへの要件を明確化しました。各全国事業者はすでに200MHzのスライスを保有しており、クラブ利用条項によりライセンシーが非活動状態の地域でのスペクトルプーリングが可能となり、スペクトル効率が向上しています。TIMとEricssonはかつて6.5kmの農村リンクで1Gbpsのダウンリンクを実証し、ミリ波が街灯の距離でしか機能しないという通説を覆しました。GSMAは高密度エリアにおいて普及率30%で150〜700MHzで十分と推定しており、イタリアの割り当てが近期の成長を支えることを示していますが、普及が拡大するにつれて追加の周波数解放が必要になる可能性があります。[3] 先行参入者はミラノのサン・バビラおよびローマのEUR地区で屋上CPEの試験を実施しており、混雑した光ファイバーノードから高所得ユーザーを引き付けるプレミアム帯域を創出しています。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| スペクトル割り当て政策への依存 | -1.2% | 全国規模、3.6GHz更新を待つ地域で感度が高い | 中期(2〜4年) |
| ミリ波展開のコストおよび環境上の課題 | -1.5% | 高密度都市中心部(ミラノ、ローマ、トリノ)および工業地帯 | 短期(2年以内) |
| 光ファイバー展開加速による競争圧力 | -2.0% | FTTHの普及率が高い北部地域(ロンバルディア州、ヴェネト州、ピエモンテ州) | 長期(4年以上) |
| 5Gタワー設置に対するコミュニティの反対 | -0.8% | 環境擁護団体が活発な小規模自治体に局所化 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
スペクトル割り当て政策への依存
主要な3.6〜3.8GHzライセンスが間もなく期限を迎えますが、更新条件は未定のままであり、複数年にわたる投資計画が複雑化しています。ミッドバンド周波数向けに調整された無線ハードウェアは、事業者が帯域移行を余儀なくされた場合の再利用が限られており、財務リスクが高まっています。中小インターネットサービスプロバイダーはAGCOMが義務付けるリースフレームワークに依存しており、政策の延期や変更により機器が無駄になるか、高額な再調整が必要になる可能性があります。マイクロ波バックホールに対する自治体の承認期間も地域によって異なり、局所的な不確実性を生じさせています。政策立案者が明確なタイムラインと料金体系を提示するまで、イタリア固定無線アクセス市場はすべてのタワーおよびCPE購入において規制リストを価格に織り込まなければなりません。
ミリ波展開のコストおよび環境上の課題
ミリ波は膨大な容量を約束する一方で、密なセルグリッドと高ゲインの屋外CPEを必要とし、加入者あたりの資本コストがミッドバンドソリューションより高くなります。ミラノ工科大学のフィールドテストでは、複層ガラスを通じた屋外から屋内への損失が14dBを超えることが測定され、ほとんどの建物でプロによるアンテナ設置が必須となっています。都市部の委員会は連邦基準より厳しい電磁波曝露制限を適用することが多く、許可サイクルが延長され、コンプライアンスコストが増加しています。欧州会計監査院は2022年に、地域ルールの相違が限界サイトの費用を数百万ユーロ増加させ、スモールセルクラスターの収益を低下させると警告しました。環境団体はこれらの懸念を利用してトスカーナ州の丘陵地帯やリグーリア州の海岸沿いのプロジェクトを停滞させ、通信事業者にカバレッジ計画の変更を強い、影響を受けた地区での収益計上を遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:サービスが収益モメンタムを獲得
ハードウェア支出は2025年の収益の61.54%をリードし、山岳地帯や沿岸地域をカバーするために必要なタワー建設、アンテナ、および顧客宅内機器への先行投資を反映しています。しかし、通信事業者がマネージドWi-Fi、サイバーセキュリティ、および固定IPサービスを月額料金にバンドルするようになったため、サービス収益は15.62%のCAGRで拡大しており、イタリア固定無線アクセス市場規模における定期的なキャッシュフローに紐付いた部分が増加しています。EOLO、TIM、Wind Tre、およびFastweb-Vodafoneの組み合わせはいずれもCPEレンタルをサブスクリプション料金に組み込み、設置の障壁を低減しています。NokiaのFastMile Gateway 4はWi-Fi 7とQualcommのX75モデムを使用し、専門的な設置なしにマルチギガビットのスループットを提供し、顧客獲得コストの低減に貢献しています。ネットワークエッジでは、通信事業者がフェムトセルおよびマイクロアンテナを追加して大規模なサイトリースなしに容量を増強し、投資回収期間を短縮しています。
第二のモメンタムシフトは自動化です。EOLOのeSIMプロビジョニングはトラックロールを削減し、クラウドオーケストレーションにより1人の技術者が数千の無線機器を同時に監視できます。このような効率化により運営費が削減され、通信事業者はスペクトルと高密度化への再投資が可能となり、サービスが成長を上回るペースで拡大する中でもハードウェア需要が維持されています。2031年までに、イタリア固定無線アクセス市場規模におけるサービスのシェアはハードウェアを上回ると予想され、ケーブルまたはFTTHビジネスモデルに類似したアセットライト型収益ストリームへの移行を示しています。


アプリケーション別:商業用途の普及が加速
住宅用回線は2025年に54.64%で主流を占めており、最大の光ファイバーギャップがグレーエリアおよびホワイトエリアの家庭に残っているためです。しかし、商業用回線は物流デポ、ブドウ園、およびブティックホテルが敷設工事の遅延なしに迅速なブロードバンドを求めるため、15.46%のCAGRで成長すると予測されています。企業はクラウドバックアップやビデオ会議をサポートする保証されたサービスレベルと対称的なアップロード速度を重視し、通信事業者の利益率を高めるプレミアムを受け入れています。FastwebとLinkemのホールセール協定により、各ブランドが相手方の無線フットプリントを再利用でき、重複した資本なしにアドレス可能なビジネスサイトが拡大しています。
産業キャンパス、港湾、およびスマート農場は現在規模が小さいものの、5Gスタンドアローンの低遅延がロボティクスおよびセンサーデータをサポートするにつれて存在感を増しています。TIMのWiFi Casaサービスは光ファイバー非対応地域での住宅市場シェアを守り、Wind TreはOpNetから取得した3,000基地局を活用してFTTH展開から取り残された郊外の商業者を獲得しています。全体として、商業用途の増加がイタリア固定無線アクセス市場のフットプリントを家庭を超えて拡大させ、収益を多様化し、観光地区における季節的な解約を緩和しています。
周波数帯域別:ミッドバンドが主流、ミリ波がプレミアムニッチを確立
6GHz未満チャネルが2025年収益の55.84%を占めたのは、より強い伝播特性がより少ないタワーで広範なカバレッジをサポートし、ピエモンテ州やヴェネト州の起伏のある地形に最適であるためです。イタリア固定無線アクセス市場はこの帯域を基本サービス帯域として活用し、距離と容量の有利な組み合わせを利用しています。一方、ミリ波収益はAGCOMの26GHzフレームワークが都市中心部の展開を承認するにつれ、2031年にかけて15.78%のCAGRで成長すると予測されています。TIMが400MHz集約ブロックを使用した4Gbpsのライブデモはミリ波の最高速度を実証し、富裕層ユーザーをプレミアムプランに引き付けるマーケティング効果を生み出しました。
通信事業者は未使用のMHzを競合他社にリースすることが義務付けられており、高いネットワーク利用率が確保されています。通信事業者は広範なカバレッジのためのミッドバンドと、ミラノのポルタ・ヌオーヴァやローマのEUR地区のギガビットホットスポットのためのミリ波のバランスを取っています。このバランスにより容量が最大化され、利益率が保護され、イタリア固定無線アクセス市場の長期的な成長が支えられています。

展開モード別:屋外CPEが拡大へ
屋内ルーターは2025年の設置台数の60.42%を占め、技術者の訪問を最小限に抑えるシンプルなセルフインストールパッケージとして好まれています。しかし、屋外ユニットは通信事業者が外部アンテナによって信号対雑音比を向上させる谷間、海岸の崖、および山間の集落に対応するにつれ、15.39%のCAGRで急増しています。ZyxelのNR7305屋外ルーターはIP66防水防塵仕様と802.3at給電イーサネットを備え、7.01Gbpsのピークダウンリンクを提供し、サルデーニャの塩害環境やアルプスの積雪に最適です。EOLOの2025年10月のギガビットサービス開始は、最大6kmの見通し内通信を実現する屋上設置に依存しており、窓設置型機器では到達できない加入者を獲得しています。
セルフインストール型屋内ゲートウェイは、特にWi-Fi 7チップが内部の輻輳を低減した後、信号強度が十分な高密度地区での人気を維持しています。しかし、屋外CPEはグレーゾーンに不可欠であり、イタリア固定無線アクセス市場をコストとパフォーマンスのバランスを取るハイブリッド設置モデルへと向かわせています。通信事業者がプロビジョニングとリモート診断を自動化するにつれ、プロによる屋外設置がよりスケーラブルになり、農村部のカバレッジ目標の達成が促進されています。
地理的分析
北イタリアは高密度な人口と高い一人あたりGDPが堅調な普及率に転換されるため、収益の最大シェアを占めています。ロンバルディア州とエミリア=ロマーニャ州がサブスクリプションの大部分を供給しており、3.6GHzクラスターが容易に敷設工事ができない狭い歴史的市街地を補完しています。ここでは屋外CPEがテラコッタの屋根に設置され、建物所有者の規則を遵守しながら300〜600Mbpsのサービスを提供しています。通信事業者は共有タワーグリッドを使用して賃料を削減し、イタリア固定無線アクセス市場における競争力のある料金と激しい競争を確保しています。
トスカーナ州、ウンブリア州、ラツィオ州などの中部地域は中程度の普及率を示しているものの、急速な成長が見られます。2025年10月の26GHz技術規則の公表がローマ郊外での試験を促進し、FTTHリンクの夜間の輻輳を緩和し、平均速度を向上させています。キャンティのブドウ園では屋外ルーターを展開して農業データをストリーミングし、農業観光の予約を促進しており、多様な商業用途を示しています。これらの州の市議会はイタリア・ドマーニの資金を活用してタワーのバックホールを整備し、都市と農村のデジタル格差を縮小しています。
南部地域および島嶼部は依然としてサービスが不足していますが、公的補助金が建設リスクを軽減するため、最も高い予測CAGRを持っています。カラブリア州とバジリカータ州は設置費用を割引する政府バウチャーの初期受益者であり、家庭での普及率が向上しています。シチリア島とサルデーニャ島では、季節的な観光ピークがホテルチェーンに一時的な容量増強のためのギガビット無線の採用を促しており、これは管理されていない光ファイバー回線には不向きなアプリケーションです。全体として、補助金、共有インフラ、および屋外CPEの柔軟性の組み合わせにより、イタリア固定無線アクセス市場はローマ以南で特に強い成長が見込まれています。
競争環境
市場集中度
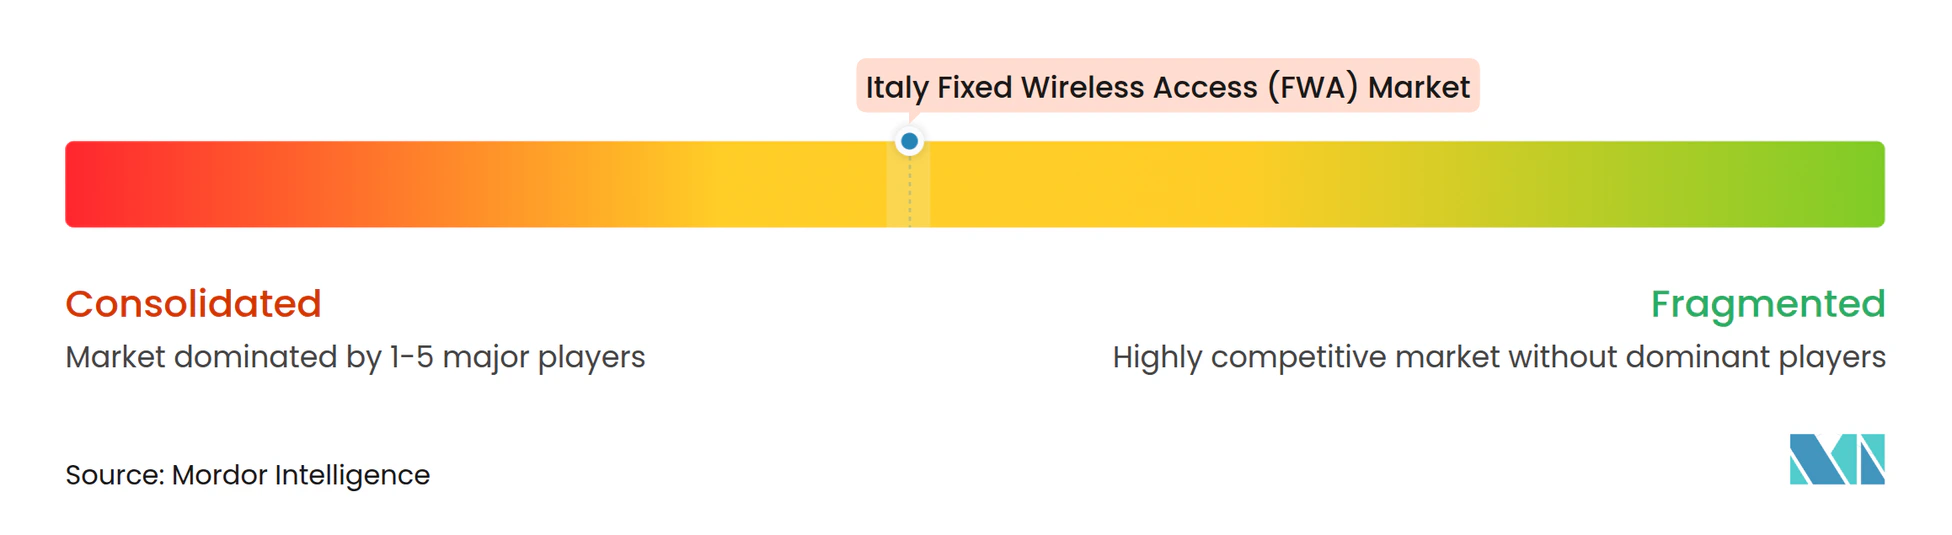
EOLOは加入者の27.9%をリードし、独自の無線バックホールと農村部への注力を活用してホワイトエリアを支配しています。TIMは19.5%で続き、全国規模のモバイル資産とバンドル型固定プランを組み合わせて顧客の定着度を高めています。Swisscomが支援する2024年12月のFastweb-Vodafone合併により、モバイル、FTTH、およびミッドバンドスペクトルが統合され、14.9%のシェアを持つ収束型チャレンジャーが誕生し、大規模なクアッドプレイサービスの提供が可能となっています。これらの上位サプライヤーを合わせるとイタリア固定無線アクセス市場シェアの62.3%を占め、中程度の集中度を示しています。
Wind Treの2024年8月のOpNet買収により3,000基地局と貴重な3.5GHz帯域が注入され、光ファイバー展開から取り残された郊外の家庭を獲得する力が強化されました。TiscaliおよびいくつかのリージョナルISPはニッチな地位を占め、AGCOMのリース・オア・ロース規則を通じてミッドバンド電波にアクセスしています。EOLOは自律型ネットワーク自動化を展開して数分で新規回線をプロビジョニングし、NokiaのWi-Fi 7ゲートウェイにより競合他社はトラックロールなしに光ファイバー並みの速度を約束できます。
INWITやCellnexなどのタワー会社はこのマルチオペレーター環境から利益を得ており、テナンシー比率が2.0を超え、2030年までにさらに3,500タワーのパイプラインコミットメントを抱えています。規制当局は独占を抑制し、ミリ波へのホールセールアクセスと厳格な建設期限を義務付けています。その結果、価格競争は激しいままですが、信頼性、バンドルコンテンツ、および保証されたサービスレベルによる差別化は依然として実行可能です。イタリア固定無線アクセス市場は、共有資産、スマートなスペクトル利用、および顧客中心のパッケージングを組み合わせたアジャイルな通信事業者に報いています。
イタリア固定無線アクセス(FWA)産業リーダー
-
Telecom Italia S.p.A.
-
Vodafone Italia S.p.A.
-
Fastweb S.p.A.
-
Linkem S.p.A.
-
EOLO S.p.A.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年1月:TIM、Fastweb、およびVodafone Italiaが低密度自治体における受動的および能動的インフラをカバーするRAN共有協定を締結し、サイトコストを削減して5Gの普及を加速させました。
- 2025年12月:ZyxelがWi-Fi 7と6.47Gbpsのピークダウンリンクを備えたセルフインストール型消費者向けNR5313屋内5Gルーターを発表しました。
- 2025年10月:AGCOMが最終的な26GHz技術規則を公表し、通信事業者が休眠中のミリ波ブロックを商業化できるようにしました。
- 2025年10月:EOLOが300以上の自治体において月額34.90ユーロ(39.49USD)で1Gbpsの5G固定無線プランを開始しました。
イタリア固定無線アクセス(FWA)市場レポートの範囲
固定無線技術は、無線リンク(電波やレーザーブリッジなど)を使用して、建物やタワーなどの2つの固定地点を接続します。通常、無線LANインフラに統合された固定無線リンクは、サイト間のデータ通信を促進します。さらに、固定無線データ(FWD)リンクは、建物間での光ファイバーのリースやケーブル設置に代わるコスト効率の高い手段として機能することが多いです。
イタリア固定無線アクセス(FWA)市場レポートは、タイプ(ハードウェア、およびサービス)、アプリケーション(住宅用、商業用、および産業用)、周波数帯域(6GHz未満、および24GHz超ミリ波)、および展開モード(屋内CPE、および屋外CPE)によってセグメント化されています。市場予測は価値(USD)の観点から提供されています。
| ハードウェア | 顧客宅内機器(CPE) |
| アクセスユニット(フェムトセルおよびピコセル) | |
| サービス |
| 住宅用 |
| 商業用 |
| 産業用 |
| 6GHz未満 |
| ミリ波(24GHz超) |
| 屋内CPE |
| 屋外CPE |
| タイプ別 | ハードウェア | 顧客宅内機器(CPE) |
| アクセスユニット(フェムトセルおよびピコセル) | ||
| サービス | ||
| アプリケーション別 | 住宅用 | |
| 商業用 | ||
| 産業用 | ||
| 周波数帯域別 | 6GHz未満 | |
| ミリ波(24GHz超) | ||
| 展開モード別 | 屋内CPE | |
| 屋外CPE |
レポートで回答される主要な質問
イタリア固定無線アクセス市場の現在の価値はいくらですか?
イタリア固定無線アクセス市場規模は2026年に17億5,000万USDです。
収益はどのくらいの速度で成長していますか?
市場収益は14.02%のCAGRで拡大し、2031年までに33億7,000万USDに達すると予測されています。
最も急速に増加しているサービスタイプはどれですか?
マネージドWi-Fiや固定IPバンドルを含むサブスクリプションサービスは、2031年にかけて15.62%のCAGRで拡大しています。
通信事業者が26GHzスペクトルの利用に積極的な理由は何ですか?
2025年10月に明確化されたAGCOMの規則により、高密度都市部でのマルチギガビットリンクが可能となり、容量を必要とするユーザー向けのプレミアム帯域が解放されました。
農村部イタリアにおける固定無線と光ファイバーの比較はどうですか?
多くのホワイトエリアおよびグレーエリアでは、固定無線はより迅速な展開と同等の速度を提供し、光ファイバー敷設工事が経済的でない地域のギャップを埋めています。
競争分野をリードしているのは誰ですか?
EOLO、TIM、および合併したFastweb-Vodafoneグループが合わせてサブスクリプションの60%強を占め、Wind TreとTiscaliがそれに続いています。