
イタリアのデータセンターネットワーキング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 545.20 百万米ドル |
| 市場規模 (2026) | 597.97 百万米ドル |
| 市場規模 (2031) | 948.96 百万米ドル |
| Growth Rate (2026 - 2031) | 9.68 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるイタリアのデータセンターネットワーキング市場分析
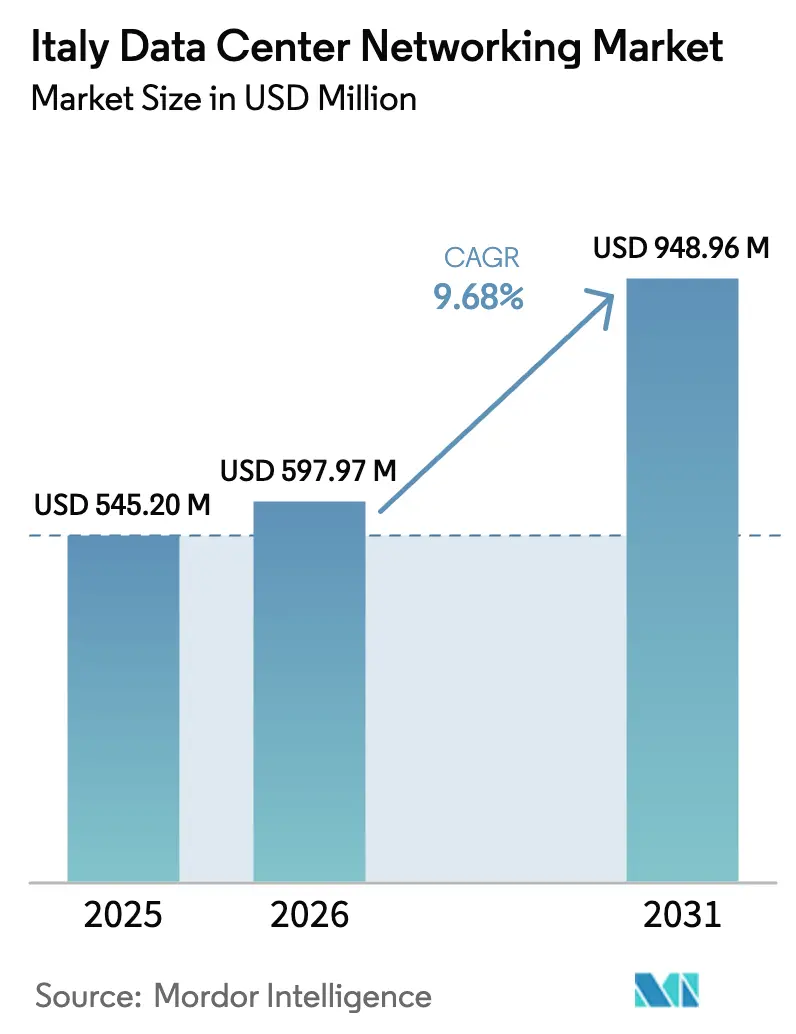
イタリアのデータセンターネットワーキング市場規模は、2025年の5億4,520万米ドルから2026年に5億9,797万米ドルへ拡大し、2026年から2031年にかけてCAGR 9.68%で成長して2031年には9億4,896万米ドルに達する見込みです。
イタリアのデータセンターネットワーキング市場は2025年に5億4,520万米ドルに達しており、2030年までに8億7,040万米ドルに到達すると予測され、CAGR 9.81%で成長しています。イタリアのデータセンターネットワーキング市場は、欧州と中東・アフリカを結ぶデジタルブリッジとしての同国の役割から恩恵を受けており、この立場はデジタル目標に支出の25.6%を振り向ける1,944億ユーロの国家復興・強靱化計画によって強化されています。Microsoft、AWS、Googleによる大規模クラウドリージョンへの投資と、ティレニア海岸沿いの海底ケーブル上陸が組み合わさり、ハイパースケールファブリックおよび大容量光バックボーンへの需要を加速しています。同時に、イタリアのデータセンター相互接続数は2021年以降40倍に拡大しており、低遅延・クラウドファーストのワークフローへの構造的シフトが浮き彫りになっています。産業地区のエッジ施設、PNRR(国家復興・強靱化計画)資金による公共部門のデジタル化、およびセグメント化された監視済みネットワークを義務付ける国家サイバーセキュリティ戦略が、イタリアのデータセンターネットワーキング市場をさらに牽引しています。競争力学は、独自スタックに挑戦するオープンネットワーキングの専業ベンダーが既存ベンダーのシェアを脅かす中、概ね穏やかな水準にとどまっています。
主要レポートポイント
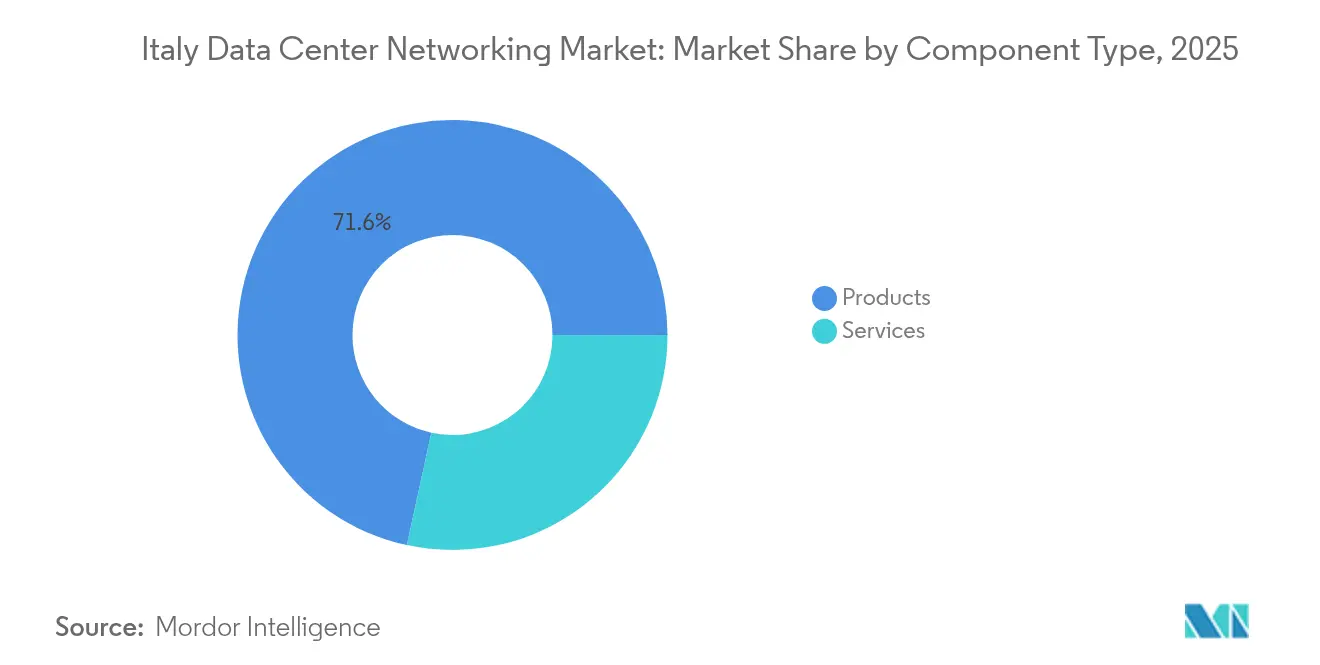
- コンポーネント別では、製品が2025年のイタリアのデータセンターネットワーキング市場シェアの71.60%を占めてリードしており、サービスは2031年に向けてCAGR 12.02%で拡大する見込みです。
- エンドユーザー別では、IT・通信が2025年の収益シェアの31.85%を占め、医療・ライフサイエンスが2031年にかけてCAGR 13.12%で成長しています。
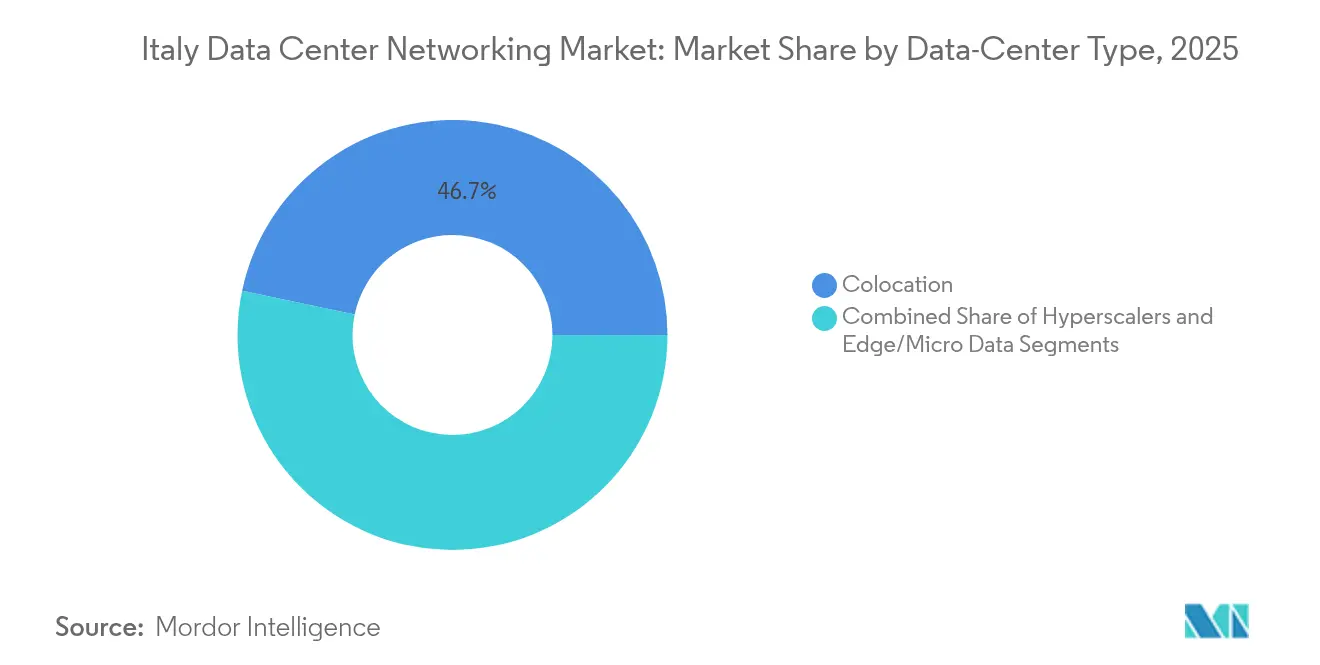
- データセンタータイプ別では、コロケーション施設が2025年のイタリアのデータセンターネットワーキング市場規模の46.70%を占めていますが、ハイパースケーラー・クラウドサービスプロバイダーが2031年に向けてCAGR 14.07%と最高の予測成長率を記録しています。
- 帯域幅別では、50~100 GbEセグメントが2025年のイタリアのデータセンターネットワーキング市場規模の35.95%のシェアを獲得しており、AIワークロードの増加を背景に100 GbE超がCAGR 13.96%で最も急速に成長しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
イタリアのデータセンターネットワーキング市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | CAGR予測への(約)%影響 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| クラウドストレージの利用増加とハイパースケール構築の拡大 | +2.1% | 国内(ミラノ、ローマの主要拠点) | 中期(2~4年) |
| データバックアップの需要増加とGDPR主導の保持要件 | +1.8% | 国内;規制対象業種 | 長期(4年以上) |
| エッジコンピューティングとIoTトラフィックの急増 | +1.5% | 北部産業地帯 | 短期(2年以内) |
| オープンネットワーキング(ホワイトボックス、SONiC)の採用 | +1.2% | ハイパースケーラークラスター | 中期(2~4年) |
| 公共部門デジタルインフラへのPNRR資金 | +1.7% | 未開拓地域 | 短期(2年以内) |
| 液体冷却対応高帯域幅ファブリック | +0.9% | 大規模キャンパス | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クラウドストレージの利用増加とハイパースケール構築の拡大
グローバルクラウドプロバイダーは、イタリアおよび欧州全域のワークロードに対応するため、ミラノとローマにソブリンクラウドリージョンを確立しようと競い合っています。GoogleとTIMのパートナーシップ、Microsoftが近く開設予定のAzureリージョン、そしてAWSのフットプリント拡大はいずれも、マルチテナントトラフィックをスケールで調整できる100 G/400 Gイーサネットリーフ・スパインファブリック、光クロスコネクト、ソフトウェア定義オーバーレイコントローラーを必要としています。ミラノ南部に50棟構成の施設を建設するAptoの34億米ドル規模のキャンパスは、イタリアのデータセンターネットワーキング市場に流入するハイパースケール資本の深さを示しています。9億5,000万ユーロの資金が投じられた国家クラウドイニシアティブは、公共部門のデータセットが認定施設のオンプレミス外に移行するにつれ、ソブリンかつセキュアな相互接続への需要をさらに押し上げています。
エッジコンピューティングとIoTトラフィックの急増
インダストリー4.0(第4次産業革命)インセンティブにより、イタリアのメーカーは2022年に先進デジタル機械に71億ユーロを投じました。[1]International Trade Administration, "Italy - Advanced Manufacturing," trade.gov タイムセンシティブネットワーキング(TSN)、ギガビットイーサネットフィールドバス、マイクロモジュラーデータセンターによって実現されるリアルタイム制御ループは、ハイパースケールコアに到達しない東西トラフィックの急増を生み出しています。CellnexとEverynetが提携して展開する全国LoRaWANカバレッジと、Open Fiberのエッジポップ戦略は、コンパクトな100 Gスイッチルーターを介してセキュア化・セグメント化・監視されなければならないラストマイルリンクを提供しています。これらの展開は、エッジコンピューティングがイタリアのデータセンターネットワーキング市場を地域の産業クラスターに根付かせていることを裏付けています。
公共部門デジタルインフラへのPNRR資金
PNRRの資金のうち53億ユーロ超が、超高速固定・モバイルネットワーク向けに割り当てられています。プロジェクトの範囲は、23,300校をFTTHに接続することから、市立病院への10 G WANリンク整備まで多岐にわたります。FibreConnectの5,000万ユーロの欧州投資銀行(EIB)融資は、キャリアグレードのカバレッジを享受する割合が20%未満の産業団地にダークファイバーリングを延伸しています。この資金により、デジタルデバイド解消のタイムラインが短縮され、公共機関はACN(国家サイバーセキュリティ庁)のゼロトラストガイドラインに準拠したエンタープライズグレードのルーター、次世代ファイアウォール、ネットワークアクセスコントロールプラットフォームを導入することになります。
オープンネットワーキング(ホワイトボックス、SONiC)の採用
イタリアのクラウド事業者は、ベンダー独立性とASICのリフレッシュサイクルの迅速化に魅力を感じ、クラウド向けオープンネットワーキングソフトウェア(SONiC)を搭載した分解型スイッチへの移行を進めています。Dell Technologiesは、最新の25.6 TスイッチにエンタープライズSONiCディストリビューションの認定を取得し、AIクラスター向けに最適化されたマイクロバーストコントロールを提供しています。[2]Dell Technologies、「最新のワークロードのためのエンタープライズ SONiC ディストリビューション」、dell.com ハイパースケーラーは、低い設備投資(キャペックス)、シンプルな自動化、NOSレイヤーでのイノベーション能力を独自スタック回避の理由として挙げています。このトレンドはODMスタイルのハードウェアサプライヤーを利し、イタリアのデータセンターネットワーキング市場全体でマルチベンダーファブリックをインベントリ化してプログラムするインテントベースコントローラーの普及を促進しています。
制約要因影響分析*
| 制約要因 | CAGR予測への(約)%影響 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 熟練ネットワーキング専門家の不足 | −1.4% | 北部産業ハブ | 長期(4年以上) |
| 100 G/400 G移行のための高い設備投資 | −1.1% | 主要キャンパス | 中期(2~4年) |
| 総所有コスト(TCO)に影響するエネルギー価格の変動 | −0.8% | 大規模施設 | 短期(2年以内) |
| ASICサプライチェーンの混乱 | −0.7% | グローバル調達 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
熟練ネットワーキング専門家の不足
イタリア人の基本的なデジタルスキル保有率はわずか46%と、EU平均を大きく下回っており、慢性的な人材不足を招いています。2023年1月から2024年8月にかけて約184,000件のICT求人が出されましたが、ネットワーク自動化エンジニア、ペネトレーションテスター、SRE(サイトリライアビリティエンジニア)など多くのポジションが依然として充足されていません。「ピアノ・ヌオーヴェ・コンペテンツェ(新スキル計画)」は、2028年までに最大360万人の労働者がデジタルスキルアップを必要とすると予測しています。データセンター事業者にとって、この人材不足は給与の高騰、導入スケジュールの延長、マネージドサービスへの依存度増加をもたらし、イタリアのデータセンターネットワーキング市場が最先端のアーキテクチャを採用するペースを抑制しています。
100 G/400 G移行のための高い設備投資
10 G/40 Gから100 Gまたは400 Gへの移行には、新たな光コンポーネント(オプティクス)、高密度リーフ・スパイントポロジー、電力・冷却のための施設アップグレードが必要です。Ciscoの8111-32EH 25.6 Tスイッチはビットあたり77%の省電力化を実現しますが、その経済効果を発揮するには再設計されたラックと光ファイバー設備が必要です。中国ODMギアへの関税引き上げにより調達価格がさらに上昇しています。公共部門の購買担当者や中堅・中小企業は、複数の予算サイクルにわたって光コンポーネントの展開を段階的に進めることが多く、イタリアのデータセンターネットワーキング市場の対応可能収益曲線の成長を鈍化させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:製品がリードしサービスが加速
製品は2025年の支出の71.60%を占めており、イタリアのコロケーションおよびクラウドキャンパスの物理的バックボーンを形成するイーサネットスイッチ、ルーター、次世代ファイアウォールが中心となっています。スイッチングハードウェアだけでのイタリアのデータセンターネットワーキング市場規模は、2025年に2億9,270万米ドルに迫っており、100 G ToRプラットフォームへのハイパースケーラー需要と、冗長交流・直流電源を備えたコンパクトな1 Uエッジスイッチの展開に支えられています。ACN(国家サイバーセキュリティ庁)がすべての境界ポイントでのインラインインスペクションを義務付けるにつれ、セキュリティアプライアンスも拡大しています。
サービスは規模が小さいものの、人材不足が事業者に設計・展開・24時間365日NOC管理のアウトソーシングを強いるため、CAGR 12.02%で成長しています。マネージドSD-WAN、NaaS(ネットワーク・アズ・ア・サービス)、ライフサイクル最適化契約は、コンサルティング、人員補強、AIによる監視を組み合わせています。コロケーションテナントはホワイトグローブ型クロスコネクトプロビジョニングやマイクロセグメンテーション監査をますます要求しており、イタリアのデータセンターネットワーキング市場においてサービス収益はハードウェアよりも速いペースで拡大しています。
注記: 個別セグメントのシェアはレポート購入後に利用可能です


エンドユーザー別:医療がITの優位性を崩す
IT・通信は2025年のイタリアのデータセンターネットワーキング市場規模の31.85%のシェアを占め、キャリアコアのアップグレードと5Gバックホールの高密度化によって支えられています。しかし、遠隔医療、PACS(医療用画像管理システム)画像アーカイビング、確定的で低遅延の相互接続を必要とする医療IoTゲートウェイに牽引され、医療・ライフサイエンスは2031年にかけてCAGR 13.12%で他のすべての業種を上回る成長率を記録する見込みです。生成AI(GenAI)を活用した診断ツールがGPUクラスターへのトラフィックを押し上げ、スイッチポート数をさらに増加させています。
銀行・保険会社は、PSD2とDORA(デジタル運用レジリエンス法)の規制がトランザクションレベルのロギングとアクティブ・アクティブ災害復旧トポロジーを義務付けるにつれ、中一桁台の安定した成長を維持しています。製造業はこれに続き、TSN(タイムセンシティブネットワーキング)対応ロボットを25 Gインダストリアルイーサネットと統合し、工場内にフォグノードを導入しています。各業種のセキュリティ要件はゼロトラストネットワークアクセスに収束しており、イタリアのデータセンターネットワーキング産業が複数の顧客セグメントにわたってディープパケットインスペクションと継続的保証フレームワークを組み込む手助けをしています。
データセンタータイプ別:ハイパースケーラーがコロケーションのリーダーシップに挑戦
コロケーション事業者は2025年の収益の46.70%を占め、キャリアニュートラルなミートミールームと電力調達のスケールメリットを活用しています。複数の事業者が、迅速な市場参入を求めるクラウドサービスプロバイダーにホール全体を事前販売しています。しかし、ソブリンクラウドリージョンが稼働するにつれ、ハイパースケーラーはCAGR 14.07%を記録し、イタリアのデータセンターネットワーキング市場のシェア状況を塗り替えていきます。SONiCと400 G ZR+光コンポーネントを使用したスパイン・リーフ構成へのハイパースケーラーの選好が、ベンダーのスコアカードを再編成しています。
エッジおよびマイクロ施設は物流ハブや大学都市近くで増加しており、統合された液体冷却マニホールドを備えたシングルラックPODが登場しています。このトポロジーは、オーケストレーションプラットフォームが確定的な遅延の上限を維持しながら数千の小規模LANを管理することを強いています。アセットディスカバリー、ファブリック自動化、エネルギー分析をバンドルするベンダーが、オンサイトスタッフを欠きリモートによる修復コントロールを必要とする事業者から支持を得ています。
注記: 個別セグメントのシェアはレポート購入後に利用可能です
帯域幅別:100 GbE超がモメンタムを獲得
50~100 GbE帯域幅層は依然として主力ですが、AIインファレンシングパイプラインとHPCクラスターが旧来のバックボーンに負荷をかけるにつれ、100 GbE超がCAGR 13.96%で最速の成長を記録します。FastwebのNeXXt AIファクトリーはNVIDIA DGX SuperPODを搭載し、各ノードを400 Gインターフェースで接続しており、帯域幅インフレのペースを裏付けています(ilsole24ore.com)。GARRなどの国家研究ネットワークはすでに800 G波長のテストを行っており、光設備がそれに歩調を合わせてスケールアップしていることを示しています(garr.it)。
10 GbE以下のコホートは、エッジエンクロージャー、中小企業(SMB)のサーバールーム、予算の制約またはレガシー銅線がまだ支配的なブラウンフィールドの都市PoP内に留まっています。一方、25~40 GbEは中間層の集約レイヤーへの対応を続けていますが、事業者が価格均衡に近づいた時点で100 G光コンポーネントに直接移行するため、2027年以前にピークを迎える見込みです。供給チェーンの障害なしに大量のQSFP112およびQSFP-DDモジュールを供給できる光コンポーネントベンダーは、イタリアのデータセンターネットワーキング市場で不均衡に大きなウォレットシェアを獲得できる立場にあります。
地域分析
ロンバルディア州とその州都ミラノを中心とする北部イタリアは、国内データセンター白面積の約26%を有し、マルセイユとバルセロナを経由して流入するクロスボーダーバックボーンの結節点となっています。ミラノのデータセンター密度はローカルピアリングを促進し、IXP(インターネットエクスチェンジポイント)とフィンテッククラスターへの近接性を重視するハイパースケーラーを引き付けています。ローマはソブリンクラウドの拠点として続き、省庁や防衛グレードのテナントにサービスを提供しており、その都市圏はPNRR補助金から恩恵を受け、政府キャンパスへのダークファイバー延伸が行われています。
トスカーナ州やエミリア=ロマーニャ州などの中部地域は、地熱・水力発電資源を活用したサステナブルキャンパスを育成しています。ラルデレッロの地熱発電施設は、グリーンエネルギープロファイルがイタリアのデータセンターネットワーキング市場のサイト選定を差別化していることを象徴しています。国立核物理学研究所(Istituto Nazionale di Fisica Nucleare)や地域大学と連携する生成AI研究コンソーシアムは、マルチテラビットの研究・教育バックボーンをさらに必要としています。
南部は銀行アクセスと産業化の水準がまだ低いですが、PNRRの割り当てが2026年までのデジタルデバイド解消を優先しています。プーリア州やカンパニア州でのFTTH展開、シチリア島への海底ケーブル上陸により、北アフリカおよび中東市場への遅延が改善されます。バーリからトリエステまでのイタリアの9つの大都市圏がEUの「気候中立な100都市」プログラムに選ばれており、スマートモビリティプラットフォーム、監視ネットワーク、リアルタイム環境センサーを支援するエッジ施設の建設が進んでいます。各展開により、イタリアのデータセンターネットワーキング市場は、これまでキャリアグレードのインフラが行き届いていなかった地方へと拡大しています。
規制環境
イタリアのデータセンターおよびネットワーク規制環境は、2026年にかけて許認可のタイムライン、電力網統合、サイバーセキュリティ遵守を重視する形で厳格化・明確化が進んだ。法令第21/2026号(2026年2月21日発効、2026年4月までに法律として変換)は、データセンターの建設・拡張および電力網接続に関する単一の国家認可手続きを導入し、最長10か月(13か月まで延長可能)を目標タイムラインとした。極めて大規模なプロジェクトについては、設置電力容量が300MW以上に達する場合、環境・エネルギー安全保障省が管轄当局となり、キャンパス規模の建設が国家レベルの承認と結び付けられる。
サイバーセキュリティおよび運用ガバナンスに関して、イタリア国家サイバーセキュリティ庁(ACN)は2026年4月に決定第127434/2026号および第127437/2026号を発出し、NIS2義務およびプラットフォーム処理に関連する実施規則を更新した。実務上、対象範囲内の事業体は、毎年5月1日から6月30日の間にACNポータルを通じて分類済みの活動・サービス一覧を通知・更新する必要があり、継続的な遵守への期待を強化し、コロケーション、ハイパースケール、エッジサイト全体でセグメント化・監視・監査可能なデータセンターネットワークアーキテクチャへの需要を高めている。
バリューチェーン分析
イタリアのデータセンターネットワーキングのバリューチェーンは、シリコン、光学部品、スイッチ/ルータープラットフォーム(オープンネットワーキングハードウェアおよびNOSスタックを含む)から始まる。そこからイタリアおよび欧州全域のディストリビューター、システムインテグレーター、そしてリーフスパイン、DCI、セキュリティ層を設計・展開する通信事業者およびコロケーション事業者を経て進む。設置・統合サービスには、ラックレベルの構築、ケーブリング、光学クロスコネクト、設定・自動化が含まれ、その後、マネージドNOC、テレメトリー、セキュリティ監視などのライフサイクル運用が続く。これらのサービスは、事業者が現地のスキル制約とマルチベンダー環境を管理する中で拡大している。
上流および中流の意思決定は、電力および許認可への依存度が高まっており、これがネットワーク需要のタイミングと部材構成の両方を形作っている。電力網アクセスの制約と認可手続きの順序は、ネットワーキング展開の中核的な依存要因となっており、データセンターを電力システムに統合し仮想的な電力網の混雑を減らすことを目的とする法令第21/2026号の規定によって支えられている。需要側では、官民連携の実現モデルがエコシステムパートナーの調達への影響を示している。トレンティーノ・データマインプロジェクトは、トレント大学、Covi Costruzioni、Dedagroup、GPI、Istituto Atesino di Sviluppoを結び付け、施設建設を安全な相互接続および運用要件に結び付けている。一方、ロンバルディア州の再開発(ブラウンフィールド)政策は、メトロファイバー、相互接続、キャンパスネットワーキングクラスターがどこに集中するかに影響を与えている。
競争環境
イタリアのデータセンターネットワーキング市場は、従来のフルスタックベンダーとオープンネットワーキングの挑戦者がバランスを取り合っています。Cisco、Dell Technologies、Hewlett-Packard Enterpriseはハードウェア、ソフトウェア、ライフサイクルサービスをバンドルして既存のシェアを守っており、Cisco単独でローカルに600人以上のスタッフを擁し、量子セキュアネットワーキングに特化したミラノの共同イノベーションハブを運営しています。Dell TechnologiesはSONiCディストリビューションを活用してホワイトボックスの柔軟性を求めるクラウドビルダーを獲得しており、HPEによる2025年のJuniper Networksの買収により、合併後の事業体はCiscoに対抗できる信頼性の高いAIファブリックの代替として位置付けられています。
Juniperのインテントベース型Apstraプラットフォームは、Arista、Cisco、Broadcomベースの機器にわたって均一なテレメトリーを必要とするマルチベンダーコロケーション事業者に支持されています。Extreme Networksはクラウド管理型ファブリックによってWi-Fi、スイッチング、分析を統合することで差別化し、2024年度に11億米ドルの収益を計上し、クラウドネットワーキングの年間経常収益(ARR)で世界第2位にランクインしています。UnidataなどのイタリアのSIerは、デジタル化が不十分な中小企業(SME)から設備投資を肩代わりすることを目的に、ネットワーク・アズ・ア・サービス(NaaS)とIoTホールセールを重視し、二桁成長を目指しています。
オープンソースの採用が既存ベンダーの価格支配力を抑制しています。台湾のODMサプライヤーは、SONiC、Cumulus、または自社NOS(ネットワーク・オペレーティング・システム)イメージを実行するベアメタルボックスを出荷し、調達サイクルを短縮しています。同時に、ASIC不足と関税圧力が事業者を複数調達先の確保へと駆り立て、セカンドソース保証が可能な光コンポーネントベンダーへの需要を増大させています。2024年に65%急増したサイバー攻撃の件数は、次世代ファイアウォールとゼロトラストゲートウェイのベンダーをすべての提案依頼書(RFP)で重要な存在として維持しており、バランスが取れながらも熾烈な競争が繰り広げられるイタリアのデータセンターネットワーキング市場を強化しています。
イタリアのデータセンターネットワーキング産業のリーダー企業
Cisco Systems Inc.
Juniper Networks Inc.
Arista Networks Inc.
Hewlett Packard Enterprise Company
Dell Technologies Inc.
- *免責事項:主要選手の並び順不同


市場機会と将来展望
AI対応の構築とキャンパス規模の容量追加は、イタリア、特にミラノとロンバルディア周辺において、高帯域幅ファブリック、光学相互接続、自動化された運用に対する短期的な空白地帯を生み出している。RDの文脈で強調された2026年の投資パイプラインには、今後5年間で100億~120億ユーロのデータセンター投資というロンバルディア州の見積もりが含まれ、また、EdgeConneXと企業・メイド・イン・イタリー省の間で、ロディおよびミラノ南部における3つの新しいデータセンターに関する60億ユーロの計画についての協議が含まれる。これらのプログラムは、建設および電力網接続のマイルストーンと並行して展開できる100G/400Gスイッチング、DCI光学部品、マルチテナントセキュリティ制御への需要を高めている。
また、主権、耐性、コンプライアンス主導のネットワークセグメンテーションへの期待を強める地域および公共部門支援の施設にも明確な機会がある。PNRR資金1,800万ユーロを受けた地下施設であるトレンティーノ・データマインは、2026年7月に建設を完了し、ミラノ以外でも耐性のあるデジタルインフラへの公的資金供給の道が続いていることを示している。2026年の単一認可手続きの下で許認可が簡素化され、ACNのポータルベースの年次開示(5月1日から6月30日)を通じてNIS2プロセスが運用化されたことにより、準拠アーキテクチャ(ゼロトラストセグメンテーション、継続的なテレメトリー、監査対応制御)を統合・マネージドサービスと組み合わせることができるベンダーやインテグレーターは、新規建設や拡張中にネットワークを現代化する事業者からの追加支出を獲得する位置にある。
最近の業界動向
- 2026年7月:Cisco Systems Inc.は、AIおよびIoTに対する拡大するインフラ需要に対応するため、イタリアにおけるデータセンターの積極的な拡張を報告した。この拡張はミラノ地域のAIおよびIoTワークロード対応容量を強化し、ハイパースケールファブリック展開の市場動向を支えている。
- 2026年6月:Cisco Systems Inc.は、Lutech、NetApp、Red Hatと提携し、AI対応データセンター向けに設計されたSecure AI Factoryモデルをミラノで発表した。この協業は標準化されたAI対応アーキテクチャを支え、企業データセンターネットワークにおけるより速いAI展開のための現地エコシステム協力を促進する。
- 2026年5月:Retelitは、ミラノのコルシコで容量13.6MWのAI対応データセンターの建設を開始し、3億5,000万ユーロの複数年投資計画によって支援されている。このプロジェクトはAIワークロード向けのプレミアム容量を拡大し、イタリアのデータセンターネットワーキングの競争力と耐性を向上させる。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、イタリアのデータセンターネットワーキング市場は、サーバー、ストレージ、外部ネットワークを接続し、トラフィックの信頼性とセキュリティを維持するためにデータセンター内で使用されるネットワーキングハードウェアおよび関連サービスを対象とする。市場規模はUSDでの価値ベースで算出され、イタリア全体の需要を反映している。
対象範囲の除外事項:データセンター外のITワークロード、一般的な企業キャンパスネットワーキング、およびサーバー、ストレージデバイス、電力・冷却システムなどのネットワーク以外のデータセンター機器を除外する。
セグメンテーション概要
- コンポーネント別
- 製品
- イーサネットスイッチ
- ルーター
- ストレージエリアネットワーク(SAN)
- アプリケーションデリバリーコントローラー(ADC)
- ネットワークセキュリティアプライアンス
- ソフトウェア定義ネットワーキング(SDN)コントローラー
- 光インターコネクト
- サービス
- インストールおよびインテグレーション
- トレーニングおよびコンサルティング
- サポートおよびメンテナンス
- マネージドネットワークサービス
- 製品
- エンドユーザー別
- IT・通信
- 銀行・金融サービス・保険(BFSI)
- 政府・防衛
- メディア・エンターテインメント
- 医療・ライフサイエンス
- 製造・産業
- その他のエンドユーザー
- データセンタータイプ別
- コロケーション
- ハイパースケーラー・クラウドサービスプロバイダー
- エッジ・マイクロデータセンター
- 帯域幅別
- 10 GbE以下
- 25~40 GbE
- 50~100 GbE
- 100 GbE超
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、イタリアにおける需要の背景を構築することから始まり、時間とともにネットワークのアップグレードを促すデータセンター拡張活動、接続性の強度、デジタルトラフィック信号を追跡する。基準トレンドの基盤として、Eurostat、イタリア国家統計局(ISTAT)、EUデジタル経済・社会指標、国際電気通信連合(ITU)、OECDのデジタル・ブロードバンドデータセットなどの公的および公式な情報源を使用した。
市場モデルを構築するため、企業の開示資料や投資家向け説明資料、容量追加やファイバーバックボーンに関する信頼できる報道、団体や規制当局の刊行物(入手可能な場合)も確認した。企業の財務情報やインテリジェンス、ニュースや財務情報、特許データベースについては、製品サイクルと価格動向を確認するため、一部有料サブスクリプションを利用した。このデスクリサーチのリストは例示的なものであり、データ収集、検証、明確化のために他の多くの情報源も使用された。
一次インタビューおよび調査
一次調査では、イタリアのデータセンターがどれほど速く高いポート速度と高密度スイッチングに移行しているか、そしてプロジェクトの入札においてセキュリティとネットワークサービスがどのようにバンドルされているかを検証することに重点を置いた。イタリア全国のデータセンター事業者、ネットワーク専門のインテグレーター、ディストリビューター、企業バイヤーと面談し、更新のタイミング、典型的な構成選択、主要機器カテゴリーで観察された価格動向に関する前提を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:32% | CXO:14% |
| ミッドティア:47% | 機能/部門リーダー:31% |
| 中小規模プレーヤー:21% | マネージャー:55% |
市場規模算定と予測
市場規模算定は、まずトップダウンアプローチを用いてイタリアの需要を再構築することから構築され、データセンターの容量追加、相互接続成長の兆候、ITトラフィックの傾向が、想定されるネットワーキングの更新・拡張需要に変換される。この需要プールが形成された後、選択的なボトムアップ近似が総計の相互検証に使用され、主にサンプル化されたASPにスイッチポート、ルーター、セキュリティアプライアンスの推定単位数量を乗じ、その後システムインテグレーターとのチャネルチェックを行う。
主要なモデル入力には、新規データセンター建設・拡張のペース、より高いイーサネット速度(例:25GbE以上)の採用曲線、ポート数に影響する典型的な過剰契約とスパインリーフ設計の選択、ファイアウォールおよびセグメンテーション支出を高めるセキュリティアーキテクチャのアップグレード、購買パターンを変化させるハイパースケール型サイトとコロケーション施設の比率などが含まれる。予測については、インタビューから得られた変数レベルの期待に支えられたシナリオ分析を使用し、その後、製品タイプごとに測定された価格下落またはミックス上昇の前提を適用することで、単位成長が強い場合でも価値予測が現実的なままとなるようにした。直接的な単位の可視性が限られる場合は、施設数と容量追加に結び付けた保守的な範囲を用いて対処し、その後、一次調査のフィードバックと観察された調達サイクルに基づいてその範囲を絞り込んだ。
データ検証と更新サイクル
最終数値が実際の市場信号と整合するよう、複数のチェックを通じて出力を検証している。データセンター拡張のペースや報告されたIT基盤投資動向などの独立した指標に対して、想定されるネットワーキング支出強度を比較し、承認前にカテゴリーレベルでの大きな変動を確認する。
典型的な更新サイクルに合わない価格または量の急変を検出するため、年度をまたいだ分散チェックを実施し、そうしたフラグが立った場合は前提の再確認、必要に応じて回答者への追加のヒアリングを行う。レポートは年次で更新され、需要または価格動向を変化させる重大な事象が発生した場合は中間更新を行う。納品前には、アナリストが最終レビューを行い、クライアントが最新の更新済みの見解を受け取れるようにしている。
Mordor Intelligenceのイタリアデータセンターネットワーキング市場規模と他の公開推定値との比較
イタリアのデータセンターネットワーキングに関する公開推定値は、類似の機器を説明していても異なる場合がある。これは、各発行者がカウント対象、通貨換算の方法、価格・需要前提の更新頻度について異なる選択をするためである。差異は、一部のモデルでサービスがハードウェアとバンドルされている場合や、隣接するIT基盤が誤って含まれる場合にも生じる。
この市場では更新頻度に起因するギャップが一般的であり、スイッチ、ルーター、セキュリティアプライアンスの価格は急速に変動しうる上、プロジェクトのタイミングが四半期をまたいでずれることがあり、これがモデルで使用される基準年と平均販売価格の推移を変化させる。異なる時点で為替レートを固定した場合や、すべてのサイトに単一の積極的な速度移行前提を適用した場合、価値推定は大きく上下に変動する可能性があるが、公開前に中間チェックを実施し前提を再検証することでこれらの問題は軽減される。このプロセスによって、Mordor Intelligenceでは最終数値が最新の状態に保たれている。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 545.20 M (2025) | |
| 業界発行者A | USD 3.13 B (2024) | この数値はより広範なインフラの境界とより早い基準年を使用しているように見え、隣接するデータセンター建設や施設支出を取り込む可能性があり、ネットワーキング専用のハードウェアおよびサービスを一貫して分離していない場合がある。 |
| 市場モニターB | USD 2.80 B (2025) | この推定値は、すべての施設においてより高い混合ASPと高速アーキテクチャへのより速い移行を前提としている可能性が高く、簡略化された通貨タイミングを適用している場合があり、価格下落が更新されない場合に価値を過大評価する可能性がある。 |
表全体を見ると、その差は主に対象範囲の管理方法と、価格・需要前提の更新頻度によって説明され、イタリアの成長方向についての見解の相違によるものではない。モデルをネットワーキング専用の購買サイクルに結び付け、ASPの変動と展開タイミングを一次調査のフィードバックと照合することで、規模は毎年見直し可能な明確な変数に対して追跡可能な状態が保たれる。


レポートで回答される主要な質問
イタリアのデータセンターネットワーキング市場の現在の規模はどのくらいですか?
市場は2026年に5億9,797万米ドルと評価され、2031年までに9億4,896万米ドルに達すると予測されており、CAGR 9.68%を反映しています。
最も急速に成長しているコンポーネントセグメントはどれですか?
設計、インテグレーション、マネージドNOC契約を含むサービスは、企業が希少なネットワーキング専門知識をアウトソーシングするにつれ、2031年にかけてCAGR 12.02%で成長すると予測されています。
なぜ医療は最も急速に拡大するエンドユーザー業種なのですか?
イタリアの国家復興計画の下で資金提供される遠隔医療、PACS画像処理、医療IoTプロジェクトは、低遅延・高帯域幅の接続を必要とし、医療・ライフサイエンスのCAGR 13.12%を牽引しています。
100 GbE超の採用はどのように進展しますか?
100 GbEを超える帯域幅はCAGR 13.96%で成長すると予測されており、FastwebのDGX SuperPODなどのAIクラスターや、400 G/800 G光コンポーネントにアップグレードする研究ネットワークによって推進されています。
イタリア国内でどの地域が最もデータセンターへの投資を集めていますか?
ロンバルディア州(ミラノ)、ラツィオ州(ローマ)、トスカーナのグリーンエネルギーゾーンが先頭を走っており、南部の各県はPNRR支援のデジタルデバイド解消プログラムを通じて勢いを増しています。
市場成長を抑制する可能性がある要因は何ですか?
慢性的な人材不足、400 G展開のための高い設備投資、エネルギー価格の変動は、対策が講じられなければ複合的な成長率を3%以上押し下げる可能性があります。
最終更新日:



