
インテリジェントモータコントロールセンター(IMCC)市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
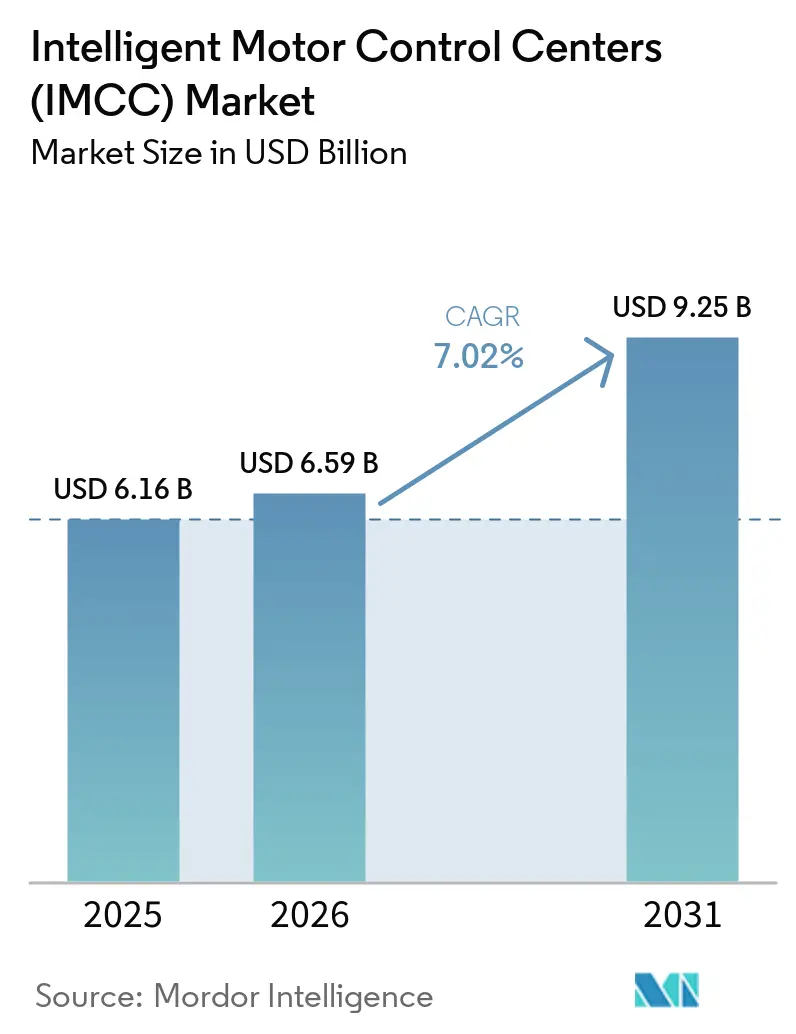
| 市場規模 (2026) | 6.59 十億米ドル |
| 市場規模 (2031) | 9.25 十億米ドル |
| 成長率 (2026 - 2031) | 7.02 % |
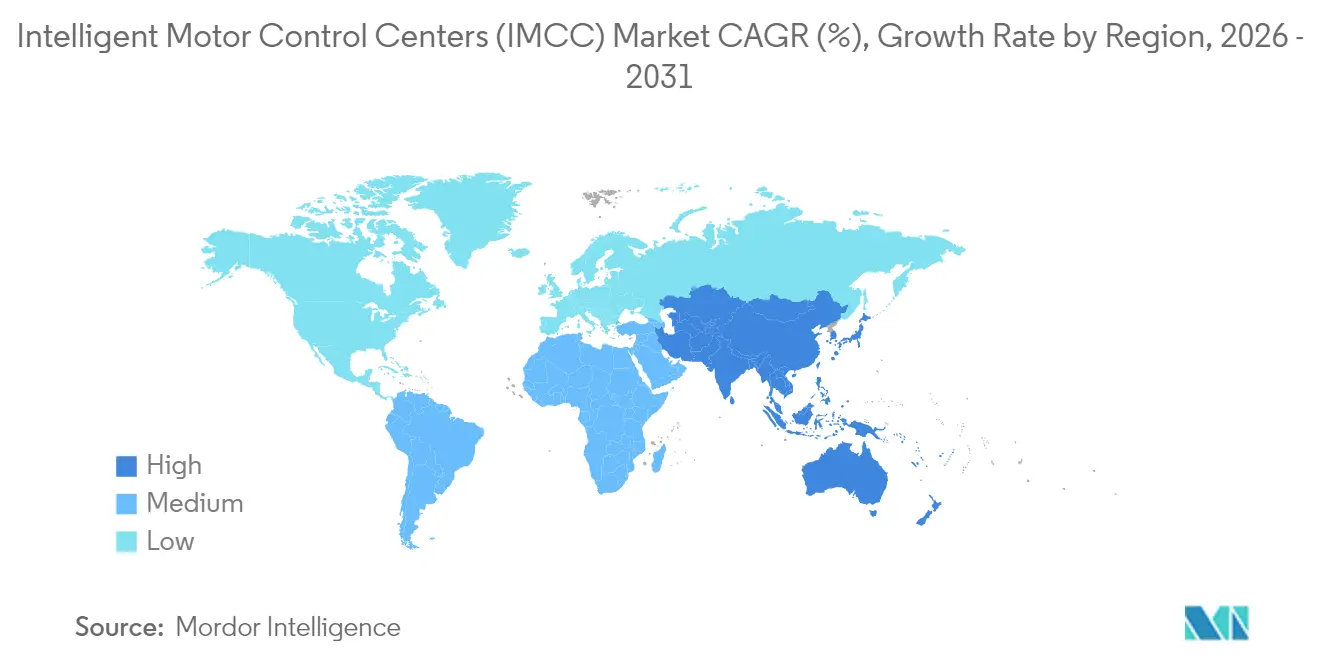
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
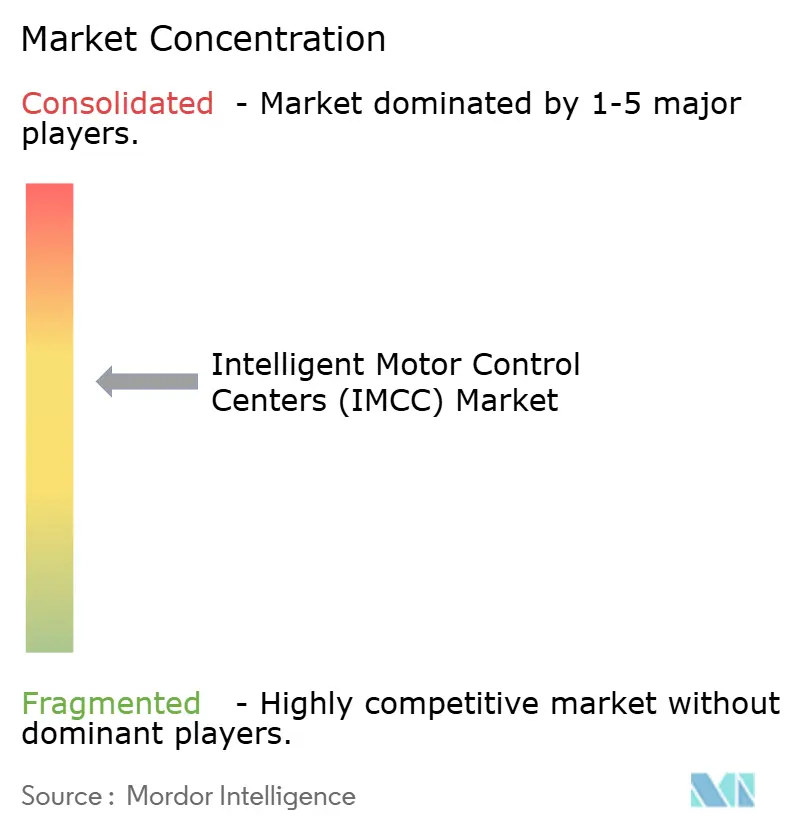
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインテリジェントモータコントロールセンター(IMCC)市場分析
インテリジェントモータコントロールセンター(IMCC)市場規模は、2025年の61億6,000万米ドルから2026年には65億9,000万米ドルへと成長し、2026年から2031年にかけてCAGR 7.02%で2031年までに92億5,000万米ドルに達すると予測されています。プロセスプラントのデジタル化の進展、厳格なエネルギー効率規制、予知保全に対する需要の高まりにより、受動的スターターからネットワーク対応のインテリジェントシステムへの投資シフトが続いており、オペレーターは計画外のダウンタイムを抑制し、料金ベースの負荷管理プログラムに参加することが可能となっています。2024年には低圧ソリューションが設置容量の大部分を占めていましたが、中圧バリアントは現在最も急速な資本成長を遂げており、鉱業、海水淡水化、大規模給水プロジェクトがアーク閃光対策とリモート診断を必要としているためです。可変速ドライブ(VSD)はリアルタイムのエネルギーアービトラージを実現し、IE3以上の効率規制への準拠を可能にする点で際立ったコンポーネントです。一方、アジア太平洋地域のインフラ整備と製造業の国内回帰プログラムにより、同地域は需要曲線の頂点に位置し続けており、北米と欧州ではサイバーセキュリティと効率基準に焦点を当てた安定したアップグレードサイクルが見られます。競争力学は依然として活発であり、上位5社が市場シェアの約60%を占めています。しかし、地域の専門業者はレガシー制御アーキテクチャと統合するレトロフィットキットを提供することで価格競争圧力を維持しています。
主要レポートの要点
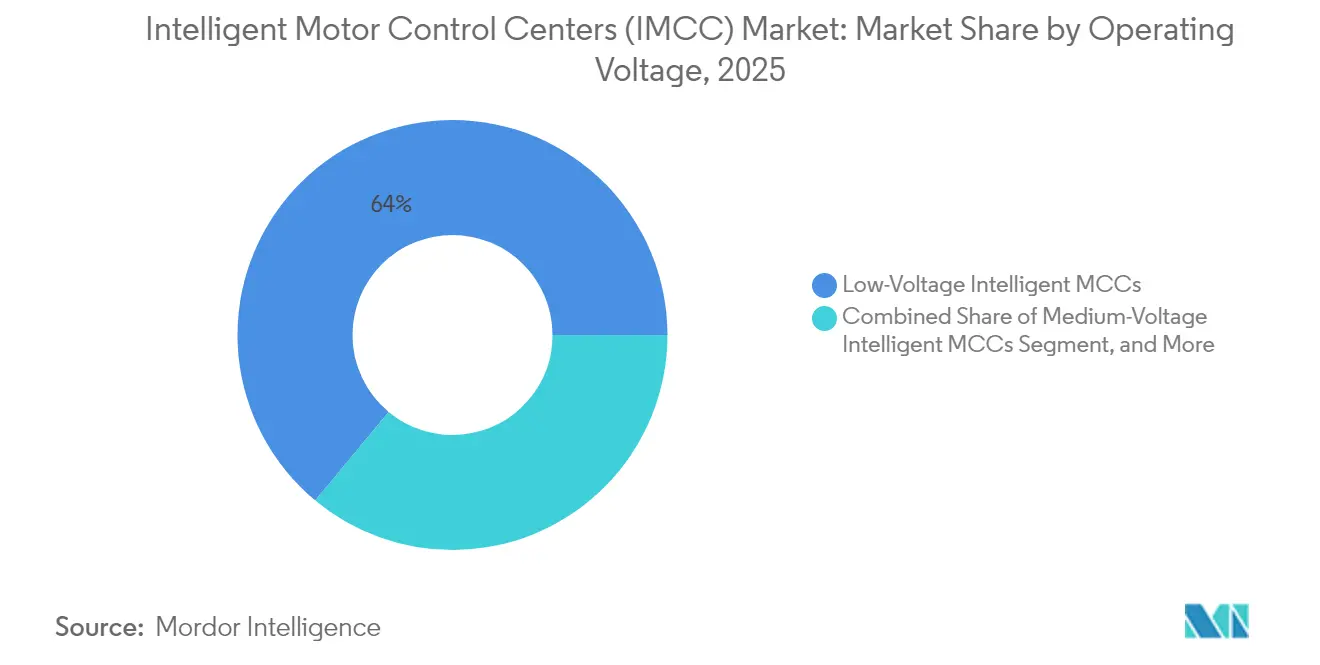
- 動作電圧別では、低電圧ユニットがインテリジェント・モーター・コントロール・センター市場を引き続き支配しており、2025年に63.98%のシェアを維持している。中電圧インテリジェントソリューションは8.96%のCAGRで拡大し、2031年まで最も成長の速いセグメントであり続けると予測される。
- コンポーネント別では、VSDが2031年までの9.62%のCAGRで最高の成長率を記録した一方、ブスバーは2025年のインテリジェント・モーター・コントロール・センター市場シェアの24.05%を維持した。
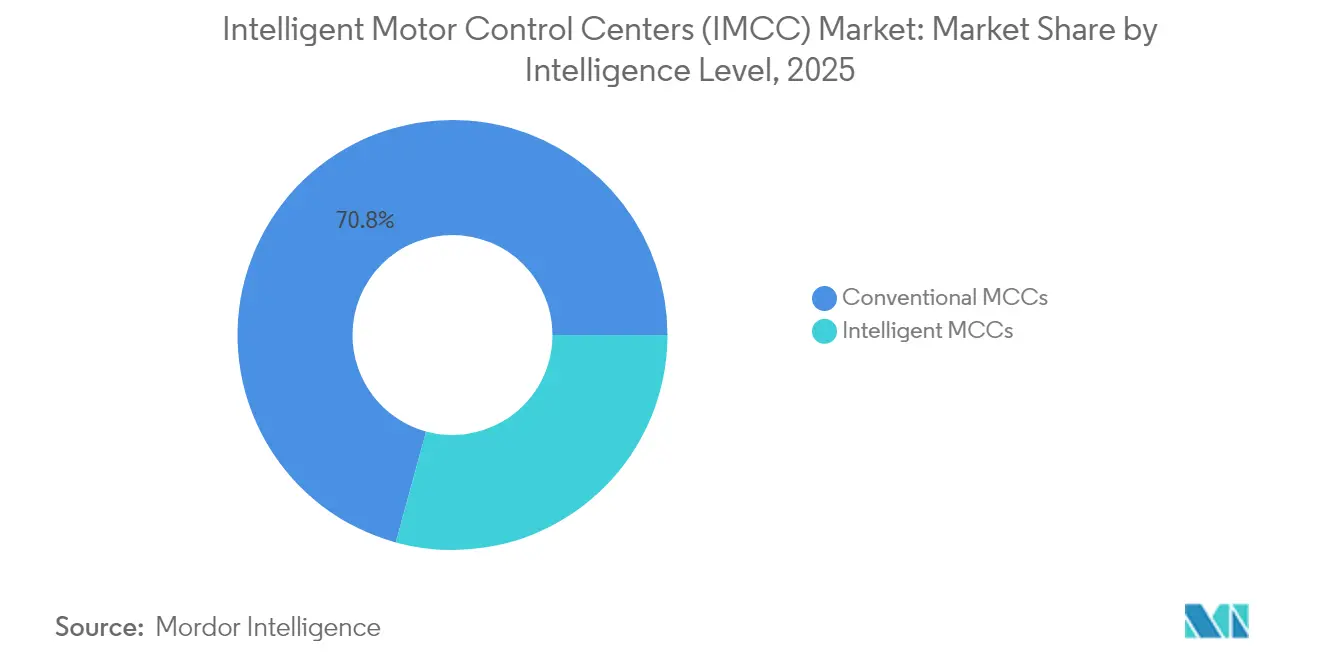
- インテリジェンスレベル別では、インテリジェント型が2031年までに12.15%のCAGRで加速すると予測される一方、従来型は引き続きシェアを失うと見込まれる。
- エンドユーザー別では、食品・飲料セクターが2031年までに9.07%のCAGRで成長し、業界全体の成長予測を上回ると予測される一方、石油・ガスセクターは2025年に24.76%の収益リードを維持した。
- 地域別では、アジア太平洋地域が2025年の収益の38.12%を占めて首位となり、2031年までに8.21%のCAGRで成長すると予測される。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 産業オートメーションおよびインダストリー4.0イニシアチブの普及 | +1.8% | ドイツ、中国、米国が主導するグローバル | 中期 (2~4年) |
| スマートモータ制御導入を促進するエネルギー効率規制 | +1.5% | EU、 北米、中国 | 短期 (2年以内) |
| 優れた診断および予知保全能力 | +1.3% | グローバル、 石油・ガス、鉱業での早期効果 | 中期 (2~4年) |
| 仮想コミッショニングとライフサイクル最適化のためのデジタルツインの統合 | +0.9% | 北米、 西欧、アジア太平洋 | 長期 (4年以上) |
| 重要インフラにおけるサイバーセキュリティ対応モータコントロールセンターへの需要増加 | +0.7% | 北米、 EU、中東 | 中期 (2~4年) |
| 老朽化したブラウンフィールドプラントを対象としたモジュール式レトロフィットソリューション | +1.1% | 北米、 欧州、インド | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
産業オートメーションおよびインダストリー4.0イニシアチブの普及
工場フロアのデジタル化により、インテリジェントMCCはリアルタイムのテレメトリを集約し、OPC UAデータストリームをクラウドヒストリアンに直接配信するエッジノードとして位置づけられ、リモートSCADAサーバーへの往復レイテンシが排除されます。Siemensは、2024年までに3,200以上のプラントがTIA Portalベースのモータコントロールセンター構成を採用し、コミッショニング作業工数が30%削減されたと報告しています。ABBは、レガシー低圧パネルをIEC 61131-3プログラミングに対応したスマート資産に変換するEdgeniusレトロフィットモジュールを展開し、完全交換と比較して25~30%のコスト削減を実現しました。[1] 政策的インセンティブがこのトレンドを加速させています。中国の「中国製造2025」プログラムは、国有石油化学コンプレックス全体のインテリジェントモータアップグレードに450億人民元(62億米ドル)を充当しました。モジュール式のソフトウェア定義型制御により、オペレーターは生産セルを迅速に再構成できるようになり、製品の多様化とライフサイクルの短縮化が進む中で重要な優位性となっています。設備サプライヤーは、プラントがIEC 62443監査要件を満たすためにサイバーセキュリティ機能を新製品ラインに組み込むことで対応しています。
スマートモータ制御導入を促進するエネルギー効率規制
規制当局は現在、非効率性に価格を設定しており、事実上、従来型スターターに課税してVSDベースのスキームを優遇しています。EU エコデザイン規則2019/1781は、2023年7月より0.75 kWを超えるほとんどのモータに対して直入れスターターを禁止し、組み込みメータリングを備えた統合型MCCへの資本投資を促しています。Schneider Electricは2024年に欧州の1,800施設を監視し、インテリジェントMCCレトロフィットの実施後に12~18%の電力削減を達成し、回収期間を24ヶ月未満に短縮しました。[2] 2024年12月、米国エネルギー省はソフトスターターとVSDを奨励する厳格な低圧モータ規則を採択しました。インドのエネルギー効率局は2024年3月、インテリジェントモータシステムに対して加速償却と物品・サービス税の軽減を組み合わせた5つ星制度を導入しました。これらの枠組みは、レガシーパネルが満たすことが困難なコンプライアンスの基準を設定し、インテリジェント型バリアントに向けてライフサイクル経済性を傾けています。
優れた診断および予知保全能力
組み込み状態監視により、MCCは軸受摩耗、絶縁劣化、高調波歪みを検出する診断ハブへと変換され、壊滅的な故障の数週間前に潜在的な障害を早期発見することが可能となります。Rockwell Automationの分析スタックは10 kHzの電流シグネチャを取得してロータバーのクラックを特定し、自動車サプライヤーの計画外ダウンタイムを35%削減するのに貢献しています。[3] EatonのBrightlayerスイートは振動センサーとクラウドモデルを組み合わせ、85%の精度で14日前に障害を予測します。1時間のダウンタイムが50万米ドルを超える可能性がある石油・ガスなどの高付加価値セクターでは、インテリジェントMCCの追加コスト1万5,000~2万5,000米ドルは些細なものです。保険会社は、インテリジェントMCCを基盤とした認定予知保全プログラムを運用するプラントに対して5~10%の保険料割引を提供することで、採用を後押ししています。
仮想コミッショニングとライフサイクル最適化のためのデジタルツインの統合
デジタルツイン技術により、エンジニアは設置前に制御ロジックをシミュレートし、障害シナリオのストレステストを実施することができます。SiemensのSIMIT環境は、グリーンフィールドラインの現地起動時間を最大50%短縮します。ABBのSystem 800xAは物理的なMCCをクラウドモデルと連携させ、デマンドレスポンス戦略の仮想テストを可能にし、欧州の化学プラントで年間エネルギーコストを7%削減しました。デジタルツインはコミッショニング後も予測モデルと保守スケジュールを継続的に更新することで価値を維持し、クローズドフィードバックループを形成します。自動車OEMはデジタルツインを活用して、生産を中断することなく新しい電池化学に対応したモータ負荷を再計算しており、この実践はVolkswagenの2024年サステナビリティレポートで取り上げられています。[4] 規制当局は現在、仮想アーク閃光解析を認めており、リスク回避的なセクターのコンプライアンス負担をさらに軽減しています。
抑制要因の影響分析*
| 抑制要因 | (~) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 高い初期設備投資と隠れた設置コスト | -0.9% | グローバル、 価格に敏感な中小企業で深刻 | 短期 (2年以内) |
| 低コストの従来型モータ制御代替品の入手可能性 | -0.6% | 南アジア、 アフリカ、ラテンアメリカ | 中期 (2~4年) |
| 接続型MCC導入を妨げるサイバーセキュリティ人材不足 | -0.5% | グローバル、 新興市場で深刻 | 中期 (2~4年) |
| 相互運用性を複雑にする断片化した通信規格 | -0.4% | グローバル、 マルチベンダー環境 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期設備投資と隠れた設置コスト
コンポーネント価格が下落しているにもかかわらず、インテリジェントMCCは依然として従来型パネルに対して25~40%の資本プレミアムを要求し、ネットワークスイッチ、ファイアウォール、ソフトウェアサブスクリプションを考慮するとターンキーコストは2倍になる可能性があります。典型的な400 kW低圧スマートパネルのコストは4万5,000~6万米ドルであり、基本的なコンタクタベースのユニットの1万8,000~2万5,000米ドルと比較して、イーサネット配線とSCADA統合にさらに1万5,000~2万米ドルが必要です。年間クラウド分析費用5,000~1万米ドルが運営費を増加させ、必須のサイバーセキュリティ監査がサイトごとに1万~1万5,000米ドルを追加する可能性があります。そのため、多くの中小企業はアップグレードを先送りにしており、特に労働力が安価でエネルギー料金が低い市場ではその傾向が顕著です。資金調達の制約も重要な要因であり、中小企業は借入コストが高く回収期間の閾値が短いため、完全なインテリジェント転換よりも段階的なレトロフィットが優先されます。
低コストの従来型モータ制御代替品の入手可能性
中国、インド、トルコの低コスト生産者は、西側ブランドのインテリジェント製品より最大60%安い価格で従来型MCCを販売しています。ポンプやファンなどの安定した負荷に対しては、機能的な差が小さく見えることがあり、予算に敏感なバイヤーはレガシー機器を使い続けることを選択します。Chint Electricなどの中国ベンダーは400 kWパネルを8,000~1万2,000米ドルで価格設定し、IEC 61439規格を満たしており、地方自治体の公益事業者や繊維工場への迅速な調達を可能にしています。この豊富な低価格代替品の供給は、広大な設置ベースを維持し、それが幅広いスペアパーツエコシステムを支えており、ダウンタイムペナルティが最小限のプラントにとってインテリジェントプラットフォームへの移行をさらに急がないものにしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
動作電圧別:
中圧バリアントが電化の恩恵を獲得中圧インテリジェントソリューションは、鉱山ダンプトラック充電、大規模ポンプ場、LNG液化における電化プロジェクトに牽引され、2031年までCAGR 8.96%で拡大すると予測されています。Anglo AmericanのQuellaveco鉱山は、コンベヤおよび粉砕モータを管理するために18台の中圧パネルを導入し、初年度にダウンタイムを12%削減しました。低圧ユニットは引き続きインテリジェントモータコントロールセンター市場を支配しており、2025年に63.98%のシェアを維持しています。これは主に、個別製造業や商業ビルでの広範な使用によるものです。11 kVを超える高圧モデルは、揚水発電やオフショアプラットフォームなどの用途に適したニッチ市場にとどまっています。
中圧セグメントは脱炭素化とも連動しています。バッテリー電気式ダンプトラックは3~5 MWの充電器を必要とし、その負荷スパイクをリアルタイムで調整する必要があります。インテリジェントMCCは、サイトの電力システムを不安定にすることなく充電サイクルを調整し、BHPはこの機能により24時間365日の電気トラック運用が可能になったと評価しています。低圧パネルは、モジュール式レトロフィットとコンパクトなフットプリントを好む分散型製造トレンドに牽引され、引き続き6~7%の堅調な成長を示しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
コンポーネント別:
可変速ドライブがエネルギーアービトラージとグリッドサービスを収益化VSDは、電力会社が動的料金とデマンドレスポンスプログラムを展開するにつれて、2031年までCAGR 9.62%で最速の拡大を記録すると予測されています。Schneider ElectricのAltivar Processドライブにより、廃水処理オペレーターはポンプ稼働をオフピーク時間帯にシフトし、プラントあたり年間最大10万米ドルを節約できます。バスバーは成熟しているものの、MCC構造における普遍的な存在感から、2025年のインテリジェントモータコントロールセンター市場シェアの24.05%を維持しました。
通信ゲートウェイ、電力品質フィルター、電力計の成長は、インテリジェンスを実現するハードウェアへのシフトを裏付けています。ソフトスターターは、VSDが過剰設計となる場面でシェアを獲得しており、コストの40%でエネルギー効果の60~70%を提供し、農業協同組合や地方自治体の水道局にとって魅力的な比率となっています。
インテリジェンスレベル別:
グリーンフィールドプロジェクトと規制圧力がインテリジェント採用を加速インテリジェント型バリアントは、新プラントへの組み込み分析と従来型機器が満たすことが困難なコンプライアンス義務に支えられ、CAGR 12.15%で成長すると予測されています。Eatonのライフサイクル調査では、連続プロセスセクターにおいてダウンタイム回避による節約が30~36ヶ月以内に正のNPVをもたらすと結論付けられました。保険会社が予知保全を評価し、規制当局がより高いモータシステム効率を強制するにつれて、インテリジェントモータコントロールセンターの市場シェアは着実に拡大するでしょう。
従来型MCCは低重要度用途や予算に敏感な地域で存続していますが、インテリジェントコンポーネントのコモディティ化と相互運用性の向上に伴い、長期的な関連性は薄れています。バスバーと筐体を保持するレトロフィットキットは、シャットダウン期間を大幅に短縮することで転換を加速させ、保守スケジュールが厳しいブラウンフィールドサイトでもアップグレードを実現可能にしています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
食品・飲料がトレーサビリティと衛生規制で成長をリード食品・飲料施設は、ステンレス鋼筐体と組み込み診断を優先する厳格な衛生設計とバッチトレーサビリティ規則を遵守する必要があります。Nestléは2024年に工場オートメーションに12億米ドルを充当し、高圧洗浄に耐えられるIP69K定格のインテリジェントパネルを指定しました。石油・ガスは2025年に24.76%のシェアを持つ最大の垂直市場であり、モータ集約型の精製およびパイプライン操業によるものです。
水・廃水処理は、自治体がエネルギーコスト削減とリモート操業支援のために老朽化した資産を近代化するにつれて、石油・ガスに続いています。鉱業、化学、発電も再生可能エネルギー源の統合と可変負荷管理のためにインテリジェントMCCに依存しています。自動車、パルプ・紙、セメント産業は、予知保全への移行を進めながら稼働率を維持するためにモジュール式レトロフィットに注力しています。データセンターや空港などのミッションクリティカルなサイトは、高い停電コストとサイバーセキュリティ義務に牽引された新たな需要の拠点として台頭しています。
地域分析
アジア太平洋地域のインテリジェント・モーター・コントロール・センター(IMCC)市場
アジア太平洋地域は、2025年のインテリジェント・モーター・コントロール・センター(IMCC)市場において38.12%の収益シェアをもって首位に立ち、2031年にかけて8.21%のCAGRで成長すると予測されている。中国の国家電網は、需要応答型MCCを含む産業用電力配電アップグレードに向け、2024年に5,200億人民元(720億米ドル)の投資を確約した。インドの生産連動型インセンティブ制度は、当初からインテリジェントパネルを仕様に組み込んだグリーンフィールド工場の開発を促進しており、Larsen & Toubroなどの地場サプライヤーは欧米の競合他社よりも迅速な納入を実現している。
南北アメリカおよびEMEAのインテリジェント・モーター・コントロール・センター(IMCC)市場
北米は2025年に30%弱のシェアを保持しており、リショアリング推進策およびインフレ抑制法が自動化ラインへの資本投下を促すことで、6〜7%のCAGRで成長すると見込まれている。米国エネルギー省(DOE)の改訂版効率規制よび米国サイバーセキュリティ・インフラセキュリティ庁(CISA)のサイバーセキュリティ勧告は、インテリジェントスターターの採用根拠をさらに強固なものとしている。欧州は2025年に22〜24%のシェアを占め、5〜6%のCAGRとより緩やかな成長にとどまるものの、厳格なエネルギー規制およびサイバーセキュリティ指令により、レトロフィット需要は安定的に推移している。 中東およびアフリカは合計で2025年収益の8〜10%を占める。サウジアラビアおよびアラブ首長国連邦における石油化学メガプロジェクトが、中圧ソリューションにおける7〜8%のCAGRを牽引すると予測されている。アフリカの4〜5%成長は、資本アクセスの制約および低コストの従来型パネルへの選好を反映している。ブラジルおよびアルゼンチンが主導する南米は、WEGなどの地場ベンダーに支えられ、鉱業およびリチウム採掘プロジェクトにおいて6〜7%のCAGRを記録すると見込まれている。
規制環境
IMCCの規制環境は、エネルギー効率、機械安全性、およびサイバーセキュリティに対応した制御システムへの期待によって、ますます形成されつつある。欧州連合では、エコデザイン規則(EU)2019/1781が2023年7月の規定発効以来、モーターシステムのアップグレードを主導しており、これが組込型の計測・監視機能を備えたVSD中心のインテリジェントMCCアーキテクチャの採用を後押ししている。
機械および安全性のコンプライアンスも、接続されたモーター制御および安全機能に影響を及ぼす明示的なサイバーレジリエンス要件へと移行している。EU機械規則(EU)2023/1230は、制御システムの安全性と信頼性、および改ざんに対する保護に関する強化された要件を導入し、2027年1月20日から義務的に適用されるため、サプライヤーおよびユーザーは設計サイクルの早期段階で文書化、適合性評価、および制御システムの強化を整合させる必要がある。米国では、MSHAが2024年12月10日に電動モーター駆動の鉱山機器およびアクセサリーの試験、評価、承認要件を更新し、低圧アセンブリ向けのIEC 61439や進化するMCCガイダンス(IEEE 1683-2025、2026年1月23日発行)といった基本的な組立・設計フレームワークとともに、鉱業分野におけるIMCC導入に関する業界固有のコンプライアンス要件を強化した。
バリューチェーン分析
IMCCの価値創出は上流の原材料(バスバーおよび導体用の銅とアルミニウム、筐体用の鋼、エンジニアリングプラスチック、絶縁システム)から始まり、遮断器、コンタクタ、過負荷リレー、ソフトスタータ、VSD、電力メーター、センサー、産業用イーサネットハードウェアといった電力・制御コンポーネントを経て続く。重要な差別化要因となる層は、診断、サイバーセキュリティ制御、PLC/DCS/SCADAスタックとの統合のためのソフトウェアおよびファームウェアであり、これによりドライブ用半導体の入手可能性や、マルチベンダー相互運用性を実現するプロトコルスタック(例:PROFINETおよびEtherNet/IP)のエコシステムの重要性が高まっている。
中流工程では、パネルビルダーおよびOEMがIEC/UL規格および顧客仕様に基づきMCCラインアップを設計、エンジニアリング、組み立てし、アークフラッシュ対策や区画化要件、工場出荷前試験を組み込む。下流工程では、システムインテグレーター、EPC、産業用ディストリビューターがプロジェクト設計、設置、コミッショニング、ライフサイクルサービス(スペアパーツ、レトロフィットキット、分析サブスクリプション、状態基準保守プログラム)を担う。石油・ガス、鉱業、上下水道、化学、食品・飲料の最終ユーザーは、スイッチギアのハードウェア単体ではなく、ダウンタイムの削減やエネルギー透明性といった成果をますます求めるようになっている。ロックウェル・オートメーションのFLEXLINE 3500 MCC(2024年4月)のようなメーカーのロードマップおよび発売は、配線を削減し、コミッショニングを迅速化し、新設・既存設備の両プロジェクトで保守性を向上させるモジュラーアーキテクチャへのバリューチェーンの転換を裏付けている。
競争環境
インテリジェントモータコントロールセンター(IMCC)市場は中程度の集中度を示しています。ABB、Siemens、Schneider Electric、Eaton、Rockwell Automationは2024年収益の約60%を共同で支配しました。垂直統合されたポートフォリオは、ソフトウェアとサービスからの継続的な収益に転換するスイッチングコストを生み出しています。差別化は現在、エッジ分析とサイバーセキュリティ認証を中心に展開されており、例えばSchneider ElectricのEcoStruxureモデルは10~14日前に障害を予測し、15~20%の価格プレミアムを支えています。
地域の専門業者は、既存のDCSアーキテクチャに交換コストの約半分でメッシュするモジュール式レトロフィットキットを提供することで、グローバルの支配力を希薄化しています。EatonのNXRキットは1週間以内に設置でき、既存のバスバーを保持するため、長時間のシャットダウンを許容できない食品加工業者にとって魅力的な提案となっています。Augury等のソフトウェア中心の新規参入者は、コモディティコンタクタにクラウド診断を付加することでハードウェアマージンを脅かしています。
OPC UA、IEC 61850、TSNにわたる標準化が独自プロトコルを弱体化させ、ユーザーがマルチベンダーエコシステムを追求できるようにしています。その結果、利益プールは分析サブスクリプション、ライフサイクルサービス、サイバーセキュリティコンサルティングへと移行しています。
インテリジェントモータコントロールセンター(IMCC)業界リーダー
-
General Electric Co.
-
ABB Limited
-
Schneider Electric SE
-
Eaton Corporation
-
Siemens AG
- 注:主要企業の掲載順は順位を示すものではありません。
インテリジェント・モーター・コントロール・センター(IMCC)市場 このレポートでカバーされる企業
- ABB Ltd.
- Siemens AG
- Schneider Electric SE
- Eaton Corporation plc
- General Electric Company
- Rockwell Automation Inc.
- Mitsubishi Electric Corporation
- Fuji Electric Co., Ltd.
- WEG S.A.
- Larsen and Toubro Limited
- Technical Control Systems Limited
- Powell Industries Inc.
- Marine Electricals (India) Limited
- Gemco Controls Limited
- Vidhyut Control India Private Limited
- Hyosung Heavy Industries Corporation
- LS Electric Co., Ltd.
- Toshiba Corporation
- Hyundai Electric and Energy Systems Co., Ltd.
- Rittal GmbH and Co. KG
- Schweitzer Engineering Laboratories Inc.
- Tesco Controls Inc.
- Sun-Tech Engineers
- Rolla Limited
- Ingeteam S.A.
- Emerson Electric Co.
市場機会と将来展望
重要な機会分野の一つはブラウンフィールドの現代化であり、事業者は既存の筐体とバス構造を維持しながら、レトロフィットモジュール、ゲートウェイ、ドライブのアップグレードを通じてインテリジェンスを追加し、長時間の停止を伴わずに診断、エネルギー計測、遠隔操作を実現している。これは、モジュラー式レトロフィットソリューションに関して観察された購買行動、および本レポートで引用されている測定結果(SiemensのTIA Portalベースの MCC構成に関連するコミッショニング作業の削減や、インテリジェント監視とドライブ採用に関連する施設レベルのエネルギー節約を含む)と一致している。
もう一つの近未来的な空白領域は、中電圧モーター制御、アークフラッシュ対策、遠隔診断が調達上の優先事項となっているセクターおよびプロジェクトであり、鉱業の電化や大型ポンプ・海水淡水化資産などが含まれる。規制および保証要件もまた、サイバーセキュリティをモーター制御の議論に取り込みつつある。2027年1月20日から適用されるEU機械規則(EU)2023/1230は、制御システムの完全性と文書化に対する期待を高め、安全機能と併せてセキュリティ制御を組み込んだIMCCプラットフォームへの需要を強化している。サプライヤーの動向は、上下水道、化学、エネルギー環境全体に展開可能なモジュラー式モーター管理レイヤーの拡大を示しており、シュナイダーエレクトリックのTeSys Teraの発売(2026年4月)やLauritz Knudsen(L&T)によるマルチプロトコル接続対応のインテリジェントモーター管理リレーの導入(2026年6月)がその例であり、これらはPLC/DCS/SCADA統合と状態基準保守機能を必要とするプラントのアップグレードパスを広げている。
最近の産業開発事情 インテリジェント・モーター・コントロール・センター(IMCC)市場
- 2026年6月:Lauritz Knudsen(L&T)は、ModbusおよびIndustrial Ethernetやフィールドバスの主要プロトコルにわたる接続オプションを備えたiMMR(インテリジェントモーター管理リレー)を発表した。この発売は、PLC/DCS/SCADA環境におけるモーター保護および監視のマルチベンダー統合をサポートし、停止期間の制約により完全なMCC置き換えが困難な場合の段階的アップグレードを可能にする。
- 2026年4月:シュナイダーエレクトリックは、上下水道、化学、エネルギーを含む産業用アプリケーション向けに位置付けられたモジュラー式インテリジェントモーター管理システムであるTeSys Teraを発売した。予測診断とエネルギー監視を重視した本製品の特徴は、モーター制御ラインアップにおける状態基準保守と測定可能な効率向上に対する購入者の需要に合致している。
- 2025年3月:ロックウェル・オートメーションは、安全性を重視したコンパクトな電子式アプローチによるスマートなモーター制御に注力したM100電子式モータースターターを発売した。この導入により、従来のスタータ構成に対する選択肢が広がり、配線の複雑さの低減とより充実した診断機能を求めるパネルビルダーおよび最終ユーザーの低圧モーター制御導入をサポートする。
インテリジェント・モーター・コントロール・センター(IMCC)市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、産業用および公益事業用のモーター負荷向けに、モーターの起動、保護、制御、監視をデジタル通信と組み合わせたアセンブリおよびシステムとして販売されるインテリジェント・モーター・コントロール・センター(IMCC)を対象とし、収益ベースで測定される。
対象外の範囲:IMCCラインナップ外で単独販売されるスタンドアロンのーター、ドライブ、PLC、センサー、およびIMCCプロジェクトに紐付かない一般的な現場サービスは除外する。
セグメンテーション概要
- 動作電圧別
- 低圧インテリジェントMCC
- 中圧インテリジェントMCC
- 高圧インテリジェントMCC
- コンポーネント別
- バスバー
- 遮断器とヒューズ
- 過負荷リレー
- 可変速ドライブ
- ソフトスターター
- その他
- インテリジェンスレベル別
- インテリジェントMCC
- 従来型MCC
- エンドユーザー産業別
- 自動車
- 化学・石油化学
- 食品・飲料
- 鉱業・金属
- パルプ・紙
- 発電
- 石油・ガス
- 水・廃水処理
- セメント製造
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクワークは、需要ドライバーの事実基盤を構築し、モデルの出力が実際の産業活動と整合しているかを確認するために活用された。米国エネルギー情報局の電力・燃料動向データ、米国国勢調査局およびユーロスタットの鉱工業生産シリーズ、電気制御機器フローに関する国連コムトレードの貿易統計、ならびにモーター制御および開閉装置に関する共通規格・定義に関するIECまたはNEMAの刊行物などの公開情報を活用した。
並行して、石油・ガス、電力、鉱業、水道、製造業などの産業におけるセクター固有の投資動向を把握するため、企業の年次報告書、投資家向けプレゼンテーション、プロジェクト発表、および業界団体のウェブサイトを精査した。必要に応じて、企業財務、特許、出荷レベルの貿易フローを集約した有料サブスクリプションを活用し、収益構成、製品ポジショニング、輸入依存度などのインプットをクロスチェックした。これらのデスクソースは網羅的なものではなく、収集、検証、および明確化の過程で他の公開文書やデータポイントも参照された。
一次インタビューおよびサーベイ
IMCCサプライヤー、システムインテグレーター、ディストリビューター、および工場レベルのユーザーを対象に、一次インタビューおよび構造化サーベイを実施し、IMCC収益としてカウントされる範囲と通常スコープ外となる範囲を確認した。価格設定、レトロフィット強度、需要サイクルに関する前提を最終合計値の確定前に調整できるよう、アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域にわたってインプットを確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:27% | CXO:15% | アジア太平洋地域:44% |
| 中位層:56% | 部門・ユニットリーダー:42% | 欧州・中東・アフリカ地域:32% |
| 中小規模プレーヤー:17% | マネージャー:43% | 南北アメリカ地域:24% |
市場規模の算定と予測
規模の算定は、産業設備投資サイクル、発電容量の追加、および工場自動化の強度を対応可能なモーター制御需要プールに変換し、次にIMCCアセンブリ内に通常含まれるシェアに絞り込むというトップダウン方式で開始した。主にサンプリングされた地域別ベンダー収益、プロジェクト見積もりに関するチャネルチェック、および一般的なパネルラインナップの数量×平均販売単価(ASP)の近似値を用いた選択的なボトムアップチェックによって合計値を裏付け、2つの視点に持続的な乖離が見られた場合は調整を行った。
新規建設とレトロフィットおよび大規模工場でのアップグレードの分割、低・中・高電圧IMCCの構成比シフト、ラインナップ内でのVFDおよびソフトスターター採用の浸透率、および典型的なサイトにおけるキャビットあたりの平均モーターフィーダー数など、モデルのインプットを年ごとに追跡した。また、電力、石油・ガス、水道、鉱業などのセクターにおけるエンドユーザーの支出パターンも組み込んだ。予測にあたっては、リードタイム、設備投資承認、エネルギー効率改善のアップグレードスケジュールが急速に変化する可能性があるため、シナリオ分析を活用し、シナリオは価格変動、供給可用性、プロジェクトタイミングに関する一次フィードバックに紐付けた。小規模市場でボトムアップの収益シグナルが得られない場合は、鉱工業生産と設置済みベースのプロキシに基づく地域比率を用い、貿易・プロジェクト指標に対する妥当性チェックを実施した。
データ検証と更新サイクル
最終数値が鉱工業生産の方向性、電力・公益事業への投資、大型プロジェクトの受注フローなどの市場シグナルと整合するよう、複数のステップにわたってアウトプットを三角測量した。地域別または電圧クラス別に大きな乖離が生じた場合は、前提の再確認を行い、価格、構成比、またはタイミングによって不一致を説明できる場合は一次コールの二次パスを実施した。
承認前に、別のアナリストがモデルをレビューし、計算の整合性、前年比の動き、および説明文で使用されたドライバーが表示された数値と一致しているかを確認する。レポートは年次サイクルで更新され、重要なイベントが発生した場合は中間更新が行われ、クライアントが最新の見解を受け取れるよう最終的な納品前スキャンが実施される。
Mordor Intelligenceのインテリジェント・モーター・コントロール・センター(IMCC)市場規模と他の公表推計値との比較
公表されているIMCC市場の数値がしばしば異なるのは、市場の境界が必ずしも同じ方法で扱われていないためであり、また価格設定や換算の前提が、ユニット需要が類似していても合計値を変えてしまう可能性があるためである。出荷プロキシに大きく依存する推計と、設置済みベースおよびレトロフィット活動に大きく依存する推計との間でも差異が生じる。
本調査では、最近のパネル価格の変化やVFDおよびソフトスターターを多く含むラインナップへの構成比シフトがASPを急速に動かす傾向があり、通貨タイミングも同一の現地収益に対する米ドルベースの数値を変える可能性があるため、更新頻度が重要となる。そのため、モデルは新鮮な一次価格ポイントで再確認され、公表前にクロス検証される。このステップはMordor Intelligenceの中核に位置する。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 6.59 ビリオン 米ドル(2026年) | |
| 業界専門誌A | 2.50 ビリオン 米ドル(2024年) | より古いベースイヤーと、中電圧ラインナップおよびバンドルされたインテリジェンスモジュールを過小評価する可能性のある狭い製品境界を使用しており、コンポーネント構成のアップグレードによる最近のASP変動に対して感度が低い傾向がある。 |
| グローバルコンサルタンシーB | 2.21 ビリオン 米ドル(2024年) | より短い履歴ウィンドウに基づいて規模を算定し、地域全体に一般化された価格カーブを適用する傾向があるため、通貨タイミングの影響や、重工業およびレトロフィットプロジェクトに多い高価格構成を見逃す可能性がある。 |
全体として、乖離の主な要因は、年度の選択、IMCCの部品表に含まれる内容、および構成が変化した際の価格の繰り越し方法によって説明される。明確な需要ドライバーにモデルを紐付け、新鮮なチェックで価格を検証し、換算タイミングを一貫させることで、前提が更新された際に最終値の追跡と再現が容易になる。
レポートで回答される主要な質問
インテリジェントモータコントロールセンター(IMCC)市場の2031年の予測値はいくらですか?
市場は2031年までに92億5,000万米ドルに達する見込みです。
インテリジェントMCC需要において収益と成長をリードしている地域はどこですか?
アジア太平洋地域は2025年の収益の38.12%を占め、2031年までに8.21%のCAGRで拡大すると予測される。
インテリジェントMCC内で最も成長が速いコンポーネントはどれですか?
可変速ドライブは、効率とデマンドレスポンスの恩恵に牽引され、2031年までCAGR 9.62%で最高成長率を記録すると予測されています。
最も強い成長勢いを示しているエンドユーザーセクターはどこですか?
食品・飲料プラントが2031年までCAGR 9.07%でリードすると予測されています。
中圧インテリジェントMCCが注目を集めている理由は何ですか?
鉱山ダンプトラック充電と大規模給水プロジェクトの電化が採用を促進しており、これらのパネルはアーク閃光対策とリモート診断を提供しています。
保険会社はインテリジェントMCCの採用にどのような影響を与えていますか?
多くの保険会社は、インテリジェントMCCを基盤とした認定予知保全プログラムを運用する施設に対して5~10%の保険料割引を提供しています。