
インフルエンサーマーケティング市場規模とシェア
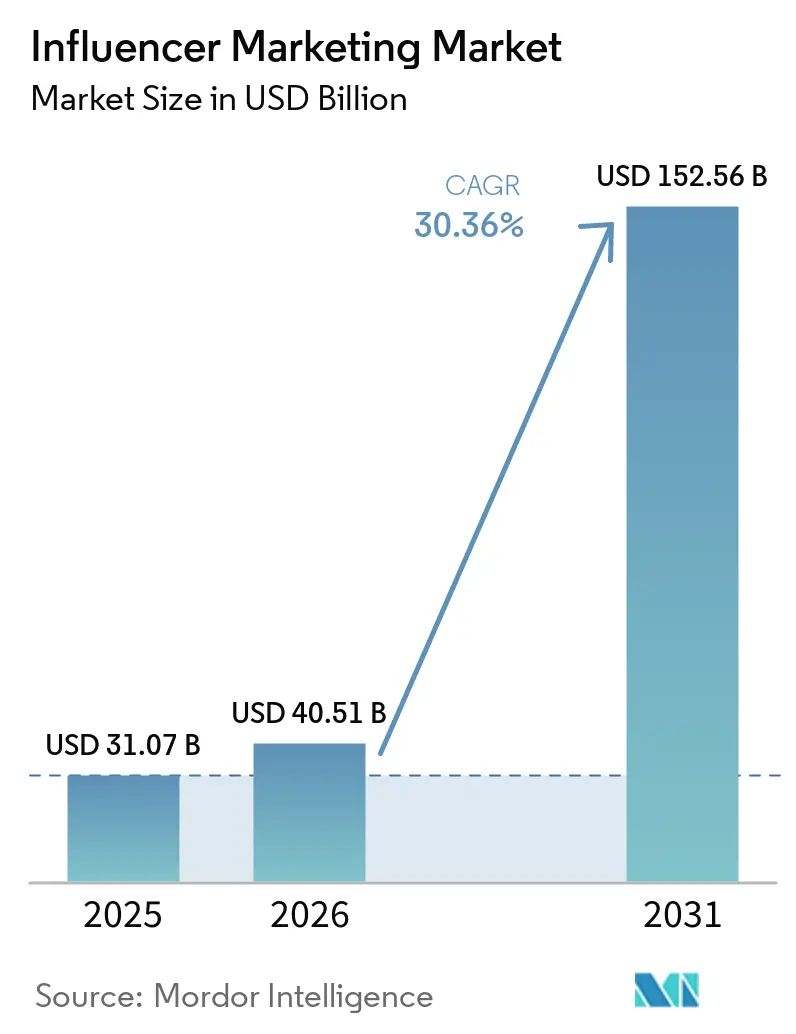
Mordor Intelligenceによるインフルエンサーマーケティング市場分析
ンフルエンサーマーケティング市場規模は、2026年の40.51 ビリオン 米ドルから2027年には52.81 ビリオン 米ドルに拡大し、2032年までに193.9 ビリオン 米ドルに達すると予測されており、2027年〜2032年にかけてCAGR 29.71%で成長します。
ショートフォーム動画の活動と販売アトリビューションにより、広告主はクリエイターキャンペーンを商業的成果と結びつける強い根拠を得ています。インドでは、地域クリエイターとのパートナーシップへの需要が協調的な実施の必要性を高める一方、オーディエンス品質への懸念がキャンペーン価値の検証コストを引き上げています。ソフトウェアおよびマネージドサービスプロバイダーは、AIを活用したクリエイター選定、協調的な実行、レポーティングを通じて対応でき、コンテンツスクリーニングが人材選定の意思決定に役立ちます。こうしたサービスを効率的に拡大できるかどうかは、クリエイタープログラムの規模拡大に伴って断片化した計測が生み出す手動照合の負担をいかに抑えるかにかかっています。
主要レポートのポイント
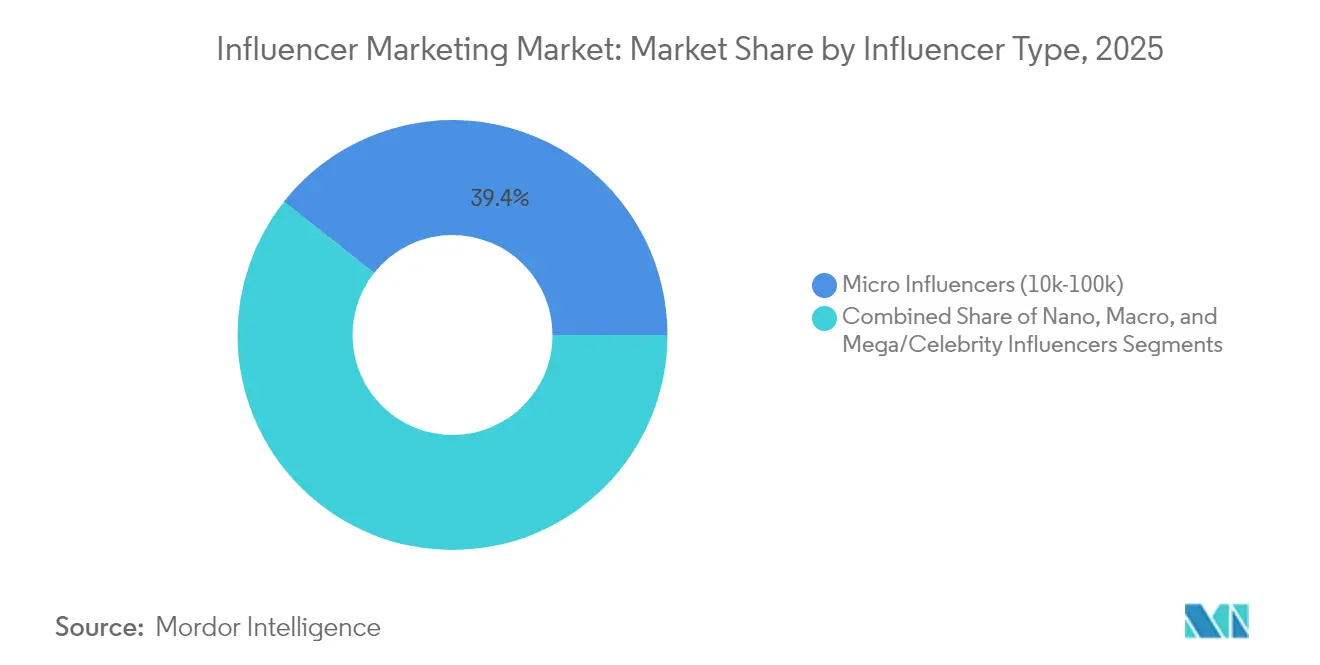
- インフルエンサータイプ別では、マイクロインフルエンサーが2026年のインフルエンサーマーケティング市場シェアの39.52%を占め、ナノインフルエンサーは2027年〜2032年にかけてCAGR 34.4%で最も速く成長すると予測されています。
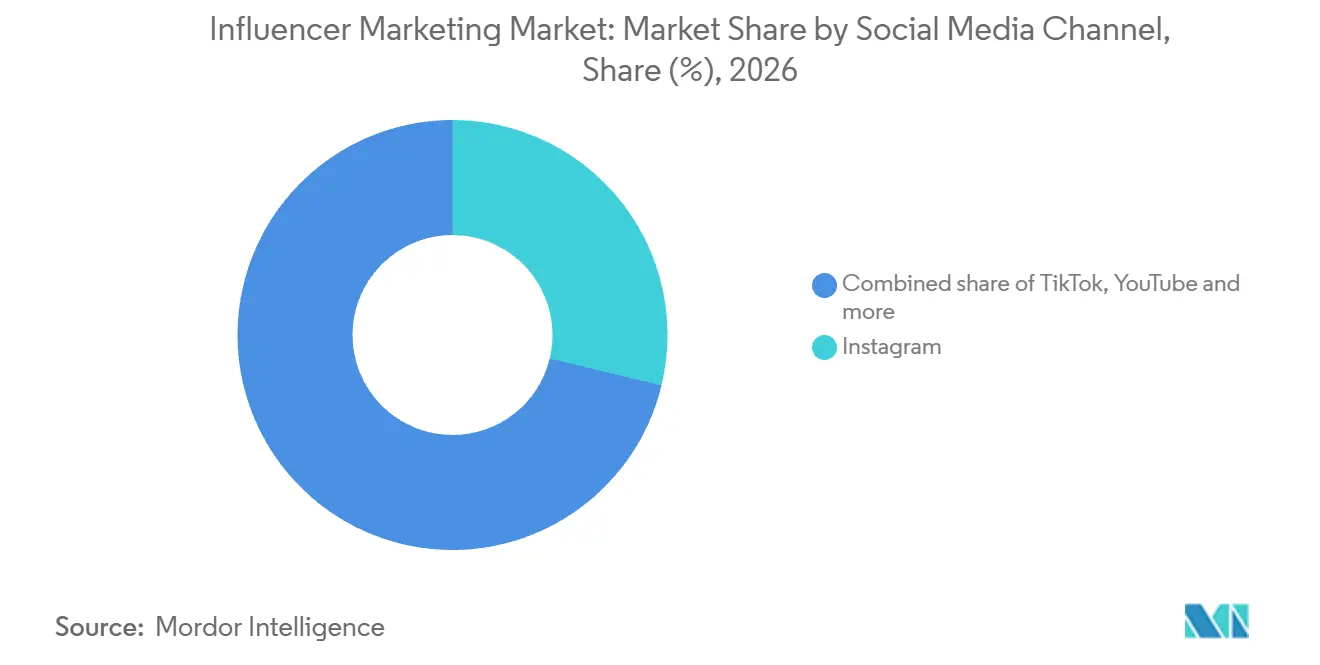
- ソーシャルメディアチャネル別では、Instagramが2026年のインフルエンサーマーケティング市場規模の28.77%のシェアを占め、TikTokは2027年〜2032年にかけてCAGR 36.2%で最も速く成長すると予測されています。
- アプリケーション別では、キャンペーン管理が2026年に33.82%のシェアでトップとなり、コンプライアンス・不正検知セグメントは2027年〜2032年にかけてCAGR 33.2%で最も速く成長すると予測されています。
- エンドユーザー別では、小売・Eコマースが2026年に27.36%の最大シェアを占め、ゲーム・エンターテインメントセグメントは2027年〜2032年にかけてCAGR 32.1%で最も速く成長すると予測されています。
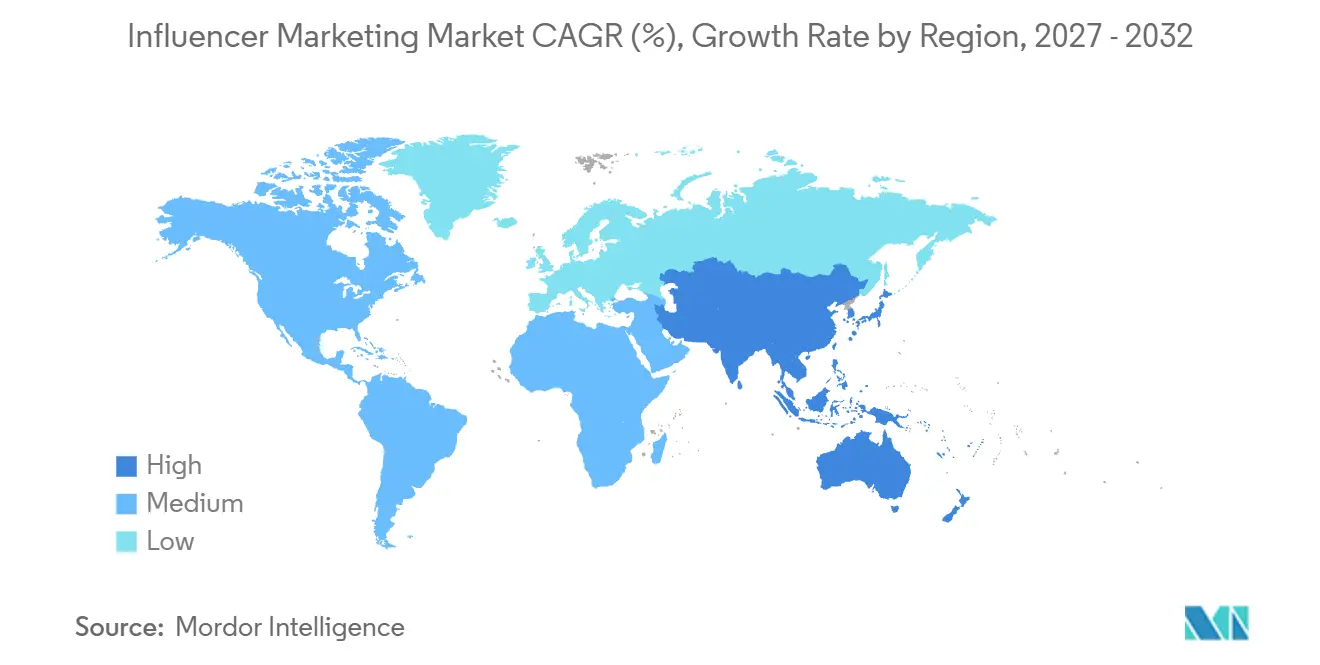
- 地域別では、北米が2026年に34.1%のシェアでトップとなり、アジア太平洋地域は2027年〜2032年にかけてCAGR 33.3%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
成長要因の影響分析*
| 成長要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ブランド予算におけるショートフォーム動画プラットフォーム(TikTok、リールズ)の優位性の拡大(北米およびアジア) | +9.1% | 北米およびアジア | 短期(2年以内) |
| SaaSプラットフォームによるAI駆動のクリエイターマッチングおよびダイナミックプライシングエンジンの採用(米国、EU) | +7.4% | 米国および欧州連合 | 中期(2〜4年) |
| ソーシャルコマースAPIの統合によるアトリビューション連動型支出の促進(東南アジアおよびMENA) | +6% | 東南アジアおよびMENA | 中期(2〜4年) |
| ハイパーローカルキャンペーン向けナノ・マイクロインフルエンサーネットワークの台頭(インド、ブラジル、アフリカ) | +6.3% | ンド、ブラジルおよびアフリカ | 短期(2年以内) |
| 透明性のある広告・ブランドセーフティツールに向けた規制の推進(EU、米国) | +3.5% | 欧州連合および米国 | 短期(2年以内) |
| DTCブランドにおけるアウトカムベースのペイ・パー・キャンペーン価格設定へのシフト | +2% | 北米、特に米国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ブランド予算におけるショートフォーム動画プラットフォーム(TikTok、リールズ)の優位性の拡大(北米およびアジア)
キャンペーンの集中により、ショートフォーム実行はソーシャルチャネル全体に均等に分散したサービス提供に対して商業的優位性を持ちます。2025年、TikTokはAnyTagにおけるインドネシアのインフルエンサーマーケティングキャンペーン使用率の61.3%を占め、Instagramの37.6%を上回りました。各キャンペーンにおいて、ブランドのプラットフォーム選択は関連クリエイターのプールとコンテンツ調整の場を絞り込みます。2つのチャネルは2025年のAnyTagのインドネシアキャンペーン使用率のほぼ99%を占めており、現地でローカルキャンペーンを展開するブランドは、TikTokとInstagramを中心構築されたクリエイター選定と調整への需要を生み出しています。
SaaSプラットフォームによるAI駆動のクリエイターマッチングおよびダイナミックプライシングエンジンの採用(米国、EU)
クリエイター選定は、広告主のブリーフと有償キャンペーン業務を受けるクリエイターの選択を結びつけるため、AIの参入点となっています。IABが2025年7月〜8月に米国で実施した調査では、ブランドおよびエージェンシーのバイヤーの35%が調査時点でクリエイター選定にAIを活用していると回答しました。推薦はコミッションに先行するため、選定ソフトウェアはどのクリエイターが業務を受けるか、またブリーフがどのように調整されるかに影響を与えることができます。ソフトウェアサプライヤーにとって、各推薦と広告主の基準との適合性を説明することは、AIマッチングツールを差別化する方法となります。
ソーシャルコマースAPIの統合によるアトリビューション連動型支出の促進(東南アジアおよびMENA)
販売アトリビューションは、クリエイターの活動をオーディエンスリーチを超えた商業に関連する成果と結びつけることで、キャンペーンサービスへの需要を強化します。2026年4月以降、TikTok Shopのタイ向け販売レポートは、ショップアナリティクス、パートナーセンター、オープンAPIにわたってセラー対アフィリエイトクリエイターの注文アトリビューションを追加しました。この区分により、同一ショップ内でのセラー自身の活動とは別にクリエイター関連注文を評価する方法が提供されます。有償クリエイターキャンペーンを提供するサプライヤーにとって、APIアクセスはこの区分を広告主レポーティングに組み込む基盤を提供します。注文ソースアトリビューションにより、セラーとそのパートナーはショップ総収益よりも具体的なクリエイター関連注文の指標を得ることができ、パフォーマンス志向のクリエイターキャンペーンレポーティングを支援します。
ハイパーローカルキャンペーン向けナノ・マイクロインフルエンサーネットワークの台頭(インド、ブラジル、アフリカ)
Kofluenceの2025年インドレポートは、1万〜10万フォロワーを持つマイクロインフルエンサーへの選好地域・ハイパーローカルキャンペーンと結びつけました。2025年7月、PitchOnNetはインドブランドがティア2〜ティア4市場での信頼構築に方言インフルエンサーを活用するケースが増加していると報告しました。インドのキャンペーンプロバイダーにとって、フォロワー数の範囲と言語の関連性はブリーフの異なる部分に応えます。ネットワークプロバイダーは、各キャンペーンの対象オーディエンスに関連する方言コミュニケーションを維持しながら、それらの業務を調整することができます。地域ロスターには、オーディエンス規模と言語適合性の選定基準が必要であり、プロバイダーにはフォロワー数だけでクリエイターを集めるよりも具体的なタスクが与えられます。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新興市場におけるクリエイター詐欺とボットエンゲージメントによるROIの低下 | -2% | アジア太平洋地域、特にインド | 短期(2年以内) |
| サードパーティCookieの制限によるクロスチャネルアトリビューションの遅延 | -1.2% | 欧州の国内広告市 | 中期(2〜4年) |
| プラットフォーム間ベンチマーキングを制限する断片化したデータ標準 | -0.9% | 北米、欧州およびアジア太平洋地域 | 長期(4年以上) |
| ポイントソリューション系スタートアップによる激しい価格競争 | -0.5% | 北米および欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
新興市場におけるクリエイター詐欺とボットエンゲージメントによるROIの低下
不審なオーディエンスは、クリエイターの見かけ上のリーチと広告主が商業的に活用できる注目度との間の関連性を弱めます。2025年6月、Astatine.aiは不審または非アクティブなオーディエンスがインドブランドのキャンペーンパフォーマンスを損ない、ROI測定を複雑にしていると報告しました。キャンペーンバイヤーにとって、オーディエンス数に基づいて支払うことは、それらの数値がさらなる投資を正当化できる前に検証の負担を伴います。2025年6月の報告によると、Dabur India Ltdはすべての主要インフルエンサーキャンペーンにエンゲージメント率、エンゲージメント単価、視聴単価を追加しました。より詳細なパフォーマンスレポーティングだけではオーディエスの真正性を確立することはできず、検証は別途キャンペーンコストとして残ります。
サードパーティCookieの制限によるクロスチャネルアトリビューションの遅延
露出と反応を結びつけるシグナルが限られている場合、クロスチャネルアトリビューションはキャンペーン投資テストとして使いにくくなります。IABヨーロッパが2025年8月〜9月に欧州のデジタル広告組織を対象に実施した調査では、53%がCookieなしのアトリビューションを測定上の課題として挙げました。同調査では、48%がCookie廃止によるシグナルロスをアドレサビリティの課題として挙げました。より広範なデジタル広告とともにクリエイターの業務を評価する広告主にとって、これらの制限はあるチャネルでの露出を別のチャネルでの反応と結びつける根拠を弱めます。プログラムの拡大は、より広範な広告測定環境が不完全なアトリビューションしか提供しない場合に、クリエイターの貢献を実証するという追加の負担を伴います。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
インフルエンサータイプ別:
バイヤーのトレードオフが小規模クリエイターの業務発注を優先マイクロインフルエンサーは2026年のインフルエンサーマーケティング市場規模の39.52%のシェアを占め、最大セグメントとなりました。IABが2025年7月〜8月に米国で実施した調査では、クリエイター広告費の意思決定者453名のうち55%が1万〜5万フォロワーを持つクリエイターとのブランドパートナーシップを報告しました。そのより狭いフォロワー範囲について、IABはリーチ、コンテンツ品質、手頃な価格のバランスを反映した採用である可能性を示唆しました。このティアにサービスを提供するサプライヤーは、IABが採用における手頃な価格の役割を示唆していることを踏まえ、リーチとコンテンツ品質が料金を正当化することを示す必要があります。
ナノインフルエンサー(1,000〜1万フォロワー)は最も速く成長するセグメントと予測されており、2027年〜2032年にかけてCAGR 34.4%で成長します。Cheerfulの2026年9月16日測定のキャンペーン交渉データでは、ブランドは1,000〜1万フォロワーを持つクリエイターに対して1成果物あたり中央値150 米ドルを提示しました。このデータセットはダイレクト・トゥ・コンシューマーキャンペーンに偏っています。その提示料金水準では、調整のオーバーヘッドは1件の業務の価値に見合ったものでなければなりません。標準化されたブリーフと繰り返し可能な承認プロセスにより、各提示成果物に付随する作業を制限でき、オーダーメイドのアカウント管理よりも効率的な調整が優先されます。


注記: 全セグメントのシェアはレポート購入後に入手可能
ソーシャルメディアチャネル別:
オーディエンス規模と有償参加が需要を形成Instagramは2026年のインフルエンサーマーケティング市場シェアの28.77%を占め、最大セグメントとなりました。Metaは2025年9月にInstagramの月間アクティブユーザー数が30億人に達したと報告しました。MetaのCEOマーク・ザッカーバーグは、2026年第2四半期にInstagramの1日あたりアクティブユーザー数が20億人に達したと述べました。これらの異なる指標は広範な参加と頻繁な利用を示しており、クリエイターパートナーシップに繰り返し露出される可能性のある実質的な場を提供しています。Instagramに特化したディスカバリーおよび実行ツールは最大のチャネルセグメントに対応するため、そのプラットフォームのサポートはキャンペーンサプライヤーにとって重要な製品優先事項となります。
TikTokは最も速く成長するセグメントと予測されており、2027年〜2032年にかけてCAGR 36.2%で成長します。2025年8月〜2026年7月の間、CreatorIQの顧客の93%がクリエイターマーケティングにTikTokを使用しました。TikTokは、TikTok Oneの報酬を受け取るクリエイターの数が2025年6月〜2026年5月の間に世界全体で90%増加したと報告しました。顧客の利用はバイヤー側のシグナルを提供し、報酬付き参加は有償コラボレーションに参加するプールの拡大を示しいます。サプライヤーの差別化は、アクセスだけでは広告主の業務に適したコラボレーターを特定できないため、有償TikTokクリエイターを特定のブリーフにマッチングさせることに集中できます。

注記: 全セグメントのシェアはレポート購入後に入手可能
アプリケーション別:
実行規模が組み込みスクリーニングへの需要を生み出すキャンペーン管理は最大セグメントであり、2026年に33.82%のシェアを占めました。クリエイターマーケティングソフトウェアプロバイダーのCreatorIQは、2025年に170カ国で44,000件以上のキャンペーンを実施し、2024年比70%増加したと述べました。[1] 2025年、CreatorIQはキャンペーン数で最大の単一顧客展開を実現し、世界全体で1,350件以上のアクティブキャンペーン、9,000人以上のユニーククリエイター、320人以上の月間アクティブユーザーを達成しました。この展開は顧客チーム内の調整と、はるかに大規模なクリエイターロスターの活性化を組み合わせています。エンタープライズ広告主にとって、キャンペーン管理ソフトウェアは並行業務の運用フレームワークとして価値を持ち、実行能力にクリエイターの初期選定を超えた役割を与えます。
コンプライアンス・不正検知は最も速く成長するセグメントと予測されており、2027年〜2032年にかけてCAGR 33.2%で成長します。CreatorIQのブランドセーフティ・適合性ツールであるSafeIQは、2026年10月13日以前の1年間に20億フレーム以上のクリエイター動画を分析しました。2026年10月、ZDXのCollabはSafeIQがパートナーシップの意思決定に役立ち、ブランドに合致した人材をクライアントに提示するのに貢献したと報告しました。エージェンシーのアカウントは、クライアンのブランドとのクリエイターの適合性が選定に重要であるため、適合性レビューを人材推薦の前に置いています。エージェンシーは自動化された動画スクリーニングと独自のクライアント固有の判断を組み合わせ、最終的な人材推薦を広告主のブランドに結びつけることができます。
エンドユーザー別:
小売リーチとクリエイター主導のローンチキャンペーンが異なるブリーフを生み出す小売・Eコマースは最大のエンドユーザーセグメントであり、2026年に27.36%を占めました。Bitkomの2025年調査では、インフルエンサーをすでに活用している従業員10名以上のドイツ小売企業のうち、広告予算の平均7%がインフルエンサーマーケティングに割り当てられていることがわかりました。同調査では、インフルエンサー活用経験のある小売業者の88%がインフルエンサー広告を通じて新しいターゲットオーディエンスにリーチしたと報告しました。[2] この報告されたリーチは、他の広告チャネルと並んでクリエイター活動を検討するバイヤー側の理由を提供します。小売需要は、クリエイターのオーディエンスと広告主の意図するターゲットグループを結びつけるサービスを支援し、オーディエンスの関連性を有償業務の商業的テストとします。
ゲーム・エンターテインメントは最も速く成長するセグメントと予測されており、2027年〜2032年にかけてCAGR 32.1%で成長します。2025年、ゲームパブリッシャーの2KはエージェンシーのQYOUとクリエイター主導のBorderlands 4ローンチキャンペーンでパートナーシップを結び、QYOUは3,200万回の動画視聴を報告しました。QYOUはゲームのユーモアとアートスタイルを中心にコスプレ、メイカー、コメディクリエイターを活性化しました。このアプローチにより、クリエイターコミュニティの選択とクリエイティブブリーフの調整がパブリシャーの購入の中心となります。ゲームローンチは、タイトルのユーモアとアートスタイルを中心に構築された業務を生み出し、コスプレ、メイカー、コメディなどのコミュニティのクリエイターへの需要を拡大することができます。
地域分析
北米インフルエンサーマーケティング市場
北米は2026年のインフルエンサーマーケティング市場シェアの34.1%を占め、最大地域となりました。IABが2025年7月〜8月に米国で実施した調査では、ブランド回答者の43%がスポンサードコンテンツ業務にソーシャルメディアとは独立したクリエイタープラットフォームを使用していると報告しました。この採用により、独立したキャンペーンインフラに明確なバイヤーベースが生まれ、サプライヤーがソーシャルネットワークと並行してスポンサード業務を整理する余地が生まれます。調査対象の米国ブランドの過半数が独立プラットフォームの使用を報告していないため、北米にサービスを提供するサプライヤーは採用促進の課題と既存プラットフォームバイヤーとの競争の両方に直面しています。
アジ太平洋インフルエンサーマーケティング市場
アジア太平洋地域は最も速く成長する地域と予測されており、2027年〜2032年にかけてCAGR 33.3%で成長します。AnyMind Groupのアジア太平洋10市場全体で、パフォーマンス駆動型キャンペーンは2025年に追跡されたインフルエンサーマーケティング活動の42.47%を占め、2024年の30.67%、2023年の28.24%から増加しました。[3] 認知度重視のキャンペーンは2025年の追跡活動の過半数を依然として占めていました。サプライヤーは、広範な露出を維持しながら、より多くのキャンペーンを消費者の意思決定ジャーニーに沿った明確なビジネス成果に結びつけるという二重の課題に直面しています。実行と測定を組み合わせたプロバイダーは、1つの広告主関係の中で両方の目的に対応でき、クリエイタープログラムを単一の認知度配置を超えて拡大することができます。
南米では、2026年8月に調査されブラジルのクリエイターフォロワーの72%が、1人の有名人よりも複数の小規模クリエイターと協力するブランドを好みました。欧州では、インフルエンサーマーケティングを活用するフランスの全国広告主の84%が2025年に金銭的なクリエイター報酬を優先しました。中東・アフリカでは、Humanzの2026年南アフリカ調査で、クリエイター回答者の約5人に1人がブランド業務で現金を受け取ったことがあることがわかりました。消費者の好みはクリエイターブリーフの構成に影響を与え、報酬に関する調査結果は有償パートナーシップの組織化方法に影響します。サプライヤーはブラジルでマルチクリエイターロスターを優先し、フランスの全国広告主向けに金銭的報酬を管理し、南アフリカのクリエイターとの現金または製品補償条件を確立することができます。
規制の枠組みと見通し
この比較は、有償クリエイターキャンペーンを委託する広告主の観点から選択された法域を評価しています。これらの枠組みは、商業的影響力、隠れた広告、ライブストリームレビュー、クリエイターの適格性に関して異なる運用上のタスクを設けています。広告主にとっての魅力は、それらのタスクの明確さと、コンプライアントな業務を委託するために必要な調整に依存します。ブラジルの枠組みは、外国プロバイダーを含むブラジルの消費者に広告または有償ブーストを提供するサードパーティコンテンツプロバイダー、および広告コンテンツサプライヤーをカバーしています。
規制テーブル
| 意思決定要因 | 米国 | ブラジル | 英国 | 中国 | アラブ首長国連邦 |
|---|---|---|---|---|---|
| 主要機関 | 連邦取引委員会 | SENACON、SEDIGIおよびSPDIGI | 競争・市場庁、取引基準サービス | 国家市場監督管理総局、中国サイバースペース管理局 | 国家メディア局 |
| 主要な法令または方向性 | 消費者レビューおよび推薦規則、2024年10月21日発効 | 2026年9月の共同命令第3号、公布後30日および90日フェーズ | デジタル市場・競争・消費者法2024、第4部、2025年4月6日発効 | ライブストリームコマース措置、2026年2月1日発効 | 個人広告・メディアコンテンツ許可証、有償・無償を問わず |
| 商業的効果 | 商業的影響力を偽るための偽の指標の購入を禁止 | 90日フェーズ後、対象プラットフォームはコンテンツサプライヤーが文脈内で重要な関係を開示するためのツールを提供 | 不公正な商業慣行に関する責任はブランド、クリエイター、仲介業者、プラットフォームをカバー | ルームオペレーターは放送前に表示・発話コンテンツをレビューし、マーケターの身元を確認 | 申請者は商業ライセンス、行動、コンテンツ基準、機関トレーニングの要件を満たす |
| 現在の政策の魅力度 | 高 | 中 | 中 | 低 | 中 |
| 政策の魅力度の将来の方向性 | 変化なし | 強化 | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||||
商業的影響力を偽るための偽の指標の購入に対する米国の禁止は的を絞った保護措置を提供する一方、英国の広告チェーン責任は継続的な業務負担を広範に生み出しま。ブラジルの強化方向は、2026年9月の命令の公布後30日の一般フェーズと90日の開示ツールフェーズを反映しており、マーケットプレイス、編集管理されたプロバイダー、および以前にライセンスされた特定の著作権コンテンツは除外されています。中国の既に施行されている放送前レビューと身元確認はライブストリームキャンペーンの実行に負担をかけるため、その低い魅力度は既存の制度内で必要な作業を反映しています。UAEの定められた許可ルートは商業ライセンス、行動・コンテンツ基準、トレーニングを組み合わせており、中程度の魅力度とその行政的経路の継続性を支援しています。
バリューチェーンの段階
バリューチェーンは、キャンペーン計画、オンボーディング、コンテンツ調整、測定を、異なるサプライヤーの責任を持つ連携した活動として比較しています。Laterはインフルエンサーマーケティングプラットフォームプランとプラットフォーム+サービスプランを提供しています。Impact.comの契約はプラットフォームおよび製品サブスクリプション料金を規定し、サービス料金が含れる場合があります。商業的な区別は、広告主が運用ツールへのアクセスを購入するか、調整業務をサプライヤーに委託するかです。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| プログラム設計とクリエイター選定 | LaterやIZEA Worldwide Inc.などのキャンペーン戦略・クリエイター選定エージェンシー | サービスプラン内のキャンペーン戦略収益 | ブリーフとクリエイター選定の整合 | 採用前に選定基準を合意 |
| クリエイターのオンボーディングと契約管理 | CreatorIQやImpact.comなどのキャンペーンワークフローソフトウェアプロバイダー | プラットフォームおよび製品サブスクリプション料金 | 契約、オンボーディング、支払いの調整 | 所有権を割り当て、合意されたキャンペーン条件を維持 |
| コンテンツ調整と公開監督 | LaterやIZEA Worldwide Inc.などのクリエイターコンテンツコーディネーター | キャンペーン調整をカバーするサービスプラン料金 | クリエイターの提出物とブランドレビューの連携 | 合意されたコンテンツブリーフと指名されたレビュー担当者を使用 |
| 測定とキャンペーンレビュー | LaterやIZEA Worldwide Inc.などのキャンペーンレポーティングサービスプロバイダー | レポーティングをカバーするキャンペーンサービス料金 | 報告された結果とキャンペーン目標の照合 | キャンペーンブリーフ設定時に指標を合意 |
| 情報源: Mordor Intelligence | ||||
フルサービスプロバイダーはこれらの段階にまたがることができ、ワークフローサプライヤーは同じ活動を実施するチームをサポートします。バンドル料金はキャンペーン全体の責任に報い、サブスクリプションは運用ツールへの継続的なアクセスに報います。レジリエンスは各引き継ぎ時点での意思決定の所有権とキャンペーン記録を維持することから生まれ、参加者が変わっても組み合わされたプラットフォームとサービスの提供が一貫性を保てるようにします。
競合環境
市場集中度
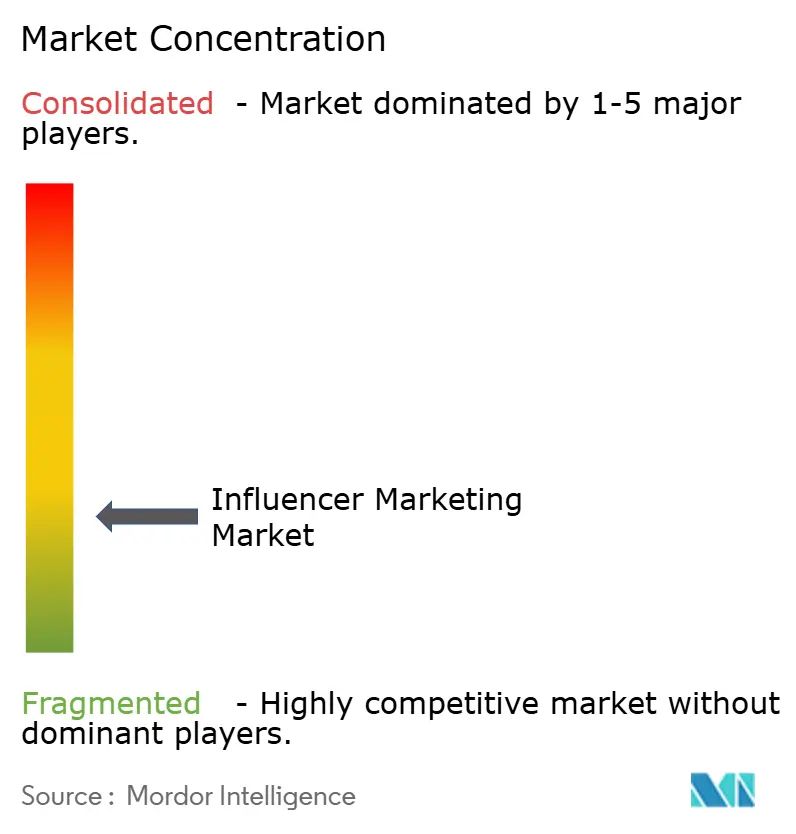
競争は専門ソフトウェアとマネージドサービスプロバイダーにわたって断片化しており、Upfluence、Aspire.io、Later、NeoReach、Traackr, Inc.が主要参加者に含まれます。Aspire.ioはクリエイターディスカバリー、キャンペーン管理、測定を組み合わせており、NeoReachはインフルエンサーマーケティングサービスとテクノロジーの両方を提供しています。2026年9月、Laterは買収したクリエイターアフィリエイトプラットフォームMavelyを事業に統合し、クリエイターにエンタープライズブランドパートナーへのアクセスを提供しました。一方、直接的なキャンペーン申請は計画中と説明されました。専門ソフトウェアとマネージドサービス企業は同一の有償キャンペーンの異なる段階にサービスを提供でき、個々のプラットフォームだけでなくサプライヤーモデル間の競争を生み出しています。
YouTubeのファーストパーティレポーティングにより、オーガニック露出と有償増幅の区別が具体的な競争上の特徴となります。2026年9月24日、LaterはYouTubeクリエイターパートナーシップAPIの統合を発表し、すでに300件以上のキャンペーンと70ブランドにわたってライブ稼働していると述べました。これはクリエイターディスカバリー、チャンネルインサイト、自動化されたキャンペーン動画マッチング、YouTubeキャンペーンのオーガニック対有償レーティングを組み合わせています。動画を成果物にマッチングさせることで、パフォーマンス記録をキャンペーン実行の一部にし、手動で組み立てられた証拠への依存を減らすことができます。ファーストパーティチャンネルデータとオーガニックおよび有償視聴の分離により、広告主はスポンサード動画のオーガニック反応を有償増幅によって生成された視聴とは別に評価することができます。
2025年10月、UpfluenceはCreator Marketplaceを導入し、ブランドがキャンペーンを公開し、AIがクリエイターを特定して招待し、ブランドがコラボレーションを一元管理できるようにしました。クリエイターはキャンペーンに直接申請します。この申請モデルにより、参加だけではブランドの基準への適合性を確立できないため、AI招待の関連性が競争上のテストとなります。ブラジルの2026年9月の共同命令は、広告または有償ブーストを提供する対象サードパーティコンテンツプラットフォームに対し、公布後90日以内に文脈内での重要な関係の開示ツール義務を課しています。それらの広告主にサービスを提供するキャペーンプロバイダーは、承認されたブリーフをプラットフォームの開示ツールと整合させることができ、それらのツールを提供する法的責任は対象プラットフォームにあります。
インフルエンサーマーケティング業界のリーダー
-
Upfluence
-
Aspire.io
-
Later
-
NeoReach
-
Traackr, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
インフルエンサーマーケティング市場 このレポートでカバーされる企業
- Upfluence
- Aspire.io
- Later
- NeoReach
- Traackr, Inc.
- Webfluential.com
- Hypetap
- IZEA Worldwide Inc.
- Meltwater
- CreatorIQ
- Klear
- Sprout Social
- Impact.com
- Captiv8
- HypeAuditor
- Influence.co
- Julius Influencer Marketing
- Brandwatch
- Grapevine
- Linqia
- Post for Rent
- CreatorStack
- Modash
- Lumanu
- Grin
市場参加者にとっての主要な機会
この機会は、クリエイターデータ統合、社内キャンペーン調整、マネージド実行を、広告主の運用上の問題に対処する異なる方法として比較しています。CreatorIQの2026年グローバル調査では、ブランド回答者が統合とクロスチーム調整を実行上のボトルネックとして挙げました。サプライヤーは、キャンペーン記録と意思決定に対する明確にスコープされた責任を通じて、これらの報告されたボトルネックに対処することができます。
市場機会テーブル
| 機会 | 今なぜか | バイヤー・リードセグメント | 推奨アプローチ | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| クリエイターデータ統合 | CreatorIQの2026年グローバル調査でブランド回答者の27%が統合の困難を挙げた | クリエイター記録をマーケティングシステムと接続するブランド | データの引き継ぎを定義し、合意されたキャンペーン記録を接続する | 既存システム間での使用可能なデータの引き継ぎ | CreatorIQ |
| 社内キャンペーン調整 | 2026年調査でブランド回答者の26%がクロスチーム調整のボトルネックを挙げた | 社内クリエイタープログラムチームを維持するブランド | 共有承認、意思決定担当者、キャンペーン記録を確立する | 責任に関するチーム間の合意 | CreatorIQ |
| マネージドクリエイタープログラム実行 | 2026年に報告されたブランドの調整ボトルネック | 外部キャンペーン調整を求めるブランド | クリエイター選定、活性化、レポーティングを1人のサービス担当者の下にまとめる | ブランドとプロバイダー間での実行責任の割り当て | Later |
| 情報源: Mordor Intelligence | |||||
統合サポートが最も明確な機会であり、CreatorIQの2026年グローバルブランド調査でより頻繁に挙げられた2つのボトルネックのうち、マーケティングシステム全体でクリエイターデータとワークフローを接続することの困難さが上位でした。実行を社内に留めることはブランドチームとの調整を残し、マネージド実行はその業務をプロバイダーに移転します。統合サポートはどちらの取り決めにも適合できます。なぜなら、その業務はマーケティングシステムをまたぐクリエイター記録に関するものであり、サプライヤーがキャンペーン全体の責任を負うことなく特定のデータ引き継ぎを定義できるからです。
最近の産業開発事情 インフルエンサーマーケティング市場
- 2026年10月:CreatorIQはエンタープライズクリエイターマーケティング向けにMeasureIQと強化されたSafeIQを提供開始し、MeasureIQにエンタープライズエージェンティックAIシステムQの初回展開を含めました。Qの完全な機能は2027年初頭に予定されていました。
- 2026年9月:Laterはクリエイターマーケティング・ソーシャルコマースプラットフォームへのMavelyの統合を完了し、クリエイターにエンタープライズブランドパートナーへのアクセスを提供しました。キャンペーン機会への直接申請は9月の発表時点で計画されていました。
インフルエンサーマーケティング市場 レポートの範囲と調査方法論
市場の定義と対象範囲
インフルエンサーマーケティング市場は、クリエイター主導のスポンサードキャンペーンに対する広告主の年間支出と、それらを計画、配置、測定、管理するために使用されるソフトウェアおよびマネージドサービスをグローバルに測定します。クリエイターへの報酬とキャンペーン関連のプラットフォームまたはエージェンシー料金を含み、売上はクリエイター、ソーシャルチャネル、アプリケーション、バイヤー業界、地域によって分類されます。
スコープの除外:純粋なアフィリエイト専用ツール、従業員アドボカシースイート、B2Bのクチコミ紹介プログラムは除外されます。
セグメンテーションの概要
- インフルエンサータイプ別
- ナノインフルエンサー(1,000〜1万フォロワー)
- マイクロインフルエンサー(1万〜10万フォロワー)
- マクロインフルエンサー(10万〜100万フォロワー)
- メガ・セレブリティインフルエンサー(100万フォロワー超)
- ソーシャルメディアチャネル別
- TikTok
- YouTube
- その他(Snap、Pinterest、Twitch)
- アプリケーション別
- キャンペーン管理
- 検索とディスカバリー
- アナリティクスとレポーティング
- 製品シーディング
- コンプライアンスと不正検知
- その他
- エンドユーザー別
- 小売・Eコマース
- ファッション・ライフスタイル
- 旅行・ホスピタリティ
- 食品・飲料
- ゲーム・エンターインメント
- 健康・フィットネス
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- アジア太平洋その他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、検証
デスクリサーチ
インタラクティブ広告局のクリエイター広告調査などの公開ソースは広告主の支出と予算意向の評価に役立ち、DataReportalのグーバルデジタルレポートはソーシャルプラットフォームのリーチと利用に関する比較可能なコンテキストを提供します。連邦取引委員会の推薦ガイダンスは開示と不正管理活動の取り扱いに情報を提供し、Metaのクリエイターマーケットプレイスの発表はディスカバリーとキャンペーンワークフローの変化を示しています。
企業の提出書類、投資家向け資料、プラットフォームの発表、信頼できるプレスカバレッジは、サプライヤーの提供内容、財務コンテキスト、製品ローンチ、キャンペーン実行の変化を相互確認することができます。これらのソースは網羅的ではなく、収集、検証、明確化にはさらなるソースが情報を提供します。
一次インタビューと調査
インタビューと構造化調査は、クリエイターキャンペーンを委託する広告主とエージェンシー、プラットフォームおよびソフトウェアプロバイダー、マネージドサービス企業を対象とし、予算、キャンペーン運営、料金体系を説明できる機能リーダーとマネージャーが含まれます。回答者は二次ソースの解釈、変数の前提、セグメントの界を確認するよう求められ、未回答のギャップは記録され、独立した企業、プラットフォーム、広告シグナルに対してテストされます。矛盾する証拠は、モデルに情報を提供する前に定義、期間、取引範囲を確認することで調整されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:20% | アジア太平洋:38% |
| 中位層:40% | 機能・ユニットリーダー:35% | EMEA:30% |
| 小規模プレイヤー:25% | マネージャー:45% | 南北アメリカ:32% |
市場規模算定と予測
トップダウン推計は、クリエイターキャンペーンに対するグローバルな広告主支出から始まり、市場境界内に収まるキャンペーンソフトウェアとマネージドサービス料金のみを追加し、パススルー支払いを広告主支払い額で一度カウントします。主要指標はデジタル広告予算とクリエイター配分、ソーシャルプラットフォームのリーチと利用、キャンペーン活動とクリエイター報酬、キャンペーンソフトウェアの採用と収益、マネージドサービス料金となります。各指標は、対応可能な支出プール、その活動レベル、または平均コストの説明に役立ちます。広告予算、プラットフォーム利用、キャンペーン活動、サービス収益の間の歴史的な関係は多変量回帰に情報を提供し、シナリオ分析はソーシャルコマース、プラットフォームポリシー、開示要件の変化をテストします。クリエイタータイプ、チャネル、アプリケーション、バイヤー業界、地域別のセグメントシェアは、公開された支出分割とキャンペーン証拠から構築され、総支出との整合性が確認されます。選択的なボトムアップチェックは、サンプリングされたキャンペーン量に観察された報酬または料金を乗じ、カバレッジが明確な場合は開示されたサプライヤー収益を集計します。サンプリングされた価格、量、またはサプライヤーの数値が欠落している場合、アナリストは文書化された比較可能な指標を使用し、範囲をテストし、トップダウン合計と一致する推計のみを保持します。回答者の証拠は変数レベルの前提をテストし、記録された市場証拠に代わることなく重要な乖離を説明します。
データ検証と更新サイクル
アナリストは、各指標が市場境界と年度に一致していることを確認しながら、独立した広告支出、プラットフォーム利用、キャンペーン量、サプライヤー収益シグナルに対してモデルを三角測量します。外れ値と差異はソース定義、通貨、タイミング、二重計上の可能性に遡り、承認前に第2のアナリストがレビューします。回答が重要、曖昧、または他の証拠と矛盾する場合、回答者に再連絡します。モデルは毎年更新され、重要なプラットフォーム、規制、または経済的イベントに対してサイクル間で更新され、納品直前にソースと計算の新鮮なレビューが行われます。
Mordor Intelligenceのインフルエンサーマーケティング市場規模と他の公開推計との比較
公開推計は、カウントする取引と製品、および需要をモデル化するために使用するインプットが異なる場合があります。インフルエンサーマーケティング市場は、クリエイター主導のスポンサードキャンペーンに対する広告主の年間支出と、それらを計画、配置、測定、管理するために使用されるソフトウェアおよびマネージドサービスをグローバルに測定します。
主要なギャップ要因には、調査の定義された対象範囲と市場固有のモデリング選択が含まれます。主要指標はデジタル広告予算とクリエイター配分、ソーシャルプラットフォームのリーチと利用、キャンペーン活動とクリエイター報酬、キャンペーンソフトウェアの採用と収益、マネージドサービス料金となります。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 52.81 ビリオン 米ドル(2027年) | |
| グローバルデータパブリッシャーA | 33 ビリオン 米ドル(2025年) | 2025年ベースでは、この推計は2年後の本レポートの2027年値52.81 ビリオン 米ドルを37.5%下回っています。その記載された指標はクリエイターの配置と推薦を中心としており、本レポートは適格なキャンペーンソフトウェアとマネージドサービス料金もカウントしています。 |
| グローバル市場調査会社B | 34.2 ビリオン 米ドル(2025年) | 2025年ベースでは、この推計は2年後の本レポートの2027年値52.81 ビリオン 米ドルを35.2%下回っています。その推計はインフルエンサーマーケティングプラットフォームツールからの収益を捉えており、本レポートはクリエイター報酬と適格なマネージサービス料金もカウントしています。 |
Mordor Intelligenceのアナリストは、各指標が市場境界と年度に一致していることを確認しながら、独立した広告支出、プラットフォーム利用、キャンペーン量、サプライヤー収益シグナルに対してモデルを三角測量します。
レポートで回答される主要な質問
インフルエンサーマーケティング市場の規模と成長見通しは?
市場は2027年に52.81 ビリオン 米ドル、2032年までに193.9 ビリオン 米ドルに達すると予測されており、2027年〜2032年にかけてCAGR 29.71%で成長します。
有償クリエイターキャンペーンへの支出を支えるものは何ですか?
ショートフォーム活動、AIを活用したクリエイター選定、地域キャンペーンが需要を支えています。IABの2025年米国調査では、ブランドおよびエージェンシーのバイヤーの35%がクリエイター選定にAIを活用していると報告しました。
インフルエンサーキャンペーン支出をリードするクリエイタータイプはどれですか?
マイクロインフルエンサーが2026年の支出の39.52%を占めました。ナノインフルエンサーは2027年〜2032年にかけてCAGR 34.4%で最も速く成長すると予測されています。
インフルエンサーキャンペーンのテクノロジーとサービスを提供する企業はどこですか?
このセクターには、Upfluence、Aspire.io、Later、NeoReach、Traackr, Inc.が主要サプライヤーとして含まれます。
インフルエンサーキャンペーンからのリターンを制約するものは何ですか?
Astatine.aiは2025年6月に、不審または非アクティブなオーディエンスがインドブランドのキャンペーンパフォーマンスを損ない、ROI測定を複雑にしていると報告しました。より優れたパフォーマンスレポーティングだけではオーディエンスの真正性を検証することはできません。
インフルエンサーキャンペーン支出と予測成長をリードする地域はどこですか?
北米が2026年の支出の34.1%でトップとなりました。アジア太平洋地域は2027年〜2032年にかけてCAGR 33.3%で最も速く成長すると予測されています。