
下大静脈フィルター市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
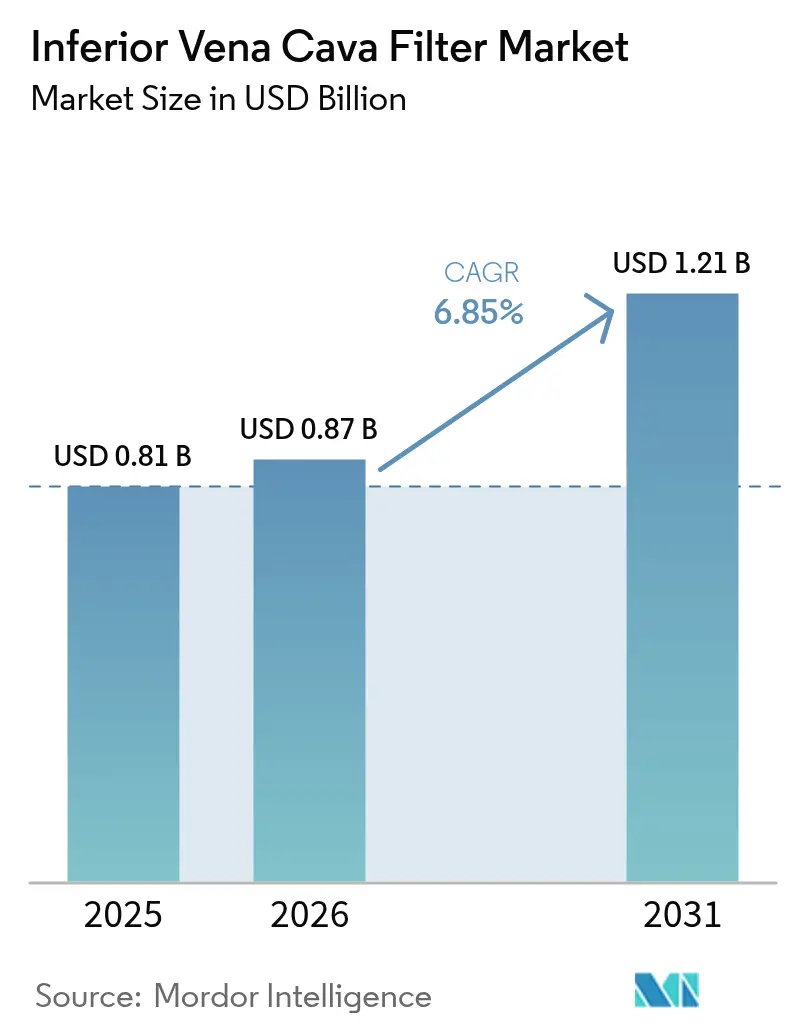
| 市場規模 (2026) | 0.87 十億米ドル |
| 市場規模 (2031) | 1.21 十億米ドル |
| 成長率 (2026 - 2031) | 6.85 % |
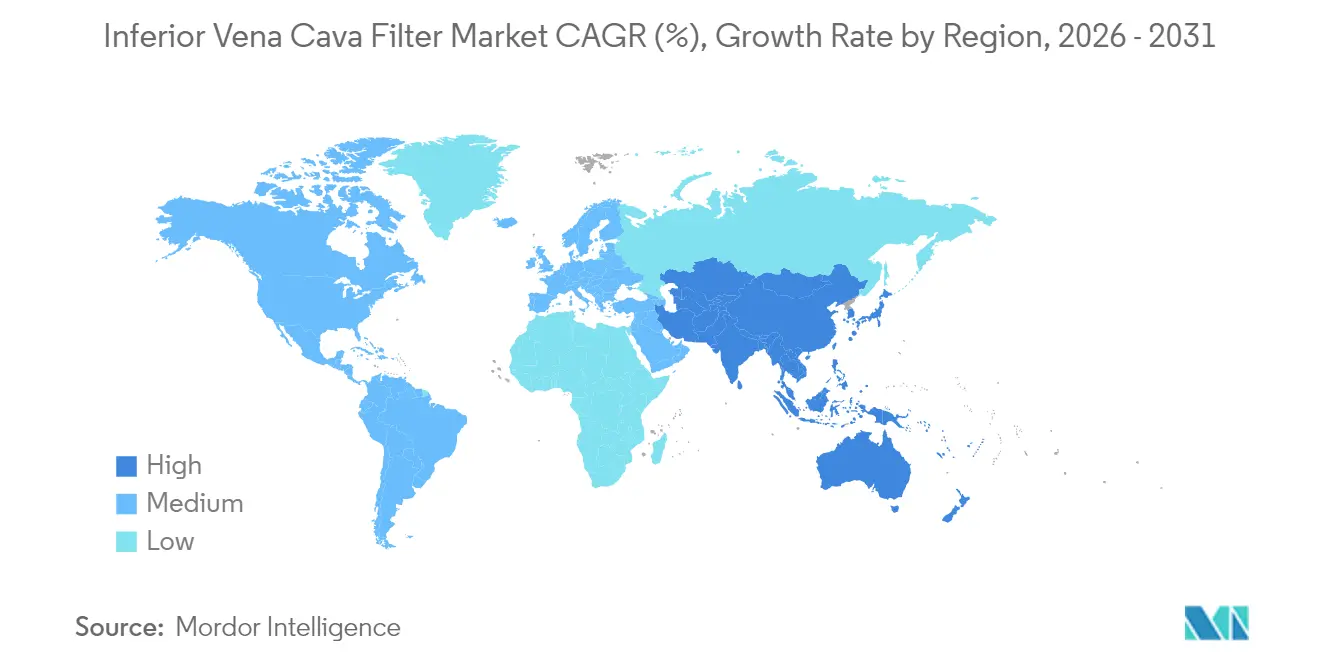
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
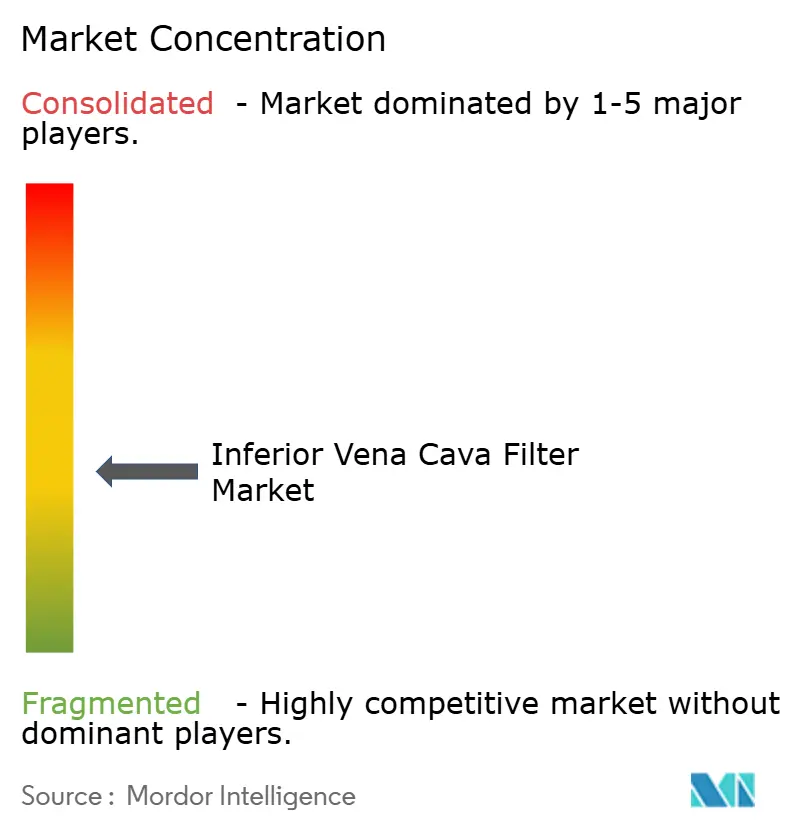
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる下大静脈フィルター市場分析
下大静脈フィルターは2025年に8億1,000万米ドルと評価され、2026年の8億7,000万米ドルから2031年には12億1,000万米ドルへと、予測期間(2026年~2031年)においてCAGR 6.85%で成長すると推定されています。この成長は、静脈血栓塞栓症の有病率の上昇、日常的な予防投与を抑制する専門学会ガイダンスの厳格化、そして製造業者のリスクプロファイルを高める訴訟環境という複雑なバランスを反映しています。複数の支払者データセットで報告されているフィルター留置件数の減少にもかかわらず、抗凝固療法が禁忌である腫瘍学、外傷、複雑な外科手術のコホートでは依然として機械的保護が必要とされるため、安定した需要が持続しています。経済分析では、永久フィルターがより低い生涯コストでより高い質調整生存年を生み出すことが示されており、この知見は、医師が回収可能デザインの可逆性を引き続き重視する中でも、購買パターンを変えつつあります。一方、人工知能を活用した画像診断は留置精度と回収計画を向上させ、処置時間の短縮と合併症リスクの軽減につながる可能性があります。薬物機械的血栓除去術の並行した進歩は信頼性の高い代替手段をもたらしていますが、高い初期費用とオペレーターの習熟曲線が短期的なフィルターの完全な代替を制限しています。
レポートの主要ポイント
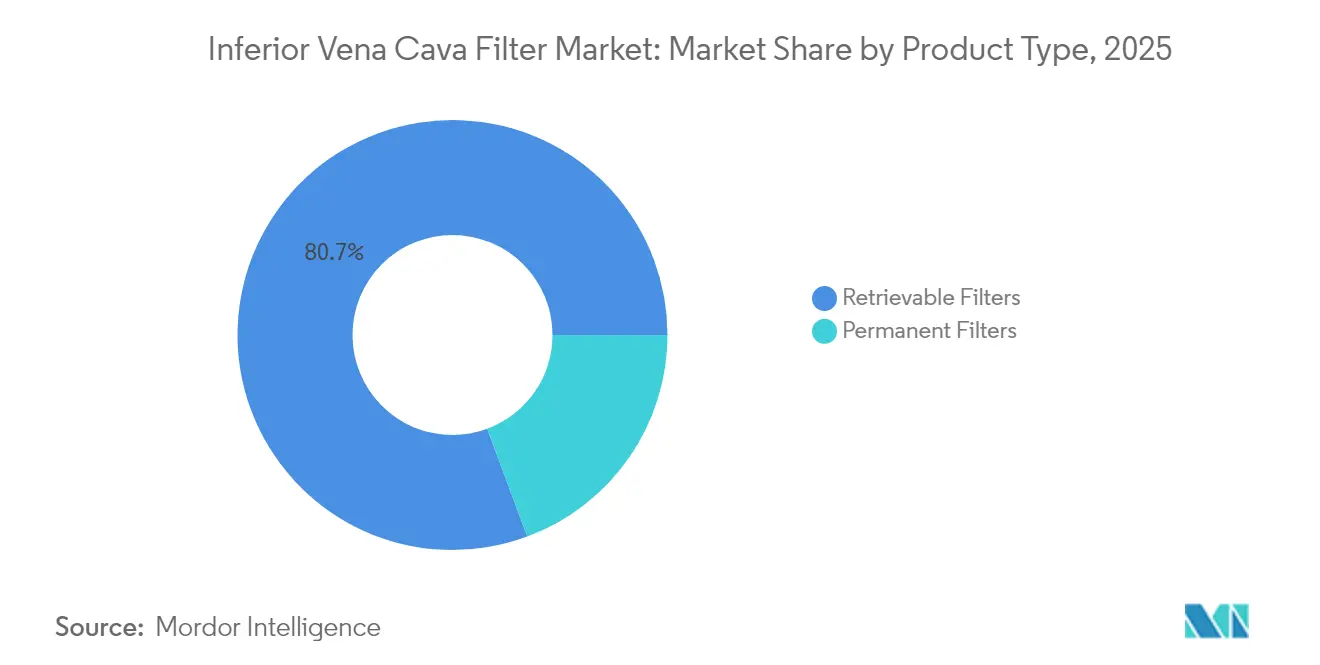
- 製品タイプ別では、回収可能セグメントが2025年に80.65%の収益シェアをリードし、永久フィルターは2031年にかけて最速の7.55% CAGRを記録しました。
- 用途別では、治療が2025年の下大静脈フィルター市場シェアの61.55%を占め、予防は2031年にかけて7.62% CAGRで拡大しています。
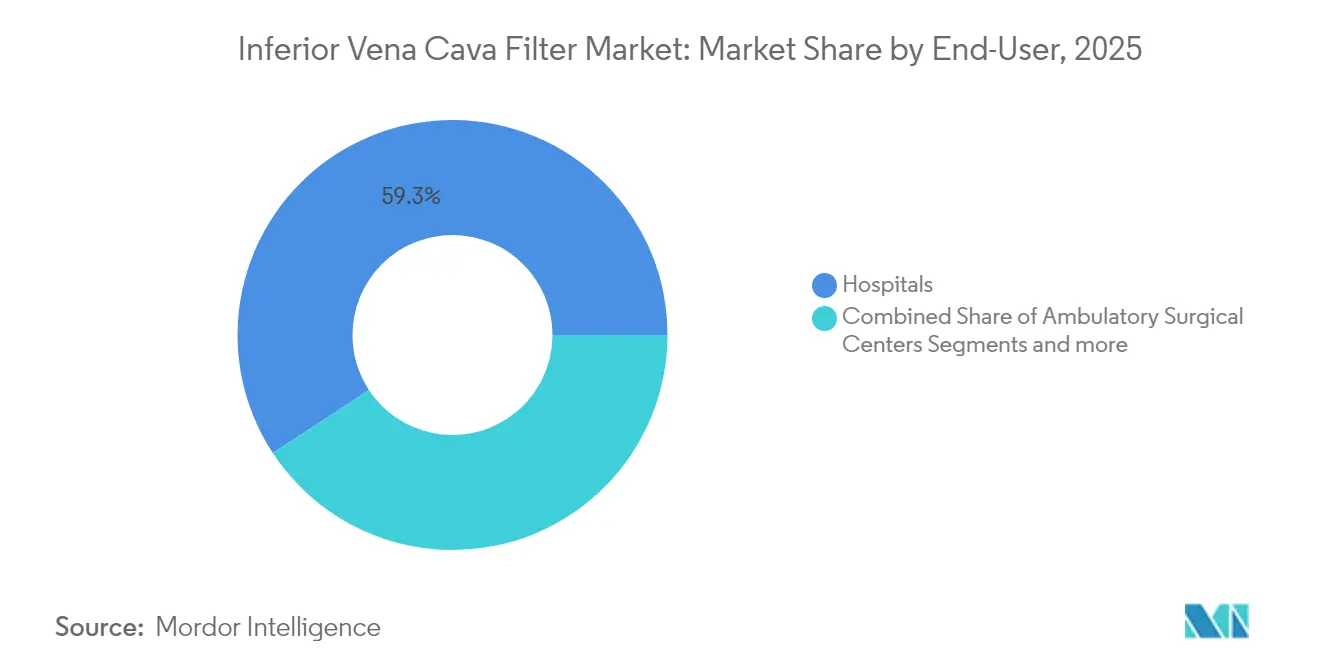
- エンドユーザー別では、病院が2025年の下大静脈フィルター市場において59.25%のシェアを保持し、専門クリニックは7.8% CAGRで拡大すると予測されています。
- 地域別では、北米が2025年収益の41.78%を占め、アジア太平洋は2031年にかけて最速の7.9% CAGRを記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界の下大静脈フィルター市場のトレンドと洞察
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| VTEおよびPEの有病率の上昇 | +1.8% | 北米および欧州でより高い影響を持つグローバル | 長期(4年以上) |
| 回収可能フィルターの採用拡大 | +1.2% | 北米および欧州、アジア太平洋へ拡大 | 中期(2~4年) |
| 外科手術における予防的使用の増加 | +0.9% | 北米および欧州、アジア太平洋での選択的普及 | 中期(2~4年) |
| パイプラインにおける生分解性ポリマーフィルター | +0.8% | 北米および欧州 | 長期(4年以上) |
| 精度向上のためのAI対応画像診断 | +0.7% | 早期のグローバル普及 | 長期(4年以上) |
| 腫瘍患者におけるPE再発率の上昇 | +0.6% | 先進医療市場 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
静脈血栓塞栓症および肺塞栓症の有病率の上昇
がん関連血栓症は、最適化された抗凝固療法下でも22.5%の再発性PE率をもたらし、機械的保護の継続的な必要性を生み出しています [1]Gerald A. Soff、「がん関連血栓症:孤立した下腿深部静脈血栓症患者の管理」、Journal of Clinical Oncology、ascopubs.org。高齢化する人口は、虚弱性と併存疾患が薬物療法の持続性を制限するため、この需要を増幅させています。マルチディテクターCTおよびデュプレックス超音波による早期疾患検出は、臨床的に無症状の血栓をより多く捕捉することを意味し、下大静脈フィルター市場をハイリスクコホートにおける例外的な使用ではなく日常的な使用へと向かわせています [2]Seble Birhane、「エチオピア・アディスアベバの三次病院における患者の深部静脈血栓症管理の転帰と関連因子:多施設後ろ向きコホート研究」、Thrombosis Journal、thrombosisjournal.biomedcentral.com。人工知能はさらに診断感度を高め、ディープラーニングモデルがこれまで見落とされていた小さな区域性塞栓を識別します。これらの要因が組み合わさることで、一般集団における全体的な使用率の低下にもかかわらず、腫瘍センターにおける処置件数の二桁成長が持続しています。
永久デザインに対する回収可能フィルターの採用拡大
医師は、理論上は血栓形成リスク期間が終了した後に抜去できるという理由から、回収可能フィルターを頻繁に選択します。国内データベースは、植込まれたデバイスの最終的な回収率がわずか15%であるにもかかわらず、この行動的偏向を確認しています。合併症レジストリは有害事象の86.8%を回収可能製品に起因するとしていますが、病院は即時の周術期の柔軟性のためにそれらを好みます。積極的な回収技術は現在94.7%の成功率に達していますが、処置の複雑性が高まることで周術期合併症リスクが5.3%に上昇します。電子記録に組み込まれた予測アルゴリズムは、抜去のために戻ってこない可能性が高い患者を特定し、意思決定者を永久または生体変換可能なソリューションへと誘導します。最終的な結果は、両デバイスクラスを商業的に関連性のある状態に保ち、下大静脈フィルター市場の活力を維持する混合需要曲線です [3]Lihao Qin、「短期回収可能下大静脈フィルターの非回収を予測するノモグラムモデル」、Frontiers in Cardiovascular Medicine、frontiersin.org。
肥満外科手術および主要整形外科手術における予防的使用の増加
肥満外科手術は病的肥満と限られた可動性を組み合わせており、この組み合わせがVTEリスクを倍増させます。しかし、極端な体型は透視下での視覚化を複雑にし、留置の難易度と位置不良のリスクを高めます。整形外科のエビデンスはより有望です。前向き脊椎シリーズでは、回収時に17%のデバイスで血栓捕捉が記録され、症候性PEはゼロであり、標的型予防投与の有効性が検証されました。AIを活用したリスク層別化モデルは、どの待機的外科手術患者が正味の利益を得るかを識別し、より狭いが防御しやすい適応症を可能にします。これらの標的型経路は、包括的な予防投与に関連する医療法的リスクを軽減しながら、予防における下大静脈フィルター市場の着実な拡大を支援します。
留置・回収精度を向上させるAI対応画像診断
機械学習アルゴリズムは、ハンドヘルド超音波クリップから右心房圧を推定する際に82.3%の精度を達成し、専門心臓専門医のパフォーマンスに匹敵し、処置中の意思決定を強化します。透視装置に統合されたコンピュータビジョンプラットフォームは、下大静脈のランドマークを自動的に検出し、放射線被曝を低減し、留置時間を短縮します。処置後、AIモデルは電子カルテをマイニングして、線維性組織の内方成長により抜去が危険になる前に回収適格候補者を特定します。AidocなどのFDA認可トリアージツールはPE検出特異度を大幅に向上させ、その結果、偽陽性スキャンによって引き起こされる不適切なフィルター留置を減少させます。これらの段階的なワークフロー効率化は、症例あたりのコストを圧縮し始めており、下大静脈フィルター市場の長期的な魅力を高めています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| デバイス関連合併症と訴訟 | -2.1% | グローバル、北米で最大の影響 | 短期(2年以内) |
| 制限的な専門ガイドライン | -1.6% | 北米および欧州、グローバルへ拡大 | 中期(2~4年) |
| 薬物機械的血栓除去術の普及 | -1.4% | 北米および欧州、グローバルへ拡大 | 中期(2~4年) |
| 回収に対する限定的な償還 | -1.0% | グローバル、地域によって異なる | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
デバイス関連合併症と製造物責任訴訟
Becton Dickinsonは進行中のフィルター訴訟のために17億米ドルの引当金を積み立てており、これは記録上最高の製品固有の医療機器責任引当金です。11,000件以上の案件が現在も進行中であり、移動、破損、臓器穿孔を参照しており、これらはすべて留置期間とともに増加します。FDAが義務付けた市販後分析では、留置期間が90日を超えると穿通が20%を超えることが明らかになり、改善された回収プログラムへの緊急性が高まっています。法的リスクにより、製造業者はR&Dから和解基金へと資本を振り向けることを余儀なくされ、パイプラインの多様化が遅れ、より広い下大静脈フィルター市場の成長見通しが抑制されています。
代替手段としての薬物機械的血栓除去術の急速な普及
デバイス補助血栓除去術は血栓負荷を即座に除去し、機械的バリアの必要性を排除します。実臨床シリーズでは、使い捨て品の組み合わせに応じて1エピソードあたりのコストが10,682~19,669米ドルとされており、これはフィルター留置、回収、抗凝固療法の累積コストと比較して有利な場合があります。ClotTriever技術は院内死亡率1.0%を記録しており、比較デバイスの2.9%と対比されます。2024年に開始された多施設DEFIANCE試験は、急性深部静脈血栓症における血栓除去術の転帰を抗凝固療法単独と比較し、下大静脈フィルター市場の需要を抑制するガイドライン変更を促す可能性があります。しかし、高い初期設備コストが三次センター以外での普及を制限しており、フィルターサプライヤーに一時的な緩衝期間を提供しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:永久フィルターが静かな復活を遂げる
永久デバイスは小さな収益基盤に貢献しましたが、経済的エビデンスが支持を得るにつれて2031年にかけて最速の7.55% CAGRを達成しました。回収可能フィルターは2025年に80.65%の市場シェアを生み出しました。永久デザインの下大静脈フィルター市場規模は、平均生涯支出2,070米ドルで5.41質調整生存年を生み出すのに対し、回収可能モデルでは5.33質調整生存年および4,650米ドルであるという経済的エビデンスが支持を得るにつれて、大幅に拡大すると予測されています。それにもかかわらず、回収可能システムは、深く根付いた臨床的嗜好と有利な償還コーディングにより、2025年の支配的なシェアを維持しています。
医師教育プログラムは現在、低い全国的な抜去率と有害事象頻度の上昇を強調しており、リスク委員会にデバイス選択プロトコルの再評価を促しています。電子医療記録に組み込まれた予測スコアリングツールは、フォローアップを怠る可能性が高い患者を特定し、臨床医を永久または生体変換可能なインプラントへと誘導します。血栓保護期間後に溶解する早期段階のポリマーベースフィルターは、両アーキタイプの利点を統合し、下大静脈フィルター市場に新たな勢いをもたらす可能性があります。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


用途別:予防セグメントが勢いを増す
治療適応症は依然として2025年収益の61.55%を占め、抗凝固療法に禁忌を持つ腫瘍学および外傷患者集団に支えられています。しかし、予防に関連する下大静脈フィルター市場シェアは、ハイリスクの肥満外科手術および複雑な整形外科手術が周術期PEを最小化しようとするにつれて、7.62% CAGRでより速く上昇しています。
待機的脊椎固定術中に17%の血栓捕捉率を示す臨床脊椎データは、選択的予防投与を正当化するのに役立ちます。外傷レジストリも、入院後72時間以内にフィルターを留置した場合の生存利益を明らかにしています。同時に、AIを活用したリスクツールは候補者をより正確に層別化することで不必要な留置を減少させ、経済的正当性を強化し、下大静脈フィルター市場の社会的認知を高めています。
エンドユーザー別:専門クリニックがフットプリントを拡大
病院は2025年に59.25%の留置件数を管理しており、これはインターベンション室を所有し複雑な併存疾患を管理しているためです。それでも、専門血管センターおよび外来手術施設は7.8% CAGRで成長しており、より短い待ち時間と高い回収成功率で紹介患者を引き付けています。外来施設に帰属する下大静脈フィルター市場規模は依然として小規模ですが、支払者ネットワークが低い施設費用を評価する一部の大都市圏では2倍になっています。
専門クリニックの専用回収プログラムは、自動リマインダーと遠隔フォローアップを組み合わせることで30%を超える抜去コンプライアンスを達成しており、これは医療過誤保険会社にとって魅力的な指標です。高精細透視装置とAIオーバーレイソフトウェアへの設備投資はこれらのセンターをさらに差別化し、より広い下大静脈フィルター市場内でのシェア獲得を加速させています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米は包括的な償還カバレッジと高度な画像診断インフラにより、2025年収益の41.78%を占めました。しかし、メディケアの請求データは、専門ガイダンスの改訂と血栓除去術の代替手段の拡大を反映して、フィルター留置件数が2013年の44,680件から2021年の19,501件へと急激に減少していることを示しています。訴訟コストがイノベーション予算を圧迫していますが、AI対応画像診断とレジストリ連携パフォーマンス追跡が高度腫瘍センターにおける成長の機会を育んでいます。
アジア太平洋は7.9% CAGRで最も急成長している地域です。中国は保険改革と血管内技術における大規模な医師研修プログラムを通じて件数を伸ばしています。ベースラインのVTE発生率は西洋コホートより低いままですが、複雑な外科手術と外傷ケアの急速な成長が健全な需要を維持しています。日本と韓国は、国家的な費用抑制政策が薬理学的予防投与を重視するため、より緩やかに成熟していますが、優れた安全性を示すAIガイド回収プラットフォームを依然として採用しています。
欧州はバランスの取れたダイナミクスを示しています。ドイツと英国は統合された外傷システムを通じて利用をリードし、フランスは腫瘍適応症を優先しています。中東湾岸諸国は、医療観光客向けのフィルター処置に有利な完全デジタルカテーテル室の拡張に投資しています。アフリカのシェアはインフラと償還の不足により初期段階にとどまっていますが、南アフリカの民間セクタープロジェクトが下大静脈フィルター市場への将来的な参入の基盤を築いています。

規制環境
米国では、下大静脈(IVC)フィルターおよび関連する回収用アクセサリーは、FDAの心血管系医療機器の管理下にあり続けている。IVCフィルターはクラスII医療機器として規制されており(例えば21 CFR 870.3375の下で)、FDAは心血管系血管内フィルターの510(k)申請に関するガイダンスを提供している。2026年4月、FDAがレーザー駆動型IVCフィルター回収カテーテルをクラスII(特別管理下)として分類したこと(21 CFR 870.5125)は、2026年の注目すべき分類措置であり、先進的な回収技術に関する道筋をさらに明確化し、回収に関する性能・安全性の管理を重視するものであった。
欧州では、IVCフィルターは欧州医療機器規則(Regulation (EU) 2017/745)の下で規制されており、植込み型血管内デバイスは一般に堅牢な適合性評価と市販後のエビデンスを必要とする。2026年3月、委任規則(EU)2026/1359がMDRの一部を改正し、特定のクラスIIb植込み型医療機器および技術文書評価アプローチに関連する側面が変更され、標準化された製品ラインを持つ製造業者のコンプライアンス計画や認証機関との対応に影響を与えている。世界的には、ハーモナイゼーションおよび調達仕様において、大静脈フィルターシステムに関するISO 25539-3:2024(2024年10月発行)への参照が増えており、評価、命名法、設計属性、製造業者提供情報に関する期待値が各市場で厳格化している。
バリューチェーン分析
バリューチェーンは、生体適合性金属・合金や導入器・シースのポリマー部品などの特殊な原材料から始まり、精密加工、表面仕上げ、組立、滅菌、包装を経て進む。その後、規制上のリリース、流通業者による物流、そして介入的放射線科、血管外科、カテーテル検査室における病院または外来の在庫管理を通じて流通する。需要充足は処置実施場所の動向を追い続けており、留置は依然として病院に集中しているが、回収プログラムやフォローアップのワークフローは、スケジューリング、リマインダー、より手厚いフォローアップを運用できる専門クリニックや外来診療の場へと徐々に移行している。
品質システムと市販後調査は、チェーン全体における中心的な制約要因かつ差別化要因であり、リコールや安全性に関する監視はサプライヤー適格性評価、工程内管理、臨床医の信頼にフィードバックされる。例えば、Argon Medical DevicesはOption ELITE Vena Cava Filter Systemの特定ロットについて、拡張器前進時の抵抗増加の報告を受け、2025年9月に自主的なリコールを開始した。これは、ロット単位の問題が下流の流通業者の在庫入れ替え、施設側の選好、リスク管理レビューにどのように波及するかを示す例である。同時に、調達チームは特殊材料や製造装置に関する貿易・関税関連のコスト変動を含む、より高度なサプライチェーンの複雑性に直面しており、これが製造業者を複数供給元化やより強靭な地域別サプライ戦略へと押し進めている一方で、処置の経済性や回収に対する保険償還は実務上のボトルネックとして残っている。
競合環境
下大静脈フィルター市場は中程度の集中度を特徴としています。2024年の上位5社ベンダーは合計62%の収益シェアを占め、Becton Dickinson、Cook Medical、Boston Scientificが最前線に立っています。Becton DickinsonはC.R. Bardを吸収し、現在業界最広のインストールベースを管理していますが、17億米ドルの訴訟引当金が近期の収益見通しを曇らせています。Cook Medicalは外科医との深い関係を活用し、次世代ソリューションとして位置付けられた生体変換可能プロトタイプを提供しています。Boston Scientificは2024年に167億4,700万米ドルの純売上高を報告し、17.6%の増加が継続的な臨床エビデンス生成に資金を提供しています。
戦略的優先事項はデバイスの安全性、統合された回収追跡、AI支援留置へとシフトしています。製造業者は、リアルタイム透視と予測的位置決めソフトウェアを組み合わせたトレーニングプラットフォームを宣伝しています。中小企業は地域的な戦略を追求し、新興市場にコスト最適化フィルターを供給し、地元の販売代理店と提携しています。
Inari Medicalなどの機械的血栓除去術参入企業が競争戦術に影響を与えています。デバイスメーカーは、これらの破壊的モダリティに対してシェアを維持するために、フィルターを血行動態モニタリングまたはハイブリッド血栓除去キットとバンドルすることで多様化しています。次の重要な戦場はアジア太平洋であり、国内ブランドが積極的な価格設定で公立病院を獲得しようとしており、多国籍企業は下大静脈フィルター市場内で臨床的差別化と購入後サービスを強調することを余儀なくされています。
下大静脈フィルター産業リーダー
Becton, Dickinson and Company
Boston Scientific Corporation
Cardinal Health
Cook Medical
B. Braun Melsungen AG
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
最も明確な空白領域は、回収実績と体系化されたフォローアップの分野にあり、医療提供者へのインセンティブと施設内プロトコルが機器需要をますます形成している。2026年に向けて、MIPS品質指標第421項目は、留置後3か月以内の回収可能IVCフィルター除去に関する評価の適切性を追跡しており、回収追跡サービス、患者アウトリーチのワークフロー、除去適格例を検出する機器関連ソフトウェアにとって計測可能なコンプライアンス上の推進要因となっている。閉ループ管理プロトコルに関する2026年の臨床エビデンスでは、90日時点での回収率の改善(41.2%から65.4%へ)および180日時点での改善(41.8%から73.1%へ)が報告されており、植込みデバイスと回収計画、リマインダー、クリニック連携を結びつけるソリューションの商業的価値を強めている。
第二の機会は、より安全で効果的な回収用ツールおよびアクセサリーに関するものであり、長期留置フィルターは依然として臨床的に困難であり、訴訟リスクの高い分野である。FDAが2026年4月にレーザー駆動型IVCフィルター回収カテーテルをクラスII(特別管理下)として分類したことは、先進的な回収技術に対するより明確な規制上の道筋を提供し、制御されたエネルギー供給、塞栓保護、合併症低減に関する製品開発を促進している。既存フィルターファミリーに関する長期観察研究(2030年まで継続する研究を含む)を含む継続的な市販後調査義務もまた、リアルワールドエビデンスの生成やレジストリ連動型モニタリングサービスへの需要を支えており、これは調達判断に情報を与え、定型的な予防的留置を推奨しない制限的なガイダンスの中で適切な使用のポジショニングを強化するものである。
最近の業界動向
- 2026年4月:米国FDAは、レーザー駆動型下大静脈(IVC)フィルター回収カテーテルを、特別管理下のクラスII医療機器として分類した(21 CFR 870.5125)。これにより、先進的な回収技術に関するより明確な規制上の道筋が正式に定められ、合併症リスクや医療法的リスクが高まる長期留置例における、より安全で予測可能な摘出への製品開発の焦点が強化される。
- 2025年7月:Teleflex Incorporatedは、BIOTRONIKのVascular Interventionユニットを7億6,000万ユーロ(8億2,500万米ドル)で買収完了した。この取引はTeleflexの末梢血管介入分野における足場を拡大し、IVCフィルターの留置・回収の場面と重なるアクセスおよび血管内処置ワークフロー全体でのバンドル型製品提供を強化できる可能性がある。
- 2024年10月:Inari Medical、American Venous Forum、National Blood Clot Allianceは、DVT管理における機械的血栓摘出術と抗凝固療法単独を比較するDEFIANCE試験を開始した。この試験は代替療法に関するより高品質な臨床ベンチマークを追加し、急性VTE経路において病院や医師が血栓摘出術と機械的保護戦略をどのように比較検討するかに影響を与える。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
この市場は、深部静脈血栓症または血栓塞栓症の高リスク患者を対象として、肺塞栓症の予防を助けるために下大静脈(IVC)に留置される下大静脈フィルターの価値を対象としている。収益は、主要な医療提供の場と地域を通じて、機器レベルで計上される。
対象範囲外:抗凝固薬、診断用画像処置、汎用アクセサリーとして販売されるガイドワイヤーおよびカテーテル、フィルター機器価格に含まれない術後フォローアップサービスは除外される。
セグメンテーション概要
- 製品タイプ別
- 回収可能フィルター
- 永久フィルター
- 用途別
- 静脈血栓塞栓症の治療
- 肺塞栓症の予防
- エンドユーザー別
- 病院
- 外来手術センター
- 専門クリニック
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、IVCフィルターがどのように使用され、請求されるかを把握することから始まり、その後、各国間で一貫した機器収益の定義に整合させる。当社は、米国FDAの医療機器安全性コミュニケーションおよび機器関連データベース、静脈血栓塞栓症の背景情報に関する米国疾病予防管理センター(CDC)、処置アクセスに影響を与える医療制度指標に関する世界保健機関(WHO)などの公開情報源を活用した。
また、処置および支払いの背景情報に関する米国医療保険・医療扶助サービスセンター(CMS)、利用状況の指標に関するOECDの保健統計、ガイドラインの変化や回収行動に関する査読済み臨床文献などの情報源も確認した。企業の年次報告書、投資家向け資料、信頼できるプレスリリースを用いて、事業ポートフォリオの重点分野や地理的な展開を把握した。企業財務情報の有料サブスクリプションおよび特許データベースは、製品動向とタイミングの相互確認に役立った。これらは例示的な情報源であり、データ収集、確認、検証にはその他多数の公開情報源も使用された。
一次インタビューおよび調査
一次情報は、日々の使用状況や入札行動を目にする介入専門医、病院の調達チーム、機器流通業者へのインタビューおよび調査から得た。また、製品・販売部門のリーダーとも意見交換を行い、価格帯、回収可能型と永久留置型の比率、APAC、EMEA、南北アメリカ地域における臨床ガイダンスの変化が需要に与える影響を検証した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:35% | 経営幹部(CXO):15% | APAC:48% |
| ミドルティア:44% | 部門・ユニットリーダー:36% | EMEA:29% |
| 中小プレイヤー:21% | マネージャー:49% | 南北アメリカ:23% |
市場規模算定と予測
規模算定は、処置需要と医療アクセスをIVCフィルター留置の対象可能プールに変換するトップダウン方式から始まり、その後、回収可能型と永久留置型の採用パターンに応じて調整される。総計を確定する前に、医療提供の場ごとの平均販売価格のサンプルを用いた選択的なボトムアップ推計、および主要地域における供給業者の存在感に関する妥当性の積み上げによって検証される。
モデルで使用される主要な入力データには、静脈血栓塞栓症の発生率および治療率、抗凝固療法の禁忌を有する患者の割合、回収可能フィルターの回収試行率および成功率、病院および外来手術センターにおける地域別の処置対応能力が含まれる。価格設定の前提は地域および最終利用者別に幅を持って構築され、調達側からのフィードバックや、入手可能な場合は公開されている保険償還の情報と照らして検証される。予測は、ガイドライン遵守、安全性への懸念、低侵襲的な血栓管理代替手段の普及速度に関する臨床医のフィードバックを反映したベースケースを用いたシナリオ分析によって作成される。小規模な国において直接的な数量データが乏しい場合は、病院の処置密度や地域別採用ベンチマークなどの代理指標を用いてギャップを補い、インタビューのフィードバックによって再確認する。
データ検証と更新サイクル
出力結果は、疾病負荷の指標、処置アクセスの指標、地域別に示唆される機器価格と数量の関係など、独立した複数の指標間の三角測量によって検証される。ある国の総計が異常に見える場合、前提が見直され、必要に応じて専門家に再度連絡を取り、その差異が政策、安全性に関する措置、または一時的な在庫要因に関連しているかどうかを確認する。
最終承認の前に複数段階の内部レビューが行われ、前年同期比の変動、回収可能型と永久留置型の間のミックスの変化、通貨換算のタイミングについて確認が行われる。データセットは年1回更新され、重大な規制措置、ガイドラインの変更、急激な価格の見直しなど重要な事象が発生した場合には、随時更新が行われる。提供直前には、クライアントがその時点で入手可能な最新の見解を受け取れるよう、最終的なアナリストによる確認が行われる。
他の公表推定値と比較した Mordor Intelligence の下大静脈フィルター市場規模
IVCフィルターの公表市場規模は、同じ機器カテゴリーを説明していても、購買者が想定するよりも大きく異なることがある。この差異は通常、各調査が機器の対象範囲をどう扱うか、処置数をどのように単位数に変換するか、そして地域ごとの価格設定・通貨に関する前提をどのように適用するかに起因する。
主な相違は、隣接する血栓管理機器やアクセサリーの収益がフィルターと合算されているかどうか、そして回収可能フィルターの利用状況が時間経過による回収試行に応じてどのように調整されているかによって生じる。ガイドラインの変化や安全性コミュニケーションが利用状況や平均販売価格を急速に変化させる可能性があるため、基準年の違いも重要であり、すべての発行元が同じ頻度で前提を更新しているわけではない。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 0.81 B (2025) | |
| グローバル出版社A | USD 0.82 B (2025) | より広範なセグメンテーションの視点を採用しており、フィルター需要と隣接するアクセサリー収益を混在させる可能性があり、より長い予測期間を適用しているため、近視的なガイドラインおよび安全性主導の利用変化が平滑化される場合がある。 |
| グローバル出版社B | USD 0.86 B (2025) | より高い処置採用率の想定に基づく、より積極的な成長経路を適用し、回収可能フィルターの回収動向に対する明示的な調整が少なく、これが示唆される単位需要および価値を押し上げる可能性がある。 |
表に示された差異は、主に対象範囲の扱い方、および特に回収可能フィルターについて処置数から単位数への変換が時間とともにどのように調整されるかによって説明される。フィルター単独の収益を分離し、回収関連の利用状況に応じて需要プールを明示的に調整することにより、Mordor Intelligenceは、更新時に再確認可能な処置指標および価格帯に対して追跡可能な推定値を維持している。


レポートで回答される主要な質問
下大静脈フィルター市場の現在の規模はどのくらいですか?
市場は2026年に8億7,000万米ドルと評価されており、2031年までに12億1,000万米ドルに達すると予測されています。
下大静脈フィルター市場はどのくらいの速さで成長していますか?
産業収益は2031年にかけてCAGR 6.85%で拡大すると予測されています。
最も高い成長ポテンシャルを持つ地域はどこですか?
アジア太平洋が2031年にかけてCAGR 7.9%でリードし、北米は2025年収益の41.78%で最大の地域市場であり続けています。
治療用途と比較して予防的使用はどの程度重要ですか?
治療用途が2025年収益の61.55%を占めていますが、予防は2031年にかけてCAGR 7.62%でより速く上昇しています。
この市場に影響を与える法的・競争的圧力はどのようなものですか?
Becton Dickinsonによる17億米ドルの引当金を含む進行中の製造物責任訴訟と、薬物機械的血栓除去術の採用加速が成長を抑制する主要因です。
最終更新日:



