
デプスフィルトレーション市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
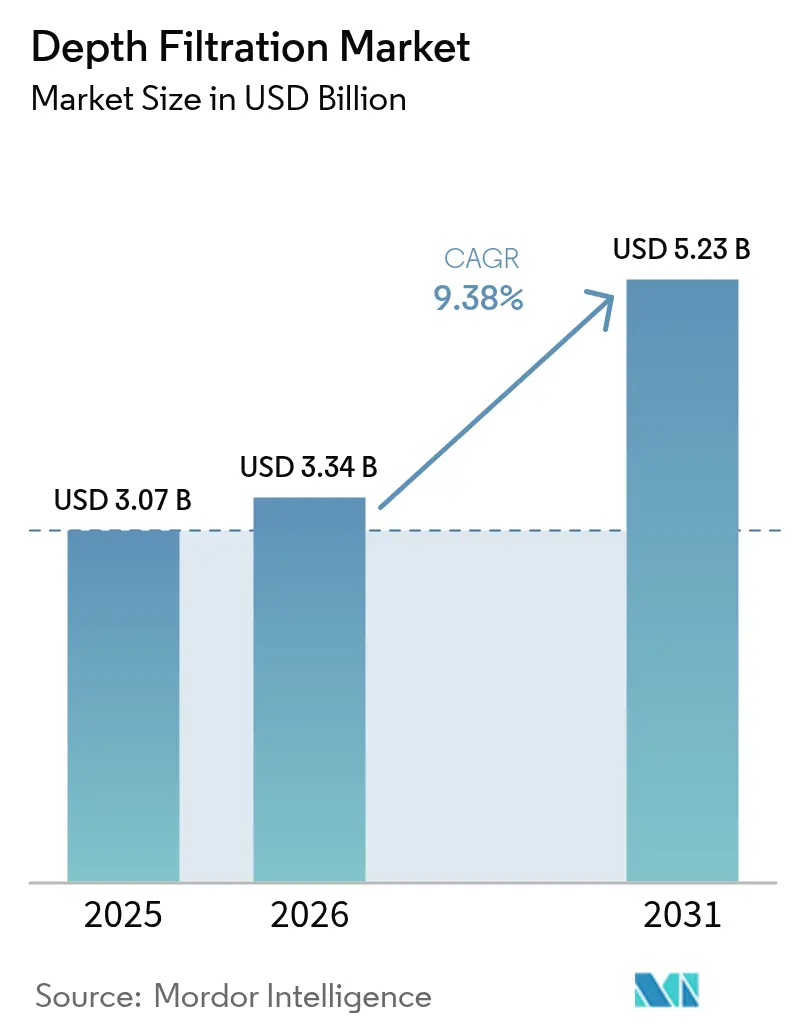
| 市場規模 (2026) | 3.34 十億米ドル |
| 市場規模 (2031) | 5.23 十億米ドル |
| Growth Rate (2026 - 2031) | 9.38 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
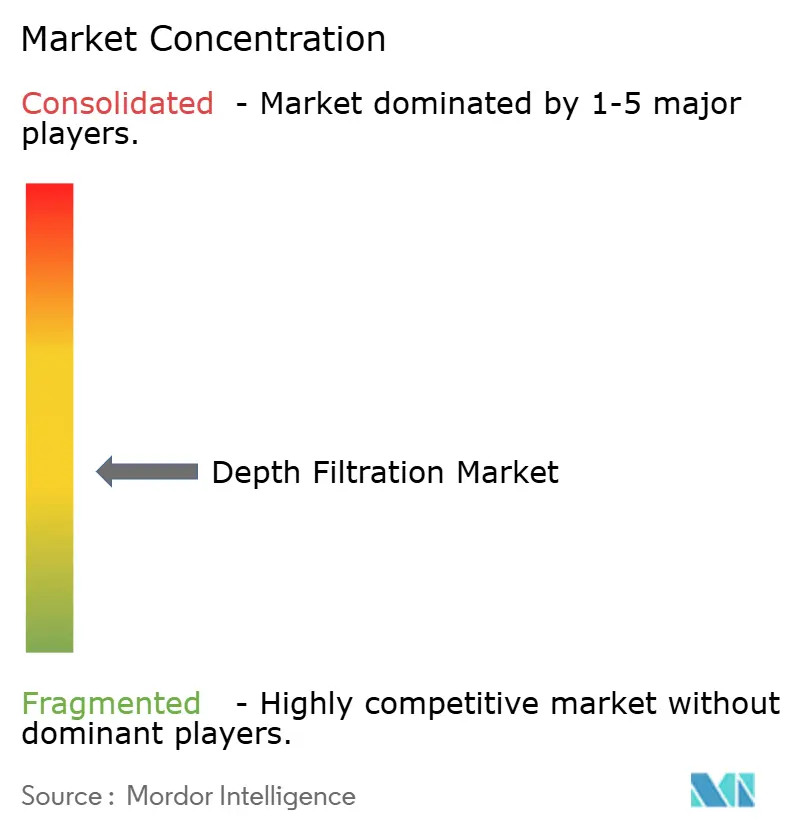
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデプスフィルトレーション市場分析
デプスフィルトレーション市場規模は、2025年の30億7,000万米ドルおよび2026年の33億4,000万米ドルから2031年までに52億3,000万米ドルに拡大し、2026年から2031年にかけてCAGR 9.38%を記録する見込みです。
細胞・遺伝子治療製造における使い捨てデプスフィルターの急速な普及、2024年のFDA承認の波、およびバッチ間汚染を防止する使い捨て清澄化トレインへの需要が需要を加速させています。医薬品受託開発製造機関(CDMO)は、モジュール式フィルターシステムにより製品の切り替えを数週間ではなく数日で可能にするため、自社施設よりも速いペースで移行を進めています。活性炭ブレンドなどの特殊メディアが飲料およびマイクロアルガタンパク質ラインに浸透しており、ガンマ線滅菌可能なカプセルが充填・仕上げスイートにおけるバリデーション時間を短縮しています。セルロースおよび珪藻土における原材料価格の変動は構造的な逆風として残っていますが、サプライヤーはナノセルロース複合材料およびハイブリッドデプス・タンジェンシャルフローフィルトレーション(TFF)カセットで対応し、マージンを保護しながら新たな用途を開拓しています。
主要レポートのポイント
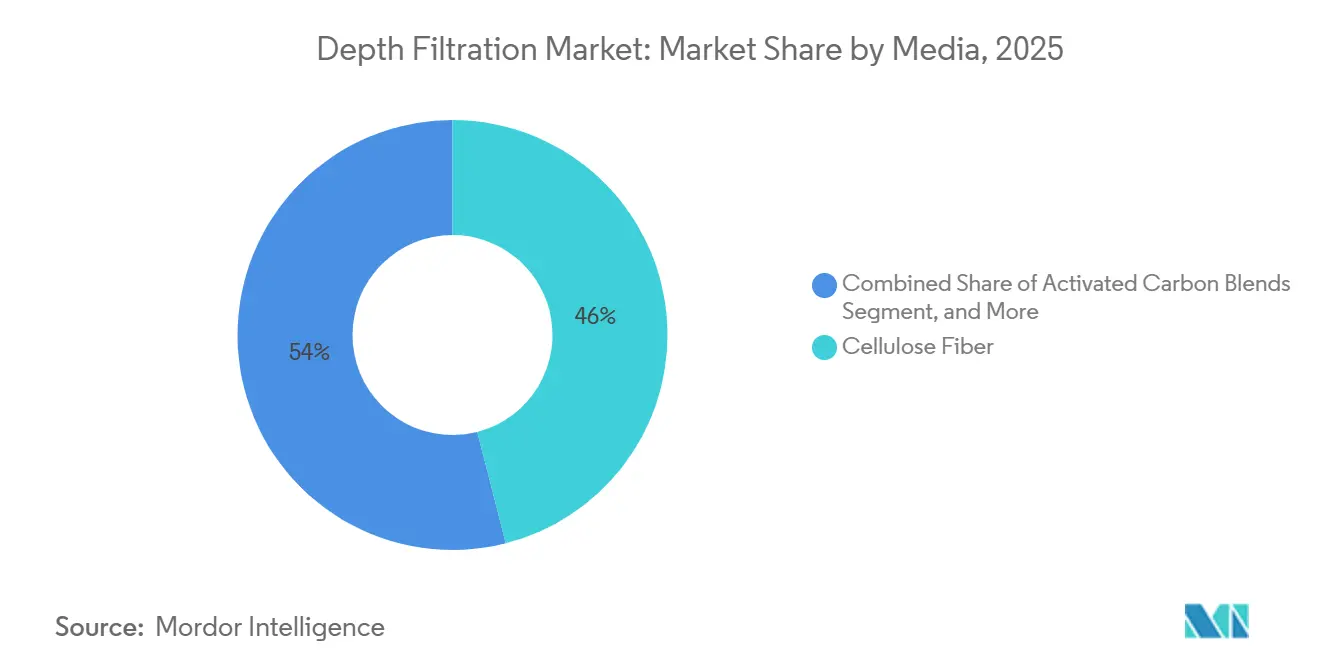
- メディア別では、セルロース繊維が2025年のデプスフィルトレーション市場シェアの46.02%を占めてトップとなり、活性炭ブレンドは2031年までに10.06%のCAGRを記録すると予測されています。
- 製品別では、カートリッジフィルターが2025年の売上高の38.27%を占め、カプセルフィルターは2031年までに11.63%のCAGRで拡大する見込みです。
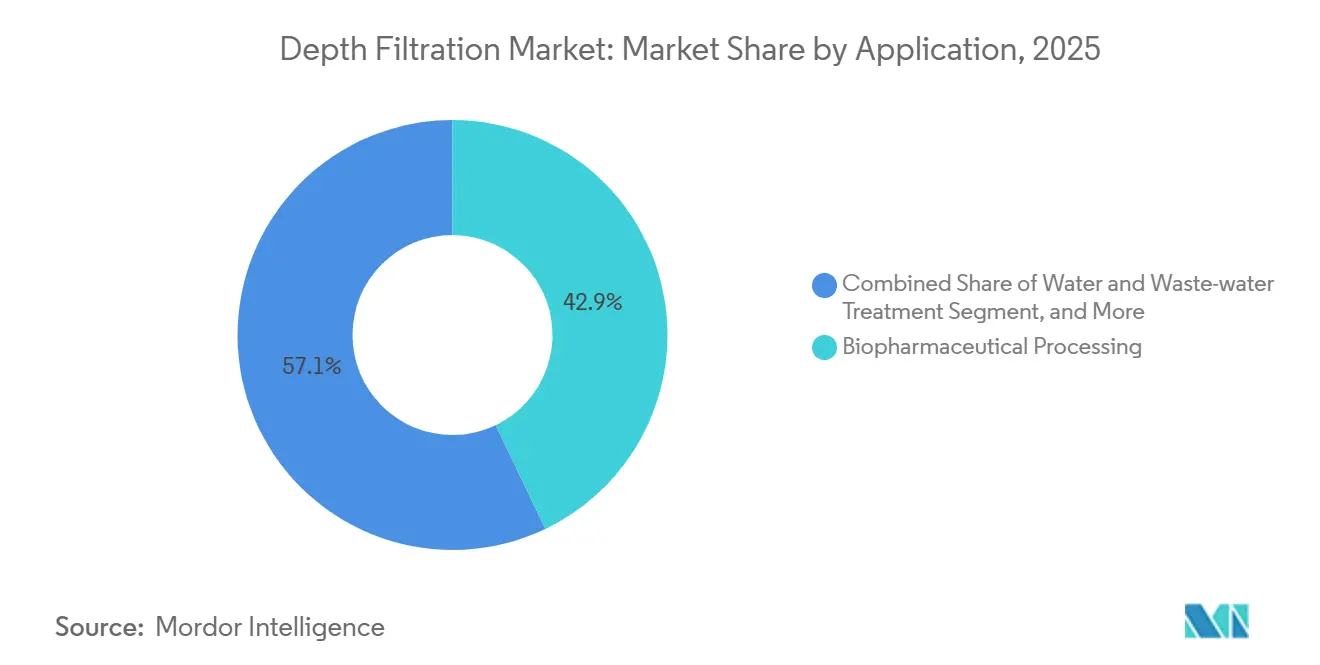
- 用途別では、バイオ医薬品処理が2025年のデプスフィルトレーション市場の42.89%を占め、水・廃水処理は2031年までに9.98%のCAGRで拡大しています。
- エンドユーザー別では、製薬・バイオテクノロジー企業が2025年の需要の37.78%を占め、CDMOは2031年までに10.41%のCAGRで成長すると予測されています。
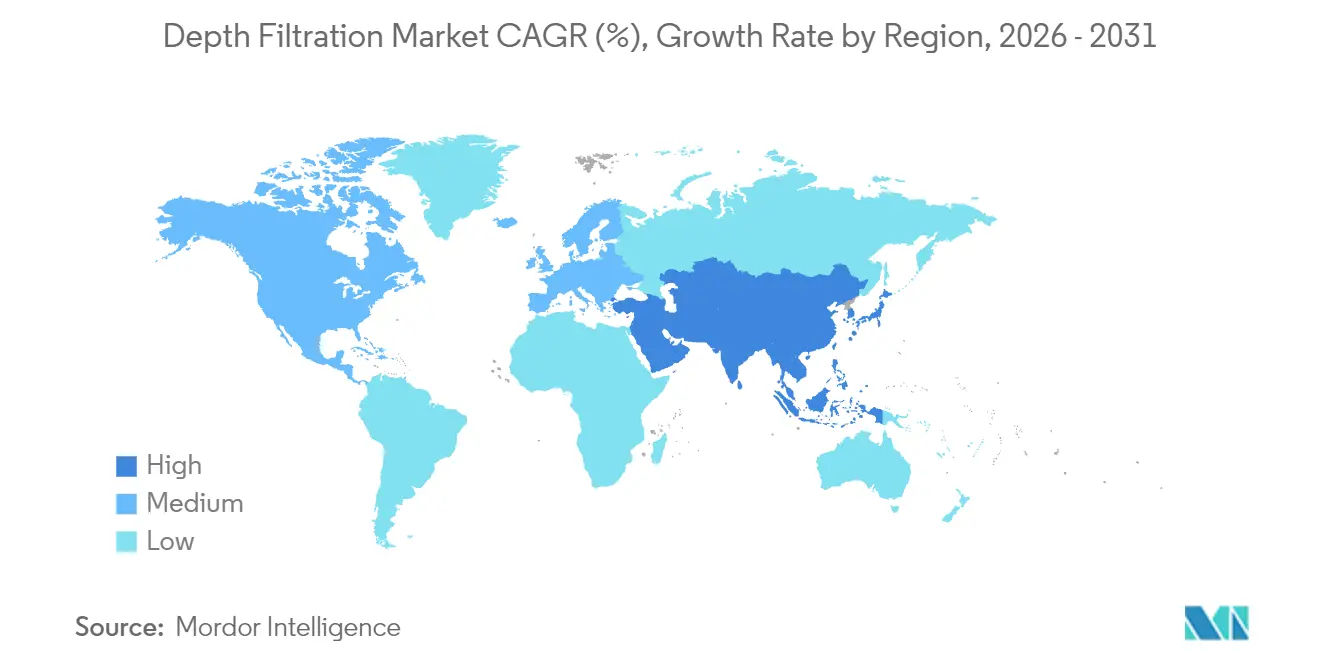
- 地域別では、北米が2025年の売上高の34.08%を占め、アジア太平洋は2026年~2031年に11.07%のCAGRを達成する軌道にあります。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
グローバルデプスフィルトレーション市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| バイオロジクスおよび細胞・遺伝子治療の需要量増加 | +2.1% | 北米およびEUに集中したグローバル | 中期(2~4年) |
| モジュール式バイオプロセシングにおける使い捨てデプスフィルターの採用 | +1.8% | 北米およびコアAPACとEUへの波及 | 短期(2年以内) |
| 厳格な食品・飲料の清澄度基準 | +1.3% | EU、北米、オーストラリア | 長期(4年以上) |
| クラフトブルワリーおよびマイクロワイナリーの成長 | +1.0% | 北米、EU、一部APAC | 中期(2~4年) |
| エクソソームおよびウイルスベクター精製への新興需要 | +1.6% | 北米およびEUのグローバル早期採用者 | 長期(4年以上) |
| マイクロアルガタンパク質抽出のスケールアップ | +0.9% | 北米パイロットを伴うAPACコア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
バイオロジクスおよび細胞・遺伝子治療の需要量増加
2024年には使い捨てバイオリアクターの容量増設が420万Lに達し、そのうち31%の容器が複数のデプスフィルトレーションステップを必要とする細胞・遺伝子治療プログラムを支援しています。2,000L規模のCAR-T灌流ランでは最大80Lのハーベストが生成され、ウイルスベクターを損傷することなく清澄化する必要があります。生物医学先端研究開発局(BARDA)は2024年に使い捨てデプスフィルターの使用を義務付けるワクチン充填・仕上げ拡張に5億米ドルを充当し、連邦資金による施設においてこのワークフローを制度化しました。[1]米国保健福祉省、「BARDA投資」、phe.gov フィルターには現在、活性炭または荷電珪藻土の共層が組み込まれており、200bp未満のDNA断片を捕捉しながら20nmのウイルス粒子を保護し、サプライヤーを治療スポンサーとの長期契約に結び付けています。
モジュール式バイオプロセシングにおける使い捨てデプスフィルターの採用
プレハブクリーンルームポッドは従来の建設の36ヶ月に対して18ヶ月で稼働開始でき、CDMOはこのスケジュール上の優位性を活用して後期フェーズのプロジェクトを獲得しています。LonzaのVisp拠点は2024年10月に完全使い捨て清澄化トレインを備えて稼働を開始し、ステンレス鋼製清澄機と比較して注射用水の使用量を40%削減しました。[2]Lonza Group、「モジュール式施設開設」、lonza.com 最新の国際製薬技術者協会(ISPE)ベースラインガイドは使い捨てデプスフィルターを低リスクに分類し、拠点間の再バリデーションを免除することで複数施設への展開を加速させています。2025年3月のフィンランドのパルプ工場火災により6週間のリードタイムが追加され、CDMOに重要フィルターのデュアルソーシングの必要性を再認識させました。
厳格な食品・飲料の清澄度基準
EUは2025年にクラフトビールの濁度制限を強化し、フレーバーを損なわずにポリフェノールを除去するデプスフィルターへのブルワリーの移行を促進しました。活性炭ブレンドは1回のパスで色除去と微生物低減を実現し、マイクロワイナリーにおけるフィルター交換を30%削減するデュアル機能を提供しています。米国アルコール・タバコ税貿易局は現在、デプスフィルターのみを使用した場合にブルワリーが「無濾過」ビールとして販売することを認めており、この規制上のニュアンスが採用を促進しています。
クラフトブルワリーおよびマイクロワイナリーの成長
米国のクラフトブルワリーは2024年に9,683軒に達し、それぞれが年間約1万米ドルをデプスフィルターメディアに支出しています。欧州のマイクロワイナリーも、セラーの設置面積を削減しシートフィルターより25%高い流量を実現するレンティキュラーモジュールを導入することで追随しています。活性炭・セルロース複合材料は無濾過エールのチルヘイズを低減し、15%の店頭価格プレミアムを実現してブルワリーのマージンを改善しています。
抑制要因影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| メンブレンおよびタンジェンシャルフローフィルトレーションの価格競争 | −1.4% | グローバル、APACで最も顕著 | 短期(2年以内) |
| 原材料(セルロース・珪藻土)の供給変動 | −1.1% | 北米およびEU | 中期(2~4年) |
| 使い捨てフィルター廃棄物の高い廃棄コスト | −0.7% | EUおよび一部の米国州 | 長期(4年以上) |
| プラスチックフリー消耗品に向けた規制の推進 | −0.6% | EU、カリフォルニア州、カナダ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
メンブレンおよびタンジェンシャルフローフィルトレーションの価格競争
TFFカセット価格は2022年から2025年にかけて22%下落し、デプスフィルターとの歴史的なコスト差が縮小しました。ハイブリッドトレインは現在、1つの使い捨てデプスフィルターと0.45µmのTFFステップを組み合わせ、バッチあたりの清澄化コストを15~20%削減しています。2024年9月に発売されたPallのデプス・TFFモジュールはこのワークフロー統合を目標とし、特にコスト重視のバイオシミラー工場において価格圧力を強めています。
原材料(セルロース・珪藻土)の供給変動
スカンジナビアの製紙工場閉鎖により2024年のグローバルパルプ生産量が180万t削減され、フィルターグレードのセルロースプレミアムがコモディティパルプ比40%に上昇しました。[3]国連食糧農業機関(FAO)、「グローバルパルプ統計」、fao.org ロンポック鉱山の閉鎖により珪藻土が18万t減少し、サプライヤーはコストのかかる酸浸出を必要とする不純物の多い中国産鉱石の使用を検討せざるを得なくなっています。パーライトまたはナノセルロースによるメディア代替には12~18ヶ月のバリデーションが必要であり、商業展開を遅らせ、ベンダーを価格ショックにさらしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
メディア別:特殊ブレンドがセルロースの優位性を侵食
セルロース繊維は2025年のデプスフィルトレーション市場において最大シェアを占め、売上高14億1,000万米ドル、シェア46.02%となりました。活性炭ブレンドは、同時アロマ磨きと微生物低減を求めるクラフトブルワリーに牽引され、10.06%のCAGRで全競合を上回る成長を遂げる見込みです。珪藻土は高固形分ワイン澱および市営水道前処理において引き続き好まれていますが、EU廃棄物枠組み指令に基づく廃棄費用がワイナリーを低廃棄物セルロースシートへと傾けています。合成ナノセルロースは黎明期にあるものの、宿主細胞DNAの静電捕捉を可能にし、遺伝子治療ラインにおけるヌクレアーゼステップを削減し、プレミアムバイオプロセス用途におけるデプスフィルトレーション市場シェアを保護しています。
メディアイノベーションは、機械的ふるい分けと吸着化学を融合した多機能フィルターへとデプスフィルトレーション産業をシフトさせています。活性炭のポリフェノール除去能力は消費者の「クリーンラベル」トレンドと合致し、棚での安定性を高めます。荷電ナノセルロースはDNA負荷を99.5%低減し、ユニット操作を追加することなく厳格な規制要件を満たします。これらのブレンドを認定したサプライヤーは先行者優位を獲得します。治療スポンサーは治験中盤でのメディア変更に抵抗するためです。
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能です


製品別:カプセルがバリデーション速度でカートリッジを上回る
カートリッジフィルターは2025年のデプスフィルトレーション市場の38.27%を占めましたが、カプセル形式は2031年までに11.63%のCAGRを記録する見込みです。カプセルはガンマ線滅菌済みで届くため、4~6時間の蒸気滅菌サイクルが不要となり、臨床ランにおけるバッチあたりのバリデーション労務コストを1,800米ドル削減します。RFIDを搭載したカートリッジは既存のハウジングと統合されるため、レガシーステンレス鋼ラインでは依然として主流ですが、2024年以降に建設された充填・仕上げスイートはチェンジオーバー時間を短縮するためにカプセルをデフォルトとしています。
モジュールおよびレンティキュラーシステムは、クリーンルーム賃料が年間1m²あたり3,000米ドルを超える場合に決定的な要因となる、より小さなフットプリントへの流量集約を進めています。ワインセラーで長く使用されてきたシートおよびパッドは、作業者の珪藻土粉塵への暴露を低減するレンティキュラースタックに地位を譲りつつあります。特殊インラインカプセルは米国の市営アップグレードにおける使用時点での鉛除去に使用され、安定しているが低マージンの収益源を追加しています。
用途別:バイオ医薬品が基盤を固め、水処理が上昇
バイオ医薬品工場は2025年の売上高の42.89%を占め、プレミアム価格設定を支える検証済み使い捨てワークフローによってその優位性が維持されています。モノクローナル抗体のフェッドバッチは、ハーベストから最終充填まで最大10本のデプスフィルターカートリッジを消費します。細胞・遺伝子治療ラインはより厳しい粘度とDNA負荷を課しますが、500Lバッチあたり8,000~12,000米ドル相当の契約でパフォーマンスに報いています。
食品・飲料は引き続き数量の柱であり、ブルワーズ・アソシエーションは2024年に約9,700のクラフトブルワリーを集計しています。水道・廃水処理事業者は最も急成長している非製薬ユーザーであり、米国の脱塩改修において逆浸透膜の寿命を3年から5年に延長するデプスフィルターに牽引され、9.98%のCAGRで拡大しています。冷却液や化学フィルタレートを含むその他の産業ストリームは、セクターの景気循環性を緩和する多様化した基盤を提供しています。
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能です
エンドユーザー別:CDMOが機動性でシェアを構築
製薬・バイオテクノロジーオーナーが2025年の売上高の37.78%を支配しましたが、CDMOは使い捨てバイオリアクターファームを追加するにつれてデプスフィルトレーションの増分市場シェアを獲得する見込みです。Lonza、Samsung Biologics、およびWuXiが2024年に発表した合計120万Lの新規容量は、使い捨て清澄化をプラットフォームステップとして組み込み、2031年までに10.41%のCAGRを牽引しています。
学術ラボおよびパイロットセンターはニッチメディアを検証することで将来の需要を育成しています。MITバイオマニュファクチャリング・イノベーション・センターは、荷電珪藻土が特定の断片に対してプロテインAカラムを代替できることを実証し、精製コストを60%削減し、長期的な代替可能性を示しました。市営事業者、食品加工業者、および化学工場は、より価格敏感ではあるが安定した調達で需要を補完しています。
地域分析
北米は2025年の売上高の34.08%を生み出し、使い捨てデバイスの510(k)認可を迅速化するFDAファストトラック経路によって支えられています。ボストン、サンフランシスコ、およびリサーチ・トライアングル・パーク(RTP)は、交差汚染を軽減するために使い捨て清澄化を義務付ける細胞治療クラスターを擁し、デプスフィルトレーションを標準機器として成文化したBARDAの5億米ドルの充填・仕上げ拡張によって強化されています。カナダとメキシコはバイオシミラー生産に貢献しており、PfizerのSanford拠点は2024年にEUおよびラテンアメリカ向け供給のために使い捨てトレインを拡張しました。
アジア太平洋は世界最速の11.07%のCAGRを達成する見込みです。中国の国家薬品監督管理局(NMPA)は2024年に7つの国内CAR-T療法を承認し、それぞれがプログラム間のキャリーオーバーリスクを回避するためにステンレス鋼製清澄機を排除した施設で製造されています。インドのバイオシミラー工場は、リアルタイムの圧力降下ログを義務付けるEMAのデータインテグリティ規則を満たすためにデプスフィルターカートリッジを改修しています。日本は検証済み使い捨てデプスフィルトレーションを採用したプロセスの再生医療承認タイムラインを12ヶ月に短縮し、CDMO投資を促進しています。
欧州、中東・アフリカ、および南米が残りを供給しています。EUの持続可能性指令はサプライヤーをリサイクル可能なカートリッジへと推進しており、Sartoriusは非製薬再利用のためのセルロース回収を目的としたテイクバックループを試験運用しています。ブラジルのエタノールおよびアルゼンチンのワインセクターは安定した珪藻土需要を維持しており、GCC脱塩プラントは逆浸透膜の寿命を延長するためにデプス前処理フィルターを追加しています。南米の普及はコモディティ価格に敏感ですが、ヘイズフリー清澄化を必要とする飲料輸出の恩恵を受けています。

規制環境
規制対象のバイオプロセッシングおよび無菌製造で使用される深層ろ過は、医療機器の品質要件と、無菌製品製造およびろ過バリデーションに関するGMP要求事項の組み合わせによって規律されている。米国では、FDAの医療機器監督がろ過ハードウェアおよびシングルユースアセンブリを品質システム要件および査察対応と結び付けており、2026年2月にFDAはQSITを査察手法として廃止した。したがって製造業者は、文書管理、CAPA、およびプロセス管理を更新後の査察モデルに整合させる必要がある。USPの無菌ろ過に関する一般章などの薬局方ガイダンスは、バリデーション済みのろ過プロセス、インテグリティテスト、および液体ろ過ワークフローにおけるバイオバーデン管理をさらに強調している。
欧州では、EudraLex Volume 4およびEU GMP Annex 1(無菌医薬品)が、無菌製造で使用されるろ過工程に関する要求事項を定めており、無菌グレードろ過に先立つバイオバーデン低減フィルターの使用、PUPSITなどのインテグリティテスト手法への注力、および無菌フィルターの細菌保持性能への要求も含まれる。これらの要求事項は、前処理およびクラリフィケーション工程を支援する深層ろ過サプライヤーにとって基準を引き上げており、特にエクストラクタブル/リーチャブルに関する資料、性能の再現性、および複数拠点の運用にわたるバリデーション済み文書で参照可能な追跡可能なバッチ文書化が重視される。
競合状況
5つのグローバルサプライヤー、Danaher(Pall)、Sartorius、Merck(MilliporeSigma)、3M、およびEatonは合計で相当な売上高を有しており、機動力のある地域参入者にとって意味のある空白スペースを残しています。戦略はメディア化学、フォーマットの利便性、および上流または下流のユニット操作との統合を中心に展開しています。Sartoriusは、バイオプロセス消耗品売上高の38%がフェーズI/II試験中に共同開発された製品から生まれており、商業化を通じて需要を固定しているが、研究開発の回収期間を延長していると指摘しています。
CobetterおよびGS-Filtを含む地域の挑戦者は、APACバイオシミラーラインにおいて西側価格を最大30%下回っていますが、米国またはEUの商業ローンチに必要な包括的な抽出物ファイルをいまだ欠いています。イノベーションの勢いは2024年に付与された47件の米国特許に見られ、荷電ナノセルロース、非対称デュアルレイヤーメディア、および埋め込み圧力センサーを備えたRFID対応カートリッジにわたっています。ハイブリッドデプス・TFFスキッドはカテゴリーの境界を曖昧にし、コモディティカートリッジに追加の価格圧力をかけています。
2024年のパルプ工場および珪藻土鉱山での操業停止が単一ソースの脆弱性を露呈した後、メディアセキュリティは最重要課題となっています。サプライヤーは現在、カナダとスカンジナビアからセルロースをデュアルソーシングし、6ヶ月の安全在庫を維持しています。早期メディア選定のための治療スポンサーとのパートナーシップは収益の安定性を提供しますが、フィルターが検証済みドシエに固定された後は挑戦者のアフターマーケット機会を狭めます。
デプスフィルトレーション産業リーダー
Amazon Filters Ltd
3M
Merck KGaA
Sartorius Stedim Biotech
Parker Hannifin Corp.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
一つの機会は、上流のバイオプロセッシングの強化にある。高細胞密度およびパーフュージョンによる収穫物は、固形物、コロイド、DNA負荷を増大させ、ファウリングを引き起こし、必要なフィルター面積を拡大させる。バイオプロセスのクラリフィケーション実務では、前処理(例えば、リン酸カルシウムまたはポリカチオン性ポリマーを用いたフロキュレーション)が、モノクローナル抗体の収穫物クラリフィケーションに必要なフィルター面積を数倍削減できるレバーとして注目されている。これは、深層ろ過媒体とプロセス助剤を統合されたクラリフィケーションパッケージとして共同開発するサプライヤーにとって空白領域を生み出す。また、これは洗浄バリデーションの負担を排除し、迅速な切り替えを支援する、特にCDMO環境向けのモジュール式シングルユース深層ろ過モジュールに関するレポートの文脈にも合致する。
第二の機会は、深層ろ過が独立したクラリフィケーション工程から、TFFなどの下流工程と併用される場合を含む、より広範なシングルユース工程およびハイブリッドワークフロー内の監視された標準化されたユニットオペレーションへと移行することにある。リアルタイムモニタリングと低ファウリング・高容量媒体に関する業界および学術的な議論は、より高性能なカートリッジおよびカプセル、より高スループットの媒体化学に対する需要を後押ししており、RFID対応カートリッジおよび深層ろ過とTFFを組み合わせたハイブリッドアプローチに関するレポートの文脈と一致する。同時に、食品・飲料分野における清澄度・品質要求の厳格化と、EUおよび一部の米国州における使い捨て廃棄物への持続可能性圧力が組み合わさり、バリデーション済みの性能を変えることなく廃棄負担を減らす低廃棄物フォーマットや回収・リサイクルプログラムの製品設計における空白領域を開いている。
最近の業界動向
- 2026年7月:Amazon Filtersは、ポーランド・ワルシャワ近郊のCTPark Nowy Konikにて2,800平方メートルの拡張製造拠点を開設し、生産能力および保管能力を追加した。この拡張により、規制対象および産業用途で使用されるプロセスろ過製品の欧州における供給対応力が向上し、深層ろ過および関連するろ過消耗品を認証する顧客のリードタイム短縮を支援する。
- 2025年2月:Thermo Fisher Scientificは、Solventumの精製・ろ過事業を41.0億米ドルで買収することを発表した。この取引は、大手バイオプロセッシングサプライヤー傘下でろ過能力を統合し、クラリフィケーションおよび下流ろ過ワークフロー全体にわたるポートフォリオの幅とバンドリングを再構築する可能性がある。
- 2024年12月:Amazon Filtersは、医薬品およびバイオテクノロジー用途における無菌エア排気を目的とした高耐熱性メンブレン製品SupaPore TMBを発売した。高温条件下での性能拡張により、収穫物およびクラリフィケーション工程用の深層ろ過も調達するバイオプロセス施設向けの無菌ユーティリティろ過製品ラインアップが拡充される。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、産業およびラボ環境における液体およびプロセス流体から粒子や不純物を除去するために使用される深層ろ過製品から生じる収益を対象とし、分離は表面スクリーンではなく多孔質媒体の深さを通じて行われる。
対象範囲外:膜のみのろ過スキッド、ポンプ、一般的な配管などの、深層ろ過工程に該当しない下流機器は含まない。
セグメンテーション概要
- メディア別
- セルロース繊維
- 珪藻土
- 活性炭ブレンド
- パーライトおよびその他
- 製品別
- カートリッジフィルター
- カプセルフィルター
- フィルターシートおよびパッド
- モジュールおよびレンティキュラーシステム
- その他製品
- 用途別
- バイオ医薬品処理
- 食品・飲料清澄化
- 水・廃水処理
- その他用途
- エンドユーザー別
- 製薬・バイオテクノロジー企業
- 医薬品受託開発製造機関(CDMO)
- 学術・研究機関
- その他エンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他アジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、モデルが実際の活動に基づくよう、需要の文脈と供給の状況を構築することから始まる。米国FDAのガイダンスやバイオ医薬品製造の文脈に関するデータベースなどの公的資料、ろ過媒体の入力材料に関連する場合のUSGSその他の政府材料統計、貿易動向の指標としての米国国際貿易委員会のデータ、および国別需要を正規化するための世界銀行のマクロ指標を使用した。
これらに加えて、カートリッジ、カプセル、シートおよびパッド、モジュールおよびレンチキュラー形式にわたる製品ミックスの変化を理解するために、企業の年次報告書、投資家向け説明資料、製品カタログ、および信頼できる報道を活用した。特許データベースを確認して製品改良の方向性を追跡し、輸出入の出荷レベルデータベースを選択的に使用して、主要なろ過部品の国境を越えたフローを裏付けた。このリストは網羅的ではなく、データ収集、検証、および明確化のために他の多くの公的資料も参照した。
一次インタビューおよび調査
一次調査は、デスクワークの仮定を検証し、製品および用途の傾向を実用的な規模算定インプットに変換するために使用された。バイオ医薬品プロセッシング、食品・飲料工場、水処理事業者にわたる製造業者、流通業者、エンドユーザーの組み合わせにヒアリングを行い、ろ過工程の選定を担う技術マネージャーとも見解を検証した。グローバルな視点を得るため、地域の価格水準や導入率が過大評価されないよう、APAC、EMEA、米州にわたってインプットを均衡させた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:34% | 経営幹部(CXO):14% | APAC:48% |
| ミドルティア:44% | 機能/部門リーダー:29% | EMEA:34% |
| 小規模プレーヤー:22% | マネージャー:57% | 米州:18% |
市場規模算定と予測
当社の規模算定ロジックは、用途および地域別のろ過需要プールから出発するトップダウン構築を採用しており、これは製造活動指標および深層ろ過のプロセス工程浸透率を用いて再構築される。その結果は、主要フォーマットのサンプル単価に推定消費量を乗じるといった選択的なボトムアップ近似によって裏付けられ、さらに流通マークアップおよびミックスを調整するためのチャネルチェックが行われる。
モデルを市場の実態に結び付けるため、クラリフィケーション需要を促すバイオ医薬品生産のスケールアップ動向、バイオプロセッシングおよび飲料加工における設備能力と稼働率の変化、深層媒体の交換頻度、繊細なワークフローにおけるシングルユースフォーマットへの移行、材料コストおよび規制コンプライアンスによる地域間の価格差など、いくつかの実務的な変数を使用した。小規模な製品ラインやニッチ用途できれいなロールアップが不可能な場合、ギャップはバリデーション済みのミックスシェアに基づく比例配分によって処理し、その後インタビューのフィードバックとともに再検証した。
予測にあたっては、最も感度の高いドライバーを中心にシナリオ分析を適用し、その後ベースケースを、能力追加、導入ペース、および典型的な価格推移に関する専門家の合意と整合させた。各仮定は毎年更新可能な変数に追跡可能であるため、このアプローチは再現性を保っている。
データ検証と更新サイクル
最終数値が単一のデータポイントに依存しないよう、検証はいくつかの層の確認を通じて行われる。モデルの出力は、貿易動向、最終市場の生産指標、観測された価格帯などの独立した指標と比較され、その後、異常な変動が実際のものであり、タイミングや換算の問題ではないことを確認するために再検証される。
承認前に、複数段階のアナリストレビューを経て、使用率、ミックス、または地域別配分について主要な仮定が想定範囲外に移動した場合には、情報源に再度連絡を取る。レポートは毎年更新され、規制変更、大規模な能力拡張、または大幅な価格見直しなど、重要な事象が発生した場合には中間更新が行われる。納品直前には、クライアントが最新の見解を受け取れるよう、最終レビューが実施される。
他の公開推定値と比較したMordor Intelligenceの深層ろ過市場規模算定
深層ろ過の公開市場規模は、各発行者が独自の製品対象範囲、基準年、および予測期間を設定し、その上で価格および導入に関する独自の仮定を適用するため、しばしば異なるように見える。これらの選択が異なると、根底にある業界動向が類似していても数値が変動することがある。
一部の外部推定値は、より広範なシステムおよびサービスの集合を含めたり、終端年の値を高くする長期の予測期間を使用したりしている。Mordor Intelligenceでは、対象範囲を定義されたフォーマットおよび用途にわたる深層ろ過製品に限定し、2026年を起点として、バリデーション済みの導入および価格インプットを用いて2031年まで延長している。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 3.34 B (2026) | |
| 業界調査発行元A | USD 2.70 B (2024) | 2024年を基準年とし、異なる過去のウィンドウを使用しているため、予測開始前の需要プールおよび価格水準が変動する可能性がある。 |
| 市場発行元B | USD 3.08 B (2025) | 隣接システム、アクセサリー、またはバリデーション支援を含み得る、より広範な商業的対象範囲を含んでおり、また複利効果を増幅させる2035年までの長期予測期間も使用している。 |
表は、この差異が主に基準年の選択と、深層ろ過購入の一部として何をカウントするかによって説明されることを示している。対象範囲を識別可能な製品フォーマットに結び付け、ユーザーおよびサプライヤーとともに仮定を検証することで、市場状況が変化した際に監査および更新しやすい推定値を維持している。


レポートで回答される主要な質問
デプスフィルトレーション市場は2031年までにどのくらいの速さで成長すると予測されていますか?
売上高は2026年の33億4,000万米ドルから2031年までに52億3,000万米ドルに増加し、CAGR 9.38%を記録する見込みです。
どのメディアタイプが最も急速に拡大していますか?
活性炭ブレンドは10.06%のCAGRで成長し、セルロース、珪藻土、およびパーライトの代替品を上回る見込みです。
CDMOがフィルター購入を増やしている理由は何ですか?
モジュール式使い捨てデプスフィルトレーショントレインにより、CDMOは数日でクライアントプログラムを切り替えることができ、ステンレス鋼製清澄機の高い資本コストと洗浄コストを回避でき、購入量において10.41%のCAGRを牽引しています。
アジア太平洋の需要を牽引しているものは何ですか?
中国における国内CAR-T承認、インドにおけるバイオシミラーのスケールアップ、および日本の再生医療ファストトラック規則が組み合わさり、2031年までに11.07%のCAGRを実現しています。
サプライヤーは原材料の変動にどのように対応していますか?
ベンダーはセルロースをデュアルソーシングし、代替パーライトまたはナノセルロースメディアを検証し、パルプおよび珪藻土の価格変動を緩衝するために6ヶ月の安全在庫を保有しています。
最終更新日:



