
コンピュータ断層撮影(CT)市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 8.96 十億米ドル |
| 市場規模 (2031) | 11.83 十億米ドル |
| Growth Rate (2026 - 2031) | 6.54 % |
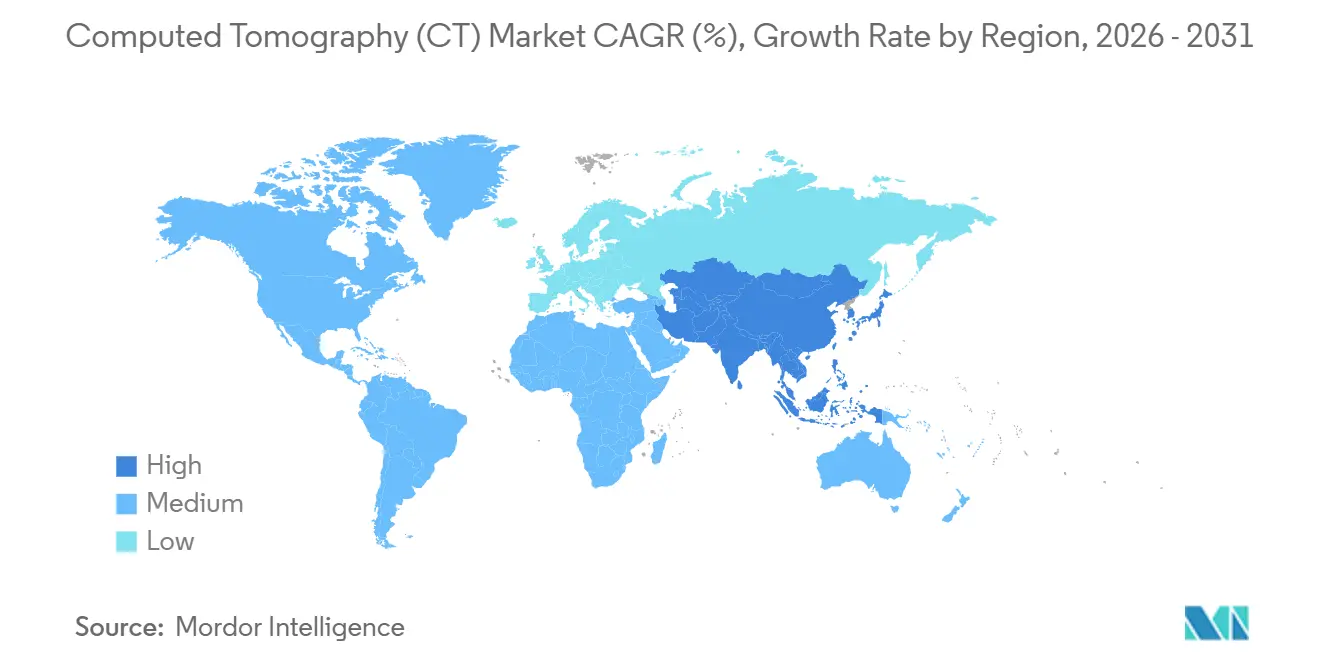
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
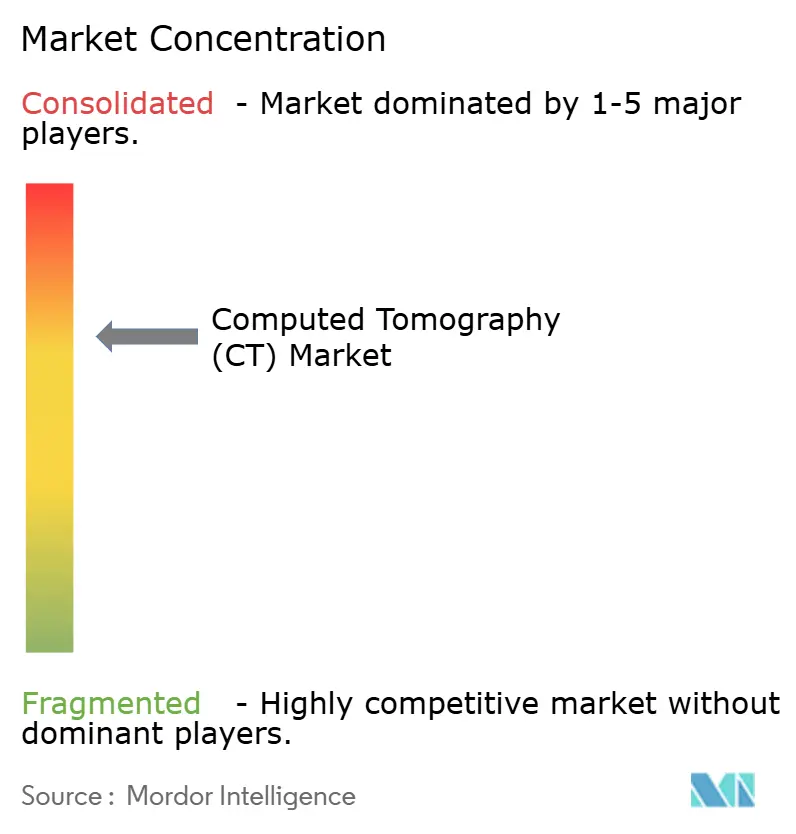
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるコンピュータ断層撮影(CT)市場分析
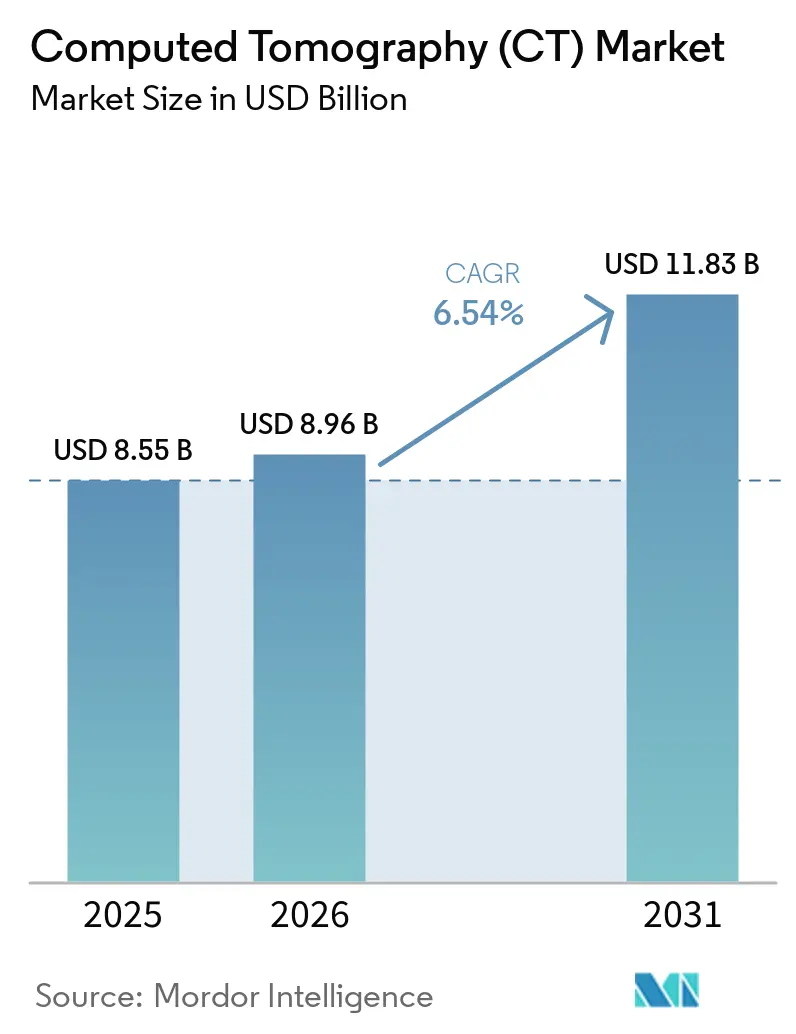
コンピュータ断層撮影市場規模は2025年に85億5,000万米ドルと評価され、2026年の89億6,000万米ドルから2031年には118億3,000万米ドルに達すると推定され、予測期間(2026年~2031年)中のCAGRは6.54%です。
光子計数検出器、AI対応ワークフロー自動化、およびサービス主導の資金調達モデルが、更新サイクルを短縮し、グローバルなアクセスを拡大しています。ベンダーはサブミリシーベルトプロトコルを提供するスキャナーを商業化しており、規制当局は2024年以降240件以上の放射線科AIアルゴリズムを承認し、胸部CTの読影時間の中央値を約5分の1短縮しました。[1] 米国食品医薬品局、「放射線科AIデバイス承認」、FDA.gov 病院は設備投資から成果ベースのリースへと移行しており、サービス収益がハードウェア成長を上回っています。高スライスおよびスペクトラルシステムは三次医療機関での標準となりつつあり、ポータブルCTは集中治療のギャップを埋めています。並行して、中所得国が大規模な調達プログラムに資金を投じており、国内外のサプライヤーからの高スライスプラットフォームへの新たな需要が生まれています。
主要レポートのポイント
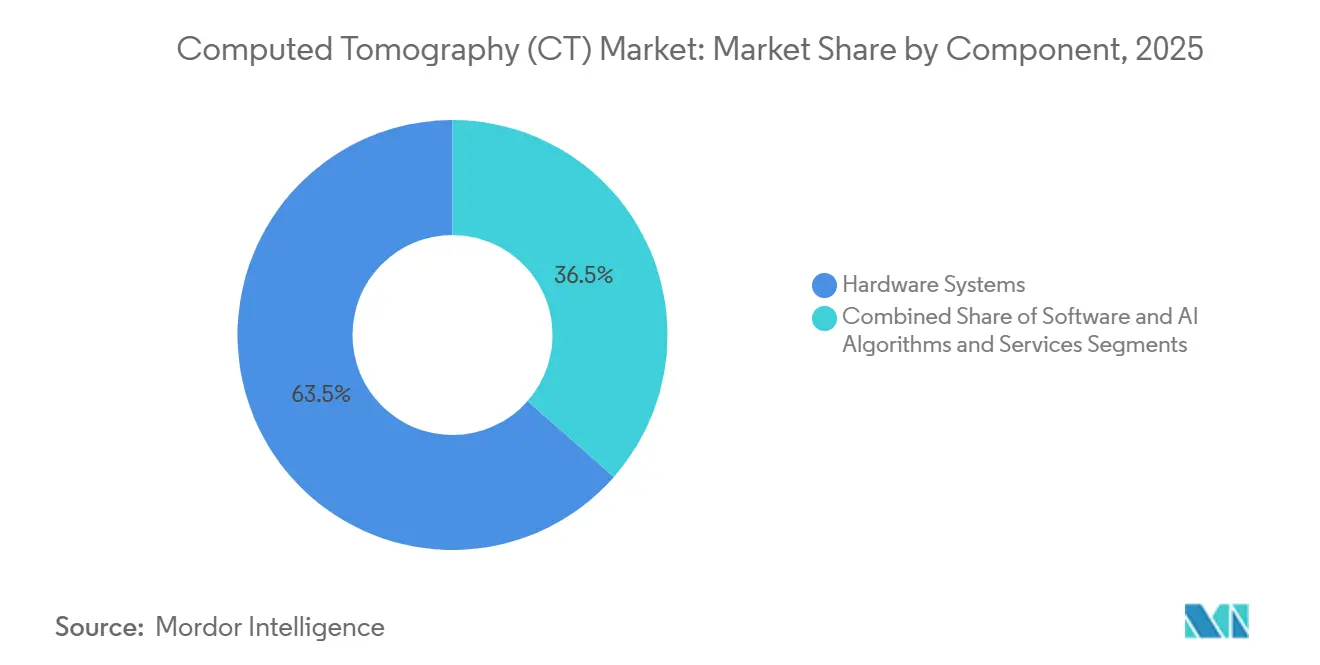
- コンポーネント別では、ハードウェアが2025年に63.52%のシェアでリードし、サービスは2031年にかけてCAGR 9.35%で拡大する見込みです。
- スライス数別では、中スライススキャナーが2025年のコンピュータ断層撮影市場シェアの44.11%を占め、高スライスシステムは2031年にかけてCAGR 10.46%で成長すると予測されています。
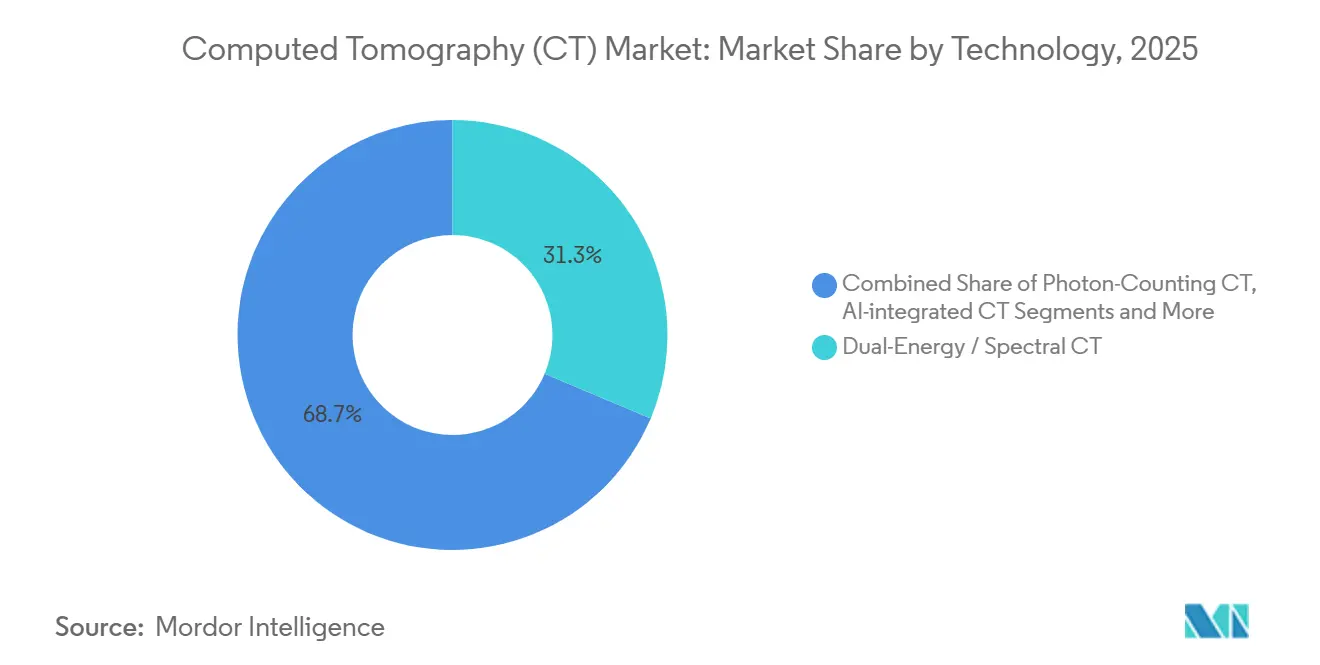
- 技術別では、デュアルエネルギー・スペクトラルCTプラットフォームが2025年のコンピュータ断層撮影市場規模の31.34%を占めましたが、光子計数CTは2031年にかけてCAGR 10.32%で上昇する見込みです。
- モダリティ別では、固定型ユニットが2025年の出荷台数の81.54%を占めましたが、ポータブルCTはCAGR 10.93%で最も急成長しているモダリティです。
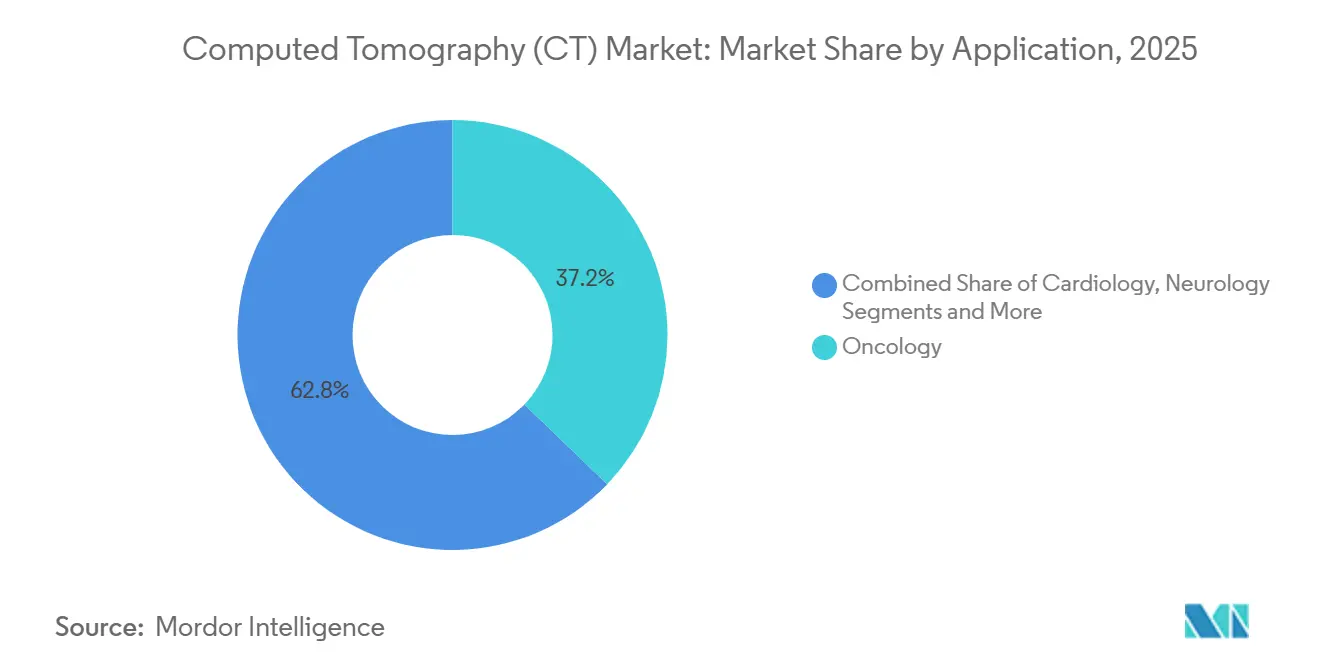
- 用途別では、腫瘍学が2025年に37.22%のシェアを占め、心臓病学イメージングは2031年にかけてCAGR 8.63%を記録する見込みです。
- エンドユーザー別では、病院が2025年にスキャナーの56.71%を設置し、外来手術・専門センターは予測期間中にCAGR 8.82%で成長すると予測されています。
- 地域別では、北米が2025年に36.16%の収益シェアを維持し、アジア太平洋地域は2031年にかけてCAGR 8.04%で拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 検出器設計と逐次再構成における技術的進歩 | +1.2% | グローバル、北米および西欧での早期採用 | 中期(2〜4年) |
| 腫瘍学・心血管疾患のグローバル負担の増大 | +1.5% | グローバル、北米・欧州・東アジアの高齢化人口 | 長期(4年以上) |
| 新興経済国における高スライス・スペクトラルCTの普及拡大 | +1.1% | 中国、インド、中東、アフリカ | 中期(2〜4年) |
| AI対応ワークフロー自動化 | +0.9% | 北米、EU、都市部アジア太平洋 | 短期(2年以内) |
| 光子計数CTの発売 | +0.8% | 北米、西欧、アジア太平洋への普及 | 中期(2〜4年) |
| スキャン単位課金・リースモデル | +0.7% | グローバル、北米およびラテンアメリカで最も強い | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
検出器設計と逐次再構成における技術的進歩
逐次再構成と新しい検出器材料により、臨床医は診断品質を維持しながらサブミリシーベルト検査を実現し、線量を最大60%削減できます。シリコン光電子増倍管が光子検出効率を向上させ、0.25mm素子により従来システムでは見えなかった冠動脈ステントの描出が可能になりました。[2]米国食品医薬品局、「放射線科機器:逐次再構成と線量低減ガイダンス」、米国食品医薬品局、fda.gov
腫瘍学・心血管疾患のグローバル負担の増大
がんおよび心血管疾患は2024年に3,100万人の死亡を引き起こし、世界の死亡率の半数以上を占め、スクリーニング、病期分類、灌流検査に対するCT需要を持続的に押し上げています。腫瘍学では、全米総合がんネットワークが2024年に肺がんスクリーニングガイドラインを改訂し、20パック年の喫煙歴を持つ50歳から80歳の成人に対して年1回の低線量CTを推奨し、米国の対象人口を800万人から1,450万人に拡大しました。
新興経済国における高スライス・スペクトラルCTの普及拡大
中国とインドの政府プログラムは64スライス以上のシステムの設置を義務付けており、サウジアラビアとブラジルはインフラ予算をデュアルエネルギープラットフォームに振り向けています。[3]中国国家衛生健康委員会、「郡レベル病院診断画像アップグレードに関する第14次五カ年計画」、中国国家衛生健康委員会、nhc.gov.cn インドのプラダン・マントリ・アーユシュマン・バーラト健康インフラミッション(2021年開始、2024年拡充)は、2027年までにCTを含む診断画像機器を備えた17,000の健康・ウェルネスセンターを設立するために32億米ドルを拠出しました。これらのプログラムはデュアルエネルギーCTを優先しています。
AI対応ワークフロー自動化
FDA承認のトリアージおよびセグメンテーションアルゴリズムは、数秒以内に重篤な所見にフラグを立て、読影時間を20〜30%短縮し、農村地域での放射線科医不足を緩和しています。頭蓋内出血、肺塞栓症、大動脈解離などの緊急所見をトリアージするAIアルゴリズムは、診断までの時間を短縮し、放射線科医が重篤な症例を優先できるようにしています。Aidocの7つのCTアルゴリズムからなるFDA承認スイートは、2025年半ばまでに1,000以上の病院に導入され、異常スキャンを数秒以内にフラグ立てし、モバイルアラートを通じてオンコール放射線科医に転送します。
抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| プレミアムCTシステムの高い初期費用とライフサイクルコスト | -0.8% | グローバル、新興市場で深刻 | 長期(4年以上) |
| 放射線量安全性への懸念と規制強化 | -0.5% | 北米、EU、アジア太平洋へ拡大中 | 中期(2〜4年) |
| MRIおよび超音波との競合 | -0.4% | 北米、西欧 | 長期(4年以上) |
| 希土類供給制約 | -0.3% | グローバル、高スライスシステムへの影響 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
プレミアムCTシステムの高い初期費用とライフサイクルコスト
光子計数またはデュアルエネルギースキャナーの定価は180万米ドルから350万米ドルの間であり、管球交換は25万米ドルを超える場合があり、価格に敏感な購入者を中スライスまたは再生品ユニットへと誘導しています。
放射線量安全性への懸念と規制強化
医療画像診断による累積放射線被曝は、特に小児および若年成人集団において公衆衛生上の懸念事項であり続けています。EU MDR 2017/745は現在、線量追跡ソフトウェアを義務付けており、FDAは必須閾値の草案を作成中であり、コンプライアンスコストの上昇と任意スキャンの減少をもたらしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ハードウェアのコモディティ化に伴うサービスの台頭ハードウェアは2025年のコンピュータ断層撮影市場収益の63.52%を占めましたが、サービスはCAGR 9.35%で上回る見込みであり、稼働保証とソフトウェアサブスクリプションに対する病院の選好を反映しています。保守契約はハードウェアの20〜25%と比較して35〜45%の粗利益率をもたらします。予知保全プログラムはダウンタイムを30%削減し、年金収入の流れを強化します。
サービスは現在、逐次再構成アップグレード、サイバーセキュリティパッチ、および規制監査への需要増加を吸収しています。これらの要因を総合すると、ベンダーがサービスをコンピュータ断層撮影市場の基盤として位置付ける理由が明確になります。
注記: 個別セグメントのシェアはレポート購入後に入手可能です


スライス数別:
高スライスシステムが更新需要をリードミッドスライスプラットフォームは2025年のコンピュータ断層撮影市場シェアの44.11%を占めていたが、腫瘍学および外傷プロトコルがサブミリメートル分解能を要求するにつれ、ハイスライスモデルは年率10.46%で成長する見込みである。ハイスライススキャナーは全身外傷スキャンを10秒以内に完了でき、不安定な患者にとって極めて重要である。
ロースライスユニットは生検スイートおよび歯科診療を除いて減少傾向にある一方、コーンビームCTはコンパクトな設置面積と低コストを背景に整形外科分野でニッチを開拓している。ハイスライスプラットフォームのコンピュータ断層撮影市場規模は、フォトンカウンティングが主流となった時点で急激に上昇すると予測される。
技術別:
光子計数がデュアルエネルギーを破壊的に変革デュアルエネルギー・スペクトラルスキャナーは2025年収益の31.34%を占めましたが、光子計数CTは2031年にかけてCAGR 10.32%で上昇し、レガシーアーキテクチャを侵食すると予測されています。光子計数は個々の光子を計数し、固有のスペクトルデータを提供し、ヨウ素線量を40%低減します。
逐次再構成は現在ほぼすべての新モデルに組み込まれた標準機能となっており、AIを統合した制御ループがリアルタイムで管電流を調整します。病院は光子計数の利点と償還のギャップを比較検討していますが、早期採用者は低線量でより鮮明な画像を報告しており、機器更新を加速させています。スペクトル精度が日常的になるにつれ、光子計数プラットフォームはコンピュータ断層撮影市場シェアの状況を再形成するでしょう。
注記: 個別セグメントのシェアはレポート購入後に入手可能です
モダリティ別:
集中治療におけるポータブルCTの加速固定型システムは2025年に81.54%のシェアで出荷台数を支配しましたが、集中治療・救急ユニットがベッドサイドイメージングを求めるため、ポータブルCTはCAGR 10.93%で進展しています。ポータブルスキャナーは危険な患者搬送を排除し、頭蓋内出血の診断までの時間を約50分短縮します。
COVID-19プロトコルがポイントオブケアモデルを実証し、病院は感染管理と集中治療効率のためにモバイル機器を維持するようになりました。ハイブリッドPET-CTおよびSPECT-CTは、それぞれ腫瘍学と心臓病学においてニッチながら不可欠な存在であり続けています。固定型ユニットが日常検査の主力であり続ける一方、ポータブルの成長は集中治療の現場全体でコンピュータ断層撮影市場規模を押し上げるでしょう。
用途別:
心臓病学が腫瘍学との差を縮小腫瘍学は2025年の件数の37.22%でリードしましたが、安定した胸痛に対して冠動脈CT血管造影が侵襲的カテーテル法に取って代わるにつれ、心臓病学イメージングはCAGR 8.63%で拡大する見込みです。スペクトラルプロトコルは心筋灌流を定量化し、別途の核医学検査の必要性を低減します。
脳卒中ガイドラインは現在、疑われる大血管閉塞に対してCT血管造影と灌流イメージングを求めており、神経系用途を強化しています。筋骨格外傷は手術計画のための3次元再構成に依存し、血管検査は救急の定番であり続けています。心臓病学の急速な台頭は、腫瘍学とのコンピュータ断層撮影市場シェアの差を縮小しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能です
エンドユーザー別:
外来センターが成長を取り込む病院は2025年にスキャナーの56.71%を設置しましたが、処置が外来設定に移行するにつれ、外来手術・専門センターはCAGR 8.82%で成長すると予測されています。スキャン単位課金契約により、これらのセンターは大規模な設備投資なしに高スライス技術にアクセスできます。
診断画像センターは規模の経済と独立施設に対するより高い償還を活用し、病院予算は価値ベースのケアからの圧力に直面しています。独立型イメージングが制限されている地域では病院が優位を維持していますが、外来の勢いは明白です。外来の拡大は、特に北米と西欧において、将来のコンピュータ断層撮影市場規模の拡大を支えるでしょう。
地域分析
北米コンピュータ断層撮影(CT)市場
北米は2025年のコンピュータ断層撮影市場収益の36.16%を占め、有利な償還制度および同地域の高密度な画像診断ネットワークに支えられています。平均設置スキャナー稼働年数は2024年に9.2年に達しており、更新需要の発生が見込まれます。
アジア太平洋コンピュータ断層撮影(CT)市場
アジア太平洋地域は成長エンジンとして機能ており、中国の保健委員会が3,000か所の郡病院への設置に向けて120 ビリオン 米ドルを投じ、インドのアーユシュマン・バーラト制度が診断カバレッジを拡大する中、8.04%のCAGRで拡大しています。地場ベンダーであるUnited ImagingおよびMindrayは西側諸国の価格を最大40%下回る価格を提示しており、普及を加速させています。
欧州・中南米・中東コンピュータ断層撮影(CT)市場
欧州では、MDR線量規制によるコンプライアンスコストの上昇により、成長は緩やかとなっています。ドイツは線量低減目標に連動した設備更新に12 ビリオン ユーロを充当し、英国は画像診断の積滞解消に4 ビリオン 英ポンドを配分しました。中南米および中東では、サウジアラビアおよびブラジルにおけるインフラ整備推進を背景に、より速い成長が見られるものの、通貨リスクが一部の調達を抑制しています。

規制環境
コンピュータ断層撮影システムは成熟した医療機器規制枠組みの下にあるが、近年の改定はソフトウェア性能と放射線管理への精査をますます強めている。米国では、CTは引き続きクラスII機器(21 CFR 892.1750)として規制され、電子製品放射線管理規定の対象となる一方、FDAによる放射線科AIの承認は加速しており、AIが再構成やワークフローに組み込まれる際のアルゴリズム検証に関する市販前要件が強化されている。他の主要市場でも、規制当局は登録書類とライフサイクルコンプライアンスに影響する機器固有のエビデンス要件を追加している。中国では、NMPA CMDEが2026年に措置を発表し、X線CT装置の性能検証、線量管理、ソフトウェア検証を正式化するとともに、CT管球アセンブリに対する信頼性評価の義務要件(申請における信頼性指数の申告を含む)を追加した。欧州では、MDR 2017/745が引き続き線量トラッキングと技術文書の厳格化を推進しており、これに加え、既存プラットフォームの更新に対するエビデンス計画に影響する、特定機器の臨床試験免除の側面を調整する欧州委員会委任規則(EU) 2026/1451などの2026年改定も存在する。
バリューチェーン分析
CTのバリューチェーンは、X線管、検出器材料およびアセンブリ、高電圧発生装置、動作・ガントリーサブシステム、さらに再構成とワークフローを駆動する組み込みソフトウェアおよびAIモジュールといった上流投入から始まる。Siemens Healthineers、GE HealthCare、Philips、Canon Medical Systems、およびNeusoftをはじめとする中国メーカーなどの地域サプライヤーがこれらの部品をスキャナープラットフォームへ統合し、その後システムは直接企業向け販売および販売代理店チャネルを経由し、設置、アプリケーショントレーニング、複数年サービス契約が大きな下流層を形成する。病院や画像診断ネットワークもリースやペイパースキャン方式での調達を増やしており、価値の重心は稼働率保証、アップグレード、サイバーセキュリティ、規制文書サポートへとシフトしている。供給とコンプライアンスの制約は、特にCT管球や電子部品といった重要部品の調達・製造戦略を左右している。貿易・関税摩擦は一部ベンダーを主要製造拠点における供給の地域化・現地化へと押しやっており、一方で中国は米国とインドから輸入されるCT用X線管に対するアンチダンピング調査を開始し、最大級の調達市場の一つにおいて管球の供給と価格に不確実性を加えている。並行して、EU MDR 2017/745の文書要件や、放射線放出製品に関する米国性能基準(21 CFR 1020.33)などの規制要件は、サプライヤーおよびOEMにトレーサビリティ、検証データ、市販後サポートの提供を求める負担を高めており、サービスパートナーおよび社内フィールドエンジニアリングネットワークの役割を一層強めている。
競合状況
コンピュータ断層撮影市場は中程度の集中度を維持しています。Siemensは光子計数でリードし、GEはAI再構成に優れ、Philipsは複数年サービス契約をバンドルし、Canonは心臓イメージングをターゲットにしています。中国企業のUnited ImagingとMindrayは積極的な価格設定と現地サービスにより新興市場で成長しています。
ポータブルCTはSamsung NeuroLogicaとGEが支配し、歯科・整形外科のコーンビームニッチはCurveBeam AIとPlanmedが参入しています。特許出願は活発で、2024年には1,240件のCT関連特許が付与され、そのうち42%がSiemens、GE、Philipsに帰属しています。FDAおよびCE承認に関する規制障壁が既存企業を保護していますが、資金調達モデルとAIによる差別化が市場を高度にダイナミックな状態に保っています。
コンピュータ断層撮影(CT)業界リーダー
Canon Medical Systems Corporation
GE Healthcare
Koninklijke Philips NV
Siemens Healthineers
United Health Imaging
- *免責事項:主要選手の並び順不同
コンピュータ断層撮影(CT)市場
- Canon
- Carestream Health
- CurveBeam AI
- FUJIFILM
- GE Healthcare
- Koning
- Koninklijke Philips
- MARS BioImaging
- Mindray Medical
- MinFound Medical
- Neusoft
- Planmed
- Samsung NeuroLogica
- Shenzhen Anke Hi-Tech
- Shimadzu
- Siemens Healthineers
- United Imaging Healthcare
- Xoran Technologies

市場機会と将来展望
主要な機会は、光子計数、スペクトラルイメージング、AI支援再構成によって加速するプラットフォーム更新サイクルにあり、規制上・商業上のマイルストーンがこれを支えている。Philipsは2026年、Spectral CT VeridaシステムおよびRembra CTプラットフォームについてFDA 510(k)クリアランスを取得し、より低線量で高度なプロトコルの普及を後押しした。GE HealthCareはTrue Definition DLおよび高度な光子計数機能でAI再構成のスタックを拡張し、臨床上重要な領域における高解像度ワークフローを支援している。第二の機会は、プロバイダーがスループット向上と予測可能な運用コストを求める中での、統合ソフトウェア、ワークフロー自動化、サービス主導型ファイナンスにある。2026年8月に発効するEU AI法は、大半の臨床画像診断AIを高リスクに分類し、スキャナーおよびエンタープライズ画像診断スタックに組み込まれる準拠AIへの需要を高めている。供給面では、能力投資がより迅速な納入を支えており、その証左として、Siemens Healthineersは2026年7月にドイツ・ケムナートにて医療画像診断・放射線治療部品向けの4,500平方メートルの施設建設に着工し、Canonは2026年7月にAquilionシリーズ全体でディープラーニングによる動き補正と高マトリクス再構成を拡張した。
Recent Industry Developments in コンピュータ断層撮影(CT)市場
- 2026年7月:Canon Medical Systemsは、Aquilion CTポートフォリオ全体にCLEAR Motionディープラーニング動き補正およびPrecise IQ Engine (PIQE) 1024マトリクスディープラーニング再構成を導入した。このアップグレードは動きの影響を受けやすい検査でのより鮮明な画像を目指し、ハードウェアの全面刷新なしにソフトウェアによる性能向上を差別化要因とする。
- 2026年4月:GE HealthCareは、高コントラストの肺・骨画像診断向けディープラーニングベースのCT再構成手法であるTrue Definition DLについて、米国FDAの510(k)クリアランスを取得した。この承認により同社のAI再構成スタックが拡充され、ソフトウェアによる高速化ワークフローと画質向上への病院側の関心が後押しされている。
- 2024年11月:PhilipsはAI対応CT 5300を北米で発売し、AI対応CTポートフォリオを拡充するとともに、中~高位クラスの病院におけるワークフロー自動化とスループット向上を可能にした。


コンピュータ断層撮影(CT)市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、グローバルCT市場は、世界中の医療現場における医療画像診断に使用されるコンピュータ断層撮影ハードウェアシステム、関連ソフトウェアおよびAIアルゴリズム、ならびにCTサビスから得られる収益として定義される。
調査範囲の除外事項:産業用CTおよび非医療用検査用途は除外され、処置の償還額は市場収益としてカウントされない。
セグメンテーション概要
- コンポーネント別
- ハードウェアシステム
- ソフトウェア・AIアルゴリズム
- サービス(設置、保守、アップグレード)
- スライス数別
- 低スライス(16未満)CT
- 中スライス(16〜64)CT
- 高スライス(64超)CT
- コーンビームCT
- 技術別
- デュアルエネルギー・スペクトラルCT
- 光子計数CT
- 逐次再構成CT
- AI統合CT
- モダリティ別
- 固定型CT
- ポータブルCT
- ハイブリッドPET-CT・SPECT-CT
- 用途別
- 腫瘍学
- 心臓病学
- 神経学
- 筋骨格・外傷
- 血管・その他
- エンドユーザー別
- 病院
- 診断画像センター
- 外来手術・専門センター
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、前提条件を設定する前に、CT需要プールおよびサプライフットプリントの事実的基盤を構築するために活用される。医療提供能力および画像診断アクセスに関するシグナルについては、世界保健機関、OECD、世界銀行、各国保健省などの公的情報源を参照する。また、技術承認、安全性の更新、および標準的なデバイス分類を把握するために、規制当局および標準化機関(米国食品医薬品局データベースやIEC出版物など)も活用する。
市場側については、製品発売、サービスミックス、および地理的エクスポージャーを把握するために、年次報告書、投資家向けプレゼンテーション、プレスリリースを精査し、モデルの分割および検証の指針とする。必要に応じて、企業財務情報・インテリジェンスの有料サブスクリプション、特許データベース、グーバル入札情報を活用し、導入済みベースの拡大、新プラットフォームサイクル、大規模な公共調達を確認する。ここに記載されているデスクソースはあくまで例示であり、収集、クロスチェック、および明確化のために他の多くの公的参考資料も使用されている。
一次インタビューおよびサーベイ
一次調査は、デスクインプットの検証および公開文書からの確認が困難なギャップを埋めるために活用される。特に、交換サイクル、サービスアタッチ率、スライスクラス別の価格動向などが対象となる。OEM向けチャネル参加者、病院および画像診断センターの購買担当者、ならびにアジア太平洋地域、欧州・中東・アフリカ地域、南北アメリカ地域の臨床ユーザーとの対話を通じて、購買および利用状況の実際の変化に照らして前提条件を検証する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:28% | 最高経営幹部:14% | アジア太平洋地域:51% |
| ミドルティア:56% | 部門・ユニットリーダー:29% | 欧州・中東・アフリカ地域:30% |
| 中規模プレイヤー:16% | マネージャー:57% | 南北アメリカ地域:19% |
市場規模算定と予測
規模算定は、医療提供シグナルおよびケア設定別のCT導入強度から画像診断機器需要を再構築し、典型的な交換・アップグレードサイクルを通じて収益に換算するトップダウン構築から始まる。実用性を保つため、地域別CT装置導入済みベースの推定値、年間交換率、ミッドおよびハイスライスシステムへのミックスシフト、サービス契約の普及率、ならびにハードウェア・ソフトウェア・サービス間の平均価格スプレッドなど、再現性のあるインプットにモデルを固定する。
第一次試算が完成した後、主要システムクラスのサンプリングされた平均販売価格と出荷代理指標の積算、および公開情報が許す範囲でのサービスのサプライヤー側積み上げなど、選択的なボトムアップ検証を適用する。特定の国で可視性が限られている場合は、病院ベッド数の拡大、診断センターの成長、画像診断機器の輸入パターンなどの代理指標を使用してギャップを処理し、その後専門家による確認を行う。
予測については、主要ドライバーの短期トレンドモデルに支えられたシナリオ分析を主に使用し、ベースケースをより速いアップグレードサイクルおよびより遅い設備投資サイクルと比較できるようにする。最終的な曲線は、価格変動の方向性、稼働率の回復、および調達タイミングについて一次フィードバックが一致した後にのみ調整される。
データ検証と更新サイクル
検証は、モデル化された収益と独立した市場シグナル(地域別画像診断能力の追加、既知のプラットフォーム更新タイミング、サービス収益の拡大トレンドなど)との間の不一致を探るクロスチェックを通じて行われる。差異が異常に大きい場合は前提条件を再検討し、問題が範囲、タイミング、または価格設定のいずれに起因するかを確認するためのフォローアップ通話が実施される。
承認前に、モデルは段階的にレビューされる。一人のアナリストが構築内容を確認し、別のアナリストがロジックと差異メモを確認した後、最終数値が定義された市場範囲に照らして照合される。レポートは年次で更新され、主要なイベントが供給、価格定、または購買行動に重大な変化をもたらした場合には中間更新が行われる。納品前に最終データパスが完了し、クライアントはその時点で入手可能な最新の見解を受け取る。
Mordor Intelligenceのグローバルコンピュータ断層撮影(CT)市場の市場規模算定と他の公表推計との比較
公表されているCT市場の推計は、常に同じ収益ラインをカウントしているわけではなく、基準年や為替レートのタイミングも異なるため、しばしば差異が生じる。基礎となる成長ストーリーが類似していても差異が大きく見える場合があるため、予測期間と並んで範囲の選択と価格の取り扱い方が重要となる。
CTにおける主要なギャップ要因は、通常、スキャナーハードウェアと並んでサービス収益およびソフトウェア・AIアルゴリズム収益が含まれているかどうか、スライスミックスのアップグレードが時間の経過とともにどのように価格設定されるか、そしてハイブリッドシステムがCT内にカウントされるか別の核医学画像診断バケットに分類されるかである。更新頻度も報告された合計に影響を与える。なぜなら、入札タイミングや大規模な病院の購買サイクルが当年度の数値を変動させる可能性があるためである。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 8.55 ビリオン 米ドル(2025年) | |
| グローバルコンサルタンシーA | 7.65 ビリオン 米ドル(2025年) | CTスキャナーのみの視点として提示されることが多く、ソフトウェア、AIアルゴリズム収益、および導入済みベースに紐づく継続的なサービス契約を過小評価する可能性があり、ハイブリッドシステムの取り扱いが異なる場合もある。 |
| 産業調査グループB | 6.30 ビリオン 米ドル(2024年) | より早い基準年を使用しており、保守的な価格前提とより狭いチャネル視点を組み合わせる可能性があり、アップグレード主導の平均販売価格上昇や成熟した病院アカウントにおける高いサービスアタッチを見逃す場合がある。 |
この表は主に、範囲の選択(特にサービスとソフトウェアがカウントされているかどうか)がギャップの大部分を説明しており、年度タイミングが差異の第二の要因となることを示している。ハードウェア、ソフトウェアおよびAIアルゴリズム、ならびにサービスを一つの追跡収益プール内に保持し、導入済みベースおよび交換サイクルチェックと結果を照合することで、2025年の最終合計値は実際の購買行動に対してより追跡可能な状態を維持する。これがMordor Intelligenceによって適用されるアプローチである。


レポートで回答される主要な質問
コンピュータ断層撮影市場は2031年までにどの程度の規模になりますか?
2031年には125億9,000万米ドルに達し、2026年〜2031年にかけてCAGR 6.48%で拡大すると予測されています。
コンピュータ断層撮影分野で最も急成長しているコンポーネントはどれですか?
保守およびソフトウェアサブスクリプションを含むサービスは、病院が成果ベースの契約を好むため、CAGR 9.35%で上昇すると予測されています。
アジア太平洋地域がコンピュータ断層撮影において最も急成長している地域である理由は何ですか?
中国とインドにおける政府の病院建設プログラムと、国内ベンダーからの競争力ある価格の高スライスシステムが相まって、CAGR 8.04%を牽引しています。
スキャナーの更新サイクルを加速させている技術トレンドは何ですか?
光子計数CTは低線量でマルチエネルギーデータを提供し、多くの病院が通常の15年サイクルより前に機器更新を計画するよう促しています。
資金調達モデルはCT採用をどのように変えていますか?
スキャン単位課金およびリース契約はスキャナーの耐用年数にわたってコストを分散させ、初年度費用を最大80%削減し、小規模施設へのアクセスを可能にしています。
最終更新日:



