
尿道カテーテル市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 6.39 十億米ドル |
| 市場規模 (2031) | 8.20 十億米ドル |
| 成長率 (2026 - 2031) | 5.12 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる尿道カテーテル市場分析
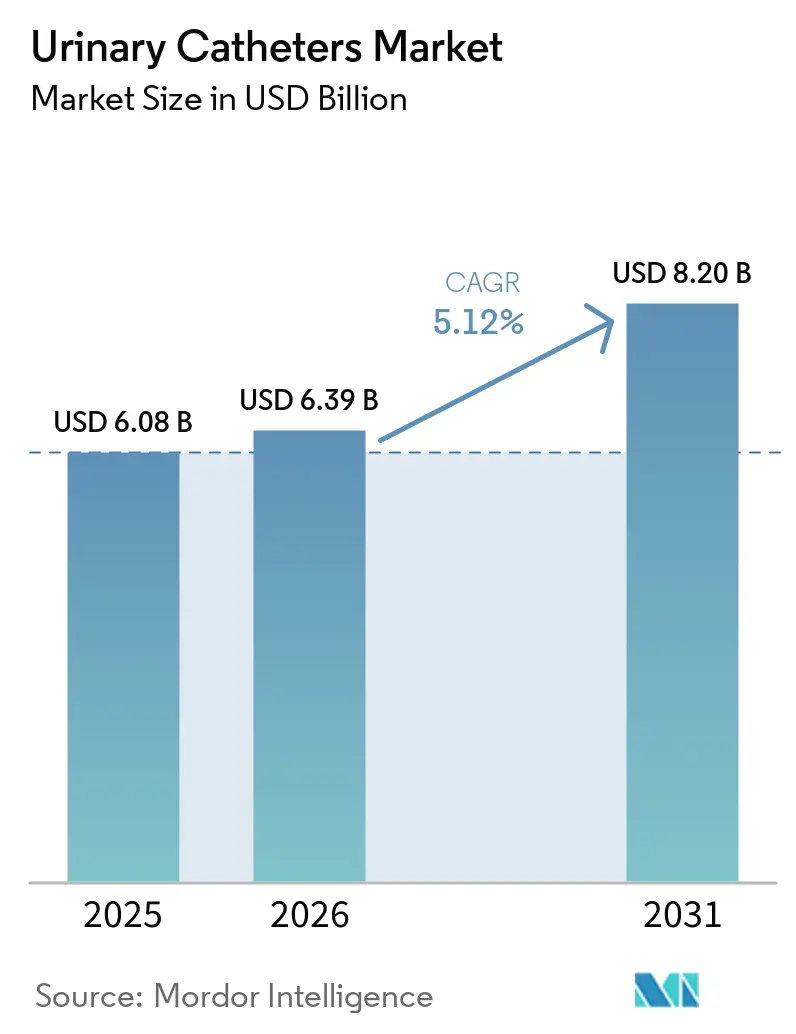
尿道カテーテル市場規模は、2025年の60億8,000万USDから2026年には60億3,900万USDに成長し、2026年〜2031年の期間においてCAGR 5.12%で2031年までに82億USDに達すると予測されています。成長は、人口高齢化、尿失禁有病率の上昇、抗菌コーティングとデジタルモニタリング機能を融合した継続的な製品革新によって支えられています。バリューベースドケアのインセンティブが、感染リスクを低減するプレミアムカテーテルへの病院の移行を促進する一方、償還範囲の拡大に伴い在宅ケアの普及が加速しています。EU医療機器規制やDEHPの段階的廃止計画などの規制要件が持続可能なバイオマテリアルの採用を促し、開発コストを押し上げながらも環境配慮型デザインのニッチ市場を開拓しています。大手既存企業が買収、提携、または新たなコーティング化学技術の投入を通じてシェアを維持しようとする中、競争の激化が続いており、市場ランドスケープはますます成果重視型へと移行しています。
主要レポートのポイント
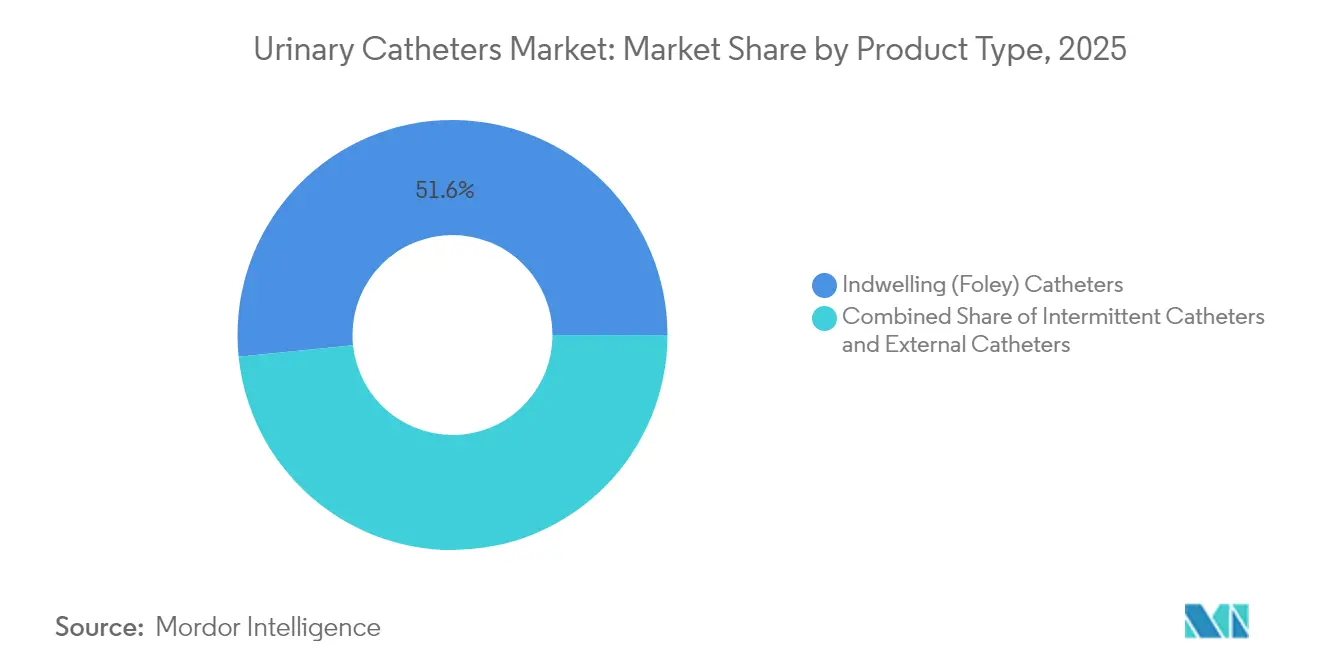
- 製品タイプ別では、留置カテーテルが2025年の尿道カテーテル市場シェアの51.62%を占めてトップとなり、間欠カテーテルは2031年までに最速の6.05% CAGRを記録する見込みです。
- 性別では、女性患者が2025年の収益の65.10%を生み出し、男性セグメントは2031年まで6.08% CAGRで成長する見通しです。
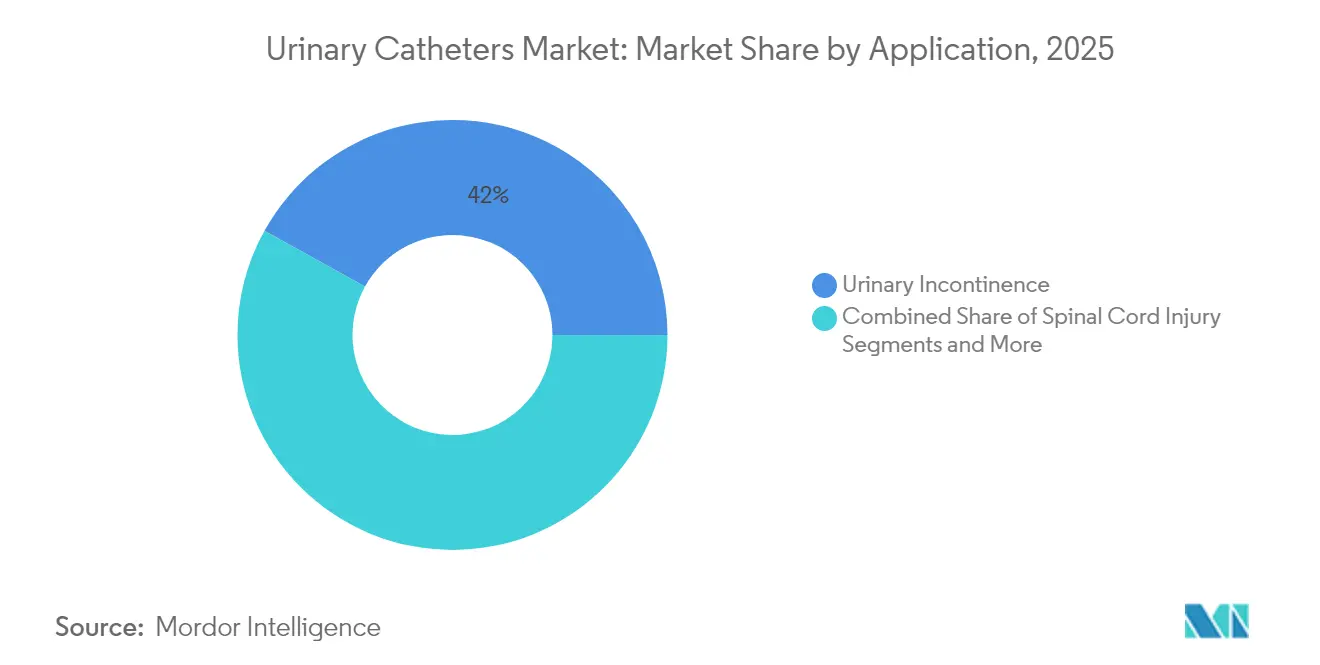
- 用途別では、尿失禁が2025年の尿道カテーテル市場規模の41.95%を占め、脊髄損傷による需要は2031年まで6.44% CAGRで拡大しています。
- エンドユーザー別では、病院が2025年に66.88%の収益を獲得しましたが、在宅ケアチャネルは2031年まで年率6.79%で拡大する予測です。
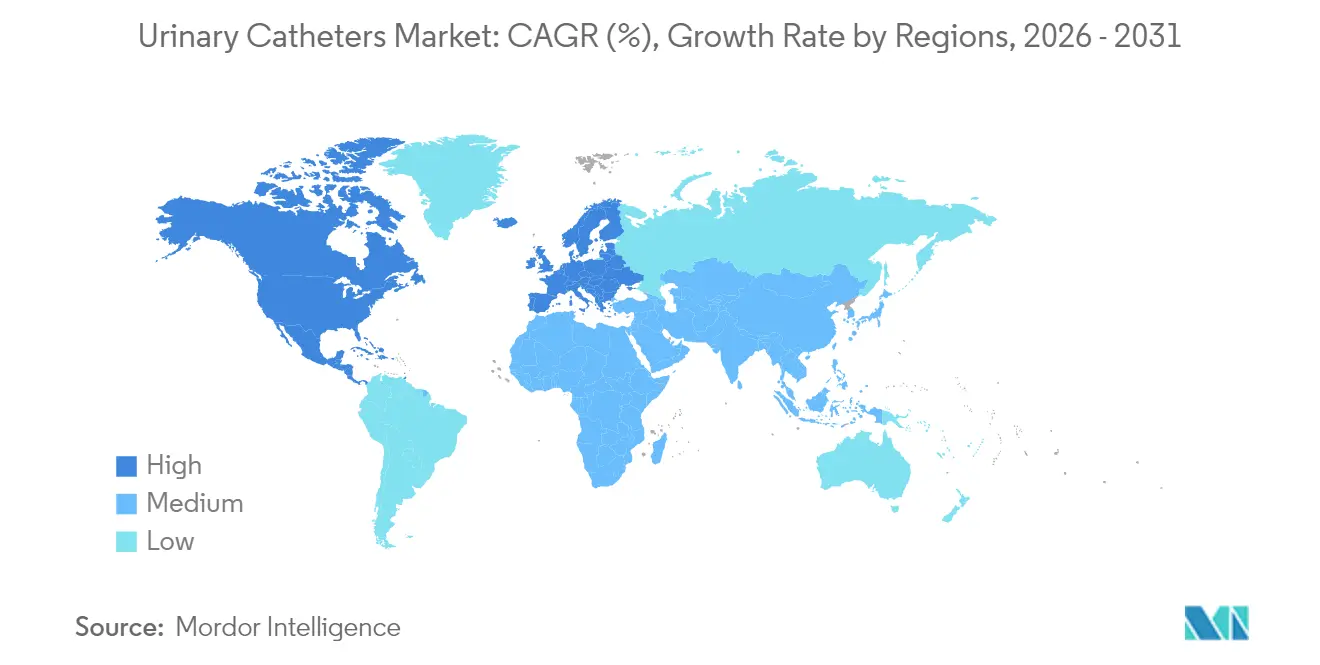
- 地域別では、北米が2025年の売上の40.05%を占めてトップとなり、アジア太平洋地域が2031年まで最速の7.12% CAGRを記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
グローバル尿道カテーテル市場の促進要因影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 尿失禁有病率の上昇 | +1.2% | 北米および欧州 | 長期(4年以上) |
| 高齢者人口の増加 | +1.0% | アジア太平洋および北米 | 長期(4年以上) |
| コーティングおよびバイオマテリアルにおける技術的進歩 | +0.8% | 北米、欧州、拡大するアジア太平洋 | 中期(2〜4年) |
| 外科手術件数の増加 | +0.7% | グローバル先進市場 | 中期(2〜4年) |
| 電子商取引による自己カテーテル挿入の増加 | +0.5% | 北米および欧州 | 短期(2年以下) |
| 女性用外部尿管理デバイスの導入 | +0.4% | 北米および欧州 | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
尿失禁有病率の上昇
介護施設では尿失禁の有病率が76.5%に達しており、留置型、間欠型、外部型デバイスへの持続的な需要が浮き彫りになっています [1]。機能性尿失禁は現在、症例の45.5%を占めており、対象となる患者層が高齢者以外にも広がっています。皮膚炎や転倒などの関連合併症がケアコストを押し上げ、カテーテルを使い捨て消耗品ではなく不可欠な治療ツールとして位置づけています。尿失禁に関連する介護施設の年間支出は50億USDに近づいており、二次的な罹患率を低下させる製品を保険会社が支持するよう促しています。在宅ケア環境と比較して、熟練看護施設における診断率の高さが、感染耐性に優れたデザインの重要性を際立たせています。地域在住の高齢者の間で有病率が上昇するにつれ、デジタル教育とセットになった自己カテーテル挿入キットの供給において、メーカーは明確な勢いを見出しています。
高齢者人口の増加
良性前立腺肥大症(BPH)の症例数は1990年から2022年にかけて2倍以上に増加し、1億1,250万件に達し、70歳以上の男性の80%に影響を与えています。脊髄損傷の発生率は100万人当たり23.77件であり、数十年にわたるカテーテル依存をもたらす一方、人口増加が症例数の増加の約95%を占めています。これらの重複する罹患状況は、神経因性膀胱、術後尿閉、慢性機能不全を同一患者において対応するデバイスポートフォリオを必要とする複雑な複数適応症シナリオを生み出しています。医療システムが高齢コホートにおける多疾患併存に取り組む中、調達の優先事項は、多様な臨床ニーズを満たしながら在庫を合理化する汎用性の高いプラットフォームへと傾いています。
コーティングおよびバイオマテリアルにおける技術的進歩
カテーテル関連尿路感染症(CAUTI)はカテーテル挿入患者の8.5%に発生し、院内尿路感染症の80%を占めています [2]。銀合金表面は細菌付着を抑制し、AI誘導型ドレナージデザインが石灰化を防ぐために登場しています。ConvaTecは、繰り返しの挿入においても摩擦を低く保つために、ポリマーマトリックス内に親水性添加剤を組み込んでいます。Aurieなどの再使用可能な間欠型システムは、100回の無菌サイクル後に検出不能な微生物数を実証しました [3]。欧州でのDEHP段階的廃止が迫る中、バイオプラスチックが現在最大40%のコストプレミアムを伴うにもかかわらず、植物由来ポリマーへの転換が加速しています。
外科手術件数の増加
術後尿閉は特定の外科コホートの最大70%に影響を与えており、回復促進プロトコルにおいて一時的なカテーテル挿入が標準となっています。メディケアパートBはBPH介入に年間1億2,000万USD以上を支出しており、予測可能な周術期需要を強化しています。UroLiftなどの低侵襲BPHソリューションは、2015年の手術件数の1.4%から2022年には16%に増加し、外来設置に適した専門カテーテルの機会を創出しています。病院は当日退院と自動尿量モニタリングをサポートするデバイスをますます求めており、泌尿器科とデジタルヘルスエコシステムの境界線がさらに曖昧になっています。
グローバル尿道カテーテル市場の抑制要因影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| CAUTIの高リスクおよびコスト負担 | –0.9% | 先進市場 | 中期(2〜4年) |
| 尿失禁に対する非カテーテル療法の利用可能性 | –0.6% | 北米および欧州 | 長期(4年以上) |
| 使い捨てプラスチック規制の台頭 | –0.5% | 欧州および北米 | 中期(2〜4年) |
| プレミアムスマート・抗菌カテーテルに対する償還の制限 | –0.4% | 新興市場 | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
CAUTIの高リスクおよびコスト負担
集中治療室におけるCAUTI率は平均8.83%であり、入院期間を延長させ、バリューベースドパーチェシングの下で財政的ペナルティを招いています。病院は看護師主導の抜去アルゴリズムを導入しており、股関節骨折患者における尿閉を30%から6.7%に削減し、予防が手術件数を侵食し得ることを実証しています。高所得国と低所得国の間の大きな格差は、抗菌カテーテルの普及曲線が依然として不均一であることを意味しています。支払者は感染データが堅固なデバイスを好みますが、支出上限がプロバイダーにカテーテル使用期間の短縮を促し、プレミアム平均販売価格が維持される中でも単位販売数を抑制しています。
尿失禁に対する非カテーテル療法の利用可能性
神経調節、インプラント、新たな薬物療法が治療の選択肢を広げています。UroMemsのスマート括約筋インプラントは、女性を対象とした最初の実現可能性試験において全ての6ヶ月エンドポイントを達成し、試験拡大のために4,700万USDの資金調達を確保しました。Boston Scientificによる37億USDのAxonics買収は、カテーテル不要の尿失禁管理への信頼を示しています。FDAは、30年ぶりに複雑でない尿路感染症に対する初の経口抗生物質であるゲポチダシンを承認し、再発性感染症を予防することでカテーテル使用を抑制する可能性があります。これらの選択肢は慢性的な留置依存を低減し、時間の経過とともに支出を治癒的経路へと転換させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
グローバル尿道カテーテル市場セグメント分析
製品タイプ別:
間欠的革新の中での留置型の優位性留置フォーリーデバイスは2025年に51.62%の収益を維持し、急性期入院ケアの基盤であり続けています。しかし、間欠カテーテルは感染発生率の低さと患者の快適性の高さを裏付けるエビデンスに後押しされ、年率6.05%で成長する予測です。外部カテーテルはニッチな位置を占めながらも、高いユーザー満足度スコアと米国における明確な償還コーディングの恩恵を受けています。
設計競争は現在、親水性コーティング、一体型潤滑パケット、抗菌合金を軸に展開されています。ConvaTecは親水性モデルがすでに排泄ケア売上高の60%を占めると報告しており、2026年から有効となる新しいHCPCS償還コードがプレミアム製品の普及を後押しすると期待されています。マイクロホール排液ャネルなどの技術的進歩により残留量が6 mL未満に低下し、病院および在宅環境の両方で患者安全を支えるベンチマークとなっています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
性別:
女性セグメントのリーダーシップがイノベーションを牽引女性ユーザーは、50歳以上の女性における尿失禁の有病率が61%であることから、2025年の需要の65.10%を生み出しました。男性の需要は、前立腺肥大症(BPH)および前立腺摘除術後のケアに間欠または一時的なデバイスが必要とされることから、2031年まで6.08% CAGRで拡大する見込みです。
イノベーションの方向性は解剖学的構造によって異なります。ConvaTecは女性専用の間欠カテーテルラインを発売し、臨床医からの強い支持を受けてヨーロッパ全域で普及が進んでいます。男性患者については、清潔間欠自己導尿がBPH手術後の合併症を留置型に比べて減少させます。ラテックスフリーシースを採用した男性用外部システムは、挿入による外傷を完全に排除することで予防的役割を担い、尿道カテテル市場が性別を超えた差別化成長を遂げる位置づけとなっています。
用途別:
尿失禁のリーダーシップと脊髄損傷の成長モメンタム尿失禁は2025年の収益の41.95%を占め、人口動態の拡大の中で尿道カテーテル市場を支えています。脊髄損傷の需要は、生存期間の延長と神経因性膀胱管理プロトコルの世界的な標準化に伴い、CAGR 6.44%を記録すると予測されています。
用途の複雑性は高まっています。親水性間欠型デバイスは脊髄損傷コホートにおける尿路感染症の発生率を低下させ、早期抜去戦略は骨盤手術後の合併症を削減します。Optilume BPHカテーテルなどの技術は2年時点で67.5%の患者改善を達成しており、市場が適応症特異的な有効性へと移行していることを示しています。複数の病態に対応する柔軟なポートフォリオに注力する開発者は、病院の処方集におけるクロスオーバー購買を獲得するのに最も有利な立場にあります。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
病院の優位性と在宅ケアの加速病院は2025年の消費量の66.88%を占め、外科、救急、集中治療経路における必須のカテーテル挿入を反映しています。在宅ケアチャネルは、メディケアが耐久医療機器コードの下で女性用外部システムを80%の自己負担カバレッジで資金提供するようになったことから、年率6.79%で拡大すると予測されています。
電子商取引流通プラットフォーム、遠隔医療、自動ドレナージモニターが在宅での自己カテーテル挿入を簡素化しています。Bluetooth分析機能を備えたインテリジェント膀胱洗浄ポンプなどの革新が、入院患者の監視に匹敵するケアの継続性を可能にしています。長期ケア施設は依然として重要ですが、CAUTI予防に関する規制上の監視の強化が在宅への早期退院を促進し、尿道カテーテル市場における外来需要をさらに押し上げています。
地域分析
北米尿道カテーテル市場
北米は2025年の売上の40.05%を占め、プレミアム外部システムに対するメディケアの償還制度と、泌尿器疾患への推定110億米ドルの国家支出に支えられています。合理化された510(k)経路がイノベーションを促進しており、最近の認可には診断用カテーテルを不要にするワイヤレス尿流動態プラットフォームが含まれますが、それでもフォローオン治療デバイスの普及を促進しています。
欧州尿道カテーテル市場
欧州は厳格な規制によって形成されています。現地メーカーの半数がMDR認証コストにより製品ラインを縮小し、資本力のある多国籍企業へのシェア集中が進んでいます。2030年7月に発効するDEHP規制は、入力コストが20〜40%高いにもかかわらず、バイオプラスチック基材へのシフトを加速させています。早期段階のグリーンポートフォリオを持つデバイスメーカーは、購買フレームワークに組み込まれたサステナビリティ指標を重視する病院入札を獲得できる可能性が高いです。
アジア太平洋尿道カテーテル市場
アジア太平洋地域は、処置件数の増加、保険適用範囲の拡大、国内医療機器セクターの成長に後押しされ、7.12% CAGRを達成する軌道にあります。中国の脊髄損傷患者数は1990年以降63%増加しており、間欠カテーテルへの持続的な需要につながっています。台湾などの新興拠点ではカテーテル輸入が二桁成長を示しており、海外製造と現地の規制ノウハウを組み合わせた企業が恩恵を受けています。ただし、多様な償還ルールへの対応には、価格の不整合を避けるための市場別の販売戦略が必要です。
規制環境
尿道カテーテルは主要市場で医療機器として規制されており、米国では泌尿器用カテーテル(フォーリータイプを含む)は21 CFR 876.5130の下でクラスII機器として扱われている。これは通常、FDA 510(k)承認と、当局のトータルプロダクトライフサイクル(TPLC)フレームワークの下での継続的な市販後調査を必要とする。FDAが認める合意規格も設計と検証に影響を与えており、単回使用の滅菌尿道カテーテル用のISO 20696:2018がその一例であり、申請で使用される試験方法や性能期待に影響を与えている。
欧州では、EU医療機器規則(MDR)が臨床的エビデンスと適合性評価の基準を引き上げ続けている。これは中小メーカーの間でポートフォリオの合理化を促し、認証と市販後義務を維持できる大手サプライヤーを優位にしている。規制要件はラベリングと安全機能に関する期待も厳格化しており、Teleflex Medical Sdn. Bhd.が2026年1月にRusch SoftSimplastic Foleyカテーテルについて、ASTM MRI安全基準に準拠したMR条件付きラベリングでFDA 510(k)承認(K252537)を取得した例がこれを示しており、MRI適合性がコンプライアンスおよび調達上の検討事項として拡大していることを裏付けている。
バリューチェーン分析
尿道カテーテルのバリューチェーンは、医療グレードのポリマー(シリコン、ラテックス、ポリウレタン)や、親水性コーティング、抗菌添加剤、滅菌用消耗品などの特殊原材料の上流調達から始まる。中流の活動には、設計エンジニアリング、押出・成形、コーティング加工、および品質システム管理下での滅菌処理が含まれる。下流では、製品は病院の調達チャネル(GPO関連の入札を含む)、ディストリビューター、在宅医療・DMEネットワークを経て流通し、リテールおよびeコマースは間欠的自己導尿キットや患者向け供給品の販売をますます支えている。
最近の動向はイノベーションと流通面の双方において重要なポイントを示している。2026年5月、Aurieは再利用可能な間欠導尿カテーテルシステムについてFDAデノボ市販承認を取得し、新たなクラスII規制カテゴリーを確立し、再利用志向の供給モデルを可能にした。チャネル面では、CMSがDMEPOS製品の全国競争入札に移行し、2026年から年次サプライヤー認定要件が導入されることで、米国の償還・流通の仕組みは引き続き厳格化しており、供給の継続性も制約要因として残っている。これは2026年の調達通知が特定のカテーテルタイプについて間欠的な供給問題を指摘していることに反映されている。
市場ランドスケープ
市場集中度
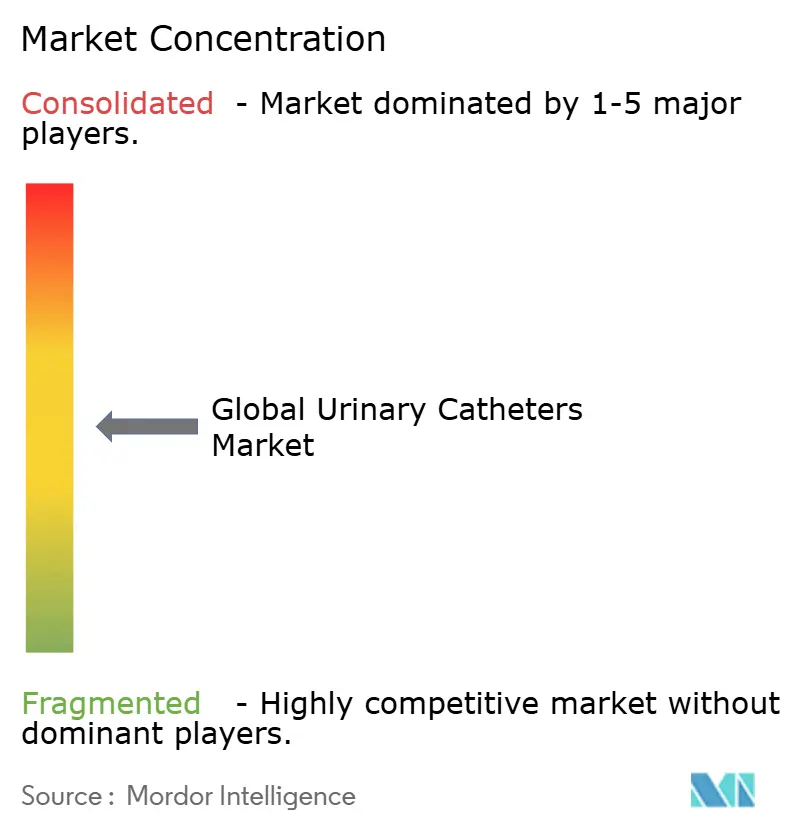
尿道カテーテル市場は中程度に集中しており、Coloplast、Becton Dickinson、B.Braun、Teleflex、ConvaTecがグローバル収益の大部分を占めています。各社は感染制御技術、ポートフォリオの幅、地理的リーチを活用してシェアを守っています。Boston Scientificによる37億USDのAxonics買収は、カテーテル依存を制限する可能性のある隣接する排泄管理ソリューションへの関心の高まりを示しています。Teleflexは2026年までに2つの事業体に分割し、研究開発の焦点を絞るために専用の泌尿器科・急性期ケア事業を創設する計画です。
メーカーは材料科学による差別化を競っています。ConvaTecのFeelCleanプラットフォームはポリマー骨格に潤滑剤を組み込んでいる一方、Bactiguardの貴金属合金フォーリーラインは2023年に留置カテーテルとして初のMDR承認を取得し、実証済みの抗菌性能を提供しています。リアルタイムフロー分析を可能にするスマートセンサーも新たなフロンティアであり、スタートアップ企業が迅速な市場参入を求めるレガシーOEMにAIアルゴリズムをライセンス供与しています。
パンデミック時代の不足がFDAに尿道カテーテルを142の重要デバイスの一つに分類させた後、サプライチェーンの強靭性も戦略を形成しています。成形、押出、コーティング能力を垂直統合した企業は、バックオーダーリスクの低さを訴求しており、これは長期的な病院購買契約においてますます考慮される要素となっています。使い捨てプラスチックへの監視が高まる中、持続可能な調達とリサイクル可能な包装も入札評価に加わっています。
尿道カテーテル業界リーダー
-
Boston Scientific Corporation
-
Hollister Incorporated
-
Teleflex Incorporated
-
B Braun Melsungen AG
-
Medtronic PLC
- 注:主要企業の掲載順は順位を示すものではありません。
尿道カテーテル市場 このレポートでカバーされる企業
- Coloplast
- Becton Dickinson & Company (incl. C. R. Bard)
- B. Braun
- Teleflex
- Hollister
- Boston Scientific
- Convatec
- Amsino International
- CompactCath Inc.
- Cure Medical
- Cardinal Health
- Bactiguard AB
- Pennine Healthcare
- Go Medical Industries
- Medical Device Innovations Group
- Medtronic
- UroDev Medical
- WellSpect Healthcare
市場機会と将来展望
一つの機会分野は、感染リスクを低減し、在宅医療および施設環境全体での使いやすさを向上させる、プレミアム間欠導尿および外部尿管理ソリューションであり、2026年の製品活動によって支えられている。Wellspect HealthCareは、Surity女性用外部カテーテル(2026年1月に米国で発売)で外部管理の選択肢を拡大し、Surity男性用外部カテーテル(2026年4月)で男性向けの適用範囲を追加し、女性向け外部ドレナージにおける空白地帯と、留置デバイスに代わる非侵襲的な代替手段の広範な採用を反映している。
材料と設計のイノベーションは、CAUTI予防と患者の快適性に結びついたもう一つの活発な分野であり、2026年には親水性能とより優れた排尿性能を目指した複数の製品発売が行われている。Wellspectは、LoFric Elle Pro(2026年3月)とLoFric Origo Pro(2026年6月)を発表し、両方とも12個の滑らかなアイレットを特徴とする。一方、HR HealthCareは、非接触導尿を目指したEZ-Protect親水性クローズドシステム間欠カテーテル(2026年3月)で間欠導尿ポートフォリオを拡大した。上流の基盤技術も設計の可能性を広げており、Zeusは2026年1月にPFXプラットフォームを立ち上げ、潤滑性と結合強度を向上させたカテーテルライナーの代替品を提供している。また、2026年の臨床研究では、ポリ-L-リジンコーティングカテーテルが貴金属合金コーティングと比較して非劣性の短期菌尿転帰を示すと報告されており、エビデンスの基準を満たす場合の継続的な研究開発と差別化された訴求を支えている。
グローバル尿道カテーテル市場における最近の業界動向
- 2026年5月:Aurieは、再利用可能なノータッチ間欠導尿カテーテルシステムについてFDAデノボ承認を取得し、再利用可能な間欠カテーテル用の新たなクラスII規制カテゴリーを確立した。この承認は、再利用性主導のデザインに対する規制上の道筋を形式化し、在宅医療および施設環境における持続可能性および所有コストに関する競争上の差別化を支える。
- 2026年3月:Boston Scientificは、泌尿器科手術における洗浄および拡張を目的としたAsurys流体管理システムについてFDA 510(k)承認を取得した。このシステムは手技効率を支え、周術期経路でのカテーテル利用に影響を与える、より広範な泌尿器科ポートフォリオを補完する。
- 2025年11月:Hollisterは、Medicare管理契約者が、脊髄損傷を有するMedicare受給者に対するクローズドシステム間欠カテーテルへのアクセスを拡大することに合意し、2026年1月1日から施行されると報告した。この給付範囲の変更は、これまでのアクセス障壁を減らし、米国の在宅医療チャネルにおける、より高付加価値なクローズドシステム間欠導尿製品の償還基盤を強化する。
尿道カテーテル市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、尿道カテーテル市場は、病院、クリニック、長期ケア施設、在宅ケア環境において尿を排出するために使用される尿道カテーテルからの収益を対象としています。世界で販売される留置(フォーリー)カテーテル、間欠カテーテル、外部(コンドーム)カテーテルを含み、標準的なチャネル調整後のメーカー純収益で評価されています。
対象外:排液バッグ、潤滑ゲル、感染管理ドレッシングなどのカテーテルアクセサリーおよび隣接消耗品は市場価値に含まれません。
セグメンテーション概要
- 製品タイプ別
- 留置(フォーリー)カテーテル
- 間欠的カテーテル
- 外部・コンドームカテーテル
- 性別
- 男性
- 女性
- 用途別
- 尿失禁
- 良性前立腺肥大症
- 脊髄損傷
- 術後尿閉
- その他
- エンドユーザー別
- 病院
- 長期ケア施設
- 在宅ケア施設
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、場規模算定、および検証
デスクリサーチ
デスクワークは、尿道カテーテルが地域をまたいでどのように規制・購入されているかに関する製品定義を整合させることから始まり、次に需要シグナルを処置パターンおよび疾患パターンにマッピングしました。世界保健機関、米国疾病予防管理センター(CDC)、OECDヘルスデータ、各国保健省からの保健統計、ならびに米国国立衛生研究所(NIH)や査読済み泌尿器科学誌などのガイダンスおよび臨床エビデンスなど、公開情報源を用いて需要プールと治療経路を確定しました。
また、短期的な供給変動を説明しうるデバイスの安全性・リコールシグナルおよび貿易フローについても、米国食品医薬品局(FDA)の公開データベースやUN Comtrade形式の税関統計などを用いてレビューしました。企業の年次報告書、投資家向けプレゼンテーション、決算説明会のコメント、信頼性の高い医療機器専門誌を活用して、製品ポートフォリオの構成と価格動向を相互確認しました。必要に応じてキャリブレーションのために、企業財務・インテリジェンスの有料サブスクプション、特許データベース、輸出入の積荷レベルデータベースを参照し、それらのシグナルを他のエビデンスと照合しました。上記の情報源は例示であり、データ収集、検証、および明確化のために他の公開情報源も使用しました。
一次インタビューおよびサーベイ
フィールドワークは、チャネルマージンや入札が実現収益を急速に変動させる可能性があることから、カテーテルタイプおよびケア環境別に数量と純価格がどのように変動するかを検証することに重点を置きました。デスクリサーチからの仮定を修正できるよう、主要地域のメーカー、流通業者、調達チーム、臨床医と幅広く対話し、回答に大きなばらつきが見られた場合は再確認を行いました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | 最高経営幹部(CXO):15% | アジア太平洋地域:41% |
| 中位層:53% | 部門・ユニットリーダー:25% | 欧州・中東・アフリカ地域:34% |
| 中小規模プレイヤー:16% | マネージャー:60% | 南北アメリカ:25% |
市場規模算定と予測
規模算定は、治療患者プールをカテーテル消費量に換算するトップダウン構築から始まります。尿失禁、前立腺肥大症(BPH)、術後カテーテル留置、神経因性膀胱ケアに関連する有病率・発生率シグナルを用いて需要を再構築し、ケア環境別の典型的なカテーテル留置率、交換頻度、エピソードあたりの平均使用本数を適用しました。
需要プールを構築した後、留置・間欠・外部カテーテルの組み合わせを反映した純価格ポイントを用いて価値レイヤーを適用し、普及が確認できる場合はコーティング済みまたは感染低減設計への移行を加味しました。繰り返し確認する主要インプットには、カテーテル留置が日常的な処置件数、急性期ケアにおけるカテーテル留置日数、高齢者ケアにおける長期カテーテル利用、泌尿器科用品に対する公的償還の方向性、外部供給に依存する市場における輸入依存度が含まれます。次に、選択的なサプライヤーの積み上げ、地域別のサンプリングされた平均販売価格×数量の計算、公開データが乏しいギャップを補うための流通業者からのチャネル在庫フィードバックなど、ボムアップの概算を現実確認として使用しました。
予測にあたっては、感染予防への注目、在宅ケアの成長、政策変化が傾きを変える可能性があることから、専門家の見解による採用ペースと価格設定に裏付けられたシナリオ分析を使用しました。まず数量ドライバーを予測し、次に予想される材料ミックスの変化と為替タイミングを反映して価格を更新し、最終的に患者一人当たりの示唆収益が現実的な範囲を外れた場合にモデルを再調整しました。
データ検証と更新サイクル
検証は段階的に実施され、最終合計が明確なインプットに追跡可能な状態を維持します。モデルのアウトプットは、カテーテル関連処置件数、貿易・供給の方向性、安全事象のパターンなどの独立したシグナルと比較され、大きな乖離は承認前に別のアナリストがレビューします。
インタビューのフィードバックが急激な価格変動、入札行動の変化、またはカテーテルタイプ間の予期しない移行を示す場合、仮定を再検討し、何が変化したか、その理由を確認するために回答者に再連絡することがあります。レポーは年次で更新され、重要なイベントが発生した場合は中間更新が行われます。納品前に最終確認を実施し、クライアントが最新の利用可能情報に基づく最新の見解を受け取れるようにしています。
Mordor Intelligenceの尿道カテーテル市場規模と他の公表推計値との比較
尿道カテーテルの公表市場価値が一貫性を欠いて見えることがありますが、これは各出版社が何を計上するか、どの年をベースとするか、価格が定価水準か純実現水準かを反映するかについて異なる基準を設けているためです。また、一方のモデルが疫学と利用率に重点を置き、他方がサプライサイドの収益積み上げに重点を置く場合にも差異が生じます。
主な乖離は、カテーテルアクセサリーが合計に含まれるかどうか、および純収益の算出方法に起因しており、Mordor Intelligenceは尿道カテーテル(留置、間欠、外部)に範囲を限定し、排液バッグと潤滑ゲルを除外しているため、より広い泌尿器科消耗品バスケットを計上する推計値との差が広がる可能性があります。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 6.39 ビリオン 米ドル(2026年) | |
| 産業調査出版社A | 6.17 ビリオン 米ドル(2024年) | 異なるベースイヤーを使用しており、代替的なセグメントカバレッジと価格ロジックを適用している可能性があり、製品ミックスと純割引が地域をまたいで異なる方法で処理される場合に合計が変動することがあります。 |
| グローバルコンサルタントB | 6.89 ビリオン 米ドル(2026年) | より広い包含基準と別の予測期間を反映していることが多く、付随品目またはより高い純平均販売価格の進行仮定が評価に組み込まれている場合に合計が増加することがあります。 |
表中の差異は主に対象範囲と価格処理によって説明され、ベースイヤーの選択と高価格カテーテルタイプへのミックスシフトの想定ペースによってさらに増幅されます。モデルを明確な治療需要構築に結びつけ、サプライヤーおよびチャネルフィードバックで相互確認することで、最終値は理解しやすく、再現可能で、仮定の更新が必要な際に監査しやすい状態を維持しています。
レポートで回答される主要な質問
グローバル尿道カテーテル市場の現在の規模はどのくらいですか?
尿道カテーテル市場規模は2026年に60億3,900万USDに達し、2031年までに82億USDに達すると予測されています。
グローバル尿道カテーテル市場の主要プレーヤーは誰ですか?
Boston Scientific Corporation、Hollister Incorporated、Teleflex Incorporated、B Braun Melsungen AG、Medtronic PLCがグローバル尿道カテーテル市場で事業を展開する主要企業です。
グローバル尿道カテーテル市場で最も成長が速い地域はどこですか?
アジア太平洋地域は、手術件数の増加と償還の改善を背景に、2026年から2031年にかけてCAGR 7.12%で拡大すると予測されています。
グローバル尿道カテーテル市場で最大のシェアを持つ地域はどこですか?
2025年において、北米がグローバル尿道カテーテル市場で最大の市場シェアを占めています。
最大のシェアを持つカテーテルタイプはどれですか?
留置フォーリーカテーテルが2025年の尿道カテーテル市場シェアの51.62%を占めてトップとなっています。