
産業機械市場規模とシェア
Mordor Intelligenceによる産業機械市場分析
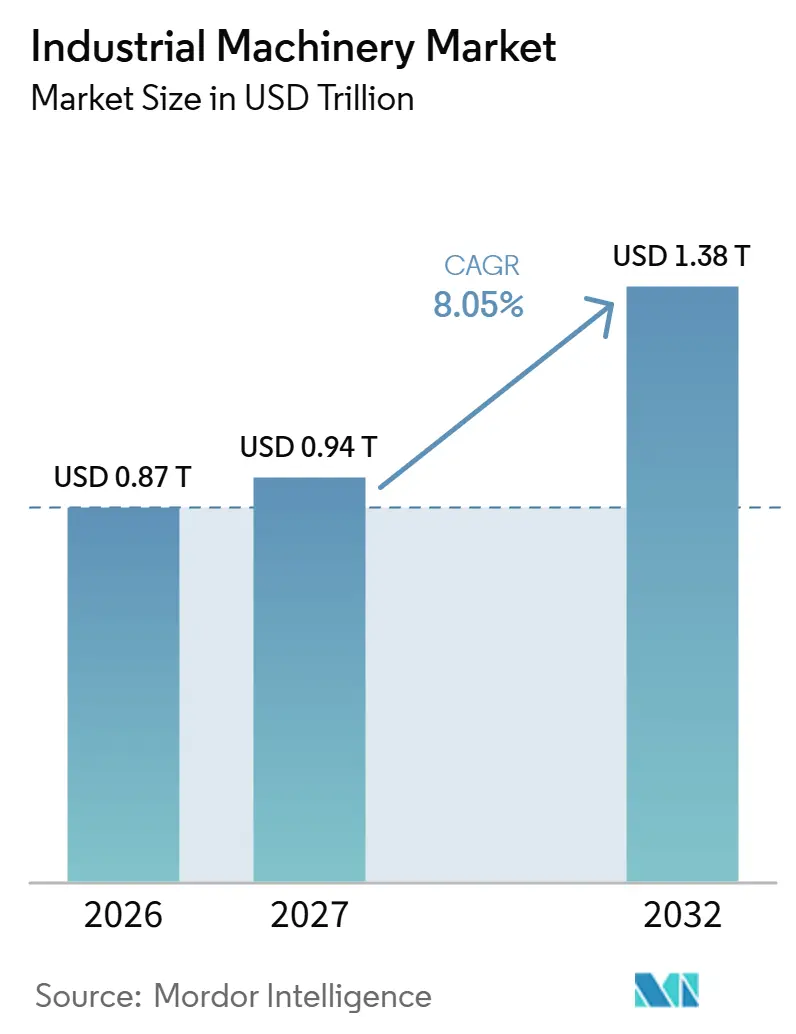
産業機械市場規模は、2026年の0.87 トリリオン 米ドルから2027年には0.94 トリリオン 米ドルに増加し、2032年までに1.38 トリリオン 米ドルに達すると予想されており、2027年から2032年にかけてCAGR 8.05%で成長します。
工場の近代化と米国のリショアリングは、統合されたCNCおよび自動化機能を中心とした設備投資を支援しています。再生可能エネルギーの系統接続は、ーストラリアのニューサウスウェールズ州など、再生可能エネルギーゾーン向けの送電線建設において鉄塔の吊り上げを伴う建設チャネルを生み出しています。統合の難しさと材料コストの圧力は、これらの機会を実用的な生産能力や新規設備投資へと転換することを制限する可能性があります。ソフトウェアパートナーシップ、予知保全、クロスブランドのフリート管理は、稼働支援を機械製品の一部とすることができ、サプライヤーが設備納入だけでなく生産的な展開においても競争力を持つことを可能にします。
主要レポートの要点
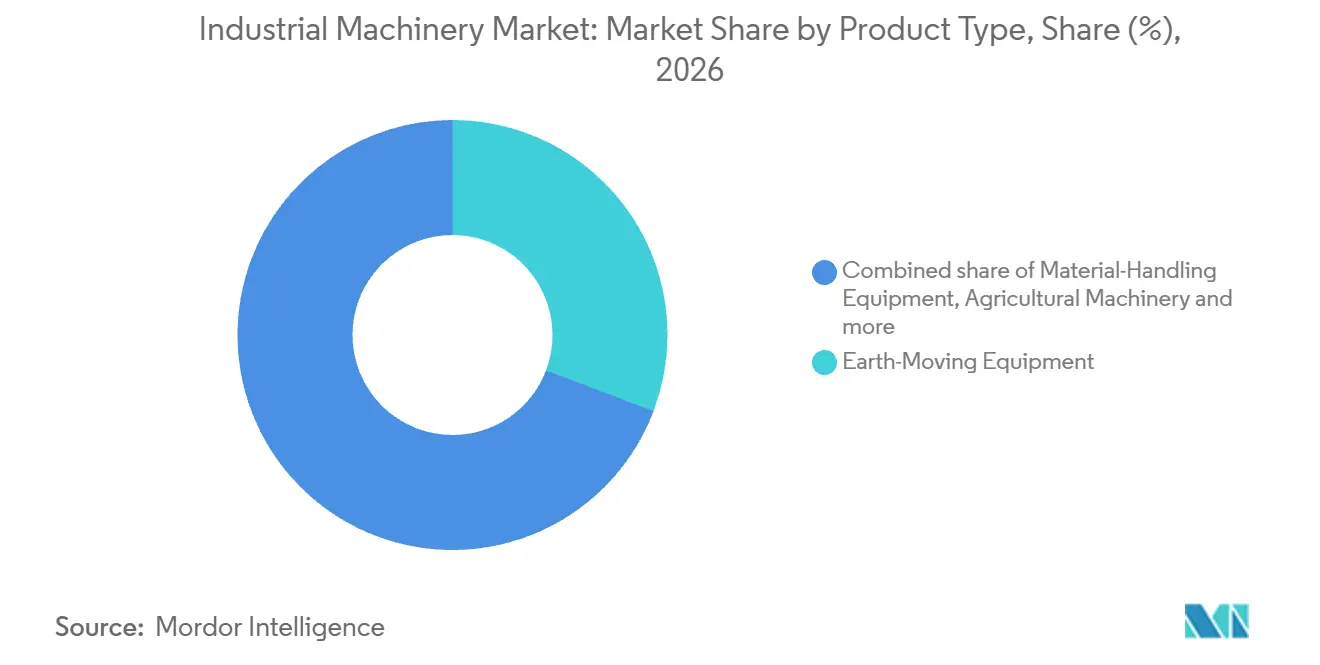
- 製品タイプ別では、土工機械が2026年の産業機械市場シェアの30.76%を占め、産業用ロボットおよび自動化セルは2027年から2032年にかけてCAGR 9.15%で最も速く成長すると予測されています。
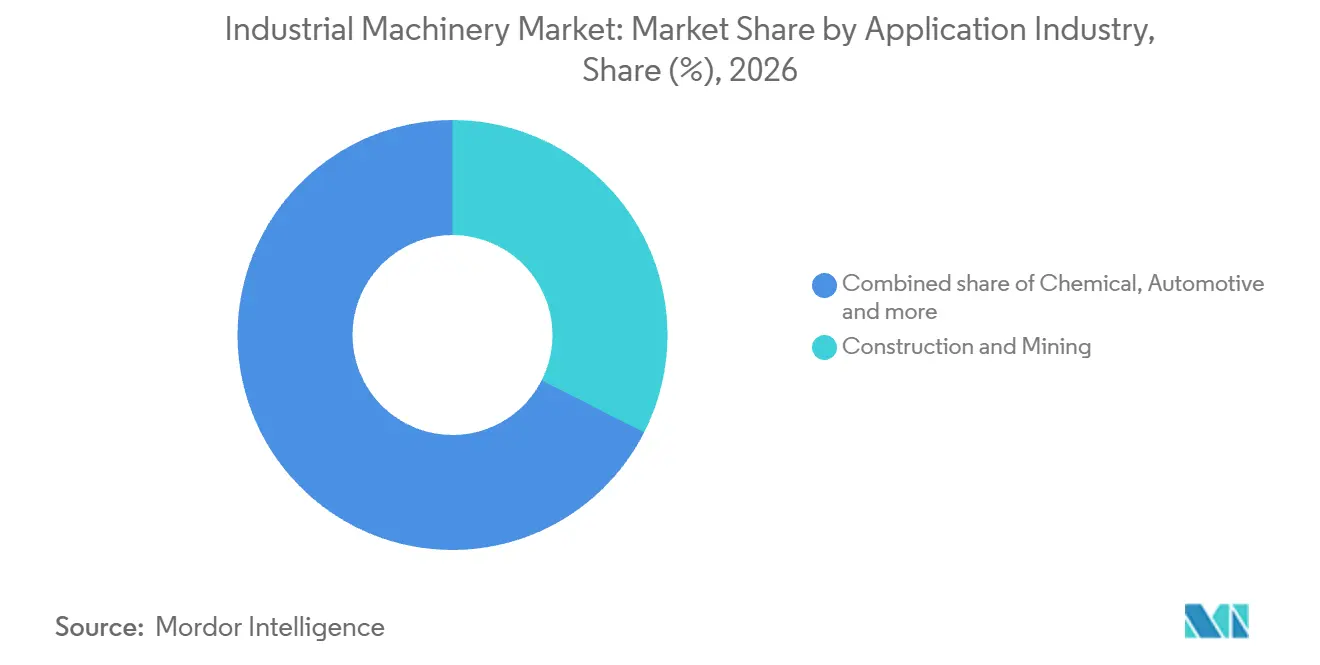
- 応用産業別では、建設・鉱業が2026年の産業機械市場規模の32.49%のシェアを占め、医薬品セグメントは2027年から2032年にかけてCAGR 10.35%で最も速く成長すると予測されています。
- エンドユーザー所有形態別では、契約製造業者が2027年から2032年にかけてCAGR 9.5%で最も速く成長すると予されており、相手先ブランド製造業者(OEM)は2026年の新規機械支出の37.83%でトップとなっています。
- 自動化レベル別では、半自動・CNC機器が2026年の新規設備支出の45.75%を占め、完全自動化・無人セルは2027年から2032年にかけてCAGR 9.3%で最も速く成長すると予測されています。
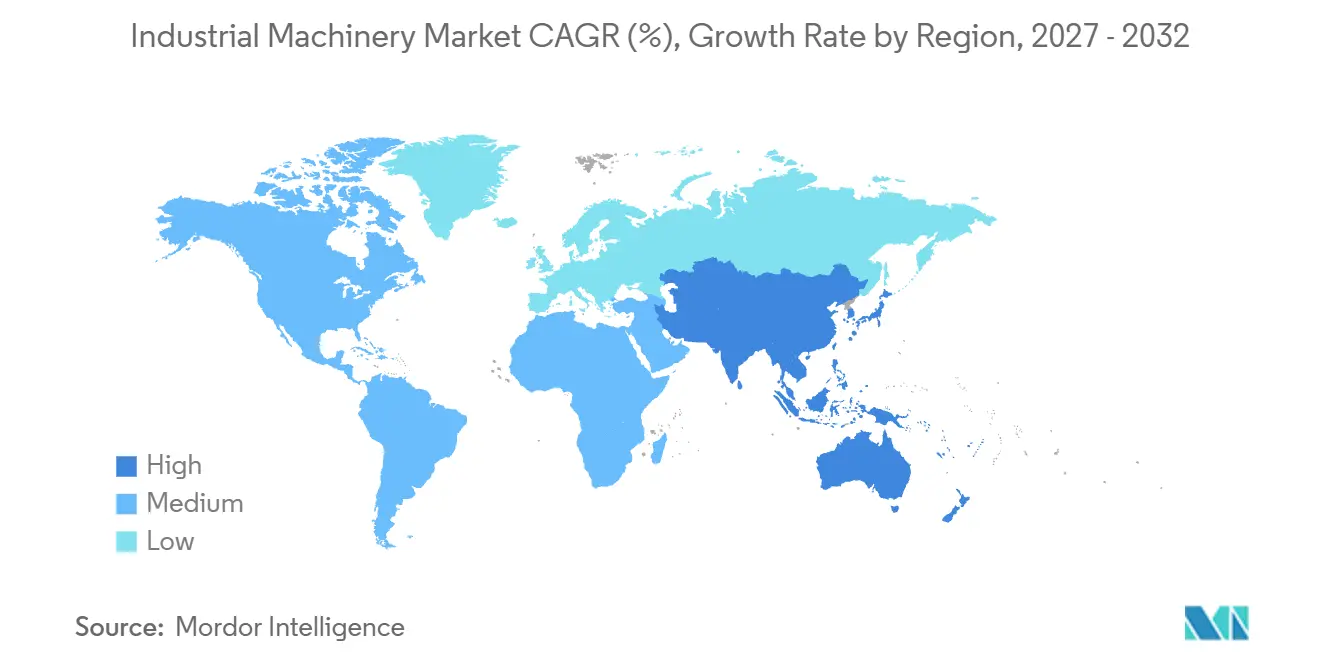
- 地域別では、アジア太平洋が2026年に41.08%のシェアでトップとなり、2027年から2032年にかけてCAGR 9.5%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 成長要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ブラウンフィールド施設におけるインダストリー4.0対応レトロフィットの採用加速 | +2.7% | 欧州、米国および韓国 | 中期(2〜4年) |
| クリーンエネルギーおよびレジリエントなインフラ支出に支えられた建設スーパーサイクル | +3% | オーストラリア、欧州および北米 | 長期(4年以上) |
| 成果ベースの予知保全サービス契約へのシフト | +1.6% | 日本、中国および米国 | 短期(2年以内) |
| リショアリングによるフレキシブルなマルチプロセスCNCプラットフォームへの需要拡大 | +2.1% | 米国の製造拠点 | 中期(2〜4年) |
| 都市部レトロフィットプロジェクト向けコンパクトなゼロエミッション機械の急速な普及 | +0.9% | ノルウェーおよびドイツ | 短期(2年以内) |
| 防衛・重要鉱物への設備投資が大型重機の受注を押し上げる | +0.6% | 米国の軍事施設 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ブラウンフィールド施設におけるインダストリー4.0対応レトロフィットの採用加速
既に稼働中の工場は現地で近代化が能であり、レトロフィットは既存建屋内での接続された自動化設備に対する潜在的な要件となり得ます。2025年5月、HD Hyundai Construction Equipmentは韓国の蔚山工場の近代化を完了しました。[1] このアップグレードにより、リアルタイムの製品追跡が溶接ロボット、ビジョンセンサー、無人搬送車、AIベースの検査システムと統合されました。この組み合わせは、確立された製造オペレーション内で、生産ライン自動化と材料移動および品質管理を結びつけます。機械サプライヤーにとって、これは一つの近代化プログラム内で複数の接続された生産機能にまたがる潜在的な設備要件を生み出します。サプライヤーは、生産、材料ハンドリング、検査の間のインターフェースに対応することで、同一工場内での役割を拡大することができます。
クリーンエネルギーおよびレジリエントなインフラ支出に支えられた建設スーパーサイクル
再生可能エネルギーを系統に接続するには送電鉄塔が必要であり、その建設は吊り上げ作業を伴います。オーストラリアのニューサウスウェールズ州におけるセントラル・ウェスト・オラナ再生可能エネルギーゾーンの送電線建設は、2025年6月に着工し、再生可能エネルギーの系統接続を目的としています。EnergyCo社は、ネットワーク運営者ACEREZによる事前組み立て後、2026年4月2日にクレーンによって高さ70メートル、500キロボルトの最初の送電鉄塔が建設されたと報告しました。国際エネルギー機関によると、発電および系統インフラへの世界の政府支出は2025年に1,350億 米ドルに達し、2015年の水準の2倍以上となりました。クレーンサプライヤーにとって、送電鉄塔の吊り上げは、電力ネットワーク投資の建設フェーズに設備需要を結びつけます。
成果ベースの予知保全サービス契約へのシフト
予知保全は、稼働データが所有者の部品劣化を予測するのに役立つ場合、機械投資を強化することができます。Komatsu Ltd.は、2025年度に大型プレス向け予知保全の累計契約件数が57件に達したと報告しました。2026年5月18日時点で、コマツ産機株式会社は、大型サーボプレス向けにAIベースのシステムを提供しており、駆動部品の劣化データを活用して故障前の計画的な交換を支援していました。これにより、オペレーターは設備部品の状態に基づいて保全介入を結びつける根拠を得ることができます。2025年、ABBはモーターおよびドライブのサービス契約について、多くのサービス提供に予知保全を組み込み、保全を成果ベースのパフォーマンスへとシフトさせていると説明しました。サプライヤーが設備とライフサイクルサポートを組み合わせることで、部品交換計画が機械製品の具体的な一部となります。
リショアリングによるフレキシブルなマルチプロセスCNCプラットフォームへの需要拡大
生産が米国に回帰する場合、複数の加工工程を組み合わせた機械が工場にとってより重要になります。2026年の米国リショアリング調査では、OEM回答者の36%がリショアリングを実施済みまたは積極的に追加リショアリングに取り組んでおり、2025年の29%から増加しました。MMG Extrusionsのニューハンプシャー州フランクリン工場の拡張は、押出加工のリショアリングを含む製造業者の需要に応えるため2025年に完了しました。同社の機械投資には、押出アルミニウム部品の一工程加工向けに設計された完全自動化5軸CNCセンター2台が含まれていました。加工工程を組み合わせることで、統合生産者から完成部品を求める顧客にとって、国生産拡大がより有用なものとなります。その結果生まれる設備機会は、追加された生産能力の量とともに、国内で利用可能な加工の深さを中心に展開されます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い設備投資と先進自動化の長い回収期間 | -1.2% | カナダ全土の製造拠点 | 中期(2年~4年) |
| 原材料価格の変動がOEMの利益率と購買予算を圧迫する | -0.8% | 北米、欧州およびアジア太平洋 | 短期(2年以内) |
| スマートマシンのプログラミングおよびサービスにおける深刻な熟練労働者不足 | -0.6% | 米国およびカナダ | 長期(4年以上) |
| 接続されたOT・IT統合機器におけるサイバーセキュリティの脆弱性 | -0.3% | カナダ全土の製造拠点 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い設備投資と先進自動化の長い回収期間
先進自動化の購入は、機械の初期価格を承認するよりも広範な投資判断を必要とする場合があります。2026年、調査対象となったカナダの製造業経営幹部およびリーダーの33%が、技術投資を行わない理由としてコストを挙げました。同調査では、40%が先進技術を既存システムに統合することの難しさを技術投資への課題として挙げました。これらの調査結果は、手頃な価格と実装を同一の投資判断の中に位置づけていますが、それぞれが個別のハードルを提示しています。設備価格の引き下げだけでは、そのシステム上の問題を解決することはできません。新しい機械を統合できない購買者にとって、投資した資本は実用的な生産能力をもたらすことができず、延期が商業的に正当化されます。
原材料価格の変動がOEMの利益率と購買予算を圧迫する
材料コストの上昇は、機械メーカーに生産費用を吸収するか、販売価格に転嫁するかの選択を迫ります。Deere & Companyは、2026年度第3四半期において、主に材料コストの上昇により、前年同期比で1億2,600万 米ドル高い税引前生産コストを報告しました。当四半期は2026年8月2日に終了し、報告された負担は同社の連結事業全体をカバーしています。設備メーカーがこのような増加を吸収した場合、他のコストや収益をカバーするために利用できる収益が減少します。新機械価格への転嫁は、購買者に必要な資本を増加させる可能性があります。残る制約は、生産経済性の保護と設備の手頃な価格の維持との間のトレードオフです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
土工需要とロボット展開規模土工機械は2026年の産業機械市場規模の30.76%のシェアを占めました。欧州では、大型機械の販売が2025年に2%成長し、その機器グループで最も販売量の多い製品であるクローラー掘削機は4%の成長を記録しました。欧州内では、クローラー掘削機は2025年に大型機械全体の2倍の速さで成長しました。欧州の土工顧客にサービスを提供するサプライヤーにとって、クローラー掘削機は大型機械全体の成長が示す以上に、より確固とした需要源を示していました。
産業用ロボットおよび自動化セルは最も成長の速いセグメントであり、2027年から2032年にかけてCAGR 9.15%が予測されています。世界の産業用ロボットの設置台数は2025年に603,000台に達し、前年比11%増となりました。[2] 産業用ロボットの世界の稼働台数も2025年に508万台に達しました。その規模での年間展開は、エンジニアリング投資をより多くの設備設置に分散できるため、反復可能なセル設計を商業的に魅力的なものにする可能性があります。大規模な稼働台数は、新規自動化プロジェクトと並んで、完成機械の潜在的な更新・拡張チャネルを追加します。


注記: 全セグメントのシェアはレポート購入後にご確認いただけます
応用産業別:
鉱業規模と医薬品投資建設・鉱業は2026年の産業機械市場シェアの32.49%を占めました。鉱業は最大セグメントの設備規模を示しており、Komatsu Ltd.は2026年4月に世界で1,000台目の自律型超大型ダンプトラックを稼働させました。積載量290メトリックトンのマイルストーンとなるトラックは、米国のBarrickのネバダ・ゴールド・マインズ操業に展開されました。高積載量と自律運転の組み合わせにより、個々の機械が鉱山の生産システムの一部となり、設備能力に直接的な操業上の役割を与えます。これにより、オペレーターレベルで実質的な設備要件が生まれ、輸送能力と自動化を同一の展開内で検討することができます。
医薬品産業は最も成長の速いセグメントであり、2027年から2032年にかけてCAGR 10.35%が予測されています。PMIIは、調査対象となった医薬品製造エンドユーザーの56%が2026年に包装または加工機械を確実に購入する意向があると報告しました。GEAも2025年の世界受注高の主要な顧客産業成長ドライバーの中に医薬品を挙げました。食品・飲料は別の自動化応用を示しており、米国食品産業の産業用ロボット設置台数は2025年に30%増加し、約3,000台となりました。医薬品プロジェクトと食品工場の自動化に対応することで、サプライヤーは異なる設備応用を持つ購買者にわたってエクスポージャーを分散させることができます。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー所有形態別:
OEMプログラムと契約製造の拡大相手先ブランド製造業者(OEM)は、2026年の新規機械支出の37.83%のシェアでエンドユーザー所有形態をリードしました。BMWグループは、2025年12月にミュンヘン工場の新しいボディショップおよび組み立てラインへの製造設備の設置と機能確認を完了しました。この種のOEMプログラムは、複数の生産段階にわたって設備需要を結びつけることができ、統合された生産システム全体の準備状況を商業的に重要なものにします。連結された生産プログラムはサプライヤーの機会の単位であり、工場の生産の複数の段階をカバーする設備提案を優遇します。
契約製造業者は最も成長の速いセグメントであり、2027年から2032年にかけてCAGR 9.5%が予測されています。OEMに製造サービスを提供するFabrinetは、2026年度にタイの製造施設を拡張するための設備に投資しました。レンタル・リース会社はフリート所有チャネルを示しており、United Rentals, Inc.は2025年に41.9億 米ドルの総レンタル設備投資を報告しました。政府および自治体は公共フリートチャネルを提供しており、オスロが採択した2026年気候予算でゼロエミッション機械が示され、特殊機械の更新は後の段階に割り当てられています。機械サプライヤーにとって、Fabrinetの拡張は、OEM生産プログラムへの対応が製造サービスプロバイダー自身の施設での設備投資を生み出す可能性を示しています。
自動化レベル別:
CNC規模と夜間自動化半自動・CNC機器は自動化レベル別で最大のセグメントであり、2026年の新規設備支出の45.75%を占めました。ヤマザキマザック株式会社は、2025年8月にケンタッキー州フローレンス工場で累計40,000台目の工作機械生産マイルストーンを達成しました。この累計合計は1974年の工場開設にさかのぼり、マシニングセンターおよびターニングセンターを含む工作機械をカバーしています。マシニングセンターとターニングセンターの両方を生産することで、購買者は関連する加工作業にわたる能力を持つサプライヤーを得ることができます。この生産の歴史は、所有者が以前の機械を更新する際の潜在的な更新チャネルを生み出します。
完全自動化・無人セルは最も成長の速いセグメントであり、2027年から2032年にかけてCAGR 9.3%が予測されています。2026年5月のレポートでは、ABA-PGTのコネチカット州バーノン工場が夜間に無人で射出成形機を稼働させていることが説明されました。少人数のクルーが毎朝到着し、生産結果を確認して調整を行いました。この取り決めにより、無人時間帯に機械稼働を延長しながら、次の生産引き渡し時に人間によるレビューを集中させることができます。購買者にとって、稼働上のケースは生産的な無人稼働時間と夜間の生産結果を確認・調整するために必要なリソースにかかっています。
地域分析
アジア太平洋産業機械市場
アジア太平洋は2026年の産業機械市場規模の41.08%のシェアを占め、2027年から2032年にかけてCAGR 9.5%が予測される最も成長の速い地域です。この地域基盤の中で、国際ロボット連盟は2025年にアジアで457,315台のロボット出荷を報告し、前年比13.3%増となりました。2025年10月23日、KUKAとベトナムのシステムインテグレーターAutomechは、ベトナムのスタンピングライン操業を自動化するためにKUKAロボット60台の契約を締結しました。この契約により、地域に広範なロボット出荷フローと並んで、特定の設備・統合チャネルが生まれます。サプライヤーにとって、ロボット納入と現地統合能力を組み合わせることで、地域の自動化機会を定義された産業生産プロジェクトへと転換することができます。
米国の農業用トラクター販売は2026年9月に前年比16.4%減少した一方、欧州の建設機械販売は2024年に19%減少した後、2025年に4.6%増加しました。2026年3月24日、Liebherr-Exportとブルガリアの公式サプライヤーAlki-Lは、ブルガリアのアサレル銅山においてAssarel-Medetに300メトリックトン級R 9350 E電動フェイスショベル掘削機を納入しました。2026年3月、Hitachi Construction Machineryの正規ディーラーであるWest Balkans Machineryは、モンテネグロ北部プリェヴリャ鉱山での石炭採掘のためにRudnik uglja Pljevljaに250メトリックトンEX2600-7E電動超大型掘削機を納入しました。バルカン半島への納入は、欧州の建設機械回復にディーラー経由の鉱業チャネルを追加する一方、米国のトラクターサプライヤーは月次販売減少に直面しています。
南米では、ブラジルの機械・設備産業が2025年に国内市場収益で8.4%の成長を報告しました。採掘産業、農業ビジネスおよびインフラ工事がその成長を支えました。チリのCodelcoは、2025年1月にサルバドール部門向けにKomatsu Chile S.A.から5台の油圧ショベルをカバーする受注を記録しました。中東・アフリカでは、HD Hyundai Construction Equipmentが2025年1月と2月にサウジアラビア、UAE、カタールを含む中東諸国から333台の建設機械の受注を確保しました。南アフリカのMYSOL Holdingsは、2025年2月にVolvo Construction EquipmentおよびディーラーBabcockとの協力を通じて納入された30台のVolvoアーティキュレートハウラーと10台のVolvo掘削機でクロム採掘フリートを拡大しました。
規制の枠組みと見通し
この比較は、産業現場にサービスを提供する新規機械サプライヤーの観点から選択された法域をカバーしており、英国の議論はグレートブリテンに焦点を当てています。グレートブリテンの機械供給の枠組みは、職場機械については健康安全局の執行下にあり、製品安全・基準局もこれを執行する場合があります。中国の推奨規格GB/T 20850-2025は機械安全基準の適用に関するガイダンスを提供し、2025年10月1日に発効しました。商業的な比較は、確立された供給枠組みの執行と、予定された安全仕様の移行に関連する製品準備作業を区別しています。
規制表
| 判断要素 | 英国 | 中国 |
|---|---|---|
| 主要当局 | 健康安全局;製品安全・基準局もグレートブリテンで執行する場合がある | 工業情報化部、GB 48002-2026の主管部門 |
| 主要な規制手段または方向性 | グレートブリテンにおける2008年機械(安全)供給規則 | 推奨GB/T 20850-2025;GB 48002-2026は2027年2月1日施行予定 |
| 商業的効果 | グレートブリテンの執行枠組み内での職場機械供給 | 2027年安全仕様適用前の土工製品の準備 |
| 現在の政策の魅力度 | 高 | 中 |
| 政策の魅力度の将来の方向性 | 変化なし | 強化 |
| 情報源: Mordor Intelligence | ||
2026年2月、英国政府はグレートブリテンにおける機械のCE認証の継続を意図し、EUに類似した措置で2008年規則を更新すると表明しました。これにより、CEルートを使用するサプライヤーの継続性が支援されながら、機械安全の執行が維持されます。中国のGB 48002-2026土工機械安全技術仕様は2027年2月1日に適用される予定です。中国の土工機械サプライヤーは製品構成を見直すための固定された期日を持っており、推奨GB/T 20850-2025はより一般的に機械安全のガイダンスを提供しています。
バリューチェーンの段階
この比較は、サプライヤーの収益が機械生産から流通、設置、稼働支援へとどのように移動するかを追っています。KION Group AGは産業用トラックの開発・製造と販売・サービスを組み合わせており、そのDematic事業は統合されたサプライチェーン技術とソフトウェアの開発・設置を行っています。Komatsu Ltd.は2025年6月9日に、アリゾナ州とカリフォルニア州の旧コアマシナリーディーラー6社のコマツ直営ディーラーへの移管を完了しました。これらの役割は、生産者が複数の顧客引き渡しに参加できる一方、インテグレーターが設備とソフトウェアを統合することで収益を得る方法を示しています。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 機械の開発と製造 | KION Group AGなどの産業用トラックメーカー | 設備販売 | 製品設計と製造の調整 | 反復可能な機械構成の標準化 |
| 設備流通 | Komatsu Ltd.などのディーラーネットワークを持つメーカー | ディーラーによる設備販売 | 現地の販売・サービスカバレッジ | フィールドサポートとのディーラーアクセスの調整 |
| システム統合と設置 | Dematicなどのサプライチェーンシステムインテグレーター | システム統合とソフトウェア販売 | 設置時の設備とソフトウェアの整合 | 統合のフェーズ分けとインターフェースの検証 |
| 部品供給とアフターセールスサポート | Hitachi Construction Machinery Co., Ltd.などの部品・サービスプロバイダー | 部品販売とサービス料 | 稼働設備近くの部品在庫 | 地域在庫とサービス派遣の調整 |
| 情報源: Mordor Intelligence | ||||
Hitachi Construction Machinery Co., Ltd.は2026年6月に部品・サービスをコア収益の柱として説明しました。2025年9月、AGCO Corporationはフランスのアムネヴィルに欧州・中東部品流通センターの起工式を行い、2026年末までの開設を予定しました。メーカー直営の流通と地域部品インフラは、機械の納入から稼働期間のサポートへと商業的な関係を拡大することができます。
競合ランドスケープ
市場集中度
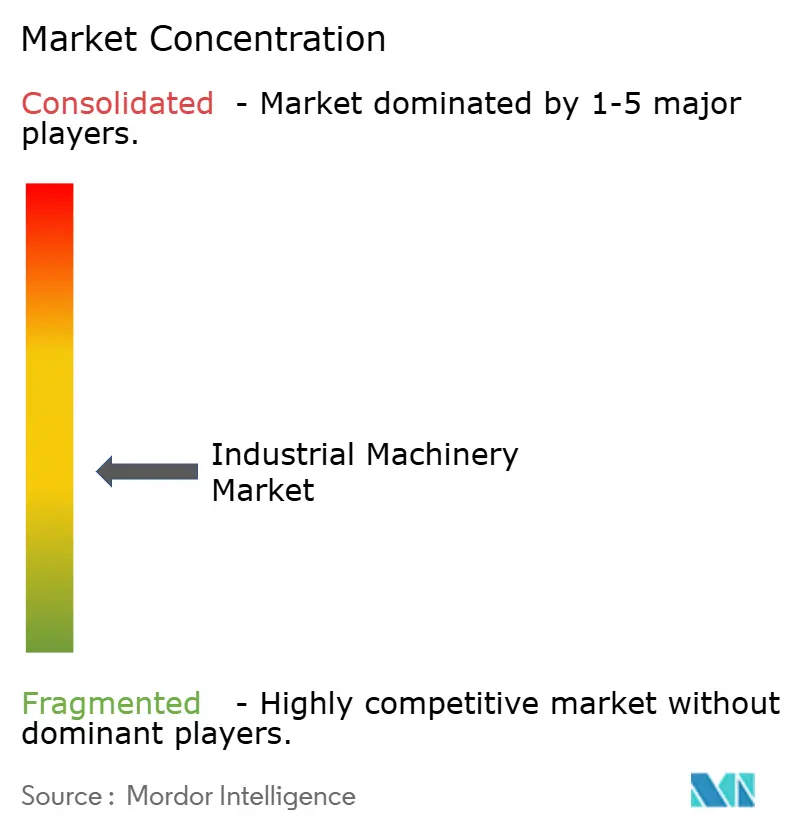
競争は統合機械メーカーと技術専門企業にまたがり、設備供給、ソフトウェアおよびサービスが差別化の明確な基盤を提供しています。Caterpillar Inc.はグローバルなディーラーネットワークを通じて建設機械を供給し、Komatsu Ltd.は建設、鉱業および汎用機械を製造しています。Deere & Companyの建設・林業部門の純売上高は2026年第3四半期に前年比18%増の36.2億 米ドルとなり、Hitachi Construction Machinery Co., Ltd.は掘削機とホイールローダーを供給しています。CNH Industrial N.V.の建設部門の純売上高は2026年第2四半期に前年比12%増の8億6,600万 米ドルとなり、第1四半期から繰り越された出荷分を含んでいます。Caterpillarの建設産業部門の2026年第2四半期売上高は主に数量と価格の上昇により35%増の83.5億 米ドルとなり、Komatsuの建設・鉱業・汎用機械の売上高は2025年4月から2026年3月にかけて数量減少にもかかわらず主に価格により成長しました。
2025年9月、KomatsuとApplied Intuitionは、Komatsuの次世代鉱業機械向けにソフトウェア定義型車両および自律性プラットフォームを共同開発することに合意しました。[3] この合意は、Applied Intuitionの車両オペレーティングシステム、自律性スタックおよびツールとKomatsuの鉱業機械の専門知識を組み合わせることを求めました。この合意により、技術専門企業は設備メーカーのシステムアーキテクチャを通じて鉱業機械への参入ルートを得ており、商業化は開発と展開の完了に依存しています。設備メーカーは機械との関係を維持しながら専門的なソフトウェア能力にアクセスでき、パートナーシップに完全なトラックメーカーとして競合するとは異なる参入メカニズムを与えます
Hitachi Construction Machineryは2025年4月から、他のメーカーが製造した機械を含む顧客機械の一元管理のためにLANDCROS Connectの提供を開始しました。この設計により、混在ブランドのオペレーターは既存の機械を交換することなく機械管理を一元化する潜在的な基盤を得ることができます。Deereの買収は混在フリート技術事業を設備メーカーの所有下に置きます。2026年2月、Deereは混在フリートの設備運用と資産追跡ソリューションを提供する米国の建設技術企業Tenna LLCを買収し、建設・林業部門に割り当てました。競争上の開口部はオペレーターの作業システムの制御であり、クロスブランド管理によりサプライヤーの自社設置機械を超えたリーチを拡大することができます。
産業機械産業のリーダー企業
-
Caterpillar Inc.
-
Komatsu Ltd.
-
Deere & Company
-
Hitachi Construction Machinery Co., Ltd.
-
CNH Industrial N.V.
- 注:主要企業の掲載順は順位を示すものではありません。
産業機械市場 このレポートでカバーされる企業
- Caterpillar Inc.
- Komatsu Ltd.
- Deere & Company
- Hitachi Construction Machinery Co., Ltd.
- CNH Industrial N.V.
- Volvo Construction Equipment AB
- Liebherr-International AG
- Sandvik AB
- HD Construction Equipment Co., Ltd.
- J.C. Bamford Excavators Ltd. (JCB)
- Terex Corporation
- Manitowoc Company, Inc.
- Astec Industries, Inc.
- Illinois Tool Works Inc.
- Lincoln Electric Holdings, Inc.
- AGCO Corporation
- Alamo Group Inc.
- Wacker Neuson SE
- SANY Heavy Industry Co., Ltd.
- XCMG Construction Machinery Co., Ltd.
- Zoomlion Heavy Industry Science & Technology Co., Ltd.
- Kubota Corporation
- Yanmar Holdings Co., Ltd.
- Atlas Copco AB
- ABB Ltd.
市場参加者にとっての主要な機会
この機会は、エジプトの適格な産業購買者向けの機械投資を比較し、生産ラインの更新、追加の現地加工、新規国内生産を区別しています。2026年2月27日、エジプト産業開発局は、機械、設備および生産ラインに対して年率15%、5年間の優先セクター融資を発表しました。現地付加価値の向上または輸入額の高い新規設立産業に対しては、最大2%の追加引き下げが条件付きで適用されました。サプライヤーの機会は、これらの異なる生産目標に完全設備提案を合わせることにあります。
市場機会表
| 機会 | 今なぜか | 購買者・主要セグメント | 推奨アプローチ | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| 生産ラインの近代化 | 2026年2月の融資発表には生産ラインが含まれていた | 優先産業セクターの既存メーカー | 設備納入と受け入れを生産立ち上げに合わせる | 新規能力が収益を生み出す前に融資を返済すること | 完全ライン機械サプライヤーおよび適格メーカー |
| 追加の現地加工 | 2026年の条件は追加の融資引き下げを現地付加価値の向上に結びつけた | 現地付加価値を追加する優先セクターメーカー | エジプトへの追加加工工程をもたらす機械を供給する | より複雑な加工シーケンスにわたって投資された資本 | 機械メーカーおよび現地加工事業者 |
| 輸入代替生産能力 | 2026年の条件は輸入額の高い適格な新規設立産業もカバーしていた | 新規設立の優先セクター産業事業者 | 新規国内生産施設向けの完全機械パッケージを開発する | 新規製造オペレーションの立ち上げと維持 | 生産設備サプライヤーおよび新規国内メーカー |
| 情報源: Mordor Intelligence | |||||
2026年5月9日、同局は9つの主要セクターと70以上の産業活動のカバレッジを報告し、その時点で段階的なセクター拡大が進行中でした。中心的な機会は、その生産物が融資負担を正当化できる適格な生産プロジェクト向けの機械です。設備の受け入れを実用的な生産に結びつけることで、サプライヤーはその投資ケース内でコミッショニングリスクに対処する具体的な方法を得ることができます。
最近の産業開発事情 産業機械市場
- 2026年9月:Komatsuはアルバータ州セントアルバートに約135,000平方フィートの部品流通センターを開設し、カナダの以前の倉庫容量を2倍にしました。
- 2026年4月:4月21日、Komatsuは米国のBarrickのネバダ・ゴールド・マインズ操業において、積載量290メトリックトンの930E-5ATである1,000台目の自律型超大型ダンプトラックを稼働させました。
- 2026年3月:3月24日、Liebherr-Exportとブルガリアの公式サプライヤーAlki-Lは、ブルガリアのアサレル銅山においてAssarel-Medetに300メトリックトン級R 9350 E電動フェイスショベル掘削機を納入しました。
産業機械市場 レポートの範囲と調査方法論
市場の定義と対象範囲
産業機械市場は、産業、農業、建設、鉱業および商業オペレーション向けにグローバルで販売される新規機械・設備に対するエンドユーザーの年間支出を測定します。手動、半自動および完全自動構成にわたる設備販売をカバーしています。
対象外:中古機械の再販、個別に販売されるスペアパーツおよび交換部品、保守・修理・レトロフィットおよび予知保全サービス、機械メーカーに販売される原材料および生産投入物、ならびに機械を使用して製造された完成品は除外されます。
セグメンテーションの概要
- 製品タイプ別
- 土工機械
- マテリアルハンドリング機器
- 農業機械
- 産業用ロボットおよび自動化セル
- その他の製品タイプ
- 用途産業別
- 建設・鉱業
- 化学
- 自動車
- 食品・飲料
- 医薬品
- 発電
- その他の用途産業
- エンドユーザー所有形態別
- 完成品メーカー(OEM)
- 受託製造業者
- レンタル・リース会社
- 政府および地方自治体
- 自動化レベル別
- 従来型手動操作
- 半自動化・CNC
- 完全自動化・無人セル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ケニア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定および検証
デスクリサーチ
世界銀行の世界開発指標(機械・輸送機器シリーズをUNIDO産業統計に帰属)などのソースからの公開製造・設備指標は、製造業内の機械生産を説明するのに役立ちます。米国国勢調査局の製造業出荷・在庫・受注調査は出荷、受注およびバックログのシグナルを提供し、国際ロボット連盟の世界ロボット調査は自動化展開を追跡します。
企業の年次報告書、SEC 10-K提出書類、投資家向けプレゼンテーション、および信頼できる業界紙は、ディーラー移管の二重計上や個別に報告されたサービスを避けることに注意しながら、製品ミックス、受注、製造投資および設備納入を相互確認することができます。これらのソースは網羅的ではなく、収集、検証および明確化にはさらなるソースが情報を提供します。
一次インタビューおよサーベイ
インタビューおよび構造化サーベイは、製品、販売、調達、オペレーションまたは財務を担当する回答者を対象に、産業、農業、建設、鉱業および商業オペレーションにわたる機械メーカー、ディーラーおよびインテグレーター、ならびに設備購買者をカバーする必要があります。アナリストは回答を使用して、新規設備支出、チャネル処理、更新タイミングおよびセグメントミックスに関する二次ソースの解釈を検証し、出荷、受注および設置指標に対して重要な差異を調整する必要があります。直接的な証拠が乏しい場合、推定値は同等の設備クラスと選択的なサプライヤーまたはチャネルチェックで境界を設け、未解決のギャップは確認済みとして扱うのではなくフォローアップのためにフラグを立てる必要があります。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:18% | アジア太平洋:42% |
| 中位層:50% | 機能・ユニットリーダー:34% | 欧州・中東・アフリカ:30% |
| 小規模プレイヤー:20% | マネージャー:48% | 南北米州:28% |
市場規模算定と予測
トップダウンモデルはエンドユーザー購入価格での新規完成機械に対するグローバル年間支出を推定し、その合計を地域ならびに研究における製品、応用、所有および自動化クラスに分配します。アナリストは、新規能力、更新サイクルおよび自動化採用の指標として、製造生産高と能力投資、建設・鉱業プロジェクト支出、農業機械需要、メーカーの受注とバックログ、ならびにロボット設置を追跡します。設備価格と製品ミックスは、ユニット活動を市場価値に変換するのに役立ちます。過去のシリーズが一貫している場合、多変量回帰はこれらの指標に支出を関連付けることができます。プロジェクトのタイミングや商品連動需要が不安定性を生み出す場合、シナリオ分析は代替的な設備投資パスをテストすることができます。セグメントシェアは、報告された製品および地域の販売ミックス、応用エクスポージャー、購買者所有の証拠および自動化データから導出され、各セグメントの需要ドライバーに対して確認されます。選択的なボトムアップチェックは、サプライヤーの集計または平均販売価格×出荷量のサンプリングを使用して大きなカテゴリーをテストします。サプライヤーカバレッジまたはユニットデータが不完全な場合、アナリストは同等製品でチェックを境界設定し、トップダウン合計に調整します。一次回答者は、予測ドライバーとセグメントシェアの動きが実際の購買および更新決定を反映しているかどうかをテストすることができます。
データ検証と更新サイクル
アナリストは企業開示を独立した出荷、受注、バックログ、建設、農業およびロボット設置シグナルと三角測量し、通貨、価格変動、取引段階およびカバレッジの異常を確認します。第2のレビューでは、合計とセグメントの動きを前期および隣接指標と比較します。アナリストは差異を調査し、裏付けのある誤りを修正し、重要な矛盾、変更された購買計画、または不明確なチャネル処理が推定値を変える可能性がある場合に関連する回答者に再連絡します。モデルは毎年更新され、重要なイベントが投資または納入条件を変える場合はサイクル間に更新され、納入前に新たに見直され、アナリストはサインオフ前にフラグが立てられた異常を解決します。
Mordor Intelligence産業機械市場規模と他の公表推定値との比較
公表された推定値は、カウントする取引と製品、および需要をモデル化するために使用される投入物が異なる場合があります。産業機械市場は、産業、農業、建設、鉱業および商業オペレーション向けにグローバルで販売される新規機械・設備に対するエンドユーザーの年間支出を測定します。
主要なギャップドライバーには、研究の定義されたカバレッジと市場固有のモデリング選択が含まれます。アナリストは、新規能力、更新サイクルおよび自動化採用の指標として、製造生産高と能力投資、建設・鉱業プロジェクト支出、農業機械需要、メーカーの受注とバックログ、ならびにロボット設置を追跡します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 0.94 トリリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 7,456億 米ドル(2025年) | 2025年のベースでは、この推定値は本レポートの2027年値0.94 トリリオン 米ドルを2年後に20.7%下回っています。そのページでは支出をOEMに帰属する収益として定義し、現在年度前のベースを報告しながら市場成長を予測しています。 |
| 地域コンサルタンシーB | 7,666億 米ドル(2026年) | 2026年のベースでは、この推定値は本レポートの2027年値0.94 トリリオン 米ドルを1年後に18.4%下回っています。その公表推定値は現在年度に先行しており、その予測はその推定値からの継続的な市場成長を予測しています。 |
Mordor Intelligenceのアナリストは企業開示を独立した出荷、受注、バックログ、建設、農業およびロボット設置シグナルと三角測量し、通貨、価格変動、取引段階およびカバレッジの異常を確認します。
レポートで回答される主要な質問
産業機械市場の規模と成長見通しは?
市場は2027年に0.94 トリリオン 米ドル、2032年までに1.38 トリリオン 米ドルに達すると予想されており、2027年から2032年にかけてCAGR 8.05%で成長します。
新規機械投資を促進するものは何ですか?
米国における工場の近代化とリショアリングがCNCおよび自動化投資を支援し、クリーンエネルギー建設が吊り上げ設備の需要を追加しています。
どの機械製品セグメントが支出をリードしていますか?
土工機械が2026年の新規機械支出の30.76%でトップとなりました。産業用ロボットおよび自動化セルは2027年から2032年にかけてCAGR 9.15%で最も速く成長すると予測されています。
主要な機械サプライヤーはどの企業ですか?
Caterpillar Inc.、Komatsu Ltd.、Deere & Company、Hitachi Construction Machinery Co., Ltd.、およびCNH Industrial N.V.が主要な参加者です。
先進機械投資を制約するものは何ですか?
コストと統合が技術投資を妨げる可能性があります。2026年、調査対象となったカナダの製造業経営幹部およびリーダーの33%が、技術投資を行わない理由としてコストを挙げました。
どの地域が新規機械支出をリードしていますか?
アジア太平洋が2026年に41.08%のシェアを占め、2027年から2032年にかけてCAGR 9.5%で最も速く成長すると予測されています。