
産業用バルブ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
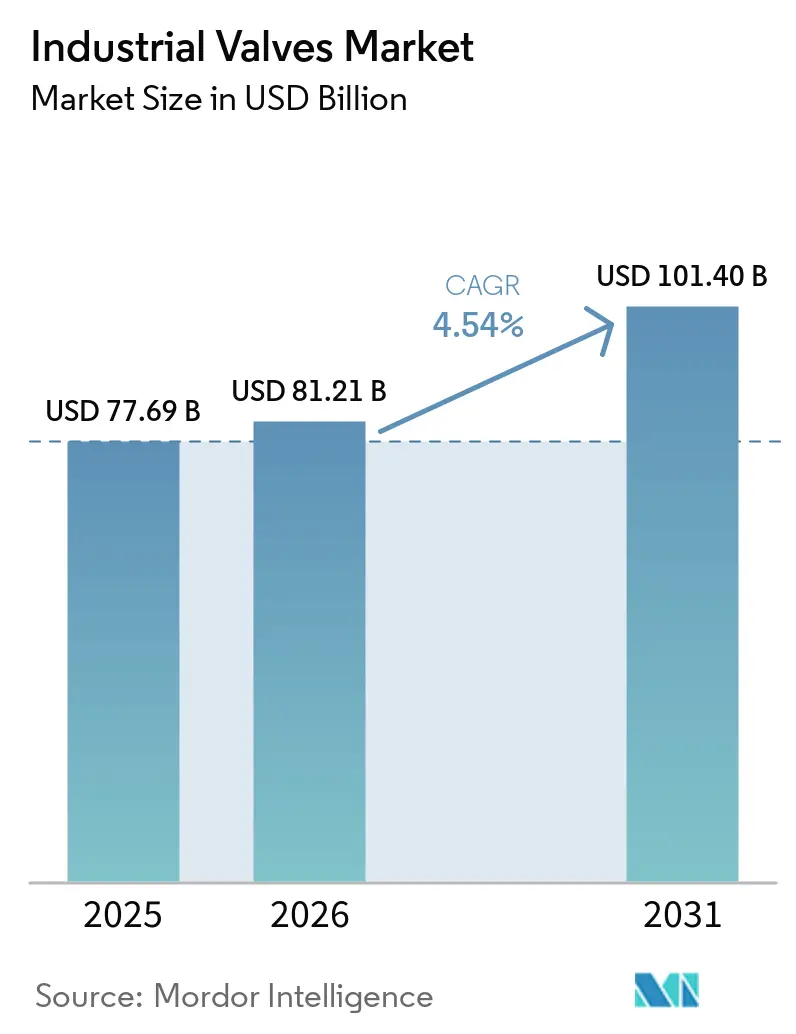
| 市場規模 (2026) | 81.21 十億米ドル |
| 市場規模 (2031) | 101.40 十億米ドル |
| 成長率 (2026 - 2031) | 4.54 % |
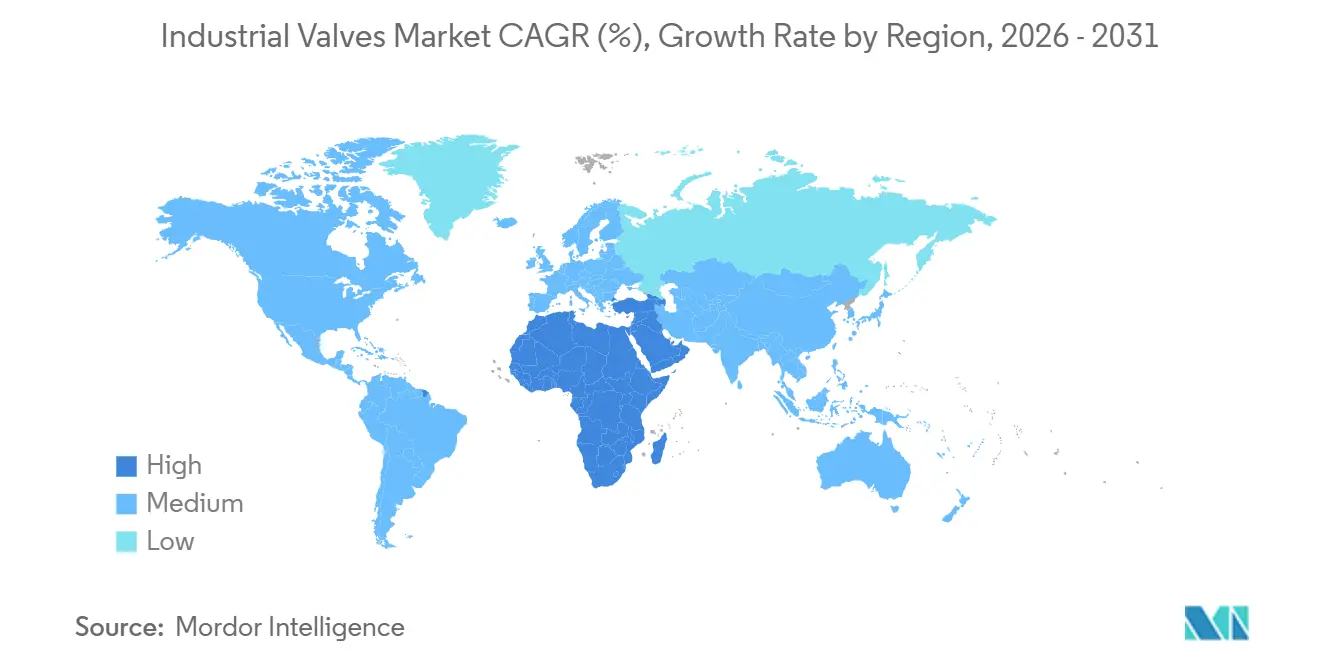
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
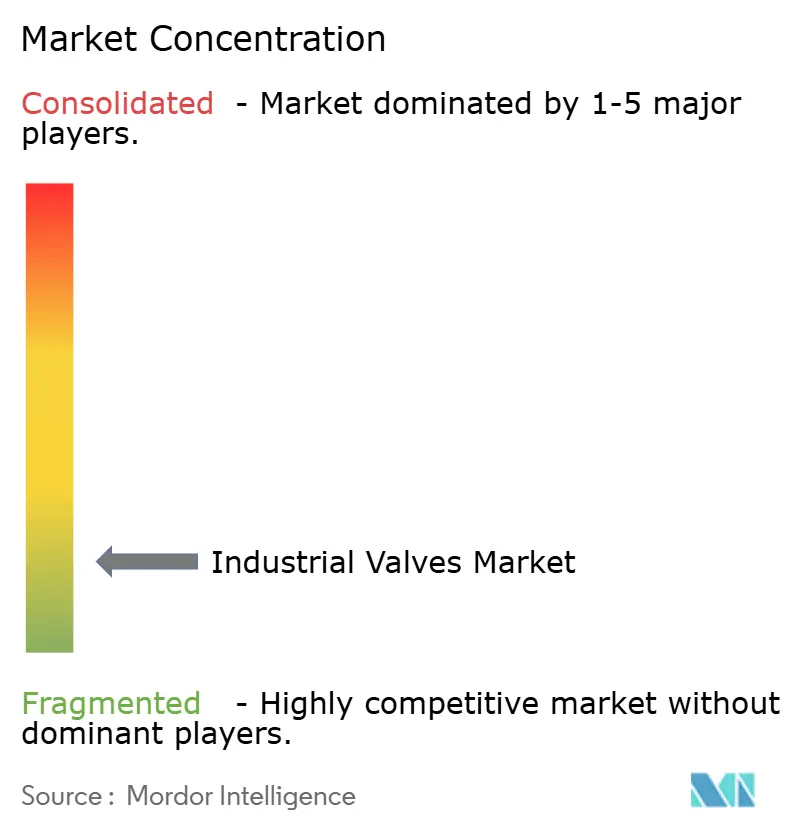
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる産業用バルブ市場分析
産業用バルブ市場規模は2025年に77.69 ビリオン 米ドルと評価され、2026年の81.21 ビリオン 米ドルから2031年には101.40 ビリオン 米ドルへと成長すると推定されており、予測期間(2026〜2031年)のCAGRは4.54%です。LNG設備の拡張、海水淡水化メガプロジェクト、水素・炭素回収ネットワーク、半導体ファブの急増が、極低温・超高圧・超高純度媒体に耐えられる特殊バルブへの資本投下を促しています。これらのグリーンフィールド資産はプレミアム価格と長いリードタイムを要求し、収益構成をコモディティ交換品から遠ざけています。アジア太平洋地域は2025年に40.47%の収益シェアで産業用バルブ市場を主導しており、シンガポール、タイ、インドネシアの新規LNG端末がその基盤となっています。一方、中東・アフリカ地域は2031年までのCAGR 6.57%で最も成長の速い地域であり、UAEの9.20億 米ドル規模のハッサヤン・プロジェクトおよびカタール28億 米ドル規模のファシリティE海水淡水化プロジェクトが追い風となっています。ボールバルブはタイプセグメントの40.48%を占めていますが、チェックバルブは逸散排出規制の強化に対応するための改修需要を背景に、CAGR 7.18%で拡大しています。
主要レポートのポイント
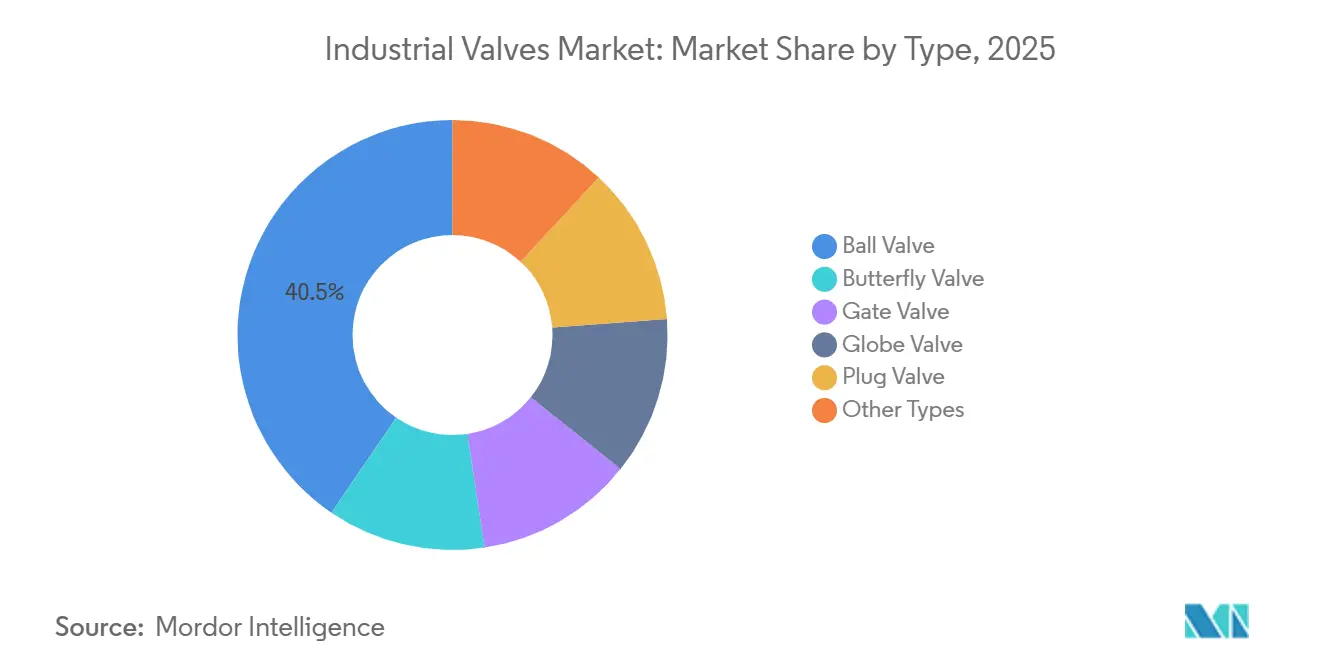
- タイプ別では、ボールバルブが2025年の収益シェア40.48%でトップ。チェックバルブは2031年までCAGR 7.18%で拡大する見込み。
- 製品カテゴリー別では、クォーターターンバルブが2025年の産業用バルブ市場シェアの55.18%を占め、マルチターンバルブは2031年までCAGR 5.81%で成長すると予測される。
- バルブ機能別では、遮断バルブが2025年の産業用バルブ市場規模の61.17%を占め、チェックバルブおよび安全バルブは2031年までCAGR 6.66%で拡大している。
- ボディ材料別では、鋼が2025年収益の45.22%を占め、合金系ボディは2031年までCAGR 7.71%で進展している。
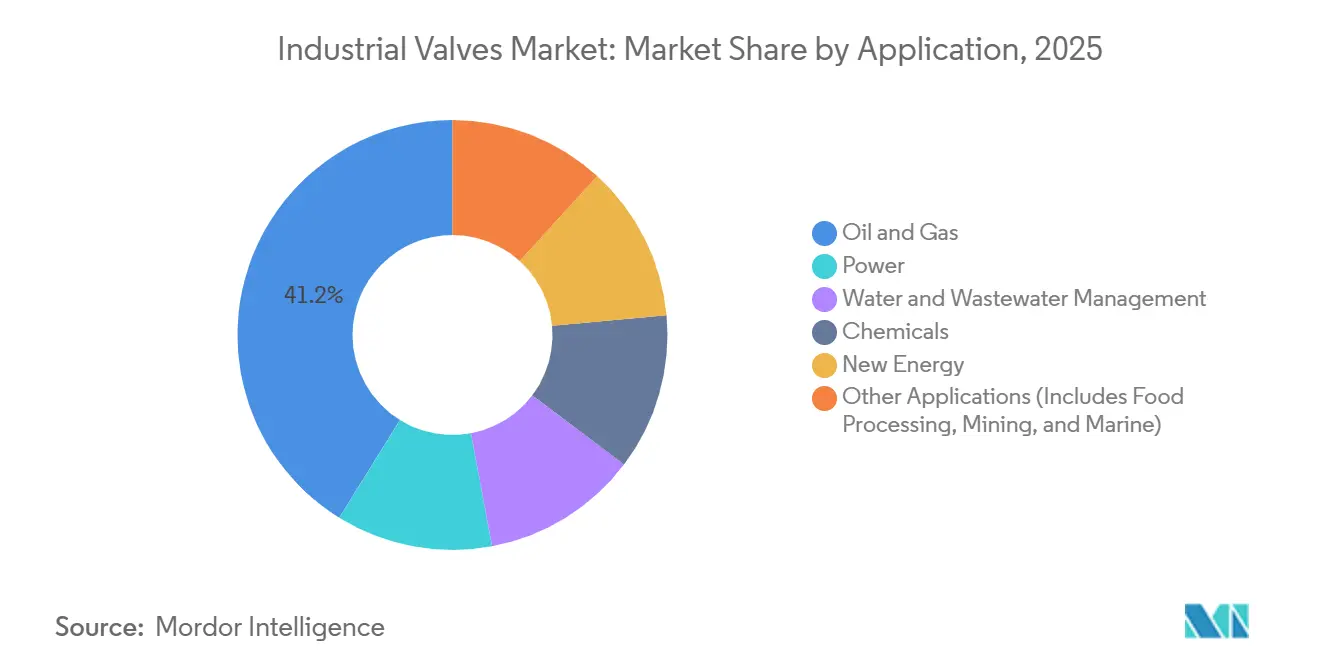
- 用途別では、石油・ガスが2025年収益の41.18%を獲得し、新エネルギーセグメントが最も成長が速く、2031年までCAGR 9.22%となっている。
- 地域別では、アジア太平洋が2025年需要の40.47%を占め、中東・アフリカ地域は2031年までCAGR 6.57%を記録する見込み。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| アジア太平洋全域でのLNG基地建設 | +1.20% | アジア太平洋中心、オセアニアへの波及 | 中期(2〜4年) |
| GCC諸国における海水淡水化設備投資の急増 | +0.90% | 中東(サウジアラビア、UAE、カタール) | 長期(4年以上) |
| 北米化学セクターにおける予知保全主導の交換サイクル | +0.70% | 北米、西欧 | 短期(2年以内) |
| 超高圧バルブを必要とする水素・CCSメガプロジェクト | +1.10% | グローバル、EU・北米・オーストラリアへの早期集中 | 長期(4年以上) |
| 半導体ファブにおける超高純度バルブの急増 | +0.60% | アジア太平洋(台湾、韓国、日本)、北米(アリゾナ州、テキサス州) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
アジア太平洋全域でのLNG基地建設
シンガポールのエネルギー市場庁は2024年に同国2番目のLNG基地契約を発注し、貯蔵容量20万立方メートル、年間処理能力500万トンの浮体式貯蔵・再ガス化ユニットを仕様として定め、今世紀末までの稼働を目指している。さらに、タイの年間処理能力750万トンのノンファブ施設とインドネシアの年間処理能力380万トンのタングー第3トレインは、合わせて−162℃対応の極低温ボールバルブおよびバタフライバルブを数千個必要としている。ニッケル合金の供給制約によりリードタイムは24週間に延びており、自社鋳造所を持つOEMが有利な立場にある。ASME B16.34認定ニッケル合金ボディへの仕様変更が平均販売価格を押し上げ、産業用バルブ市場における統合サプライヤーの利益率向上に寄与している。
GCC諸国における海水淡水化設備投資の急増
2025年初頭に発注されたUAEのハッサン海水淡水化プラントは、USD 9.2億のEPC契約を締結し、2027年までに1日あたり1億8,000万英ガロンを生産する予定で、2025年2月時点で55%の工事進捗率を達成しており、高塩分ブライン処理に耐食性デュプレックス鋼バルブを必要とする逆浸透技術を採用している[1]。各プラントは高塩分ブラインを処理するために2,000〜3,000個のデュプレックス鋼製ゲートバルブおよびバタフライバルブを必要とする。地域の鋳造所不足により、公益事業者は欧州および北米のベンダーを事前認定せざるを得ず、地域支出の再配分と合弁事業の機会が生まれ、産業用バルブ市場における湾岸地域の見通しを高めている。
北米化学セクターにおける予知保全主導の交換サイクル
クラウド分析にデータを送るIoTポジショナーが交換間隔を10〜12年から7〜9年に短縮し、スマートグローブバルブおよびコントロールバルブへの需要を加速させている[2]。米国のメタン規則は四半期ごとの漏洩調査と罰金を課し、高ブリードバルブの早期廃棄を促している。大手石油化学オペレーターは25%の価格プレミアムにもかかわらず低排出パッキンを採用する一方、中小規模の事業者は導入を先送りしており、産業用バルブ市場内で二極化した購買パターンが生じている。
超高圧バルブを必要とする水素・CCSメガプロジェクト
英国のH2NorthEastプロジェクトは2024年11月にセクション35指示の承認を受け、ティーズサイドの産業クラスターを沖合貯蔵空洞に結ぶ水素パイプラインネットワークへの道を開いた。このシステムは、水素脆化なしに圧縮水素を処理するために1,000バールから1,034バール対応のバルブを必要とする。溶接資格を持つ労働者の不足によりスケジュールが6〜9ヶ月遅延し、EPCコントラクターは事前組立済みバルブスキッドへと方向転換している。このトレンドにより、産業用バルブ市場における高能力サプライヤーへのプロジェクト受注が集中しつつある。
抑制要因影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| リードタイムを延長するニッケル合金鋳造の不足 | -0.80% | グローバル、北米・欧州で深刻 | 短期(2年以内) |
| 中小企業向けの厳格な漏洩排出試験コスト | -0.50% | 北米、EU、アジア太平洋での段階的採用 | 中期(2〜4年) |
| 電動アクチュエーターへの急速な移行による手動バルブ需要の侵食 | -0.30% | グローバル、北米・西欧が主導 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
リードタイムを延長するニッケル合金鋳造の不足
インドネシアの2020年ニッケル鉱石輸出禁止令は2024年および2025年まで延長され、フィリピンの並行規制と合わせて、世界の精製ニッケル生産量の70〜80%が中国に集中するという状況を生み出し、ニッケル含有量が20%を超えるデュプレックスおよびインコネルバルブ鋳造のボトルネックとなっている。ニッケルを事前購入するバランスシートの余力を持たない中小規模の製造業者は特殊合金セグメントから撤退しており、自社鋳造所を運営するか複数年の供給契約を保有するFlowserveやVelanなどの垂直統合プレーヤーに市場シェアを譲っている。この統合の動きは、インドネシアとフィリピンの新たなニッケル精製能力が2027年から2028年に稼働するまで続く可能性が高い。
中小企業向けの厳格な漏洩排出試験コスト
米国EPAの2024年12月のメタン規則は、第三者の衛星または航空調査で検出された漏洩を、1時間あたり100キログラムを超える排出量について5日以内に修理することを施設に義務付けるスーパーエミッター対応プログラムを導入した。この閾値は、古いゲートおよびグローブ設計のバルブステム漏洩を対象としている。その結果、中小規模のサプライヤーはSKUポートフォリオを統合するか規制市場から撤退しており、大手OEMは高い生産量にわたって試験コストを償却している。この規制上の非対称性が市場集中を加速させており、上位5社のバルブサプライヤーは2028年までに追加で3〜5%のシェアを獲得すると予測されている。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
ボールバルブが支配、チェックバルブが安全規制により急増ボールバルブは2025年の市場シェア40.48%を獲得し、石油・ガス・化学用途におけるクォーターターンの簡便さと確実な遮断性を反映している。一方、チェックバルブはバルブタイプの中で最も速いCAGR 7.18%で2031年まで拡大している。この加速は、逆流が壊滅的な圧力超過を引き起こす可能性がある水素パイプラインおよびCCSネットワークにおける逆流防止を義務付けるプロセス安全規制に起因している。バタフライバルブは大口径・低圧の水道・廃水処理システムに使用され、自治体プロジェクトにおいてゲートバルブよりもコスト面で優れているが、オペレーターが重要な遮断用途にボールバルブを優先するため、そのシェアは安定したままである。
API 6D の耐火性・低排出改訂の強化がボールバルブの形状を有利にしており、デュアルプレートチェックバルブは緊急停止時にLNG極低温ポンプを保護している。バタフライバルブは水道セクターでの関連性を維持し、ゲートバルブは高圧蒸気サービスで継続使用されている。プラグバルブはスラリーのニッチ市場を獲得し、産業用バルブ市場における流量制御タイプの全体像を形成している。
注記: 個別セグメントのシェアはレポート購入後に入手可能
製品別(動作):
クォーターターンの速度対マルチターンの精度クォーターターンバルブは2025年に55.18%のシェアを保持しており、その優位性は全開から全閉まで90度という迅速なアクチュエーションにあり、自動バッチプロセスおよび緊急遮断システムのサイクルタイムを短縮する。マルチターンバルブは、水素およびCCSプロジェクトが1,000バール負荷下でのシールのためにゲートおよびグローブ設計を指定する中、CAGR 5.81%で成長すると予測されている。
電動アクチュエーターへの移行が製品ミックスの経済性を再形成している。Emersonの2024年第3四半期決算説明会では、マルチターンバルブへの電動アクチュエーター取り付けが前年比12%増加したことが強調され、石油化学コンプレックスが計装空気コンプレッサーを排除し、エネルギー消費を15〜20%削減するために空圧システムを置き換えていることが背景にある。ISO 5211マウントの汎用性がクォーターターン機器の改修工事での人気を維持する一方、カスタムキットがマルチターンのアップグレードにコストの複雑さを加え、産業用バルブ市場全体の製品選択の動態を形成している。
バルブ機能別:
遮断バルブが主導、チェックバルブと安全バルブが加速遮断バルブは2025年の機能別シェアの61.17%を占め、原油パイプラインから自治体の水道配水まであらゆる最終用途セクターにおけるオン・オフサービスでの普及を反映している。コントロールバルブおよびスロットリングバリアントを含む調節バルブは、製品品質と熱効率にとって設定値±2%以内の維持が重要なパルプ・製紙、製薬、発電などの連続プロセス産業に使用されている。
遮断バルブは最も広い用途基盤の恩恵を受けているが、多くのボールバルブおよびゲートバルブが性能よりも価格で競合するというコモディティ的な性質が利益率の拡大を制限している。調節バルブは対照的に、精密トリムとポジショナー統合により単価が30〜50%高いが、連続プロセス産業の資本集約的な性質により市場シェアは制約されている。チェックバルブは中間的な位置を占め、調節バルブよりも単価は低いが安全バルブよりも量が多く、デュアルプレートおよびティルティングディスク設計がコンパクトなフットプリントと低圧力損失によりLNGサービスでシェアを拡大している。
ボディ材料別:
腐食要求により合金系バリアントが鋼を上回る鋼製ボディバルブは2025年に45.22%のシェアを維持しており、非腐食性炭化水素および水サービス向けの炭素鋼(ASTM A216 WCB)と、軽度腐食性の化学・食品加工用途向けのオーステナイト系ステンレス鋼(316/316L)にほぼ均等に分かれている。鋳鉄および球状黒鉛鋳鉄バルブは、バルブ単価が最重要でセメントまたはエポキシライニングで腐食速度が管理可能な低圧自治体水道・廃水処理システムに使用されている。しかし、デュプレックス2205、インコネル625、9%ニッケル鋼などの合金バリアントは、LNGおよびグリーン水素資産が高度な耐食性を必要とする中、CAGR 7.71%で上昇する見込みである。
デュプレックスステンレス鋼(2205、2507)はオーステナイト系グレードの耐食性とフェライト系グレードの強度を組み合わせ、固体インコネルに比べて材料コストを15〜20%削減できる薄肉・軽量バルブボディを実現しているが、耐食性を回復するための溶接後熱処理が必要という溶接性の課題が現場製作配管での採用を制限している。インコネルおよびハステロイは酸性ガスおよび超臨界CO₂サービスに不可欠なままである。インドネシアの鉱石禁輸措置はニッケル集約型合金の調達リスクを直接的に生じさせ、産業用バルブ市場内の調達戦略に影響を与えている。
用途別:
石油・ガスが成熟する中で新エネルギーが急増石油・ガスは2025年の用途別シェアの41.18%を占めているが、この数字は異なるトレンドを隠している。上流の沖合生産は成熟した盆地(北海、メキシコ湾)では縮小しながらフロンティア地域(ガイアナ、スリナム)では拡大しており、中流のパイプラインインフラはLNG輸出に対応するため緩やかに成長し、下流の精製はOECD市場では停滞しながらアジアと中東では堅調である。新エネルギー用途は2031年まで市場平均の2倍以上となるCAGR 9.22%で拡大しており、風力タービンの油圧ピッチシステム、太陽熱溶融塩ループ、バッテリーエネルギー貯蔵の熱管理回路が10年前にはほぼゼロだったバルブ需要を生み出している。
自治体の水道プロジェクトが安定した交換需要を支え、半導体ファブはSEMI F57清浄度基準を満たす超高純度媒体バルブを消費している。これらの新興分野が産業用バルブ市場の総アドレス可能市場を集合的に拡大している。
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
アジア太平洋地域産業用バルブ市場
アジア太平洋地域は2025年に40.47%の収益を占め、それぞれ数千個の精密バルブを必要とするLNG端末および半導体ファブが牽引しています。中国、台湾、韓国がファブ需要を支え、東南アジアは石炭代替に向けたガスインフラを拡充しています。
北米産業用バルブ市場
北米は広大な既設設備を基盤として高いアフターマーケット収益を生み出している。CHIPS法による390 ミリオン 米ドルのインセンティブが、アリゾナ州、テキサス州、オハイオ州におけるIntel、Micron、Samsungのファブ建設を促進し、バルブの清浄度に関する厳格な仕様を伴う超純水ループが導入されている。
EMEA・ラテンアメリカ産業用バルブ市場
中東・アフリカ地域は、GCC諸国の海水淡水化設備投資およびサウジアラビアの石油化学拡張を背景に、2031年までに世界最速となる6.57%のCAGRを録する見込みである。欧州の洋上風力およびCCSハブが化石燃料発電の廃止を部分的に補う一方、ラテンアメリカのプレソルトおよびシェールプロジェクトが地域のバルブ需要を持続させており、産業用バルブ市場における地理的な広がりを示している。
規制環境
化学プロセス、パイプライン、その他の規制対象プロセス資産に使用されるバルブに関する環境・安全コンプライアンスは引き締まりを続けている。米国では、EPAが2026年4月に化学製造エリアソースNESHAP要件に関する改正を最終決定し、LDAR義務を追加したことで、対象施設におけるバルブパッキンの性能、文書化、監視慣行への期待が高まっている。パイプライン分野では、PHMSAが2025年7月に規制を改正し、パイプラインバルブに関するAPI仕様6Dの第25版を組み込み、石油、ガス、関連ネットワークで使用される重要な遮断バルブの標準化された適格性評価要件を強化した。
規格の更新も世界的な仕様と調達を形作っている。ASMEは2025年3月にB16.34-2025を承認し、バルブの圧力温度定格および材料要件を更新した一方、CENは工業用途で使用される圧力アクセサリとしての金属製バルブに関するEN 16668:2025を発行した。投入コストに関する政策動向は、バルブメーカーおよび購入者にとって引き続き重要であり、鋼・アルミニウム製品およびその派生品に影響する2026年6月の米国セクション232関税調整は、鍛造・鋳造バルブボディの陸揚げコストや調達戦略に影響を与えうる。
バリューチェーン分析
産業用バルブのバリューチェーンは、金属・合金原料(炭素鋼、ステンレス、二相鋼、ニッケル合金)から鋳造・鍛造製品、機械加工・仕上げ(コーティングや表面処理を含む)、そして組立・試験(圧力試験、耐火性試験、逸散排出試験)へと続く。流通は、OEM、EPCチャネル、認定代理店を通じて、石油・ガス、化学、電力、水関連の最終需要家へと至る。EN 10204 3.1材料証明書やヒート番号トレーサビリティを含む品質文書とトレーサビリティ要件は、事務手続きを増やし、特に過酷用途や規制対象用途ではサイクルタイムを延長させる要因となる。
2026年においても、供給側の制約は鋳鍛造部品や認証済み特殊合金に集中しており、大型・特注設計バルブのリードタイムは高止まりしている。購入者とメーカーは、標準化、需要の高いサイズの地域在庫確保、納期が逼迫している際に鋳造ボトルネックを回避する固体ビレットからのCNC加工など代替製造方式で対応している。需要側では、大手プロセス事業者が、化学分野におけるメインバルブベンダーモデルを含む戦略的バルブベンダープログラムを活用し、調達を統合し、共通仕様を徹底し、複数拠点にわたる納期信頼性を改善する動きを強めている。
競合環境
産業用バルブ市場は高度に断片化されている。自社鋳造所と複数年のニッケル契約が大手OEMを原材料価格ショックから守る一方、IMI Criticalのような水平専門企業は過酷サービスのニッチ市場で40%以上の利益率を確保している。ホワイトスペースの機会は水素対応コーティング、モジュール式アクチュエーター改修、データ中心の予知保全プラットフォームを中心に展開している。KITZやAVKなどの地域挑戦者は12〜16週間という短いリードタイムを活かしてEPC受注を獲得している。バルブモデルあたりUSD 5万〜8万の認証コストが、償却済みの試験ポートフォリオを持つ既存企業を有利にし、産業用バルブ市場内のシェアを集中させている。
産業用バルブ業界リーダー
-
Emerson Electric Co.
-
Flowserve Corporation
-
SLB
-
Crane Company
-
IMI
- 注:主要企業の掲載順は順位を示すものではありません。
産業用バルブ市場
- Alfa Laval
- AVK Holding A/S
- Baker Hughes Company
- Circor International Inc.
- Crane Company
- Curtiss-Wright Corporation
- Danfoss A/S
- Emerson Electric Co.
- Engipro Solutions LLP,
- Flowserve Corporation
- Georg Fischer Ltd.
- Hitachi Ltd
- Honeywell International Inc.
- IMI Critical Engineering (IMI PLC)
- ITT Inc.
- KITZ Corporation
- KLINGER Holding
- Metso
- Mueller Co. LLC
- Nibco Inc.
- Okano Valve Mfg. Co. Ltd.
- SAMSON AKTIENGESELLSCHAFT
- SLB
- Technipfmc PLC
- The Weir Group PLC
- Valvitalia SpA
- Velan
- Xylem
市場機会と将来展望
ホワイトスペースの活動は、エンジニアードバルブの納期短縮、製造拠点の地域化、排出・安全コンプライアンスの強化に対応した製品設計に集中している。インドは、Oliver Valvesが2026年2月にチェンナイで45,000平方フィートの製造施設を開設し、AS-Schneiderが2026年3月にコインバトールで生産施設を稼働させたことに支えられ、アジア太平洋地域および輸出プログラム向けの計装用・プロセス用バルブ供給における能力・リードタイムの梃子として台頭している。これらの拡張は、購入者が複数ソース供給を認定し、特にニッケル合金鋳造の制約がリードタイムを延ばす場合において、プロジェクトおよびMRO向けの補充サイクルを短縮するのに役立っている。
過酷用途向けのアップグレードや腐食性の強い用途でも、技術主導の機会が見られる。積層造形は、サーマルスリーブなどの特殊部品に適用されており、Velanが2026年2月に極端な熱サイクル用途向けにHexa-Shieldという積層造形サーマルスリーブコンセプトを発表したことがその例である。化学プロセス需要は、差別化されたライニングやシーリングソリューションを支えており、2026年に発売された新しいフッ素ライニングバルブは、腐食性用途とLDAR重視の規制対象プロセス産業における優先事項に沿ったコンプライアンス主導の漏洩削減を目的としている。
Recent Industry Developments in 産業用バルブ市場
- 2026年6月:Flowserveは、Trillium Flow Technologies Valves Division(フランスのバルブ事業を除く)を4億9,000万米ドルの全額現金取引で買収完了した。この取引により、Flowserveは原子力その他の電力最終市場におけるバルブポートフォリオとサービス拠点を拡大し、複雑で仕様重視のプロジェクトや長期サイクルのアフターマーケットプログラムへの入札能力を強化した。
- 2026年4月:Emersonは、水素液化・LNG生産のコールドボックス用途向けに、Fisher IC2極低温トップエントリー制御バルブを発表した。この新製品は、極低温用途における漏洩制御と保守性を対象としており、LNG拡張や新興の水素インフラを対象とした高信頼性バルブを指定するOEMおよびEPCを支援する。
- 2025年2月:Flowserveは、LNG、水素、その他の産業用ガス用途向けに、縮小ポート・クォーターターン型フローティングボールバルブのWorcester Cryogenicシリーズを発売した。3ピース型・フランジ型の専用極低温構成を追加することで、Flowserveは新設ターミナルおよび液化トレインで使用される高性能極低温遮断バルブへの仕様転換に対応した。
産業用バルブ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、主要産業のプロセスおよびユーティリティシステムにおける液体、気体、スラリーの流れを制御または遮断するために使用される産業グレードのバルブを対象とし、市場価値は米ドルでの製品販売額から測定しています。
対象外の範囲:家庭用配管蛇口、マイクロ流体実験室用バルブ、および単体アクチュエーターは市場合計から除外されています。
セグメンテーション概要
- タイプ別
- ボールバルブ
- バタフライバルブ
- ゲートバルブ
- グローブバルブ
- プラグバルブ
- その他のタイプ
- 製品別
- クォーターターンバルブ
- マルチターンバルブ
- その他の製品
- バルブ機能別
- 遮断バルブ
- 調節バルブ
- チェックバルブおよび安全バルブ
- ボディ材料別
- 鋼(炭素鋼およびステンレス鋼)
- 合金系(デュプレックス、インコネル等)
- 鋳鉄・球状黒鉛鋳鉄
- 極低温ニッケル合金
- その他
- 用途別
- 石油・ガス
- 電力
- 水道・廃水管理
- 化学
- 新エネルギー
- その他の用途(食品加工、鉱業、海洋を含む)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- インドネシア
- ベトナム
- マレーシア
- タイ
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- 北欧諸国
- トルコ
- ロシア
- スペイン
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- エジプト
- ナイジェリア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは需要の全体像を把握し、観察可能な活動に基づいて前提条件を検証するために活用されました。エネルギーおよび精製動向については米国エネルギー情報局(EIA)、鉱業・金属シグナルについては米国地質調査所(USGS)、電力・燃料ミックス指標については国際エネルギー機関(IEA)、マクロおよび産業生産の文脈については世界銀行およびOECDなどの公開情報源を活用しました。
インフラおよび貿易面では、国連コムトレードや各国税関統計などの参考資料を用いて、バルブ集約型設備の輸入依存度とフローの方向性を検証しました。また、企業の年次報告書、投資家向けプレゼンテーション、プレスリリースを精査し、価格に関するコメト、受注残のテーマ、標準バルブとエンジニアリングバルブ間の構成変化を把握しました。一部では、企業財務、特許、出荷レベルの貿易記録に特化した有料サブスクリプションを活用してクロスチェックを効率化しつつ、公開データポイントでモデルの再現性を確保しました。これらの例は例示的なものであり、データ収集、検証、および作業中の明確化のために他の多くの公開情報源も参照されました。
一次インタビューおよびサーベイ
一次調査は、バルブが実際にどこで仕様決定・購入されているか、また用途の過酷度(例:腐食性サービスと一般用途)によって価格がどのように推移しているかを確認することに重点を置きました。アジア太平洋、欧州・中東・アフリカ、アメリカ大陸にわたるメーカー、チャネルパートナー、EPCリンクのステークホルダー、エンドユーザーと幅広く対話し、デスクリサーチのシグナルが広範であった箇所において、交換サイクル、プロジェクトタイミング、平均販売価格に関する前提条件を精緻化しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:22% | アジア太平洋:46% |
| 中間層:48% | 部門・ユニットリーダー:20% | 欧州・中東・アフリカ:30% |
| 中小規模プレイヤー:22% | マネージャー:58% | アメリカ大陸:24% |
市場規模算定と予測
規模算定はトップダウン構築から始まり、エンドユーズ活動がバルブ需要プールに変換され、次いでサービスクラス別の典型的なバルブ集約度と価格を用いて価値が再構築されます。実際には、上流・中流プロジェクトの追加、電力・産業設備投資サイクル、水・廃水処理支出、保守需要を牽引する稼働基盤などの指標にモデルを固定しています。
合計値の現実性を保つため、最初のアウトプットは選択的なボトムアップ近似を用いて検証されます。これには、サンプリングされたサプライヤーの収益分割、プロジェクト対MRO構成に関するチャネルチェック、高使用頻度バルブファミリーの数量×平均販売価格レンジが含まれます。この市場で最も重要なインプットには、交換需要対新規プロジェクトのシェア、平均リードタイム(収益タイミング影響)、過酷サービスバルブのステンレス・合金含有量、規制対象プラントにおける自動化・制御バルブアップグレードのペースが含まれます。小規模国やニッチなエンドユーズについてカバレッジが薄い場合、産業生産量と設置済みベース指標を用いたプロキシ配分によってギャップを処理し、その後専門家レビューを実施します。
予測については、市場がプロジェクトタイミング、コモディティ連動投資、インフラ予算とともに動くため、中心シナリオを軸にシナリオ分析を活用しています。主要ドライバーの成長経路は、一次回答者が受注残と価格について期待する内容に合わせて調整され、その後モデルは調整済みの平均販売価格の推移と構成変化を適用することで、数量が安定しつつ価値が上昇する場合に成長が過大評価されないようにしています。
データ検証と更新サイクル
検証は、モデル化された合計値をエンドユーズの設備投資動向、貿易移動の方向性、モデルから導出される工場当たりの暗示的支出水準などの独立したシグナルと照合することで実施されます。差異は国別・途別に調査されます。数値に違和感がある場合は、基礎となるドライバーの前提条件を再確認し、原因がタイミング、価格、または構成変化のいずれにあるかをインタビュー対象者に確認します。
最終承認前に、単位の一貫性、通貨換算の正確性、既知のプロジェクトパイプラインに裏付けられていない急激な変動を確認する多段階のアナリストレビューを経ます。レポートは年次で更新され、主要な政策転換、大規模プロジェクトの遅延、急激なコモディティ価格変動などの重要事象が発生した場合には中間更新が行われます。納品直前に最終確認を実施し、クライアントが古いモデルのスナップショットではなく最新の更新済みビューを受け取れるようにしています。
Mordor Intelligenceの産業用バルブ市場規模と他の公表推計値との比較
産業用バルブの公表市場規模が一致しない場合があるのは、著者によって対象範囲の定義が異なり、価格経路や時間的カットオフの選択も異なるためです。一方の推計が長期サイクルのプロジェクト楽観論に傾き、もう一方が交換需要と近期の受注動向に傾く場合に、差異が顕在化することが多いです。
この市場における主な差異は、特に合金含有量の多いバルブやエンジニアリングバルブについて平均販売価格がどのように更新されるか、地域をまたいだ通貨換算のタイミング、および調査がバルブ本体のみを計上するか隣接ハードウェアも含めるかによって生じることが多いです。もう一つの要因は更新頻度であり、年末のプロジェクト遅延や価格リセットが長期トレンドの示唆以上に当年の数値を変動させる可能性があります。価格・受注シグナルに対する遅延カットオフチェックを実施し、通貨タイミングを一貫してロックすることで、Mordor Intelligenceのアプローチでは2025年の合計値を実現市場環境により近い水準に保っています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 77.69 ビリオン 米ドル(2025年) | |
| グローバルコンサルタンシーA | 80.40 ビリオン 米ドル(2025年) | 高価格のエンジニアリングバルブおよび自動化連動バルブ需要が強調され、平均販売価格の上昇がより滑らかな曲線で繰り越される場合に、2025年の価値を引き上げる可能性のある広範な収益フレーミングを使用しています。 |
| 産業調査B | 103.00 ビリオン 米ドル(2025年) | より広い製品グループ分けによる需要ベースのフレーミングは、隣接するバルブカテゴリーが含まれ、地域の通貨換算が単一のタイミングポイントに合わせられていない場合に、特に合計値を押し上げる可能性があります。 |
表中の差異は、バルブが着実に成長しているという見解の相違ではなく、主にタイミングとスコープの選択によって説明されます。スコープを産業用バルブのみに限定し、価格と通貨を実世界のチェックを伴う一貫したカレンダーで更新することで、最終的な数値は明確なドライバーに遡及しやすくなり、将来の更新においても再現が容易になります。
レポートで回答される主要な質問
産業バルブ市場の現在の市場規模はどのくらいですか?
産業用バルブ市場規模は2025年に77.69 ビリオン 米ドルと評価され、2026年の81.21 ビリオン 米ドルから2031年には101.40 ビリオン 米ドルへと成長すると推定されており、予測期間(2026〜2031年)のCAGRは4.54%です。
合金ベースのバルブ本体がなぜ注目を集めているのですか?
LNG、半導体、化学、極低温用途など過酷な環境において、優れた耐食性、耐久性、および性能を発揮するためです。
最も高い成長ポテンシャルを示す地域はどこですか?
アジア太平洋地域は2025年に世界収益の40.47%を占め、LNG端末、半導体ファブ、ガスインフラの拡充に牽引されて主要地域となっています。
予知保全はバルブ需要にどのような影響を与えていますか?
予知保全は、リアルタイム監視を可能にし、計画外のダウンタイムを削減し、資産寿命を延ばすスマートなセンサー搭載バルブへの需要を促進しています。
予知保全はバルブ需要にどのような影響を与えているか?
予知保全はバルブ需要にどのような影響を与えているか?