
インドネシア通信タワー市場規模とシェア
Mordor Intelligenceによるインドネシア通信タワー市場分析
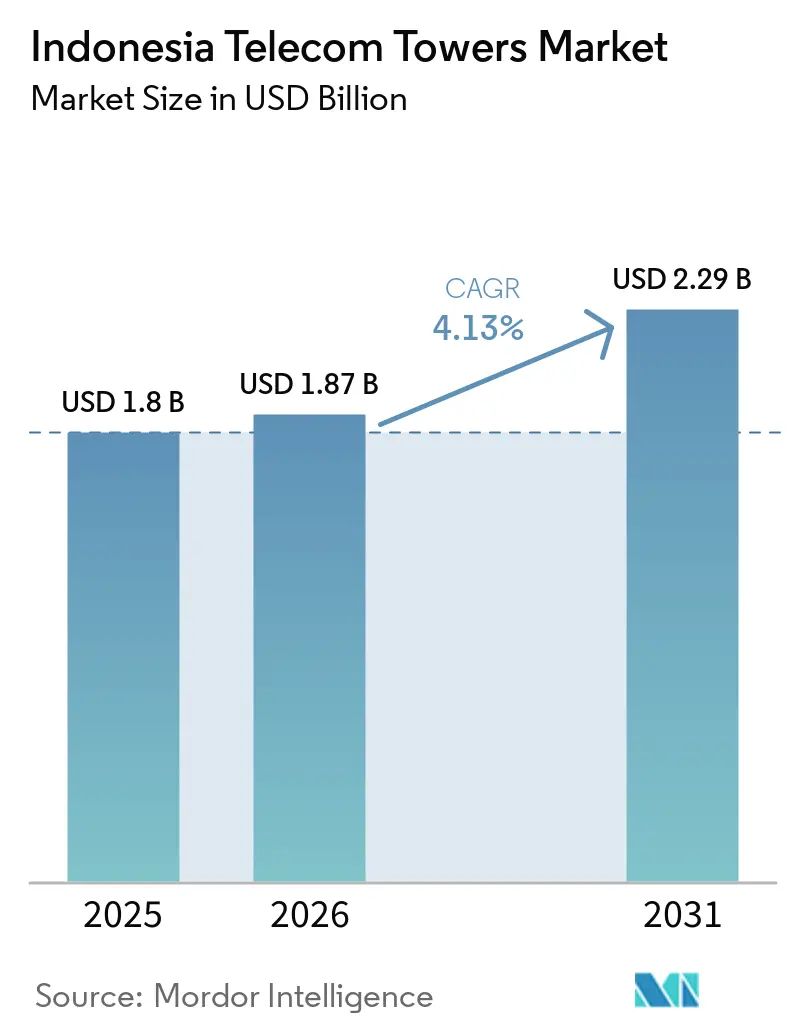
インドネシア通信タワー市場規模は、2026年の1.87 ビリオン 米ドルから2027年に1.95 ビリオン 米ドルへ拡大し、2032年には2.41 ビリオン 米ドルに達すると見込まれており、2027年〜2032年のCAGRは4.36%です。市場数量は、2026年の11.4万基から2027年に11.64万基へ増加し、2032年には12.97万基に達すると見込まれており、2027年〜2032年のCAGRは2.18%です。
インドネシアの通信・デジタル省(Komdigi)は、2026年7月のインドネシアにおけるスペクトル割り当てにカバレッジ義務を付帯させました。これにより屋上および農村部のホスティングが支援される一方、リース料の再設定圧力が占有サイトの収益に影響を及ぼしています。2025年11月から始まったスマトラ島の洪水と地滑りにより、電力と通信が途絶し、バックアップ電源の必要性が浮き彫りになりました。競争は、新規サイト追加と既存テナンシーの維持を組み合わせた形で展開されています。資金調達能力が、これらの要件が運用中のタワーとして実現されるスピードを制約する可能性があります。
主要レポートのポイント
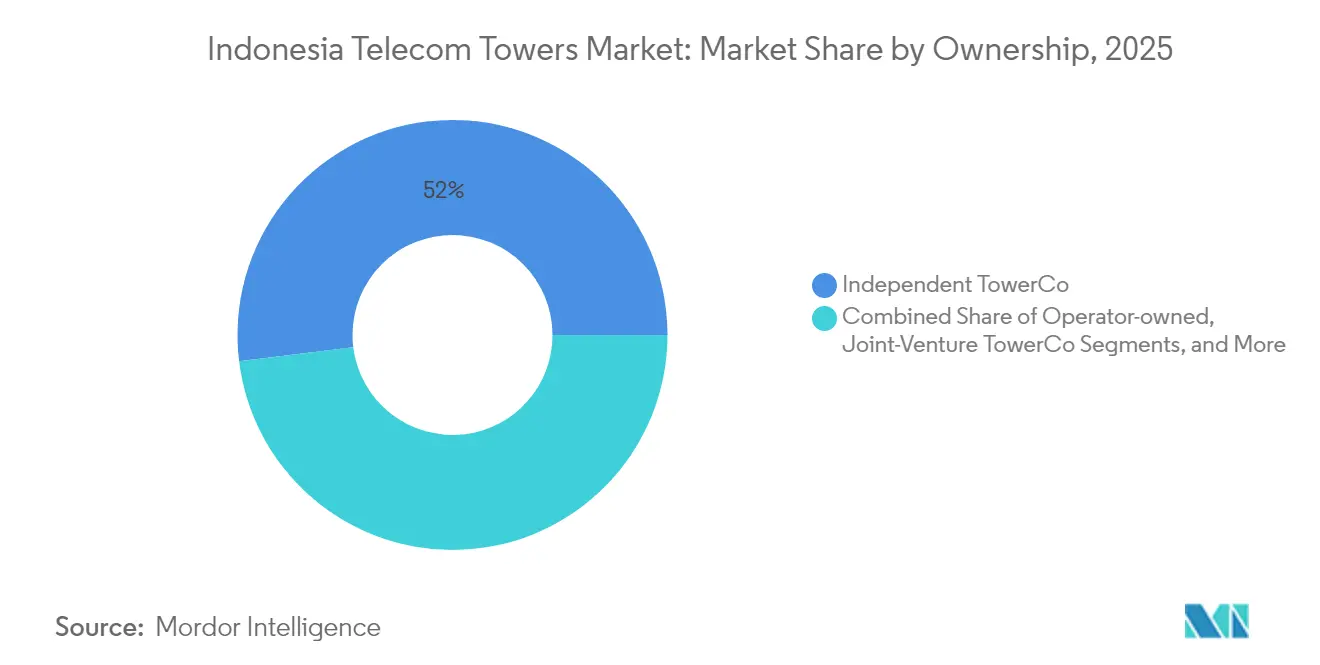
- 所有形態別では、独立系タワー会社が2026年のインドネシア通信タワー市場シェアの53.53%を占め、2027年〜2032年のCAGR 7.58%で最も急成長するセグメントとも予測されています。
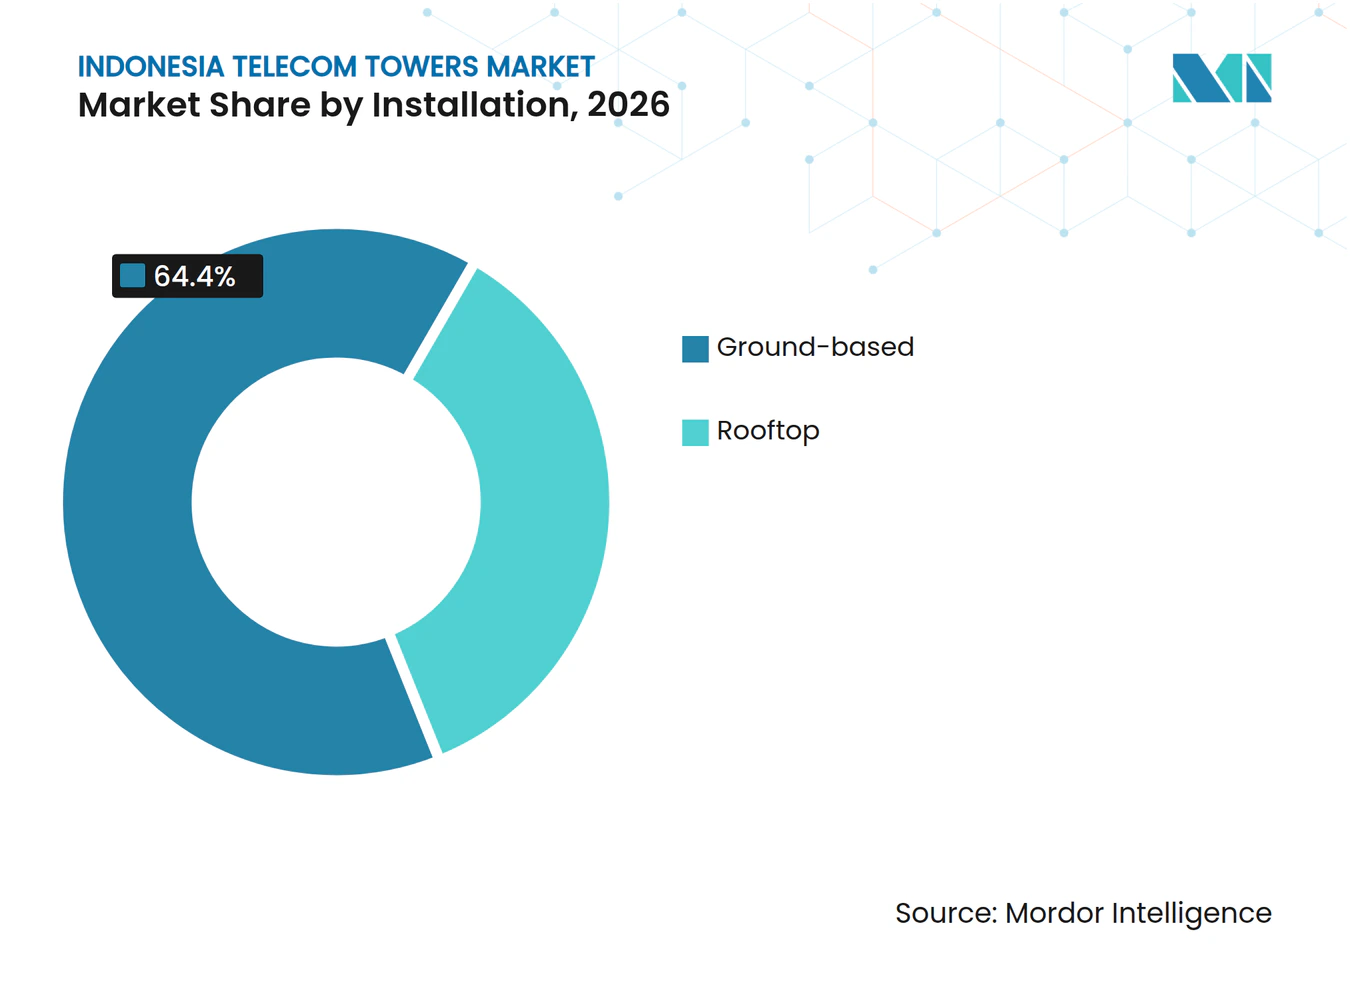
- 設置形態別では、地上設置サイトが2026年のインドネシア通信タワー市場規模の64.4%を占め、屋上設置が2027年〜2032年のCAGR 5.85%で最も急成長すると予測れています。
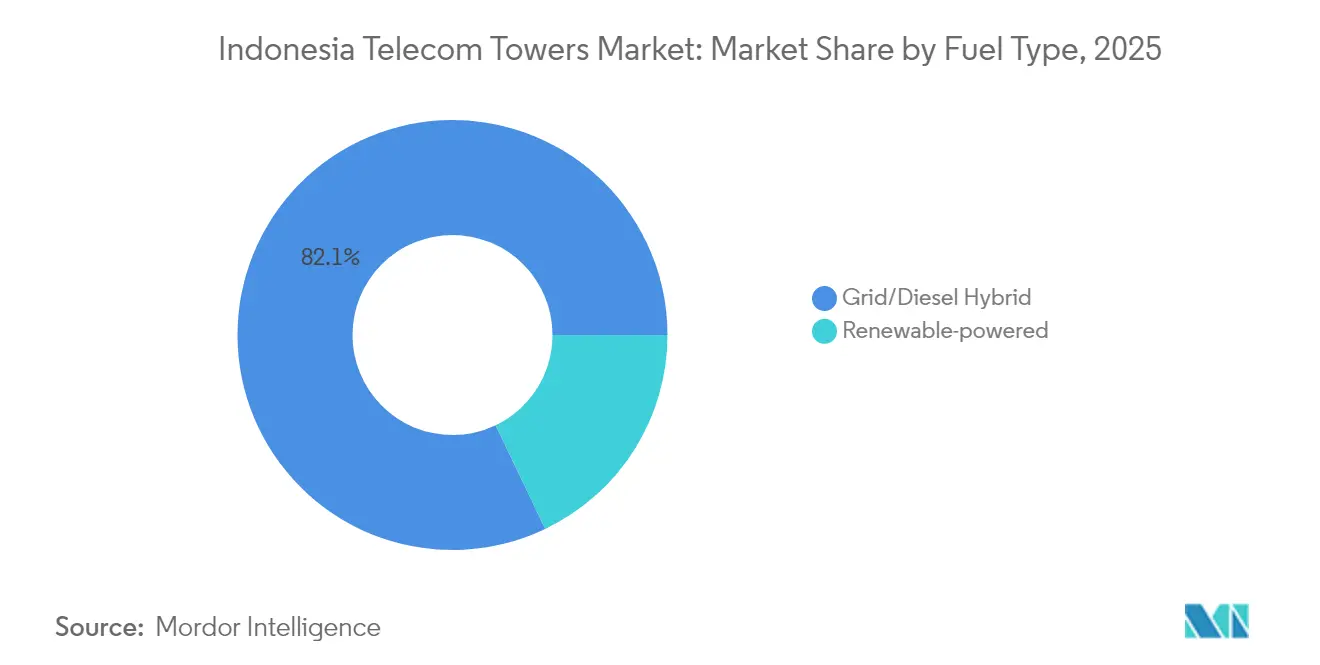
- 燃料タイプ別では、グリッド/ディーゼルハイブリッドサイトが2026年のタワー市場収益の79.4%をリードし、再生可能エネルギー駆動サイトが2027年〜2032年のCAGR 20.2%で最も急成長すると予測されています。
- タワータイプ別では、モノポールが2026年のタワー市場収益の46.19%をリードし、ステルス/コンシールドタワーが2027年〜2032年のCAGR 10.4%で最も急成長するセグメントと予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| 促進要因 | (〜)%のCAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 全国的な5Gスペクトラム解放と展開の勢い | +2% | 全国 | 長期(4年以上) |
| 農村部4G接続義務化とBAKTI補助金 | +1.6% | サービス未整備地域・辺境地域・最外縁地域 | 短期(2年以内) |
| MNOによるセール・リースバック取引 | +1% | 全国 | 中期(2〜4年) |
| 3G停波による余剰タワー容量の解放 | +0.8% | 全国 | 短期(2年以内) |
| TowerCoのファイバー・トゥ・タワーおよびエッジマイクロデータセンターサービスへの参入 | +0.6% | 全国 | 中期(2〜4年) |
| グリーンサイト向けESG連動型ファイナンス | +0.4% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
全国的な5Gスペクトル解放とロールアウトの勢い
カバレッジ義務は、インドネシアのスペクトル割り当てに、利用可能な通信サイトへの需要につながるより明確な経路を与えます。2026年7月21日、Komdigiはすべての選考段階が終了した後、700 MHzおよび2.6 GHzのスペクトル選定においてXLSMART、Telkomsel、Indosatを勝者として発表しました。[1] 落札した事業者は、5年目までに全国人口の少なくとも51%をカバーする5Gサービスを提供しなければなりません。この義務は、事業者がスペクトル権をサービスカバレッジへと転換することを要求することで、サイトアクセス需要を支援します。既存タワーは追加ホスティングやアップグレードを通じて活用できる一方、カバレッジギャップは新規ロケーションに対する別個の業機会を生み出します。タワーオーナーにとっての商業的利益は、ロールアウト義務がネットワーク投資に転換される中で、実用的な事業者テナンシーを確保できるかどうかにかかっています。
農村部4Gコネクティビティ義務とBAKTI補助金
農村部カバレッジ義務は、遠隔地における明確なインフラ要件を生み出します。2026年6月5日までに、電気通信・情報アクセシビリティ機関(BAKTI)は5,514基の4G基地局送受信局(BTS)を建設し、いずれも遠隔地でオンエア中と報告されました。別途、Telkomsel、PT Indosat Ooredoo Hutchison Tbk、XLSMARTを含む提供事業者のユニバーサルサービス義務(USO)を財源として、サービス未整備・辺境・最外縁地域ネットワーク内の1,233基のBTSが同日付で資金調達されました。これらの義務は、農村インフラ資金調達を、実用的なネットワーク拠点を必要とする事業者と結びつけます。賃貸事業者およびサイトサービス請負業者にとって、利用可能なホストを提供するか、その支援インフラを維持管理することは、初期建設を超えた商業サービスへとその要件を転換させる可能性がありま。
MNOによるセール・リースバック取引
資産売却にリースバック契約が伴う場合、事業者の取引は定期的なサイトサービス需要の源泉となります。XLSMARTの2025年6月中間報告書は、同グループがProtelindoおよびPT Solusi Tunas Pratama Tbk(STP)との以前の取引についてタワーリースバック会計処理を継続していることを示していました。Protelindoへの売却は2016年に、STPへの売却は2014年に行われ、取引益はリースバック期間にわたって償却されました。この取り決めにより、事業者によるサイトの利用と基礎インフラの所有が分離されます。リース資産は最低リース料の現在価値で記録され、関連するリース負債が計上されました。これらの負債は、事業者のリース義務が取引年を超えて継続する可能性を示しており、売却後もリース事業者に契約関係をもたらします。
3G停波による余剰タワー容量の解放
3G機器の廃止は、変更によって同一拠点において別の有料テナンシーに利用可能な容量が解放される場合、追加ホスティング需要を支援できます。関連する容量とは、オーナーが同一拠点で提供可能なホスティングスペース、構造的許容量、および支援電力です。その拠点を再利用できる事業者は、あらゆる展開において新規の土地アクセスを要件として扱うことなくアップグレードを進めることができます。利用可能な許容量が交換機器の要件に合致していることが、そのスペースを別のサービスポジションとして提供するための条件であるため、サイト固有のエンジニアリングが不可欠です。契約済みのアップグレードまたはコロケーションのみが、解放されたホスティング許容量をサイトオーナーの増分収益に転換させます。
阻害要因の影響分析*
| 阻害要因 | (〜)%のCAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| MNOからのリース料再交渉圧力 | -0.9% | 全国 | 短期(2年以内) |
| 金利上昇環境における高レバレッジ | -0.6% | 全国 | 中期(2〜4年) |
| 無認可BTS構造物に対する自治体の取り締まり | -0.3% | クラテン県メンデン村 | 短期(2年以内) |
| 遠隔地タワーを代替するLEO衛星バックホール | -0.2% | ブンゴ県の優先村落 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
MNOからのリース料再交渉圧力
テナントが同一インフラを継続利用している場合でも、リースの再交渉によってタワー収益が低下することがあります。2026年第1四半期、PT Sarana Menara Nusantara TbkのXL Axiata(EXCL)テナンシー1件当たりの実効月次リース料は、下方再設定を受けてFY2025水準を7.5%下回りました。EXCLのサイトは合併後のXLSMART事業者事業の一部を形成していました。リース事業者にとって、これは物理的な稼働率と収益生産性を切り離すものであり、占有サイトから得られる収益を低下させます。合併後の合意では、EXCLのサイトをチャーンなしに維持することとされましたが、月次料金は引き下げられ、維持されるテナンシー1件当たりの収入は減少しています。
金利上昇環境における高レバレッジ
レバレッジは、サイト占有率の悪化が目に見える形になる前に、タワーオーナーの拡張を制約することがあります。2026年6月30日時点で、PT Tower Bersama Infrastructure Tbkは、年率換算した第2四半期EBITDAの4.8倍の会社全体の純負債を報告しました。この債務規模は、既存の債務返済後に利用可能なキャッシュに対して、追加サイトのファイナンスを敏感にさせます。魅力的な見込みテナンシー収入を持つプロジェクトは、その営業経済性だけが示す以上に厳い資金調達審査に直面する可能性があります。追加借入は、新規サイトが定期的な受取収益を確立する前に、リファイナンスコストへのエクスポージャーを高めます。新規建設は、既存リースが生み出すキャッシュをめぐって債務返済と競合します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
所有形態別:
共有インフラが所有形態の構成をリード独立系タワー会社は2026年のタワー市場収益の53.53%を占める最大セグメントであり、2027年〜2032年のCAGR 7.58%で最も急成長すると予測されています。2025年12月31日時点で、PT Sarana Menara Nusantara Tbkはインドネシアにおけるグループの約36,000基のタワーと60,500件のテナントを報告しました。同日付のテナンシー比率は1.67倍と公表されました。この比率により、利用可能なホスティングポジションの活用状況が共有資産のパフォーマンスに直結し、収入がテナントの維持と追加稼働に結びついています。既存タワーへのテナント追加は、別の構造物という資本的コミットメントを伴わずに新たな賃貸関係を生み出します。
MNO保有分は2027年〜2032年にかけて縮小すると予測されています。TelkomはTelkomselが2025年12月31日時点で約4,472基のタワーを所有していると報告しました。これらの事業者保有タワーは、物理インフラの保持と商業ホスティングの取得という所有形態の選択肢を示しており、予測では自社保有の役割が縮小するとされています。


注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
設置形態別:
屋上リースが拡大する中で地上設置サイトがリード地上設置は2026年のインドネシア通信タワー市場規模の64.4%を占めました。2025年6月〜7月、PT Solusi Tunas Pratama Tbk(STP)はルジャン・レボン県(Rejang Lebong)のデサ・カンプン・バル(Desa Kampung Baru)ドゥスンII(Dusun II)の住民所有地に、IndosatのBTS用60メートル高モノポールタワーを建設する計画を立て、残余の手続きを経ることを条件としました。このプロセスには、土地所有権に関する書類、近隣住民の同意、および許認可取得が含まれました。専用の敷地はタワー事業者に構造物のための物理的な場所を提供しますが、その場所を確保することだけでは建設可能な状態にはなりません。土地所有者の同意と許認可を解決することが、この計画中の敷地を事業者が利用可能なホストに転換させます。
屋上設置は2027年〜2032年のCAGR 5.85%で最も急成長するセグメントと予測されています。2026年1月、ランプン州(Lampung Province)は州庁舎(Provincial Secretariat)の屋上スペースのリースに関するMitratelの権利を延長しました。更新により、その建物を通信インフラに利用するための法的な経路が維持され、物件の権利が継続的にサイト可用性において役割を果たすこととなります。タワー賃貸事業者にとって、更新された権利は基礎となる建物を購入することなく、移動体通信事業者への継続的なホスティング提供を支援できます。この延長により、Mitratelは他の物件に移転することなく屋上の継続利用が可能となります。


燃料タイプ別:
再生可能エネルギーが加速する中でバックアップ電源が規模を支えるグリッド/ディーゼルハイブリッドサイトは2026年のタワー市場収益の79.4%を占める最大セグメントでした。2025年11月から始まったスマトラ島の洪水と地滑りにより、電力と通信が途絶しました。2025年12月、TelkomGroupはスマトラ島のネットワーク復旧支援のためTelkomselを通じて470台の発電機を展開しました。この復旧作業は、電力供給が不安定になった際のバックアップ発電の運用上の役割を示しています。再生可能エネルギー駆動サイトは小さな基盤から始まるため、ハイブリッドサイトは事業者が停電時も稼働し続けなければならない支配的な構成です。
再生可能エネルギー駆動サイトは2027年〜2032年のCAGR 20.2%で最も急成長するセグメントと予測されています。Telkomselは2025年に86基の太陽光発電設備をBTSサイトに追加し、太陽光パネルを備えた360基のBTSを報告しました。1基のマイクロ水力発電BTSと合わせて、これらの太陽光設備は2025年に13,926 GJを発電しました。再生可能エネルギー駆動のBTSは2025年に主要都市および開発途上・辺境・最外縁地域にサービスを提供しました。これらの太陽光およびマイクロ水力システムの運用は、初期設備供給に加えて継続的な保守要件を生み出します。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
タワータイプ別:
モノポールの規模とコンシールドサイティングオプションモノポールタワーは2026年のインドネシア通信タワー市場シェアの46.19%を占めました。2025年、請負業者PT Binatel Primaはパプア、スマトラ、バリ、カリマンタンにおけるクライアントMULTILABの新規モノポールタワープロジェクトの作業を報告しました。最大セグメントに対して、これらの案件は同一フォーマットが地理的に分散したプロジェクトパイプラインに参加していることを示しています。これらの拠点を担う請負業者は、各プロジェクトのサイト固有の実施要件を処理しながら、同一構造カテゴリーを中心に組織化できます。請負業者にとって、これらの案件はモノポールの専門知識を個別のプロジェクトを通じた1つのクライアントとのリピートビジネスに結びつけます。
ステルス/コンシールドタワーは2027年〜2032年のCAGR 10.4%で最も急成長するセグメントと予測されています。ペカロンガン市(Pekalongan City)の2025年規則は、照明柱、モスクの塔、または樹木としてのカモフラージュタワーを認めています。道路沿い監督地域のサイティング制限からの免除は、照明形状または樹木形状のカモフラージュタワーにのみ与えられます。その制限区域内でホストを求める事業者にとって、適格なデザインは潜在的なサイトアクセスへの経路を生み出します。ペカロンガンでは、照明形状または樹木形状の隠蔽を選択することで、他のカモフラージュ形態では得られない道路沿いのサイティングオプションが開かれます。
地理的分析
地域の商業状況は、確立されたオーナーポートフォリオと公的支援カバレッジサイトを組み合わせており、ジャワ島と外縁島嶼全体のインフラサービス業務に向けた別個の経路を生み出しています。2026年上半期、Mitratelは全国に40,563基のタワーを運営しており、その過半数はジャワ島外に立地しています。スマトラ島では、Komdigiの2025年サービス未整備・辺境・最外縁地域向けパブリックコネクティビティプログラム131基の4G BTSと135基のオンエア中のユニバーサルサービス義務BTSが含まれていました。インフラ供給業者にとって、これらのフットプリントは別々の営業エリアにわたるサービスリーチを商業的に重要なものとし、タワーオーナーと公的カバレッジプログラムが定期的なサイト業務への潜在的な別個の経路を提供しています。
東カリマンタンは、カリマンタン州における容量主導の拡張機会を示しています。2026年上半期、IndosatはデジタルサービスÅの利用増加に伴い、東カリマンタンのバリクパパン(Balikpapan)、サマリンダ(Samarinda)、テンガロン(Tenggarong)でネットワーク容量を拡張しました。カリマンタン全体で、2026年第2四半期のデータトラフィックは前年同期比27.6%増加し、顧客数は2.2%増加しました。Komdigiの2025年サービス未整備・辺境・最外縁地域プログラムは、スラウェシ(Sulawesi)に531基の4G BTSと74基のオンエア中のユニバーサルサービス義務BTSを記録しました。これらの事例に対応するには、拡大する事業者ネットワーク向けの追加無線容量の確保と、公的支援カバレッジ拠点の実用性維持という異なる商業的提案が求められます。
バリ・ヌサトゥンガラ(Bali-Nusa Tenggara)は、季節的なネットワーク対応準備と段階的な村落カバレッジを組み合わせており、域内のインフラ需要に異なるタイミングをもたらしています。2025年のクリスマスと2026年の新年に向けて、Telkomselは8市・県にわたる241基の5G BTSと待機中の8基のモバイルBTSをもってバリ・ヌサトゥンガラのネットワークを整備しました。待機型のアプローチは、季節的な要件への唯一の対応として恒久的なタワー建設を行うことなく、一時的な負荷に対処できます。2025年4月初旬から、Telkomselは東ヌサトゥンガラ(East Nusa Tenggara)のマラカ県(Malaka Regency)サンレオ(Sanleo)およびウアバウ(Uabau)と、マンガライ県(Manggarai Regency)バラン(Barang)でBTSを用いたサービスを開始しました。商業的な区別は、既存地域ネットワーク向けの柔軟な容量と、新たに接続された村落への継続的なサイトサポートの間にあり、それぞれ異なる展開・サービス要件を生み出します。
規制の枠組みと見通し
この比較は、移動体通信事業者に利用可能なインフラを賃貸するタワーオーナーの視点から、選定された管轄区域を対象としています。インドネシアの全国的な枠組みは、利用可能な受動的インフラのオーナーに対し、サービスの継続性を維持しながら公正・合理的・無差別(FRAND)なアクセスを提供することを義務付けています。[2] ジャカルタは共有荷重設計とセルプランサイティング要件を追加しており、オーナーの商業的意思決定においてアクセス条件と並んで建設準備状況が重要となっています。
規制テーブル
| 判断要因 | インドネシア | DKIジャカルタ |
|---|---|---|
| 主管機関 | 通信・デジタル省 | タワーゾーン推薦に関するジャカルタ通信局 |
| 主要な法令または方針 | 2021年政府規則第46号;2026年9月モバイルブロードバンド草案(提案中) | 2014年規則第14号(施行中);草案検討チームを設置する2026年長官令第57号 |
| 商業的効果 | 利用可能な受動的インフラはサービスの継続性をう公正・無差別なアクセスを提供しなければならず、利用料金は公正かつコストベースでなければならない | 新規タワーは少なくとも2事業者を構造的に収容しなければならず、共用タワー荷重容量に従う;建築許可申請の前提として最大30日間有効なセルプラン推薦が必要 |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 今後の政策の魅力度の方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
全国レベルの「中程度」および「変化なし」の判断は、継続するアクセス枠組みと公正・コストベースの価格設定義務を反映しています。Komdigiの2026年9月草案は、黄色および赤色ゾーンにおけるマイクロ波リンク無線局間の最小間隔免除を提案しており、タワーサイト許可を修正したりオーナー義務を変更したりしない協議段階の緩和措置です。ジャカルタの「中程度」評価は、共有ホスティングと設計・ゾーニング要件のバランスを反映しており、2026年プログラムは2014年規則が時代遅れであるとして2026年第3四半期の代替制定を目指しましたが、採択された代替規則は公表されておらず、2014年義務が有効のままとなっており、「変化なし」を支持しています。
バリューチェーンの段階
バリューチェーンは、プロジェクトサービス収益と定期的なタワーアクセスおよび保守収益を比較します。2025年、PT Gihon Telekomunikasi Indonesia Tbkは最長10年の長期契約を通じて移動体通信事業者にタワーリースサービスを提供しました。[3] Gihonのような賃貸事業者はリース期間全体を通じて収益を得る一方、取得・建設請負業者は各プロジェクトの納入に対してフィーを受け取ります。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| サイト取得 | PT Kanayama Sukses Abadiなどのサイト取得請負業者 | サイト取得サービスフィー | 未解決のサイト権利とアクセス | 建設リソースを投入する前にサイト権利を明確化する |
| タワー建設および電力設備設置 | PT Datatel Indonesiaなどのタワー建設業者;PT Kanayama Sukses AbadiおよびPT Terexなどの電力設備業者 | 建設および電力設備設置フィー | Mitratelが報告した2025年バリ・ヌサトゥンガラでの資材物流コストおよびタイミングの負担 | サイトクルーを動員する前に出荷と地域ステージングを調整する |
| サイトホスティングおよびリース | PT Gihon Telekomunikasi Indonesia Tbkなどのタワー賃貸事業者 | タワーアクセスリース収益 | サイト収益が発生する前のテナントコミットメント | 契約済みのホスティング需要に合わせてサイト開発を整合させる |
| 運営・保守 | PT Kanayama Sukses AbadiおよびPT Terexなどの保守請負業者 | 保守および電力システムサービスフィー | タワーおよび電力機器にわたる修理の調整 | 電力システムとタワーの保守訪問を調整する |
| 情報源: Mordor Intelligence | ||||
2025年12月、Mitratelの展開担当マネージャーは、特に東ヌサトゥンガラにおけるバリ・ヌサトゥンガラでの建設制約として資材物流を挙げました。資材はジャカルタから運ばなければならず、他の地域と比較して物流コストが高く建設期間が長くなっています。資材のステージングをサイト準備と調整することで、必要な部材が到着する前にクルーを動員するリスクに対処できま。サービス業務はその後、建設案件を超えて継続し、地域の現場能力とオーナーの長期リース経済性を結びつけます。
競争環境
市場集中度
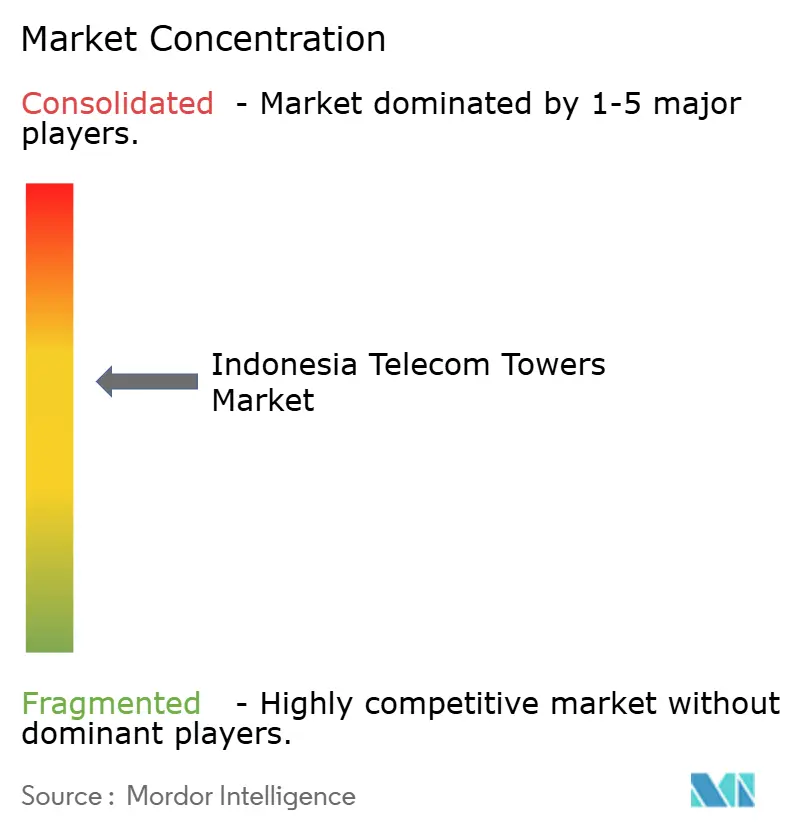
大規模ポートフォリオが競争の基盤となっており、Telkomは2025年12月31日時点でPT Dayamitra Telekomunikasi Tbk(Mitratel)が約40,230基のタワーを所有していると報告しました。PT Profesional Telekomunikasi Indonesia(Protelindo)はPT Sarana Menara Nusantara Tbkの主要タワー運営子会社であり、同社は2025年12月31日時点でグループの約36,000基のタワーを報告し、PT Tower Bersama Infrastructure Tbk(TBIG)は2025年末時点で24,212基のタワーを保有していました。PT Centratama Menara Indonesia(EdgePoint)とPT Bali Towerindo Sentra Tbkも参加しており、後者は2025年に直接または子会社を通じてタワーと施設を運営・リースしていました。2026年5月26日、EdgePoint Infrastructureの子会社であるPT Centratama Telekomunikasi Indonesia Tbkは、退任するリーダーの在任期間中に全国のポートフォリオが約4,600サイトから11,000サイト以上に成長したと報告しました。複数の拠点を必要とする事業者にとって、これらの広大な資産は、個別のサイト交渉に代わる現実的な選択肢として、1つの賃貸事業者のポートフォリオ内でネットワーク要件を満たすことを可能にします。
2025年、TBIGは797件の新規通信サイトと483件のコロケーションからなる1,280件の総テナンシーを追加し、新規サイトと共有サイト双方の活動を示しました。XL Axiata・Smartfren合併によりXLSMARTが誕生した後、一部の満了テナンシーは更新されず、同年の純テナンシー増加数が低下しました。2026年7月1日、Mitratelはタワー賃貸事業者である完全子会社PT Persada Sokka Tamaと、インフラサービス提供会社PT Ultra Mandiri Telekomunikasiを吸収合併し、それらの資産・負債・権利・義務・事業活動を引き継ぎました。これらの移管サービスを利用している事業者は、Mitratelを単一の承継先として、タワーリースとインフラサービスの義務を処理できます。
競争の方向性は、資産規模を必要な場所で事業者が実際に利用できる技術的なアクセスに転換できる事業者が有利となっています。ジャカルタでは、知事規則2014年第14号により、提供者・管理者に対して技術的適合性と利用可能容量を透明に開示することが義務付けられています。また、関連機関に提出された要求の受付順による優先対応、タワー利用状況とバックボーンネットワーク詳細の報告、および競争法の遵守も義務付けられています。ジャカルタの2026年プログラムは2014年規則を時代遅れとして2026年第3四半期の代替制定を目指しましたが、採択された代替規則は公表されていません。有効な義務のもとでは、透明な容量と要求受付順序により、必要な場所における利用可能なスペースが、あらゆる規模の提供者間の競争の基盤となります。
インドネシア通信タワー業界リーダー
-
PT Dayamitra Telekomunikasi Tbk (Mitratel)
-
PT Profesional Telekomunikasi Indonesia (Protelindo)
-
PT Tower Bersama Infrastructure Tbk (TBIG)
-
PT Centratama Menara Indonesia (EdgePoint)
-
PT Bali Towerindo Sentra Tbk
- 注:主要企業の掲載順は順位を示すものではありません。
インドネシア通信タワー市場 このレポートでカバーされる企業
- PT Dayamitra Telekomunikasi Tbk (Mitratel)
- PT Profesional Telekomunikasi Indonesia (Protelindo)
- PT Tower Bersama Infrastructure Tbk (TBIG)
- PT Centratama Menara Indonesia (EdgePoint)
- PT Bali Towerindo Sentra Tbk
- EDOTCO Indonesia (EDOTCO Group Sdn Bhd)
- Gihon Telekomunikasi Indonesia
- PT Inti Bangun Sejahtera, Tbk (IBST)
- PT Solusi Tunas Pratama Tbk (STP)
- PT Telekomunikasi Selular (Telkomsel)
- PT Indosat Ooredoo Hutchison Tbk
- PT XLSMART Telecom Sejahtera Tbk (XLSMART)
- PT XLSMART Telecom Sejahtera Tbk
市場参加者の主要機会
これらの機会は、タワー事業者がサービス未整備地域へのコミットメントをサイトアクセスおよびインフラサービス収益に転換する方法を比較します。2026年7月のスペクトル選定において、Komdigiは落札事業者に対し、スマトラからパプアにかけての信号がない、または弱い538の村落と都市区画において4Gービスを提供することを義務付けました。この義務は、その場所が新規ホスト、信号補完、または利用可能なサイトの改良を必要とするかどうかに応じて、異なる商業的対応を支援します。
市場機会テーブル
| 機会 | 現在の理由 | 購入者/主要セグメント | 推奨されるアプローチ | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 未カバー集落向け共有サイト | 未サービス集落がカバレッジ義務の対象に該当する | スペクトル落札MNO | 適切なホストが存在しない場所に地上設置サイトのアンカーテナンシーを確保する | 建設前の事業者コミットメント | 独立系タワー会社 |
| 弱信号補完のためのサイトアクセス | 弱信号の村落および都市区画も資格あり | 義務対象地域でのサービス改善を目指すMNO | 必要なカバレッジ要件を満たせる場所に屋上ホスティングまたはコロケーションを提供する | 事業者の無線設計内での利用可能な場所 | 屋上賃貸事業者および既存タワーオーナー |
| タワーサイト準備サービス | カバレッジコミットメントには実用的なネットワーク拠点が必要 | 落札MNOにサービスを提供するタワーオーナー | 定義されたサイトを中心に必要な構造・電力・試運転作業をパッケージ化する | サイト固有の改修スコープと受け入れ | タワー建設・保守請負業者 |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、定義されたカバレッジギャップを、事業者が実際に利用する拠点と結びつけることです。弱信号のコミュニティはすでに一部のカバレッジを受けており、既存ホストの位置と容量が必要なサービスに適合すれば、その改良を検討できる可能性があります。その適合性が存在する場合、ホストのリースとアップグレードにより、別のサイトを開発することなくギャップを解消できます。
最近の産業開発事情 インドネシア通信タワー市場
- 2026年7月:Komdigiは2026年7月21日、インドネシアの700 MHzおよび2.6 GHzスペクトル選定を確定し、XLSMART、Telkomsel、Indosatを落札者として発表しました。事業者は、信号がない、または弱い538の選定村落と都市区画において4Gサービスを提供し、5年目までに全国人口の少なくとも51%をカバーする5Gを展開しなければなりません。
- 2026年7月:Mitratelは7月1日付で、完全子会社であるタワー賃貸事業者PT Persada Sokka Tamaと通信インフラサービス提供会社PT Ultra Mandiri Telekomunikasiを吸収合併しました。それらの資産・負債・権利・義務・事業活動は、存続会社であるMitratelに移転されました。
インドネシア通信タワー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
インドネシア通信タワー市場は、無線通信を支援する通信タワーサイトおよびタワー関連インフラサービスへのインドネシア国内の年間支出を計測します。市場で使用される所有形態、設置形態、電力源、構造形態にわたって通信アンテナのホスティングに対応した設備を備えたサイトを対象としています。
スコープ除外:光ファイバーインフラおよびファイバーサービス、スモールセルシステムおよびサービス、別途販売される能動型無線アクセスネットワーク機器、ならびに加入者向けに販売されるモバイルコネクティビティサービスは除外されます。
セグメンテーションの概要
- 所有形態別
- オペレーター所有
- 独立系TowerCo
- 合弁TowerCo
- Mobile Network Operator直営
- 設置形態別
- 屋上設置
- 地上設置
- 燃料タイプ別
- 再生可能エネルギー駆動
- グリッド/ディーゼルハイブリッド
- タワータイプ別
- モノポール
- 格子型
- ガイドワイヤー型
- ステルス型/隠蔽型
データソース、市場規模算出、および検証
デスクリサーチ
Komdigiのスペクトル割り当て通知は事業者のカバレッジ義務と村落コミットメントを示しており、世界銀行のインドネシア経済指標は需要シナリオの経済的背景を提供しています。PEFINDOのテレコムタワー業界見通しとProtelindoの投資家向け説明資料は、テナンシー、ポートフォリオ、統合、ファイバー活動等に関するタワー会社のエビデンスを提供し、サイトアクセスと隣接するインフラサービスを区別するためのインプットとなります。
会社の年次報告書、規制当局への届出書類、投資家向け資料、取引所開示、信頼できるインドネシアのビジネスレポートは、タワーポートフォリオ、リース収益、設備投資、負債、サイト追加、資産移転のクロスチェックを提供します。これらの指定されたソースは網羅的なものではなく、収集・検証・明確化のためにさらなるソースが参照されます。
一次インタビューおよびサーベイ
一次調査では、インドシアのタワーオーナー、インフラサービス提供会社、移動体通信事業者、および関連するサイト・エンジニアリング・ファイナンス専門家の見解を求めます。インタビューでは、サイト数、テナンシー、リース条件、展開上の制約、サービス収益に関する二次調査結果を検証し、定義とタイミングの違いを明確にします。記録が不完全な場合、アナリストは独立した企業・規制・市場指標を比較し、推定値または予測前提を選択する前に残存するギャップを記録します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 大手層:25% | CXO:15% | |
| 中堅層:55% | 部門・ユニットリーダー:35% | |
| 中小プレイヤー:20% | マネージャー:50% |
市場規模算出・予測
アナリストは、事業者需要とタワーサービス収益のトップダウン視点からインドネシアの年間市場価値を推定し、その結果をタワー会社の収益ロールアップおよびサンプリングされたサイトフィー×占有テナンシーに対して選択的に照合します。サイト数、サイト当たりテナント数、リース料、サイト当たりサービス収益は、ネットワーク追加とコロケーションが価値プールに与える影響を示します。スペクトルロールアウトコミットメント、農村カバレッジプログラム、事業者設備投資が需要のペースを示します。設置形態・所有形態・電力構成・タワー構造のシェアは、開示されたポートフォリオ、サイト追加、リース活動、入手可能な企業ミックスデータから構築され、未照合の記録はサイトとサービスの定義を確認した後にのみ割り当てられます。多変量回帰により、歴史的収益系列をこれらの需要・運営指標と関連付けることができ、ロールアウトのタイミングや統合変更が歴史的関係を不安定にする場合はシナリオ分析が用いられます。金額とインストール済みサイト数量は別々に予測され、両者のギャップは等しい成長を前提とせず、稼働率と収益ミックスの変化を反映します。一次専門家は変数レベル予測の方向性と実現可能性を検証できます。選択的なボトムアップ確認については、アナリストは企業開示とサンプリングされたサイトフィー×テナンシー推定値を全国合計に照合し、比較可能な開示済み事業者と記録された歴史的範囲を用いて欠損観測値に上下限を設定します。
データ検証・更新サイクル
アナリストは、企業開示、規制・公的統計、投資家向け資料、一次インプットを三角測量し、サイト追加、テナンシー、収益、カバレッジ義務に関する独立したシグナルを比較します。異常値および前期比・関連指標との重大な乖離を調査し、ソース定義またはタイミングに遡って追跡し、承認前に二次ソースまたは対象を絞った再コンタクトを通じて解消します。モデルは毎年更新され、スペクトル割り当て、合併、主要な資産移転、または規制変更が需要を大きく変える場合はサイクル間でも見直され、納品前の新たなレビューで再確認されます。
Mordor Intelligenceのインドネシア通信タワー市場規模と他の公表推計との比較
公表推計は、計上する取引・製品および需要モデリングに使用するインプットによって異なる場合があります。インドネシア通信タワー市場は、無線通信を支援する通信タワーサイトおよびタワー関連インフラサービスへのインドネシア国内の年間支出を計測します。
主なギャップの要因には、本調査の定義されたカバレッジと市場固有のモデリング択が含まれます。多変量回帰により、歴史的収益系列をこれらの需要・運営指標と関連付けることができ、ロールアウトのタイミングや統合変更が歴史的関係を不安定にする場合はシナリオ分析が用いられます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 金額:1.95 ビリオン 米ドル(2027年)/数量:11.64万基(2027年) | |
| 市場調査会社A | 1.67億 米ドル(2025年) | 計測年が2年前であることが、低い値に寄与している可能性があります。 |
| 市場調査会社B | 3.8 ビリオン 米ドル(2025年) | スモールセルと屋内ソリューションを含めることで、計上するインフラカテゴリーが広がっています。 |
Mordor Intelligenceのアナリストは、企業開示、規制・公的統計、投資家向け資料、一次インプットを三角測量し、サイト追加、テナンシー、収益、カバレッジ義務に関する独立したシグナルを比較します。
レポートで回答される主要な質問
インドネシア通信タワー市場の規模と成長見通しは?
金額は2027年に1.95 ビリオン 米ドル、2032年までに2.41 ビリオン 米ドルと予測されており、2027年〜2032年のCAGRは4.36%です。
インドネシアにおける通信タワーサービスへの需要を支える要因は何ですか?
Komdigiの2026年スペクトル割り当てはカバレッジ義務を伴っています。BAKTIは2026年6月5日までに5,514基の4G BTSを建設し、すべて遠隔地でオンエア中と報告されました。
インドネシアのタワーサービスにおいてどの所有形態が主流ですか?
独立系タワー会社が2026年のタワー市場収益の53.53%を占め、最大の所有形態セグメントでした。
インドネシアのタワーホスティングビジネスで競合する企業はどこですか?
主要参加者には、PT Dayamitra Telekomunikasi Tbk(Mitratel)、PT Profesional Telekomunikasi Indonesia(Protelindo)、PT Tower Bersama Infrastructure Tbk(TBIG)、PT Centratama Menara Indonesia(EdgePoint)、およびPT Bali Towerindo Sentra Tbkが含まれます。
インドネシアのタワー賃貸事業者にとって主要な収益上の課題は何ですか?
リース料の再設定が収益を圧迫しています。PT Sarana Menara Nusantara TbkのXL Axiata(EXCL)テナンシー1件当たりの実効月次リース料は、2026年第1四半期にFY2025水準を7.5%下回りました。
インドネシアの各地域でタワーサービス需要はどのように異なりますか?
東カリマンタンでは2026年上半期にIndosatの容量拡張が見られた一方、東ヌサトゥンガラでは2025年4月初旬からTelkomselによる村落サービスの開始が行われました。