
アジア太平洋スモールセルタワー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 2.80 百万ユニット |
| 市場取引高 (2026) | 2.97 百万ユニット |
| 市場取引高 (2031) | 4.02 百万ユニット |
| 成長率 (2026 - 2031) | 6.22 % |
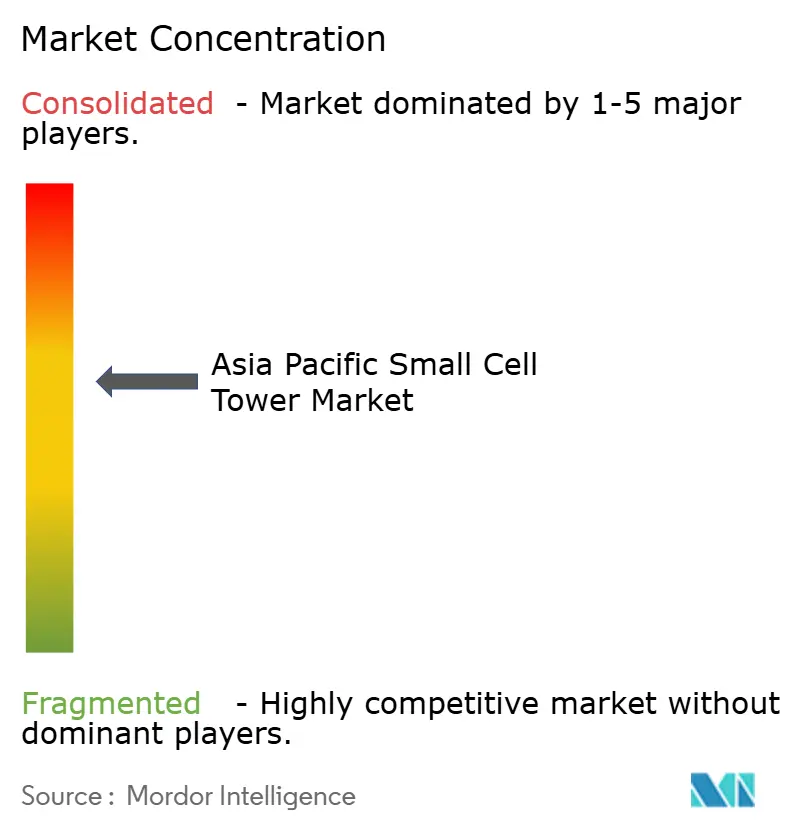
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋スモールセルタワー市場分析
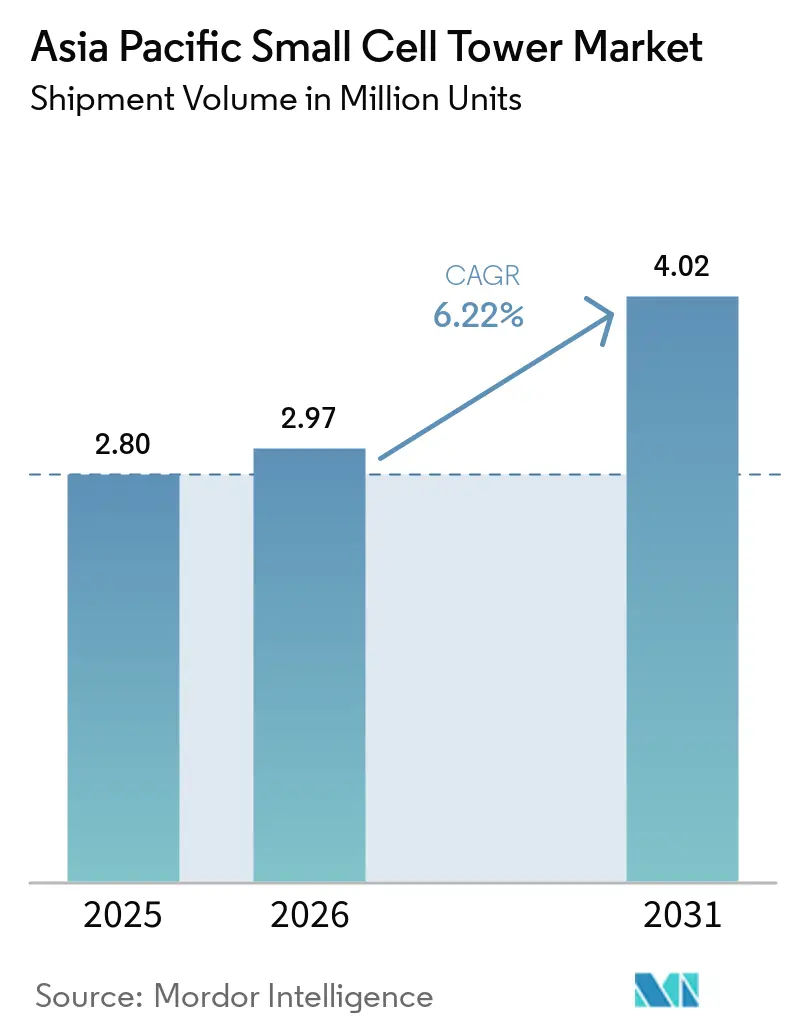
アジア太平洋スモールセルタワー市場規模は、2025年の280万ユニットから2026年には297万ユニットへと成長し、2026年~2031年の年平均成長率(CAGR)6.22%で2031年には402万ユニットに達すると予測されています。モバイルデータトラフィック密度の急増、5G展開タイムラインの加速、および国主導のスペクトル改革により、ネットワーク高密度化がオペレーター戦略の中心に置かれ、コンパクトな無線サイトへの継続的な需要が促進されています。ビジネス地区、交通拠点、およびエンターテインメント会場におけるマクロ層の輻輳を緩和する必要性が、大規模な屋外展開を促進し、民間5Gキャンパスネットワークの台頭が屋内需要を強化しています。機器ベンダーは、統合型4G/5G無線機、自動化されたサイト最適化ソフトウェア、およびオープンRANに対応したアーキテクチャで応じており、総所有コストを抑制しています。ニュートラルホストの専門企業やソフトウェア中心の新興企業が、設備投資を軽減した展開モデルでオペレーターを獲得しようとするにつれ、競争激化が進んでいます。政策の勢い、企業のデジタル化、および技術のモジュール性の組み合わせが、アジア太平洋スモールセルタワー市場における複数年にわたる拡大フェーズを示唆しています。
レポートの主要ポイント
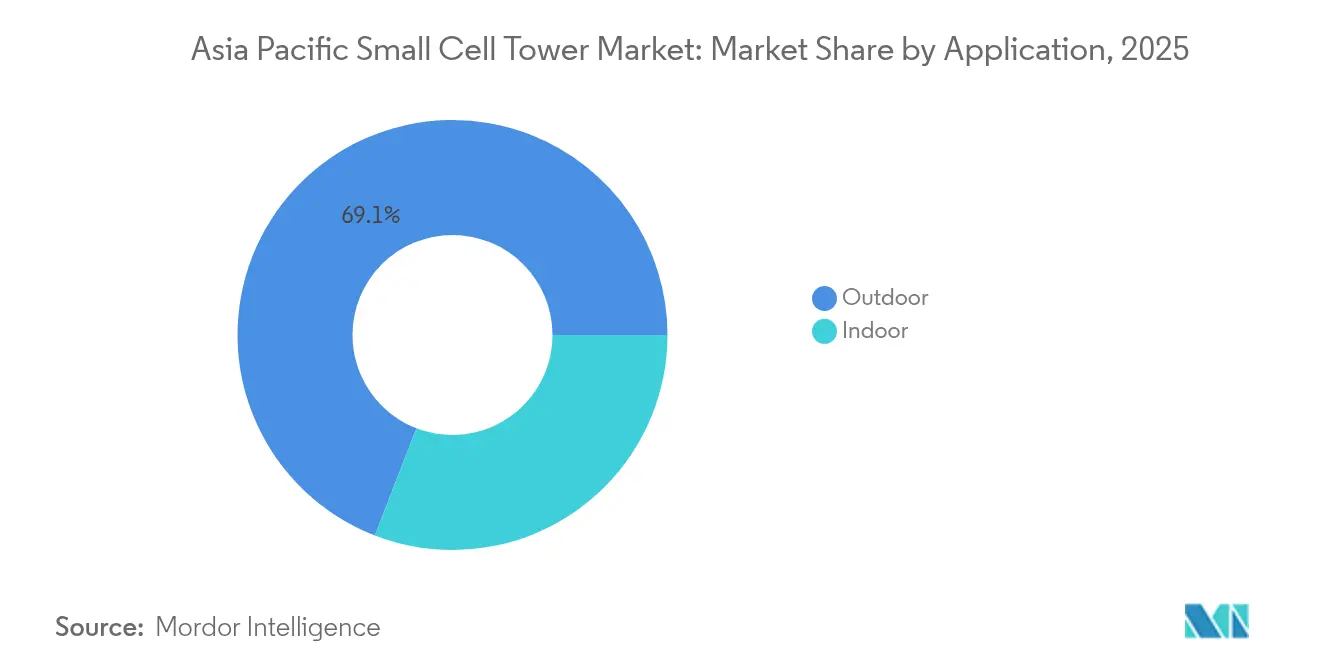
- アプリケーション別では、屋外設置が2025年のアジア太平洋スモールセルタワー市場シェアの69.12%を占めてリードしており、屋内展開は2031年にかけて年平均成長率(CAGR)7.32%で拡大する見込みです。
- ネットワーク技術別では、4G/LTEが2025年のアジア太平洋スモールセルタワー市場規模の50.32%を占めており、5G導入は2031年にかけて年平均成長率(CAGR)7.98%で拡大する予測です。
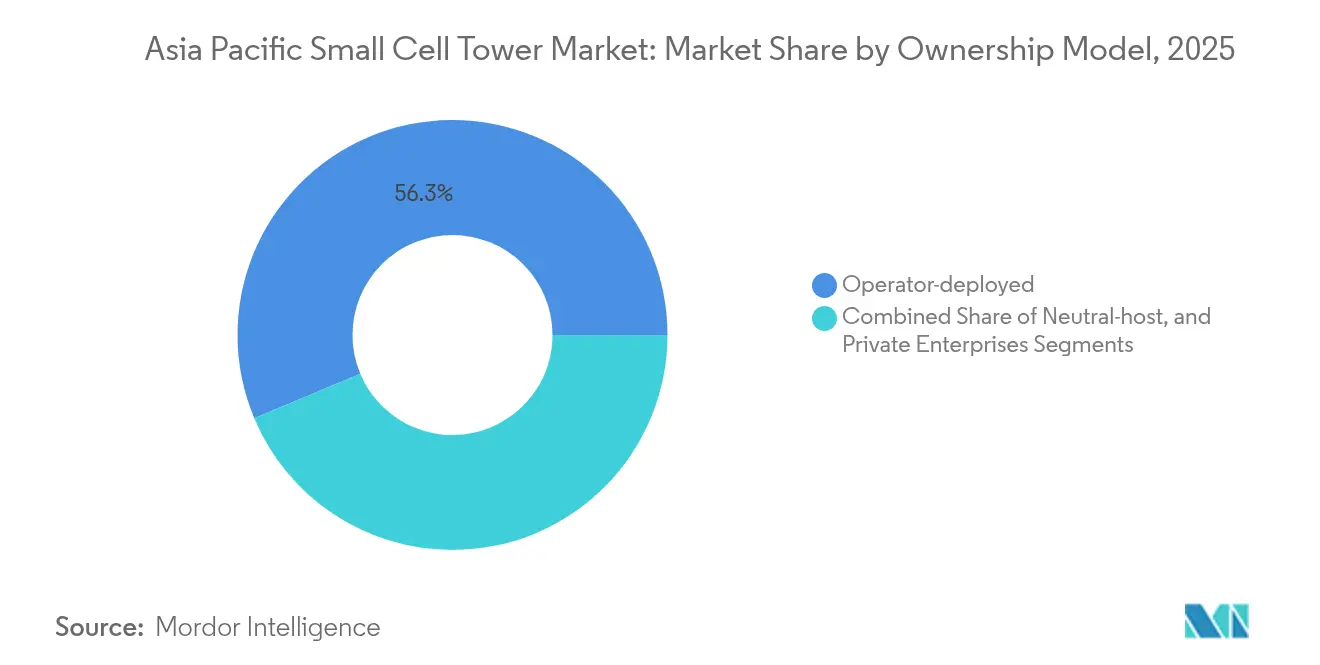
- 所有モデル別では、オペレーター展開サイトが2025年のアジア太平洋スモールセルタワー市場の56.32%のシェアを占めており、民間企業の展開は2031年にかけて年平均成長率(CAGR)7.74%で成長する見込みです。
- 展開場所別では、都市部ノードが2025年のアジア太平洋スモールセルタワー市場の66.35%のシェアを占めており、農村部の導入は予測期間中に年平均成長率(CAGR)7.55%で成長する見込みです。
- 国別では、中国が2025年のアジア太平洋スモールセルタワー市場の39.76%のシェアを占めており、インドは2031年にかけて年平均成長率(CAGR)8.43%で最も高い成長率を示すと予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(%概算) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| モバイルデータトラフィックの急増と高密度化要件 | +2.1% | 中国、インド | 中期(2~4年) |
| アジア太平洋全域における5G展開タイムラインの加速 | +1.8% | アジア太平洋中核市場、新興市場 | 短期(2年以内) |
| 政府の取り組みと支援的なスペクトル政策 | +1.3% | 日本、韓国、シンガポール | 長期(4年以上) |
| 製造コリドーにおける民間5Gネットワークの台頭 | +0.9% | 東南アジア、中国 | 中期(2~4年) |
| OPEX削減を実現するAI駆動型自己最適化ネットワーク | +0.6% | 日本、韓国、オーストラリア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
モバイルデータトラフィックの急増と高密度化要件
モバイル動画ストリーミング、クラウドゲーミング、および職場コラボレーションツールが、主要都市圏において前年比40~60%のトラフィック急増を引き起こし、マクロサイトの設計上の限界容量を超えています。[1]Ericsson Mobility Report Team、「モバイルデータトラフィック展望 2024年6月」、Ericsson、ericsson.com オペレーターは現在、スモールセルの密集グリッドを、不動産の制約がある地域でスペクトル再利用を追加するための最も費用対効果の高い手段として捉えています。街路レベルのポール、バスシェルター、および建物の外壁がこれらの無線機を収容し、地主との交渉を最小限に抑えながら設置サイクルを短縮しています。高密度化の必須性は、ピーク時のユーザーあたりスループット需要が最も高い空港、ショッピングモール、およびエンターテインメント会場にも及んでいます。4Gアンカーキャリアと5G NRを統合したコンパクトなマルチバンド無線機を供給できるベンダーが、優先サプライヤーの地位を確保しています。その結果、アジア太平洋スモールセルタワー市場は、試験的な展開から大規模なグリッド計画へと成熟し続けています。
アジア太平洋全域における5G展開タイムラインの加速
競合他社の発表により国家5Gロードマップが最大18ヶ月短縮され、オペレーターはサイト取得、土木工事、および統合作業を圧縮せざるを得なくなっています。[2]科学技術情報通信部(Ministry of Science and ICT)、「5G展開加速ガイドライン」、MSIT、msit.go.kr 中国および韓国の政府は、インフラ整備を広範な経済成長目標と連携させ、加速展開のための資金と公有地を提供しています。スモールセルはカバー範囲が限定されているため、新規のマクロタワーを待つことなく5Gカバレッジオーバーレイを迅速に実現することが可能です。NSAモードとSAモードを切り替えることができるマルチテクノロジー無線機は、近期的なカバレッジの約束を果たしながら、スタンドアローンコアの基盤を構築するのに役立っています。統合アンテナ、デジタルフロントホール、およびゼロタッチプロビジョニングツールが収益化までの時間を短縮し、アジア太平洋スモールセルタワー市場の堅調な需要を支えています。
スモールセル展開を支援する政府の取り組みとスペクトル政策
規制当局は、許可テンプレートの標準化、等価等方放射電力(EIRP)閾値の引き上げ、および共有インフラフレームワークの認可により、行政上の摩擦を軽減しています。日本の総務省は、免許処理期間を3ヶ月から4週間未満に短縮し、オペレーターの建設速度を直ちに向上させました。シンガポールは、人の往来が多い建物にニュートラルホストシステムの設置を義務付け、共有スモールセル資産のための保証された対応可能な基盤を創出しています。韓国および中国における産業用5G向けの優先スペクトルブロックが、民間ネットワークサプライヤーの機会をさらに拡大しています。政策の明確化により事業リスクが軽減され、ベンダーおよびタワー会社が高量産製造および組立式サイトキットへの設備投資を可能にしています。
製造コリドーにおける民間5Gネットワークの台頭
自動車、電子機器、および物流企業が、生産ラインの自動化、資産の追跡、および自律走行車両の実現を目的として、専用5Gネットワークへの投資を行っています。オペレーターによる展開とは異なり、これらのプロジェクトは屋内カバレッジ、確定的なレイテンシ、および高いアップリンク容量を優先しています。スモールセルはローカルアクセス層として機能し、知的財産を保護するオンプレミス5Gコアへバックホールされています。事前統合された無線コアパッケージおよびスペクトルライセンス取得支援を提供するベンダーが、ベトナムの電子機器クラスターやマレーシアの自動車パークを中心に契約を獲得しています。民間ネットワークへのシフトにより、アジア太平洋スモールセルタワー産業の収益源がキャリアの設備投資サイクルを超えて多様化されています。
制約要因の影響分析*
| 制約要因 | CAGR予測への影響(%概算) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 複雑なサイト取得および許可の障壁 | −1.4% | インド、インドネシア | 中期(2~4年) |
| 高い初期設備投資 | −1.1% | 新興アジア太平洋市場 | 短期(2年以内) |
| 共有スペクトルにおける干渉管理 | −0.8% | 高密度都市部 | 長期(4年以上) |
| 半導体サプライチェーンの混乱 | −0.7% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
複雑なサイト取得および許可の障壁
自治体のゾーニング格差により承認サイクルが長期化し、特に建物オーナーが高額な賃料を要求するインドの第1層都市においてリース料が高騰しています。[3]Surajeet Das Gupta、「サイト取得の障壁が5G展開を遅延させる」、Economic Times、economictimes.indiatimes.com 一部の地域では、消防署、航空局、および文化遺産部門から個別の不反対証明書が必要であり、プロジェクトタイムラインが延長される可能性があります。標準化された料金体系が存在しないことでネットワーク計画が複雑になり、サイトごとのコスト変動が投資収益率の計算を困難にしています。オペレーターは多くの場合、屋上へのアクセスをアドホックベースで交渉しており、グリッドの高密度化が遅れ、アジア太平洋スモールセルタワー市場の短期的な出荷量が制限されています。
高密度展開のための高い初期設備投資
サイトハードウェア、光ファイバーバックホール、電力供給、および設置労務費により、ノードあたりの設備投資コストは15,000~40,000米ドルに上ります。低ARPUの地域のオペレーターは、ミッドバンドスペクトルへの入札と並行してこのような支出を吸収することに苦慮しています。したがって、資金調達の制約により展開は資金力のある既存事業者に偏り、競争の公平性が制限され、全体的なグリッド密度の向上が停滞しています。多国間資金調達イニシアチブおよび機器リースモデルが台頭しつつありますが、経済的なプレッシャーは依然として数量成長の抑制要因となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
アプリケーション別:
屋内展開がカバレッジの地平を広げる屋内サイトは2025年の出荷量の30.88%を占め、アジア太平洋スモールセルタワー市場規模の約86万ユニットに相当し、2031年にかけて年平均成長率(CAGR)7.32%で推移すると予測されています。企業は、顧客エンゲージメントツール、キャッシャーレス決済、および没入型リテールディスプレイのために堅牢な屋内5Gを不可欠なものと見なしています。その結果、ショッピングモール、空港、およびスタジアムは、Wi-Fiのアップグレードではなくスモールセル層に特化した設備投資予算を割り当てています。ニュートラルホストオペレーターは、これらのシステムを長期サービス契約にバンドルすることで、予算承認を容易にしながらマルチキャリアアクセスを確保しています。
屋外展開は引き続きアジア太平洋スモールセルタワー市場の中心を占めており、2025年の数量の69.12%を占めています。オペレーターは、路地や交通コリドーにポール設置型および壁面設置型の無線機を使用し、ピーク通勤時間帯のマクロセクターの輻輳を緩和しています。統合型ストリートファニチャーの設計により、無線機、電源モジュール、およびバックホールリンクを美観的に優れた筐体に収めることで、自治体の条例を満たしています。屋外グリッドが引き続き主要な収益源である一方、屋内グリッドの勢いの高まりは、市場の二方向成長の物語を裏付けています。
注記: 各セグメントのシェアはレポート購入後に入手可能です


ネットワーク技術別:
4Gが持続する中で5Gが勢いを加える4G/LTEラジオは2025年の出荷量の50.32%を占め、アジア太平洋スモールセルタワー市場規模において141万ユニットに相当し、既存のスペクトル割り当てを最大限に活用しようとするオペレーターの意向を反映しています。一方、5GラジオはキャリアがミッドバンおよびmmWaveレイヤーを導入するにつれて7.98%のCAGRで拡大しており、アジア太平洋スモールセル5G市場の成長を支援し、マルチギガビットのピークスループットを実現しています。デュアルスタンダードカバレッジを提供するコンボラジオは、サイト賃料の支出を抑制しつつ、ユーザーの移行を加速させます。
マルチテクノロジープラットフォームの採用は、デバイス構成の現実にも対応しています。2025年末時点で、東南アジアの多くの市場では5Gスマートフォンの普及率が45%を下回っており、オペレーターは音声サービスおよびIoTエンドポイント向けに4Gアンカーリンクを維持せざるを得ない状況です。3Gの段階的廃止計画により追加のスペクトルが解放され、キャリアは帯域幅を5G NR向けに再利用できるようになり、ソフトウェアアップグレード対応ラジオへの需要がさらに強化されています。
所有モデル別:
企業資本が新たな収益源を開拓するオペレーター所有資産は2025年の出荷量の56.32%を生み出しましたが、企業が民間グリッドに資金を提供するにつれてシェアが希薄化に直面しています。製造工場、物流センター、およびオフィスキャンパスは、確定的なサービスレベルアグリーメントを満たすためにオンプレミスネットワークを採用しています。このカテゴリは年平均成長率(CAGR)7.74%で成長し、2031年までに約372,000ユニットが追加される見込みです。
ニュートラルホストプロバイダーは中間的な賃貸事業者として参入し、共有無線ネットワーク内で複数のオペレーターにスペクトルスライスと光ファイバーバックホールをリースしています。このモデルは、重複した街路設備の混雑を回避することを目指すシンガポールおよびオーストラリアの政府の政策目標と一致しています。設備投資の負担を軽減することで、ニュートラルホストはノード密度を高め、アジア太平洋スモールセルタワー市場の出荷量を間接的に押し上げています。
注記: 各セグメントのシェアはレポート購入後に入手可能です
展開場所別:
農村部の拡大が増分的な数量を追加する都市自治体が2025年の出荷量の66.35%を占めており、人口密集地帯と継続するモバイル動画の利用が牽引力となっています。しかし、農村部の展開は、デジタルインクルージョンのための補助金を提供するユニバーサルサービスプログラムにより、年平均成長率(CAGR)7.55%で成長すると予測されています。インドおよびインドネシアの政府は、無線機、電源、およびトレンチング費用の最大30%をカバーする助成金を割り当て、オペレーターの参加リスクを軽減しています。
郊外地帯は中間的な成長層を形成しています。タイおよびベトナムの新興住宅開発地は、光ファイバーバックホールとスマートシティサービスをバンドルし、キャリアがスマート照明ポールと並行してスモールセルを展開することを促しています。郊外経済が成熟するにつれて、一人当たりのデータ消費量が増加し、新たな高密度化予算を開拓し、出荷量の勢いを持続させています。
地域分析
中国スモールセルタワー市場
中国は2025年に約111万ユニットを出荷し、アジア太平洋スモールセルタワー市場の39.76%のシェアを占めた。中国のリーダーシップは、機器サプライヤー、タワー会社、および市区町村当局が連携したエコシステムから生まれている。中央政府の資金調達により借入コストが低下する一方、都市計画機関は標準化されたポール設計を割り当て、平均導入期間を45日未満に短縮している。大規模な調達契約によりボリュームディスカウントが実現し、地域競合他社を上回る全国規模のカバレッジ展開が可能となっている。深センおよび重慶の産業パークには専用のプライベート5Gネットワークが構築されており、それぞれ数百台の屋内スモールセルを備え、マシンビジョンによる品質管理およびAGVフリートをサポートしている。
インドスモールセルタワー市場
インドは絶対的な出荷量では後れを取っているものの、Jioによる5万サイトの農村向け受注残およびAirtelの企業向け拡張に牽引され、2031年までに8.43%のCAGRで成長することが予測されている。インドの勢いは、競的な競合環境と拡充されたスペクトラムロードマップに支えられている。Airtelがエリクソンと締結した1万件の都市部スモールセルに関する契約は、確実な屋内パフォーマンスを通じた企業向けサービス差別化を重視するものである。Jioによる5億米ドルの農村向けプログラムは、商業的インセンティブとユニバーサルサービス義務を組み合わせ、収益の可視性と社会的インパクトとの整合性を確保している。州レベルでの通行権の統一化により、リードタイムのさらなる短縮も図られている。
日本・韓国スモールセルタワー市場
日本と韓国は技術的な先導役を担っている。KTがSamsungと締結した3億米ドルのミリ波契約では、ポール搭載型28GHzラジオをソウルのCBDにおける自動運転車回廊のサポートに活用している。NTT DOCOMOがNokiaと実施しているAI駆動型最適化トライアルでは、連続した自己修復クラスターを実証し、フェスティバル期間中の通話切断率を30%低減している。これらの先進的な導入事例は、グローバルな標準およびベンダーロードマップを形成し、成功したサプライヤーのレピュテーション値を高めている。
ASEAN スモールセルタワー市場
タイおよびベトナムを筆頭とする東南アジア諸国は、設備投資の制約を回避するためにニュートラルホストモデルを採用している。コスト共有およびポール景観に関する規制の明確化により、タワー会社はキャリア間の需要を集約することが可能となっている。タイにおけるBaicellsのオープンRAN認証は、新興ISPにとって低コストの機器調達経路を開き、アジア太平洋スモールセルタワー市場へのアクセスを民主化している。
規制環境
アジア太平洋地域の規制は、インフラ共有、屋内対応整備、機器適合性を通じて、スモールセルの経済性を形成する影響を強めている。2026年4月、日本の総務省(MIC)は、タワー共有事業に関する新たな認証制度を確立するため、電気通信事業法の制度・規制改正に着手し、高密度化プログラムと並行して共有展開の公式な枠組みを強化した。
建物側および共同設置に関する規則も、より高密度な無線レイヤーに対応するために更新されている。2026年、シンガポールの情報通信メディア開発庁(IMDA)は、より広範な建物種別にわたって能動機器とスモールセルの展開を促進するため、建物内情報通信施設実施規範(COPIF)を見直すための公開協議を開始した。IMDAのセルラー基地局および中継システムに関する技術仕様も、無線機器適合性の基盤として引き続き機能している。2026年2月、ニュージーランドの商務委員会(Commerce Commission)は、セルラー移動送信サイトにおける移動体共同設置を2001年電気通信法附則1から除外すべきかどうかについて調査を開始する合理的な根拠があるとする最終決定を発表し、共同設置と展開ペースに影響を与えるアクセスおよび競争環境の積極的な監視を示した。
バリューチェーン分析
アジア太平洋地域のスモールセルタワーのバリューチェーンは、無線・アンテナベンダー(例:Huawei、Ericsson、Nokia、ZTE、および地域のODM/EMS企業)、バックホールおよびファイバー事業者、サイトエンジニアリングおよび建設会社、複数事業者の需要を集約するタワーまたはニュートラルホスト企業にまで及ぶ。流通と展開は、移動通信事業者、ニュートラルホスト事業者、そしてプライベート5Gキャンパス向けの企業システムインテグレーターを通じて実行され、SON/AI最適化、遠隔プロビジョニング、マルチベンダーまたはOpen RAN統合といったソフトウェア層で継続的な価値が捉えられるようになっている。
主要な摩擦点は、コンポーネントの入手可能性だけでなく、サイト取得と自治体手続きにある。標準化されていない通行権規則、変動する電柱・街路設備の賃料、複数機関(公共事業体、消防、航空、文化財)による承認は、サイクルを長期化させ、ノード当たりのコストを上昇させる。これは、屋外展開が量的に主流を占める密集した都市部グリッドで特に重要である。地域のローカリゼーションの取り組みもサプライチェーンで見られ、VVDN TechnologiesとSterlite Technologies(STL)による5Gソリューションの設計、開発、製造に関する協業などがあり、これはより短いリードタイムと現地適合要件の充実を支えている。EdgePoint Infrastructureなどのニュートラルホストプラットフォームも、共有の屋内・屋外ノードの商業化ルートを拡大している。
競争環境
サプライヤーのダイナミクスは中堅集中度を示しており、上位5社のベンダーが出荷量の約62%を支配し、ソフトウェア定義型の新規参入者にとって意味のある余地が残されています。Huaweiは、垂直統合されたシリコンと光学技術を活用して、費用対効果の高いターンキーパッケージを提供しています。EricssonとNokiaは、マルチスタンダード無線機とクラウドネイティブのRANソフトウェアにより差別化を図り、ベンダーの多様化を追求するオペレーターを引き付けています。Samsungのシリコン制御は、ミリ波(mmWave)グリッドにおいて有利なポジションを与えています。
Parallel WirelessおよびBaicellsは、オープンRANインターフェースを活用してハードウェアとソフトウェアを分離し、価格敏感な市場での部品表(BOM)コストを削減しています。高密度な都市部での干渉を軽減するアンテナアレイの革新について企業が特許を登録するにつれ、特許競争の激しさが増しています。[4]IEEE Spectrum、「アンテナ設計と干渉軽減」、IEEE、ieee.org ニュートラルホストのタワー会社は、機器ベンダーと収益分配契約を結び、設置、光ファイバーバックホール、およびAI分析をエンドツーエンドのマネージドサービスにバンドルしています。
したがって、アジア太平洋スモールセルタワー市場は、規模の経済と急速な技術進化のバランスを保っています。研究開発の充実度、チャネルの深さ、およびアジャイルなソフトウェアロードマップを融合させたベンダーが、増分的な数量とマージンの上振れを獲得するために最も有利な立場にあります。
アジア太平洋スモールセルタワー産業リーダー
Huawei Technologies Co., Ltd.
Telefonaktiebolaget LM Ericsson
Nokia Corporation
ZTE Corporation
Samsung Electronics Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋スモールセルタワー場
- Huawei Technologies Co., Ltd.
- Telefonaktiebolaget LM Ericsson
- Nokia Corporation
- ZTE Corporation
- Samsung Electronics Co., Ltd.
- Parallel Wireless Inc.
- Airspan Networks Inc.
- Baicells Technologies Co., Ltd.
- NEC Corporation
- Comba Telecom Systems Holdings Limited
- Fujitsu Limited
- JMA Wireless
- CommScope Holding Company, Inc.
- Mavenir Systems, Inc.
- Rakuten Symphony, Inc.
- Qucell Networks Co., Ltd.
- ip.access Ltd.
- Corning Incorporated
- Sercomm Corporation
- Dali Wireless, Inc.

市場機会と将来展望
短期的なホワイトスペースは、規制対応型の共有と屋内対応整備に集中しており、そこでは適合性の枠組みとライセンスモデルが再現可能な展開プログラムへと変換される。シンガポールの2026年IMDA COPIF見直しは、能動機器とスモールセル導入のためのより広範な建物種別を対象としており、すでにカバレッジレイヤーを優先している最大の高人流施設を超えて、対象となる屋内基盤を拡大している。ニュートラルホストライセンスの勢いも、個別事業者の経済性が制約されている場合の複数事業者向けスモールセル展開への明確な道筋を提供しており、2025年9月にスリランカのTRCSLがEdotco Services Lankaに最初の電気通信インフラサービスライセンスを発行した例が含まれる。
事業者の資本支出とAI主導のRAN現代化は、密集した無線レイヤーとソフトウェア定義運用に対する需要を生み出している。Bharti Airtelが2026年5月に発表した、インドで100,000超の新規5Gサイトを追加するために1,200億インドルピーを投資する計画は、都市部の容量と企業向け屋内性能が仕様決定を左右する場合に特に、コンパクトサイトの下流パイプラインを強化する。インドの電気通信エンジニアリングセンター(TEC)も、より高密度な展開を必要とする高いスペクトル帯において特に、スモールセルを5Gにとって重要と位置づけている。ベンダー・事業者側では、Nokiaが2026年6月にインドネシアのIndosatと締結した全国規模のAI-RAN展開に関する商業契約が、事業者が容量成長と並んで運用効率を優先する中で、AIネイティブ運用と最適化ツールがスモールセル高密度化と併せてパッケージ化されていることを示している。
Recent Industry Developments in アジア太平洋スモールセルタワー場
- 2026年7月:Nokiaは台湾大哥大(Taiwan Mobile)と、AIネイティブ5Gネットワークのネットワーク全体にわたる商業展開に関する契約に署名し、これまでの限定的な展開範囲を超えた。このプログラムは、AI駆動の自動化と最適化を日々のRAN運用のより深い部分に組み込み、高密度スモールセルアーキテクチャに伴うことが増えているソフトウェア・サービス層を強化する。
- 2026年7月:Samsungは、東京のKDDIの5G SAネットワークにおけるフィールドトライアルで、AI搭載のRAN Speed Optimizerを用いてダウンリンクスループットを最大52%改善したと報告した。この結果は、既存の無線フットプリント上でのソフトウェア主導の性能向上に対する事業者の関心を裏付け、AIツールで管理される密集した都市部ノードグリッドのビジネスケースを支えている。
- 2026年3月:ZTEはインドネシアのXLSMART向けに、8か月間で20,000超のマルチオペレーターコアネットワーク(MOCN)サイトの展開を完了した。この大規模な共有ネットワーク構築は、MOCNおよび複数事業者向けフレームワークがカバレッジ実現までの時間を短縮し、インフラ利用率を向上させる方法を示しており、これはより広範なニュートラルホストおよび共有スモールセル展開を支えるパターンである。


アジア太平洋スモールセルタワー場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、市場はアジア太平洋全域におけるスモールセルタワーの展開を対象とし、屋内および屋外環境でのモバイルカバレッジと容量の拡張に使用される設置済みまたは追加されたスモールセルサイトとして計上しています。市場規模はボリューム(ユニット数)で測定され、予測期間全体にわたって一貫して追跡されます。
対象外の範囲:マクロタワー、独立したDASプロジェクトとして計上される屋内分散アンテナシステム、および識別可能なスモールセルサイト追加に結びつかないコアネットワークのアップグレードは除外しています。
セグメンテーション概要
- アプリケーション別
- 屋外
- 屋内
- ネットワーク技術別
- 3G
- 4G/LTE
- 5G
- 所有モデル別
- オペレーター展開
- ニュートラルホスト
- 民間企業
- 展開場所別
- 都市部
- 郊外
- 農村部
- 国別
- 中国
- 韓国
- 日本
- インド
- 東南アジア
- その他のアジア太平洋地域
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、国レベルの展開状況の把握から始まり、モバイルデータトラフィック、スペクトルの動向、カバレッジ義務などの需要シグナルと結びつけられます。国家通信規制当局やスペクトルオークション文書、ITU指標、GSMA刊行物、OECDブロードバンドおよびモバイル接続シリーズなどの公開資料を活用し、定義とタイムラインの整合性を保っています。
モデルの精度を高めるため、オペレーターおよびタワー会社の開示資料、投資家向けプレゼンテーション、ネットワーク高密度化および4G/5G拡張計画に関する信頼性の高い報道も参照しており、展開ペースと優先市場の確認に役立てています。さらに、有料の企業財務データおよびインテリジェンスサブスクリプション、ならびに特許データベースも活用し、主にサプライヤーの動向を追跡し、ユニット追加数に影響を与える技術的変化を検証しています。ここに記載したデスクリサーチのソースは例示であり、データ収集、検証、および明確化のために他の多くの公開・サブスクリプションソースも使用しています。
一次インタビューおよびサーベイ
一次調査は、実際のスモールセルサイトの計上方法を確認し、アジア太平洋地域の主要都市圏と地方都市における展開タイミングの違いを検証するために活用されました。アジア太平洋市場全域のオペレーター、ニュートラルホスト、およびエコシステム参加者のネットワーク計画、展開、および商業部門の担当者と対話し、公開情報が概括的になりがちな部分のギャップを補いました。また、屋内・屋外の構成比率や、計画サイトが実際に稼働ユニットに転換されるペースに関する前提条件の検証にもフィードバクを活用しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 大手企業:29% | CXO:13% |
| 中堅企業:53% | 部門・ユニットリーダー:35% |
| 中小企業:18% | マネージャー:52% |
市場規模の算定と予測
規模の算定は、国レベルのモバイルネットワーク高密度化計画、スペクトルおよびカバレッジ義務、都市部のトラフィック圧力を用いてスモールセルサイト追加の想定プールを再構築するトップダウンアプローチから始まります。追跡される入力値(例示)には、4G/5Gの展開タイムライン、発表済みのスモールセルプログラム目標、都市人口密度の代理指標、モバイルデータ使用量の成長、ならびにサイト数のパターンに影響を与える屋内・屋外展開の比率が含まれます。
これらの合計値は、サンプリングされたオペレーターのサイト追加数、展開ペースに関するチャネルチェック、高トラフィックエリアあたりの典型的なスモールセルノード数を用いたサニティチェックなど、選択的なボトムアップ推計によって裏付けられ、乖離が見られる場合は調整が行われす。一部の国で開示情報が限られている場合は、類似市場の展開比率を用いて補完し、その後、専門家へのインタビューで示唆されるユニット密度を再検証することで、外挿が合理的な範囲に収まるようにしています。予測はシナリオ分析を用いて構築され、ベースケースの展開パスをスペクトルタイミングの変化、許認可および光ファイバー整備の制約、オペレーターの設備投資優先順位の変化に対してストレステストし、インタビューのコンセンサスで再確認した上で最終的な見解を選択しています。
データ検証と更新サイクル
検証は、国別・年別の繰り返し分散チェックを通じて行われ、外れ値はスペクトルのマイルストーン、オペレーターのカバレッジコミットメント、公開展開発表などの独立したシグナルと照合して検討されます。また、各市場で拡張されているネットワークの種類と比較した際に、屋内・屋外のユニット比率が非現実的に乖離しないかも確認しています。
最終承認前に、モデルと主要な前提条件は複数ステップのアナリストレビューを経て、大きな変動が生じた場は知見を持つ回答者へのフォローアップアウトリーチを行い、ロジックを再確認します。レポートは年次で更新され、主要なスペクトル付与、政策変更、展開遅延などの重要なイベントが発生した場合は中間更新が行われます。納品直前には最新のレビューパスが完了し、クライアントは利用可能な最新の見解を受け取ることができます。
Mordor Intelligenceのアジア太平洋スモールセルタワー市場規模と他の公表推計値との比較
アジア太平洋スモールセルタワーの公表規模は大きく異なる場合があります。これは、一部のソースが定義と報告単位を混在させており、サイト数、ラジオ数、またはより広範なネットワーク機器の価値のいずれを計上するかについても差異があるためです。また、5G高密度化の進展を速く想定したり、後に修正された古い展開目標を使用したりするパブリッシャーが存在することも、差異の原因となっています。
一部の外部推計では、スモールセルをDASノードやマクロタワー追加などの隣接資産と合算しており、ユニットボリュームではなく収益価値で報告している場合もあります。この乖離は、屋内・屋外スモールセルサイトのユニット数(より広範なタワーや屋内システムを除く)に範囲を限定した場合に最も明確に現れます。これがMordor Intelligenceの適用する計上ルールです。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 2.80 ミリオン 米ドル(2025年) | |
| 業界専門誌A | 2.35 ミリオン 米ドル(2023年) | より古いベースイヤーを使用し、計上をより狭い時間枠内の展開済みユニットとして扱っており、サイクルの後半に計画・稼働するサイトを過小評価する可能性があります。 |
| インフラストラクチャーインサイトB | 1.90 ミリオン 米ドル(2020年) | スモールセルを他の小規模インフラカテゴリーと合算し、特定時点の設置済みベースのスナップショットに依存しており、2020年以降の5G主導の高密度化における急速な拡大を見逃す可能性があります。 |
表全体の差異は、主に各ソースが計上可能なユニットをどのように定義し、どの年を起点として扱うかによって説明されます。ユニット数を可視的な展開ドライバーに結びつけ、インタビューで共有された展開シグナルとクロスチェックすることで、最終的な合計値は再現性が高く、更新時に容易に照合できる状態を維持しています。


レポートで回答される主要な質問
2031年までのアジア太平洋スモールセルタワーの出荷量予測はどのくらいですか?
当地域は2026年の297万ユニットから拡大し、2031年には402万ユニットに達すると予測されています。
アジア太平洋のスモールセルにおいて最も急成長しているアプリケーションカテゴリはどれですか?
ショッピングモールや空港における屋内展開が特に、2031年にかけて年平均成長率(CAGR)7.32%で拡大しています。
アジア太平洋スモールセルタワー需要における中国のシェアはどのくらいですか?
中国は国家主導のインフラプログラムに支えられ、2025年の出荷量の39.76%を占めています。
民間5Gネットワークがスモールセルサプライヤーにとって重要な理由は何ですか?
製造および物流企業が独自のグリッドに資金を提供しており、2031年にかけて民間展開の年平均成長率(CAGR)7.74%を推進しています。
都市部のスモールセル展開を遅らせる主な障壁は何ですか?
長期にわたるサイト取得および許可プロセスにより、主要都市での展開タイムラインが最長12ヶ月延長される可能性があります。
高密度スモールセルネットワークの運用コストを削減する新技術の特徴は何ですか?
AI駆動型の自己最適化ソフトウェアにより、手動での再調整訪問が削減され、運用費(OPEX)を30%削減できます。
最終更新日:



