
インドネシア経営コンサルティングサービス市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 4.63 十億米ドル |
| 市場規模 (2026) | 4.91 十億米ドル |
| 市場規模 (2031) | 6.38 十億米ドル |
| 成長率 (2026 - 2031) | 5.38 % |
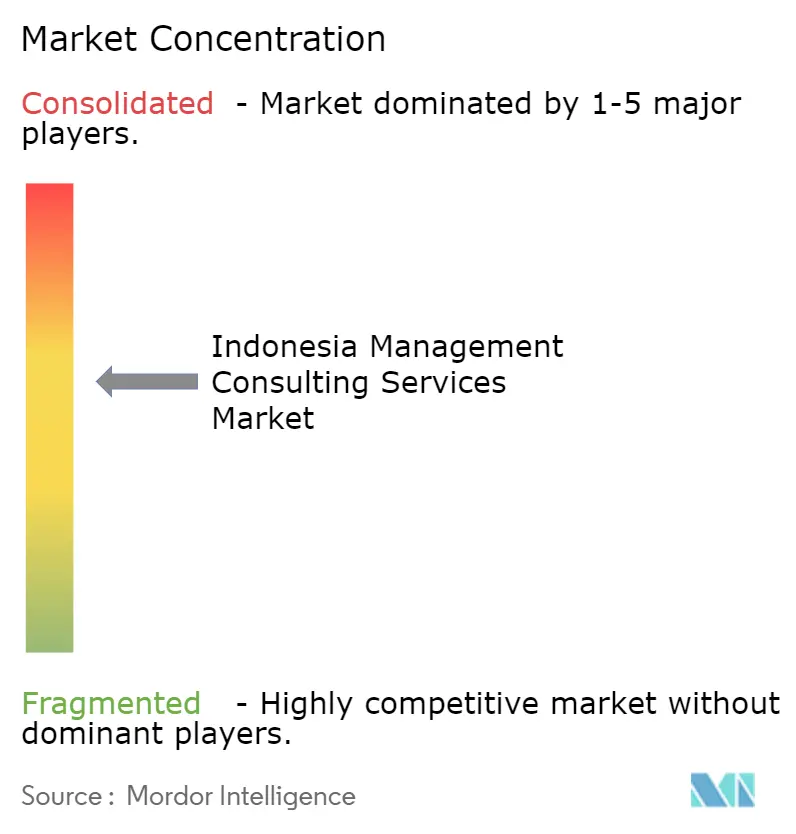
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドネシア経営コンサルティングサービス市場分析
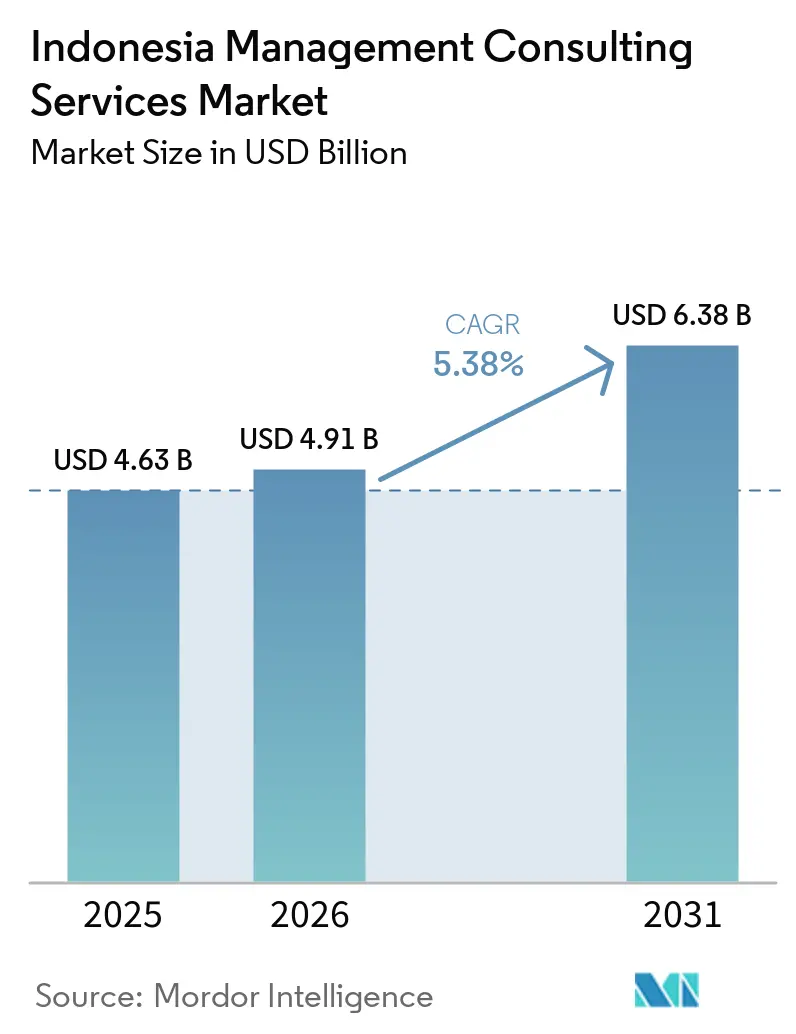
インドネシア マネジメント コンサルティング サービス市場規模は、2025年の46億3,000万米ドルから2026年には49億1,000万米ドルへと拡大し、2031年には63億8,000万米ドルに達する見込みで、2026年から2031年にかけてCAGR 5.38%で成長すると予測されます。新首都周辺のインフラ整備の加速、包括的なデジタル政府プログラム、および拘束力のある気候金融義務が助言業務のパイプラインを拡大しています。ヌサンタラへの移転だけで、官民パートナーシップの委託案件として1,300億インドネシア ルピア(81億米ドル)超が解放された一方、AIガバナンスに向けた国家的取り組みが省庁や国有企業全体での準備態勢評価を加速させています。同時に、銀行および保険会社向けの義務的なリスク分類規則がコンプライアンス優先事項を再編しており、医療改革がアクチュアリアル設計の見直しとプロバイダー ネットワークの最適化を促進しています。競争は激しいものの分散しており、ビッグフォーの会計ネットワークと3つのグローバル戦略ファームが収益の約3分の1を占め、中堅ブティックおよびローカル専門家には十分な余地が残されています。
主要レポートのポイント
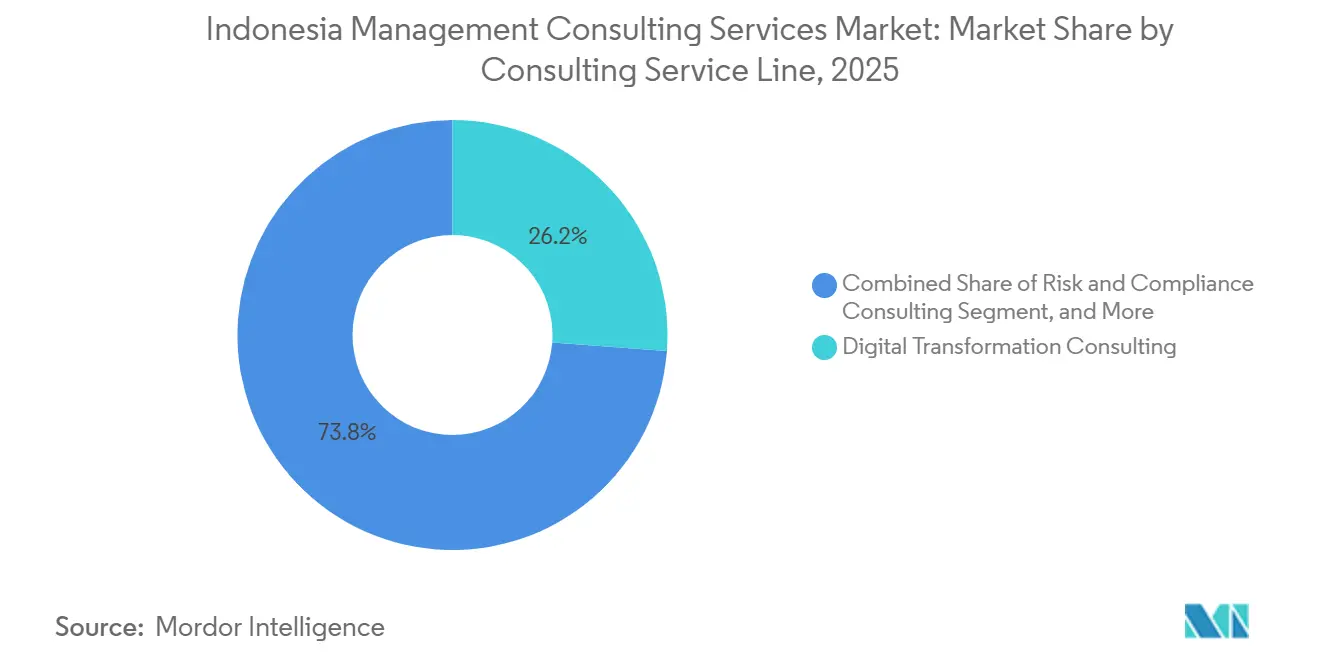
- コンサルティング サービス ライン別では、デジタル トランスフォーメーション コンサルティングが2025年の収益の26.19%を占め、リスクおよびコンプライアンス コンサルティングは2031年にかけて最高の予測CAGR 5.71%を記録しました。
- 組織規模別では、大企業が2025年の案件の64.37%を占めましたが、中小企業は2026年から2031年にかけてCAGR 5.47%で最も速く成長すると予測されています。
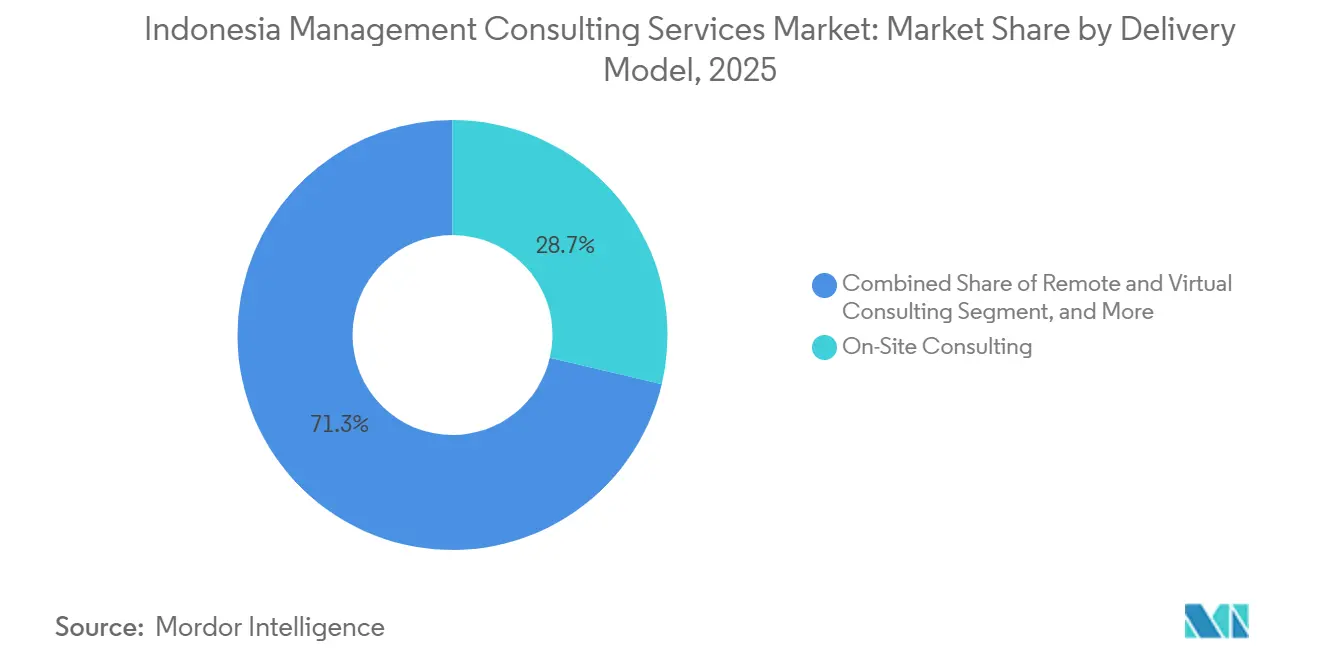
- デリバリー モデル別では、オンサイト コンサルティングが2025年に28.67%のシェアを保持し、ハイブリッド コンサルティングは2026年から2031年にかけてCAGR 5.83%で拡大すると予測されています。
- エンドユーザー産業別では、銀行および保険が2025年に18.48%の収益シェアを獲得し、医療は2031年にかけてCAGR 5.56%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| デジタル ファースト トランスフォーメーション プログラム | +1.2% | 国家規模、ジャカルタ・スラバヤ・ヌサンタラ回廊 | 中期(2~4年) |
| インフラおよび新首都(IKN)に関する助言需要 | +1.0% | ジャワ・カリマンタン回廊 | 長期(4年以上) |
| 炭素市場およびESGコンプライアンスの推進 | +0.8% | 国家規模、エネルギー・鉱業・パーム油での早期導入 | 中期(2~4年) |
| AIガバナンス準備プロジェクト | +0.7% | 国家規模、省庁および金融機関 | 短期(2年以内) |
| 中小企業の正規化と資金調達の波 | +0.6% | ジャワ、スマトラ、バリ | 中期(2~4年) |
| 同族経営コングロマリットの事業承継計画ブーム | +0.5% | 国家規模、上位100グループ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
デジタル ファースト トランスフォーメーション プログラム
インドネシアの国家デジタル政府マスタープラン2025年~2045年は、34州および514地区にわたる相互運用可能なプラットフォームを義務付けており、エンタープライズ アーキテクチャ、チェンジ マネジメント、およびサイバーセキュリティ助言に対する複数年にわたる需要を引き起こしています。[1] 2025年の通信情報省からの入札は体系的な展開を示し、Orang Tajaなどの大手民間グループは広範なプロセス リエンジニアリングを必要とする6か月間のERPマイグレーションを開始しました。2024年10月に施行された個人データ保護法は、データ ローカライゼーション影響調査、同意管理ワークフロー、および侵害通知プロトコルを義務付けることで緊急性を高めており、これらのサービスはほとんどの組織がアウトソーシングしています。
インフラおよび新首都(IKN)に関する助言需要
IKNヌサンタラ庁のパイプラインは1,300億インドネシア ルピア(81億米ドル)に及び、スマートシティ ユーティリティ、社会施設、物流基盤を網羅しており、それぞれが財務モデリング、リスク配分、およびステークホルダー エンゲージメントの指導を必要としています。[2] USTDAは2025年にデジタル バックボーンの実現可能性調査のために249万米ドルの助成金を授与し、Roland Bergerを含む国際的な助言者がジャカルタMRTの並行アップグレードの資金調達構造を主導しています。GDPの23~24%に及ぶ持続的な物流コストは、ライフサイクル節約を定量化し、資産管理フレームワークにデジタル ツインを組み込むことができるコンサルタント会社の機会を強調しています。
炭素市場およびESGコンプライアンスの推進
大統領令110/2025号は国家炭素登録簿を運用化し、第三者検証とオフセット プロジェクト認証を必要とするセクター別排出量ベースラインを設定しました。[3] OJKのサステナブル ファイナンス ロードマップは、銀行に対して融資排出量の開示と貸付ポートフォリオのネットゼロ経路への整合を義務付けており、気候リスク モデリング案件の急増を促しています。[4] ペルタミナのグンディ炭素回収イニシアチブは、産業界のアクターが地質貯留評価とUNFCCCコンプライアンスのために実現可能性コンサルタントに依存していることを示しています。
AIガバナンス準備プロジェクト
Boston Consulting Groupと共同で策定された大統領令草案は、リスク階層化とアルゴリズムの透明性要件を定義しており、省庁、国有企業、および銀行が準備態勢評価を委託する動機となっています。UNESCOの2025年監査は技術標準と調達ガイドラインのギャップを明らかにし、ISO 42001の事実上のベンチマークとしての採用を加速させました。2026年のBCGとGoogle Cloudの報告書は、インドネシアの銀行における生成AIパイロットから測定可能な価値を強調しましたが、ほとんどの機関は概念実証段階にとどまっており、助言需要を持続させています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| シニア コンサルタントの人材プールの逼迫 | -0.9% | ジャカルタ、スラバヤ、バリ | 短期(2年以内) |
| 中小企業クライアントの高い料金感度 | -0.7% | 第2層都市、離島 | 中期(2~4年) |
| 外資規制と認可上の障壁 | -0.4% | 国家規模 | 長期(4年以上) |
| クライアントによるデジタル能力の内製化 | -0.3% | 大企業、国有企業 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
シニア コンサルタントの人材プールの逼迫
シニア コンサルタントの最大95%が受動的な求職者に分類され、78%が海外への移住意向を示しており、国内の人材リザーバーが縮小しています。ジャカルタの標準的な給与は1億3,600万インドネシア ルピアから2億5,600万インドネシア ルピア(8,500米ドルから16,000米ドル)の範囲ですが、候補者の57%が転職時に20%の昇給を期待しており、自動化やオフショア センターを持たないプロバイダーのマージンを圧迫しています。[5] 金融分野のCISO、パーム油のRSPO監査人など、セクター固有の人材不足が問題を複合化させており、固定費を膨らませる独自のアカデミーや株式インセンティブを引き起こしています。
中小企業クライアントの高い料金感度
インドネシアの6,200万の零細・小規模企業のうち約半数が2024年に未登録のままであり、正規の中小企業のうちローンを利用したのはわずか27%にとどまり、助言支出に対するキャッシュ フローの逼迫を示しています。InCorp Indonesiaなどのローカル専門家は5,000米ドル未満のモジュール式コンプライアンス パッケージを提供しており、リテイナーに依存するコスト構造を持つ国際企業を下回る価格を設定しています。ジャワ島外での配送費用が増加するため、コンサルタント会社は地理的なリーチと収益性のバランスを取ることを余儀なくされています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンサルティング サービス ライン別:
デジタルおよびリスク案件が優位デジタル トランスフォーメーション コンサルティングは2025年のインドネシア マネジメント コンサルティング サービス市場シェアの最大部分を占め、需要は2031年にかけてCAGR 5.38%で成長すると予測されています。プロジェクトはERPマイグレーション、クラウド ネイティブ アーキテクチャ、および顧客体験の再設計を網羅しており、製造業クライアント向けのAI搭載YonBIPの展開がその例として挙げられます。OJK規制30/2025号に後押しされたリスクおよびコンプライアンス コンサルティングは、銀行が早期警告システムとサイバーリスク評価を実装するにつれてさらに速く拡大しています。これら2つのラインにおけるインドネシア マネジメント コンサルティング サービス市場規模は、意思決定サイクルを圧縮する義務的な規制期限から恩恵を受けています。戦略、オペレーション、およびHRコンサルティングは、同族企業の事業承継やリーン製造などのニッチな移行に引き続き対応していますが、同様の構造的な追い風を欠いています。
インドネシア マネジメント コンサルティング サービス市場では、ISO 27001およびISO 42001の準備作業に対する需要も高まっており、コンサルタント会社はこれをデジタルおよびリスク案件にバンドルするようになっています。独自のアクセラレーターを持つ企業は監査準備サービスをクロスセルでき、定期的な収入源を生み出すことができます。サステナビリティ助言、イノベーション マネジメント、および組織設計は合わせてインドネシア マネジメント コンサルティング サービス市場シェアの3%未満を占めており、思想的リーダーシップへの投資を厭わない専門家間での統合の余地があることを示唆しています。
注記: 全セグメントのセグメント シェアはレポート購入時に入手可能
組織規模別:
企業支出は安定、中小企業の勢いが増す大企業は2025年のインドネシア マネジメント コンサルティング サービス市場収益の64.37%を占め、複数年にわたるトランスフォーメーション ロードマップを実行する国有ユーティリティ、同族コングロマリット、および多国籍子会社によって牽引されました。主要ビジネス グループ全体での事業承継計画は、60%がいまだ正式なガバナンス構造を欠いていることから、引き続き重要な業務として残っています。並行して、中小企業は正規化プログラムと改善された信用アクセスに支えられ、CAGR 5.47%で前進しています。中小企業に関連するインドネシア マネジメント コンサルティング サービス市場規模は現在小さいものの急速に拡大しています。このコホートを対象とするコンサルタント会社は、案件あたり10,000米ドル未満の価格設定を最適化し、デジタル受付ワークフローに依存し、フィンテック貸し手と提携してローン組成に助言を組み込む必要があります。
案件モデルの二極化が拡大しています。企業はリテイナーと多段階診断を好む一方、中小企業は製品化されたアウトカム連動型サービスを求めています。両モデルを調整できない企業は専門化しており、C-suiteとの関係を強化するか、ローコンタクトの中小企業プラットフォームを拡大するかのいずれかに特化しています。
デリバリー モデル別:
ハイブリッド アプローチが普及オンサイト業務は2025年のインドネシア マネジメント コンサルティング サービス市場シェアの28.67%を保持しました。これはインフラ プロジェクトとチェンジ マネジメント イニシアチブが依然として物理的な存在を必要とするためです。しかし、リモート分析と定期的な現地訪問を組み合わせたハイブリッド デリバリーは、コラボレーション プラットフォームとPwCの新しいジョグジャカルタ ハブなどの地域マイクロ オフィスによって可能となり、CAGR 5.83%で成長しています。ハイブリッド案件に関連するインドネシア マネジメント コンサルティング サービス市場規模は、クライアントが対面ワークショップを犠牲にすることなくコスト効率を求めるにつれて拡大しています。
リモートのみのコンサルティングはジャワ島外での不安定な接続性によって制約されており、個人データ保護法に基づくデータ ローカライゼーション規則がホスティング コストを引き上げています。その結果、ほとんどのプロバイダーは現在、発見および分析タスクをバーチャル チームに割り当て、ステークホルダーの調整とトレーニングのための出張を確保する案件計画を設計しています。
注記: 全セグメントのセグメント シェアはレポート購入時に入手可能
エンドユーザー産業別:
金融機関がリード、医療が上回る銀行および保険クライアントは2025年のインドネシア マネジメント コンサルティング サービス市場収益の18.48%を生み出し、リスク分類とサイバーセキュリティ管理に関する規制期限が助言パイプラインを維持しています。BI-FASTの採用、オープンAPIイニシアチブ、およびデジタル銀行ライセンスは、コア システムのアップグレードに加えてテクノロジーとコンプライアンスの義務を重ねています。医療は最も高い成長を示しており、ユニバーサル カバレッジ目標とBPJSケセハタンの赤字削減ロードマップによって推進されるCAGR 5.56%が予測されています。プロバイダーのデジタル化に関連するインドネシア マネジメント コンサルティング サービス市場規模には、SIMRSの展開、遠隔医療プラットフォーム、およびサプライ チェーンの再設計が含まれます。
製造業の案件はインダストリー 4.0のリーン トランスフォーメーションに焦点を当て、エネルギー クライアントは75GWの再生可能エネルギー容量目標を達成するための脱炭素化ロードマップを求めています。公共部門の需要はIKNマスタープランニングとデジタル政府プラットフォームに結びついていますが、予算サイクルがタイミングを左右します。ITおよび通信企業は、ハイパースケール参入者にサービスを提供するための5Gアーキテクチャ助言とデータ センター サイト選定を求めています。
地理分析
ジャワ島はインドネシア マネジメント コンサルティング サービス市場活動の約70%を占め、ジャカルタの本社と規制当局の集中によって支えられています。スラバヤは製造業と物流の案件を加え、その港は国内コンテナ取扱量の40%を処理しています。IKNヌサンタラへの移転が進むにつれ、特にマスタープランニング、スマートシティ ユーティリティ、および官民契約を中心に、助言業務がカリマンタンへと向かい始めています。
離島、スマトラ、スラウェシ、パプアは現在の収益の30%を占めていますが、推定CAGR 6.2%で拡大しています。メダンの農産物加工クラスターは、欧州の輸入規則を満たすためにRSPOおよびISPO認証コンサルタントを必要とし、マカッサルの水産物輸出業者はHACCP助言者を起用しています。バリの観光業の回復は、デジタル収益管理システムとサステナビリティ認証に対する需要を促進しています。
規制は依然としてジャカルタを通じて流れています。BKPM規制5/2025号は資本要件を引き下げましたが、12か月のロックアップを維持しており、外国のブティックが地域オフィスを開設することを妨げています。オンライン シングル サブミッション プラットフォームはライセンス取得を簡素化しましたが、セクター固有のリスク スコアにより、法務およびコンプライアンス コンサルタントは依然として不可欠なナビゲーターであり続けています。
競争環境
インドネシア マネジメント コンサルティング サービス市場は中程度の分散を特徴としています。ビッグフォーと3つのグローバル戦略ファームが収益の約35%を占め、Roland BergerやKearneyなどの中堅企業、およびTelkomsigmaやMetrodataなどのローカル テクノロジー専門家がセクターの深さと価格で競争しています。KPMGの1,500億インドネシア ルピア(980万米ドル)、5年間の投資はサイバーセキュリティ、データ サイエンス、およびサステナビリティ プラクティスに充てられています。PwCのジョグジャカルタ オフィスは中部ジャワの人材を採用してハイブリッド デリバリー モデルを支援し、出張コストを削減しています。Metrodataの2026年3月のコンサルティング部門への1,500億インドネシア ルピアの資本注入は、エコシステムのレバレッジが急速なスケーリングをどのように資金調達できるかを示しています。
ホワイト スペースのニッチが存在します。中小企業の正規化は依然として十分に対応されておらず、医療コンサルティングは体系的な赤字にもかかわらず分散しており、炭素市場の検証には支配的なプレーヤーが不足しています。テクノロジーが主要な差別化要因であり、TelkomsigmaのDigipactumプラットフォームはガバナンス助言に契約管理とリスク分析を組み込んでいます。ISO 37001およびISO 27001認証は現在、多くの国有企業入札の前提条件となっており、監査準備をトランスフォーメーション プログラムにバンドルする企業に有利です。
インドネシア経営コンサルティングサービス産業リーダー
-
Deloitte Indonesia (PT Deloitte Konsultan Indonesia)
-
PwC Indonesia Advisory (PT PricewaterhouseCoopers Consulting Indonesia)
-
Accenture Indonesia
-
Ernst and Young Indonesia (PT Ernst and Young Advisory Indonesia)
-
KPMG Indonesia Advisory (PT KPMG Advisory Indonesia)
- 注:主要企業の掲載順は順位を示すものではありません。
インドネシア マネジメント コンサルティング サービス市場 このレポートでカバーされる企業
- Deloitte Indonesia (PT Deloitte Konsultan Indonesia)
- PwC Indonesia Advisory (PT PricewaterhouseCoopers Consulting Indonesia)
- Accenture Indonesia
- McKinsey & Company Indonesia
- Ernst & Young Indonesia (PT Ernst & Young Advisory Indonesia)
- KPMG Indonesia Advisory (PT KPMG Advisory Indonesia)
- Boston Consulting Group (Indonesia)
- Bain & Company Indonesia
- Kearney Indonesia
- Roland Berger Indonesia
- IBM Consulting Indonesia
- DXC Technology Indonesia
- Frost & Sullivan Indonesia
- PT Moores Rowland Indonesia
- PT InCorp Indonesia (Cekindo)
- PT Indonesia Indicator
- PT Quadrant Utama (Qasa)
- PT Binus Center Consulting
- PT Metrodata Electronics Tbk - Consulting Division
- PT Synnex Metrodata Consulting
- PT Telkom Sigma
- PT Multipolar Technology Consulting
- PT RSM Indonesia Consulting
- PT Sinarmas Management Consulting
最近の産業開発事情 インドネシア マネジメント コンサルティング サービス市場
- 2026年4月:Boston Consulting Groupが「メッセージング時代のリーダーシップ」を発表し、インドネシアの金融セクターにおけるAI対応の顧客コミュニケーション機会を詳述しました。
- 2026年3月:MetrodataがPT Mitra Integrasi Informatikaに1,500億インドネシア ルピア(940万米ドル)を注入し、クラウド、AI、およびサイバーセキュリティ コンサルティング能力を拡大しました。
- 2026年2月:Boston Consulting GroupとGoogle Cloudが共同研究を発表し、インドネシアの銀行業における生成AIパイロットから測定可能なライフタイム バリューの向上を示しました。
- 2026年1月:Orang Tua GroupがYonyouとWilmar Consultancy Servicesの支援を受けて6か月間のYonBIP ERPの展開を完了しました。
- 2025年10月:PwC Indonesiaがガジャ マダ大学のイノベーション センター内にジョグジャカルタ オフィスを開設し、地域のデジタル人材プールを対象としました。
インドネシア経営コンサルティングサービス市場レポートスコープ
インドネシア マネジメント コンサルティング サービス市場レポートは、コンサルティング サービス ライン(戦略コンサルティング、オペレーション コンサルティング、HRコンサルティング、財務助言コンサルティング、デジタル トランスフォーメーション コンサルティング、リスクおよびコンプライアンス コンサルティング、その他のコンサルティング サービス ライン)、組織規模(大企業、中小企業)、デリバリー モデル(オンサイト コンサルティング、リモートおよびバーチャル コンサルティング、ハイブリッド コンサルティング)、エンドユーザー産業(ITおよび通信、製造業、エネルギーおよびリソース、公共部門、医療、銀行および保険、その他のエンドユーザー産業)、地域別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 戦略コンサルティング |
| オペレーション コンサルティング |
| HRコンサルティング |
| 財務助言コンサルティング |
| デジタル トランスフォーメーション コンサルティング |
| リスクおよびコンプライアンス コンサルティング |
| その他のコンサルティング サービス ライン |
| 大企業 |
| 中小企業 |
| オンサイト コンサルティング |
| リモートおよびバーチャル コンサルティング |
| ハイブリッド コンサルティング |
| ITおよび通信 |
| 製造業 |
| エネルギーおよびリソース |
| 公共部門 |
| 医療 |
| 銀行および保険 |
| その他のエンドユーザー産業 |
| コンサルティング サービス ライン別 | 戦略コンサルティング |
| オペレーション コンサルティング | |
| HRコンサルティング | |
| 財務助言コンサルティング | |
| デジタル トランスフォーメーション コンサルティング | |
| リスクおよびコンプライアンス コンサルティング | |
| その他のコンサルティング サービス ライン | |
| 組織規模別 | 大企業 |
| 中小企業 | |
| デリバリー モデル別 | オンサイト コンサルティング |
| リモートおよびバーチャル コンサルティング | |
| ハイブリッド コンサルティング | |
| エンドユーザー産業別 | ITおよび通信 |
| 製造業 | |
| エネルギーおよびリソース | |
| 公共部門 | |
| 医療 | |
| 銀行および保険 | |
| その他のエンドユーザー産業 |
レポートで回答される主要な質問
インドネシア マネジメント コンサルティング サービス市場の現在の規模と予想成長率は?
市場は2026年に49億1,000万米ドルであり、CAGR 5.38%で成長し、2031年までに63億8,000万米ドルに達すると予測されています。
2031年にかけて最も速く拡大しているコンサルティング サービス ラインはどれですか?
リスクおよびコンプライアンス コンサルティングが予測CAGR 5.71%でリードしており、新しいリスク分類と早期警告システムに関するOJKの義務によって推進されています。
IKNヌサンタラへの移転は助言サービスの需要にどのような影響を与えていますか?
IKNの1,300億インドネシア ルピア(81億米ドル)の官民パイプラインは、実現可能性調査、財務モデリング、およびスマートシティ実装指導に対する持続的な需要を促進しています。
インドネシアでハイブリッド コンサルティング モデルが普及している理由は何ですか?
クライアントはコスト削減と柔軟性を求め、データ分析にリモート診断を活用し、ステークホルダー ワークショップのための現地訪問を確保しており、ハイブリッド デリバリーのCAGR 5.83%を促進しています。
2031年までに最も強い成長機会を提供するエンドユーザー セクターはどれですか?
医療はユニバーサル カバレッジ目標と病院のデジタル化によりCAGR 5.56%で拡大すると予測されており、銀行はコンプライアンスとデジタル チャネルへの投資を継続しています。
外国のブティック コンサルタント会社がインドネシアの地域市場に参入することを制限する要因は何ですか?
資本要件は引き下げられましたが、BKPM規制5/2025号に基づく12か月のロックアップと総投資要件、およびジャワ島外での人材不足が新規参入者を制限しています。