
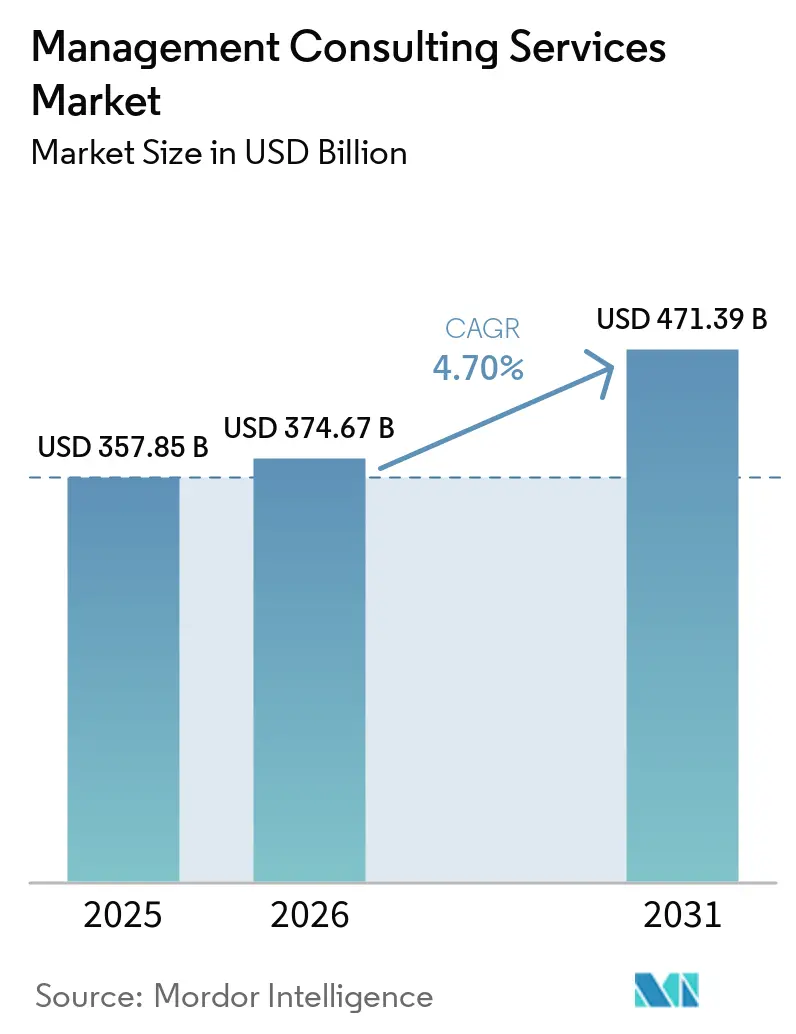
Mordor Intelligenceによる経営コンサルティングサービス市場分析
マネジメントコンサルティングサービス市場規模は、2026年の3,747億米ドルおよび2027年の3,923億米ドルから2032年までに4,877億米ドルへと拡大し、2027年から2032年にかけて4.45%のCAGRを記録すると予測されています。
デジタルトランスフォーメーションと規制変更は、英国における組織の新技術導入方法を含む運営上の意思決定と経営アドバイスへの需要を結びつけています。ヘルスケア分野では、アドバイスはデジタルおよびマネージドサービス業務と並行して提供される場合があり、アライアンスや買収した能力がデリバリーチームの潜在的な幅を広げています。スキル不足と業務遂行をブリーフに含めるよう求める圧力は、より広範なサービスに充てられる経験豊富なスタッフと報酬を制限する可能性があります。より広範なデリバリー能力はオファーを強化できますが、希少な専門知識と業務遂行の要求により、報酬の成長はそのコストに依存することになります。
主要レポートのポイント
- サービスタイプ別では、オペレーションズコンサルティングが2026年のマネジメントコンサルティングサービス市場シェアの28.79%をリードし、デジタルトランスフォーメーションコンサルティングは2027年から2032年にかけて12.88%のCAGRが予測される最も成長の速いセグメントです。
- エンドユーザー産業別では、金融サービス(BFSI)が2026年のマネジメントコンサルティングサービス市場規模の23.57%のシェアを占め、ヘルスケア・ライフサイエンスセグメントは2027年から2032年にかけて11.25%のCAGRで最も速く成長すると予測されています。
- 中小企業は最も成長の速い組織規模セグメントを形成しており、2027年から2032年にかけて9.4%のCAGRが予測されていますが、大企業は2026年に収益の70.16%を占めていました。
- デリバリーモデル別では、オンサイトコンサルティングが2026年の収益の58.94%を占めましたが、リモート/バーチャルコンサルティングはより速く拡大しており、2027年から2032年にかけて13.9%のCAGRが予測されています。
- 地域別では、北米が2026年の収益の36.64%をリードし、アジア太平洋地域は2027年から2032年にかけて10.2%のCAGRで最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| デジタルファースト変革需要 | +2% | 英国 | 中期(2〜4年) |
| 規制およびリスク管理の複雑性 | +1.2% | 英国 | 短期(2年以内) |
| 戦略・オペレーション専門知識のアウトソーシング | +1.1% | 北米および英国 | 中期(2〜4年) |
| 新興市場における企業成長 | +0.9% | インドおよびアフガニスタン | 長期(4年以上) |
| ESG連動コンサルティングマンデート | +0.45% | 英国 | 中期(2〜4年) |
| AIによる「コンサルティング・アズ・ア・サービス」モデル | +0.5% | 英国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
デジタルファーストのトランスフォーメーション需要
デジタルトランスフォーメーションは、技術的な選択が組織上の責任と運営管理の変更も必要とする場合に、アドバイザリー需要を高める可能性があります。マネジメントコンサルタンシーズ協会の2026年レポートは、英国企業の収益予測(2026年に6%成長、2027年に8%成長)を、デジタルトランスフォーメーション、AIおよびサイバーセキュリティのアドバイザリー需要の増加と結びつけました。これらの相互に関連したニーズにより、経営アドバイザーはトランスフォーメーションが組織全体でどのように機能すべきかを定義する役割を担います。コンサルティングエンゲージメントは、技術的優先事項、説明責任、リスクに関する意思決定を単一の運営設計に統合することができます。その商業的範囲は、優先事項の選定から、それらの優先事項を実践に移すために必要な変更の特定にまで及ぶ可能性があります。AI、サイバーセキュリティ、組織の専門知識を組み合わせることで、デジタルアドバイザリーのオファーは、運営モデルの専門知識だけよりも、これらの相互に関連したニーズに対してより適切なものになります。
規制およびリスク管理の複雑性
規制変更は、規制対象組織と監督当局の双方にアドバイザリー業務をもたらす可能性があります。ガートナーの2025年第1四半期調査では、裁判所の判決や選挙後の規制当局の変更に伴うコンプライアンスの複雑性またはコストが、上級エンタープライズリスク担当役員にとって最大の新興リスクとして位置づけられました。2026年5月29日、英国金融行動監視機構はMason Advisory Limitedに対し、規制エクセレンスプログラムに関するコンサルティング契約を授与し、運営モデル設計、ビジネス変革、ガバナンス、実施支援を対象としました。[1] この支援は、よりデータ活用型でリスクベースかつ均衡のとれた規制フレームワークの実現を支援することを目的としていました。このマンデートは、制度改革を規制当局内部の運営上の責任と結びつけています。Mason Advisoryのマンデートは規制当局自身の変革プログラムの中に位置づけられており、ここでの発注者はルールを策定する当局であり、それに従わなければならない企業ではありません。
戦略およびオペレーション専門知識のアウトソーシング
外部の専門知識は、機能全体の責任を移転することなく、定義されたビジネス課題に対処する手段をオペレーション部門の購買者に提供します。2025年、オペレーションズカウンシルの北米調査の回答者の54%がコンサルタント、請負業者を活用するか、限定的なオペレーション機能をアウトソーシングし、12%が多くのオペレーション機能を契約またはアウトソーシングしました。このパターンは、責任を広範な運営契約から切り離すことができる業務パッケージに関するアドバイザリーの機会を支持しています。2025年、英国の中規模SME雇用主の44%、小規模の41%、マイクロ規模の28%がコンサルタントまたは一般的なビジネスアドバイザーから情報とアドバイスを求めました。[2] マイクロ雇用主の28%という割合が、小規模および中規模雇用主の41%および44%と比較して、アドバイス需要が雇用主規模とともに高まることを示しています。オペレーションアドバイザーは、多くの機能のアウトソーシングよりも少ないコミットメントで済む専門的な業務を持つ限定機能ユーザーをターゲットにすることができます。
新興市場における企業成長
企業の拡大は、新たな運営拠点が責任と調整に関する意思決定を必要とする場合に、コンサルティング需要の可能性を生み出します。VinFastは2025年8月4日、インド・タミル・ナードゥ州トゥートゥックディのSIPCOT工業団地に電気自動車組立工場を開設しました。新たな組立オペレーションは、プロセスの所有権とサプライヤー調整において具体的な潜在的ブリーフを提供します。インベスト・インディアは2025〜26年度に14のインド州にわたる61億米ドル超相当の60プロジェクトの立ち上げを促進し、31,000件以上の潜在的雇用が見込まれています。アフガニスタンの民間正規企業を対象とした世界銀行エンタープライズサーベイ2025では、2021年/2022年の縮小からの回復を部分的に反映し、平均売上成長率21%、雇用成長率13%が報告されました。アドバイザリーサプライヤーにとって、新拠点の運営設計は、以前の損失から回復中の企業を対象とした拡大アドバイスよりも、より明確な潜在的業務範囲を提供します。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 人材不足と高い離職率 | -0.9% | アジア太平洋地域、特にオーストラリア | 中期(2〜4年) |
| 低コストフリーランスプラットフォームの台頭 | -0.6% | 英国 | 短期(2年以内) |
| 成果ベースの報酬圧力 | -0.25% | 北米およびヨーロッパ | 中期(2〜4年) |
| データ主権によるデリバリーの制限 | -0.15% | アジア太平洋地域、特に中国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
人材不足と高い離職率
コンサルティングのキャパシティは、熟練スタッフの確保とエンゲージメント知識の継続性に依存しています。フューチャースキルズ・オーガニゼーションの2026年オーストラリア労働力予測は、経営アドバイスおよび関連コンサルティングサービスを、2025〜2035年度にかけて予想される人材不足を計画の対象とすべき産業として特定しました。国際マネジメントコンサルティング協会連合は2025年の国際コンサルティング指数において、参加加盟機関が熟練コンサルタントの採用・定着の困難を挙げたと報告しました。このような状況に直面する企業は、経験豊富なスタッフがクライアントの知識を後任者にき継がなければならない場合、デリバリーの継続性を失う可能性があります。サプライヤーは、追加エンゲージメントにすべての時間を割り当てる代わりに、引き継ぎのために経験豊富な人材を確保しなければならない場合があります。引き継ぎ業務は希少なデリバリーキャパシティを吸収し、安定したプロジェクトチームを維持するための実質的なコストを引き上げる可能性があります。
低コストフリーランスプラットフォームの台頭
低コストの代替手段は、業務遂行が始まる前にコンサルティングの推奨事項に付随する報酬を制限する可能性があります。2026年10月の英国に焦点を当てたレポートで、フリーランスコンサルティングプラットフォームSweav共同創業者のヨエリ・スカウテン氏は、予算が逼迫する中、企業は戦略を実行するために留まるコンサルタントを求め、コストのかかるコンサルティングプレゼンテーションをますます拒否していると述べました。これにより、単独の戦略成果物と、それを実行するために必要なより長期的な関与との間に比較が生じます。伝統的なアドバイザリー会社は、推奨事項に対してより少ない報酬を受け取るか、同じブリーフの中でより多くのデリバリー責任を負う可能性があります。実装業務を独立した明示的な範囲として定義することで、クライアントが何に対して支払っているかを明確にすることができます。クライアントがアドバイザリー報酬の対応する増加なしに業務遂行支援を期待する場合、デリバリー時間はマージンの制約となります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
オペレーション能力が需要を支えるオペレーションズコンサルティングは2026年のマネジメントコンサルティングサービス市場規模の28.79%のシェアを占め、最大のセグメントとなりました。2026年8月、ナショナル・ハイウェイズはバートン・グループにリーン成熟度コンサルタンシー契約を授与し、自社およびサプライチェーンチーム全体の能力開発を行いました。この授与は、リーンツールと技術を購買者の効率化目標と結びつけました。オペレーション部門の購買者にとって、この種の業務は社内管理慣行と外部デリバリーパートナーの業務方法を結びつけます。商業的な役割は、これらの組織的境界を越えて反復可能な改善手法を移転することであり、エンゲージメントに内部診断よりも広い権限を与えます。
デジタルトランスフォーメーションコンサルティングは最も成長の速いセグメントであり、2027年から2032年にかけて12.88%のCAGRが予測されています。マネジメントコンサルタンシーズ協会の2026年英国調査では、公共部門の回答者は民間部門の回答者よりもデジタルトランスフォーメーションのために外部コンサルタントやアドバイザーを活用する傾向が高く、35%対28%でした。このコントラストは、デジタルスペシャリストがクライアントのガバナンスとデリバリー環境に合わせてトランスフォーメーション提案を調整する理由を与えます。ザ・クラウン・エステートが2025年11月にAPRIL STRATEGY LLPに顧客セグメンテーション、エンゲージメント計画、インサイト、バリュープロポジション業務を授与した際、戦略コンサルティングは異なるブリーフに対応しました。デジタルスペシャリストにとって、7ポイントの回答格差は英国公共部門クライアントへのアウトリーチを優先することを支持しています。


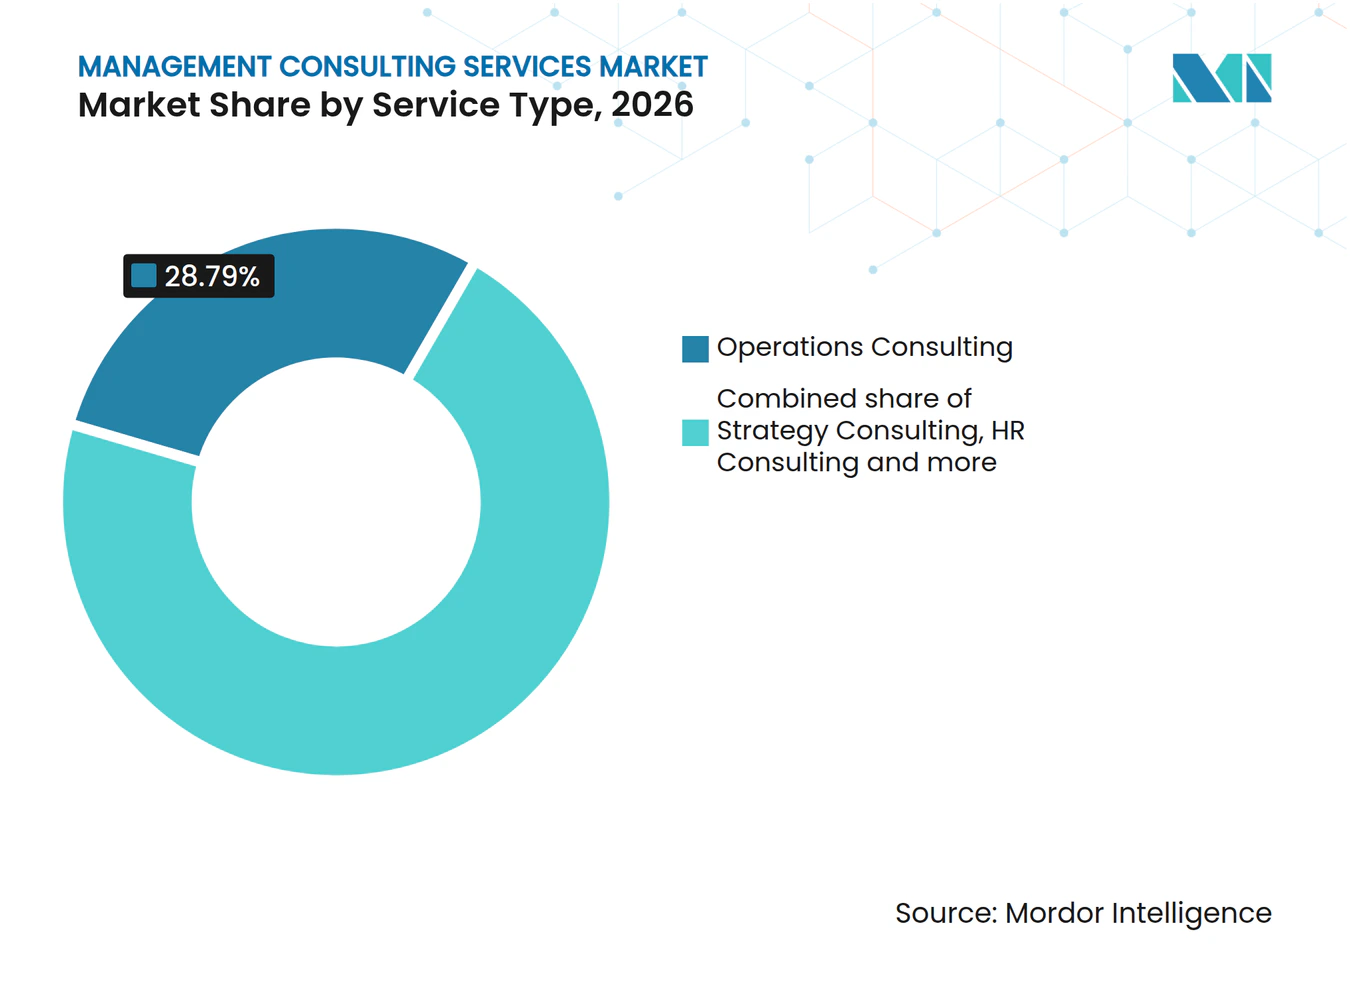
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
トランスフォーメーションプログラムがアドバイザリーの範囲を形成金融サービス(BFSI)は2026年のマネジメントコンサルティングサービス市場シェアの23.57%を占め、最大のセグメントとなりました。KPMG Internationalが2025年2月〜4月に実施した228名の銀行リーダーを対象としたグローバル調査では、調査対象銀行の4分の3がトランスフォーメーション施策に運営予算の15%以上を投資していると回答しました。運営予算からトランスフォーメーションに資金を充てることは、変革と日常業務の両方に利用可能なキャパシティに関する経営上の課題を生み出します。アドバイザーはポートフォリオレベルで施策を比較し、そのキャパシティに対する競合する要求を明示することができます。アドバイスは、銀行が不可欠な業務を停止させることなくどの変更を延期するかを決定するのに役立つ場合に商業的に有効です。
最も成長の速いセグメントであるヘルスケア・ライフサイエンスは、2027年から2032年にかけて11.25%のCAGRを記録すると予測されています。コンサルティング、マネージドサービス、デジタルオファリングを含むHuronのヘルスケアセグメントは、2026年第2四半期に償還可能費用前の収益として2億3,230万米ドルを報告し、2025年第2四半期から17.4%増加しました。[3] このような組み合わせを持つプロバイダーは、経営アドバイスと推奨事項を支援するために必要なシステムおよび運営業務を組み合わせることができます。経営コンポーネントは、責任がデジタルデリバリーまたはマネージドオペレーションに移行する前に変革を定義することができます。これにより、推奨事項から継続的なサービスへの引き継ぎが、ヘルスケアアドバイザリー関係において商業的に重要な部分となります。

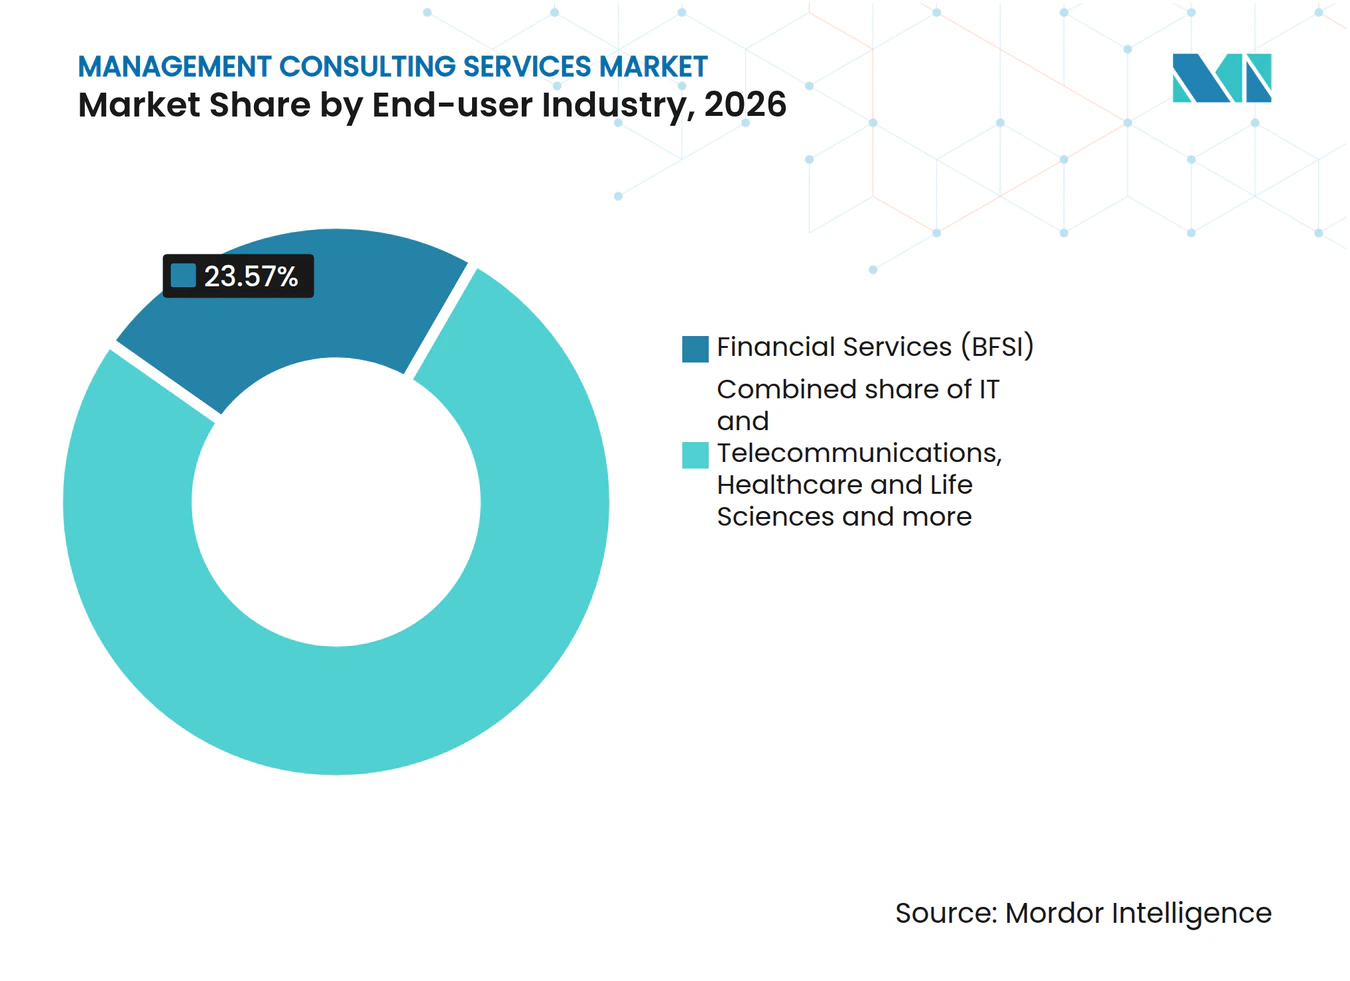
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
組織規模別:
エンタープライズ関係と中小企業ネットワーク大企業は最大のセグメントであり、2026年の総収益の70.16%を占めました。Accentureの2026年度クライアントベースには、より広範なコンサルティングおよびサービス事業全体でフォーチュン・グローバル100および500の約4分の3の企業が含まれていました。このリーチは、プロバイダーが経営アドバイスを提供できる実質的な大企業との関係基盤を確立しています。サプライヤーは、エンタープライズ関係を活用して関連機能全体の業務を調整しながら、事業全体の優先事項を中心にエンゲージメントを展開することがでます。確立されたサプライヤーにとって、その大企業クライアントベース内での追加的な経営ブリーフは、企業の優先事項が変化するにつれて報酬成長への道筋を提供します。
中小企業は最も成長の速いセグメントを形成しており、2027年から2032年にかけて9.4%のCAGRが予測されています。中小企業支援プロバイダーであるフロリダSBDCネットワークは、2025年に15,439の中小企業クライアントに対して112,158時間のコンサルティングを提供しました。共有ビジネスサポートネットワークは、構造化されたコンサルティングサービスを通じて多くの中小企業にリーチする手段を提供します。アドバイザーにとって、このモデルは個々のエンゲージメントの規模と並んで、中小企業への集約的なアクセスを関連性のあるものにします。このネットワークモデルは、中小企業へのアクセスの広さを、単一の業務への依存を低減できるデリバリースケールの源泉とします。
デリバリーモデル別:
組み込みチームとリモートトランスフォーメーションオンサイトコンサルティングは最大のセグメントであり、2026年の総収益の58.94%を占めました。2025年、ハロー・カウンシルはそのプログラムおよび2つのプロジェクトのための再開発・開発コンサルタントを求め、指名されたコンサルタントがハイブリッドとオンサイト平日の組み合わせで組み込まれました。そのブリーフには、クライアント側のプログラムおよび商業的経験、プロジェクト管理、将来の不動産再開発デリバリーモデルに関する戦略的アドバイスが含まれていました。入札は、2025/26年に新たな再開発チームの計画的な任命中の移行期間にサポートを結びつけました。ここでは、現場での存在が変化するクライアント組織における継続性と結びついており、デリバリーモデルにアドバイスの提供を超えた役割を与えています。
リモート/バーチャルコンサルティングは2027年から2032年にかけて13.9%のCAGRで成長すると予測されており、最も成長の速いセグメントとなっています。スコットランド国立記録局は2025年7月、Deloitte LLPにサービス再設計、ビジネストランスフォーメーション、運営モデルおよびビジネス変革業務を授与しました。デリバリーは基本的にリモートで行われ、業務上必要な場合はエジンバラのジェネラル・レジスター・ハウスへのオフィス出席も可能でした。この条件は、業務が必要な際に会合できる場所を確保しながら、経営業務を恒久的な物理的組み込みから切り離しています。リモートスペシャリストにとって、この授与は継続的なローカル展開にコミットすることなく、必要に応じてクライアントのオフィスへのアクセスがトランスフォーメーション業務を支援できることを示しています。
地域分析
北米マネジメントコンサルティングサービス市場
北米は2026年のマネジメントコンサルティングサービス市場規模の36.64%のシェアを占め、最大の地域となりました。2025年11月14日、カナダ公共安全省はBDO Canada LLPに倫理的サプライチェーンコンサルティングサービスに関する経営コンサルティング契約を授与し、契約期間は2026年3月31日までとされました。5ヶ月未満の記載された期間は、専門的な倫理的サプライチェーンアドバイスに関するカナダ連邦政府の短期固定期間マンデートを示しています。
アジア太平洋地域マネジメントコンサルティングサービス市場
アジア太平洋地域は最も成長の速い地域であり、2027年から2032年にかけて10.2%のCAGRが予測されています。Accentureは2026年度に、テクノロジー統合を含む事業全体でアジア太平洋地域において非常に強い現地通貨建てコンサルティング収益成長を報告しました。2026年、フィリピンPPPセンターはフィリピン統計局が提案するナショナルIDのPPPのトランザクションアドバイザーとしてR.G. Manabat & Co.の調達を促進しました。アドバイザーは、2026年に開始が予定されていた承認段階とUnisys Public Sector Services Corporationの非公募提案の比較審査を通じて同機関を支援することとされていました。このようなプロジェクトに携わるサプライヤーにとって、承認段階と競争調達段階は、基礎となるコンセッションが授与される前に報酬を伴うアドバイザリー範囲を生み出す可能性があります。
EYの2026年2月〜3月の調査では、214名のブラジル人エグゼクティブの38%が今後3年間の主要な外部課題として税制改革を挙げており、税制政策への適応がブラジルの購買者にとって潜在的なアドバイザリー優先事項となっています。ヨーロッパでは、欧州委員会が資金提供した2023年のプロジェクトが、フランスおよびその他のヨーロッパ諸国(オーストリア、ベルギー、チェコ共和国、ギリシャ、ラトビア)が外部コンサルティングを管理し、社内能力を構築するのを支援しました。ギリシャ議会は2025年に国家政府コンサルティングに関する法律5225/2025を批准し、ギリシャの公共機関に販売するサプライヤーに政府コンサルティングの国家フレームワークを提供しました。中東・アフリカ地域では、ナイジェリア国家調整局が2025年にオグン州農産物加工ゾーンのトランザクションアドバイスに関するコンサルティング契約を授与し、ビジネスケース作成、パートナー選定、官民パートナーシップ交渉を対象としました。アフリカ開発銀行の融資と交渉による契約承認により、この州固有のアドバイザリーマンデートにはナイジェリアの国家実施機関を超えた第二の機関的インターフェースが生まれました。
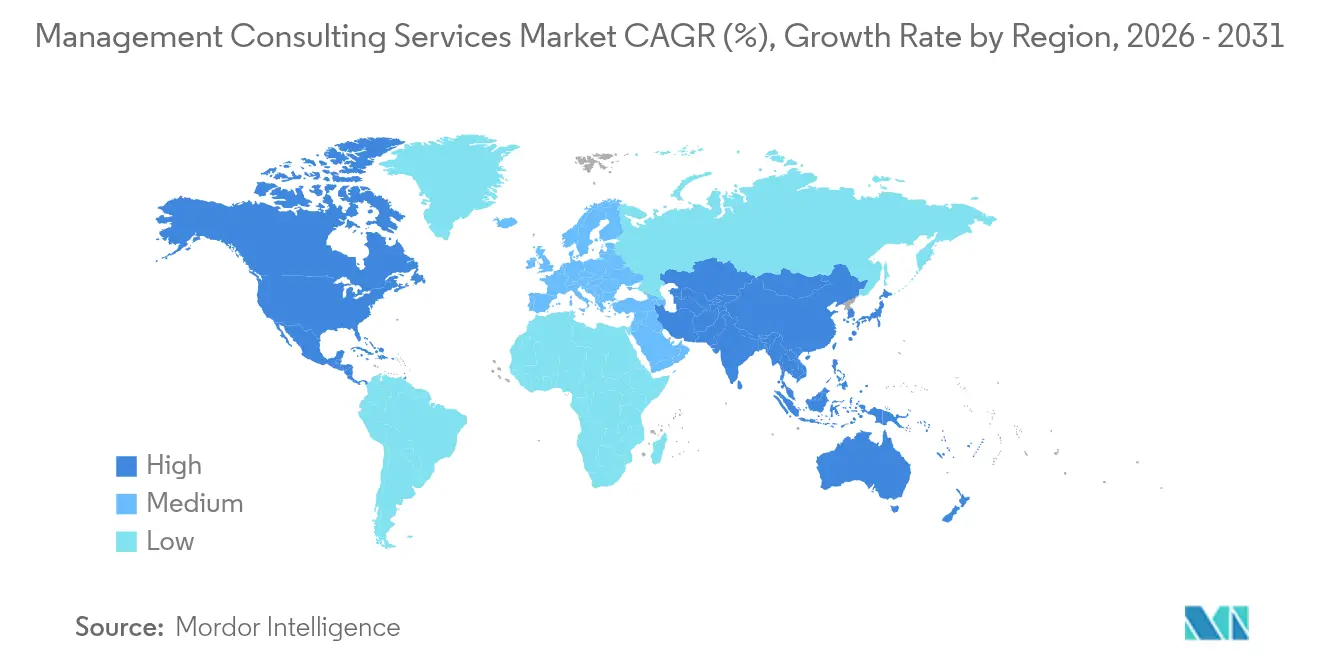
地域版
規制フレームワークと見通し
選択された法域は、公共業務に入札し、クライアントの個人データを取り扱うコンサルティングサプライヤーの観点から比較されています。米国の契約担当官は、組織上の利益相反について対象となる連邦コンサルティング調達を審査し、緩和措置と特定の免除規定を適用します。ドイツでは、クライアントのデータ管理者のためにデータ処理者として行動するコンサルタントは、GDPR第28条の契約または法的行為の要件に拘束されます。この比較は、契約適格性とクライアントデータの責任をアドバイザリーエンゲージメントの実際の範囲と結びつけています。
規制表
| 意思決定要因 | 米国 | ドイツ | ブラジル | インド |
|---|---|---|---|---|
| 主要当局 | 連邦契約担当官および機関長またはその代理人 | 独立したGDPR監督当局 | 契約締結公共機関 | インド法定データ保護委員会 |
| 主要な法令または指針 | FAR第9.5節;2026年9月のパート9改訂提案 | GDPR第28条;保留中のデジタルオムニバス提案はこの義務を変更しない | 法律第14,133/2021号一般公共調達フレームワーク | デジタル個人データ保護規則2025年;規則7は2025年11月14日から18ヶ月後に発効 |
| 商業的効果 | 特定の機関免除を伴う利益相反の評価・回避・中立化または緩和 | 処理の対象、期間、性質、目的、データの種類、データ主体のカテゴリー、管理者の権利と義務を規定する拘束力のある契約または法的行為の条件 | 対象となる公共部門コンサルティング入札に関する共通の一般的法的フレームワーク | 影響を受けた個人および委員会への予定された受託者違反通知 |
| 現在の政策の魅力度 | 中 | 中 | 中 | 中 |
| 政策の魅力度の将来の方向性 | 変化なし | 変化なし | 変化なし | 強化 |
| 情報源: Mordor Intelligence | ||||
米国は義務的な利益相反審査と緩和・免除ルートを組み合わせており、2026年9月のパート9提案は非実質的な改訂を説明することで継続性を支持しています。ドイツの処理契約要件は定義された義務を生み出し、保留中の2025年11月のデジタルオムニバス提案は第28条を変更しないため、その義務の継続性を支持しています。ブラジルの一般公共調達フレームワークは対象となる購買者に共通の法的基盤を提供し、公共コンサルティング入札に対して穏健で継続的なサプライヤー条件を支持しています。インドの2025年11月14日からの18ヶ月の段階的導入は、規則7の受託者違反通知義務が開始される前に準備期間を提供し、穏健な現在の評価と強化の方向性を支持しています。
バリューチェーンの段階
バリューチェーンは、コンサルティングエンゲージメント内の連続した活動として、戦略的診断、運営設計、導入支援を比較しています。英国のコンサルティング輸出収益は2025年に9%成長し、英国コンサルティング総報酬収入の31%を占めました。このシェアは、海外クライアントが英国コンサルティング収益の実質的な源泉であることを示しています。プロバイダーは限定的な診断を販売するか、設計と導入を通じてエンゲージメントを拡大することができ、契約段階とクライアントの所在地の両方がバリューキャプチャーに関連します。
バリューチェーン分析表
| 主要活動 | 主要参加者 | バリューキャプチャー | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 戦略的診断と優先事項 | Accenture plcおよびDeloitte Consulting LLPなどの戦略アドバイザー | 戦略エンゲージメント報酬 | 競合する優先事項により意思決定の範囲が未解決のまま残る | 意思決定権限とエンゲージメントが解決すべき問いに合意する |
| プロセスおよび運営設計 | Accenture plcおよびDeloitte Consulting LLPなどのプロセス再設計コンサルタンシー | プロセス設計コンサルティング報酬 | 再設計されたプロセスに明確な運営上の所有権がない | プロセスオーナーを割り当て、引き継ぎ要件を定義する |
| 人材変革と導入 | Accenture plcおよびDeloitte Consulting LLPなどの変革管理アドバイザー | 変革管理エンゲージメント報酬 | スタッフの能力が再設計された業務と一致しない | スキル開発を特定のタスクと責任に結びつける |
| 情報源: Mordor Intelligence | ||||
Accentureは、コンサルティングおよびマネージドサービス、独自プラットフォーム、そしてますますソフトウェアを通じて、戦略、プロセス、運営モデル、変革管理の能力を提供しています。マネージドサービスを通じてこれらの能力を提供することは、初期コンサルティング報酬に加えて継続的なサービス報酬への潜在的な経路を生み出します。したがって、導入段階は、クライアントが組織変革を通じた継続的なアドバイザリーサポートを契約する場合、設計の引き継ぎを超えてサプライヤーの収益を拡大することができます。
競合環境
市場集中度
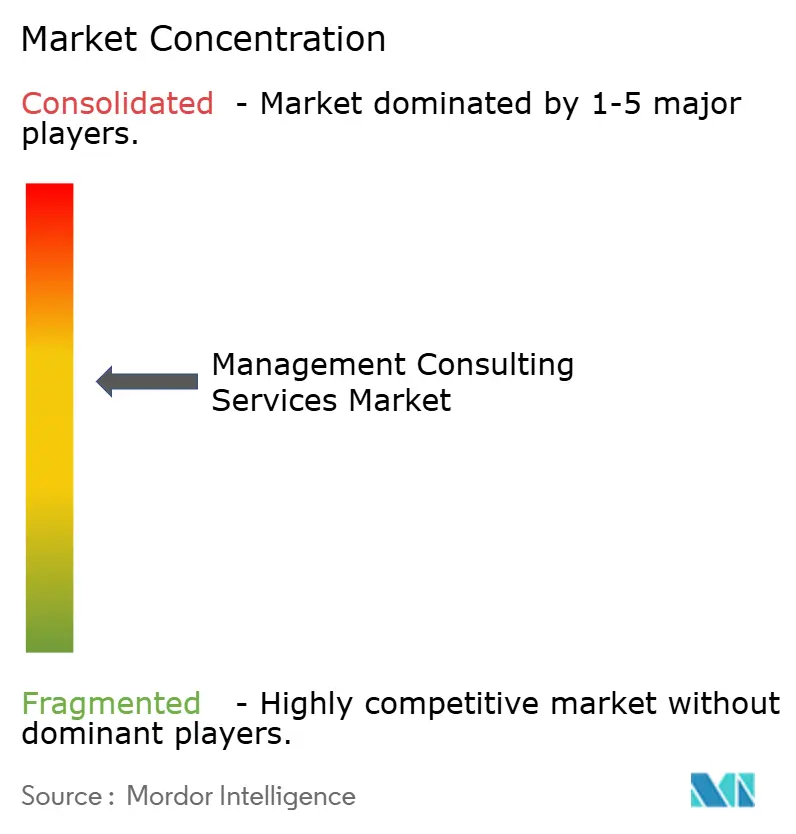
競争フィールドは分散しており、いくつかの大手アドバイザリー会社とコンサルティングネットワークがエンタープライズ競争を形成しています。主要参加者にはBoston Consulting Group Inc.、Deloitte Touche Tohmatsu Limited、Accenture plc、PricewaterhouseCoopers LLP、KPMG International Limitedが含まれます。2026年4月22日、DeloitteはGoogle Cloudとの拡大されたアライアンスを発表し、Gemini Enterpriseを組み込んだ専用のエージェント型トランスフォーメーションプラクティスを設立し、戦略・プロセス再設計から実装、ガバナンス、導入にわたるサービスを提供することとしました。発表されたプラクティスはGoogle Cloudテクノロジーを戦略から導入までのサービスと結びつけており、パートナープラットフォーム上でのエンドツーエンドデリバリーがアドバイス自体と並んでエンタープライズ購買者へのDeloitteの提案の一部となります。
AccentureによるAidemyの買収は、9月に報告された公開買付けの成功を受けて2025年11月10日に完了しました。日本を拠点とするAidemyは、人材育成、組織変革コンサルティング、AIシステム開発を含むエンタープライズAIおよびデジタルトランスフォーメーション支援を提供していました。この組み合わせは、組織変革アドバイスとテクノロジーおよびスキル能力を1つの買収事業内に結びつけ、定義された経営目標を中心にAI計画と人材育成を結びつける潜在的な経路を生み出しました。Accentureはまた、2026年3月16日に英国を拠点とするAI企業Facultyの買収を完了し、2026年9月30日にオランダの中堅市場向けSAPトランスフォーメーションコンサルタンシーMcCoyの買収を完了しました。これらの相次ぐ買収は、専門チームの獲得をAccentureが提供できるトランスフォーメーション業務の範囲を拡大するための繰り返しの手段としています。
2026年6月9日、KPMGとMicrosoftはグローバルな関係拡大を発表し、KPGMメンバーファームがMicrosoft Agent 365を使用してKPMGトラステッドAIフレームワークを強化することとしました。計画された使用により、クライアントはAIエージェントを管理、監視、保護できるようになり、ガバナンスがAIトランスフォーメーション提案において定義された位置を占めることになります。2026年8月4日、AlixPartnersはエンタープライズグレードのエージェントの構築と立ち上げを専門とするエージェント型AIソフトウェアコンサルティング会社Artiumの買収を発表しました。ArtiumはAlixPartners内でArtium by AlixPartnersという名称で独立したチームとして運営されることとなりました。購買者は、トランスフォーメーションエンゲージメントにどの責任を含めるかを決定する際に、エージェントガバナンス支援と専用のエージェント構築能力を区別することができます。
経営コンサルティングサービス業界のリーダー
-
Boston Consulting Group Inc.
-
Deloitte Touche Tohmatsu Limited
-
Accenture plc
-
PricewaterhouseCoopers LLP
-
KPMG International Limited
- 注:主要企業の掲載順は順位を示すものではありません。
マネジメントコンサルティングサービス市場 このレポートでカバーされる企業
- Accenture plc
- Deloitte Touche Tohmatsu Limited
- PricewaterhouseCoopers LLP
- KPMG International Limited
- Ernst & Young Global Limited
- McKinsey & Company Inc.
- Boston Consulting Group Inc.
- Bain & Company Inc.
- IBM Consulting (International Business Machines Corp.)
- Booz Allen Hamilton Inc.
- Gartner Inc.
- Tata Consultancy Services Limited
- Capgemini SE
- FTI Consulting Inc.
- Marsh Management Consulting (Marsh)
- Roland Berger Holding GmbH & Co. KGaA
- Alvarez & Marsal Holdings LLC
- L.E.K. Consulting LLC
- Kearney Inc.
- CGI Inc.
- Capco (Wipro Ltd.)
- Wikistrat Inc.
市場参加者にとっての主要な機会
自治体アドバイザリーの機会は、単一の政策審査の中で税制設計、ガバナンスの整合性、実施を比較します。タバー自治区は2026年10月9日に公平な固定資産税政策コンサルティングのRFPを公開し、入札期限は2026年11月9日でした。その議会は、公平で透明性があり、持続可能で法的要件に沿った課税フレームワークを優先しました。この複合的な業務は、各専門分野の個別調達ではなく、1つの自治体の意思決定を中心とした補完的な業務ストリームを提供します。
市場機会表
| 機会 | 今なぜか | 購買者/主要セグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 公共建築プロジェクト管理アドバイス | 公開調達における定義されたコンサルティング範囲 | カリフォルニア州司法評議会 | プロジェクトガバナンスと理責任を中心にライセンスを持つチームを編成する | 公共建築の計画、設計、改修、評価、建設にわたる適切なライセンスと専門知識 | 資格を持つプロジェクト管理コンサルタンシー |
| 自治体税制設計 | 公平な課税フレームワークの議会優先審査 | タバー自治区 | 税制アドバイスとアルバータ州自治体の法的・ガバナンス専門知識を組み合わせる | 実証済みのアルバータ州自治体税務・ガバナンス経験、自治体政府法の専門知識、自治体法律顧問 | 自治体政策・ガバナンス専門家 |
| 政策実施とステークホルダーの整合 | 実施、条例開発、エンゲージメント能力が購買者の要件の一部 | タバーの自治体政策イニシアティブ | 実施計画とステークホルダー業務を学際的な提案に統合する | 実証済みの政策、条例開発、ステークホルダーエンゲージメント能力 | 学際的な政策・エンゲージメントチーム |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、タバーの議会優先審査のための税制と実施の複合マンデートです。RFPは開発と実施のための専門的なコンサルティングサービスを求め、実証済みのアルバータ州自治体税務、ガバナンス、法律、政策、ステークホルダーエンゲージメント能力を要求しています。議会がすでにイニシアティブの参照条件を承認しているため、入札者は範囲を定義するのではなく、実証済みのアルバータ州自治体経験で競争し、入札期限は2026年11月9日です。
最近の産業開発事情 マネジメントコンサルティングサービス市場
- 2026年9月:Accentureは2026年9月30日にオランダのSAPトランスフォーメーションコンサルタンシーMcCoyの買収を完了し、380名以上の専門家をAccenture Edgeに追加しました。
- 2026年8月:AlixPartnersはエンタープライズグレードのエージェントの構築と立ち上げを専門とするエージェント型AIソフトウェアコンサルティング会社Artiumの買収を発表し、Artiumは同社内で独立したチームとして運営されると述べました。
- 2026年8月:ザ・クラウン・エステートは2026年8月1日から2030年7月31日までの期間、8社のサプライヤーとの英国戦略的サステナビリティアドバイザリーフレームワークに署名しました。
マネジメントコンサルティングサービス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
マネジメントコンサルティングサービス市場は、戦略、オペレーション、組織設計、パフォーマンス改善、および関連する経営トピックに関する組織への専門的アドバイスからの年間収益を測定します。世界中の産業、組織規模、コンサルティングデリバリーモデルにわたるクライアント支出を対象としています。
対象外:経営コンサルティングアドバイスとは別に販売されるITのみの実装アウトソーシング、ソフトウェアライセンス収益、純粋な人材派遣または採用サービスは除外されます。
セグメンテーション概要
- サービスタイプ別
- 戦略コンサルティング
- オペレーションズコンサルティング
- 人事コンサルティング
- 財務アドバイザリーコンサルティング
- デジタルトランスフォーメーションコンサルティング
- リスクおよびコンプライアンスコンサルティング
- その他のサービスタイプ
- エンドユーザー産業別
- ITおよび通信
- ヘルスケアおよびライフサイエンス
- 金融サービス(銀行・金融サービス・保険)
- 製造業および産業
- エネルギーおよびユーティリティ
- 政府および公共部門
- 不動産および建設
- 小売および消費財
- メディア、エンターテインメントおよびスポーツ
- ホスピタリティおよび旅行
- その他の産業
- 組織規模別
- 大企業
- 中小企業
- デリバリーモデル別
- オンサイトコンサルティング
- リモート/バーチャルコンサルティング
- ハイブリッドコンサルティング
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- 北欧諸国
- その他の欧州
- 中東およびアフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ
- 中東
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- 東南アジア諸国連合
- オーストラリア
- ニュージーランド
- その他のアジア太平洋
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
マネジメントコンサルタンシーズ協会の2026年年次産業レポートなどの有料壁のない例示的なソースはコンサルティング需要と報酬見通しを説明し、英国国家統計局のマネジメントコンサルティングサービス売上高シリーズは活動固有のシグナルを提供します。ユーロスタットの構造的ビジネス統計は経済活動と企業規模別の売上高と雇用を提供し、米国経済分析局の産業連関勘定はビジネスサービスがクライアント産業とどのように結びついているかを示しています。
10-Kを含む上場企業の開示書類と投資家向け資料は、コンサルティングサービスライン、人材キャパシティ、買収、および表明されたビジネス優先事項を相互確認することができ、信頼できるプレスは主要な契約とセクターイベントを明確にすることができます。これらのソースは網羅的ではなく、さらなるソースが収集、検証、明確化に役立てられます。
一次インタビューおよびサーベイ
コンサルティングプロバイダーの経営幹部、サービスラインリーダー、エンゲージメントマネージャー、組織の購買者との構造化インタビューおよびサーベイは、報酬範囲、需要、デリバリーミックス、地域差に関する二次的証拠を検証します。アナリストは回答を使用して主要な予測ドライバーとセグメントシェアを確認し、一貫性のない定義や外れ値のインプットをフォローアップし、公式活動データ、企業開示、調達証拠に対して未解決のギャップを三角測量します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:34% | CXO:20% | アジア太平洋:40% |
| 中位層:43% | 機能/ユニットリーダー:35% | 欧州・中東・アフリカ:34% |
| 中小規模プレイヤー:23% | マネージャー:45% | 南北メリカ:26% |
市場規模算定と予測
トップダウンモデルは米ドルでの世界年間クライアント支出を経営アドバイスについて推定し、観察されたプロバイダー収益、公式活動データ、契約証拠、公表されたセグメントシェアを使用して、サービスタイプ、エンドユーザー産業、組織規模、デリバリーモデル、地域にわたって収益を配分します。統計機関が産業および地域別のコンサルティング活動を公表している場合、それらのシリーズが地域の収益トレンドを固定します。多変量回帰は、クライアント産業の活動と予算、実現されたコンサルティング報酬、人材キャパシティ、デジタルおよび規制プログラム需要、地域経済成長にコンサルティング収益を関連付け、シナリオ分析はこれらのドライバーの変化が2027〜2032年の見通しにどのように影響するかを検証します。ユーロスタットおよび各国統計の売上高・雇用シリーズは地域活動を固定するのに役立ち、報酬と人材のシグナルは市場拡大と価格またはキャパシティの変化を区別するのに役立ちます。セグメントシェアは、利用可能な企業サービスライン報告、調達・需要指標、公表された分割から導出され、残余カテゴリーは各合計に調整されます。選択的なボトムアップチェックは、代表的なエンゲージメント報酬に観察可能な契約量を乗じるか、サンプルのプロバイダーサービス収益を積み上げ、欠落している契約価格、量、またはセグメント開示は比較可能な公開証拠を使用して境界を設定し、トップダウン合計に対して確認されます。一次回答者は、アナリストが結果として得られた推定値を確定する前に、各ドライバーとその予測方向が観察されたクライアントの購買条件と一致するかどうかを評価することができます。
データ検証と更新サイクル
アナリストはプロバイダーの収益開示を公式活動シリーズ、クライアント産業需要指標、調達シグナルと三角測量し、合計とシェアに説明のつかない変動、重複、外れ値がないか確認します。レビュアーは重要な差異をソースの定義、期間、通貨、対象範囲に遡り、ドライバーまたは境界が曖昧なままの場合は回答者に明確化を求めます。ソースが年度と範囲で整合された後も重要な差異が残る場合、レビュアーは回答者にフォローアップし、承認前に異常を解決します。モデルは年次で更新され、重要な市場イベントが需要またはキャパシティを変化させた場合はサイクル間で更新され、ソースのヴィンテージ、計算、前提の新たな納品前レビューが行われます。
Mordor Intelligenceのマネジメントコンサルティングサービス市場規模と他の公表推定値との比較
公表された推定値は、計上する取引と製品、および需要をモデル化するために使用するインプットが異なる場合があります。マネジメントコンサルティングサービス市場は、戦略、オペレーション、組織設計、パフォーマンス改善、および関連する経営トピックに関する組織への専門的アドバイスからの年間収益を測定します。
主要なギャップドライバーには、調査の定義された対象範囲と市場固有のモデリング選択が含まれます。セグメントシェアは、利用可能な企業サービスライン報告、調達・需要指標、公表された分割から導出され、残余カテゴリーは各合計に調整されます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 3,923億米ドル(2027年) | |
| グローバル市場調査出版社A | 5,106億米ル(2025年) | 2025年のベースでは、この推定値は2年後の本レポートの2027年値3,923億米ドルを30.2%上回っています。その定義はアドバイザリーおよびオペレーショナルサービスを対象とし、競争戦略の開発と実施を含んでおり、実施が組み込まれたアドバイス報酬よりも広いサービスの説明となっています。 |
| グローバル市場調査出版社B | 1.06 トリリオン米ドル(2025年) | 2025年のベースでは、この推定値は2年後の本レポートの2027年値3,923億米ドルを170.2%上回っています。その定義はアドバイザリーサービスと実施サービスの両方を計上しており、本レポートは経営アドバイスエンゲージメントに含まれる場合にのみ実施を計上しています。 |
Mordor Intelligenceのアナリストはプロバイダーの収益開示を公式活動シリーズ、クライアント産業需要指標、調達シグナルと三角測量し、合計とシェアに説明のつかない変動、重複、外れ値がないか確認します。
レポートで回答される主要な質問
マネジメントコンサルティングサービス市場の規模と成長見通しは?
市場は2027年の3,923億米ドルから2032年までに4,877億米ドルに達し、2027年から2032年にかけて4.45%のCAGRを記録すると予測されています。
専門的な経営コンサルティングへの需要を牽引しているものは何ですか?
デジタルトランスフォーメーションと規制変更が需要を支えています。英国金融行動監視機構の2026年5月のMason Advisory Limitedへの授与は、運営モデル設計、ビジネス変革、ガバナンス、実施支援を対象としていました。
どのマネジメントコンサルティングサービスタイプが収益をリードしていますか?
オペレーションズコンサルティングが2026年の収益の28.79%をリードしました。デジタルトランスフォーメーションコンサルテングは最も成長の速いサービスタイプであり、2027年から2032年にかけて12.88%のCAGRが予測されています。
主要なマネジメントコンサルティング競合企業はどの会社ですか?
主要参加者にはBoston Consulting Group Inc.、Deloitte Touche Tohmatsu Limited、Accenture plc、PricewaterhouseCoopers LLP、KPMG International Limitedが含まれます。
経営アドバイザリーの成長を制約する可能性のある人材上の課題は何ですか?
熟練スタッフの不足と定着の困難がデリバリーキャパシティを制限する可能性があります。オーストラリアの2026年労働力予測は、2025〜2035年度にかけて経営アドバイスおよび関連コンサルティングサービスにおける予想される人材不足を特定しました。
マネジメントコンサルティングの需要と予測成長をリードしている地域はどこですか?
北米は2026年の収益の36.64%を占めました。アジア太平洋地域は最も成長の速い地域であり、2027年から2032年にかけて10.2%のCAGRが予測されています。