
インドネシアデバイス市場規模とシェア
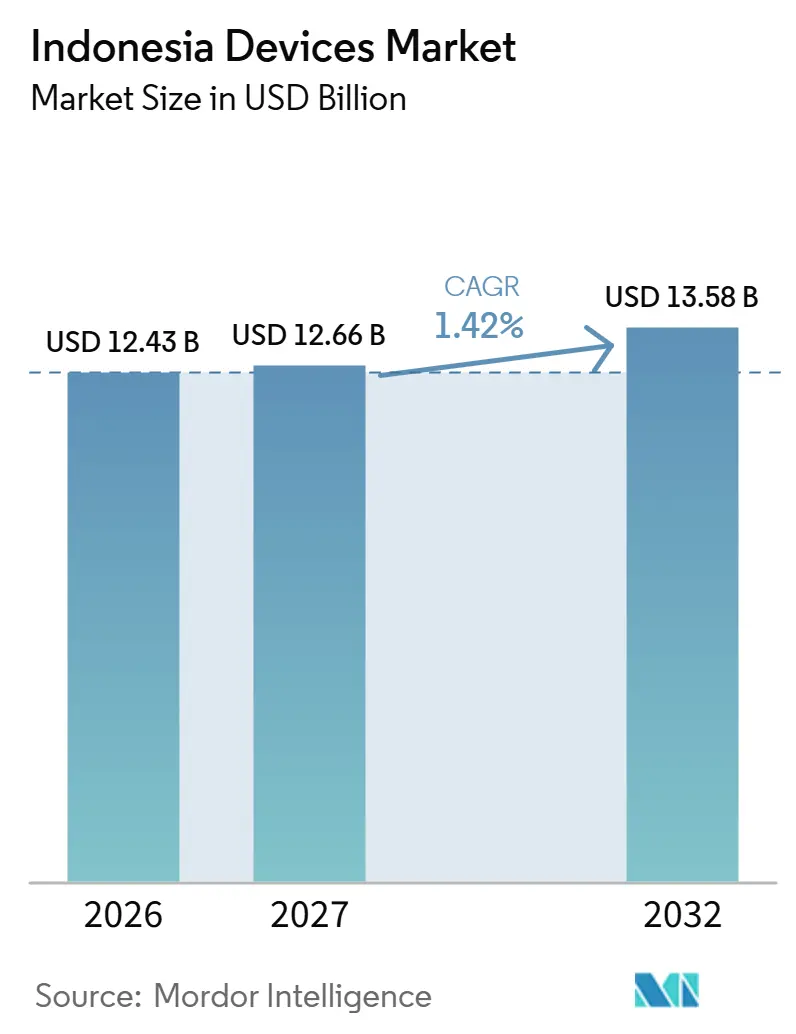
Mordor Intelligenceによるインドネシアデバイス市場分析
インドネシアデバイス市場規模は、2026年の12.43 ビリオン 米ドルから2027年には12.66 ビリオン 米ドルに増加し、2032年までに13.58 ビリオン 米ドルに達すると予想されており、2027年〜2032年にかけてCAGR 1.42%で成長します。
インドネシアにおけるスマートフォンおよび学校向けノートパソコンの需要は、より広範な接続性と教育のデジタル化によって支えられており、信用へのアクセスが初期支払いの制約を緩和する可能性があります。拡大するオンライン販売環境は、サプライヤーにデバイスの実用的な価値を示す追加的な経路を提供します。2025年9月までに記録されたAI主導のグローバルメモリコンポーネント供給逼迫とルピア関連コストは、アップグレードの購入能力を低下させる可能性があります。通信機能を持つデバイスの必須認証と学校向けノートパソコンの納品は、インドネシアの購入者が新しいハードウェアを使用できる時期に影響します。高価格のハンドセットは、販売台数が減少しても支出を押し上げる可能性があり、消費者のアップグレードは手頃な支払い条件に、学校へのアクセスは機関による納品に依存しています。
主要レポートのポイント
- デバイスタイプ別では、スマートフォンが2026年のインドネシアデバイス市場シェアの54.01%を占め、スマートウォッチやフィットネスバンドを含むウェアラブルが2027年〜2032年にかけて年平均成長率(CAGR)2.68%で最も急成長するセグメントとなっています。
- ミッドレンジデバイスが価格帯をリードし、2026年のインドネシアデバイス市場規模の46.67%のシェアを占め、プレミアムデバイスは2027年〜2032年にかけてCAGR 3.02%で最も急成長すると予測されています。
- オペレーティングシステム別では、Androidが2026年に87.04%のシェアでリードし、HarmonyOS、Linux、ChromeOSを含むその他のオペレーティングシステムが2027年〜2032年にかけてCAGR 3.65%で最も急成長すると予測されています。
- エンドユーザー需要は消費者がリードし、2026年に65.98%のシェアを占め、教育分野が2027年〜2032年にかけてCAGR 1.78%で最も急成長すると予測されています。
- 販売チャネル別では、オンラインリテーラーおよびマーケットプレイスが2026年に52.6%のシェアを占め、2027年〜2032年にかけてCAGR 2.4%で最も急成長するセグメントもあります。
- 地理的には、ジャワ島がデバイス収益の主要地域として位置づけられており、APJIIの2026年調査ではインドネシアのインターネットユーザーの58.24%が同島に集中していることが示されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 可処分所得の増加とスマートフォンの手頃な価格 | +0.6% | 全国 | 中期(2〜4年) |
| デジタル経済推進と4G/5Gの展開に向けた政府の取り組み | +0.8% | スマトラ島からパプアおよびオペレーター指定都市 | 長期(4年以上) |
| COVID-19後のリモートワークおよびeラーニングの拡大 | +0.65% | 全国 | 中期(2〜4年) |
| オンラインデバイス販売を加速するeコマースの急成長 | +0.7% | 全国 | 短期(2年以内) |
| デバイスバンドル促進するfintechスーパーアプリエコシステム | +0.2% | 全国 | 中期(2〜4年) |
| スマートTVのアップグレードを促進するOTTローカルコンテンツ割当 | +0.05% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
可処分所得の増加とスマートフォンの手頃な価格
接続デバイスの初期価格は、家計支出が拡大している場合でもアクセスを制限する可能性があります。インドネシアの家計消費は2026年第2四半期に前年比5.06%増加し、学校の休暇や国民的な宗教的祝日と重なりました。FIF Groupは、2025年7月までのバリ島でのガジェットファイナンスの月平均額が約35 ビリオン インドネシアルピア(210,000 米ドル)であったと報告しました。高価格のスマートフォンは、ファイナンスされた消費者向けガジェット購入の中で最大のカテゴリーでした。ファイナンスは、デバイスの全額を一度に支払えない購入者の支払い負担のタイミングを変えます。分割払い条件により、ハンドセット販売者は高価格モデルへの支払い障壁に対処でき、その全額の引き下げを必要としません。
デジタル経済推進と4G/5Gの展開に向けた政府の取り組み
インドネシアデジタル通信省(Komdigi)が設定した義務は、基本的な接続性を獲得する地域と高容量モバイルサービスを受ける地域に対して、異なるデバイスの機会を生み出します。Komdigiの2026年スペクトラム付与は、落札した移動体通信事業者に対し、指定された都市および県で5Gを提供し、5年以内にインドネシアの人口の少なくとも51%をカバーすることを義務付けています。[1] この付与はまた、それらの事業者に対し、電波が届かないまたは弱い538の選定された村落および都市村落で少なくとも4Gサービスを提供することを義務付けています。これらのコミットメントは、接続機能が使用できる場所を拡大することで対応スマートフォン需要を支援しますが、カバレッジ義務はサービスの完了に先行します。基本サービスが到達する場所では、初めてのスマートフォンアクセスがより有用になり、高容量の都市ネットワークは5G対応ハンドセットのアップグレードの根拠を強化します。
COVID-19後のリモートワークおよびeラーニングの拡大
機関によるデジタル学習は、すべての生徒のために家族が別途コンピューターを購入することに依存しないデバイスの機会を生み出します。2025年、インドネシアの初等中等教育省(Kemendikdasmen)は、288,865の教育機関にデジタルインタラクティブボード、ノートパソコン、外付けハードドライブを配布しました。ノートパソコンの含有は、プログラムをコンピューティングデバイス需要に直接結びつけ、より広範なパッケージは教室への展開を関連する商業単位にします。ノートパソコンサプライヤーにとって、教育環境を中心に設計されたオファーは、コンピューターの役割をより広範な教室展開に結びつけることができます。その規模での納品は、多くのサイトにわたって1つの教室構成を繰り返すことができるサプライヤーを優遇しますが、これは個々のコンピューター販売では試されない能力です。
オンラインデバイス販売を加速するeコマースの急成長
eコマースの商業環境が拡大するにつれデバイスサプライヤーは製品説明とオンライン購入を結びつけることができます。インドネシアのeコマース全体の流通取引総額(GMV)は、2024年から2025年にかけて14%成長し、71 ビリオン 米ドルに達すると予測されていました。携帯電話と電子機器は、2025年のカテゴリー内訳でインドネシアのビデオコマースGMVの15%を占めました。その参加により、ハードウェアブランドはオファーを位置づけるための既存カテゴリーを持ち、予測されるGMVの拡大はより広範な商業的背景を提供します。携帯電話と電子機器がすでにビデオコマースに参加しているため、販売中にハンドセットをデモンストレーションすることで、ブランドは価格と並んで使用可能な機能で競争する方法を得られます。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 輸入コストを押し上げるルピアの変動 | -0.6% | 全国 | 短期(2年以内) |
| 半導体不足と物流のボトルネック | -0.75% | 全国 | 短期(2年以内) |
| 中古品輸入を抑制する厳格なe廃棄物規制 | -0.15% | 全国 | 長期(4年以上) |
| ブランマージンを侵食するグレーマーケットの拡大 | -0.2% | 全国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
輸入コストを押し上げるルピアの変動
通貨エクスポージャーは、より高い調達コストが購入者の請求書に反映される前に、デバイスチャネルのマージンを圧迫する可能性があります。2026年5月、業界団体APTIKNASは、ルピア安がインドネシアのテクノロジーディストリビューター、システムインテグレーター、リセラーの調達コストを引き上げたと述べました。[2] ノートパソコンサプライヤーにとって、これは追加の現地通貨コストを吸収するか、販売価格を通じて回収するかという選択を生み出します。吸収は販売から得られる収益を減少させ、一方で負担を転嫁することは手頃な構成を正当化しにくくする可能性があります。棚価格の変更前に、チャネルはディストリューターおよびリセラーのマージンの縮小を通じてコストを負担し、購入者はチャネルが負担を転嫁した場合にのみそれに直面します。
半導体不足と物流のボトルネック
Xiaomiインドネシアは2026年6月3日のレポートで、2025年9月までに記録されたAI関連のグローバルメモリ不足がインドネシアでのデバイス価格に影響を与える可能性があると述べました。その時点で、同社は価格を調整するかどうか、またいつ調整するかを確認していませんでした。2026年9月、業界団体APSIは、メモリコストの上昇により、インドネシアのスマートフォン価格が2025年末から約10%〜20%上昇したと述べました。2026年7月まで、スマートフォンの販売台数は前年比で減少し、販売額は増加しており、これは報告された価格上昇と一致しています。数量依存の拡大戦略は、コンポーネントコストが各販売の価値を高める一方でチャネルを通じて流通するハンドセットが減少する場合に露呈します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
デバイスタイプ別:
定期的なスマートフォン使用が広範な収益基盤を支えるスマートフォンは2026年のイドネシアデバイス市場規模の54.01%のシェアを占めました。最大セグメントの規模は、Komdigiの2025年調査と一致しており、同調査ではインドネシアの15歳から64歳の個人回答者の92.4%が少なくとも週1回スマートフォンを使用していると報告しています。その広範な定期的使用は、コミュニケーションと情報アクセスを製品の商業的役割の中心に置きます。頻繁に繰り返されるコミュニケーションタスクを簡素化することで、スマートフォンベンダーはこの広範なユーザーベース全体でアップグレードケースを提供でき、新しいユースケースを必要としません。
スマートウォッチやフィットネスバンドを含むウェアラブルは最も急成長するセグメントであり、2027年〜2032年にかけてCAGR 2.68%の予測成長率を持ちます。Garminインドネシアは2026年9月にインドネシアのエコシステムで110万人以上のアクティブユーザーを報告しました。その企業固有のエンゲージメントは、ウェアラブルベンダーに既存のユーザー関係を通じて追加のデバイス採用への潜在的な経路を提供します。フィーチャーフォンは縮小すると予測さており、ジャカルタのITC Roxy MasにあるHappy Cellのオーナーは、2026年8月に展示されたユニットの販売が1〜2ヶ月に1件のみであると報告しました。ウェアラブルのオファーはエンゲージされたエコシステムの上に構築できますが、基本的な携帯電話ビジネスはより狭い販売機会への選択的なコミットメントを必要とします。
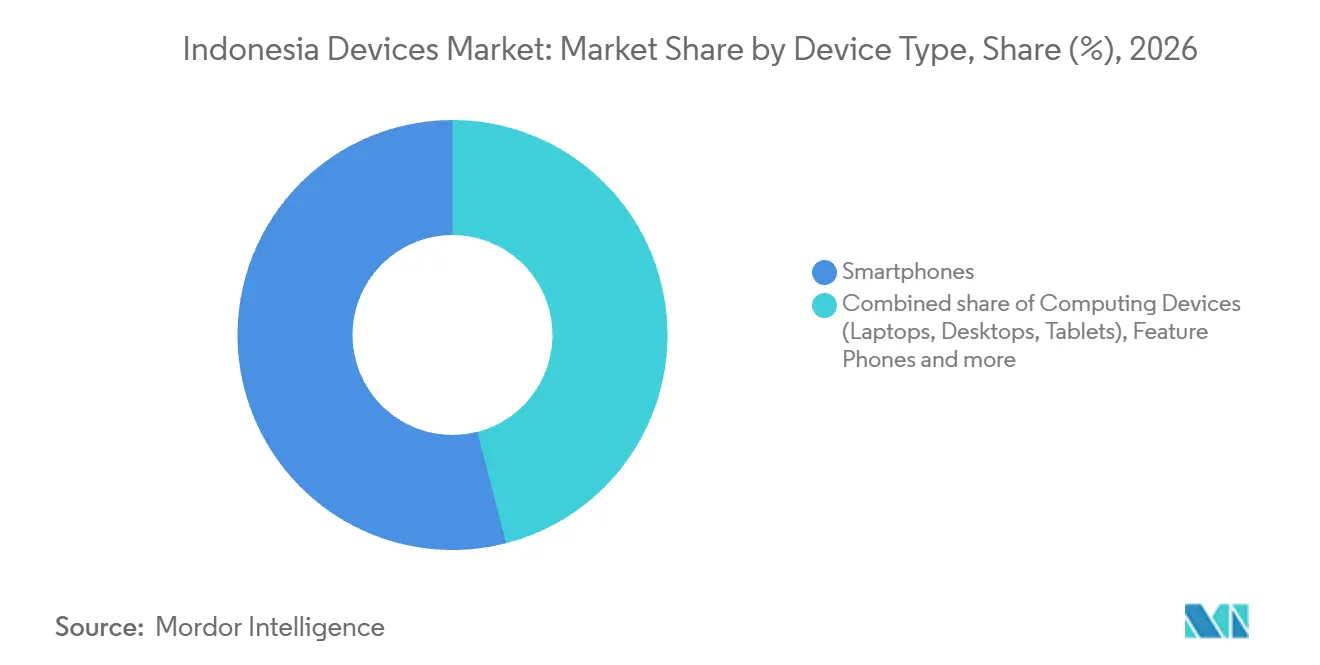
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
価格帯別:
名目価格の境界がアップグレードの提案を形成するミッドレンジデバイスは2026年のインドネシアデバイス市場シェアの46.67%を占めました。最大セグメントの固定された名目上の境界は、価格の上昇が変更のないデバイスを再分類る可能性があることを意味し、ティアミックスの変化は技術的能力の変化を表す必要はありません。これにより、モデルの価値を向上させることと、単に販売価格を上限に向けて移動させることの間に区別が生まれます。ミッドレンジベンダーは、より高い販売価格をアップグレードの成功として扱う前に、どの有用な機能が上限以下に収まるかを決定する必要があります。
プレミアムデバイスは最も急成長するセグメントであり、2027年〜2032年にかけてCAGR 3.02%の予測成長率を持ちます。2026年4月1日、PT Samsung Electronics Indonesiaは、前年のS25シリーズよりも高いGalaxy S26シリーズの予約注文結果を報告しました。S26 Ultraは2026年ラインナップの予約注文の中で最も人気のあるモデルでした。エントリーレベルのスマートフォンは2026年第1四半期に異なる制約に直面し、Erajaya Digitalはブランドの価格調整が低価格の選択肢を狭め、消費者がより高いスペックのデバイスを検討するよう促したと述べました。1つのフラッグシップファミリーへの強い予約注文は、すべての高価格デバイスが魅力を増したと仮定するより、モデル固有のプレミアムアップグレードケースを支持します。
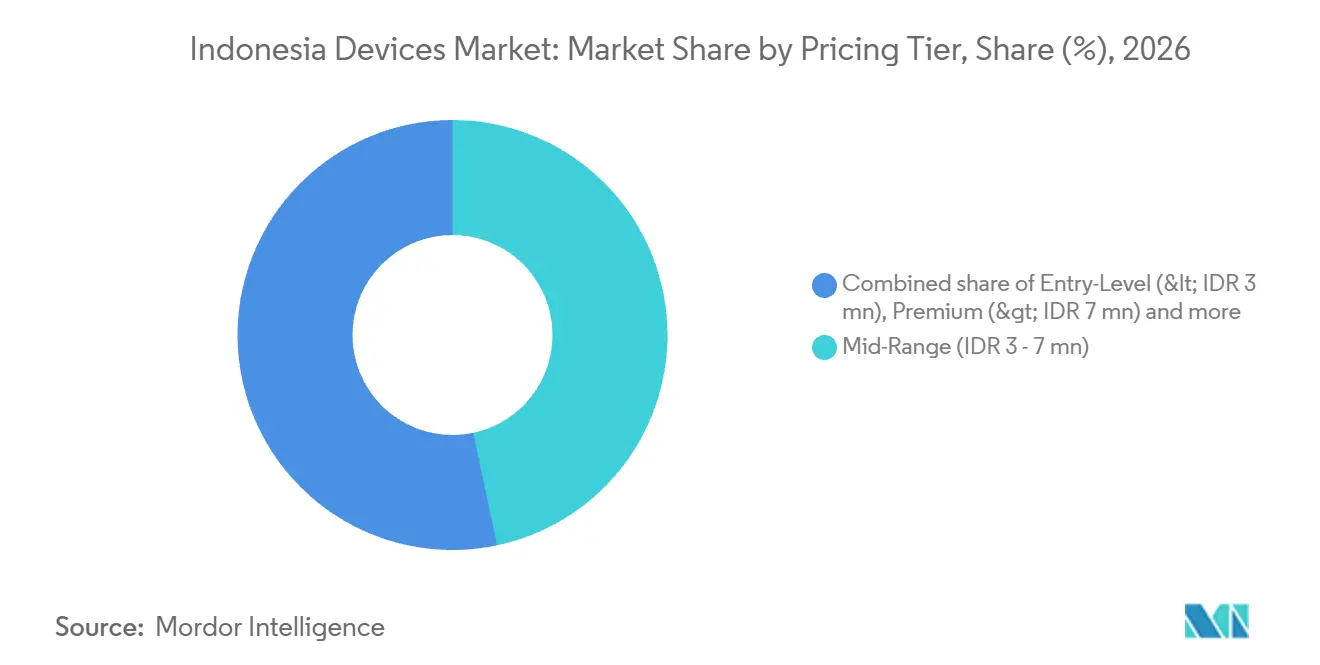
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
オペレーティングシステム別:
既存のプラットフォーム関係がデバイス競争を形成するAndroidは最大のオペレーティングシステムセグメントであり、2026年のデバイス支出の87.04%を占めました。また、2026年9月のインドネシアにおけるStatCounter Global Statsのモバイルオペレーティングシステム指標でもリードしました。継続性を求めるAndroidユーザーにとって、アップグレードは同じ日常的なタスクに利用可能なハードウェアを変えながら、確立されたデバイスの使用方法を維持できます。Androidが支出とインドネシアのモバイル使用をリーしているため、既存のAndroidユーザーに対応するベンダーは、アップグレードケースにプラットフォームの切り替えを含めることなく、競合するAndroidモデルや保持されたハンドセットと競争できます。
HarmonyOS、Linux、ChromeOSを含むその他のオペレーティングシステムは最も急成長するセグメントを形成し、2027年〜2032年にかけてCAGR 3.65%の予測成長率を持ちます。2026年6月、Googleは数百万人の教育者と学生、および80,000校以上のインドネシアの学校がChromebookを使用したと報告しました。GoogleはChromeOSと管理ツールを開発・ライセンス供与し、独立したデバイスメーカーとローカルパートナーがChromebookのハードウェア調達を管理します。Chromebookハードウェアサプライヤーにとって、教育の機会はGoogleのソフトウェアを中心にローカル調達を実行することに依存し、デバイスの納品が彼らの独自の商業的価値の源泉となります。
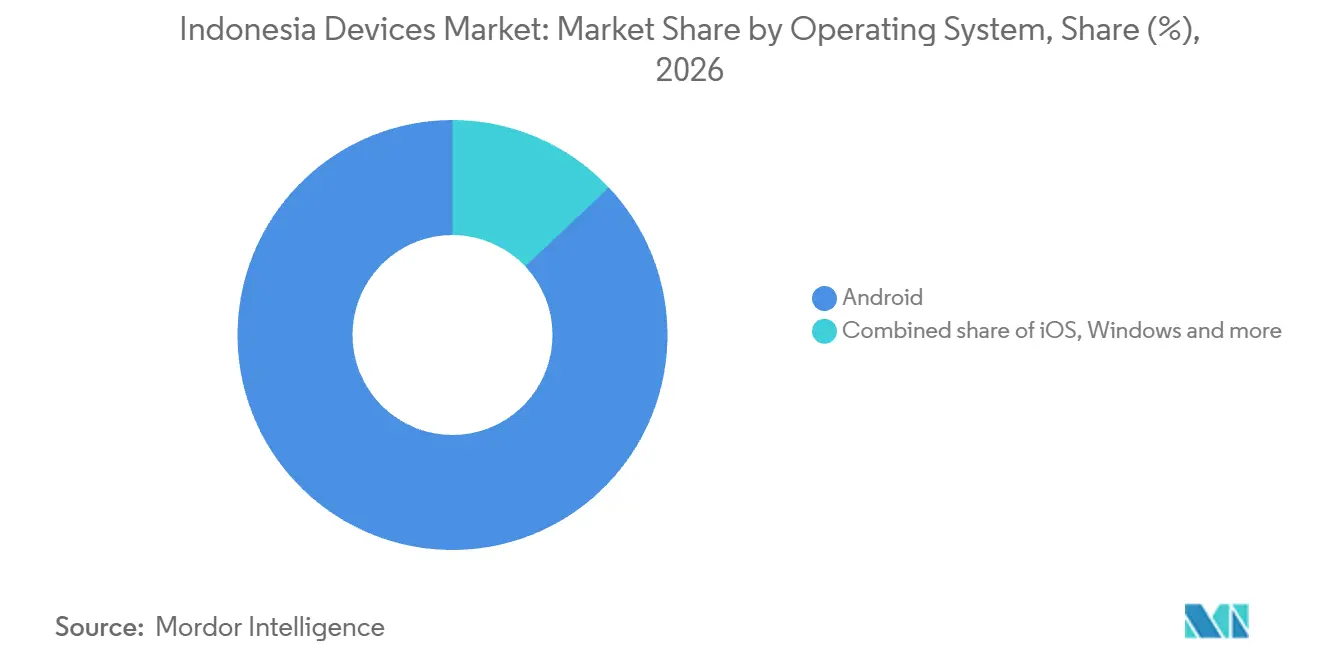
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
個人アクセスと教室への展開が異なる需要を生み出す消費者セグメントは2026年のデバイス支出の65.98%を占め、最大のエンドユーザーセグメントとなりました。2025年、5歳以上のインドネシア人の70.75%が携帯電話を所有または管理していました。所有と管理の両方を含めることで、携帯電話へのアクセスがこの広範な個人使用セグメントの商業的基盤となります。所有せずにハンドセットを管理するユーザーにとって、個人デバイスはより独立したアクセスを提供できますが、既存の所有者は異なるアップグレードの利点を検討できます。その分割により、ブランドは消費者セグメント内で初めてのデバイス所有と買い替えアップグレードを別々のオファーとして提案できます。
教育は最も急成長するセグメントであり、2027年〜2032年にかけてCAGR 1.78%の予測成長率を持ちます。2026年2月17日時点で、イドネシアの学習デジタル化プログラムの下、高校に割り当てられた14,660台のノートパソコンおよびストレージメディアユニットのうち14,578台が到着していました。[3] 残りの82台はその時点で配送中でした。プログラム規模の割り当ては、定義された学校受取グループに対して機関向けデバイスの機会を生み出し、ハードウェア需要を具体的な教育展開に結びつけます。受取校は、機器の割り当てをそれらのデバイスを使用した授業へのアクセスに変えるために、納品スケジュールに依存します。
販売チャネル別:
デタルスケールが新品携帯電話の価格圧力に対応するオンラインリテーラーおよびマーケットプレイスは2026年に52.6%のシェアで最大のセグメントであり、2027年〜2032年にかけてCAGR 2.4%の予測成長率で最も急成長するセグメントでもありました。2025年、インドネシアでビデオコマースを使用する販売者数は前年比75%増加し、80万人に達しました。デバイスベンダーにとって、その拡大する販売基盤は、オファーを説明し取引できる潜在的なデジタルストアフロントの数を増加させます。より多くの販売者を通じて販売されるデバイスは、同じ製品として認識可能であり続ける必要があるため、一貫したプレゼンテーションはストアフロントの数と同様に重要です。
インドネシアの年間ビデオコマース取引は2025年に前年比90%増加し、26 ビリオン 件に達しました。独立系ディーラーおよび個人商店は縮小すると予測されています。2026年9月、ジャカルタのITC Kuninganの携帯電話販売者Asep Saputraは、顧客が中古携帯電話に移行するにつれて、価格の上昇が新品携帯電話の販売を減少させていると述べました。の圧力は、新品携帯電話の販売者に、単にオンラインで取引する機会の数を増やすこととは異なる商業的問題を与えます。ハンドセットメーカーにとっての課題は、拡大するデジタル販売環境の中でも、新しいデバイスを中古品に対するプレミアムに値するものにすることです。
地理的分析
ジャワ島デバイス市場
ジャワ島はデバイス収益の主要地域として位置づけられています。インターネットサービスプロバイダー協会APJIIは2026年の調査で、ジャワ島がインドネシアのインターネットユーザーの58.24%を占めることを明らかにしました。その接続ユーザーの集中は、デバイスベンダーにオンラインサービスをすでに使用している多くの人々にアプローチする場所を提供します。ジャワ島を通じて参入することで、サプライヤーは他の島々に拡大する前に国内の接続ユーザーの大部分にアプローチできます。ジャワ島に焦点を当てた展開は広範な接続ユーザーベースを優先しますが、全国的なデバイスオファーには他の島々の購入者にリーチするための追加チャネルが必要です。
スマトラ島デバイス小売機会は、正式なブランドチャネルを特定の都市圏に拡大することを含み、地域アクセスに地元の接点を提供します。2026年初頭、Erajaya Digitalはインドネシア全土に29店舗をオープンし、メダンにiBoxを開設してスマトラ島でのデバイス小売ネットワークを拡大しました。その物理的な存在は、全国的なデバイスポートフォリオと、製品を選択する前に小売業者と関わることができる地元顧客を結びつけることができます。商業的な決定は、ブランドアウトレットが有用な地元の購入ポイントを追加する場所であり、その価値は全国的なオープニングプログラムの規模ではなく、それが提供する都市から生まれなければなりません。
バリ島のプレミアムデバイスチャネルは異なるフォーマットを示しており、小売投資が複数の製品カテゴリーを専用のブランドロケーションに集約しています。2025年9月、Erajaya Digitalはデンパサールに226平方メートルの小売スペースにiBox Apple Premium Partnerストアをオープンし、iPhone、MacBook、iPad、Apple Watchを提供しました。このストアはショッピングモールの外に位置していました。小売業者にとって、そのフォーマットは広範なデバイスポートフォリオを独自のローカルデスティネーションで利用可能にし、1つのブランドサイトで携帯電話、コンピューティング、ウェアラブルのアプリケーションに対応できます。デスティネーションフォーマットは、ローカルデバイスオファーの深さをアウトレット数よりも重要にする可能性があります。
規制の枠組みと見通し
選定された管轄区域の比較は、対象となる製造、組立、または輸入を行う正式なサプライヤーの観点から、インドネシアの国家認証制度とジャカルタ州の製品寿命終了措置を対比させています。インドネシアのデジタル通信省(Komdigi)は、2024年5月22日に発効したPermenkominfo No. 3/2024を管理しています。これは、インドネシアでの販売または使用のために製造、組立、または輸入された通信機能を持つデバイスが、テストと認証を通じて検証された技術基準を満たすことを要求します。評価は、同じサプライヤーが両方の地理的設定で直面するコンプライアンス条件を判断します。
規制表
| 決定要因 | インドネシア | ジャカルタ |
|---|---|---|
| 主要機関 | デジタル通信省(Komdigi) | 国家制度下のKomdigi |
| 主要な規制または方向性 | Permenkominfo No. 3/2024の技術基準、テスト、および認証 | 対象活動に適用されるPermenkominfo No. 3/2024 |
| 商業的影響 | 証明書発行から3年を超えて対象活動を継続するための新たなテストと証明書 | ジャカルタでの対象となる製造、組立、および輸入に国家認証義務が適用される |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将来の方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
インドネシアは、正式なサプライヤーがテストと認証の義務に直面し、証明書発行から3年を超えて対象活動を継続するために新たなテストと新しい証明書が必要であるため、中程度の評価を受けています。ジャカルタは、国家認証が2025年〜2029年の第1フェーズが家庭、零細・小規模企業、医療施設、その他の企業をカバーする有害廃棄物計画を含む州の製品寿命終了措置と並んで変更なく適用され、環境庁のドロップボックスが携帯電話、充電器、バッテリーを受け付けるため、同じ評価を受けています。国際電気通信連合(ITU)は、電気・電子機器の拡大生産者責任の検討を説明しており、2025年9月まで協議が記録されています。同じサプライヤーの観点から、政策の継続性は運用中の認証サイクルを反映し、より広範な電子機器政策の取り組みは検討段階にとどまっています。
バリューチェーンの段階
製造、流通、エンドユーザー小売は異なる活動を通じて価値を獲得し、その能力決定を商業的に区別します。Synnex Metrodata Indonesiaは2025年4月にジャカルタ物流センターのフェーズIIをオープンし、製品流通の改善、チャネルカバレッジの拡大、運営コストの削減を期待しています。完成した能力追加は、ディストリビューターが下流の販売者へのアクセスに投資できる方法を示していますが、財務的な利益はその後の実行に依存します。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| デバイス製造 | PT Samsung Electronics Indonesiaなどのデバイスメーカー(2025年3月22日の声明でCikarangのスマートフォンおよびタブレット生産が説明されている) | 完成デバイスの販売 | モデルの多様性と生産規模のバランス | 検証されたモデル需要に合わせて組立を順序付ける |
| 流通とチャネル供給 | Synnex Metrodata IndonesiaおよびPT Erajaya Swasembada Tbkなどのディストリビューター | 流通販売 | 流通能力をチャネルリーチに合わせる | 下流需要の近くに能力を配置する |
| 物理的およびオンライン小売 | PT Erajaya Swasembada Tbkなどのデバイス小売グループ | エンドユーザーへのデバイス販売 | 物理的およびデジタルフルフィルメントの調整 | ブランド販売チャネル全体でフルフィルメントルールを整合させる |
| 情報源: Mordor Intelligence | ||||
Erajaya Digitalは2025年11月末に18のインドネシア店舗をオープンし、11のerafoneおよびerafone & moreストアと7のiBoxストアで構成されました。この物理的な拡大は、デジタルでアクセス可能なデバイスチャネルが顧客接点においても投資を必要とする理由を示しています。拡大されたerafoneおよびiBoxネットワークをオンライン注文に接続することで、小売業者は複数の販売経路にわたって新しい顧客接点を活用できます。
競争環境
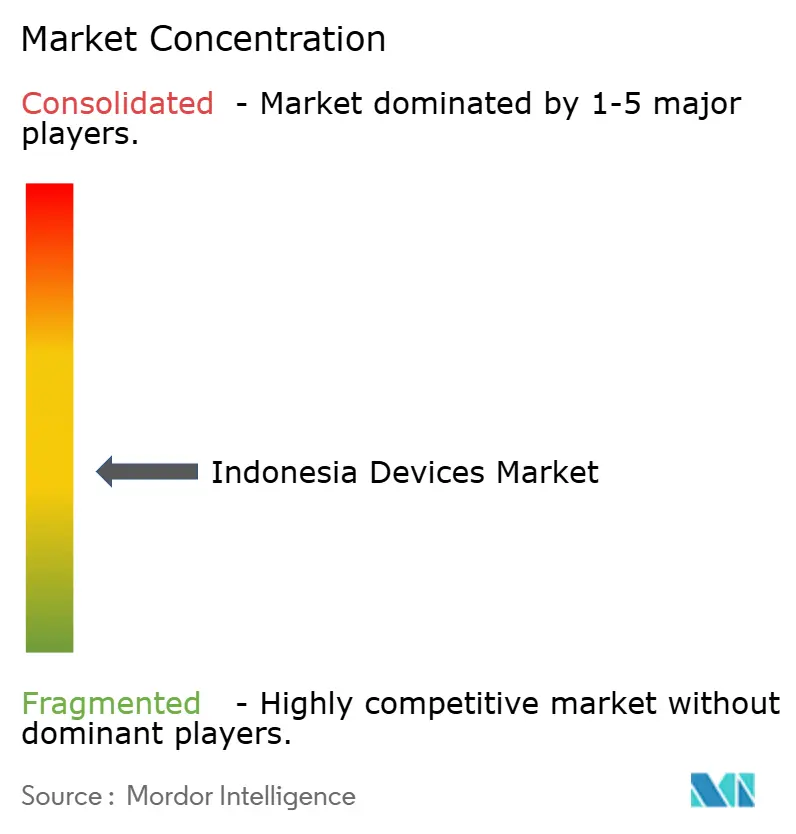
競争はデバイスアプリケーション全体に分散していますが、いくつかの確立された国際ブランドによって固定されており、集中型チャレンジャーに異なる参入経路を残しています。主要参加者には、モバイルおよびコンピューティングデバイスをカバーするLenovo Group Limited、PT Samsung Electronics Indonesia、Apple Inc.、Dell Technologies Inc.、HP Inc.が含まれます。Lenovo、Dell、HPはインドネシアでノートパソコンとデスクトップを提供しています。Appleデバイスはまた、PT Mitra Adiperkasa Tbkが運営する正規リセラーのDigimapを通じてインドネシアの購入者にリーチします。このラインナップの幅広さは、コンピューティング購入者に複数の重複するメーカーの選択肢を提供し、一方で携帯電話購入者は異なるブランドと正規小売の関係に直面します。
組織的な購入者をターゲットにしてハンドセットをモバイルサービスと結びつけることは、特定の顧客関係を中心に構築された異なるデバイス戦略を表します。ASUSTeK Computer Inc.は、インドネシアの商業セグメントが2025年に前年比117%成長したと報告し、グローバルな商業PC産業は低下していました。2025年10月17日、TelkomselはHalo+ポストペイドバンドルを通じてAppleのiPhone 17ラインナップのインドネシア注文の受付を開始し、オンラインおよびオフラインの購入チャネルと在庫に応じた入手可能性を提供しました。組織向けデバイス販売と通信バンドルのどちらを選択するかは、商業的関係が機関を中心とするか、モバイルサービスパートナーを通じて拡張するかを選択することを意味します。
規制上のポジショニングも、デバイスブランドがインドネシアの購入者向けに商業リリースを準備し、ローカル実行を特定のモデルと結びつける方法に影響します。2025年1月23日、PT Samsung Electronics IndonesiaはインドネシアでGalaxy S25シリーズの予約注文を開始し、シリーズの国内コンテンツ認証が37.5%であると報告しました。2026年3月18日、PT Samsung Electronics IndonesiaはインドネシアでGalaxy S26シリーズを直接購入可能にしました。チャレンジャーにとって、ハードウェア仕様のみを一致させることは、モデルがローカル規制環境にどのように位置づけられるかを解決しません。Samsungの37.5%の結果はS25シリーズのみに適用されるため、他のバイスラインはローカルコンテンツの準備のための独自の根拠が必要です。
インドネシアデバイス産業リーダー
-
Lenovo Group Limited
-
PT Samsung Electronics Indonesia
-
Apple Inc.
-
Dell Technologies Inc.
-
HP Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
インドネシアデバイス市場 このレポートでカバーされる企業
- Acer Inc.
- Advan Digital (PT Bangga Teknologi Indonesia)
- Apple Inc.
- ASUSTeK Computer Inc.
- BBK Electronics Corporation Ltd.
- Dell Technologies Inc.
- Fitbit LLC
- Google LLC
- HP Inc.
- Huawei Technologies Co., Ltd.
- Lenovo Group Limited
- LG Electronics Inc.
- Microsoft Corporation
- Nintendo Co., Ltd.
- PT Erajaya Swasembada Tbk
- PT Samsung Electronics Indonesia
- Realme Chongqing Mobile Telecommunications Corp., Ltd.
- Sony Group Corporation
- Transsion Holdings
- Vivo Mobile Communication Co., Ltd.
- Xiaomi Corp.
市場参加者にとっての主要な機会
この機会は、デバイスオファーをその周囲の教室条件に合わせながら、学校のノートパソコン使用を拡大する3つの方法を比較しています。2026年のデジタル学習プログラムのために、インドネシアの初等中等教育省はノートパソコンを含むデバイスの段階的な追加をメンタリングとデジタルコンテンツとともに計画しました。そのプログラムは、特定の学校アプリケーションを中心に形成されたデバイス中心のオファーのための余地を生み出し、展開の準備がハードウェアが教育にどのように貢献できるかを決定するのに役立ちます。
市場機会表
| 機会 | 今なぜか | 購入者/リードセグメント | 推奨される取り組み | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 教室向けノートパソコン構成 | ートパソコンは2026年の学校デジタル学習支援の一部を形成する | 学校と教育チーム | ノートパソコンの構成を意図された教室アプリケーションに合わせる | 教室条件への適合 | 教育に特化したノートパソコンサプライヤー |
| 機関管理のノートパソコンアクセスの確保 | プログラムはデバイスのセキュリティと配置を重視する | デバイスアクセスを管理する学校 | 安全な配置と管理されたアクセスの明確な計画を持つノートパソコンを提供する | デバイスのセキュリティと配置ニーズへの対応 | ノートパソコンサプライヤーと学校展開インテグレーター |
| 段階的なノートパソコン展開 | プログラムの方向性には段階的なデバイス追加が含まれる | デジタル学習採用を順序付ける学校 | 電力と接続性の準備に合わせてノートパソコンの設置ペースを調整する | 電力と接続性の準備の確保 | 調整された展開能力を持つノートパソコンベンダー |
| 情報源: Mordor Intelligence | |||||
省は、支援されたデジタル学習デバイスの効果的で持続可能な使用のための準備の考慮事項として、電力、インターネット接続、デバイスのセキュリィと配置、および適切な教室条件を特定しています。ノートパソコンサプライヤーにとって、これはデバイス構成と並んで実際の学校環境をオファーの一部にします。中心的な機会は、機関で継続的に有用であり続けることができるノートパソコン能力であり、継続的な使用に必要な条件に合わせてインストールのペースを調整することです。
最近の産業開発事情 インドネシアデバイス市場
- 2026年8月:Acer Indonesiaは、Aspire 7 Pro新世代ノートパソコンをインドネシアの公式販売ネットワーク、Acer eStore、およびマーケットプレイスパートナーを通じて販売開始しました。
- 2026年7月:Komdigiのスペクトラム付与は、落札した事業者に対し、指定された都市および県で5Gを提供し、5年以内にインドネシアの人口の少なくとも51%をカバーすることを義務付けました。また、電波が届かないまたは弱い538の選定された村落および都市村落で少なくとも4Gサービスを提供することも義務付けました。
インドネシアデバイス市場 レポートの範囲と調査方法論
市場の定義と範囲
インドネシアデバイス市場は、インドネシアで個人、ビジネス、教育、公共部門向けに販売される電子デバイスへの年間エンドユーザー支出を測定します。デバイスタイプ、価格帯、オペレーティングシステム、エンドユーザー、販売チャネルで分類された、小売および通信事業者チャネルにわたるデバイス販売をカバーします。
スコープの除外:別途販売されるデバイスアクセサリー、通信およびインターネットサービス、別途販売されるデバイスの修理およびメンテナンス、別途販売されるデバイスコンポーネントおよび交換部品は除外されます。
セグメンテーション概要
- デバイスタイプ別
- コンピューティングデバイス(ノートパソコン、デスクトップ、タブレット)
- スマートフォン
- フィーチャーフォン
- ウェアラブル(スマートウォッチ、フィットネスバンド)
- スマートTVおよびセットトップボックス
- ゲームコンソール
- 価格帯別
- エントリーレベル(IDR 300万未満)
- ミッドレンジ(IDR 300万〜700万)
- プレミアム(IDR 700万超)
- オペレーティングシステム別
- Android
- iOS
- Windows
- その他(HarmonyOS、Linux、ChromeOS)
- エンドユーザー別
- 消費者
- エンタープライズ/法人
- 教育
- 政府および公共部門
- 販売チャネル別
- オンラインリテーラーおよびマーケットプレイス
- ブランドeストア
- 組織化されたオフライン小売(モダントレード)
- 独立系ディーラーおよび個人商店
- 通信事業者バンドル
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、インドネシアでカバーされるデバイス供給を形成する接続コミットメントと要件を評価するために、Komdigiの2026年スペクトラム付与および2024年通信デバイス認証規制などのソースを使用します。Kemendikdasmenのデジタル学習プログラムのリリースは、機関向けノートパソコンおよびディスプレイ需要を通知し、インドネシア銀行のインドネシア経済金融統計は市場コンテキストのための経済、家計支出、通貨、価格シリーズを提供します。
企業の年次報告書、財務申告書、投資家向け資料、信頼できるインドネシアのビジネスレポートは、製品発売、チャネル活動、ローカル組立、購入条件を明確にし、政府の貿易データは関連する場合に輸入エクスポージャーを確認するために使用されます。これらのソースは例示的であり、網羅的ではなく、さらなるソースが収集、検証、明確化を通知します。
一次インタビューおよびサーベイ
インタビューと構造化サーベイは、インドネシアを拠点とするデバイスメーカー、ディストリビューター、小売業者、通信事業者、機関調達スタッフ、消費者金融専門家をターゲットとし、回答者はシニア、機能、オペレーティングの役割にわたって選定されます。彼らの証拠は、販売価格、チャネルミックス、デバイスの買い替え、調達タイミング、ローカル供給条件に関する二次的な調査結果をテストし、矛盾する回答は独立した申告書、出荷指標、小売証拠に対して確認されます。証拠が不完全な場合、アナリストはギャップを文書化し、最も近い支持された指標を使用し、組み込む前に結果推定値を三角測量します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:38% | CXO:20% | |
| ミッドティア:40% | 機能/ユニットリーダー:35% | |
| スモールプレイヤー:22% | マネージャー:45% |
市場規模算定と予測
このモデルは、トップダウンの市場ベースからインドネシアの2027年デバイス販売価値を推定し、カバーされるカテゴリーに結びついた指標を使用して2027年〜2032年のパスを予測します。インプットには、家計消費と購買力、スマートフォンとコンピューターの出荷、デバイスの販売価格と価格帯ミックス、ネットワーク拡大、学校および公共調達、オンラインおよびオフラインチャネル活動が含まれ、それぞれがユニット需要、デバイスあたりの価値、または販売経路を説明するのに役立ちます。多変量回帰は、比較可能な観測値が利用可能な場合に過去の販売をこれらの指標に関連付けることができ、政策タイミング、コンポーネントの可用性、またはルピアの動きが異なるパスを生み出す場合にシナリオ分析が使用されます。証拠どの手法が適切かを決定します。
セグメントシェアは、観察されたカテゴリー収益または関連する販売価格で評価された出荷から構築され、小売および機関チャネルの証拠に対して確認されるため、タイプ、価格帯、オペレーティングシステム、エンドユーザー、チャネルの合計が市場に一致します。選択的なボトムアップチェックは、サポートされた平均販売価格で乗算されたサンプリングされたインドネシアのチャネル販売またはデバイス量を使用し、サプライヤーと小売業者の合計はトップダウンの結果を置き換えるのではなくテストするために使用されます。サンプリングされた推定値がカバレッジを欠くか異なる取引基盤を持つ場合、アナリストは欠落しているチャネルまたはデバイスグループを特定し、独立した出荷、価格、小売業者の証拠を使用してそのチェックを調整または境界付けます。予測の前提は市場レベルのパターンと比較され、最終推定値が設定される前に変数レベルでインドネシアを拠点とする一次回答者とレビューされます。
データ検証と更新サイクル
アナリストは、独立した出荷、価格設定、貿易、小売チャネル、機関調達シグナルに対して販売価値を三角測量し、承認前に外れ値、前年比の断絶、価値と量の差異を調査します。第2のアナリストがソースの日付、定義、計算、セグメントの調整をレビューし、重大な不一致は適切な場合にソースの再確認または回答者のフォローアップを引き起こします。データセットは毎年更新され、重大な政策、通貨、供給、またはチャネルイベントが見通しを変える場合にサイクル間でレビューされ、納品前に新たなレビューが行われます。
Mordor Intelligenceのインドネシアデバイス市場規模算定と他の公表推定値との比較
公表された推定値は、カウントする取引と製品、および需要をモデル化するために使用されるインプットが異なる場合があります。インドネシアデバイス市場は、インドネシアで個人、ビジネス、教育、公共部門向けに販売される電子デバイスへの年間エンドユーザー支出を測定します。
主要なギャップドライバーには、研究の定義されたカバレッジと市場固有のモデリングの選択が含まれます。インプットには、家計消費と購買力、スマートフォンとコンピューターの出荷、デバイスの販売価格と価格帯ミックス、ネットワーク拡大、学校および公共調達、オンラインおよびオフラインチャネル活動が含まれ、それぞれがユニット需要、デバイスあたりの価値、または販売経路を説明するのに役立ちます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 12.66 ビリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 18.98 ビリオン 米ドル(2025年) | 2025年のベースでは、この推定値は2年後の本レポートの2027年値12.66 ビリオン 米ドルを49.9%上回っています。より広範な消費者電子機器プールには、定義されたデバイスカテゴリーを超えたコネクテッドホームデバイスとテレビ周辺機器が含まれます。 |
| 地域コンサルタンシーB | 5.59 ビリオン 米ドル(2025年) | 2025年のベースでは、この推定値は2年後の本レポートの2027年値12.66 ビリオン 米ドルを55.8%下回っています。この推定値はスマートフォン収益のみをカバーし、インドネシアデバイス市場の他のデバイスカテゴリーを省略しています。 |
Mordor Intelligenceのアナリストは、独立した出荷、価格設定、貿易、小チャネル、機関調達シグナルに対して販売価値を三角測量し、承認前に外れ値、前年比の断絶、価値と量の差異を調査します。
レポートで回答される主要な質問
インドネシアデバイス市場の規模と成長見通しは?
規模は2027年に12.66 ビリオン 米ドル、2032年までに13.58 ビリオン 米ドルと予測されており、2027年〜2032年にかけてCAGR 1.42%で成長します。
スマートフォンとノートパソコンの需要を促進するものは何ですか?
インドネシアのネットワーク展開と学校のデジタル化が需要を支援しています。2026年のスペクトラム付与は、落札した事業者に対し、電波が届かないまたは弱い538の選定された村落および都市村落で少なくとも4Gサービスを提供することを義務付けています。
インドネシアでどのデバイスタイプが支出をリードしていますか?
スマートフォンは最大のデバイスタイプセグメントであり、2026年に54.01%のシェアを占めました。
インドネシアのデバイス産業で競合する企業はどこですか?
主要参加者には、コンピューティングおよびモバイルデバイスにわたるLenovo Group Limited、PT Samsung Electronics Indonesia、Apple Inc.、Dell Technologies Inc.、HP Inc.が含まれます。
新品携帯電話購入の主な課題は何ですか?
AI関連のグローバルメモリ不足が2025年9月までに記録されました。2026年9月のAPSIによると、メモリコストの圧力により、インドネシアのスマートフォン価格が2025年末から約10%〜20%上昇しました。
インドネシアでどの地域がデバイス収益をリードしていますか?
ジャワ島はデバイス収益の主要地域として位置づけられています。APJIIの2026年調査では、ジャワ島がインドネシアのインターネットユーザーの58.24%を占めることが明らかになりました。