
Mordor Intelligenceによるインドネシア データセンター市場分析
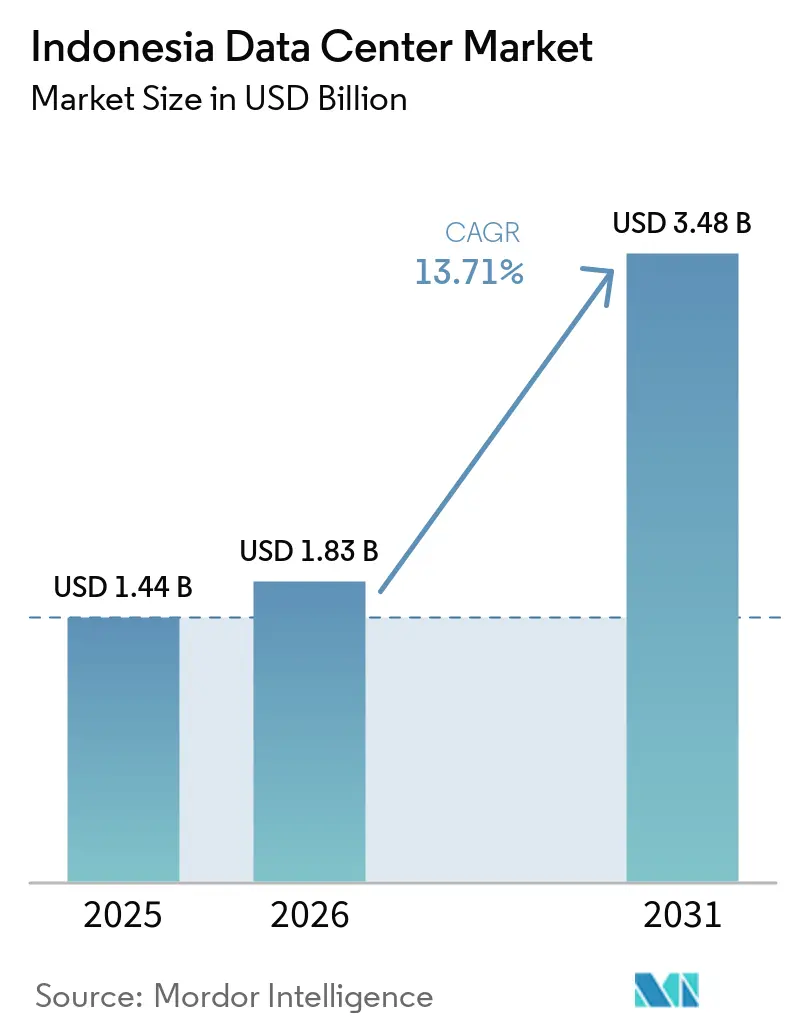
インドネシア データセンター市場規模は、2026年の18.3億米ドルから2027年には20.8億米ドルへ増加し、2032年には40.5億米ドルに達すると予測されており、2027年から2032年にかけてCAGR 14.28%で成長する。
AIおよびクラウドワークロードを支援するため、2026年4月以降に進展するインドネシアのデータセンター投資および電力インフラ整備は、潜在的な供給能力を拡大しつつある。デジタルワークロードの増大は、インフラ設計に連続性要件が求められる銀行アプリケーションを含む、対応するアプリケーションを中心に構成されたローカルクラウド施設を有利にする。段階的な開発、プライベート接続、および国内データ管理は、サプライヤーにそれらのワークロードに対応するさまざまな手段を提供する。再生可能エネルギーの調達制約および機器への関税は、その供給能力の提供をより困難にする可能性がある。したがって、電力の準備状況を使用可能な供給能力および購入者の展開スケジュールと整合させることが、需要をサービスに転換する上で中心的な課題となる。
主要レポートのポイント
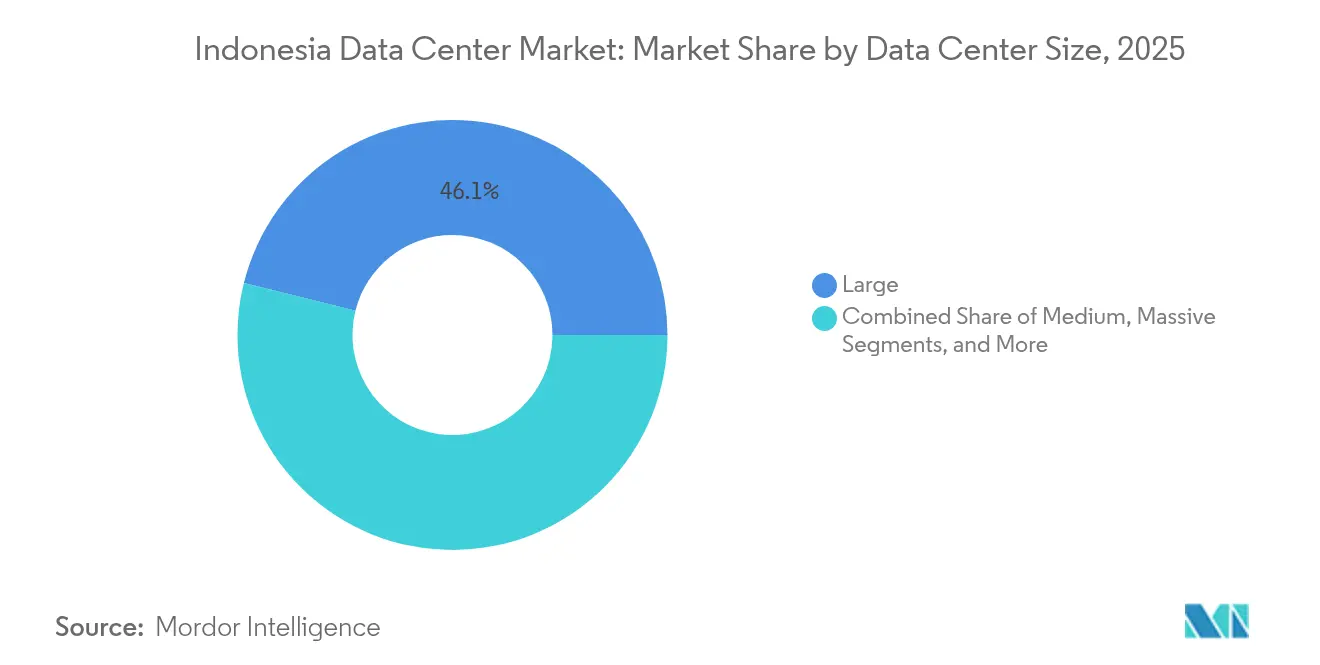
- データセンター規模別では、大規模施設が2026年のインドネシア データセンター市場規模の44.83%のシェアを占め、中規模施設は2027年から2032年にかけてCAGR 21.7%で成長すると予測されている。
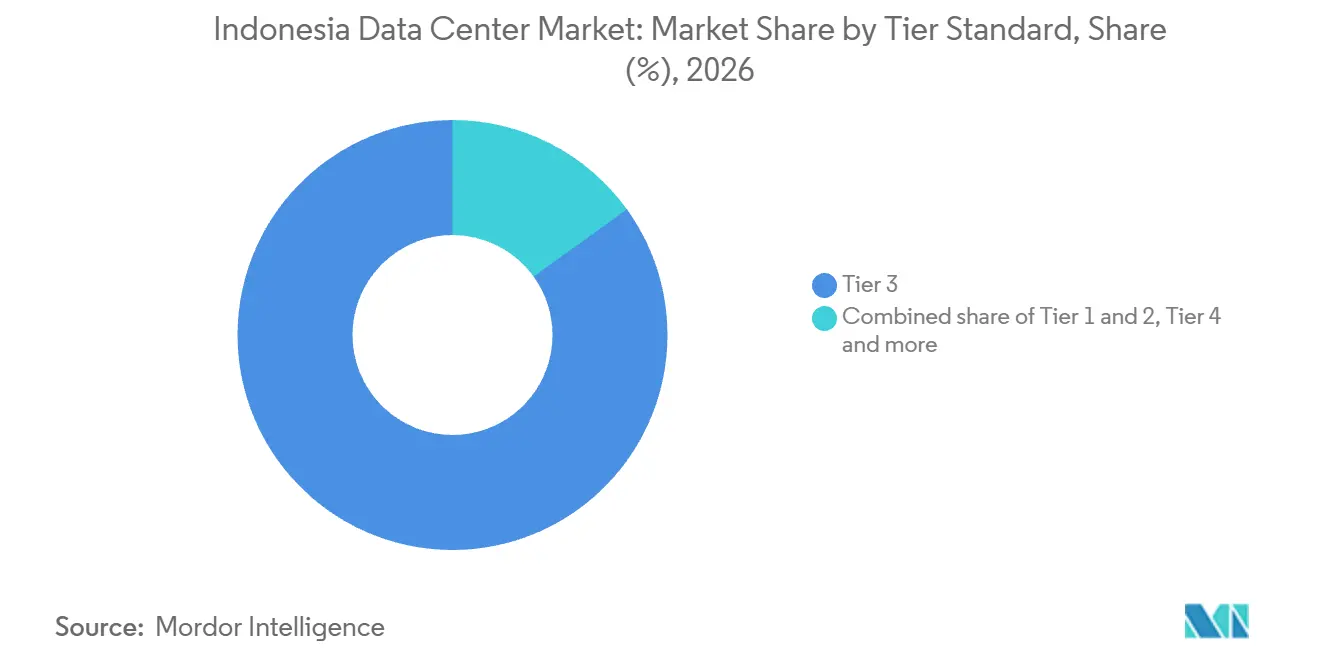
- ティア標準はティア3が主導し、2026年の市場支出の84.94%を占め、2027年から2032年にかけて最も高いCAGR 20.85%が予測されている。
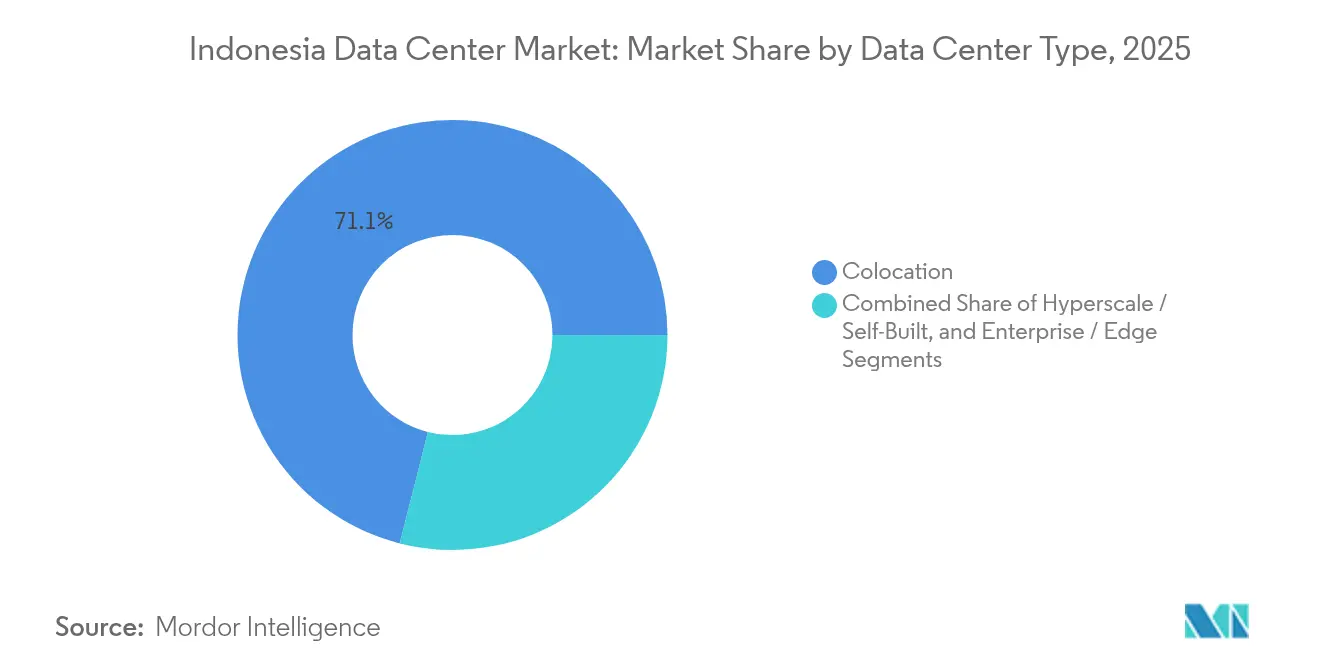
- 施設タイプ別では、コロケーションが2026年のインドネシア データセンター市場シェアの70.2%を占め、ハイパースケール/自社構築施設は2027年から2032年にかけてCAGR 21.5%で成長すると予測されている。
- エンドユーザー産業の需要はITおよびITESが主導し、2026年の市場支出の30.55%を占め、BFSIは2027年から2032年にかけてCAGR 20.5%で最も速く成長すると予測されている。
- ホットスポット別では、ジャカルタが2026年の市場支出の56.72%を占め、バタムは2027年から2032年にかけてCAGR 22.3%で最も速く成長すると予測されている。
- 地理的需要はジャカルタが主導し、2026年の市場支出の56.72%を占め、バタムは2027年から2032年にかけてCAGR 22.3%で最も速く成長すると予測されている。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
600+
data center reports by Mordor Intelligence
covering construction, AI facilities, power and more - global, regional or country-level, right down to individual data center components
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイパースケーラーのクラウドリージョン展開の加速(AWS、マイクロソフト、グーグル) | +5.7% | ジャカルタのクラウドインフラクラスター | 中期(2〜4年) |
| デジタルインフラに対する政府の税制優遇措置および外国資本規制の緩和 | +2.7% | 全国 | 中期(2〜4年) |
| インドネシアの若年人口によるインターネットおよびモバイルデータ消費の急速な増加 | +4.9% | 全国 | 長期(4年以上) |
| ティア3/4供給能力の不足 | +3.8% | 全国 | 短期(2年以内) |
| AIに対応したメガワットブロックを可能にするPLNとの長期PPAの確保 | +1.9% | ブカシおよびバタムのインフラクラスター | 中期(2〜4年) |
| シンガポールの負荷分散のためのスピルオーバーハブとして台頭するバタム経済特区 | +1.4% | バタム越境インフラクラスター | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイパーケーラーのクラウドリージョン展開の加速(AWS、マイクロソフト、グーグル)
既存のクラウドリージョン内での拡張は、プロバイダーがローカルコンピューティングリソースを拡充するにつれて、インドネシア施設キャパシティへの追加需要を生み出す可能性があります。Google Cloudは2025年5月、ジャカルタ クラウドリージョンにおけるコンピューティングキャパシティの拡張を報告しました。[1] Googleはこの拡張を、インドネシアの組織がクラウドベースのエンタープライズAI機能にアクセスできるようにするためのものと位置づけました。施設サプライヤーにとって、これはプロバイダーの既存リージョナルオペレーションおよびそのリソースが支援するアプリケーションに関連したキャパシティ機会を生み出します。追加のコンピューティングリソースは、国内でそれらを運用するために必要なスペース、電力、および冷却への需要に転換される可能性があります。段階的なインフラ契約は、サプライヤーと既存クラウドリージョンとの関係を、当初の施設納入を超えて延長することができます。
デジタルインフラに対する政府の税制優遇措置および外国資本規制の緩和
税制優遇措置は、追加のテナント需要が営業収益に転換される前に、適格なホスティングプロジェクトの経済性を強化することができます。世界銀行は2026年に、インドネシアの245の優先事業分野のうち、ホスティングおよびデータ処理を含むデジタルエコノミー活動が税制優遇(タックスホリデー)の対象となると報告しました。[2] 適格な開発者にとって、税負担の軽減は、施設の運用期間にわたって供給されるキャパシティから得られるリターンを改善することができます。この優位性は、期待されるサービス収益が新規サイトに投入された資本に対して十分な補償を提供しない場合でも投資を支援します。適格性は、どの拡張がタックスホリデーを受けるかを決定するため、ホスティングプロジェクトの投資ケースは、優先デジタルエコノミー活動内での適合性に依存します。
インドネシアの若年人口によるインターネットおよびモバイルデータ消費の急速な増加
モバイルトラフィックの成長と高いインターネット普及率は、インドネシアのデータセンターに対して広範な潜在的ワークロードを生み出す。テルコム インドネシアは、テルコムセルのスタンドアロン モバイルデータ通信量が2026年第1四半期に5,798ペタバイトであったと報告し、前年同期の5,643ペタバイトと比較した。APJIIの2026年調査では、Z世代のインターネット普及率が89.02%、ミレニアル世代が90.34%と記録された。別途、テルコムはNeutraDCのチカラン ハイパースケール施設の2026年上半期の稼働率が96%であったと報告した。これらの観察は、大規模なオンライン視聴者と国内インフラの高稼働率の事例を組み合わせており、実際のアプリケーショコミットメントに結びついた供給能力の提供を支持する。報告されたチカランの稼働率では、限られた余剰供給能力により、使用可能なスペース、電力、および冷却の拡張が、大幅に多くのワークロードを収容するための条件となる。
ティア3/4供給能力の不足
2026年8月、インドネシア データセンタープロバイダー組織の会長ヘンドラ・スリャクスマ氏は、国内のデータセンター需要が建設ペースを大幅に上回っていると述べた。この不均衡は、供給能力コミットメントを競う事業者にとって、使用可能な供給の時期を商業的に重要なものにする。ティア3またはティア4施設を求める購入者は、必要なインフラ標準と展開スケジュールが同時に満たされることを必要とする。大規模な将来のキャンパスは、近い将来のアプリケーション展開を第1フェーズの稼働開始に依存させる可能性がある。サプライヤーにとって、段階的なコミッショニングは、開発全体が完了する前に待機需要に対応する機会を生み出すことができる。購入者の展開日は、供給能力がまだ使用可能でない大規模な開発よりも、小規なコミッション済みフェーズを優先させる可能性がある。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| グリッドの炭素集約度と石炭依存による持続可能性コンプライアンスコストの増加 | -2.2% | 全国 | 長期(4年以上) |
| 重要なITおよび冷却機器に対する高い輸入関税および非関税障壁 | -1.6% | 全国 | 短期(2年以内) |
| 複数機関の承認にわたる許認可の複雑さと土地取得の障壁 | -0.9% | 西ジャワ州ジャティルフール建設現場 | 短期(2年以内) |
| GPU集約型運用のための国内熟練労働力の不足による賃金インフレ | -1.3% | 全国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
グリッドの炭素集約度と石炭依存による持続可能性コンプライアンスコストの増加
再生可能エネルギーの調達は、事業者が電力を確保している場合でも、サービス入札を制約する可能性がある。PLN所有・リース発電所、独立系発電事業者、およびプロジェクト発電所全体でのインドネシアの石炭消費量は、2025年に7,841万メトリックトンに達し、2024年から9.3%増加した。2026年8月、業界関係者は、一部の西欧および北の購入者の提案依頼書に再生可能エネルギー要件が含まれており、インドネシアの再生可能エネルギー証書の需要が供給を上回っていると報告した。それらの契約を追求する事業者にとって、証書の不足は資格取得を複雑にし、供給能力が収益を生み出す前に調達作業を追加する可能性がある。PT Telkom Data Ekosistem(NeutraDC)、テルコムのデータセンター運営会社は、2025年にPLN再生可能エネルギー証書を取得した。残る制約は、各入札に対して十分な適格供給を確保することであり、利用可能な施設供給能力にもかかわらず、事業者を追加コストまたは遅延にさらす。
重要なITおよび冷却機器に対する高い輸入関税および非関税障壁
輸入された電力および通信ネットワーク機器は、追加の供給能力をサービスに投入するコストを高める可能性がある。世界銀行は2026年に、インドネシアの無停電電源装置およびサーバーへの5%の関税、ならびにスイッチングおよびルーティング機器への10%の関税がコストを引き上げ、アクセスを制限すると報告した。一部の製品は情報技術協定による削減の恩恵を受けていが、無停電電源装置および同様の電力機器は完全にはカバーされていない。影響を受ける輸入品を使用する事業者にとって、これらの関税は各展開を支援するために必要な資本を増加させる。施設サービス料金を通じてそのコストを回収することは、価格に敏感なテナントに対して供給能力を拡大する経済性を弱める可能性がある。機器レベルの免除は不均一なコスト基盤を残すため、一部のIT輸入品の優遇措置は、一部課税対象の電力システムの資金調達負担を取り除かない。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
データセンター規模別:
大規模施設が主導し、中規模展開が拡大大規模データセンターは2026年のインドネシア データセンター市場規模の44.83%のシェアを占めた。DCIは、西ジャワ州チビトゥンにある36MWのJK6施設が2025年6月3日に稼働を開始し、単一施設として建設されたインドネシア最大のデータセンターであると述べた。その供給能力を1棟に集中させることで、購入者は大規模な展開のための単一の場所を確保でき、調整が必要な個別の施設インターフェースの数を削減できる。
中規模データセンターは最も成長が速いセグメントであり、2027年から2032年にかけてCAGR 21.7%が予測されている。プライベートクラウド環境を導入するインドネシアの企業にとって、中規模の供給能力は、電力および冷却のコミットメントをその単一のアプリケーションプラットフォームに合わせることができる。限定的な展開は、企業が資金を調達しなければならない未使用インフラの規模を制限しながら、専用の運用環境を維持する。



ティア標準別:
ティア3認定が供給能力の差別化を支援ティア3は最大のセグメントであり、2026年の市場支出の84.94%を占め、2027年から2032年にかけてCAGR 20.85%が予測される最も成長が速いセグメントでもある。2025年10月30日、NeutraDC Nxera バタムは、バタムのテアIII設計認定ハイパースケールプロジェクトにおける18MWの初期供給能力と、54MWへの段階的拡張計画を報告した。アップタイム インスティテュートの認定はプロジェクトの設計文書をカバーした。その規模と技術的資格は、段階的な供給能力成長の余地を持つ定義されたティア標準を求める顧客にとって、この開発を関連性のあるものにする可能性がある。設計認定はアーキテクチャに対応するため、後のワークロードに対するコミットメントも計画された供給能力の提供を考慮しなければならない。
ティア1および2の範囲では、テルコムのジャヤプラ施設がローカル志向のコロケーションサービスを示している。テルコムは2025年12月4日に同施設(28番目のneuCentrIXエッジ データセンター)を開設し、国際ティアIIセキュリティ標準を説明した。開設時、テルコムはジャヤプラおよびその周辺地域向けに96ラックの供給能力を報告した。このサービス構成は、施設の規定標準内でローカルコロケーションアクセスを求める顧客に適しており、地域のサービスフットプリントと定義されたホスティング環境を結びつける。テルコムのパプア初のサイトは、ジャヤプラ地域の顧客に共有96ラックのホスティングオプションを提供し、ローカルインフラへのアクセスを自社施設開発へのコミットメントから切り離した。

データセンタータイプ別:
コロケーションの規模とハイパースケールの拡大コロケーションは2026年のインドネシア データセンター市場シェアの70.2%を占めた。JLLは2026年1月に、ジャカルタのコロケーション在庫が2021年以来3倍になったと報告した。インドネットは、デジタル エッジ インドネシアのEDGE1が完全に契約済みであり、EDGE2はFY2025末時点で約70%が契約済みであると報告した。拡大した在庫と相当のコミットメントの組み合わせは、確立された施設基盤と購入者の取り込みの両方を持つサービスモデルを示している。契約済みの供給能力は、事業者が追加供給の順序付けの基礎を提供し、拡張の決定を将来のリース期待に完全に依存するのではなく、サービスに対する識別可能な需要に結びつけることができる。
ハイパースケール/自社構築施設は最も成長が速いセグメントであり、2027年から2032年にかけてCAGR 21.5%が予測されている。マイクロソフトは2025年5月、AIに対応したハイパースケール クラウドリージョンであるインドネシア セントラルを3つのアベイラビリティゾーンで開設した。そのゾーンは、より高い可用性ニーズのために独立した電力、冷却、およびネットワーキングを提供する。この構成は、個別にサポートされるゾーンにまたがるインフラ要件を生み出し、クラウドサービスの提案を物理的な供給能力の組織化方法に結びつける。独立してサポートされるゾーン全体で供給能力を調整するサプライヤーは、リージョン展開を統合プロジェクトとして対応することができる。
エンドユーザー産業別:
ITサービスが主導し、銀行インフラが拡大ITおよびITES(ITエネーブルドサービス)が最大のセグメントを形成し、2026年の市場支出の30.55%を占めました。米国商務省商業局は、インドネシアのITサービス収益が2025年に6.14 ビリオン 米ドルに達すると予測していました。この予測は、ITアウトソーシング、クラウドコンピューティング、およびデータセンターサービスを対象としていました。活動の多様性は、ホスト型アプリーションおよびアウトソーシングされたIT運用を提供する企業に対して複数のインフラユースケースを提供し、キャパシティサプライヤーが一つのバイヤーカテゴリー内で異なるサービスプロバイダーに対応することを可能にします。アウトソーシングプロバイダーは、新しいアプリケーションサービス契約をホスト型インフラへの需要に転換することができ、キャパシティサプライヤーにエンタープライズ顧客への間接的なルートを提供します。
銀行・金融サービス・保険(BFSI)セグメントは最も成長が速く、2027年から2032年にかけてCAGR 20.5%が予測されています。2025年、PT Bank Rakyat Indonesia (Persero) Tbk.はデータセンターキャパシティを強化し、BRImoおよびQlolaアプリケーション向けにクラウドベースのアクティブ・アクティブインフラを正常に実装しました。同行のアップグレードには、デバイスの近代化とサービス信頼性を支援するためのティアIII標準の実装が含まれていました。これは、銀行が運営する施設への取り組みと、特定の重要アプリケーション向けのクラウド実装を組み合わせており、インフラ需要を指定された顧客サービスの回復力と結びつけています。銀行向けサプライヤーは、指定されたアプリケーションの継続性と基盤となる施設のエンジニアリングの両面で競争するとができます。
ホットスポット別:
ジャカルタが運用規模を提供し、バタムが電力を確保ジャカルタは最大のセグメントであり、2026年の市場支出の56.72%を占めた。クッシュマンアンド・ウェイクフィールドは、2026年上半期にジャカルタおよびその周辺地域で356MWの稼働中データセンター供給能力を報告した。その規模は、ホットスポットを相当規模の既存供給プールして位置づけ、施設購入者が新しい供給能力の提案を評価するための運用基盤を提供する。2025年上半期には、安定した小売および企業需要が、2024年下半期の36%から31%へのジャカルタの空室率の低下を伴った。テナントの拡大は、大規模なハブでも余剰供給能力を吸収することができ、適切なサイズのブロックの可用性を企業の立地選択の中心にする。
バタムは最も成長が速いセグメントであり、2027年から2032年にかけてCAGR 22.3%が予測されている。2026年4月17日、PT PLN バタムとDayOneは、バタムのカビルにあるDayOneの計画中の第2ハイパースケール キャンパスのために511MVAの電力購入契約に署名した。電力供給は2026年から2027年にかけて段階的に予定されていた。署名された供給コミットメントは、連続した供給能力リリースに必要な電力を中心にキャンパス開発を組織するためのより明確なインフラ基盤を提供することができる。合意された電力フェーズに対して建設の順序を決めることで、電力供給が利用可能になる予定の前に建設される供給能力を制限することができる。
地理的分析
ジャカルタ データセンター市場
ジャカルタは2026年のインドネシア データセンター市場規模の56.72%のシェアを占めた。エクイニクスは2025年5月、PT アストラ インターナショナルとの合弁事業を通じて中央ビジネス地区にJK1を開設し、第1フェーズで550キャビネットを提供した。このサイトは主要なインターネット エクスチェンジに近く、施設のフットプリントを確立されたネットワーク相互接続環境と結びつける。国内供給能力と交換アクセスの両方を必要とする顧客にとって、その組み合わせは、ホスティングと接続性を組み合わせたサイトへの需要を支援し、キャビネット数を超えた商業的な有用性を中心部に位置する施設に与えることができる。
バタム データセンター市場
バタムは最も成長が速い地域であり、2027年から2032年にかけてCAGR 22.3%が予測されている。2026年6月9日、NeutraDCは、合弁事業の計画中のBTM-1ハイパースケール施設が稼働前にすべての供給能力のコミットメントを確保したと報告した。また、第2施設BTM-2の準備を開始したことも報告した。AIおよびセキュリティ、データ分析プロバイダーであるゴリラ テクノロジーは、BTM-1で供給能力を確保したパートナーの1社であった。稼働前にコミットメントを確保することで、開発者の初期リース不確実性を低減し、特定された顧客要件を中心とした追加供給能力フェーズおよびサービス需要確保へのより焦点を絞ったルートの基盤を作ることができる。
スラバヤの役割には、2026年4月6日に開設されたDCIのE2を通じた地理的冗長性が含まれており、9MWのIT供給能力と東インドネシア接続機能が述べられている。IONネットワークは2026年2月4日にバンドゥン データセンターおよびブランチオフィスの運営を開始し、企業および住民にローカル接続性とデータサービスを提供した。スラウェシ島沿岸では、テルコム インドネシアの子会社であるテリンが、ケッペルおよびメタと共同開発されたビフロスト国際海底ケーブルプロジェクトの一環として、2025年7月に北スラウェシ州ミナハサのカラセイにケーブル陸揚げ局を開設した。
規制の枠組みと見通し
この比較は、政府クラウド需要と施設開発を評価する商業データセンター事業者の観点ら、インドネシアとジャカルタという選択された管轄区域をカバーする。国家規則は公共電子システム事業者にサービスを提供できるプロバイダーに影響を与え、ジャカルタの枠組みは対象となる建設プロジェクトの許可手順を確立する。商業的な区別は、顧客グループへのアクセスと物理的施設を開発する許可の間にある。
規制表
| 決定要因 | インドネシア | ジャカルタ |
|---|---|---|
| 主要機関 | 通信デジタル省 | ジャカルタの許認可機関DPMPTSP長官 |
| 主要な規制または方向性 | 公共電子システムおよび適格クラウドサービスに関する大臣規制5/2025 | 許認可に関する知事規制7/2025および建物配置に関する知事規制20/2024 |
| 商業的効果 | 政府クラウド需要は、適格な登録済みで監査可能なサードパーティプロバイダーに向けられる | 対象となる建設申請は空間適合性審査および環境承認に従う |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将来の方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
国家レベルの魅力度は「中程度」で「変化なし」であるが、これは登録と監査可能性がサプライヤーの適性を定義し、既存のパブリッククラウド移行がそれらと同じ条件を実装するためである。既存の公共事業者の2025年3月25日からの1年間の登録期間は2026年3月に終了し、サードパーティクラウドの移行は省のプロバイダーリストから1年以内または既存の契約終了後に期限が来る。2026年2月5日に施行されたジャカルタ知事規制5/2026「建物のエネルギーおよび水効率に関する規制」は、オフィスや商業ビルを含む義務的クラスに対して年次報告と警告を設定し、その他の建物に対して効率化を推奨する。ジャカルタの「中程度」評価と「変化なし」は、対象となる許可手順の継続性を反映しており、効率規則の報告負担は施設の建物分類に依存する。
バリューチェーンの段階
バリューチェーンは、電力供給、冷却システム、およびコロケーション運営を、サプライヤーの収益と納入制約によって比較する。上流サプライヤーは、インフラ契約を通じて価値を獲得し、事業者の商業製品は、それらのシステムが連携して機能した後に顧客が使用できる供給能力である。この区別は、AIに特化した施設にとって重要であり、サプライヤーの任命または電力コミットメントが、それ自体では運用供給能力を生み出すことなく開発を前進させることができるためである。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 電力供給 | PLN バタムなどの電力サプライヤー | 電力供給料金 | 利用可能な電力と施設コミッショニングの整合 | 電力供給マイルストーンを段階的な供給能力リリースに結びつける |
| 冷却システムの提供 | LGエレクトロニクスなどの冷却ソリューションプロバイダー | 冷却ソリューション供給契約 | 熱システムの準備状況を意図されたコンピューティング構成に合わせる | 冷却仕様とコミッショニングを展開フェーズと調整する |
| コロケーション運営 | PT DCI Indonesiaなどのコロケーション事業者 | コロケーションサービス収益 | 電力付きスペース、冷却、および運用準備を使用可能なサービスに組み合わせる | 統合された施設準備チェック後に供給能力をリリースする |
| 情報源: Mordor Intelligence | ||||
これらの段階はサプライヤーを異なる納入マイルストーンにさらすため、上流の合意と運用サービスは異なる商業的達成を表す。同じ供給能力リリースを中心に電力と熱システムの準備状況を調整することで、完成したコンポーネントが別の有効化システムを待つリスクを低減することができる。AIに特化した事業者にとって、その調整は、インフラ支出が顧客の供給能力サービスからの収益を支援し始める時期を決定する。
競合環境
市場集中度
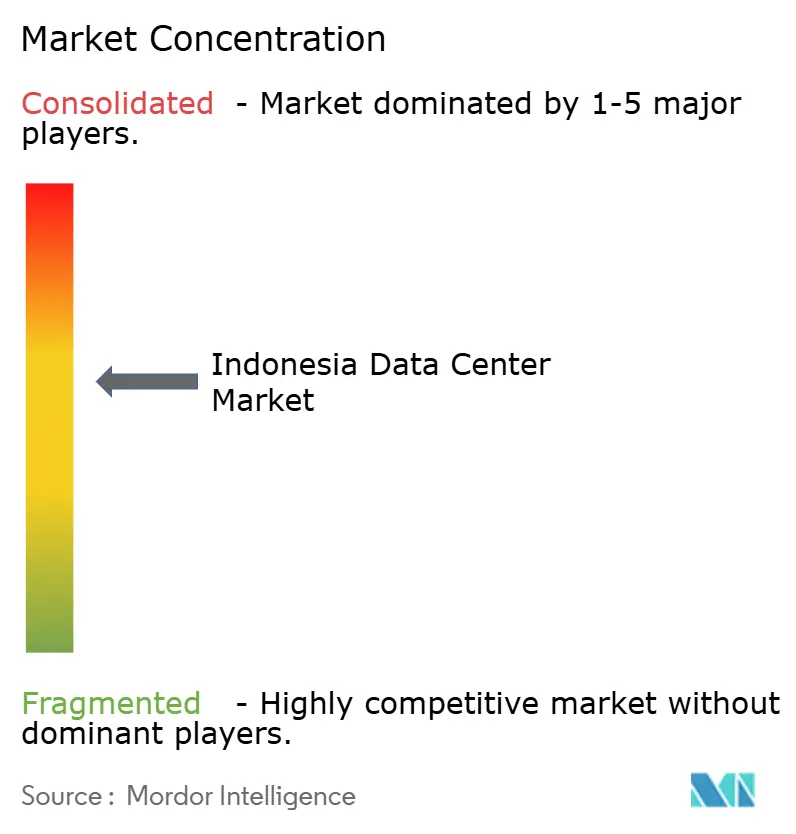
競争環境は、国内施設オペレーターのPT Telkom Data Ekosistem (NeutraDC)およびPT DCI Indonesiaと、国際的なクラウドおよびコロケーションプロバイダーを組み合わせています。DCIは2026年4月、JK6が完全に稼働し、主要なグローバルクラウドプロバイダーにサービスを提供していると報告しました。Alibaba Cloudはジャカルタのパブリッククラウドリージョンを提供し、NTT DATA, Inc.はジャカルタ中心部において12 MWのクリティカルITロードと5,800平方メートル以上のITスペースを持つジャカルタ2アネックスを運営しています。DCIは2025年6月のJK6ローンチ時点で、3拠点合計119 MWのキャパシティを報告しました。これらの施設オペレーターは物理的なキャパシティを供給し、Alibaba CloudおよびAmazon Web Services, Inc.はそれぞれパブリッククラウドおよびプライベート接続サービスを提供しています。
AWSは2025年6月26日、ジャカルタ近郊のNTTジャカルタ2内のDirect Connectロケーションにおいて100 Gbps専用接続を拡張しました。このサービスは、顧客のデータセンター、オフィス、またはコロケーション環境から、中国以のすべてのAWSパブリックリージョン、AWS GovCloudリージョン、およびローカルゾーンへのプライベートネットワークアクセスを提供します。この構成により、施設ユーザーはネットワーク接続をプライベートに保ちながら、ローカルインフラと地理的に分散したクラウドサービスを組み合わせることができます。施設オペレーターにとって、接続サービスのホスティングは、サイトの商業的役割を物理的なキャパシティの供給からクラウドアクセスロケーションとしての機能へと拡大し、追加のフロアスペースを超えた差別化を生み出すことができます。
2025年6月6日、GoTo GroupとAlibaba Cloudは、GoTo FinancialのインフラをジャカルタのAlibaba Cloudデータセンターへの移行が完了し、すべてのデータがインドネシア国内に保持されていることを発表しました。[3] 両社はこの移行をインドネシアのデータ主権目標の支援として説明し、Alibaba Cloudに国内アプリケーションホスティングのための金融サービス展開の実績をもたらしました。政府機関および指定機関にとって、サードパーティのクラウドプロバイダーの適格性は、省庁への登録および監査可能性にも依存します。同等の金融サービスワークロードを求める競合他社は、必要な場所内で顧客のアプリケーションをサポートできるインフラを実証する必要があります。完了した民間セクターの移行は展開実績を確立できる一方、公共セクターのクラウド業務へのアクセスには別途プロバイダー資格が必要です。
インドネシア データセンター産業リーダー
-
PT Telkom Data Ekosistem (NeutraDC)
-
PT DCI Indonesia
-
Alibaba Cloud
-
NTT DATA, Inc.
-
Amazon Web Services, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
インドネシア データセンター市場 このレポートでカバーされる企業
- PT Telkom Data Ekosistem (NeutraDC)
- PT DCI Indonesia
- Amazon Web Services, Inc.
- Alibaba Cloud
- K2 Data Centers-Sinar Mas Land
- PT Indosat Tbk (Big Data Exchange (BDx))
- Biznet Data Center
- Space DC Pte Ltd
- Digital Realty Bersama (BDDC)
- Princeton Digital Group
- Tencent Cloud
- Digital Edge (Singapore) Holdings Pte. Ltd. (Indonet)
- Google LLC
- MettaDC
- NTT DATA, Inc.
最近の産業開発事情 インドネシア データセンター市場
- 2026年10月:Princeton Digital Groupは、グレーター ジャカルタ、バンドゥン、スラバヤ、ペカンバルにわたる5つの稼働施設で構成されるインドネシアのエンタープライズ データセンター事業をPT SMPlus Digital Investamaに売却する契約に署名した。この取引は通常の決済条件に従うものとされた。
- 2026年9月:ジャカルタ ポストは、西ジャワ州知事デディ・ムルヤディ氏が環境許可および建設許可が発行されていないことを理由に、ジャティルフールにおけるBDxのデータセンター建設を一時停止したと報告した。
- 2026年8月:PT Telkom Data Ekosistem(NeutraDC)は、最大200MWのチカラン データセンター拡張の電力準備についてPLNと覚書に署名した。
スコープと方法論
セグメンテーション概要
データセンター規模別
| 大規模 |
| 超大規模 |
| 中規模 |
| メガ |
| 小規模 |
ティア標準別
| ティア1および2 |
| ティア3 |
| ティア4 |
データセンタータイプ別
| ハイパースケール/自社構築 | ||
| エンタープライズ/エッジ | ||
| コロケーション | 非稼働 | |
| 稼働中 | リテール コロケーション | |
| ホールセール コロケーション | ||
エンドユーザー産業別
| BFSI |
| ITおよびITES |
| Eコマース |
| 政府 |
| 製造業 |
| メディアおよびエンターテインメント |
| テレコム |
| その他のエンドユーザー |
ホットスポット別
| ジャカルタ |
| バタム |
| インドネシアその他地域 |
| データセンター規模別 | 大規模 | ||
| 超大規模 | |||
| 中規模 | |||
| メガ | |||
| 小規模 | |||
| ティア標準別 | ティア1および2 | ||
| ティア3 | |||
| ティア4 | |||
| データセンタータイプ別 | ハイパースケール/自社構築 | ||
| エンタープライズ/エッジ | |||
| コロケーション | 非稼働 | ||
| 稼働中 | リテール コロケーション | ||
| ホールセール コロケーション | |||
| エンドユーザー産業別 | BFSI | ||
| ITおよびITES | |||
| Eコマース | |||
| 政府 | |||
| 製造業 | |||
| メディアおよびエンターテインメント | |||
| テレコム | |||
| その他のエンドユーザー | |||
| ホットスポット別 | ジャカルタ | ||
| バタム | |||
| インドネシアその他地域 | |||
市場の定義
- IT負荷供給能力 - IT負荷供給能力または設置供給能力とは、設置されたラックに配置されたサーバーおよびネットワーク機器が消費するエネルギー量を指す。メガワット(MW)で測定される。
- 吸収率 - データセンターの供給能力がリースされた程度を示す。例えば、100MWのデータセンターが75MWをリースアウトした場合、吸収率は75%となる。稼働率およびリースアウト供給能力とも呼ばれる。
- レイズドフロアスペース - 床の上に構築された高架スペースである。元の床と高架床の間のこのギャップは、配線、冷却、およびその他のデータセンター機器を収容するために使用される。この配置は、適切な配線および冷却インフラの確保を支援する。平方フィート(ft²)で測定される。
- データセンター規模 - データセンター規模は、データセンター施設に割り当てられたレイズドフロアスペースに基づいてセグメント化される。メガ データセンター:ラック数が9,000以上またはレイズドフロアスペース(RFS)が225,001平方フィート以上;超大規模データセンター:ラック数が9,000〜3,001またはRFSが225,000〜75,001平方フィート;大規模データセンター:ラック数が3,000〜801またはRFSが75,000〜20,001平方フィート;中規模データセンター:ラック数が800〜201またはRFSが20,000〜5,001平方フィート;小規模データセンター:ラック数が200以下またはRFSが5,000平方フィート以下。
- ティアタイプ - アップタイム インスティテュートによると、データセンターはデータセンターインフラの冗長機器の能力に基づいて4つのティアに分類される。このセグメントでは、データセンターはティア1、ティア2、ティア3、およびティア4に分類される。
- コロケーションタイプ - このセグメントは、リテール、ホールセール、およびハイパースケール コロケーションサービスの3つのカテゴリに分類される。分類は、潜在的な顧客にリースアウトされるIT負荷の量に基づいて行われる。リテール コロケーションサービスのリース供給能力は250kW未満;ホールセール コロケーションサービスのリース供給能力は251kW〜4MW;ハイパースケール コロケーションサービスのリース供給能力は4MW超。
- エンドコンシューマー - データセンター市場はB2Bベースで運営される。BFSI、政府、クラウド事業者、メディアおよびエンターテインメント、Eコマース、テレコム、および製造業が調査対象市場の主要なエンドコンシューマーである。スコープには、エンドユーザー産業のデジタル化の進展に対応するコロケーションサービス事業者のみが含まれる。
| キーワード | 定義#テイギ# |
|---|---|
| ラックユニット | 一般にUまたはRUと呼ばれ、データセンターのラックに収容されるサーバーユニットの測定単位である。1Uは1.75インチに相当する。 |
| ラック密度 | ラックに収容される機器およびサーバーが消費する電力量を定義する。キロワット(kW)で測定される。この要素はデータセンターの設計、冷却および電力計画において重要な役割を果たす。 |
| IT負荷供給能力 | IT負荷供給能力または設置供給能力とは、設置されたラックに配置されたサーバーおよびネットワーク機器が消費するエネルギー量を指す。メガワット(MW)で測定される。 |
| 吸収率 | データセンターの供給能力がどれだけリースアウトされたかを示す。例えば、100MWのデータセンターが75MWをリースアウトした場合、吸収率は75%となる。稼働率およびリースアウト供給能力とも呼ばれる。 |
| レイズドフロアスペース | 床の上に構築された高架スペースである。元の床と高架床の間のこのギャップは、配線、冷却、およびその他のデータセンター機器を収容するために使用される。この配置は、適切な配線および冷却インフラの確保を支援する。平方フィート/メートルで測定される。 |
| コンピュータルーム エアコンディショナー(CRAC) | データセンターのサーバールーム内の温度、空気循環、および湿度を監視・維持するために使用されるデバイスである。 |
| 通路 | ラックの列の間の開放スペースである。この開放スペースは、サーバールーム内の最適温度(20〜25℃)を維持するために重要である。サーバールーム内には主にホット通路とコールド通路の2つの通路がある。 |
| コールド通路 | ラックの前面が通路に面している通路である。ここでは、冷却された空気が通路に送り込まれ、ラックの前面から入って温度を維持できるようにする。 |
| ホット通路 | ラックの背面が通路に面している通路である。ここでは、ラック内の機器から放散された熱がCRACの排気口に向けられる。 |
| クリティカル負荷 | データセンター運用にとって稼働時間が重要なサーバーおよびその他のコンピュータ機器を含む。 |
| 電力使用効率(PUE) | データセンターの効率を定義する指標である。(データセンター総エネルギー消費量)÷(IT機器総エネルギー消費量)で計算される。さらに、PUEが1.2〜1.5のデータセンターは非常に効率的とみなされ、PUEが2を超えるデータセンターは非常に非効率とみなされる。 |
| 冗長性 | 電力障害や機器故障の場合にIT機器が影響を受けないよう、追加コンポーネント(UPS、発電機、CRAC)を追加するシステム設計として定義される。 |
| 無停電電源装置(UPS) | ユーティリティ電源供給と直列に接続されたデバイスで、バッテリーにエネルギーを蓄積し、ユーティリティ電源が遮断された場合でもIT機器への供給が継続されるうにする。UPSは主にIT機器のみをサポートする。 |
| 発電機 | UPSと同様に、発電機はデータセンターに設置され、ダウンタイムを回避するための無停電電源供給を確保する。データセンター施設にはディーゼル発電機があり、一般的に施設内には48時間分のディーゼルが保管されて障害を防ぐ。 |
| N+1 | 「必要数プラス1」と呼ばれ、障害発生時のダウンタイムを回避するために利用可能な追加機器設定を示す。データセンターは、4つのコンポーネントごとに1つの追加ユニットがある場合にN+1とみなされる。例えば、データセンターに4つのUPSシステムがある場合、N+1を達成するには追加のUPSシステムが必要となる。 |
| 2N | 2つの独立した電力配電システムが展開される完全冗長設計を指す。したがって、一方の配電システムが完全に故障した場合でも、もう一方のシステムがデータセンターに電力を供給し続ける。 |
| 列内冷却 | 列内のラック間に設置された冷却設計システムで、ホット通路から暖かい空気を引き込み、コールド通路に冷たい空気を供給することで温度を維持する。 |
| ティア1 | ティア分類は、データセンター施設がデータセンター運用を維持するための準備状況を決定する。データセンターは、非冗長(N)の電力コンポーネント(UPS、発電機)、冷却コンポーネント、および電力配電システム(ユーティリティ電力グリッドから)を持つ場合にティア1データセンターに分類される。ティア1データセンターの稼働率は99.67%で、年間ダウンタイムは28.8時間未満である。 |
| ティア2 | データセンターは、冗長な電力および冷却コンポーネント(N+1)と単一の非冗長配電システムを持つ場合にティア2データセンターに分類される。冗長コンポーネントには、追加の発電機、UPS、チラー、排熱機器、および燃料タンクが含まれる。ティア2データセンターの稼働率は99.74%で、年間ダウンタイムは22時間未満である。 |
| ティア3 | 冗長な電力および冷却コンポーネントと複数の電力配電システムを持つデータセンターはティア3データセンターと呼ばれる。この施設は、計画的(施設メンテナンス)および計画外(停電、冷却障害)の障害に対して耐性がある。ティア3データセンターの稼働率は99.98%で、年間ダウンタイムは1.6時間未満である。 |
| ティア4 | 最も耐障害性の高いタイプのデータセンターである。ティア4データセンターは、複数の独立した冗長電力および冷却コンポーネントと複数の電力配電経路を持つ。すべてのIT機器はデュアル電源を持ち、障害発生時にも耐障害性を持ち、中断のない運用を確保する。ティア4データセンターの稼働率は99.74%で、年間ダウンタイムは26.3分未満である。 |
| 小規模データセンター | フロアスペース面積が5,000平方フィート以下、または設置可能なラック数が200以下のデータセンターは小規模データセンターに分類される。 |
| 中規模データセンター | フロアスペース面積が5,001〜20,000平方フィート、または設置可能なラック数が201〜800のデータセンターは中規模データセンターに分類される。 |
| 大規模データセンター | フロアスペース面積が20,001〜75,000平方フィート、または設置可能なラック数が801〜3,000のデータセンターは大規模データセンターに分類される。 |
| 超大規模データセンター | フロアスペース面積が75,001〜225,000平方フィート、または設置可能なラック数が3,001〜9,000のデータセンターは超大規模データセンターに分類される。 |
| メガ データセンター | フロアスペース面積が225,001平方フィート以上、または設置可能なラック数が9,001以上のデータセンターはメガ データセンターに分類される。 |
| リテール コロケーション | 供給能力要件が250kW以下の顧客を指す。これらのサービスは主に中小企業(SME)に選ばれる。 |
| ホールセール コロケーション | 供給能力要件が250kW〜4MWの顧客を指す。これらのサービスは主に中規模から大規模の企業に選ばれる。 |
| ハイパースケール コロケーション | 供給能力要件が4MW超の顧客を指す。ハイパースケール需要は主に大規模クラウドプレイヤー、IT企業、BFSI、およびOTTプレイヤー(ネットフリックス、フールー、HBO+など)から生じる。 |
| モバイルデータ速度 | ユーザーがスマートフォンを通じて体験するモバイルインターネット速度である。この速度は主にスマートフォンで使用されているキャリア技術に依存する。市場で利用可能なキャリア技術は2G、3G、4G、および5Gであり、2Gが最も遅く、5Gが最も速い。 |
| 光ファイバー接続ネットワーク | 農村部と都市部を高速インターネット接続で結ぶ、国全体に展開された光ファイバーケーブルのネットワークである。キロメートル(km)で測定される。 |
| スマートフォン1台あたりのデータトラフィック | スマートフォンユーザーが1ヶ月に消費する平均データ量の指標である。ギガバイト(GB)で測定される。 |
| ブロードバンドデータ速度 | 固定ケーブル接続を通じて提供されるインターネット速度である。一般的に、銅線ケーブルと光ファイバーケーブルが住宅用および商業用の両方で使用される。ここでは、光ファイバーケーブルが銅線ケーブルよりも高速なインターネット速度を提供する。 |
| 海底ケーブル | 2つ以上の陸揚げ地点に敷設された光ファイバーケーブルである。このケーブルを通じて、世界中の国々間の通信およびインターネット接続が確立される。これらのケーブルは1点から別の点へ毎秒100〜200テラビット(Tbps)を伝送することができる。 |
| カーボンフットプリント | データセンターの通常運用中に発生する二酸化炭素の量の指標である。石炭および石油・ガスが主要な発電源であるため、この電力の消費は炭素排出に寄与する。データセンター事業者は、施設から生じるカーボンフットプリントを抑制するために再生可能エネルギー源を取り入れている。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅牢な予測方法論を構築するために、ステップ1で特定された変数および要因を入手可能な過去の市場数値に対してテストする。反復プロセスを通じて、市場予測に必要な変数を設定し、これらの変数に基づいてモデルを構築する。
- ステップ2:市場モデルの構築: 予測年の市場規模推定は名目値で行われる。インフレは価格設定に含まれず、平均販売格(ASP)は各国の予測期間全体を通じて一定に保たれる。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、およびアナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証される。回答者は、調査対象市場の総合的な全体像を生成するために、レベルおよび機能全体にわたって選定される。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベースおよびサブスクリプション プラットフォーム




