
インドネシアITサービス市場規模およびシェア
Mordor IntelligenceによるインドネシアイTサービス市場分析
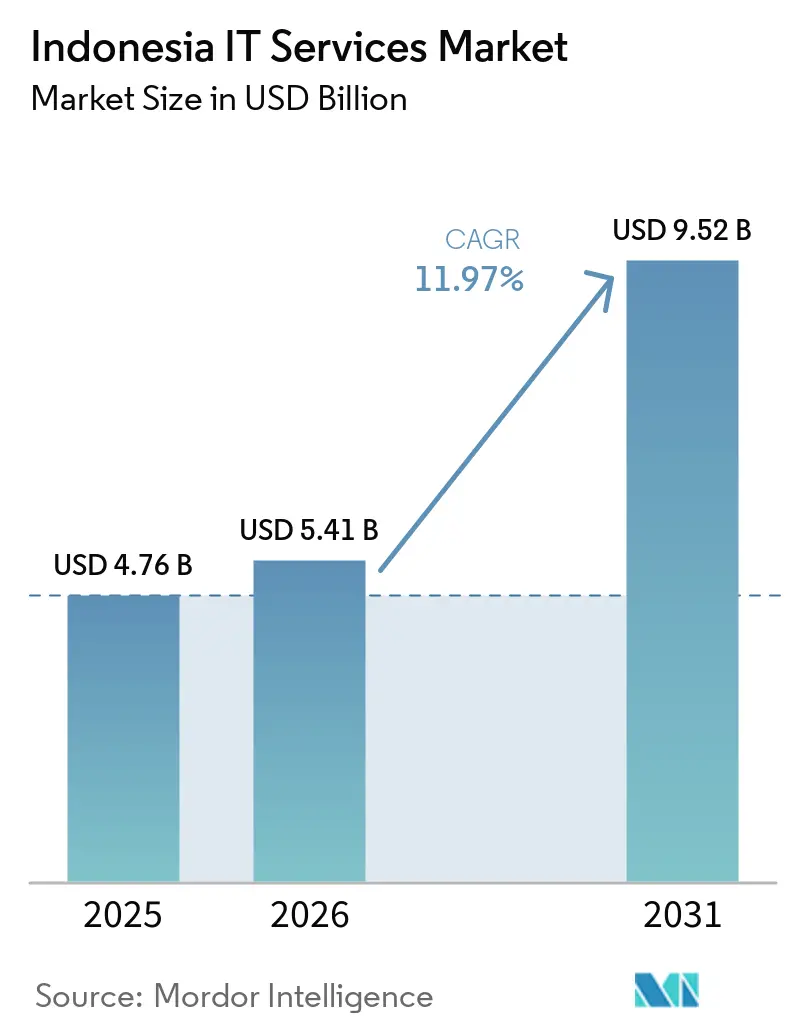
インドネシア ITサービス市場規模は、2026年の54.1億米ドルから2027年には60.6億米ドルに増加し、2032年までに104.8億米ドルに達すると予測されており、2027年2032年にかけて11.58%のCAGRで成長します。
インドネシアにおける企業のデジタル化は、既存のビジネスシステムをクラウドアプリケーションおよびより高いトランザクション活動と接続するために必要な作業を拡大しています。この作業により、プロバイダーは移行、統合、および継続的なサポートを定義された運用責任の範囲内で組み合わせる余地が生まれます。専門スキルの不足と不均一なアクセスインフラが、これらのコミットメントが信頼性の高いサービスとなるまでの速度を制約しています。その結果、競争は技術的な範囲と実際の引き渡しおよびサポート能力を結びつける提供モデルを優遇します。商業的な機会は、デジタルプラットフォームを使用可能なヘルスケアおよび公共サービスのワークフローに変換する実装において最も明確です。
主要レポートのポイント
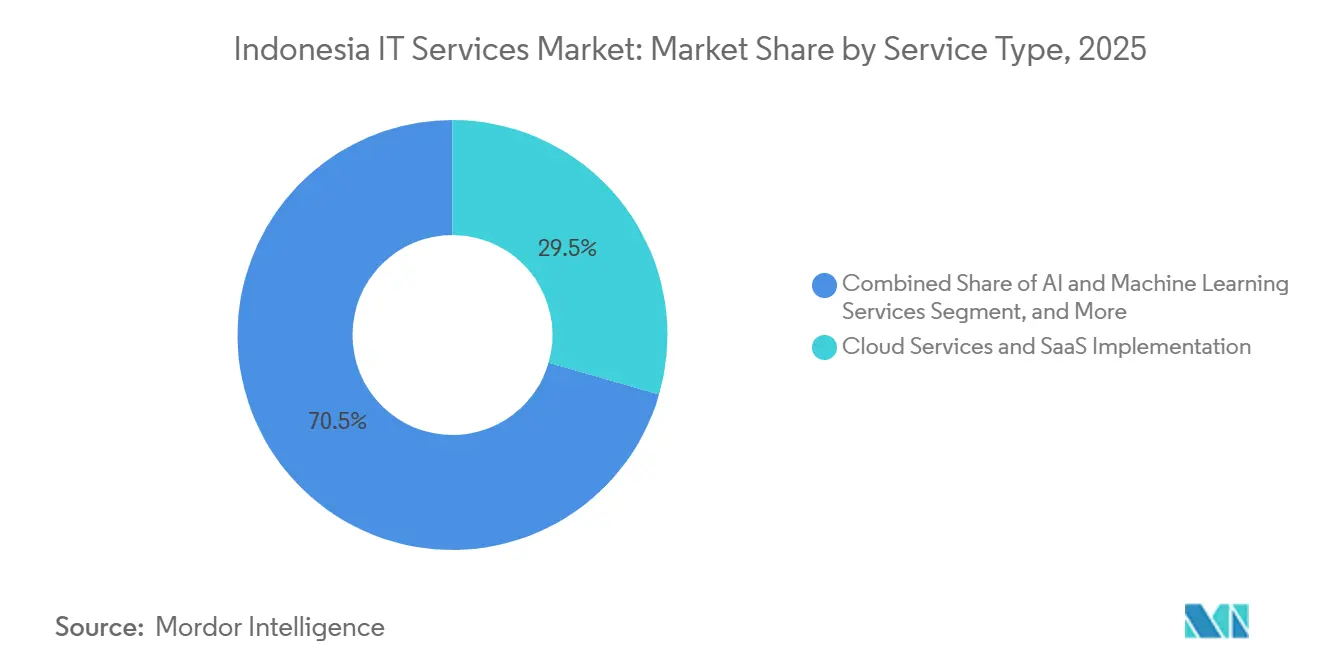
- サービスタイプ別では、クラウドサービスおよびSaaS導入セグメントが2026年のインドネシア ITサービス市場シェアの29.83%をリードし、2027年〜2032年にかけて12.9%のCAGRで最も速く成長すると予測されています。
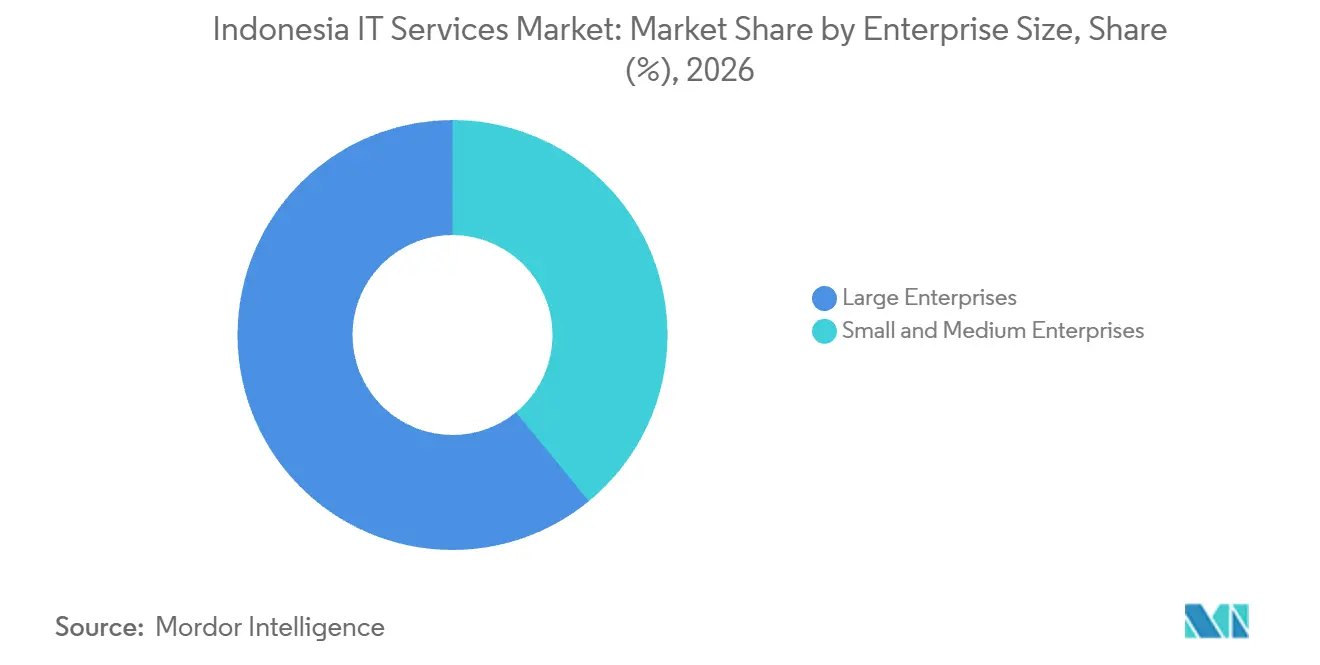
- 企業規模別では、大企業が2026年のインドネシア ITサービス市場規模の60.94%のシェアを占め、中小企業は2027年〜2032年にかけて12.6%のCAGRで最も速く成長すると予測されています。
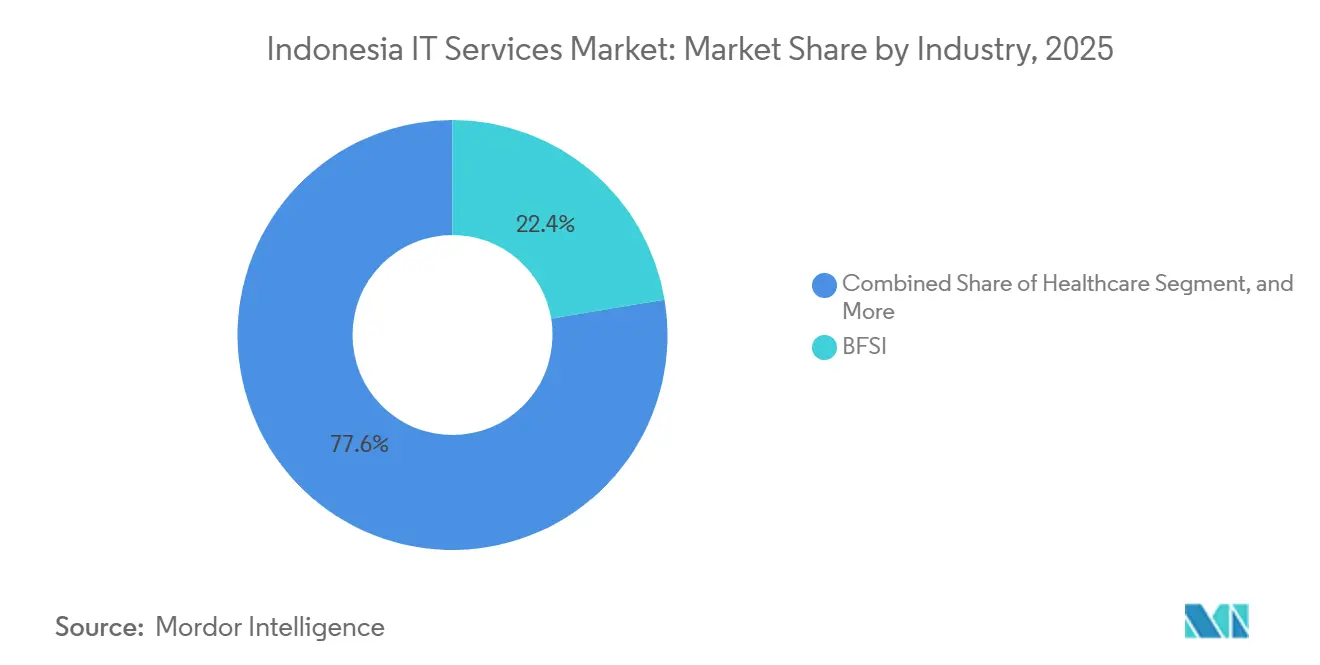
- 業界別の内訳では、銀行・金融サービス・保険(BFSI)が2026年のサービス支出の22.38%をリードし、ヘルスケアは2027年〜2032年にかけて12.4%のCAGRで最も速く成長すると予測されています。
- 展開モデル別では、クラウドが2026年のサービス支出の53.93%を占め、ハイブリッドは2027年〜2032年にかけて12.45%のCAGRで最も速く成長すると予測されています。
- テクノロジー別では、クラウドコンピューティングが2026年のサービス支出の27.85%を占め、人工知能および機械学習セグメントは2027年〜2032年にかけて12.65%のCAGRで最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 急速な企業デジタルファースト戦略 | +4.1% | 全国 | 中期(2〜4年) |
| クラウドネイティブアプリケーション移行の急増 | +3.4% | 全国 | 短期(2年以内) |
| 政府「メイキング・インドネシア4.0」インセンティブ | +1.2% | 全国 | 長期(4年以上) |
| フィンテックおよびeコマースの加速的拡大 | +3.8% | 全国 | 短期(2年以内) |
| 国有企業とのデータセンタービルド・オペレート・トランスファー契約 | +0.6% | 全国 | 長期(4年以上) |
| 戦略的公共部門データに対する国内災害復旧ホスティングの義務化 | +0.8% | 全国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
急速な企業デジタルファースト戦略
バックオフィスのデジタル化は、企業の顧客向けチャネルの背後に実装ニーズを生み出します。PT Fast Food Indonesiaは2025年に、全新デジタルバックオフィスのウェブ版を全国展開しました。2025年12月には、2026年に予定されている完全移行の準備として、OracleのNetSuiteエンタープライズリソースプランニング(ERP)システムをレガシーシステムと並行稼働させました。この作業には、本社統合およびERP PlatinumからOracle NetSuiteへの期首残高の移行が含まれていました。これらの連携したタスクは、企業変革が既存システムと新しい運用システム間の移行に関連する潜在的なサービス業務をどのように生み出すかを示しています。データ照合とカットオーバーサポートは、新しいインターフェースがビジネスが依存するレコードとプロセスに接続する必要があるため、商業的に重要になります。
クラウドネイティブアプリケーション移行の急増
アプリケーション移行は、運用システムとクラウドインフラのインターフェースにサービス業務を生み出します。2025年3月、Indosat Ooredoo HutchisonはEricssonおよびGoogle Cloudと、ビジネスサポートシステム全体をGoogle Cloudに移行することで合意しました。この合意には、Ericssonの移行サポートおよびクラウドベースの運用・ビジネスサポートアプリケーションの統合が含まれていました。PT Bank HSBC Indonesiaは2025年に追加のアプリケーション移行を完了し、SMS BlastおよびDukcapilをAWS Indonesiaに、APIIPISをGoogle Cloud Platform Indonesiaに移行しました。同行が異なるクラウドプラットフォームを使用していることで、各アプリケーションの引き渡しが個別のサービスタスクとなります。連続するワークロード移行は、プロバイダーに対して1つのバイヤー内で一連の潜在的な業務を提供し、それぞれが独自の実装とサポートの境界を持ちます。
政府「メイキング・インドネシア4.0」インセンティブ
メイキング・インドネシア4.0の税制ルートは、技術購入よりも職業人材の供給をより直接的に支援します。インドネシアの国税総局は、メイキング・インドネシア4.0を適格な職業訓練費用の最大200%の総所得控除と結びつけました。適格な国内企業には、職業協力協定、税務クリアランス、および使用年度に財政損失がないことが必要です。この控除は、職業学校での見習いおよび教育、専門学校レベルの職業プログラム、および職業訓練センターをカバーし、技術者育成の適格コスを引き下げます。ITサービスプロバイダーにとって、需要効果は間接的です。より広い技術人材が実装および後続のサービス業務をサポートできるためです。その適用範囲は各雇用主の課税状況に依存します。財政損失を抱える企業はこれを利用できないためです。
フィンテックおよびeコマースの加速的拡大
より高いトランザクション活動は、決済およびオンラインコマースシステムが支えなければならない運用負荷を拡大します。インドネシア銀行は、2026年8月にモバイルバンキング、インターネットバンキング、およびサーバーベースの電子マネーを通じた61.1億件のデジタル決済を記録し、前年比40.36%増となりました。[1] 別途、貿易省は、国内オンラインショッピングイベントであるハルボルナスが2025年に2024年比で最大17%のトランザクション成長を記録したと報告しました。これらの指標は、トランザクション処理、アプリケーションスケーリング、および商業ワークフローの統合におけるサービス機会を示しています。決済事業者およびオンライン小売業者にとって、関連する実装上の問題は、より多くのトランザクションがシステムを通過するにつれて信頼性の高いサービスを維持することです。これにより、バイヤーの直接的な目標が別の顧客チャネルを立ち上げることではなく活動を処理することであっても、パフォーマンスエンジニアリングと運用サポートが商業的に重要になります。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高度なクラウドおよびDevSecOpsにおける国内スキルギャップの継続 | -1.1% | 全国 | 中期(2〜4年) |
| ティア1都市外の老朽化したレガシーインフラ | -0.7% | クタイ・ティムールの遠隔村落 | 長期(4年以上) |
| 分断された州調達基準 | -0.3% | バンテン州 | 中期(2〜4年) |
| ハイパースケール経済に影響する電力料金 | -0.2% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高度なクラウドおよびDevSecOpsにおける国内スキルギャップの継続
専門的なクラウド需要は、それを担うチャネルパートナーの提供能力を超える場合があります。2025年3月、Westcon-Comstorは、インドネシアを拠点とするチャネルパートナーの45%が、顧客の専門的なクラウドスキルニーズを満たすうえでスキル不足が課題であると述べたと報告しました。この制約に直面するプロバイダーは、新しい移行契約をインフラキャパシティのみとして扱うことができません。実装にはワークロードを設定・サポートできる人員も必要なためです。2025年5月までに、インドネシアの開発者はGoogle CloudのJuaraGCPプログラムを通じて67.2万件以上のインタラクティブトレーニングラボを完了しました。専門的なクラウドスキル需要を満たせると確信しているパートナーが55%にとどまる中、限られた人員配置はプロバイダーが引き受けられる移行件数を制約する可能性があります。
ティア1都市外の老朽化したレガシーインフラ
主要都市を超えたインフラの到達範囲は、公共サービスアプリケーションの信頼性の高い利用を制限する可能性があります。2025年11月、クタイ・ティムールの通信・情報局は、一部の遠隔村落には携帯電話タワーや光ファイバーネットワークが届いておらず、モバイルおよびインターネット続が弱いと報告しました。その結果、一部の地域の公共サービスおよび行政アプリケーションは、影響を受けた地域で一貫して使用できませんでした。住民は一部の公共サービスをオフラインで完了するか、接続を待たなければならず、時間と移動コストが増加しました。これらのアクセスギャップは、設定後でも受け入れと引き渡しを遅らせる可能性があります。地域のオペレーターがサービスを一貫して使用できないためです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
クラウドキャパシティがより広範な実装業務を支援クラウドサービスおよびSaaS導入は2026年のインドネシア ITサービス市場規模の29.83%のシェアを占め、最大のセグメントとなっており、2027年〜2032年にかけて12.9%のCAGRで最も速く成長するセグメントになると予測されています。2025年5月、Google Cloudはジャカルタクラウドリージョンのコンピューティングキャパシティを拡張したと述べ、高まる地域需要に対応するための継続的な拡張を発表しました。[2] 追加のコンピューティングキャパシティは、アプリケーション展開を自動化することなく、より多くのワークロードをサポートできます。プロバイダーにとって、この区別はプラットフォームアクセスとワークロード固有の実装を組み合わせる余地を生み出します。インフラキャパシティは基盤であり、プロバイダーにとっての価値はビジネスアプリケーションをその上で稼働させることにあります。
実装要件はまた、このサービスカテゴリーにコンピューティングリソースの提供のみよりも広い提供範囲を与えます。ITコンサルティングと実装は、PT Danareksa(Persero)が2025年8月14日にビッグデータおよびAI実装のためにプロバイダーを起用したようなプロジェクトにおいて独自の役割を持ちます。このバイヤー固有の業務は、実装が汎用的な技術パッケージではなく運用目標を中心に定義できる理由を示しています。クラウドサービスプロバイダーはプラットフォーム層に対応できますが、実装業務はアプリケーションの意図された使用を解決しなければなりません。実装スペシャリストは、バイヤーが使用を定義しなければならないシステムを発注するため、クラウドサプライヤーの傍らで独自の役割を維持します。

企業規模別:
大手バイヤーが複雑な変革を牽引大企業は2026年のインドネシア ITサービス市場シェアの60.94%を占め、最大のセグメントとなっています。2025年7月、SAPはKawan Lama Groupがインドネシアの小売・製造事業全体でRISE with SAP変革に着手したと報告しました。当時、同グループは1,200店舗以上と30以上のブランドを運営しており、その業務の組織規模を示しています。これらの事業にまたがる変革には、グループの目標と異なる運用環境を結びつけるサービス範囲が必要です。グループの事業全体にわたる提供の調整は、単独のアプリケーションインストールよりも大きなサービス責務を生み出します。
中小企は最も速く成長するセグメントになると予測されており、2027年〜2032年にかけて12.6%のCAGRが見込まれます。通信・デジタル省(Komdigi)は2025年の調査で、マイクロおよび小規模企業の53.2%がデジタルスキルを業務に重要と考えていることを明らかにしました。この運用上の重点は、サービスプロバイダーに実装と結果として得られるシステムを使用するために必要な実践的能力を結びつける理由を与えます。したがって、小規模企業向けの業務は、定義されたワークフロー、支援付きセットアップ、および使用可能な引き渡しを中心に構成できます。支援付きセットアップとサポート付き使用を明確な成果物に分離することで、このサービスモデルを小規模バイヤー全体で反復可能にし、狭い範囲の業務を通じてボリュームへの経路を生み出すことができます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
業界別:
銀行規模がヘルスケア統合ニーズに対応BFSIは最大のセグメントであり、2026年のサービス支出の22.38%を占めました。インドネシア銀行は、2026年8月のモバイルバンキングのトランザクション量が前年比47.08%増加したと報告しました。この活動は、銀行テクノロジーに顧客アプリケーションの立ち上げを超えた定期的な運用要件を与えます。トランザクションはそれを支えるシステムを通じて継続しなければならないためです。パフォーマンス検証とサポートは、最終的な実装ステップとして扱うのではなく、銀行のワークロードを中心に構成できます。
ヘルスケアは最も速く成長するセグメントになると予測されており、2027年〜2032年にかけて12.4%のCAGRが見込まれます。2025年12月16日、保健省は複数の医療施設からの要請を受け、バンドンでSIMGOSバージョン2の実装サポートを実施しました。省は病院管理アプリケーションを無料のオープンソースソフトウェアとして提供し、サポートは国家SATUSEHATヘルスデータプラットフォームと統合された電子医療記録に対応しました。このモデルの下では、潜在的な商業的焦点は施設固有のワークフロー実装と記録統合に移行します。
展開モデル別:
クラウド規模がハイブリッド統合と共存クラウドは最大のセグメントであり、2026年のサービス支出の53.93%のシェアを占めました。2025年6月5日、Tencent CloudとGoToは、1,000以上のマイクロサービスを含むGoToのオンデマンドサービスのTencent Cloudのジャカルタデータセンターへの移行完了を報告しました。この範囲は、多数の接続されたコンポーネントを持つ運用サービス資産の展開を示しています。プロバイダーにとって、このような作業はカットオーバーの調整と運用責任の移転を業務の中心に置きます。移行はクロスボーダーおよびマルチクラウド条件下で実施され、予定より1時間以上早い4時間54分で完了しました。
ハイブリッドは最も速く成長するセグメントになると予測されており、2027年〜2032年にかけて12.45%のCAGRが見込まれます。2025年7月、Perum Perhutaniは林業および天然資源業務における地理空間データ管のためにAIとハイブリッドクラウドの統合を開始していると述べました。このアプリケーションはハイブリッド提供に特定の運用目的を与え、価値は組み合わされた環境が地理空間業務をどのようにサポートするかに依存します。したがって、サービス範囲はデータワークフローと選択された環境全体でそれを運用するために必要なインターフェースを中心に構築できます。これらのインターフェース全体にわたって責任を定義できるプロバイダーは、個々のプラットフォームコンポーネントに限定された業務よりも完全な地理空間サービスを提供できます。
テクノロジー別:
クラウド基盤がより広範なAI利用を可能にクラウドコンピューティングは最大のセグメントであり、2026年のサービス支出の27.85%を占めました。2026年6月、Tencent CloudはXLSMARTのパブリッククラウド移行を完了したと報告し、1,200のマイクロサービス、1,100のアプリケーションプログラミングインターフェース、900のビジネスインターフェース、および15TB以上のコアデータ資産が含まれていました。インターフェースとコアデータのこの組み合わせを移行することで、移行全体を通じてセキュリティ保証が重要になります。Tencent Cloudは、このプロジェクトにはオペレーターのミッションクリティカルなアプリケーションのセキュリティスキャンとインフラ強化も含まれていたと述べました。セキュリティコンポーネントにより、技術的な受け入れはデータ転送の成功よりも広くなります。オペレーターはミッションクリティカルなアプリケーションの保護も必要とするためです。
人工知能および機械学習セグメントは最も速く成長するセグメントになると予測されており、2027年〜2032年にかけて12.65%のCAGRが見込まれます。AWSの2026年の調査では、インドネシアの企業の40%がAIを採用していることが明らかになりました。Strand Partnersが実施したこの調査は、1,000人のビジネスリーダーと1,000人の一般市民を対象としました。また、企業の78%が今後12ヶ月でAIの使用が増加すると予想していることも明らかになりました。したがって、サービス機会は稼働中のAIアプリケーションを追加のビジネス機能に拡張することであり、プロバイダーに初期実装から採用組織内での連続した業務への経路を与えます。
地域分析
ジャカルタのデジタル政府活動は、共通のサービス環境内で多くの公共機能を接続する際に関わる実装作業を示しています。2025年、ジャカルタ州政府はJAKIが50以上の公共サービスを統合し、400万人以上のユーザーを持つと報告しました。その環境にサービスを提供するサプライヤーにとって、アプリケーションの変更はプラットフォームを有用にするインターフェースのテストと運用引き渡しをカバーし、接続された機能への影響を中心に範囲を定めることができます。共有サービスの依存関係を管理できる統合チームはここで明確な役割を持ちます。単独で機能するコンポーネントだけでは、より広い公共サービスの流れが機能することを確立しないためです。
スラバヤは、市の財政と行政記録の接続を中心とした、よりワークフロー固有の機会を提示しています。2025年2月、スラバヤ市政府はSiJakaが財政的説明責任と記録をデジタル化し、eDeliveryおよびTeko Cakと統合していると説明しました。予算変更はSiJaka内で自動的に処理され、アプリケーション統合と具体的な行政タスクを結びつけていると述べました。同等の市システムと連携するプロバイダーにとって、実装は変更された財政記録からそれを使用するプロセスへの流れを中心に定義できます。これにより、ワークフローレベルのテストに直接的な商業目的が与えられ、提供は個別のアプリケーションのインストールではなく接続された行政タスクを通じて評価されます。
スラウェシの一部は、デジタルサービスの到達範囲がアプリケーション実装が有用になる前にアクセスインフラに依存する可能性があることを示しています。2025年6月、通信省はスラウェシ・バラットの当時未サービスの364か所でインターネットアクセスをサポートすることを約束しました。省はこのサポートを州政府との協力として説明しました。同じ発表で、Komdigiは同省のBAKTI機関が辺境・最外縁・不利地域(3T地域)のデジタルインフラにおいて教育、保健、政府サービス、防衛・安全保障を優先すると述べました。これらの優先事項は、3T地域の新しい接続が支援することを意図した公共サービスの用途を特定しています。
規制の枠組みと見通し
この比較は、対象となる電子システムを運用するか、または政府のデジタルサービスを支援するITサービスサプライヤーの観点から、選択された管轄区域をカバーしています。インドネシアの国家民間電子システム運営者(PSE)フレームワークは、対象となる電子システム運営者の登録を義務付けています。ジャカルタの州フレームワークは代わりに、州政府の電子政府システム(SPBE)を管轄し、通信・情報局の職員が地域計画機関とともにロードマップ作成を調整します。これらの制度はサプライヤーの提供モデルの異なる部分に影響を与え、オペレーターのコンプライアンスと政府システムの整合を別々の商業要件にします。
規制表
| 決定要因 | インドネシア | ジャカルタ |
|---|---|---|
| 主要機関 | 通信・デジタル省(Komdigi) | ロードマップ整合のための地域計画機関を伴う州通信・情報局 |
| 主要な法令または方向性 | Permenkominfo第5号/2020(第10号/2021により改正)は、民間範囲のPSE登録を管轄 | 知事規制第68号/2022は州政府のSPBEアーキテクチャと計画を管轄 |
| 商業的影響 | 対象オペレーターは登録が必要であり、通知後も継続的な不遵守はサービスアクセスへの制裁にさらされる可能性がある | 政府システムの提供は統合されたアーキテクチャと調整されたロードマップに適合しなければならない |
| 現在の政策の魅力度 | 中 | 中 |
| 政策の魅力度の将来の方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
国家の「中」評価は、登録フレームワーク下での条件付きアクセス制裁を反映しており、Komdigiは2026年6月26日に25の民間範囲オペレーターに登録通知を送付し、2026年7月3日を期限としました。ジャカルタの「中」評価は、調整された政府システムフレームワークと、そのアーキテクチャに提供を整合させるために必要な作業のバランスを取っています。2026年6月、ジャカルタの法務局は州通信・情報局とともに事件処理および地域法的製品のためのSPBEアプリケーションを開発していると報告し、これは既存の州アーキテクチャ下での継続性に適合します。ジャカルタの5年間のアーキテクチャと中間点、最終年度または必要に応じたレビューは、そのガバナンスフレームワーク内で提供計画を適応させるための確立されたメカニズムを提供します。
バリューチェーンの段階
バリューチェーンは、インフラ提供、システム実装、および継続的運用をサプライヤーのサービス収入の異なる源泉として比較します。PT DCI Indonesia Tbkはコロケーションおよびサーバー管理サポートを提供し、スマートハンズ支援はイベントごとに時間単位で請求されます。PT Soltius IndonesiaはTigaraksa SatriaのSAP RISEをGoogle Cloud PlatformおよびSAP BW/4HANAプロジェクトに実装し、2025年1月6日に稼働しました。DCIはコロケーションおよびサーバーサポート料金を得る一方、Soltiusは実装および統合料金を得るため、各段階は異なる提供能力と商業的責任を必要とします。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| コンピューティング施設の提供 | PT DCI Indonesia Tbkなどのデータセンター事業者 | コロケーション賃貸およびサーバーサポートサービス料金 | 単一の運用拠点への依存 | ホスティング体制に地理的冗長性を設計する |
| ビジネスシステムの実装 | PT Soltius IndonesiaおよびPT Mitra Integrasi Informatika などのシステムインテグレーター | 実装および統合サービス料金 | インフラ引き渡しとのアプリケーション設定の調整 | カットオーバー前にアプリケーションとインフラの準備状況をテストする |
| クラウドワークロードの運用とサポート | PT Sigma Cipta Caraka(Telkomsigma)およびPT Mitra Integrasi Informatika などのクラウドおよびマネージドサービスプロバイダー | クラウドサービス料金および定期的なマネージドサポート料金 | プラットフォーム運用とアプリケーションサポート責任の間のギャップ | サービス層全体でのインシデントの所有権とエスカレーションを定義する |
| 情報源: Mordor Intelligence | ||||
統合はインフラとアプリケーションを運用ビジネスシステムに変えることで価値を獲得し、マネージドサポートは展開後のサービス関係を延長します。Telkomsigmaのクラウド戦略、サポート、および高度なマネージドサービスは、プロバイダーがその移行全体にわたってどのように参加できるかを示しています。2026年4月6日、DCIはジャカルタに対する地理的冗長性を備えた9MWのITキャパシティを持つE2スラバヤを開設しました。[3] これらの段階を組み合わせるプロバイダーは、テクノロジー層全体だけでなく拠点全体にわたって復旧とサポートの責任を機能させることで優位性を得ます。
競合環境
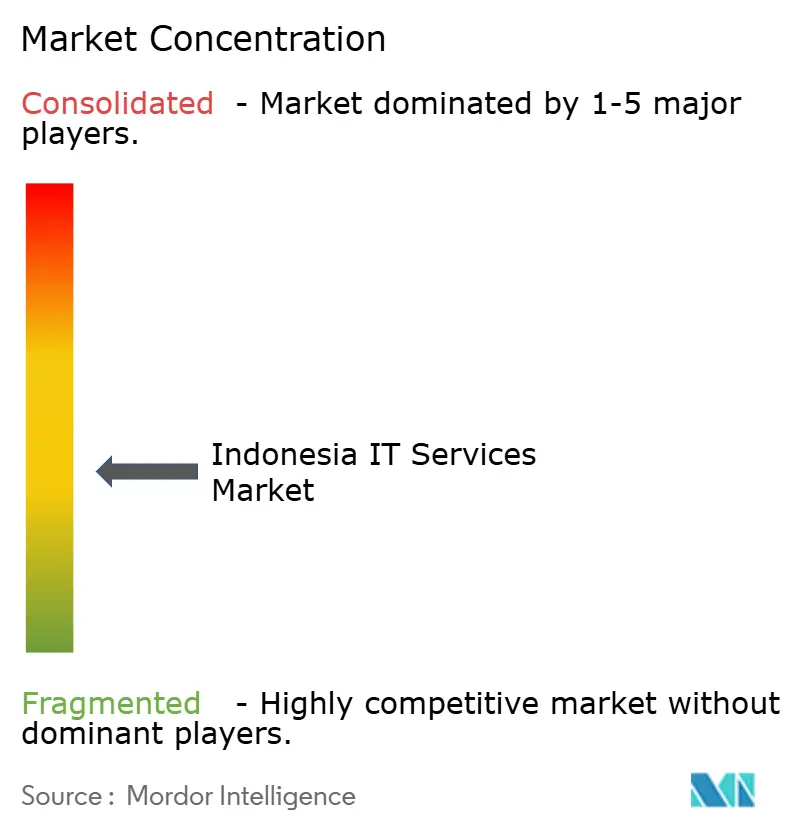
サプライヤー分野はクラウドプロバイダーと多角化テクノロジーグループが混在しており、PT Sigma Cipta Caraka(Telkomsigma)はクラウドインフラ、プラットフォーム、ソフトウェア、マネージドサービスを提供しています。PT Multipolar Technology TbkはITソリューションを供給し、MetrodataのグループであるPT Mitra Integrasi Informatika はコンサルティング、ビジネスアプリケーション、マネージドパブリッククラウドを提供しています。PT Metrodata Electronics TbkはICT流通とソリューション・コンサルティングを組み合わせており、PT Phintraco Technologyも参加しています。2025年6月17日、PT Bank Raya IndonesiaはMitra Integrasi Informatika と分解型ハイパーコンバージドインフラのサポートメンテナンスについて合意しました。この分野は、テレコムに連携したクラウドサービスとICT流通およびシステムインテグレーションを組み合わせており、行の合意は個別に契約されたインフラサポートの範囲を示しています。
サポートと実装は、単一の受注サービス範囲内で組み合わせることもできます。Jamkrindoの2025年6月4日の通知は、年次技術サポート、返品商品承認、およびサポートサーバー実装のためにMitra Integrasi Informatika を選定しました。同様の要件に対応するプロバイダーにとって、戦略的なタスクは実装の引き渡しとその環境を使用可能に保つために必要なサポート義務を結びつけることです。組み合わせた受注は、狭い専門家の参入要件を高める可能性があります。それを獲得することは、リンクされた実装とサポートタスクへの責任を伴うためです。
MetrodataのデジタルソリューションおよびコンサルティングユニットはQ1 2026に前年比7.2%の収益成長を記録し、金融サービスおよびテレコム需要に支えられました。定期収益は同四半期のユニットの総収益の60.5%を占め、定期収益は前年比39.5%増加しました。Metrodataはその定期収益の成長をクラウド、マネージドサービス、デジタルビジネスプラットフォームに帰しました。このような収益構成は、新しい実装業務の獲得と並んで継続的なサービスパフォーマンスを商業的に重要にします。単発の実装業務で参入する挑戦者は、クラウドおよびマネージドサービスビジネスが提供を超えて役割を拡張するプロバイダーと競合します。
インドネシアITサービス業界リーダー
-
PT Sigma Cipta Caraka (Telkomsigma)
-
PT Multipolar Technology Tbk
-
PT Mitra Integrasi Informatika
-
PT Metrodata Electronics Tbk
-
PT Phintraco Technology
- 注:主要企業の掲載順は順位を示すものではありません。
インドネシア ITサービス市場 このレポートでカバーされる企業
- PT Sigma Cipta Caraka (Telkomsigma)
- PT Multipolar Technology Tbk
- PT Mitra Integrasi Informatika
- PT Metrodata Electronics Tbk
- PT Phintraco Technology
- PT Lintasarta
- Accenture Indonesia
- IBM Indonesia
- Microsoft Indonesia
- Hewlett Packard Enterprise Indonesia
- Fujitsu Indonesia
- Tata Consultancy Services Indonesia
- Wipro Indonesia
- PT Indosat Tbk (Indosat Ooredoo Hutchison Business Services)
- PT XLSMART Telecom Sejahtera Tbk (XL Business Solutions)
- PT Biznet Gio Nusantara
- PT WOWrack Indonesia
- PT ABeam Consulting Indonesia
- PT Xapiens Teknologi Indonesia
- TDCX Indonesia
- PT Cloud4C Services Indonesia
- PT DCI Indonesia Tbk
- PT EdgeConneX Indonesia
- PT Equine Global
- PT Jatis Solutions
- PT Soltius Indonesia
市場参加者にとっての主要な機会
この機会は、ヘルス記録の相互運用性、システムオンボーディング、デジタル学習における実践的な実装の開口部を比較します。保健省は2026年9月1日にSATUSEHAT電子医療記録(RME)を開始し、インドネシアの医療施設全体で患者記録を統合しました。その登録ルートは医療施設と電子医療記録システムプロバイダーを受け入れ、提出されたシステムは検証の対象となります。これにより、記録の接続とシステムの検証準備に関する個別のサービスタスクが生まれ、価値はソフトウェア製品の存在だけでなく実装の成功に結びついています。
市場機会表
| 機会 | 今なぜか | バイヤー/リードセグメント | 推奨アプローチ | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| ヘルス記録相互運用性サービス | 国家横断施設記録統合 | 患者記録を接続する医療施設 | 施設システムとSATUSEHAT間の記録フローを範囲定義し実装する | 異なる施設システムからの記録の照合 | ヘルスケアシステムインテグレーターおよび実装プロバイダー |
| RMEシステム検証準備 | システムプロバイダーのための定義された登録・検証ルート | 電子医療記録システムプロバイダー | 検証要件に対してシステム提出を準備・テストする | システム検証のための技術的準備の達成 | RME統合およびテストスペシャリスト |
| デジタル学習実装サポート | 2026年のプログラムは288,865の教育ユニットをサポート、コンテンツ開発、段階的なデバイス追加の対象とした | デジタル学習を実装する教育ユニット | 展開サポートと使用可能なデジタルコンテンツおよび支援を組み合わせる | 段階的な機器の可用性との効果的な使用の調整 | 教育テクノロジー実装およびサポートプロバイダー |
| 情報源: Mordor Intelligence | |||||
ヘルスケア統合は、国家記録プラットフォームとプロバイダー登録ルートが定義されたユーザーニーズと実装チャネルを結びつけるため、最も明確な近期の機会を提供します。教育サポートは異なる提供上の問題を提示し、支援とコンテンツ業務は段階的な機器追加を中心に構成されます。焦点を絞ったヘルスサービスパッケージは、施設を記録接続から検証準備まで導き、運用サポートに延長できる定義された業務を生み出すことができます。
最近の産業開発事情 インドネシア ITサービス市場
- 2026年9月:保健省はインドネシアの医療施設全体で患者医療記録を統合するためにSATUSEHAT RMEを開始し、横断施設記録統合のための国家プラットフォームを構築しました。
- 2026年6月:Tencent Cloudはインドネシアの通信事業者XLSMARTのパブリッククラウド移行を完了し、1,200のマイクロサービス、1,100のアプリケーションプログラミングインターフェース、900のビジネスインターフェース、および15TB以上のコアデータ資産を移行しました。
- 2026年4月:PT ITSEC Asia TbkとPT Len Industri(Persero)は4月30日にバンドンでサイバーセキュリティ技術・ソリューション開発に関する覚書に署名しました。ITSEC Asiaの子会社であるITSEC Cyber & AI Academyとの別の覚書は、サイバーセキュリティおよびAIの教育、訓練、能力開発をカバーしました。
インドネシア ITサービス市場 レポートの範囲と調査方法論
市場定義と対象範囲
インドネシア ITサービス市場は、情報技術およびビジネスプロセスを計画、構築、実装、運用、管理、または改善する外部提供サービスに対するインドネシアの組織による年間支出を測定します。コンサルティング、実装、アウトソーシング、ビジネスプロセスアウトソーシング、クラウドサービスのプロバイダー料金をカバーし、顧客規模、業界、展開モデル、テクノロジーによって分類されます。
対象外:純粋なハードウェア再販、サービスなしのパッケージソフトウェアライセンスのみの収益、および単独のテレコム接続料金は除外されます。
セグメンテーション概要
- サービスタイプ別
- ITコンサルティングおよび導入
- ビジネスプロセスアウトソーシングサービス
- ITアウトソーシングおよびマネージドサービス
- クラウドサービスおよびSaaS導入
- その他のサービスタイプ
- 企業規模別
- 中小企業
- 大企業
- 業界別
- BFSI
- ITおよび通信
- 製造業
- ヘルスケア
- 政府および公共セクター
- 小売およびeコマース
- エネルギーおよびユーティリティ
- 教育
- その他の業界
- 展開モデル別
- オンプレミス
- クラウド
- ハイブリッド
- テクノロジー別
- クラウドコンピューティング
- 人工知能および機械学習
- モノのインターネット
- サイバーセキュリティサービス
- ビッグデータおよびアナリティクス
- ブロックチェーンおよび新興テクノロジー
- その他のテクノロジー
データソース、市場規模算定、および検証
デスクリサーチ
インドネシア銀行の決済システムリリース、電子政府統合に関する通信・デジタル省の資料、世界銀行のインドネシア経済見通し、Google Cloudのインドネシアデータセンター発表などの公開ソースは、トランザクション強度、公共システム統合、マクロ経済条件、インフラキャパシティの指標を提供します。これらのソースはインドネシアの需要シグナルと提供条件の評価に役立ち、公式リリースと企業発表はそれらのシグナルのタイミングと文脈を明確にします。
企業の提出書類、年次報告書、投資家向けプレゼンテーション、入札通知、信頼性の高いインドネシアのビジネスプレスは、サービス収益、契約活動、プロバイダーキャパシティ、バイヤー需要の変化を明確にすることができ、これらのソースは公開指標および相互に照合されます。これらの指定ソースは例示的なものであり、網羅的ではありません。さらなるソースが収集、検証、明確化に役立てられます。
一次インタビューおよびサーベイ
インタビューおよび構造化サーベイには、インドネシアのITサービスプロバイダー、企業および公共部門のバイヤー、実装またはマネージドサービスのスペシャリストが含まれる場合があり、回答者の役割は経営幹部、機能、提供管理の責任にわたります。その証拠は、契約されたサービス境界、実現された需要、提供上の制約、業界および組織規模別のバイヤー支出に関する二次的な調査結果をテストできます。アナリストは、ターゲットを絞ったフォローアップ質問を通じてギャップを調査し、調査結果を組み込む前に提出書類、入札記録、独立した市場指標と回答を比較できます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:20% | |
| 中位層:40% | 機能・ユニットリーダー:35% | |
| 小規模プレイヤー:25% | マネージャー:45% |
市場規模算定と予測
このモデルはインドネシアの外部提供ITおよびビジネスプロセスサービスの年間料金を米ドルで推定し、プロバイダーサービス収益の選択的な積み上げと観察された契約受注に対して国家合計を確認します。アナリストは、企業のクラウド移行と地域データセンターキャパシティ、デジタル決済活動、公共部門のアプリケーション統合、製造業の近代化イニシアチブ、プロバイダーの開示などの指標を使用して、需要、見込まれるサービスミックス、提供のペースを評価します。合計はサービスタイプ、企業規模、業界、展開モデル、テクノロジーにわたって、各サービス販売に結びついたプロバイダーおよびバイヤーの証拠を使用して配分され、バンドルされた業務やバイヤー業界収益の二重計上を避けます。
2027年〜2032年については、一貫した年次観測が利用可能な需要指標に対して市場の動きを関連付けるために多変量回帰を使用できますが、シナリオ分析は限らた履歴を持つ期間または指標に対応します。アナリストは各入力を独立したソースに対して確認し、文書化されたプロバイダー収益またはサンプリングされた契約価値を選択的なボトムアップチェックとして使用し、セグメントシェアを推定する前に除外または重複を記録することでギャップを調整します。一次調査の回答者は、予測ドライバー、サービスミックス、提供タイミングがインドネシアの購買・契約条件と一致するかどうかをテストでき、説明が報告された証拠と矛盾する場合はフォローアップが使用されます。
データ検証と更新サイクル
アナリストはプロバイダーの開示、契約・入札証拠、公式の経済・デジタル指標、バイヤーまたはサプライヤーの調査を三角測量し、合計、セグメントシェア、単位換算、前年比の動きを異常について確認します。第2のレビューでは、異常な差異をソース定義、タイミング、バンドルされたサービス、または欠落した観測に遡り、ソース記録に対して各問題を解決し、重大な不一致または説明のない変化が残る場合はターゲットを絞った再接触を行います。分析は年次で更新され、重大な政策、インフラ、または需要イベントが市場を変化させた場合はサイクル間でレビューされ、範囲、計算、ソース日付、および叙述の一貫性の新鮮な事前提供レビューが行われます。
Mordor Intelligenceのインドネシア ITサービス市場規模と他の公表推計との比較
公表された推計は、カウントするトランザクションと製品、および需要をモデル化するために使用される入力が異なる場合があります。インドネシア ITサービス市場は、情報技術およびビジネスプロセスを計画、構築、実装、運用、管理、または改善する外部提供サービスに対するインドネシアの組織による年間支出を測定します。
主要なギャップドライバーには、調査の定義された対象範囲と市場固有のモデリング選択が含まれます。アナリストは、企業のクラウド移行と地域データセンターキャパシティ、デジタル決済活動、公共部門のアプリケーション統合、製造業の近代化イニシアチブ、プロバイダーの開示などの指標を使用して、需要、見込まれるサービスミックス、提供のペースを評価します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 60.6億米ドル(2027年) | |
| グローバルコンサルタンシーA | 56.0億米ドル(2025年) | 2025年のベースでは、この推計は本レポートの2027年値60.6億米ドルを2年後として7.6%下回っています。より早い市場年はサービス支出が成長するにつれて後の年を下回る推計を置きます。 |
| 業界出版社B | 125.0億米ドル(2024年) | 2024年のベースでは、この推計は本レポートの2027年値60.6億米ドルを3年後として106.3%上回っています。署名済み契約価値を新規契約とともにカウントすることで、測定された合計が提供されたサービスの年間料金を上回る可能性があります。 |
Mordor Intelligenceのアナリストはプロバイダーの開示、契約・入札証拠、公式の経済・デジタル指標、バイヤーまたはサプライヤーの調査を三角測量し、合計、セグメントシェア、単位換算、前年比の動きを異常について確認します。
レポートで回答される主要な質問
インドネシア ITサービス市場の規模と成長見通しは?
規模は2027年に60.6億米ドル、2032年までに104.8億米ドルに達すると予測されており、2027年〜2032年にかけて11.58%のCAGRで成長します。
インドネシアにおけるITサービスの需要を牽引しているものは何ですか?
企業のデジタル化とクラウド移行は、より高いトランザクション活動を伴います。デジタル決済量は2026年8月に前年比40.36%増加し、決済システムの運用負荷が増大しました。
インドネシアで最大のITサービスタイプはシェア別で何ですか?
クラウドサービスおよびSaaS導入が2026年のサービス支出の29.83%を占めました。
インドネシアの主要なITサービスプロバイダーはどの企業ですか?
主要プロバイダーにはPT Sigma Cipta Caraka(Telkomsigma)、PT Multipolar Technology Tbk、PT Mitra Integrasi Informatika、PT Metrodata Electronics Tbk、PT Phintraco Technologyが含まれます。Mitra Integrasi InformatikaはMetrodataの子会社です。
インドネシアでクラウドサービスの提供能力を制限しているものは何ですか?
2025年3月、Westcon-Comstorはインドネシアを拠点とするチャネルパートナーの45%が専門的なクラウドスキル不足を課題として挙げ、顧客ニーズを満たす能力を制約していると報告しました。
インドネシアの地域条件はITサービスの展開にどのような影響を与えますか?
ジャカルタのJAKIは2025年に400万人以上のユーザーを持っていました。2025年6月、通信省はスラウェシ・バラットの未サービスの364か所でインターネットアクセスをサポートすることを約束しました。