
インジウムリン系ウェーハ市場の規模とシェア
Mordor Intelligenceによるインジウムリン系ウェーハ市場分析
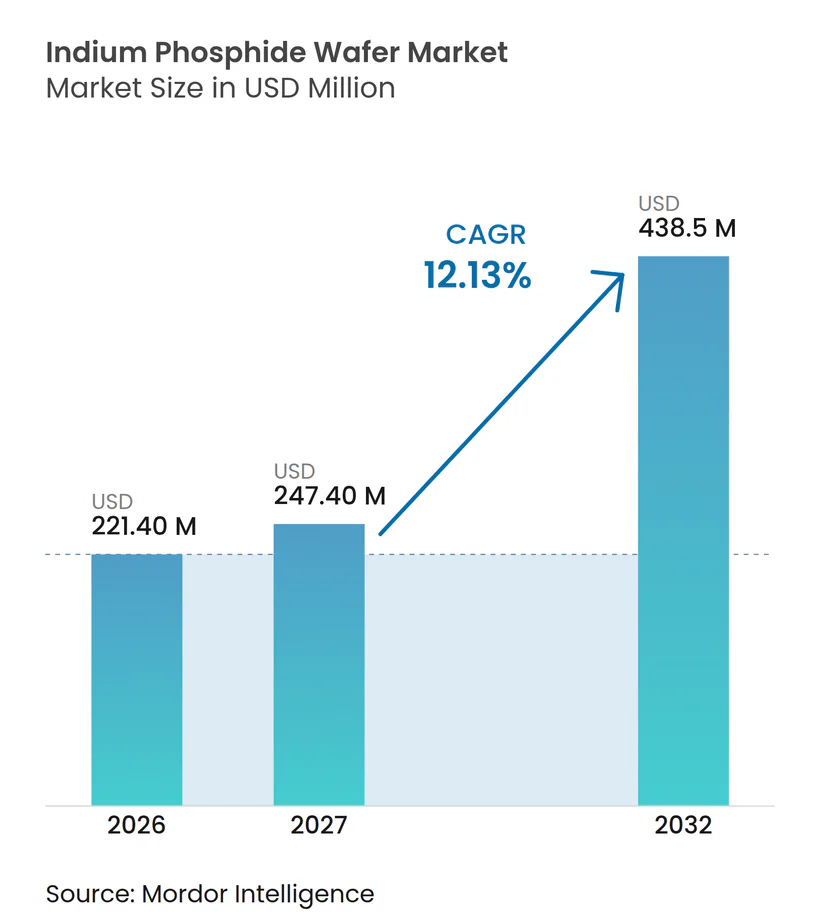
インジウムリン(InP)ウェーハ市場規模は、2026年の2億2,140万米ドルから2027年には2億4,740万米ドルに増加し、2032年までに4億3,850万米ドルに達すると予想されており、2027年〜2032年にかけてCAGR 12.13%で成長する。
高速光リンクは容量拡張を促進するが、マーチャントウェーハの需要は、デバイス生産の顧客内製化の程度に依存する。日本では、エピウェーハの供給拡大と計画中の基板増強がその対応を支援し、一方で中国の輸出許可が中国からの出荷を制約し、結晶成長コストがウェーハ経済性を圧迫している。ハイブリッド集積は、インジウムリン(InP)機能とシリコン製造を組み合わせることで、光需要に対応する別の経路を提供する。ハイブリッド設計は、選択された光プラットフォーム内での認定を通じて、ウェーハサプライヤーに下流需要へのアクセスポイントを与える。
主要レポートのポイント
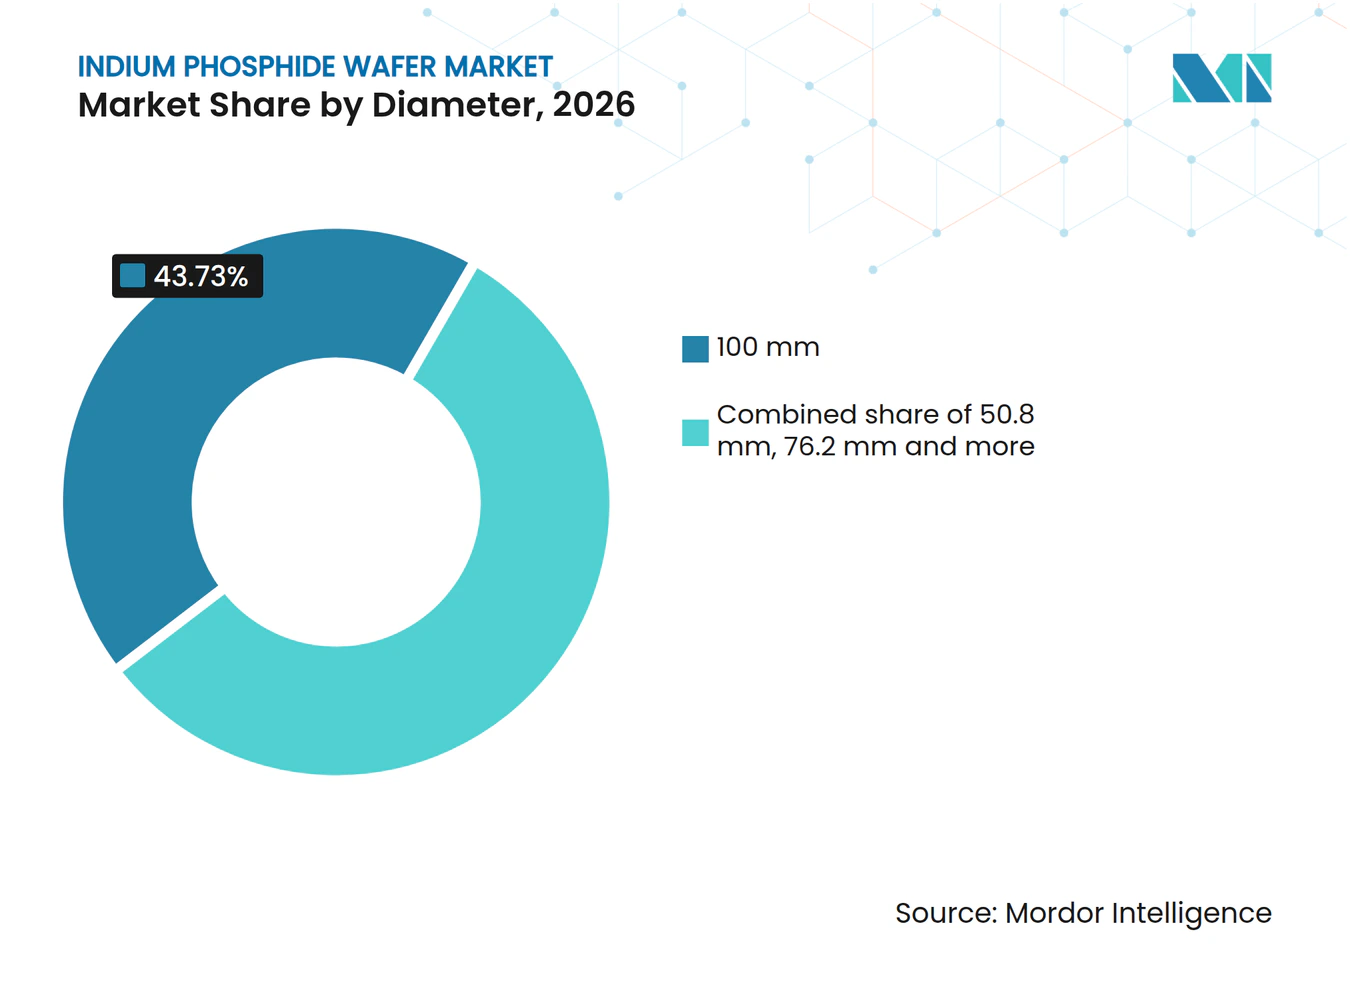
- 直径別では、100 mmウェーハが2026年のインジウムリン(InP)ウェーハ市場シェアで43.73%をリードし、150 mm以上のウェーハは2027年〜2032年にかけてCAGR 13.9%で最も急成長するセグメントと予測されている。
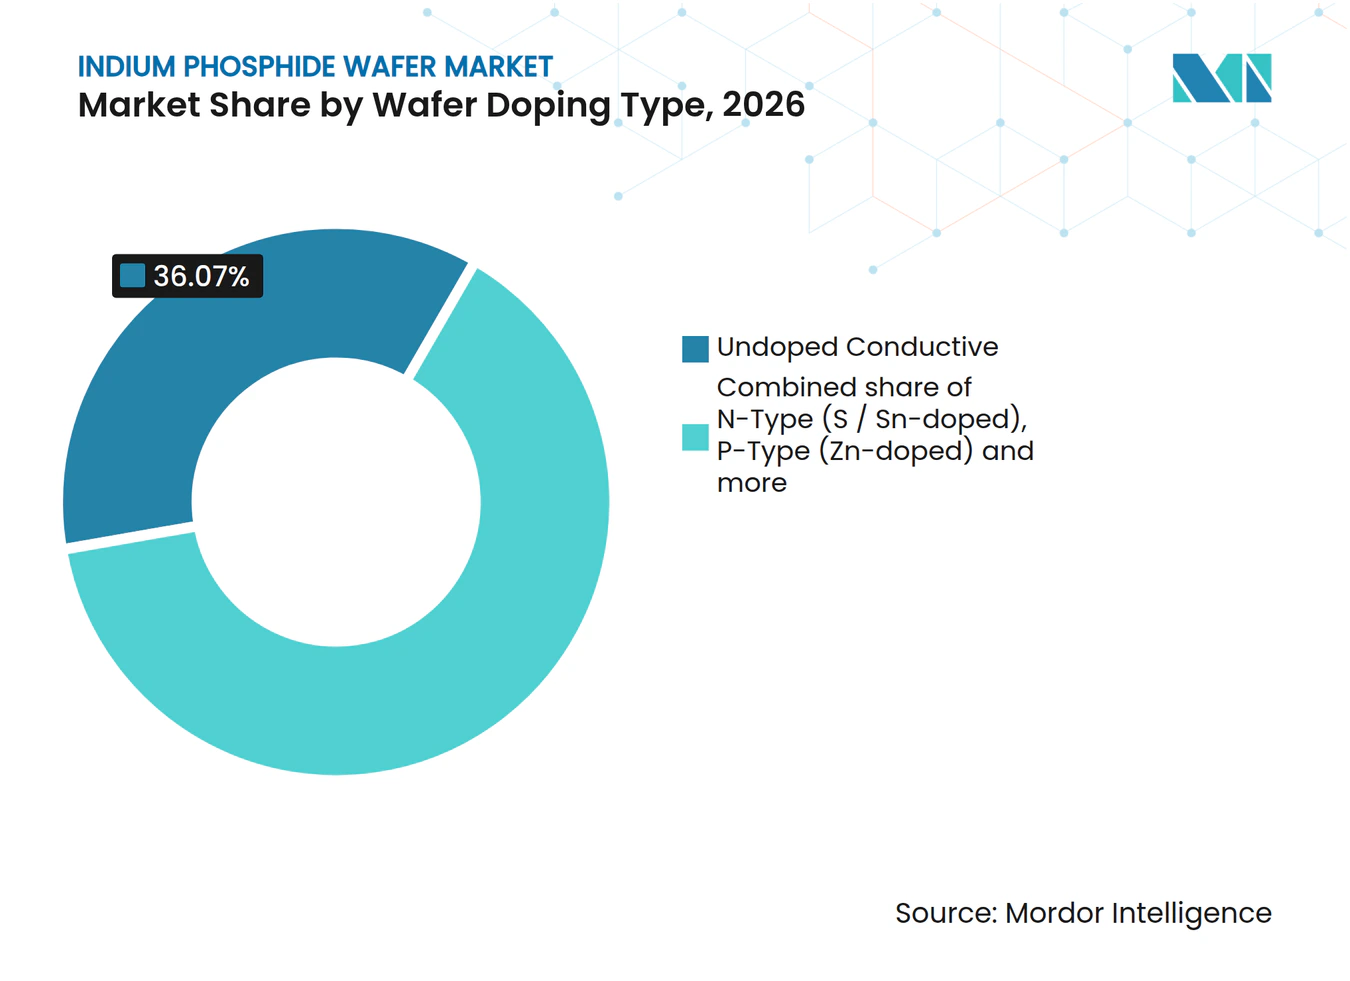
- ウェーハドーピングタイプ別では、アンドープ導電性ウェーハが2026年のインジウムリン(InP)ウェーハ市場規模の36.07%を占め、半絶縁性Fe(鉄)ドープウェーハは2027年〜2032年にかけてCAGR 13.4%で最も急速に成長すると予測されている。
- アプリケーション別では、フォトニクスおよび光トランシーバーが2026年に58.9%のシェアでリードし、量子および特殊センシングセグメントは2027年〜2032年にかけてCAGR 13.7%で最も急速に成長すると予測されている。
- エンドユーザー産業別では、通信およびデータ通信が2026年のウェーハ収益の52.72%を占め、一方で民生電子機器およびウェアラブルセグメントは2027年〜2032年にかけてCAGR 13.1%で最も急速に成長すると予測されている。
- 製造技術別では、垂直勾配凝固(VGF)成長バルクウェーハが2026年に55.11%のシェアでリードし、エピタキシャルInP-on-Siハイブリッド基板は2027年〜2032年にかけてCAGR 13.9%で最も急速に成長すると予測されている。
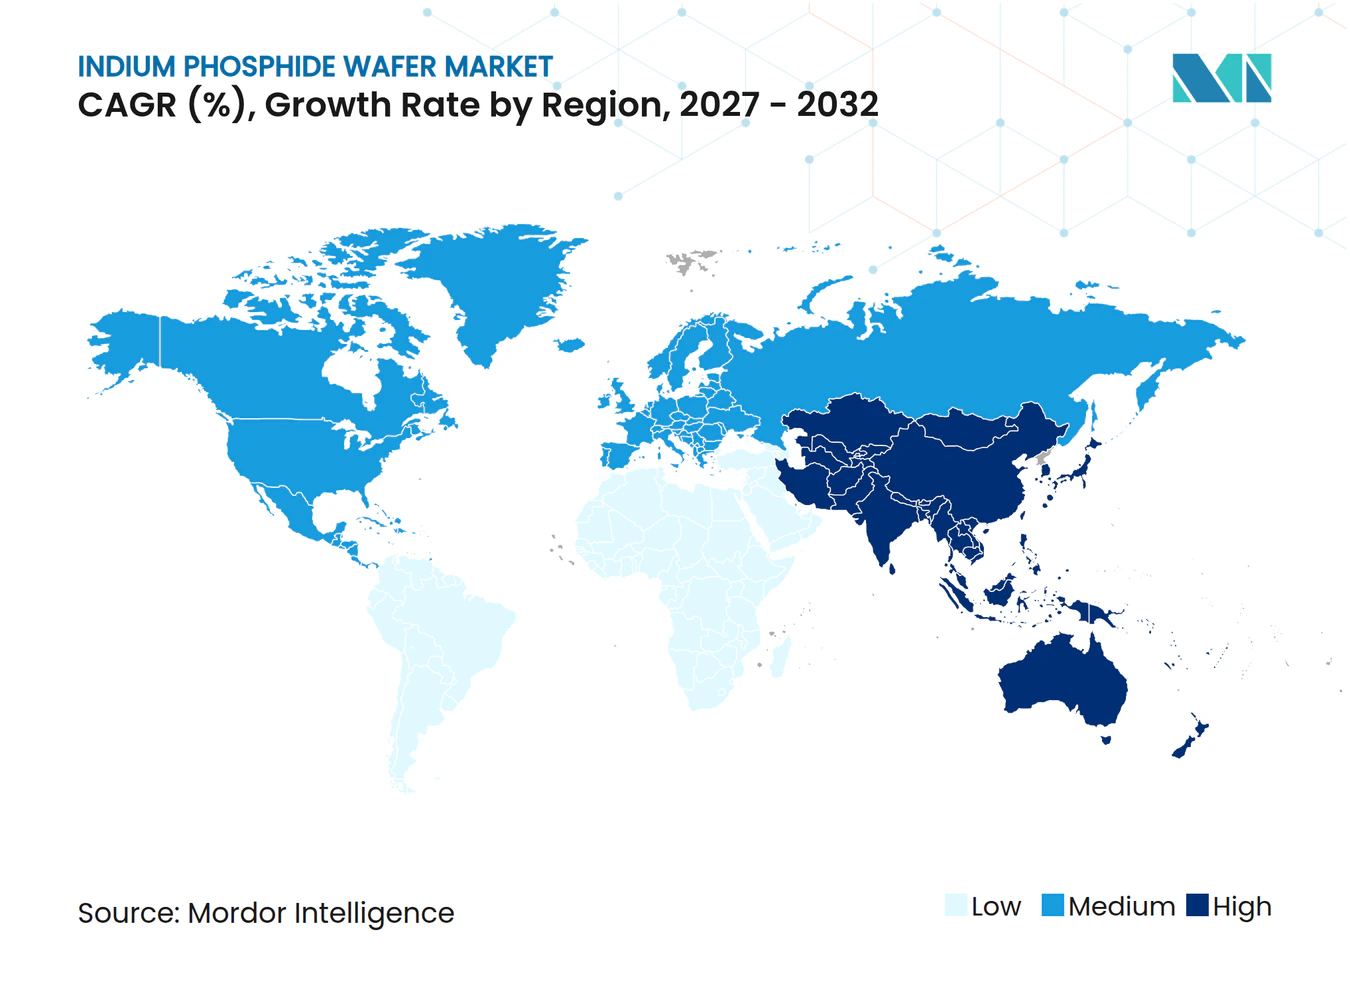
- 地域別では、アジア太平洋が2026年に41.91%のシェアで最大地域であり、2027年〜2032年にかけてCAGR 12.9%で最も急速に成長する地域と予測されている。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライ |
|---|---|---|---|
| 高速光トランシーバー需要(400G/800G/1.6T) | +6.2% | 米国、スウェーデン、スイス | 短期(2年以内) |
| 5Gバックホールインフラの展開と新興の6Gバックホール計画 | +3% | マレーシア、欧州、北米 | 中期(2〜4年) |
| スマートフォンおよびウェアラブルにおける新興の民生向けSWIRセンシング | +2.1% | アジア太平洋、北米、欧州 | 長期(4年以上) |
| 量子フォトニクス研究開発プログラムによるInP集積フォトニクス回路(PIC)資金の加速 | +1.7% | 欧州連合加盟国 | 長期(4年以上) |
| 防衛IRイメージングの国内回帰義務による国内InP基板の需要増加 | +0.7% | 米国 | 中期(2〜4年) |
| 既存のGaAs 6インチファブインフラを活用するための6インチInP基板への移行 | +0.9% | 米国、スウェーデン、スイス | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高速光トランシーバー需要(400G/800G/1.6T)
高速光リンクは、InPデバイスおよびその製造に必要なウェーハ処理の需要を高める。2026年3月、Coherentは、800Gから6.4Tトランシーバーに使用される電界吸収変調レーザー(EML)を含むInPデバイスの需要が、同社の内部ウェーハファブ能力の拡張を牽引していると述べた。2026年8、同社はデータセンター需要が成長加速を促進しており、2026年末までに内部InP生産量を倍増させ、2027年までにさらに倍増以上にする軌道に乗っていると述べた。同年3月の拡張では、テキサス州とスウェーデンでの6インチ能力の増強と、スイスへの追加が行われた。これらの生産目標を達成するためには、ファブ内での基板処理の継続的な実施が必要であり、光需要が製造スループット要件に転換されることになる。
5Gバックホールインフラの展開と新興の6Gバックホール計画
バックホールは、リースファイバーサービスと将来のネットワーク向けに計画された光インターフェースにおいて独自の機会を生み出す。2025年5月、U Mobileはテレコム・マレーシアをマレーシア全国5Gロールアウト向けのリースファイバーバックホール提供者に指定した。2026年10月6日までに、U Mobileは全国の人口密集地域の90%をカバーしたと報告した。国際電気通信連合電気通信標準化セクター(ITU-T)は、2025年10月のGSTR-ION-2030報告書において、IMT-2030光ネットワーク技術として800GE/1.6TEバックホールインターフェースを特定したまた、ITUは2026年2月に、6G、AI、データセンターおよびブロードバンド需要に対応する光ネットワークの指針となるION-2030フレームワークを発表した。これらのインターフェース要件は、光コンポーネントサプライヤーに開発目標を与える一方、サービス展開と将来の6G計画は異なる能力投資を必要とする。
スマートフォンおよびウェアラブルにおける新興の民生向けSWIRセンシング
短波赤外線(SWIR)センシングは、民生機器向けに設計された垂直共振器面発光レーザー(VCSEL)を通じてInP需要の経路を提供する。InPHREDは、民生向け拡張現実(AR)/仮想現実(VR)アプリケーション向けに1,300〜2,300 nmのアイセーフInP発光を説明しており、ディスプレイ下への統合は意図されたモバイル用途の一つである。このアプローチを選択したハンドセットおよびウェアラブル設計者はInP光源を必要とし、センシング機能を発光体製造に結びつけることになる。採用の決定は、その機能と発光体の電力要件および追加コンポーネント統合のコストとのバランスを取る必要がある。その発光体を使用する民生向け設計は、生産ラインに基板需要をもたらし、光源の設計選択がセンシングへの関心とウェーハ消費の間のリンクとなる。
量子フォトニクス研究開発プログラムによるInP集積フォトニクス回路(PIC)資金の加速
量子フォトニクスへの資金提供は、単一のウェーハプラットフォームに限定せず、複数の材料を組み合わせるプログラムを通じてInP開発を支援する。2025年6月、イタリアのFondo Italiano per le Scienze Applicate(FISA)は、シリコン・オン・インシュレーター(SOI)、InP、窒化シリコン(SiN)プラットフォームを使用するパドヴァ大学主導のPIQCS量子暗号プロジェクトに資金を提供し、ThinkQuantumがホスト機関となった。また、2025年6月3日に終了した報告期間中、EU資金によるQPIC1550プロジェクトは、InAs/InP量子ドット光源を製造し、窒化シリコンフォトニクス集積回路(PIC)との集積に向けてInPキャビティを最適化した。これらのプログラムは、より広範なフォトニック材料の中でInP研究を支援する。したがって、量子フォトニクスからの基板需要は選択されたプラットフォームに依存し、QPIC1550の集積経路についてはSiNホストチップとの適合性に依存する。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| Si/GaAs代替品に対するウェーハの高コスト | -1% | アジア太平洋、北米、欧州 | 中期(2〜4年) |
| Gaおよび InP輸出規制と価格変動によるサプライチェーンリスク | -0.8% | 中国、台湾、欧州、日本 | 短期(2年以内) |
| 6インチ以上のウェーハにおける機械的脆性による歩留まり制限 | -0.4% | アジア太平洋、北米、欧州 | 長期(4年以上) |
| 純粋なInPウェーハ量を低減させるSiフォトニクスハイブリッドレーザープラットフォーム | -0.3% | イスラエル、オランダ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
Si/GaAs代替品に対するウェーハの高コスト
基板コストは、InPデバイスの性能上の優位性が生産コストを正当化できない場合に採用を制限する。2025年、フラウンホーファーISEおよびIII/V-Reclaimの研究者は、高品質なInPインゴットの製造にはGaAs生産よりも複雑なプロセスとより高コストの設備が必要であると報告した。[1] 彼らはまた、基板コストをInPベースの光電子デバイスの広範な採用と経済的な量産の制約として特定した。デバイスメーカーにとって、これは経済的根拠をアプリケーション固有のものにし、最高性能材料の単純な選択ではなくする。より高コストな結晶成長ステップは、エピタキシーおよび製造が独自のコストを加える前に、デバイスの生産経済性の一部を消費する。
GaおよびInP輸出規制と価格変動によるサプライチェーンリスク
輸出管理は、生産者が物理的なウェーハ能力を持っていても使用可能な供給を制約することがある。2025年、中国を拠点とする生産者である北京通美(Beijing Tongmei)の親会社であるAXTは、中国のInP輸出許可要件により、非軍事的用途と最終用途に関する顧客の書面による証明の追加、ウェーハ基板の履行サイクルの長期化、およびコンプライアンスコストの増加が生じたと報告した。その負担により、納期が工場のスループットだけでく、注文ごとの文書化にも依存するようになった。2026年、複合半導体エピタキシーメーカーは、原材料コストの増加と台湾でのサプライチェーン不足の中、InPエピウェーハ価格を引き上げていた。価格圧力と行政上のリードタイムは、支払いだけでは出荷許可を加速できないため、デバイスメーカーにとって異なる制約をもたらす。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
直径別:
商業的処理規模が確立されたフォーマットを支持2026年のインジウムリン(InP)ウェーハ市場規模において、100 mmウェーハは43.73%のシェアを占めた。最大セグメントは、SMART Photonicsにおいて商業的処理基盤を持ち、同社はそのInPファウンドリプラットフォームで年間5,000枚の4インチウェーハの処理能力を報告している。この運営基盤は、ウェーハフォーマットがすでに商業的デバイス製造に結びついている処理環境を基板生産者に提供する。ファウンドリ顧客にとって、このようなプラットフォームの利用は、基板の決定と設計検証から生産への既存ルートを結びつける。認定ロットと商業生産はその処理範囲内に収まる必要があり、ファウンドリ能力は100 mm基板入手可能性とは別の制約となる。
150 mm以上のセグメントは、2027年〜2032年にかけてCAGR 13.9%で最も急成長するセグメントと予測されている。2026年5月、CoherentはそのEML、連続波レーザーおよびフォトダイオードを生産する6インチプラットフォームについて報告した。基板サプライヤーにとって、同じ直径クラスが複数の光デバイスファミリーに対応できる。その多様性は潜在的な基板機会をそれらのファミリーに分散させるため、単一デバイスの需要がプラットフォーム全体の商業的見通しを決定する必要はない。


注記: 全個別セグメントのシェアはレポート購入時に入手可能
ウェーハドーピングタイプ別:
電気的要件が需要プールを分離アンドープ導電性ウェーハは2026年のインジウムリン(InP)ウェーハ市場シェアの36.07%を占めた。アンドープ導電性ベースを選択するPICエピタキシー購買者は、機能的なデバイス層が成長される出発ウェーハの需要プールを形成する。エピタキシーラインはデバイス層が成長される前にウェーハを購入するため、サプライヤーのジションはエピタキシー段階での出発材料の選択によって決まる。アンドープウェーハ生産者は、下流のデバイス製造を担うことなく、この出発材料選択を維持する複数のPIC設計に対応できる。
半絶縁性Fe(鉄)ドープウェーハは、2027年〜2032年にかけてCAGR 13.4%で最も急成長するセグメントと予測されている。基板絶縁のためにFe(鉄)ドープInPを選択する高周波(RF)デバイス設計者にとって、電気的絶縁ベースがその材料の役割を定義する。この購買ニーズは、PICエピタキシー向けの導電性出発材料とカテゴリーを分け、採用をRF回路の絶縁戦略に結びつける。サプライヤーの設計機会はFe(鉄)ドープ絶縁を使用するRFプロセスから始まるため、導電性ウェーハ生産の拡大だけではこの需要プールに対応できない。

注記: 個々のセグメントのシェアはレポート購入時に入手可能
アプリケーション別:
光接続が商業規模を定着させるフォトニクスおよび光トランシーバーは2026年のウェーハ収益の58.9%を占め、最大セグメントとなった。2026年3月、Applied Optoelectronicsは、長期的なハイパースケール顧客から1.6Tデータセンタートランシーバーの最初の量産注文として2億米ドル超を受注した。[2] そのレベルの注文は、光システムメーカーに顧客の次の帯域幅要件に合わせてデバイス開発を整合させる商業的理由を与える。基板生産者にとって、参加はそれらのメーカーが選択した光設計を支援することに依存し、完成システムの注文を即時のウェーハ注文として扱うことではない。
量子および特センシングは、2027年〜2032年にかけてCAGR 13.7%で最も急成長するセグメントと予測されている。2026年1月、AUREA Technologyは、光センシングおよびLiDAR向けのInGaAs/InP単光子検出器プラットフォームであるSPD_SLIM_NIRを発表し、1Uラックに複数の検出器を収容できる。このプラットフォームは、かさばる実験機器を増やすことなく、より多くの光子検出チャンネルを求めるフォトニクスシステムインテグレーターに対応する。独立して制御・保守可能なチャンネルは、提案された計測器アーキテクチャに同一ラックフォーマット内で検出を拡張する方法を提供する。検出器サプライヤーにとって、チャンネル数は各計測器内のコンポーネント需要の潜在的な源泉となり、計測器の販売と並んで計測器の構成が商業的に重要となる。
エンドユーザー産業別:
通信規模が民生向け設計機会と融合通信およびデータ通信セグメントは2026年のウェーハ収益の52.72%を占め、最大セグメントとなった。Coherentのデータセンターおよびコミュニケーションズ事業は、FY2026第4四半期において同社収益の79%を占めた。このサプライヤレベルの集中度は、光生産者の事業における通信関連顧客の商業的ウェイトを示している。基板およびエピタキシー専門企業にとって、この購買グループへの対応は、材料開発を通信機器が必要とする光コンポーネントに結びつけることを意味する。魅力は実質的なデバイス製造活動への集中したルートである一方、商業的依存性はサプライヤーの材料が顧客の進化する光アーキテクチャ内で有用であり続けなければならないことである。
民生電子機器およびウェアラブルセグメントは、2027年〜2032年にかけてCAGR 13.1%で最も急成長するセグメントと予測されている。2025年1月、InPHREDは民生モバイル3Dセンシングおよびアドバンストリアリティ(AR)/仮想現実(VR)アプリケーション向けに商業的に利用可能なInP SWIR VCSELエミッターを発表した。同社は、電力効率と商業的スケーラビリティの制限に直面した初期のSWIR VCSEL技術とは異なるアプローチを強調した。これは、デバイス設計の採用が入手可能性を生産に変換する商業ステップとして残る一方で、民生向けセンシングへの潜在的なコンポーネント経路を生み出す。記述された効率とスケーラビリティの制限は、民生向けセンシング設計を獲得するための競争的閾値として製造性能を位置づける。
製造技術別:
バルク生産とハイブリッド集積が異なるニーズに対応VGF成長バルクウェーハは2026年のウェーハ収益の55.11%を占め、最大セグメントとなった。AXTの子会社である通美(Tongmei)は、独自のVGF技術を使用してInP、GaAsおよびGeインゴットを成長させ、それを基板またはウェーハにスライスする。AXTは、主に中国のPONおよびデータセンターアプリケーションからのInP収益として、2025年第2四半期に全社ベースで360万米ドルを報告した。このメーカーレベルの事例は、成長方法を光アプリケーションに対応した商業的基板ビジネスと結びつける。AXTのさらなるInP収益は、GaAsおよびGe基板ビジネスも支える結晶成長方法の上に築くことができる。
エピタキシャルInP-on-Siハイブリッド基板は、2027年〜2032年にかけてCAGR 13.9%で最も急成長するセグメントと予測されている。2026年9月、Tower SemiconductorとNewPhotonicsは、シリコン上にInPコンポーネントを異種集積したTowerのPH18DAプラットフォームを使用した800Gおよび1.6Tフォトニック集積回路(IC)の大量出荷を報告した。Towerが製造プラットフォームを提供し、ファブレスのNewPhotonicsがPIC製品を供給する。この分業は、スタンドアロン基板を単独で販売するよりも、材料機能を使用可能な回路に統合することに商業的重点を置く。材料サプライヤーは、このハイブリッド経路において、ファウンドリプラットフォームへの採用とチップ設計の選択という明確なマイルストーンに直面する。
地理的分析
アジア太平洋のインジウムリン(InP)ウェーハ市場
アジア太平洋は2026年のインジウムリン(InP)ウェーハ市場規模の41.91%のシェアを占め、2027年〜2032年にかけてCAGR 12.9%で成長すると予測されている。2026年8月、住友化学は日本の茨城工場で生産した4インチInPエピタキシャルウェーハの販売を開始した。[3] JX Advanced Metals Corporationも、2026年6月に発表した日本の日立那珂へのInP基板能力追加計画において、増加供給に関する顧客からの要請を報告した。この組み合わせは、地域のサプライベースに商業的なエピウェーハの追加と顧客の拡大ニーズへの生産者の対応の両方をもたらす。入手可能なエピウェーハは近期のデバイス生産を支援でき、発表された基板拡張は光メーカーに長期的な供給展望を提供する。
北米では、テキサス州が2026年2月にCoherentに対し、1億5,400万米ドル超の資本投資を表すプロジェクトを支援するシャーマンでのスケールInPウェーハ生産加速のための助成金を付与した。欧州では、ドイツのFreiberger Compound Materials GmbHがInPウェーハを生産し、VGFによってInP結晶を成長させる確立された製造役割を担っている。北米の事例は製造拡張を公共産業支援に結びつける一方、欧州の事例は特殊な結晶成長を稼働中のサプライヤーに位置づける。テキサスのプロジェクトは統合デバイスメーカーでの能力拡張を支援し、FreibergerのドイツでのInP結晶成長はエピタキシー施設にマーチャント基板ソースを提供する。
中東では、イスラエルを拠とするTower Semiconductorが2026年6月にIQEのInPエピウェーハを購入することに合意し、初年度の最低購入額と相互供給コミットメントの後に最低量コミットメントが続く。南米では、チリに別の光接続需要チャンネルがあり、2026年6月までの12か月間で固定ファイバー接続が20.7%増加した。アフリカでは、TelkomのサウスアフリカのOpenserveビジネスがFY2026に122,910件のファイバー・トゥ・ザ・ホーム(FTTH)接続を追加し、接続済み家庭数を817,540件にした。これらの事例は、ファウンドリの直接エピウェーハコミットメントと、ネットワーク事業者による下流光アクセスの拡張を区別する。最低量コミットメントはIQEの生産計画を安定させることができ、接続数の増加は将来のウェーハサプライヤーに光機器関係を追求するシグナルを与える。
規制の枠組みと展望
選択された法域は、越境顧客に対応するInP基板およびエピウェーハメーカーの観点から比較されている。米国とドイツの輸出規制項目は、エピタキシャル成長したインジウムまたはガリウムIII/V層が積層された基板の要件に関するものである。特定のP型エピタキシャル層は、P型層がN型層の間に位置する場合を除き除外される。UAEの記載品目に対する許可は、適用されるUAEおよび国際要件(認可された活動、平和的貿易、および必要に応じた仕向国の承認を含む)に基づき裁量的である。
規制表
| 判断要素 | 米国 | 中国 | ドイツ | ブラジル | アラブ首長国連邦 | 南アフリカ |
|---|---|---|---|---|---|---|
| 主要機関 | 産業安全保障局(Bureau of Industry and Security) | 商務部 | 輸出規制庁(BAFA) | 科学技術イノベーション省 | 輸出・不拡散管理局(Executive Office for Control and Non-Proliferation) | 雇用・労働省 |
| 主要手段または方向性 | 国家安全保障および対テロリズム管理を伴うEAR ECCN 3C001 | 2026年ライセンスカタログにおけるInP品目3C004.a | EU規則2021/821、附属書I 3C001;2026年9月10日から2028年9月10日までの評価 | 法律14,968/2024に基づくPADIS適格性;少なくとも24か月の調整期間を伴う2029年からのレビュー | 2025年閣僚決定第156号、3C001に基づく多層III/V材料の適格化;記載品目許可フレームワーク | 2021年有害化学物質規則;2025〜2030年戦略計画におけるレビュー |
| 商業的影響 | 分類、仕向地、および適用可能な例外がライセンス付与を決定する | 記載InP品目の輸出者は商業ライセンスを申請する | 記載された適格材料の輸出の認可 | 対象となるウェーハの切断・パッケージング・テスト企業は、必要な研究開発投資を伴うPADIS適格性を申請できる | 適格な記載取引に対する条件付き裁量許可 | 職場での使用および曝露条件が有害物質責任を発生させる |
| 現在の政策魅力度 | 中 | 低 | 中 | 中 | 中 | 中 |
| 政策魅力度の将来的方向性 | 変化なし | 変化なし | 変化なし | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||||||
中国のInP直接輸出ライセンス要件は低い輸出者評価を支持し、米国、ドイツ、UAEの仕様依存規制は適格エピウェーハ取引の中程度の評価を支持する。ブラジルの中程度評価は研究開発義務を伴う条件付きPADISアクセスを反映し、南アフリカの評価は曝露または職場使用により規則が適用される場合の職場化学物質責任を反映する。米国、中国、アラブ首長国連邦の継続的な展望は、それぞれの運用フレームワークでの主要な商業条件として分類とライセンス付与を維持する。ドイツの予定されたEU評価、2029年からのブラジルのレビュー(調整のために少なくとも24か月を伴う)、および南アフリカの規制レビューは、レビュー自体が変更された製造または貿易義務を規定しないため、継続性を支持する。
バリューチェーンの段階
バリューチェーンは、基板生産、エピタキシャル処理、光デバイス製造を、サプライヤー収益の異なる源泉によって比較する。Freiberger Compound Materials GmbHは、高圧合成、VGF結晶成長、機械的および最終ウェーハ加工をInP生産フロー内に組み合わせている。その統合シーケンスは、結晶品質と仕上げが必ずしも個別の取引を生成することなく、販売可能なウェーハに共同で寄与することを意味する。後続のサプライヤーは、その基板を指定された層構造または機能的光デバイスに変換することで付加価値を得ることができる。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 結晶成長と基板仕上げ | Freiberger Compound Materials GmbHよびAXTなどのInP基板生産者 | 完成基板の販売 | 結晶または表面品質が仕様を満たさない場合の販売可能材料の損失 | 結晶品質管理をウェーハ加工フィードバックと連携させる |
| エピタキシャル処理 | IQEなどのInPエピウェーハサプライヤー | エピウェーハの販売 | 意図されたデバイス設計に対する層スタックの受入 | 層仕様と受入試験をデバイス開発と整合させる |
| 光デバイス製造 | Coherentなどの光デバイス生産者 | 光デバイスの販売 | 統合された光機能を検証済みデバイスに変換すること | スケールアップ前にレーザーと増幅器の組み合わせを検証する |
| 情報源: Mordor Intelligence | ||||
CoherentのS7500チューナブルレーザーは、レーザーと半導体光増幅器を統合したモノリシックInPプラットフォームを使用する。この組み合わせは、下流の価値が基板自体を超えた機能的統合に依存することを示している。レーザーと増幅器の組み合わせは、デバイス統合をエピウェーハ販売の下流に位置づけ、個別のサプライヤーが材料準備と完成光機能から収益を得ることを可能にする。
競争環境
市場集中度
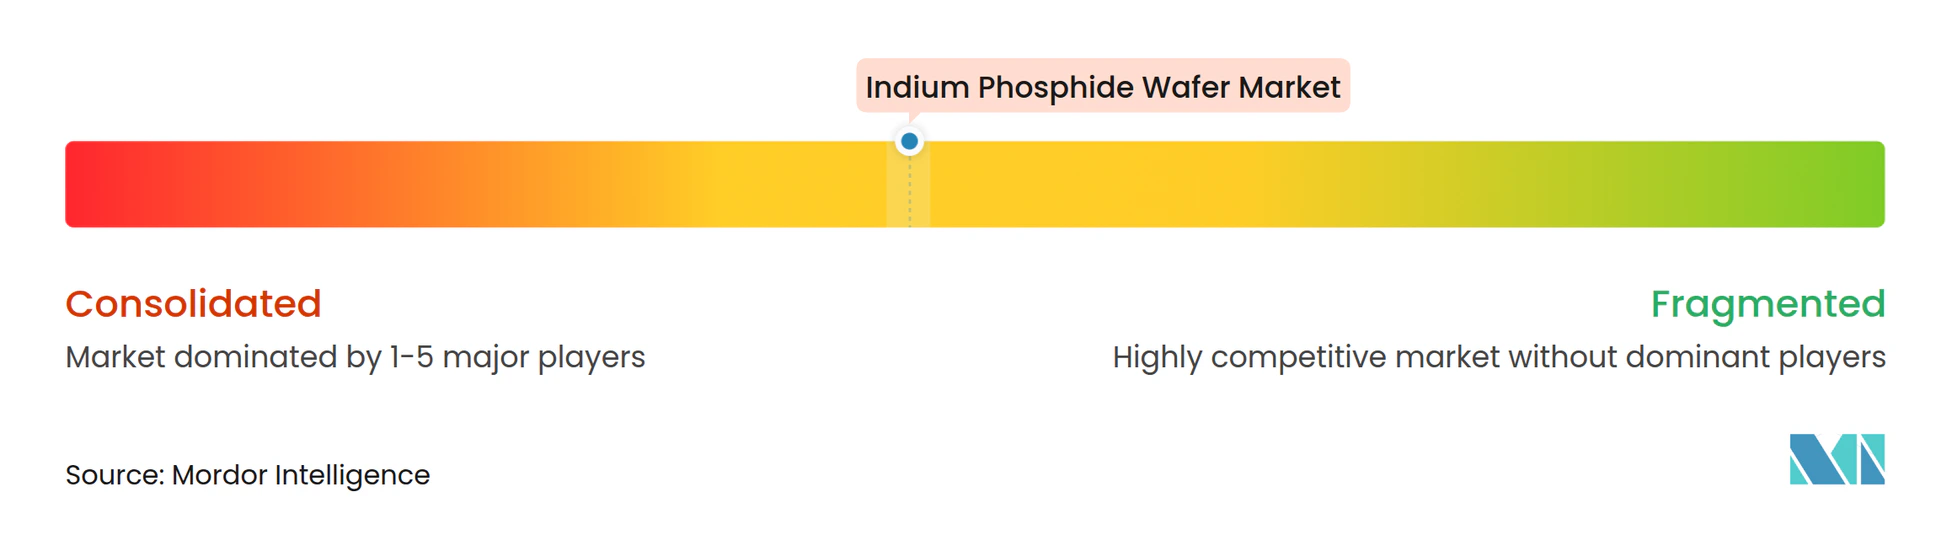
競争は特殊な基板およびエピタキシー能力集中しており、サプライヤーは光デバイス製造の異なる段階で競争している。Sumitomo Electric Semiconductor Materials, Inc.はInP基板を供給し、AXT, Inc.は2026年第2四半期に全社ベースのInP収益として過去最高の3,070万米ドルを報告した。Freiberger Compound Materials GmbHはVGFによってInP結晶を成長させ、Xiamen Powerway Advanced Material Co., Ltd.はInPウェーハを含む化合物半導体材料を供給する。IQE plcは化合物半導体ウェーハ製品と高度な材料ソリューションをグローバルに供給する。このグループはSumitomo Electric、AXT、Freibergerでの基板および結晶成長とIQEでのエピウェーハ供給にまたがるため、購買者はいずれかの段階で調達できる。
長期供給条件と輸出許可は、基板生産者がその能力から対応できるデバイスメーカーを決定する。2025年6月11日、AXTの子会社である通美(Tongmei)は欧州および日本の一部の顧客へのInP基板出荷を再開するための初期の中国輸出許可を受領した。2026年7月、AXTはLumentum Operationsと、2031年12月までの最低年間コミットメントおよび必要に応じた追加能力への支援を含むInPウェーハ基板能力の供給・確保契約を結した。そのような契約下の購買者は、中国からの出荷が中国の輸出許可に依存する生産者において定義された供給ポジションを確保する。
複数の光インターコネクト技術に対応するウェーハサプライヤーにとって、材料の幅広さは別の競争経路を提供する。IQEは、2026年上半期においてInPの強い需要が量の成長を牽引したと報告し、AIおよびデータセンター向けのGaAsPベースの光インターコネクト技術における相補的な認定とともに報告した。InPの結果は生産量に関するものであり、GaAs活動は新しいインターコネクト技術の認定に関するものである。光インターコネクト開発者にとって、一つのサプライヤーでのInP供給とGaAs認定作業へのアクセスは、いずれかの材料を使用した設計を支援できる。
インジウムリン系ウェーハ業界のリーダー企業
-
Sumitomo Electric Semiconductor Materials, Inc.
-
AXT, Inc.
-
Freiberger Compound Materials GmbH
-
Xiamen Powerway Advanced Material Co., Ltd.
-
IQE plc
- 注:主要企業の掲載順は順位を示すものではありません。
インジウムリン酸化物ウェーハ市 このレポートでカバーされる企業
- Sumitomo Electric Semiconductor Materials, Inc.
- AXT, Inc.
- Freiberger Compound Materials GmbH
- Xiamen Powerway Advanced Material Co., Ltd.
- IQE plc
- Coherent Corp.
- JX Advanced Metals Corporation
- Semiconductor Wafer, Inc.
- Visual Photonics Epitaxy Co., Ltd. (VPEC)
- IntelliEPI
- VIGO Photonics S.A.
- Western Minmetals (SC) Corporation
- PAM-XIAMEN (Powerway Wafer)
- SHANGHAI FAMOUS TRADE CO., LTD (ZMKJ)
- Atecom Technology Co., Ltd.
- Ding Ten Industrial Inc.
- Logitech Ltd.
- LandMark Optoelectronics Corporation
- Epihouse Optoelectronics Co., Ltd.
- Century Goldray Semiconductor Co., Ltd.
市場参加者にとっての主要な機会
これらの機会は、開発中のチップ生産および設計チャンネルへのInP基板およびエピウェーハ供給方法を比較する。2026年9月、アイントホーフェンにあるTNOが主催するオランダのフォトニックチップパイロットラインは最も高い建設段階に達し、6インチウェーハスケールでのInPチップ生産が計画されている。また、SMART PhotonicsとGlobalFoundriesはシリコンおよびInPフォトニクスの共同サービスを発表し、2027年下半期の一般提供を目標としている。
市場機会表
| 機会 | 今なぜか | 購買者/リードセグメント | 推奨アプローチ | 主要障壁 | 見込み受益者 |
|---|---|---|---|---|---|
| 新しい処理能力のために150 mm InP基板を認定する | アイントホーフェンのラインは2026年9月に建設マイルストーンを達成し、6インチInPチップ生産を計画している | 将来のInPチップファウンドリ事業 | 将来のプロセス所有者と基板仕様および試験ロットを開発する | 認定は生産が計画されているラインに依存する | TNOおよびInP基板生産者の適格者 |
| ハイブリッドレーザーおよびモジュレーター向けエピウェーハを開発する | 計画中の共同サービスはSMART PhotonicsのInP集積フォトニクス回路(PIC)とGlobalFoundriesのシリコン技術を組み合わせる | ハイブリッド設計を支援するInP PICメーカー | エピタキシャル構造を意図されたアクティブ光機能と整合させる | 組み合わされたデバイスアーキテクチャ内での材料受入 | SMART Photonicsおよびエピウェーハ供給の適格者 |
| オープンアクセス設計チャンネルのために特殊基板ロットを集約する | 共同ファウンドリサービスは2027年下半期の一般提供を目標としている | フォトニック製品設計者に対応するInPファウンドリ | 互換性のある設計要件を繰り返し可能な基板ロットにまとめる | 設計需要が生産コミットメントに転換される必要がある | SMART Photonicsおよび参加設計に対応する基板サプライヤー |
| 情報源: Mordor Intelligence | |||||
中心となる機会は、アクセスが設計者に広がる前に、開発中の生産プラットフォーム内で指定されたInPウェーハを有用なものにすることである。パイロットラインの建設状況と共同サービスの2027年下半期の提供目標は、認定に向けた準備を量産供給よりも近期の機会としている。材料サプライヤーはそのインターフェースでの認定を追求でき、商業的拡大は受け入れられたウェーハ仕様と最終的な生産コミットメントに依存する。
最近の産業開発事情 インジウムリン酸化物ウェーハ市
- 2026年9月:Tower SemiconductorとNewPhotonicsは、シリコン上にInPコンポーネントを異種集積したTowerのPH18DAプラットフォームを使用した800Gおよび1.6Tフォトニック集積回路(IC)の大量出荷を報告した。
- 2026年8月:住友化学は日本の茨城工場で生産した4インチInPエピタキシャルウェーハの販売を開始した。
- 2026年7月:AXTはLumentum Operationsと、2031年12月までの最低年間コミットメントおよび必要に応じた追加能力への支援を含むInPウェーハ基板能力の供給・確保に関する正式契約を締結した。
インジウムリン酸化物ウェーハ市 レポートの範囲と調査方法論
市場の定義と対象範囲
グローバルなインジウムリン(InP)ウェーハ市場は、デバイス基板として世界中で販売されるインジウムリン(InP)ウェーハ製品の年間収益を測定する。受け入れられた基板構成全体にわたるバルクおよびエピタキシャルInPウェーハ製品を対象とする。
対象範囲の除外:InP以外のウェーハ製品(ベアシリコンウェーハおよびInP以外の材料で作られた化合物半導体ウェーハを含む)、別個に販売されるガリウムおよびインジウム原料、下流のデバイス製造サービス、別個に販売されるパッケージングおよびモジュール組立サービス、光または電子モジュールおよびエンド機器は除外される。
セグメンテーションの概要
- 直径別
- 50.8mm
- 76.2mm
- 100mm
- 150mm以上
- ウェーハドーピングタイプ別
- アンドープ導電性
- N型(SまたはSnドープ)
- P型(Znドープ)
- 半絶縁性(Feドープ)
- 用途別
- フォトニクスおよび光トランシーバー
- RFおよびミリ波デバイス(HEMT、HBT)
- 太陽電池および電力変換
- 量子および特殊センシング
- エンドユーザー産業別
- 通信およびデータ通信
- コンシューマーエレクトロニクスおよびウェアラブル
- 航空宇宙および防衛
- 自動車および輸送
- 医療およびライフサイエンス
- 製造技術別
- VGF成長バルクウェーハ
- LEC/tCZ成長バルクウェーハ
- エピタキシャルInP-on-Si(ハイブリッド)
- MBE/MOCVDエピレディ基板
- 地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- 南アメリカ
- ブラジル
- アルゼンチン
- 南アメリカその他
- ヨーロッパ
- ドイツ
- イギリス
- フランス
- イタリア
- ヨーロッパその他
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- アジア太平洋その他
- 中東
- サウジアラビア
- アラブ首長国連邦
- 中東その他
- アフリカ
- 南アフリカ
- アフリカその他
- 北アメリカ
データソース、市場模算定、および検証
デスクリサーチ
国際電気通信連合の光ネットワークフレームワーク、CoherentおよびSumitomo Chemicalからの企業開示、Semiconductor TodayによるAXTのLumentumとのInPウェーハ供給契約に関するレポート、InP基板に関する査読済み研究などの公開証拠は、アナリストが光需要、ウェーハフォーマット、生産能力、結晶品質を調査するのに役立つ。これらのソースはまた、下流のデバイスおよびネットワーク指標がウェーハ販売そのものではなく需要背景を記述している箇所も特定する。
企業の提出書類、投資家向け資料、発表、および評判の高い半導体レポートは、会社全体の指標とInP固有の数値を分離することに注意しながら、ウェーハ収益、出荷量、能力、価格設定、および地域的背景を追加できる。これらの指名されたソースは網羅的ではなく、さらなるソースが収集、検証、および明確化に役立てられる。
一次インタビューおよびサーベイ
インタビューおよび構造化サーベイには、基板およびエピウェーハ生産者、フォトニックファウンドリ、デバイスメーカー、光コンポーント購買者、ならびに購買、生産、または材料認定を理解するCXO、機能リーダー、マネージャーが含まれる。回答者はサプライヤーの販売、価格、ウェーハフォーマット、ドーピング、アプリケーション、地域的需要に関する二次的な調査結果を検証し、アナリストは提出書類、製品開示、その他の独立した指標に対して異なる見解を調整する。変数または地域が未報告のままである場合、アナリストは最も近い文書化された証拠を使用し、レビューのためにギャップを記録し、それをモデルに組み込む前に企業およびチャンネル情報で三角測量する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:28% | CXO:20% | アジア太平洋:45% |
| 中位層:47% | 機能/ユニットリーダー:35% | 欧州・中東・アフリカ(EMEA):30% |
| 小規模プレイヤー:25% | マネージャー:45% | アメリカ大陸:25% |
市場規模算定と予測
モデルはInPウェーハ製品のグローバル年間サプライヤー収益のトップダウン推計から始まり、次にサプライヤーの積み上げとサンプリングされたウェーハ販売価格に出荷量を乗じた選択的な検証を通じて結果を確認する。文書化された生産者収益、出荷量、ウェーハ価格、能力稼働率が供給側に情報を提供する。光トランシーバーおよびフォトニックデバイスの生産、通信およびデータセンターの構築、ならびに開示されたファウンドリまたは顧客の拡大が需要とそのタイミングを検証するのに役立つ。直径、ドーピング、製品形態、アプリケーション、エンドユーザー、地域シェアは、開示された製品ミックス、生産能力、顧客用途、貿易または企業証拠から構築され、各分類は同一のウェーハ販売に適用される。回帰またはシナリオ分析は、需要および能力指標を予測に通すことができる。個別の価格および製品ミックスのパスが量を価値に変換し、一次専門家が変数レベルの軌跡の合理性を確認する。アナリストは一致しない期間と単位を調整し、ソースが異なる場合は文書化された範囲を使用し、全社ベースの販売または下流のデバイス収益をウェーハ収益として扱うのではなく、未サポートの入力にさらなる確認のためのフラグを立てる。
デタ検証と更新サイクル
アナリストはサプライヤー開示、市場指標、貿易証拠、調査回答を三角測量し、合計、シェア、単位、年の整合性、異常な動向を独立したシグナルと照合する。彼らは重大な差異を調査し、ソース定義と計算を再検討し、未解決の点がサプライヤー、セグメント、または地域の結論を変える可能性がある場合に関連する回答者に再連絡する。二人目のアナリストがサインオフ前にモデルとナレーティブをレビューする。データセットは毎年更新され、重大な能力、価格設定、輸出政策、または需要イベントの後にサイクルの間に再検討され、納品前に新鮮なソースと計算レビューが行われる。
Mordor Intelligenceのインジウムリン(InP)ウェーハ市場規模と他の公開推計との比較
公開推計は、計上する取引と製品、および需要をモデル化するために使用する入力が異なる場合がある。グローバルなインジウムリン(InP)ウェーハ市場は、デバイス基板として世界中で販売されるインジウムリン(InP)ウェーハ製品の年間収益を測定する。
主要なギャップ要因には、本調査の定義さた対象範囲と市場固有のモデリング選択が含まれる。アナリストは一致しない期間と単位を調整し、ソースが異なる場合は文書化された範囲を使用し、全社ベースの販売または下流のデバイス収益をウェーハ収益として扱うのではなく、未サポートの入力にさらなる確認のためのフラグを立てる。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 2億4,740万米ドル(2027年) | |
| グローバルリサーチパブリッシャーA | 1億4,300万米ドル(2025年) | 2025年のベースで、この推計は本レポートの2027年値である2億4,740万米ドルを2年後に42.2%下回っている。その2025年の測定年は比較年より前であり、その間のグローバルInPウェーハ市場の成長が前年の低い推計に寄与することがある。 |
| グローバルコンサルタンシーB | 2億1,130万米ドル(2025年) | 2025年のベースで、この推計は本レポートの2027年値である2億4,740万米ドルを2年後に14.6%下回っている。その2025年の測定年は比較年より前であり、その間のグローバルInPウェーハ市場の成長が前年の低い推計に寄与することがある。 |
Mordor Intelligenceのナリストはサプライヤー開示、市場指標、貿易証拠、調査回答を三角測量し、合計、シェア、単位、年の整合性、異常な動向を独立したシグナルと照合する。
レポートで回答された主要な質問
インジウムリン(InP)ウェーハ市場の規模と成長見通しは?
市場規模は2027年に2億4,740万米ドル、2032年までに4億3,850万米ドルに達し、2027年〜2032年にかけてCAGR 12.13%で成長すると予想されている。
InPウェーハの需要を促進する要因は何か?
高速光リンクと5Gバックホールが需要を支えている。Coherentは2026年8月に、2026年末までに内部InP生産量を倍増させる軌道に乗っていると述べた。
どのウェーハ直径が販売をリードしているか?
100 mmセグメントが2026年に43.73%のシェアでリードした。150 mm以上のウェーハは2027年〜2032年にかけてCAGR 13.9%で最も急速に成長すると予測されている。
InPウェーハの主要サプライヤーはどの企業か?
主要企業には、Sumitomo Electric Semiconductor Materials, Inc.、AXT, Inc.、Freiberger Compound Materials GmbH、Xiamen Powerway Advanced Material Co., Ltd.、IQE plcが含まれる。
InP基板の納品を制約する可能性のある課題は何か?
輸出管理は行サイクルを延長することがある。AXTは2025年に、顧客の最終用途証明がウェーハ基板事業全体で書類作業とコンプライアンスコストを増加させたと報告した。
InPウェーハ産業でリードしている地域はどこか?
アジア太平洋が2026年に41.91%のシェアを保有し、2027年〜2032年にかけてCAGR 12.9%で最も急成長する地域と予測されている。