
欧州半導体デバイス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 66.35 十億米ドル |
| 市場規模 (2026) | 68.72 十億米ドル |
| 市場規模 (2031) | 90.71 十億米ドル |
| Growth Rate (2026 - 2031) | 5.71 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる欧州半導体デバイス市場分析
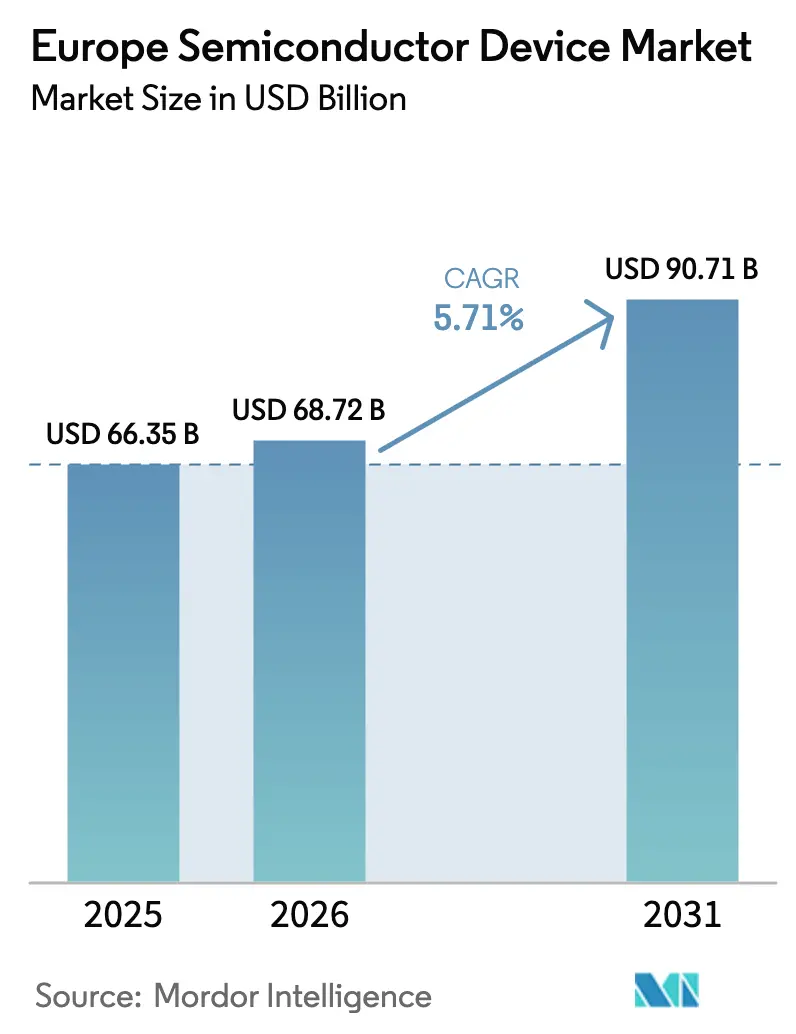
欧州半導体デバイス市場規模は、2025年に663億5,000万米ドル、2026年に680億7,200万米ドル、2031年までに907億1,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR 5.71%で成長します。この成長は、欧州連合半導体法(EUチップス法)によって支えられており、2030年までに地域の世界生産シェアを倍増させるために公的・民間資金合計で430億ユーロ(486億米ドル)を動員しています。2025年10月には、4つの統合生産施設およびオープンEUファウンドリー(ドレスデンのESMCおよびInfineon、レーゲンスブルクのams-OSRAM、カターニアのSTMicroelectronics)が指定され、ロジック、パワー、センサー製造における地域の生産能力が強化されました。成熟ノードの自動車用マイクロコントローラー、炭化ケイ素トラクションインバーター、ワイドバンドギャップパワーディスクリートが引き続き出荷量を支えている一方、ハイパースケールデータセンター、量子コンピューティングパイロットライン、フォトニクス対応医療センサーが高マージンアプリケーションのアドレス可能な基盤を拡大しています。既存企業がEUチップス法の補助金確保と複数年にわたる自動車設計受注の獲得を競う中、ファブレス新興企業がX-FABおよびGlobalFoundriesのオープンファウンドリーサービスを活用して特定用途向け集積回路のプロトタイプを開発しており、競争の激しさは依然として顕著です。
主要レポートのポイント
- 集積回路は2025年の欧州半導体デバイス市場シェアの61.72%を占めました。センサーおよびMEMS(微小電気機械システム)は2031年にかけてCAGR 6.11%で拡大すると予測されています。
- 垂直統合型デバイスメーカー(IDM)は2025年の欧州半導体デバイス市場シェアの67.33%を保有しました。設計・ファブレスベンダーは2031年にかけてCAGR 5.89%で成長すると予測されています。
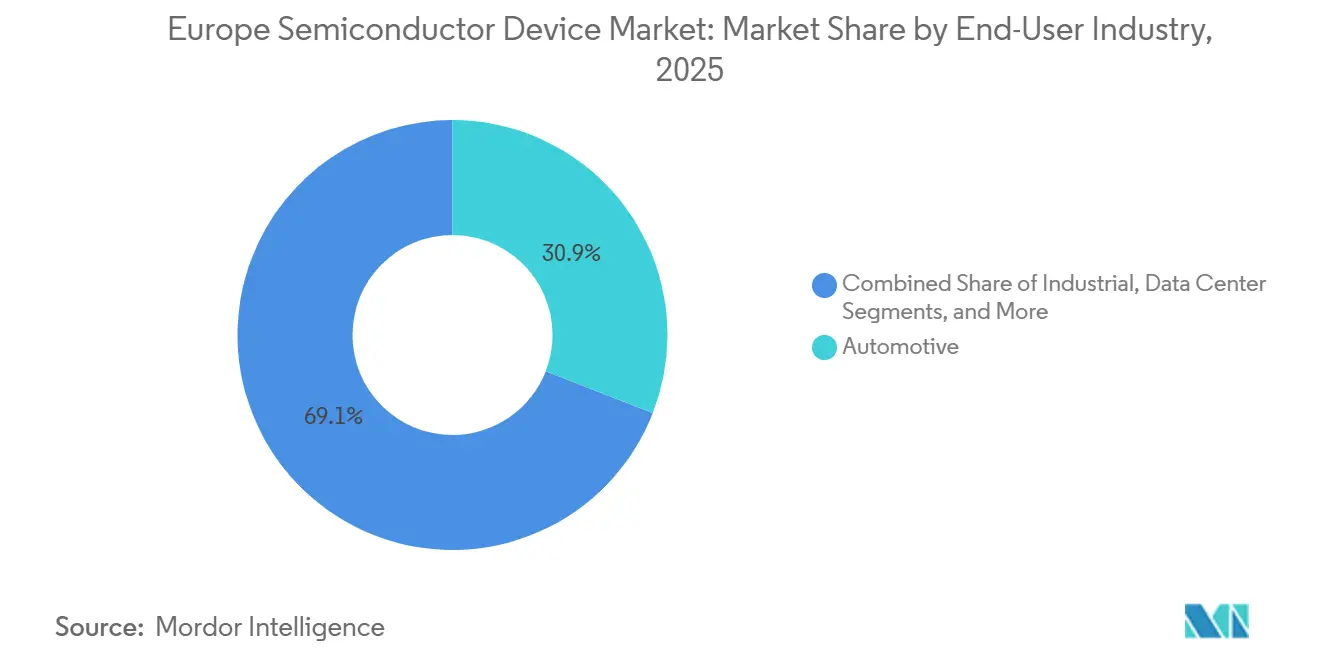
- 自動車は2025年の欧州半導体デバイス市場シェアの30.91%を占めました。人工知能ワークロードは2031年にかけてCAGR 7.02%で拡大すると予測されています。
- 28 nm以上のテクノロジーノードは2025年の欧州半導体デバイス市場規模の36.08%を占めました。5ナノメートルプロセスは2031年にかけてCAGR 6.43%で成長すると予測されています。
- ドイツは2025年の欧州半導体デバイス市場シェアの27.89%を保有しました。オランダは2031年にかけて最速のCAGR 6.06%を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 欧州ハイパースケールデータセンターからのAI最適化ロジックIC需要 | +1.2% | ドイツ、オランダ、アイルランド、フランス | 中期(2〜4年) |
| ドイツおよびフランスにおける電気自動車パワーエレクトロニクスによる炭化ケイ素デバイスの牽引 | +1.0% | ドイツ、フランス、イタリア、スペイン | 中期(2〜4年) |
| 急速な5G SAロールアウトによるスマートフォン1台あたりのRFフロントエンドモジュール搭載量の増加 | +0.8% | ドイツ、英国、フランス、スペイン | 短期(2年以内) |
| EUチップス法による300 mmファブ拡張への資金供与による地域調達リスクの低減 | +0.9% | ドイツ、フランス、イタリア、オランダ | 長期(4年以上) |
| フィンランドおよびオランダにおける量子コンピューティングパイロットラインによる極低温CMOSコントローラー需要の喚起 | +0.4% | フィンランド、オランダ、ドイツ | 長期(4年以上) |
| 医療画像診断新興企業におけるシリコン光電子増倍管の採用によるニッチセンサー出荷量の加速 | +0.3% | ドイツ、フランス、英国、オランダ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
欧州ハイパースケールデータセンターからのAI最適化ロジックIC需要
ハイパースケール事業者は欧州全域で人工知能サーバー容量を3倍に拡大しており、再生可能エネルギークレジットと高密度ファイバー相互接続が総所有コストを削減するドイツおよびオランダにクラスターを集約しています。[1]Financial Times. 「欧州は2027年までにAIデータセンター容量を3倍に拡大する。」 ft.com Nvidiaの2025年6月の「ソブリンAI」提案は、政策立案者にオンプレミス推論アクセラレーターの優先化を促し、域外クラウドへの依存を低減しました。Infineonは、炭化ケイ素無停電電源装置モジュールがハイパースケール展開に向けて拡大するにつれ、AI関連電力管理収益が2026年度に15億ユーロ(17億米ドル)に達すると見込んでいます。欧州のファブは、最先端ロジックではなくパワーおよびミックスドシグナル周辺回路を対象とすることで、ウェーハ出荷量がオフショアに移行する場合でも高い付加価値を確保しています。このダイナミクスは、データセンターアーキテクトと共同で熱・電圧調整スタックを設計する地域アナログ専門企業の設計受注機会も拡大させています。
ドイツおよびフランスにおける電気自動車パワーエレクトロニクスによる炭化ケイ素デバイスの牽引
主要なドイツおよびフランスブランドが急速充電とケーブル重量削減のために炭化ケイ素トラクションインバーターを必要とする800ボルトバッテリー電気アーキテクチャを採用した後、自動車用半導体搭載量は急激に増加しました。InfineonとStellantiは2025年に炭化ケイ素パワーモジュールの共同開発に関する覚書を締結し、EUチップス法のインセンティブに支えられたInfineonのドレスデン拡張におけるCoolSiCの量産加速を促進しました。[2]Infineon Technologies. 「CoolSiCモジュールがデータセンターUPSを標的に。」 infineon.com フランスに本拠を置くSoitecは、2025年度の在庫調整にもかかわらず低損失電力管理の基盤として依然として不可欠なパワーSOI基板を供給しています。複数年にわたるウェーハ供給契約は現在、希少な炭化ケイ素容量を確保するために生ウェーハ、エピタキシー、デバイス調達を一括化しており、欧州半導体デバイス市場全体でサプライヤーのロックインを強化し、切り替えコストを引き上げています。
急速な5G SAロールアウトによるスマートフォン1台あたりのRFフロントエンドモジュール搭載量の増加
2025年後半までに10か国以上の欧州諸国が商用5Gスタンドアロンネットワークを開始し、EricssonはEEと共同で英国において高度RANコーディネーションを実証し、ミッドバンドとミリ波スペクトルを動的に集約しました。スタンドアロン展開により、端末1台あたりのフィルター、スイッチ、電力増幅器の数が増加し、RFフロントエンドモジュールの平均販売価格が上昇しています。欧州の端末ブランドはSoitecからRF-SOIウェーハを、地域の設計会社からヒ化ガリウムダイを調達することで、リードタイムを短縮し付加価値を地域化しています。アナログIC提供企業はさらに、スペクトル共有シナリオでの消費電力を削減するエンベロープトラッキングおよびインピーダンスチューニング回路を統合することでこのシフトを収益化しています。
EUチップス法による300 mmファブ拡張への資金供与による地域調達リスクの低減
ドイツの援助50億ユーロ(56億5,000万米ドル)に支えられた欧州半導体製造会社(ESMC)合弁事業は2024年8月にドレスデンで着工し、2027年までに28 nmおよび22 nmの自動車用ロジックの300 mmウェーハを月産4万枚出荷する予定です。Infineonは2025年2月に炭化ケイ素モジュール出力を目標とした隣接する300 mmパワー半導体拡張に対して9億2,000万ユーロから10億ユーロ(10億4,000万米ドル〜11億3,000万米ドル)を確保しました。IntelのマクデブルクプロジェクトはEUチップス法補助金の削減に直面しましたが、総合的な生産能力の追加は欧州の自動車メーカーおよび産業用OEMにとって長距離サプライチェーンのリスクを大幅に低減し、リードタイムを短縮して地政学的な輸送混乱へのエクスポージャーを制限しています。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アナログおよびミックスドシグナル設計エンジニアに関するEU27の人材パイプラインの逼迫 | -0.6% | ドイツ、フランス、オランダ、イタリア | 中期(2〜4年) |
| 新規炭化ケイ素およびGaN基板ラインの資本集約的障壁 | -0.4% | ドイツ、フランス、英国 | 長期(4年以上) |
| REACHに基づくPFAS段階的廃止による誘電体材料の再認定コストの増加 | -0.5% | EU27全域 | 中期(2〜4年) |
| 200 mm未満のファウンドリーエコシステムの断片化によるIoTプロトタイピングのスケーラビリティ制限 | -0.3% | ドイツ、フランス、イタリア、スペイン | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
アナログおよびミックスドシグナル設計エンジニアに関するEU27の人材パイプラインの逼迫
SEMIヨーロッパの2024年10月「チップスのためのスキル」レポートは、2030年までに100万件の半導体関連雇用を充足する必要があり、アナログおよびミックスドシグナル専門家が最も不足していると警告しました。[3]SEMI. 「SEMIヨーロッパ チップスのためのスキルレポート。」 semi.org 欧州チップスキルアカデミーは10万人の研修生を目標としていますが、カリキュラムの刷新は極低温CMOSおよびワイドバンドギャップパワーモデリングへの急速な移行に遅れをとっています。ドイツの自動車サプライヤーはシニアアナログエンジニアの採用に18か月のリードタイムを要すると述べており、地域外の契約設計会社への依存を余儀なくされています。この希少性は買収プレミアムを押し上げており、STMicroelectronicsがNXPのMEMSユニットに対して9億5,000万米ドルを支払った事例はその一例であり、部分的には200名のセンサー設計エンジニアを確保するためでした。人材育成の加速がなければ、ファブの量産立ち上げは設備設置ではなくIP検証サイクルによってボトルネックになる可能性があります。
新規炭化ケイ素およびGaN基板ラインの資本集約的障壁
Wolfspeedは資金不足を理由に2024年10月にエンスドルフの200 mm炭化ケイ素ウェーハファブの建設を一時停止し、つなぎ融資が確保された2025年1月にのみ再開しました。グリーンフィールドの炭化ケイ素基板ラインには10億〜15億米ドルの初期資本が必要であり、ベンチャー支援の参入者を阻んでいます。Infineonの300 mm GaNパイロットはブラウンフィールドインフラを活用していますが、フルスケールのGaN生産には専用の結晶成長およびエピタキシー設備が依然として必要です。EUチップス法の配分はロジックおよびセンサーラインを優先しており、ワイドバンドギャップ基板への資金供与は比較的薄く、欧州のデバイスメーカーはアジア太平洋地域のベンダーからウェーハを輸入せざるを得ず、部品表に為替換算および地政学的リスクを組み込んでいます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
デバイスタイプ別:
集積回路が収益を支え、センサーが成長をリード集積回路は2025年の欧州半導体デバイス市場シェアの61.72%を占め、自動車ボディコントロール、産業用PLC、データセンター電圧調整における確立した設計受注に支えられています。STMicroelectronicsのSTM32V8マイクロコントローラーファミリーは2025年11月に18 nmプロセスで発売され、先進運転支援システムおよび電気自動車ゾーンコントローラーを対象としています。[4]STMicroelectronics. 「STM32V8マイクロコントローラーファミリーが18 nmで発売。」 st.com オプトエレクトロニクスは10%台半ばのシェアを維持しており、ams-OSRAMの2025年の2D直接飛行時間センシングに関する50億ユーロ(56億5,000万米ドル)の設計受注発表に支えられています。ディスクリートパワーデバイスは、800ボルトバッテリー電気プラットフォームの拡大に伴い、シリコンIGBTから炭化ケイ素MOSFETへの移行を続けています。
センサーおよびMEMSはCAGR 6.11%で成長すると予測されており、デバイスクラスの中で最も高い成長率です。Melexisは磁気位置センサーおよび電流センサーへの需要増加に牽引され、2025年第3四半期に2億2,220万ユーロ(2億5,110万米ドル)の収益を計上しました。フラウンホーファーIMSは2025年12月にデジタルシリコン光電子増倍管の累計生産台数が100万台を突破し、研究機関からファブへの移転経路を実証しました。集中型車両アーキテクチャが普及するにつれ、分散センシングが主要なデータソースとなっており、センサー搭載量に関連する欧州半導体デバイス市場規模がロジックやメモリサブセクターよりも速く拡大している理由を説明しています。

注記: 全セグメントのシェアはレポート購入後に入手可能


ビジネスモデル別:
IDMが規模を維持、ファブレスベンダーが機動性を獲得垂直統合型デバイスメーカーは2025年収益の67.33%を支配しました。EUチップス法の補助金に支えられたInfineonのドレスデン拡張は、IDMモデルに内在するソブリン製造の優位性を強調しています。ON Semiconductorのチェコサイトは欧州の自動車メーカー向けのイメージセンサーおよび炭化ケイ素ダイオード需要に対応しており、2025年第3四半期の企業収益17億6,000万米ドルに貢献しています。
設計・ファブレスベンダーは、X-FABおよびGlobalFoundriesのオープンファウンドリーポータルが特定用途向け集積回路のテープアウトを民主化するにつれ、CAGR 5.89%で拡大します。X-FABの2025年第3四半期収益は消費者向けエンドマーケットの軟調にもかかわらず1億6,640万米ドルに達し、持続的な自動車および産業用プロトタイプ需要の証左となっています。欧州半導体デバイス産業はハイブリッド戦略を目撃しています:Reneasasの2024年の設計自動化企業Altiumの買収はマイクロコントローラーサプライヤーによる垂直統合の動きを示す一方、ファブレス新興企業は逼迫した割り当てサイクルでマージンを保護するために先行容量契約を交渉しています。
エンドユーザー産業別:
自動車が支配、人工知能が急増自動車アプリケーションは2025年収益の30.91%を占め、欧州のプレミアム車両プラットフォームにおける歴史的な強みを強化しています。Melexisは2025年第3四半期収益の91%を自動車クライアントから得た一方、Elmosは超音波駐車支援ICから2025年9か月間の売上高2億8,990万ユーロ(3億2,760万米ドル)を確保しました。レーダーおよびバッテリー管理システム向けアナログフロントエンドがTexas Instrumentsの2025年第3四半期の世界収益41億5,000万米ドルを牽引し、その相当部分が欧州OEMに流れました。
人工知能データセンターはCAGR 7.02%で最も急成長するバーティカルを代表しています。Nvidiaのソブリン人工知能戦略は、ドイツ、オランダ、アイルランドにおける推論アクセラレーターの調達を加速しています。Infineonはデジタルロジックではなく電力管理および熱ソリューションが増分的な価値プールを獲得することを確認し、2026年度までにAI電力収益15億ユーロ(17億米ドル)を目標としています。データセンターパワーディスクリートに関連する欧州半導体デバイス市場規模は、したがって自動車モジュールのそれと収束しつつあります。
注記: 全セグメントのシェアはレポート購入後に入手可能
テクノロジーノード別:
成熟ノードが出荷量を支え、先端ノードがシェアを拡大28 nm以上のテクノロジーノードは2025年収益の36.08%を生み出し、長寿命プロセスに対する自動車および産業用顧客の選好を反映しています。ESMC合弁事業は2027年から28 nmおよび22 nmウェーハの出荷を開始し、成熟ノード自動車コントローラーにおける欧州の優位性を強固にします。X-FABは180 nmから350 nmのアナログプロトタイプの定番であり続け、トランジスタ密度よりも設計の柔軟性を優先しています。
5ナノメートルプロセスはCAGR 6.43%で拡大すると予測されており、欧州のハイパースケーラーでサンプリング中のAMDのInstinct MI300アクセラレーターおよびIntelのGaudi 3 AIチップによって牽引されています。3 nm未満の生産はアジア太平洋地域に集中したままですが、欧州はより大きなジオメトリを許容するパワー、アナログ、センサーデバイスを通じてマージンを確保しており、ASMLのEUV装置の独占的地位を通じて最先端への依存を徐々に低減しています。
地域分析
ドイツおよびイギリス半導体デバイス市場
ドイツは、シュトゥットガルトとミュンヘンから半径200km以内に形成された自動車半導体クラスターを背景に、2025年の地域売上高の27.89%を創出した。Infineonのドレスデンにおけるパワーデバイス拡張プロジェクトは、最大10億ユーロ(11.3億米ル)の資金援助を受け、2026年以降フォルクスワーゲンおよびメルセデス・ベンツへ炭化ケイ素モジュールを供給する予定である。ESMC 28nm〜22nmファブはドイツの成熟ノードにおける優位性を強化するものの、SEMI Europeが記録した人材不足は量産立ち上げの遅延リスクをはらんでいる。イギリスは、エリクソンの5Gインフラ展開およびams-OSRAMのレーゲンスブルク光電子工学生産を背景に、10%台中盤のシェアを獲得した。
西ヨーロッパおよび南ヨーロッパ半導体デバイス市場
フランスは2025年において、STMicroelectronicsのクロール300mmロジックラインおよびSoitecのRF-SOI生産に牽引され、イギリスと同水準の10%台中盤のシェアを達成した。Soitecの2025会計年度第2四半期売上高は1億8,500万ユーロ(2億0,900万米ドル)に低下したものの、パワーSOI基板は自動車電動化において代替不可能な地位を維持している。イタリアおよびスペインはそれぞれ一桁台中盤のシェアを保持しており、STMicroelectronicsのカターニア施設はパワーディスクリートの自立性強化を目的として、EUチップス法のもとで統合生産施設(Integrated Production Facility)の認定を受けた。
北ヨーロッパおよび中央ヨーロッパ半導体デバイス市場
オランダは2031年にかけて6.06%のCAGRで成長すると予測されており、ASMLのEUVツールによる2025年第3四半期売上高75億ユーロ(84.8億米ドル)およびASM Internationalの原子層堆積システムによる7億4,700万ユーロ(8億4,410万米ドル)の貢献がその原動力となっている。アイントホーフェンを拠点とするNXPはRFおよび自動車用MCU設計の中核を担い、一方でSemiQonが獲得した極低温コントローラー向け1,500万ユーロ(1,695万米ドル)の助成金は量子コンピューティングの勢いを示している。ベルギー、フィンランド、オーストリアといった小規模市場は合計で10%台低位のシェアを記録し、それぞれMelexisの磁気センサーやVTTのQ50量子コンピューター実証機など、防御可能なニッチ分野を確立している。
規制環境
欧州委員会主導のEUチップ法は、欧州の半導体デバイス投資パイプラインを形成する中心的な政策枠組みであり続けており、官民合わせて430億ユーロの資金が支えとなり、欧州半導体委員会を通じて調整されている。2025年10月、欧州委員会は4つの統合生産施設およびオープンEUファウンドリ(ドレスデンのESMCおよびInfineon、レーゲンスブルクのams-OSRAM、カターニアのSTMicroelectronics)を指定し、公的支援へのアクセスを、生産能力の可用性、協力、および強靭性計画に関するコミットメントと結び付けた。
2026年、欧州委員会は2026年6月3日提案のチップ法2.0(COM/2026/504)を通じてその範囲を拡大し、より厳格な監視および危機対応ツールを追加した。これには企業間半導体サプライチェーン・プラットフォームと、12カ月を目標とした許認可手続きの簡素化が含まれる。2026年4月24日の欧州議会と欧州理事会による共同宣言は、この取り組みを2027年第2四半期の採択を目標とする高優先度案件として位置付け、国内製造能力と重要な半導体デバイスのサプライチェーンの透明性を重視する政策方針を強化した。
バリューチェーン分析
欧州の半導体デバイスのバリューチェーンは、設計(車載MCU、アナログ、パワー、RF、センサーIP)から、IDMおよび専門ファウンドリを通じたウエハー製造・加工、そして組立、テスト、パッケージングへと続く。下流の統合はその後、自動車、産業、通信、データセンター向けシステムに供給される。このチェーンは強力なアナログおよびパワー設計能力とセンサー技術力に支えられており、Infineon、STMicroelectronics、NXPなどのIDMが、X-FABやGlobalFoundriesによるオープンファウンドリアクセスに支えられ、成熟ノードにおける試作から量産への道筋を支援している。
最近の動きは、各セグメントにわたる垂直統合と強靭性重視の連携の傾向も示している。STMicroelectronicsは2026年2月2日にNXPのMEMSセンサー事業の買収を完了し、自動車安全性および産業用センシング向けの地域内センサー設計・商品化能力を強化した。供給保証の面では、Infineonの「ワン・バーチャル・ファブ」構想がドレスデンとフィラハを結び、需要変動に対応するため拠点間で生産能力を運用面でプールしている。一方、2026年7月に立ち上げられたICOS2プロジェクトは、依存関係を可視化し、材料、装置、ウエハー加工、デバイス製造にわたる調達・投資判断を支援するサプライチェーン情報の構造化された仕組みを構築している。
競争環境
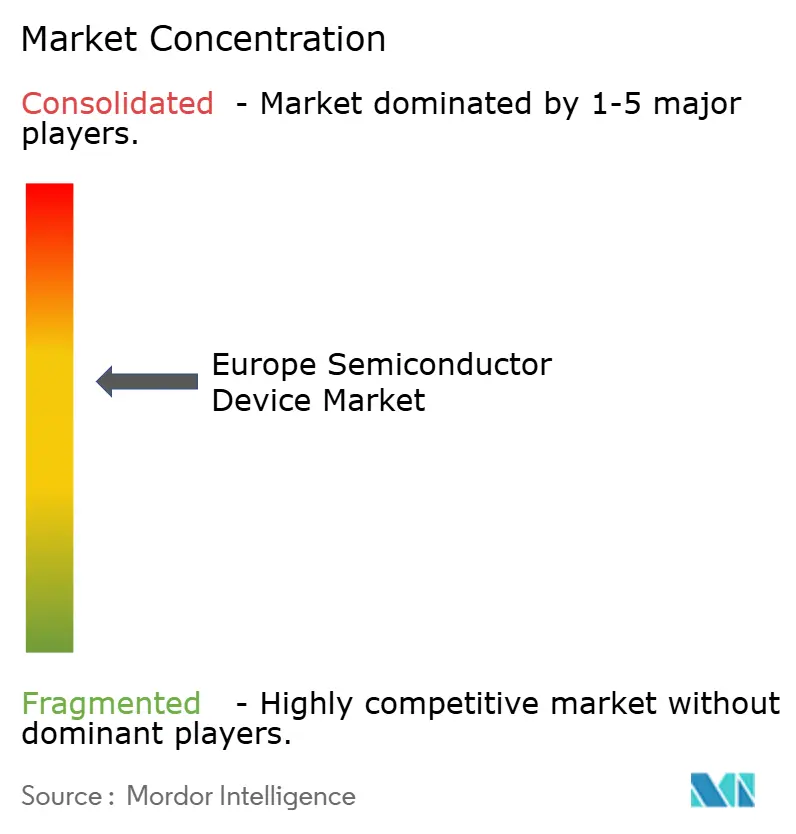
上位5社のIDM(Infineon、STMicroelectronics、NXP、ams-OSRAM、ON Semiconductor)は2025年収益の大部分を合算で獲得しており、中程度の集中度を示しています。STMicroelectronicsが計画するNXPのMEMSユニットの9億5,000万米ドルの買収は、自動車および産業用モノのインターネットプラットフォーム向けのセンサー深度を強化します。Infineonは人工知能データセンター電力モジュールに向けてR&Dを再配分し、2026年度のAI電力売上高15億ユーロ(17億米ドル)を目標としています。研究機関は既存企業への圧力を維持しており、フラウンホーファーIMSはすでに100万個のデジタルシリコン光電子増倍管ダイを生産し、SemiQonは2027年までに200量子ビットの極低温CMOSコントローラーを目標としており、将来のファブレスIDMアライアンスを示唆しています。
技術差別化はワイドバンドギャップパワーデバイス、極低温アナログ設計、シリコンフォトニクスを中心としています。Infineonは48ボルトコンバーターのダイコストを半減させるために2025年第4四半期に300 mm GaNサンプリングを開始した一方、ASMLのEUVシステムは欧州のグローバルロジックスケーリングにおけるチョークポイントレバレッジを拡大しています。SEMIがPFAS段階的廃止による誘電体再認定コストとして5億〜10億ユーロを予測し、200 mm未満の断片化した設備がモノのインターネットのプロトタイピングを依然として妨げているため、規制変更はダウンサイドリスクをもたらします。全体として、欧州半導体デバイス市場はソブリン製造の野心と特殊ファブおよび設計会社の豊かなエコシステムのバランスを保っています。
欧州半導体デバイス産業リーダー
Infineon Technologies AG
STMicroelectronics N.V.
NXP Semiconductors N.V.
ON Semiconductor Corporation
Texas Instruments Incorporated
- *免責事項:主要選手の並び順不同
ヨーロッパ半導体デバイス市場
- STMicroelectronics N.V.
- Infineon Technologies AG
- NXP Semiconductors N.V.
- ON Semiconductor Corporation
- Texas Instruments Incorporated
- Analog Devices, Inc.
- Intel Corporation
- Advanced Micro Devices, Inc.
- Microchip Technology Incorporated
- Renesas Electronics Corporation
- Micron Technology, Inc.
- SK hynix Inc.
- Samsung Electronics Co., Ltd.
- Wolfspeed, Inc.
- Melexis N.V.
- Elmos Semiconductor SE
- ams-OSRAM AG
- GlobalFoundries Inc.
- Taiwan Semiconductor Manufacturing Company Limited
- X-FAB Silicon Foundries SE
- ROHM Co., Ltd.
- Soitec S.A.
- Semikron Danfoss GmbH & Co. KG
- ASM International N.V.
- IQE plc

市場機会と将来展望
パワー半導体およびアナログ/ミクスドシグナルデバイスは、産業政策と新たな製造能力の両方に支えられ、欧州における明確な拡大領域を形成している。Infineonが2026年7月2日にドレスデンで開設した50億ユーロのスマート・パワー・ファブは、パワー半導体および関連するアナログ/ミクスドシグナル技術の地域内生産拡大の具体的な足掛かりであり、自動車の電動化、産業用電力変換、データセンターの電力管理という同地域の強みと合致している。
機会はまた、欧州が装置およびワイドバンドギャップ材料に対する重点支援を行っている上流・中流のサプライチェーンセグメントにも及んでいる。2026年5月、欧州委員会は半導体サプライチェーン関連プロジェクトに2億8,800万ユーロを承認し、これにはCarl Zeissの装置製造拡大への資金や、Zadient Materials Europe GmbHの炭化ケイ素施設設立への資金が含まれる。2026年7月には、パワー半導体、SiC材料、装置、検出器にわたる4件の初号機プロジェクトに対し、6億5,900万ユーロのドイツ国家補助金を承認した。別途、提案されているチップ法2.0には、AIチップなどの分野における産業発展を加速するグランドチャレンジが含まれており、欧州のアナログ、パワー、センサー、専門プロセス能力と自国の計算資源・インフラプログラムを組み合わせることができるデバイスメーカーおよび設計会社に機会を生み出している。
Recent Industry Developments in ヨーロッパ半導体デバイス市場
- 2026年7月:Infineon Technologies AGは、50億ユーロの投資を経てドイツ・ドレスデンにスマート・パワー・ファブを開設し、1,000人の直接雇用を創出した。この開設はEUチップ法の下で欧州のパワーおよびアナログデバイスの製造能力とサプライ強靭性を拡大し、自動車および産業セグメントへの対応力を強化するものである。戦略的拠点における高付加価値な製造能力の追加により、欧州の産業基盤を強化する。
- 2026年7月:Intel Corporationは、アイルランド・レイクスリップの拠点において、Intel Xeon 6および次世代プロセッサの生産能力拡大のため、50億ユーロの資本投資を発表した。この拡張により、欧州における先端コンピューティング向けの生産能力が増加し、高性能チップの地域製造基盤が拡大する。現地の製造・組立能力の拡大により、データセンターAIワークロード向けの欧州半導体生産能力を強化する。
- 2026年2月:STMicroelectronics N.V.は、NXP Semiconductors N.V.のMEMSセンサー事業の買収を完了し、自動車および産業用センサー能力を強化した。この統合により、STMicroelectronicsのMEMSポートフォリオが自動車・産業用途向けに強化される。STMicroelectronicsのセンサー分野の深化を図り、自動車・産業向けIoTプラットフォーム向けの製品群を拡大する。


ヨーロッパ半導体デバイス市場 レポートの範囲と調査方法論
市場の定義と範囲
本調査では、欧州半導体デバイス市場は、欧州の需要向けに販売された半導体デバイスから得られる収益を含み、電子機器、自動車、産業、通信用途で使用される主要なデバイスカテゴリーを対象とする。
範囲の除外:下流の完成した電子システムおよび関連サービスは除外し、半導体デバイスとして販売されない原材料は含めない。
セグメンテーション概要
- デバイスタイプ別
- ディスクリート半導体
- ダイオード
- トランジスター
- パワートランジスター
- 整流器およびサイリスター
- その他のディスクリート半導体
- オプトエレクトロニクス
- 発光ダイオード(LED)
- レーザーダイオード
- イメージセンサー
- フォトカプラー
- その他のオプトエレクトロニクス
- センサーおよびMEMS
- 圧力
- 磁場
- アクチュエーター
- 加速度およびヨーレート
- その他のセンサーおよびMEMS
- 集積回路
- ICタイプ別
- アナログ
- マイクロ
- マイクロプロセッサー(MPU)
- マイクロコントローラー(MCU)
- デジタルシグナルプロセッサー
- ロジック
- メモリ
- ICタイプ別
- ディスクリート半導体
- ビジネスモデル別
- 垂直統合型デバイスメーカー(IDM)
- 設計・ファブレスベンダー
- エンドユーザー産業別
- 自動車
- 通信(有線および無線)
- 消費者
- 産業
- コンピューティング・データストレージ
- データセンター
- 人工知能
- 政府
- テクノロジーノード別
- 3 nm以下
- 5 nm
- 7 nm
- 16 nm
- 28 nm以下
- 国別
- ドイツ
- 英国
- フランス
- イタリア
- オランダ
- スペイン
- その他の欧州
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要の背景を把握し、欧州における半導体デバイス販売として何をカウントすべきかについての実務的な境界を設定するために用いられる。地域の生産、消費、投資計画を明らかにする公開の業界統計や政策発表を参照し、その結果として得られた前提を企業報告のトレンドと照合して確認する。
一般的な参照元には、欧州の業界団体が使用するWorld Semiconductor Trade Statisticsの発表、Eurostatの産業・貿易統計、OECDの製造業指標、チップ法に関連する欧州委員会の公表資料などが含まれる。また、企業の年次報告書、投資者向け説明資料、信頼性の高い報道も確認し、企業財務情報や技術動向を把握するための特許データベースをまとめた有料契約サービスを用いて財務的な文脈を相互確認する。このリストはあくまで例示であり、データ収集、検証、確認のために他の情報源も参照した。
一次インタビューおよび調査
一次調査は、欧州においてどのデバイスファミリーが支出を牽引しているか、また現在の契約における価格設定と在庫サイクルがどのように処理されているかを確認するために用いられる。欧州の主要拠点における電子機器製造および自動車サプライチェーンにわたるデバイスサプライヤー、流通側の幹部、需要側の関係者と話を行い、これらの情報を用いて、公開データセットにおいて弱いまたは欠落していた前提を精緻化した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:37% | 経営幹部(CXO):20% |
| ミドルティア:43% | 部門・事業責任者:21% |
| 小規模プレーヤー:20% | マネージャー:59% |
市場規模算定と予測
市場規模の算定は、地域の出荷・消費指標を用いて欧州レベルの半導体販売を積み上げるトップダウン型の需要再構築から始まり、観測されたミックスの変化を用いてデバイスグループに配分する。この最初の推定が形成された後、総額を現実的な水準に保つため、サンプル抽出によるデバイスファミリー収益の集計、流通チャネルの確認、視認性の高いカテゴリーにおけるASP×数量の整合性チェックなど、選択的なボトムアップ方式の近似を適用する。
主要なモデル入力には、業界統計による欧州半導体販売のトレンドライン、パワーおよびセンシングデバイスの牽引要因としての自動車生産・電動化の強度、アナログおよび組込みコンポーネントの推進要因としての産業オートメーション活動、コンピュートおよびメモリ需要の参照指標としてのデータセンターおよび通信の資本支出が含まれる。技術移行についても、ウエハー生産能力の発表、ノード移行に関する議論、リードタイムおよび在庫に関するコメントを通じて追跡し、これにより回復年の過大評価を避けている。
予測にあたっては、基礎的な需要指標に対する時系列平滑化を用いたシナリオ分析を適用し、その後、価格リセット、顧客の在庫削減期間、契約更新のタイミングに関する一次情報を用いて経路を調整する。小規模なデバイスラインについてボトムアップの情報が欠落している場合は、比較可能なデバイスファミリーからの比率ベースの配分でギャップを処理し、その後、欧州全体の販売管理総額と再照合する。
データ検証および更新サイクル
算出結果は、地域の半導体販売発表、最終市場の生産動向、公開された生産能力拡大のタイムラインなど、独立した指標と算出済み市場価値を比較する複数の検証プロセスを通じて検証される。大きな差異はフラグ付けされ、前提は再検討され、価格やミックスの変化がサプライヤーや購入者の報告と整合しない場合は追加のヒアリングが実施される。
承認前に、モデルおよび記述内容は別のアナリストによってレビューされ、単位の誤り、タイミングの不一致、通貨換算の問題が確認される。レポートは毎年更新され、大幅な在庫調整、大規模なファブ投資の変更、政策主導の需要変化などの重大な事象が発生した場合には臨時更新が行われる。提供直前には最終的な更新作業が完了し、クライアントは最新の見解を受け取ることができる。
Mordor Intelligenceの欧州半導体デバイス市場規模と他の公表推定値との比較
欧州半導体デバイスについて異なる市場価値が見られるのは一般的であり、それは各発行元が独自の方法で境界を定め、価格、通貨、在庫サイクルの前提について独自のタイミングを選択しているためである。本調査では、需要指標がどのように収益数値に変換されるかを読者が追跡できるよう、手順を再現可能な形に保っている。
主なギャップは、推定値が欧州のみの販売を反映しているか、欧州本社に紐づく世界的な出荷を混在させているか、また半導体デバイスを超える隣接する電子機器の内容を含んでいるかどうかから生じることが多い。販売管理総額を追跡し、モデルレビューの際にデバイスミックスの前提を更新することで、Mordor Intelligenceはシステムレベルの電子機器価値による二重計上を避け、市場価値を欧州需要に整合させている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 66.35 B (2025) | |
| 業界誌A | USD 52.03 B (2024) | カレンダーイヤーの欧州半導体販売発表の総額を使用しており、補正年においては低めに出る場合があり、本調査の基準年およびデバイスのみの境界と必ずしも一致しない。 |
| 地域コンサルティング会社B | USD 70.00 B (2024) | 広範な半導体市場価値として示されることが多く、デバイス収益をより広範な電子機器の範囲と混合したり、より積極的な回復価格を適用したりする場合があり、デバイスのみに基づく需要連動モデルに比べて総額を押し上げる。 |
この差異は主に年次の整合性と、半導体デバイス販売として何をカウントするかが、より広範な半導体または電子機器のバリューチェーンとの違いによって説明される。範囲が厳密に保たれ、入力データが観測可能な欧州の販売および最終市場の指標に基づいている場合、最終的な数値は年々一貫した方法で妥当性を検証し更新することが容易になる。


レポートで回答される主要な質問
2025年に欧州で最も高い半導体デバイス収益を生み出した国はどこですか?
ドイツが27.89%のシェアで首位に立ち、自動車中心のエコシステムによって牽引されました。
センサーおよびMEMSの2031年までのCAGR予測はどのくらいですか?
センサーおよびMEMSは年率6.11%で成長すると予測されており、他のすべてのデバイスタイプを上回っています。
EUチップス法は地域の生産能力にどのような影響を与えますか?
チップス法のインセンティブは複数の300 mmファブへの資金供与を行っており、2027年以降に自動車および産業用顧客の調達リスクを低減します。
最も急成長するエンドユーザーセグメントはどれですか?
人工知能データセンターはハイパースケール事業者がサーバー容量を3倍に拡大するにつれてCAGR 7.02%を記録すると予測されています。
欧州の半導体拡大における主な制約要因は何ですか?
アナログおよびミックスドシグナル設計エンジニアの不足がIP検証と新製品の量産立ち上げを遅らせています。
最終更新日:


