
半導体シリコンウェーハ市場規模およびシェア
Mordor Intelligenceによる半導体シリコンウェーハ市場分析
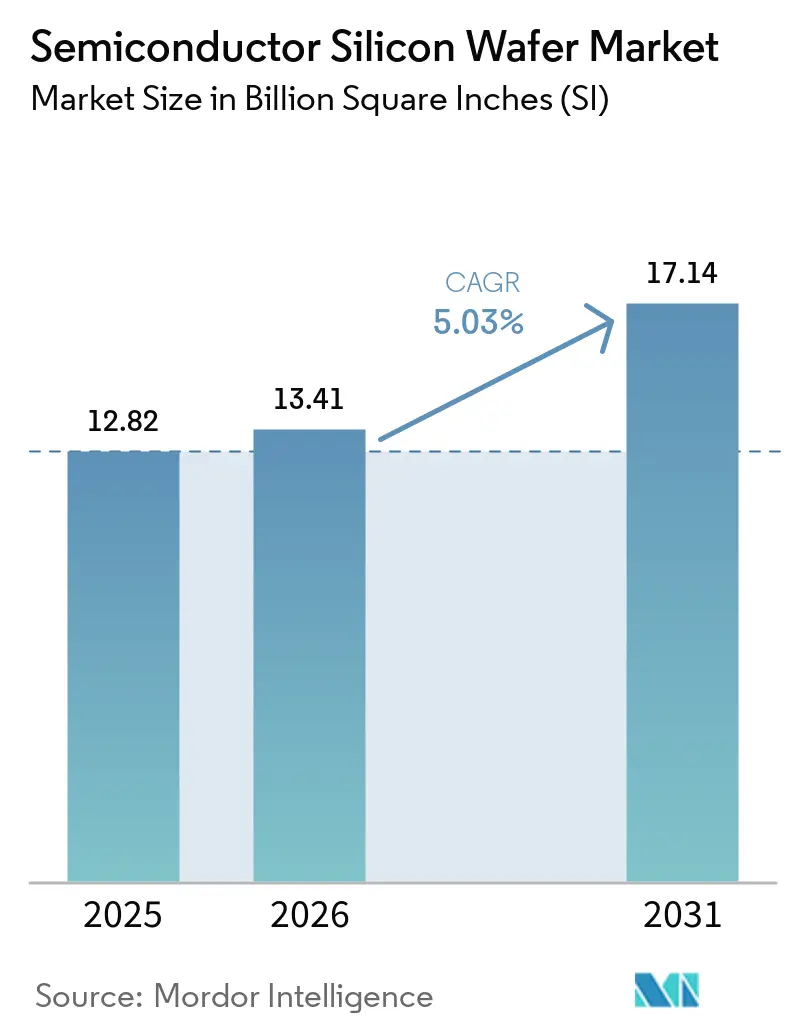
半導体シリコンウェーハ市場規模は2026年に13.41 ビリオン平方インチと評価され、2027年の14.08 ビリオン平方インチから2032年には18.36 ビリオン平方インチに達すると推定されており、予測期間(2027年〜2032年)のCAGRは5.45%です。
先端コンピューティング、コネクテッド製品、および車両の電動化が需要を支えており、中国の製造拡大が基板消費量の増加に寄与しています。これらの要因は300mmシリコンおよびアプリケーション特化型基板に有利に働きますが、資本負担が投資から安定供給への転換を遅らせる可能性があります。生産者は、新規資産を稼働中のファブに結びつける設備投資、地域別オペレーション、および顧客認定を通じて対応しています。認定済み300mm能力を持つ生産者は稼働中のファブをより早く供給できる一方、新規能力は使用可能な供給に貢献する前に顧客受け入れを通過する必要があります。
主要レポートのポイント
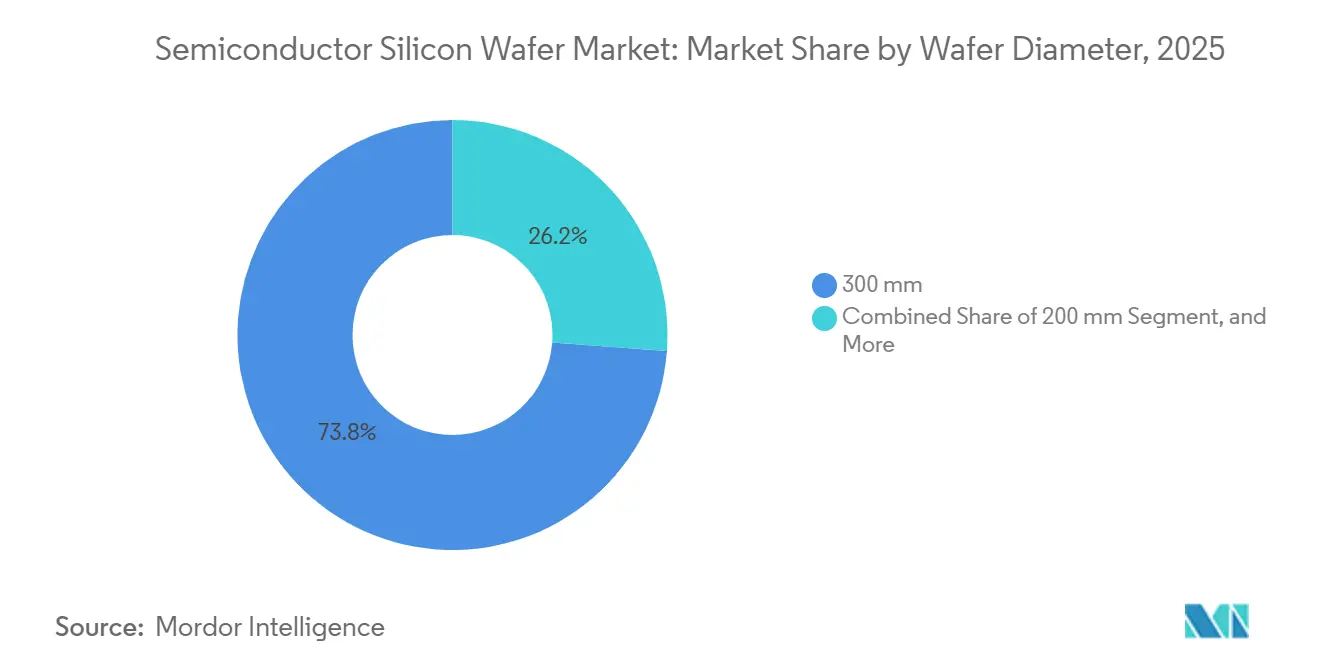
- ウェーハ直径別では、300mmウェーハが2026年に74.02%の半導体シリコンウェーハ市場シェアをリードし、2027〜2032年のCAGR 5.62%で最も速い成長が予測されています。
- 半導体デバイスタイプ別では、ロジックが2026年に36.26%のシェアでリードし、ディスクリート/パワーが2027〜2032年のCAGR 6.62%で最も速い成長が見込まれています。
- ウェーハタイプ別では、プライムポリッシュが2026年の半導体シリコンウェーハ市場規模の73.68%のシェアでリードし、SOIが2027〜2032年のCAGR 5.9%で最も速い成長が予測されています。
- エンドユーザーアプリケーション別では、コンシューマーエレクトロニクスが2026年に40.95%の最大シェアを保持し、自動車が2027〜2032年のCAGR 8.75%で最も速い成長が予測されています。
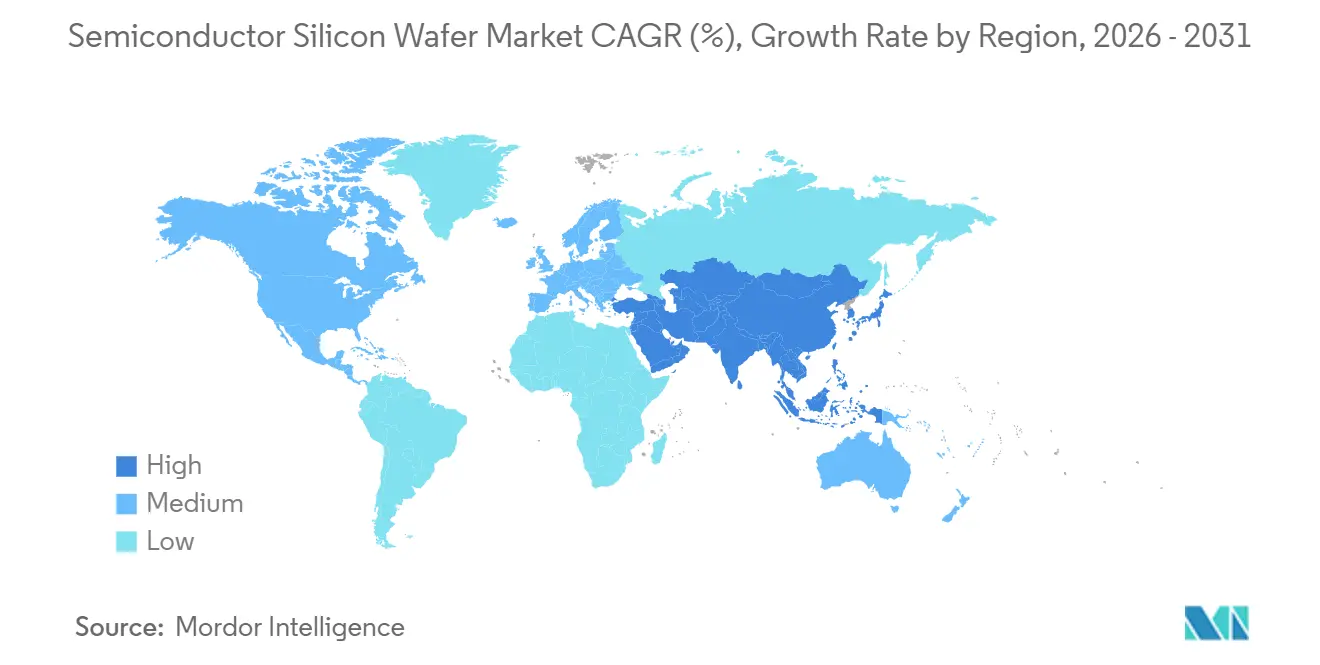
- 地域別では、アジア太平洋が2026年に78.72%のシェアでリードし、2027〜2032年のCAGR 5.7%で最も速い成長が見込まれています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 先端ロジックファブからの300mmウェーハへの需要増加 | +3% | アジア太平洋および北米 | 中期(2~4年) |
| 5GおよびIoTコンシューマーデバイスの普及 | +1.4% | 中華人民共和国 | 短期(2年以内) |
| 自動車グレード半導体の需要増加(EVおよびADAS) | +1% | 欧州およびアジア太平洋 | 中期(2〜4年) |
| 中国および中東における国家補助によるファブ建設 | +0.9% | 中華人民共和国 | 長期(4年以上) |
| スペシャルティ・パワー200mmラインの逼迫による平均販売価格の上昇 | +0.4% | アジア太平洋、欧州、および北米 | 短期(2年以内) |
| ハイブリッドSOIおよびSiC-on-Si基板によるシリコン面積の拡大 | +0.3% | 中華人民共和国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
先端ロジックファブからの300mmウェーハ需要の増加
先端ロジックファブの拡張は、AI需要が追加の製造プログラムを支えることで、300mm基板の潜在的な顧客基盤を拡大できます。2025年5月5日時点で、TSMCアリゾナは第2の3nmファブのコアとシェルを完成させ、急速に拡大するAI顧客需要に対応するための設備を整えていました。2026年10月15日、TSMC最高経営責任者のC.C.ウェイ氏は、第2アリゾナファブの建設が完了し、ツールの搬入と設置が進行中であると述べました。同氏は、2025年の設備工事のマイルストーンではなく、予測期間内に当たる2027年第3四半期にわかに前倒しで量産が開始されると見込んでいます。この予想される立ち上がりにより、定期的な基板需要が予測期間内に発生します。
5GおよびIoTコンシューマーデバイスの普及
5Gの普及は、確立された通信顧客基盤内でデバイス関連の半導体需要を支える可能性があります。中国移動有限公司は、グループの2026年第3四半期における5Gネットワーク顧客数を未監査の内部統計で7億2,300万人と報告しました。また、2026年上半期に5Gネットワーク顧客数が4,474万人純増したと報告しました。中国信息通信研究院は、2026年1月〜6月の中国国内市場における5G携帯電話出荷台数が1億2,300万台で、前年同期比1.7%増加したと報告しました。ウェーハサプライヤーは、それらのハンドセット出荷向けチップを通じてエクスポージャーを得ており、通信事業者の拡大するサービス基盤とともに、デバイス数量に連動した需要を結びつけています。
自動車グレード半導体の需要増加(EVおよびADAS)
電気自動車が新車需要に占めるシェアが拡大するにつれ、自動車分野の機会は広がります。2026年1月〜8月、欧州連合(EU)では164万台の新型バッテリー電気乗用車が登録され、新車登録台数の21.7%を占めました。[1] このシェアは2025年の同期間の15.8%から上昇しており、同地域の車両需要の変化を示しています。このミックスの変化は、バッテリー電気自動車の半導体要件に対応するサプライヤーにとっての需要チャネルを生み出す可能性があります。ルネサスは、TechInsightsの予測として、自動車用半導体のTAMが2030年までに2024年水準の1.8倍に達し、その成長は車両1台あたりの半導体搭載量の増加に連動するため、チップ需要は車両台数よりも速く成長し得ると述べています。
中国および中東における国家補助によるファブ建設
国家支援によるファブの立ち上がりは、産業投資をシリコン基板への需要に転換できます。中国の2026年4月の税制適格通知には、少なくとも8インチのシリコンウェーハの生産者が主要材料メーカーとして含まれ、指定された2025年の優遇措置が対象となりました。既にリストに掲載されている企業が新年度の優遇措置を求める場合、分割払い輸入付加価値税政策を除き、2026年4月7日〜19日に再申請する必要がありました。別途、国家集積回路産業投資基金フェーズIIおよび合肥産業投資は、2025年3月時点でChangXin Xinqiaoに出資していました。ChangXin Technology Groupの2026年上半期報告書は、同子会社の合肥フェーズIIの工場建設がほぼ完了し、能力が着実に立ち上がっていると説明しました。既に安定した立ち上がりは、プロジェクトが最終生産規模に達する前にウェーハ消費を生み出す可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 超平坦300mmの設備投資および歩留まりの課題 | -0.7% | アジア太平洋および北米 | 長期(4年以上) |
| DRAMを中心とした在庫サイクルによる受注の落ち込み | -0.5% | アジア太平洋および北米 | 短期(2年以下) |
| 石英ルツボおよびポリシリコン純度のボトルネック | -0.3% | アジア太平洋、欧州、および北米 | 中期(2〜4年) |
| SiCおよびGaN材料による代替リスク | -0.2% | アジア太平洋、欧州、および北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
超平坦300mmの設備投資および歩留まりの課題
新規ファブは、ウェーハ生産者のオペレーションが生み出す以上の資金を吸収する可能性があります。Siltronicは、新しいシンガポールファブに集中した高い設備投資により、2025年に純キャッシュフローがマイナスとなったと報告しました。2026年上半期には、純キャッシュフローは2025年上半期から改善しましたが依然マイナスであり、2026年の設備投資はシンガポールの能力拡張と継続的な定常状態の設備投資に集中しました。生産者は支出を削減した後も継続的な資金調達支援が必要となる場合があり、別の製造投資に充てられる内部創出資金が制限されます。商業的な結果として、技術的な能力目標と連続する生産立ち上がりを実行するための資金との間に潜在的なギャップが生じます。
DRAMを中心とした在庫サイクルによる受注の落ち込み
DRAMの在庫サイクルは、ウェーハ受注のタイミングを、基礎となるメモリ生産要件よりも変動しやすくする可能性があります。在庫がメーカーの意図する水準を超えると、デバイスが製造を継続している間でも、在庫削減が補充を先送りする可能性があります。シリコンウェーハサプライヤーにとって、これはメモリ出力が示す需要と生産資産に充てられる受注との間にタイミングリスクを生み出します。デバイス需要の回復は、補充が再開されるまでそのタイミングリスクを除去しません。受注の遅延は、メモリ向けウェーハ能力を未活用のままにし、固定製造コストを負担しなければならない期間を延長する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ウェーハ直径別:
AI需要が大口径消費を強化300mmウェーハは2026年の半導体シリコンウェーハ市場規模の74.02%のシェアを占め、最大かつ最も成長の速いセグメントであり、2027〜2032年の予測CAGRは5.62%です。2026年4〜6月期、SUMCOはAIデータセンター向け先端ロジックおよびメモリの需要が継続する中、自社の300mmシリコンウェーハ出荷量が大幅に増加したと報告しました。[2] 両デバイスカテゴリーにまたがる需要は、同一のコンピューティング投資サイクル内で基板メーカーに複数の需要源をもたらします。両カテゴリーに対応するサプライヤーは、AIインフラへの共通の依存関係を維持しながら、異なるチップ製品を通じて出荷量を拡大できます。
Formosa Sumco Technologyの200mmプライムグレードポリッシュシリコンウェーハは、電源管理集積回路(IC)製品に使用されています。同社は、これらのICへの需要の高まりが8インチ顧客ファブの稼働率を押し上げたと報告しています。同社は電源管理需要を、AIサーバーにおける高電圧直流仕様、および自動車・産業用途と結びつけています。電源管理は、Formosa Sumco Technologyの200mmウェーハに対し、電気制御を通じてコンピューティング、車両、産業機器への露出をもたらします。したがって、AIインフラは、業界の先端ロジック要件と並行して、電源管理回路を通じてこのサプライヤーのウェーハ需要を支える可能性があります。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
半導体デバイスタイプ別:
ロジックの規模が幅広いパワー需要に対応ロジックは最大セグメントであり、2026年の総シリコンウェーハ面積の36.26%のシェアを占めました。インテルは、先端ロジック半導体向けにアリゾナ州とオレゴン州の2拠点でIntel 18Aを2025年に量産に移行しました。米国2州の2拠点での量産は、先端ロジック出力を稼働中のファブでの継続的なウェーハ消費に結びつけます。インテルの立ち上がりは、プロセス発表だけでなく、2州にわたる製造規模を通じてロジック基板を支えます。
ディスクリート/パワーは最も速く成長するセグメントであり、2027年〜2032年の予測CAGRは6.62%です。インフィニオンのパワー&センサーシステムセグメントの売上高は、2026年6月30日終了の2026会計年度第3四半期に前四半期比14%増加しました。この増加は主に、サーバーおよびAIデータセンター製品への需要増加によって牽引されました。同セグメントは、パワー半導体とその制御、センサー、無線周波数製品、USBコントローラーをカバーしています。ディスクリート/パワーウェーハサプライヤーにとって、関連する需要はコンピューティングインフラ内のシリコンによる電力供給に集中しており、インフィニオンのより広い報告セグメントよりも狭いアプリケーションです。

注記: 各セグメントの個別シェアはレポート購入後に入手可能
ウェーハタイプ別:
ポリッシュのスケールと光学接続の乖離プライムポリッシュウェーハは最大のセグメントであり、2026年に73.68%のシェアを保持しています。バルクシリコン出発ウェーハ上に構築されたロジック、メモリ、またはアナログ設計において、プライムポリッシュは後続のデバイス処理のために表面を整えます。ファブが絶縁層またはエピタキシャル構造から恩恵を受けるのは、そのデバイスプロセスがそのアーキテクチャを必要とする場合に限られます。したがって、プライムポリッシュサプライヤーは基礎となるバルクシリコン要件に対応し、その商業的機会は、特殊基板が異なるデバイスニーズに対応する中で、確立された設計向けの繰り返し可能な完成ウェーハに依拠しています。
シリコン・オン・インシュレーター(SOI)は最も成長の速いセグメントであり、2027〜2032年の予測CAGRは5.9%です。Soitecのフォトニクス-SOI売上高は、2026年6月28日に終了した2027年度第1四半期において、AIデータセンター向け光学接続の出荷量に牽引され、前年同期比で2倍となりました。2026年9月2日、同社は2027年度のフォトニクス-SOI収益がAI市場の重大な混乱がないという当初の見通しを前提として、2026年度水準の2.5〜3倍になると予想しました。光学接続はこのように、コンピューティングインフラ内のデータ移動に連動した需要を伴い、AI投資からの基板需要の追加的な源泉を生み出しています。
エンドユーザーアプリケーション別:
デバイスのスケールと車両電動化の交差コンシューマーエレクトロニクスは最大のセグメントであり、2026年に40.95%のシェアを保持しています。Samsung ElectronicsのDX部門は2025年に2億1,430万台のスマートフォンを生産し、主要生産拠点は韓国、ベトナム、インド、ブラジルにあります。この大規模な川下生産基盤は、大量デバイス製造全体に必要な半導体コンテンツを通じて基板需要を支え、コンシューマーアプリケーションにウェーハ消費への相当な影響力をもたらしています。主要な組立拠点が4カ国に分散していることで、ウェーハ需要は携帯電話を組み立てる工場ではなく、チップを製造するファブに追随します。
自動車は最も成長の速いセグントであり、2027〜2032年の予測CAGRは8.75%です。Soitecの自動車向けFD-SOIウェーハ売上高は、2026年6月28日に終了した2027年度第1四半期において、主に出荷量の増加を通じて前年同期比で増加しました。同社のパワー-SOI売上高も同四半期に前年同期比で増加し、200mm出荷量の増加に牽引され、EVバッテリー管理および電力制御システムへの用途がありました。これらの別々の製品ラインは、車両電子機器の需要を処理機能と電気制御の両方に結びつけています。SoitecのFD-SOIおよびパワー-SOIラインは、車両電動化がレーダーおよび制御処理用と、バッテリーおよび電源管理用の別々の基板を活用していることを示しています。
地域分析
アジア太平洋半導体シリコンウェーハ市場
アジア太平洋は2026年の半導体シリコンウェーハ市場シェアの78.72%を保持し、2027年〜2032年のCAGR 5.7%で最も速く成長すると予測されています。華虹半導体の中国拠点のチップ製造オペレーションは、2025年に前年同期比18.5%増の538万枚の8インチ換算処理ウェーハを出荷しました。アジア太平洋の他の地域では、X-FABが2025年9月にマレーシアのサラワクに製造ラインを開設しました。同社は2026年2月にそこでの段階的な生産立ち上がりを報告しました。華虹のような稼働中のファウンドリーでの生産増加は、新規施設を待たずにウェーハ需要を追加します。
北米と欧州は、完成したウェーハ製造投資を通じて明確な供給増加を提供しています。GlobalWafers Co., Ltd.の子会社であるGlobalWafers Americaは、2025年5月に米国テキサス州シャーマンに完全統合型300mm半導体シリコンウェーハ施設を開設しました。[3] 欧州の他の地域では、OkmecticのヴァンターAA拡張が2026年初頭に量産を開始し、フィンランドにおける200mmの結晶成長および片面・両面ポリッシュウェーハに注力しています。これらの投資は異なる直径と生産ニーズに対応しており、その商業的意義は、ローカルに追加された特定の基板能力と、それらのウェーハタイプを求める半導体メーカーが利用できる代替手段にあります。
南米および中東・アフリカは、半導体生産の異なる段階を通じて参加しています。ブラジルでは、HT Micronのサン・レオポルド工場が電子・電気産業向けに半導体の封止とテストを行っています。インテルは2025年にイスラエルでIntel 7を使用した生産ファブを稼働させており、中東・アフリカ内にチップ製造を配置しています。HT Micronの業務はウェーハ製造の後工程にあり、インテルのイスラエルファブはウェーハ投入が消費される段階にあるため、中東の例はウェーハ需要に直接つながります。
規制の枠組みと見通し
この比較は、直径少なくとも8インチの半導体シリコンウェーハの現地投資製造業者の観点から、選択された管轄区域を検討しています。投資クレジット、減価償却ルール、および条件付き輸入関税免除は、プロジェクトの資金要件の異なる部分に影響します。製造拠点を評価する生産者にとって、支援の期間と適格性ウィンドウは、その表面的な財務的利益とともに重要となる場合があります。
規制表
| 決定要因 | 米国 | ドイツ | 中国 |
|---|---|---|---|
| 主要機関 | 内国歳入庁 | 各州の州税務当局 | 国家発展改革委員会および共同審査国家部門 |
| 主要な手段または方向性 | 第48D条投資クレジット(適格半導体ウェーハ生産を含む) | 2025年7月1日から2027年12月31日までの適格投資に対する設備減価償却;2028年〜2032年に制定された法人税減税 | 直径少なくとも8インチのウェーハの指定生産者向け条件付き輸入関税免除(2030年12月31日まで) |
| 商業的効果 | 2025年以降に供用開始された製造に不可欠な適格有形・減価償却または償却可能な新規使用資産に対する35%クレジット | 逓減残高法減価償却による早期税控除 | 国内品が入手不可または性能要件を満たさない場合の適格自己使用投入品、クリーンルーム材料・システム、設備スペアパーツの関税免除 |
| 現在の政策魅力度 | 高 | 中 | 中 |
| 政策魅力度の将来の方向性 | 強化 | 緩和 | 強化 |
| 情報源: Mordor Intelligence | |||
米国の「高」評価は適格投資クレジットを反映し、「強化」は2026年12月31日以降に建設が開始される資産の除外が制定されたことを反映しています。ドイツの「中」評価は加速償却を反映し、「緩和」は2028年から2032年にかけて5年間で15%から10%への法人税段階的引き下げの制定に基づいています。中国の「中」評価は適格輸入品への条件付き免除を反映し、「強化」はプログラムの2030年12月31日の予定終了に結びついています。
バリューチェーンの段階
バリューチェーンは、原料精製、結晶成長、ウェーハ仕上げ、およびアプリケーション特化型エピタキシャル処理を比較しています。WAKERは2025年5月にブルクハウゼンで洗浄ラインを稼働させ、超高純度半導体グレードポリシリコン能力を50%超増加させました。この投資は、使用可能な半導体原料の供給が、生産チェーンに投入される材料の量だけでなく、洗浄能力にも依存することを示しています。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 半導体グレードポリシリコン供給 | WACKER、ヘムロック、トクヤマなどのポリシリコン生産者 | 半導体グレードポリシリコンの販売 | 必要な原料純度の達成 | 材料供給と並行して洗浄能力を拡大 |
| 単結晶インゴット成長 | SK Siltron、Shin-Etsu Chemical Co., Ltd.などの統合ウェーハメーカー | 結晶成長能力を組み込んだウェーハ販売 | ウェーハ変換前の結晶品質の確立 | 下流処理のスケールアップ前に成長条件を検証 |
| スライシング、ポリッシング、洗浄 | SK Siltron、Shin-Etsu Chemical Co., Ltd.、SUMCOなどのウェーハメーカー | 完成シリコンウェーハの販売 | 大量の純水供給への依存 | 精製排水を冷却水として再利用し、リンス水をリサイクルのために回収 |
| アプリケーション特化型エピタキシャル成長 | SK Siltronなどのエピタキシャルウェーハメーカー | エピタキシャルウェーハの販売 | 追加層を意図するデバイスプロセスに合わせること | 対象アプリケーションのエピタキシャル成長条件を検証 |
| 情報源: Mordor Intelligence | ||||
SUMCOは日本および海外の工場で水処理排水を冷却水として使用し、ウェーハリンス水をリサイクルのために回収しています。上流では、トクヤマが2026年8月13日にベトナムの新しい半導体グレードポリシリコン工場の開所式を行いました。同社は、完全子会社のオペレーターであるTOKUYAMA VIETNAM CO., LTD.がトライアル操業と品質検証を進めると述べました。したがって、工場の次の操業マイルストーンはトライアルと品質検証に関するものであり、上流の準備をウェーハファブの拡張と並行して位置づけています。
競争環境
市場集中度
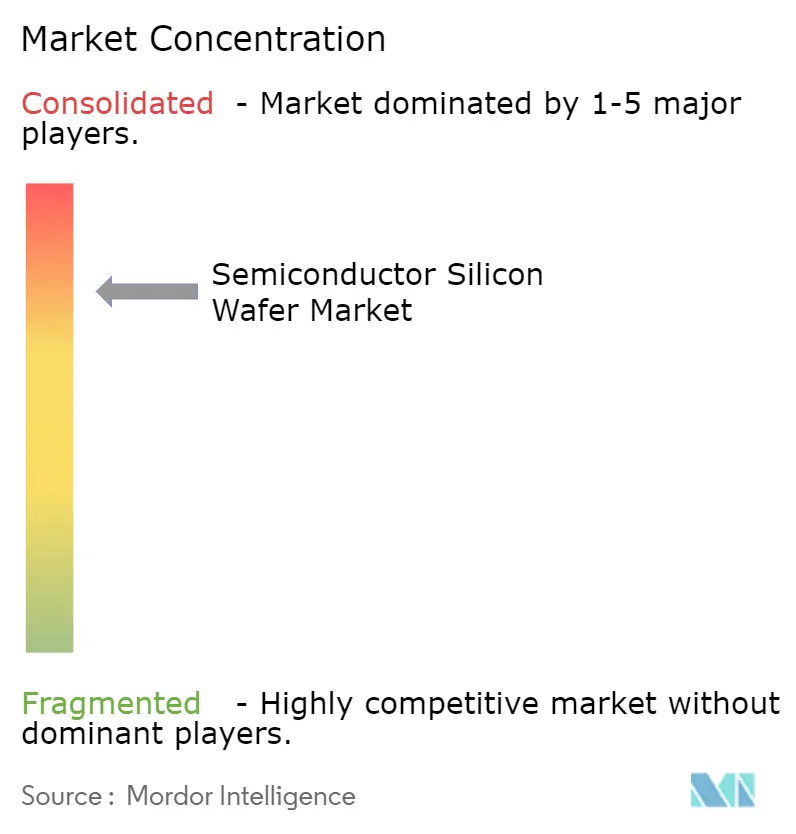
信越化学工業株式会社、SUMCO Corporation、GlobalWafers Co., Ltd.、Siltronic AG、およびSK siltron Co., Ltd.は、比較的集中したシリコンウェーハサプライヤーベースの確立されたコアを形成している。信越化学はシリコンウェーハに加え、フォトレジストやフォトマスクブンクスを含む半導体材料も供給している。2026年7月、斗山コーポレーションはSKからSK Siltronの70.6%を取得する契約を締結した。この70.6%の取得が完了すれば、ある産業グループが既存メーカーの過半数持分を保有することになり、製造投資をめぐる競争に所有戦略が加わることになる。
キャパシティ戦略は、ウェーハ径および製品世代によって異なる需要環境に直面している。2025年度において、SUMCOはAI半導体生産に関連する最先端300mmウェーハの旺盛な需要を報告した一方、200mm以下のウェーハの出荷は低調であった。同年、同社は最先端300mmシリコンウェーハの生産能力増強に向けた設備投資を実施し、減価償却負担の増加を報告した。成長分野への投資はサプライヤーの競争上の地位を強化し得る一方で、将来の生産・販売によって賄わなければならない資産コストを生み出すため、製品選択が拡張の経済性を左右する。
資格認定および政策に連動した立地経済性が、競争の次段階を形成する可能性が高い。GlobalWafersは2025年にアジアおよびデンマークにおける既存設備の拡張から強い収益パフォーンスを報告し、一方でイタリアおよび米国の新工場では顧客資格認定が加速した。2025年5月、同社は市場需要、関税、および米国政府支援を理由として、シャーマン第3・第4フェーズの追加を見込むと表明した。政策は投資の立地経済性に影響を与え得る一方、顧客の受け入れがその立地が実用的なウェーハ供給源となるかどうかを決定する。したがって、地域ファブを立ち上げる新規参入者は、GlobalWafersが報告した資格認定の進捗状況および発表済みの拡張計画の双方と競争しなければならない。
半導体シリコンウェーハ産業リーダー
-
Shin-Etsu Chemical Co., Ltd.
-
SUMCO Corporation
-
GlobalWafers Co., Ltd.
-
Siltronic AG
-
SK Siltron Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
半導体シリコンウェーハ市場 このレポートでカバーされる企業
- Shin-Etsu Chemical Co., Ltd.
- SUMCO Corporation
- GlobalWafers Co., Ltd.
- Siltronic AG
- SK siltron Co., Ltd.
- Soitec S.A.
- Okmetic Oy
- Wafer Works Corporation
- Episil-Precision Inc.
- National Silicon Industry Group (NSIG)
- Shanghai Simgui Technology Co., Ltd.
- Zhonghuan Advanced Semiconductor Materials Co., Ltd.
- Hangzhou Lion Microelectronics Co., Ltd.
- Zing Semiconductor Corporation
- GRINM Semiconductor Materials Co., Ltd.
- Topsil GlobalWafers A/S
市場参加者にとっての主要な機会
この機会は、アプリケーション特化型ウェーハ供給と、見込まれる製造立ち上がりのシーケンスニーズを比較しています。SEMIは、研究開発専用施設を除き、2026年に世界で20の新規300mmファブまたは生産ラインが建設を開始し、2027年には18が開始されると予測していました。この建設パイプラインはウェーハサプライヤーに潜在的な顧客基盤を生み出し、商業的価値は個々の製造計画を適切な基板供給に転換することに依存します。
市場機会表
| 機会 | 今なぜか | バイヤー/リードセグメント | 推奨プレイ | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 先端ロジックウェーハ供給 | 2026年〜2027年の見込まれる300mmファブ建設 | 300mmウェーハを使用するロジックメーカー | 顧客のプロセス品質要件に合わせたウェーハを開発 | 基板品質を意図するプロセスに合わせること | SUMCOなどのロジックウェーハサプライヤー |
| メモリ特化型基板供給 | 追加の製造拠点が見込まれる供給関係を生み出す | 300mmウェーハを使用するメモリメーカー | メモリウェーハ供給とアプリケーション特化型技術サポートを組み合わせる | メモリプロセス品質と供給継続性要件を満たすこと | SUMCOなどのメモリウェーハサプライヤー |
| 新ライン立ち上げ向け段階的ウェーハ供給 | 予測される建設が後続の生産需要に先行する | 新規300mmファブおよび生産ラインのオペレーター | 生産マイルストーンに合わせてウェーハコミットメントを段階化する | 建設と持続的なウェーハ消費の間の不確実なタイミング | SUMCOなどの関連する供給サポート能力を持つウェーハ生産者 |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、顧客の意図する製造プロセスを、初期ウェーハ供給から持続的な消費への信頼できる道筋に結びつけることです。製品特化型開発はロジックまたはメモリアプリケーションに対応し、段階的なコミットメントは建設進捗と生産準備の不一致へのエクスポージャーを制限できます。SEMIの予測は建設開始を数えているため、定期的なウェーハ需要は後続の生産立ち上がりに依存します。
最近の産業開発事情 半導体シリコンウェーハ市場
- 2026年9月:GlobalWafersは8インチラインの火災後、イタリアのノヴァーラ工場を部分的に再稼働しました。ウェーハリングとエピタキシーが再開し、一部の下流オペレーションが再建中にエピタキシー出荷が開始されました。
- 2026年7月:斗山コーポレーションはSKからSK Siltronの70.6%の株式を取得する契約に署名しました。
- 2026年4月:Wafer Worksは4月30日に台湾の新しいアーリン工場で最初の結晶インゴットを生産し、12インチシリコンウェーハ製造計画に連動した活発なインゴット生産に施設を移行しました。
半導体シリコンウェーハ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
グローバル半導体シリコンウェーハ市場は、半導体デバイス製造向けシリコンウェーハ面積の年間出荷量を平方インチで測定します。世界全体の出荷量は、ウェーハ直径、デバイスタイプ、テクノロジーノード、ウェーハタイプ、エンドユーザーアプリケーション、地域によって分類されます。
対象外の範囲:原料または中間材料として販売されるポリシリコンおよびシリコンインゴット、非シリコン化合物半導体ウェーハ、および完成半導体デバイスは除外されます。
セグメンテーション概要
- ウェーハ径別
- 150mm以下
- 200mm
- 300mm
- 半導体デバイスタイプ別
- ロジック
- メモリ
- アナログ
- ディスクリート・パワー
- その他の半導体デバイスタイプ(オプトエレクトロニクス、センサー、マイクロ)
- テクノロジーノード別
- 先端ノードウェーハ市場(7nm未満、5nm、3nm、2nmを含む)
- 成熟ノードウェーハ市場(28nm~65nm)
- レガシーノードウェーハ市場(90nm超)
- ウェーハタイプ別
- プライムポリッシュ
- エピタキシャル
- シリコン・オン・インシュレーター(SOI)
- スペシャルティシリコン(高抵抗、パワー、センサーグレード)
- エンドユーザーアプリケーション別
- コンシューマーエレクトロニクス
- モバイルおよびスマートフォン
- PCおよびサーバー
- 産業
- 通信
- 自動車
- その他のエンドユーザーアプリケーション
- コンシューマーエレクトロニクス
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 台湾
- アジア太平洋その他
- 南米
- 中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
業界団体Aのシリコンウェーハ出荷リリースなどの公開ソースはグローバルな面積出荷合計とトレンドを提供し、欧州半導体産業協会のWSTSベースのレポートは製品および地域別の半導体需要を追跡し、米国商務省のCHIPSアワード通知はウェーハ能力プロジェクトと所在地を特定し、SUMCOの投資家向け広報資料はサプライヤーの能力、投資、ウェーハ事業状況を開示しています。
補足的なウェーハサプライヤーの提出書類および年次報告書は、信頼性の高い半導体業界報道とともに、公開企業開示に対する生産、出荷、施設の動向を明確にするのに役立ちます。これらの指定ソースは例示的なものであり、網羅的ではなく、さらなるソースが収集、検証、明確化に役立てられます。
一次インタビューおよびサーベイ
フィールドワーク計画には、シリコンウェーハメーカー、半導体メーカー、ファブの調達または工程専門家、および関連する出荷知識を持つ市場・業界アナリストとのインタビューまたは構造化サーベイが含まれる場合があります。質問は、ウェーハタイプ、直径ミックス、アプリケーション需要、能力タイミング、ファブ稼働率、受注状況に関する二次的証拠を検証し、各推定値は回答者の直接の担当領域と照合されます。証拠が欠落または矛盾している場合、アナリストは未解決の入力を記録し、実行可能な場合は関連する回答者に明確化を求め、使用前に出荷、企業、能力の証拠と照合します。
一次調査フィールドワー回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:18% | アジア太平洋:50% |
| 中間層:45% | 機能・ユニットリーダー:36% | 欧州・中東・アフリカ:20% |
| 中小規模プレーヤー:20% | マネージャー:46% | 南北アメリカ:30% |
市場規模算定と予測
このモデルは、半導体グレードシリコンウェーハ出荷のトップダウンビューから年間グローバルウェーハ出荷面積を平方インチで推定し、選択された合計値をサプライヤーの出荷開示、報告された出荷シリーズ、およびサンプリングされたサプライヤーの能力またはウェーハ出荷量の証拠と照合します。関連指標には、近期の基板消費のシグナルとしてのファブ稼働率とウェーハ投入量、供給がさらなる出荷成長を支援できる時期のシグナルとしての能力増強と認定タイミング、デバイスミックスを導くためのロジック、メモリ、アナログ、パワーデバイス全体の需要、およびそれらのデバイスカテゴリーの変化を解釈するためのコンピューティング、自動車、産業、通信におけるエンドマーケット活動が含まれます。アナリストは、告されたウェーハ出荷および生産量の証拠、サプライヤーおよびファブのミックス開示、ならびに直径、ウェーハタイプ、ノード、デバイスタイプ、アプリケーション需要がウェーハ面積にどのように関連するかを確認するインタビューまたはサーベイからセグメントシェアを導出します。これらの分類は同一の出荷面積を分割するものであり、デバイスメーカーの収益を加算するものではありません。
ARIMAや指数平滑化などの時系列手法は出荷ベースラインを確立するために使用でき、ファブの立ち上げ、稼働率回復、または在庫サイクルがパスを変える可能性がある場合にはシナリオ分析が使用されます。アナリストはこの予測を能力計画、ウェーハ出荷、半導体需要からの成長シグナルと比較し、単一の指標をウェーハ面積の直接的な尺度として扱うことなく、関連する一次回答者と変数レベルの仮定を確認できます。開示がすべてのサプライヤーまたは製品クラスをカバーしていない場合、モデルは観察されたシリーズを保持し、文書化された出荷、能力、ミックスの証拠からカバーされていない部を推定し、代替仮定の影響をテストできます。選択的なボトムアップチェックは、開示されたサプライヤー出荷を積み上げるか、サンプリングされたウェーハ出荷量を能力および稼働率と比較し、ギャップは完全なボトムアップ市場推定として扱うのではなく、グローバル出荷合計に調整されます。
データ検証と更新サイクル
アナリストは、業界団体統計、サプライヤー開示、能力発表、一次証拠にわたって出荷合計とセグメントトレンドを三角測量し、ファブ稼働率、投資タイミング、デバイス需要などの独立したシグナルが同じ方向を支持しているかを確認します。説明のつかない急増、矛盾した単位、重複した出荷カウント、ソースシリーズ間の重大な差異を調査し、解決策を文書化し、修正された推定値を第二のアナリストレビューと最終編集レビューに回します。アナリストは、重要な入力が後の開示と矛盾する場合や計画されたランプが変更された場合に回答者に再連絡し、モデルを年次で更新し、重大な市場イベント後に年次サイクルの間に更新し、納品前に新鮮なソースと計算レビュを完了します。
Mordor Intelligenceの半導体シリコンウェーハ市場推定値と他の公表推定値との比較
グローバル半導体シリコンウェーハ市場は、半導体デバイス製造向けシリコンウェーハ面積の年間出荷量を平方インチで測定します。関連指標には、近期の基板消費のシグナルとしてのファブ稼働率とウェーハ投入量、供給がさらなる出荷成長を支援できる時期のシグナルとしての能力増強と認定タイミング、デバイスミックスを導くためのロジック、メモリ、アナログ、パワーデバイス全体の需要、およびそれらのデバイスカテゴリーの変化を解釈するためのコンピューティング、自動車、産業、通信におけるエンドマーケット活動が含まれます。
主要なギャップ要因は、一貫した取引境界、市場固有の需要インプット、および調査全体にわたるクロスチェックを通じて対処されます。アナリストは、業界団体統計、サプライヤー開示、能力発表、一次証拠にわたって出荷合計とセグメントトレンドを三角測量し、ファブ稼働率、投資タイミング、デバイス需要などの独立したシグナルが同じ方向を持しているかを確認します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 140.8 ビリオン 平方インチ(2027年) | |
| 業界団体A | 154.8 ビリオン 平方インチ(2028年) | 2028年を基準とするこの推定値は、本レポートの2027年値である140.8 ビリオン 平方インチを1年前として9.9%上回っています。この予測はより後の出荷年をカバーしており、報告合計から非ポリッシュおよび再生ウェーハを除外しています。 |
| マテリアルズアドバイザリーB | 130.8 ビリオン 平方インチ(2025年) | 2025年を基準とするこの推定値は、本レポートの2027年値である140.8 ビリオン 平方インチを2年後として7.1%下回っています。より早い出荷予測と継続的な出荷成長の記述は、より後の年の推定値よりも低い水準を示しています。 |
Mordor Intelligenceは、推定値を調査の定義された対象範囲と需要モデルに結びつけています。アナリストは、業界団体統計、サプライヤー開示、能力発表、一次証拠にわたって出荷合計とセグメントトレンドを三角測量し、ファブ稼働率、投資タイミング、デバイス需要などの独立したシグナルが同じ方向を支持しているかを確認します。
レポートで回答される主要な質問
半導体シリコンウェーハ市場の規模と予測成長率は?
規模は2027年に14.08 ビリオン平方インチであり、2032年までに18.36 ビリオン平方インチに達すると予測されており、2027年〜2032年のCAGRは5.45%です。
半導体シリコンウェーハへの需要を牽引しているものは何ですか?
先端コンピューティング、5G普及、および車両電動化が需要を支えています。中国移動有限公司は、未監査の内部統計を使用して、グループの2026年第3四半期の5Gネットワーク顧客数を7億230万人と報告しました。
どのウェーハ直径が業界をリードしていますか?
300mmウェーハが2026年に74.02%のシェアでリードし、2027年〜2032年のCAGR 5.62%で成長すると予測されています。
主要なシリコンウェーハサプライヤーはどの企業ですか?
主要サプライヤーには、Shin-Etsu Chemical Co., Ltd.、SUMCO Corporation、GlobalWafers Co., Ltd.、Siltronic AG、およびSK Siltron Co., Ltd.が含まれます。
シリコンウェーハ供給成長を遅らせる可能性があるものは何ですか?
資本集約的な拡張がサプライヤーを制約する可能性があります。Siltronic AGは2026年上半期に改善したものの依然マイナスの純キャッシュフローを報告し、2026年の設備投資はシンガポールの能力拡張と継続的な定常状態の設備投資に集中しました。
どの地域がシリコンウェーハ需要をリードしていますか?
アジア太平洋が2026年に78.72%のシェアでリードし、2027年〜2032年のCAGR 5.7%で最も速く成長すると予測されています。