
間接熱量計市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 0.86 十億米ドル |
| 市場規模 (2031) | 1.09 十億米ドル |
| 成長率 (2026 - 2031) | 4.82 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる間接熱量計市場分析
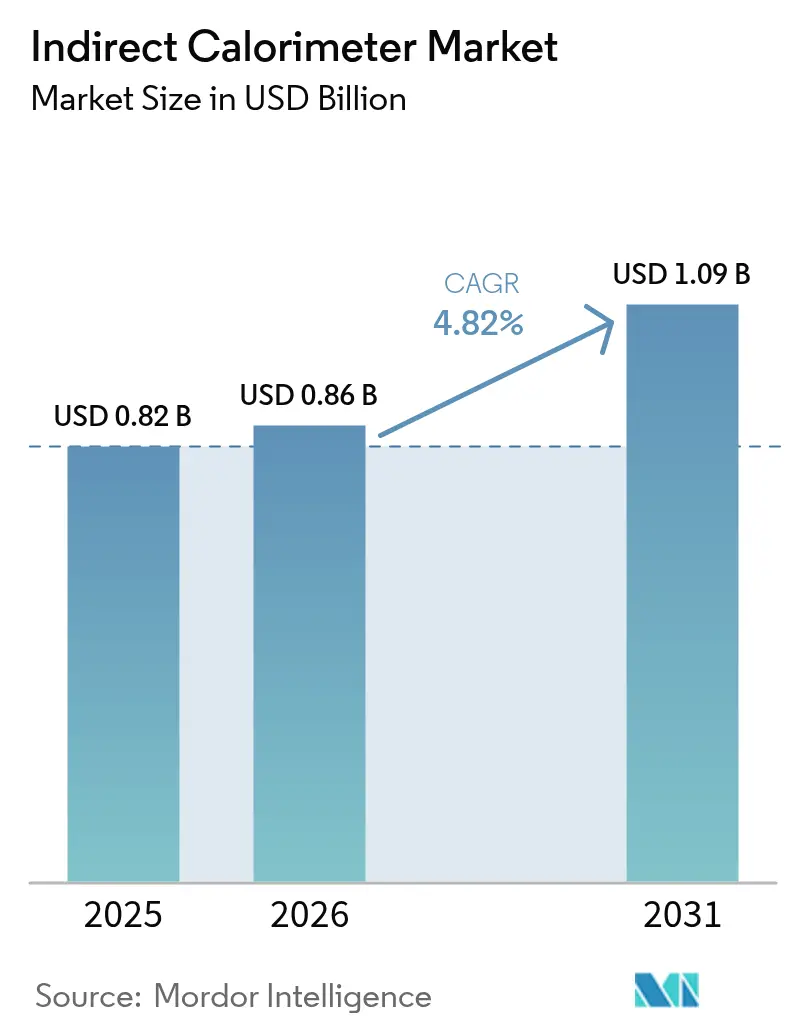
間接熱量計市場規模は2025年にUSD 8億2,000万と評価され、2026年のUSD 8億6,000万から2031年にはUSD 10億9,000万に達すると推定されており、予測期間(2026年〜2031年)におけるCAGRは4.82%となっています。この成長軌道は、集中治療における精密栄養プロトコル、ポイントオブケア診断への推進、および所有コストを低減する急速な小型化によって支えられています。MEMSベースのポータブルセンサー、より短い測定サイクル、および償還の明確化の進展が、病院、スポーツ施設、在宅モニタリングサービスにわたって間接熱量計市場のフットプリントを継続的に拡大させています。病院が主要な収益源であり続けている一方、スポーツパフォーマンスラボやウェルネスラボは漸進的需要の触媒として機能しています。地域別では、メディケア適用範囲と強力な臨床ガイドラインを背景に北米が間接熱量計市場を支配しており、一方でアジア太平洋は肥満有病率の上昇と病院支出の加速により最も速い数量成長を示しています。競争の激しさは中程度であり、既存の機器メーカーは消費者志向のメタボリックトラッカーを標的とした大学発スピンオフ企業からの挑戦を受けています。
主要レポートの要点
- 製品タイプ別では、スタンドアロン機器が2025年の間接熱量計市場シェアの62.70%を占め、ポータブルシステムは2031年までに5.31%のCAGRで拡大する見込みです。
- アプリケーション別では、医療ケアアプリケーションが2025年の間接熱量計市場規模の75.90%を占め、スポーツ・フィットネスは2031年までに5.42%のCAGRを記録する見通しです。
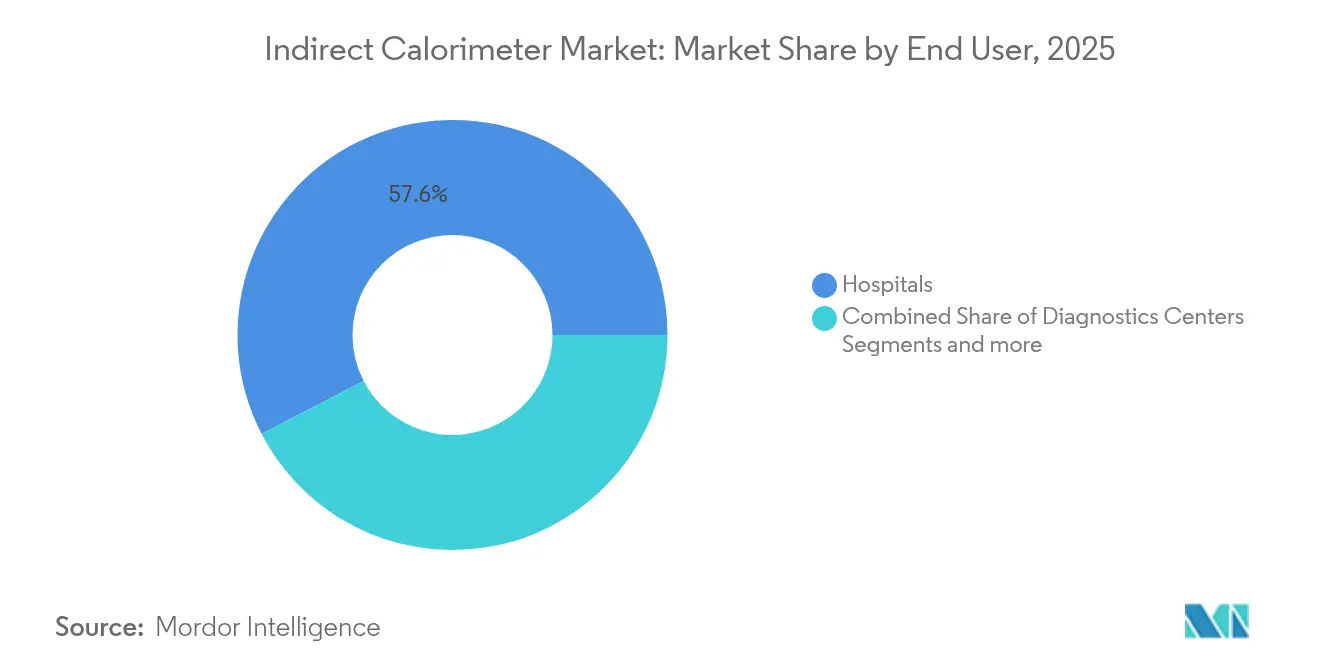
- エンドユーザー別では、病院が2025年の間接熱量計市場シェアの57.60%を獲得し、スポーツパフォーマンスラボは同期間において5.33%のCAGRで上昇すると予測されています。
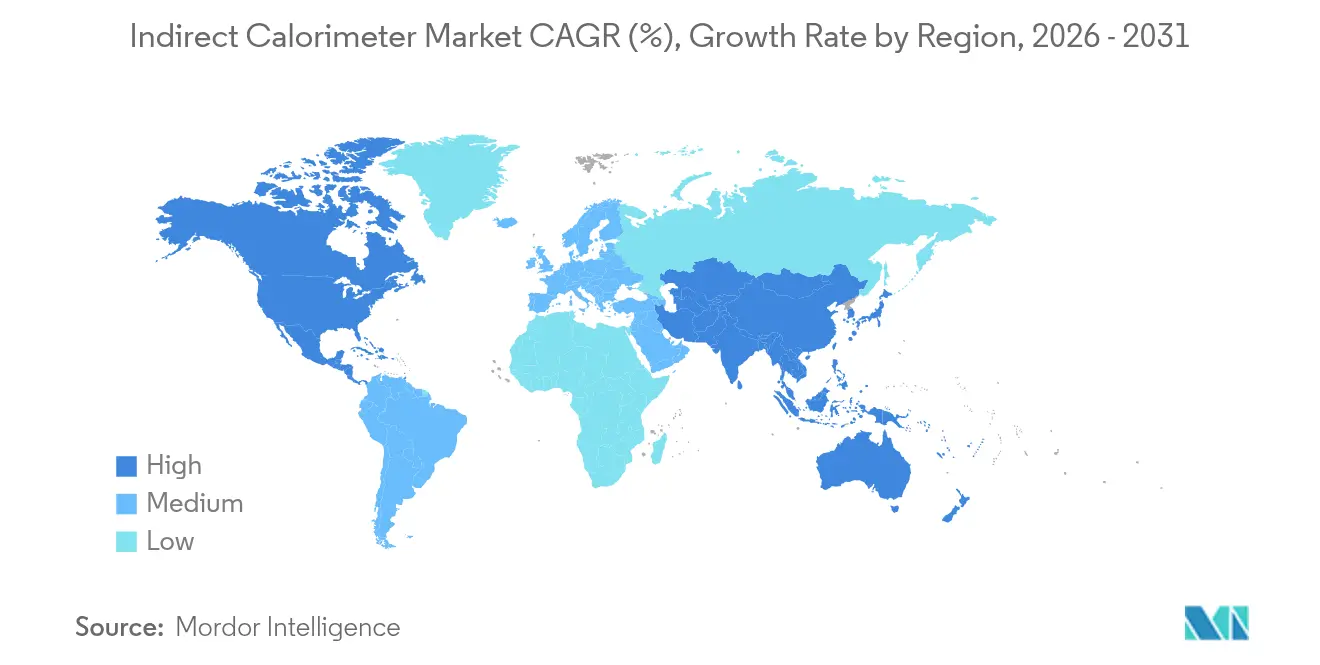
- 地域別では、北米が2025年の間接熱量計市場収益の40.70%を生み出し、アジア太平洋は2031年までに5.26%のCAGRを示すと予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界の間接熱量計市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 技術的小型化およびセンサーコストの低下 | +1.2% | 北米、欧州、その後グローバル展開 | 中期(2〜4年) |
| 世界的な肥満および代謝疾患の増加 | +1.0% | 世界規模、高所得経済圏で最も顕著 | 長期(4年以上) |
| 測定エネルギーのメリットに対する認識の向上 | +0.8% | 先進国市場 | 中期(2〜4年) |
| 精密栄養療法のためのICU導入 | +0.7% | 北米、欧州、アジア太平洋への展開 | 短期(2年以内) |
| 在宅代謝検査サービスへのシフト | +0.6% | 北米、欧州 | 長期(4年以上) |
| 保険コーディングの拡大 | +0.4% | 米国、一部のEU加盟国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
技術的小型化およびセンサーコストの低下
MEMSベースの酸素および二酸化炭素センサーは、コストの一部で質量分析の精度に匹敵するようになり、測定不確実性を3%まで低減し、フォームファクターをポケットサイズまで縮小しています[1]H. Cengizら、「MEMSベースガスセンサーの検証」、MDPI Energies、mdpi.com。COSMED K4b2のような実地検証済みシステムは、屋外スポーツ環境においてモバイル熱量測定が実験室参照法に匹敵できることを証明しています。消費者向けプロトタイプはダグラスバッグ測定との相関係数0.99超を達成しており、常時代謝モニタリングへの移行を示しています。テスト当たりのコスト低下と較正サイクルの短縮は、病院が日常的なベッドサイド使用を正当化するのを助け、一方でスポーツラボは実際の競技環境でアスリートをテストする柔軟性を得ています。Breezingポータブルトラッカーなどの大学発スピンオフは、代謝分析の民主化を強調しています。
世界的な肥満および代謝疾患の増加
予測式は、70歳以上の入院成人の80%超において安静時エネルギー消費量を正確に推定できず、直接測定の臨床的必要性を強化しています。肥満関連の代謝機能障害が拡大するにつれ、精密な熱量測定が個別化されたマクロ栄養素投与を導き、ICU在院期間を短縮し、合併症を減少させます。政府および保険会社は、アウトカムデータが人工呼吸器使用日数の削減によるコスト相殺を示しているため、間接熱量測定をますます償還するようになっています。間接熱量計市場は、したがって慢性疾患の有病率とアウトカムベースのケアに向けた政策の変化とともに拡大します。
メリットに対する認識の向上
ICALICスタディグループおよび専門学術団体からのポジションペーパーは、間接熱量測定を重症患者のゴールドスタンダードとして強調し、三次病院でのプロトコル更新を推進しています。呼吸商の読み取りは基質利用に関する即時的な洞察を提供し、臨床医が脂肪対炭水化物の供給量をその場で調整できるようにします。学会や継続教育プログラムが知識の移転を加速させ、栄養学と呼吸療法の実践における需要を強化しています。
精密栄養療法のためのICU導入
前向きICU監査は、測定された代謝が平均1,649 kcal ± 544であることを示しており、広く乖離している計算値との比較でリアルタイム測定の臨床的有用性が証明されています。Q-NRGのような新しい機器は10分未満で結果を出力し、ワークフロー上の懸念を克服しています。欧州臨床栄養代謝学会のガイドラインは、血行動態が安定しているICU患者に対して間接熱量測定を明確に義務付けており、購買意思決定を強化しています。病院はこうしてプロトコル化された使用により間接熱量計市場を支えています[2]Mette M. Berger、「間接熱量測定研究の結果の解釈と応用方法:症例ベースのチュートリアル」、Clinical Nutrition、sciencedirect.com。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高い資本コストおよびディスポーザブルコスト | -0.9% | 世界規模、低リソース環境で特に深刻 | 短期(2年以内) |
| 厳格な規制および検証要件 | -0.6% | 米国、欧州連合 | 中期(2〜4年) |
| 熟練した代謝技術者の不足 | -0.5% | 新興市場 | 長期(4年以上) |
| 小児低流量検査における精度ドリフト | -0.3% | 専門小児ICU | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い資本コストおよびディスポーザブルコスト
ICUグレードのスタンドアロンシステムはUSD 25,000を超え、較正ガス、流量センサー、シングルユースバルブを必要とし、年間所有コストが小規模クリニックには吸収困難な負担となります[3]メーカーノート、「Q-NRGの資本および運用コスト」、COSMED、cosmed.com。間接熱量計市場は、したがって三次病院および統合医療ネットワークに有利です。ポータブルMEMS機器は参入価格を引き下げますが、より広い浸透のために償還スケジュールの拡大が必要です。
厳格な規制および検証要件
FDAは間接熱量計をクラスII機器として分類しており、メーカーは商業化前に実質的同等性申請および多施設精度試験を完了する義務があります。CEマーク規則は欧州における並行した臨床検証を義務付けています。コンプライアンスコストはスタートアップの活動を遅らせ、製品サイクルを長期化させ、間接熱量計市場内のイノベーションペースを抑制します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:ポータブルシステムがイノベーションを牽引
スタンドアロン熱量計は、絶対精度と詳細な分析メニューを重視するICUプロトコルの強みにより、2025年の間接熱量計市場シェアの62.70%を占めました。ワークフロー指向の設計は電子医療記録と統合し、シームレスなデータ取得を確保します。ポータブル機器の間接熱量計市場規模は2031年にかけて5.31%のCAGRで拡大する見込みであり、これは実験室基準との同等性の向上とスポーツ科学のフィールドワークへの訴求力を反映しています。
ポータブルシステムは現在、ミニタービュランスチャンネル、マイクロヒーター、高度なアルゴリズムを搭載し、かつてはベンチトップ機器専用であった±5%の精度閾値に匹敵しています。スポーツパフォーマンスセンターは、アスリートをトレッドミルに固定せずにVO₂およびVCO₂をテストできるこの柔軟性を高く評価しています。医療機関での在宅ヘルスケアプログラムも2025年にリモート代謝テストを試験運用しており、間接熱量計市場内の将来の収益プールをさらに示しています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


アプリケーション別:スポーツ分野の拡大を伴う医療の優位性
医療ケアは2025年の間接熱量計市場規模の75.90%を維持し、ICU栄養、代謝疾患クリニック、術前ワークアップがコアユースケースとなっています。米国でのテスト当たりUSD 63の償還が安定した処置量を支えています。しかし、スポーツ・フィットネスは、プロチームや軍事プログラム、ウェルネスチェーンがトレーニングスケジュール内での代謝分析を正式化するにつれ、2031年まで5.42%のCAGRを記録する見通しです。
間接熱量計市場は今や患者ケアとパフォーマンス最適化の両方にまたがり、従来の境界が曖昧になっています。大学は肥満外科患者と大学対抗アスリートの両方を診る二重クリニックを運営し、機器利用率を最大化しています。小型化されたハードウェアが改善されるにつれ、ウェアラブル熱量計が登場し、レクリエーションフィットネス分野でのさらなる成長を触媒する可能性があります。
エンドユーザー別:病院が主導しスポーツラボが加速
病院は2025年の間接熱量計市場シェアの57.60%を占め、急性期医療施設が熱量測定を集中治療バンドルに組み込みました。栄養サポートダッシュボードへの自動データ転送により手動チャート作成が不要となり、臨床効率が向上しています。スポーツパフォーマンスラボは絶対値では小規模ですが、2031年に向けて5.33%のCAGRに向かっており、全身的なアスリートプロファイリングのために熱量測定をモーションキャプチャおよび乳酸分析と統合しています。
診断センターおよび学術機関は安定した採用者として続いており、外来代謝検査のための共有使用システムを購入しています。間接熱量計市場は、したがって数量主導の病院需要とエリートスポーツおよび研究環境における高マージンのニッチ検査とのバランスをとっています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米は2025年の間接熱量計市場収益の40.70%を生み出し、メディケアコード94690と強力な臨床学会の推薦を活用しています。機器ベンダーは、グループ購買契約とバンドルサービス契約を通じて予測可能な販売パイプラインを確保しています。欧州は、定着したICUプロトコルと多施設検証研究により、ドイツ、フランス、北欧諸国での安定したインストールを維持しており、これに続いています。
アジア太平洋は2031年にかけて5.26%のCAGRで最も急速に拡大している地域であり、国家的な肥満管理プログラムと中国およびインドでの急速な民間病院の成長によって推進されています。地域の契約メーカーは西洋のセンサー特許をライセンスし、コスト最適化された機器を生産しており、間接熱量計市場の地域浸透を支援しています。中東・アフリカはインストールベースで遅れていますが、湾岸協力会議のいくつかの教育病院が2025年にQ-NRGフリートを資金調達しており、研修上のハードルが緩和されれば潜在的な需要があることを示唆しています。
南米は中程度の普及を示しており、ブラジルの心肺リハビリクリニックは6分間歩行検査に連動する軽量熱量計を好み、一方アルゼンチンの社会保障病院はICUクラスターごとに1台の機器を予算計上しています。これらのダイナミクスが総体的に地域収益ミックスを多様化し、間接熱量計市場を単一地域のショックから保護しています。

規制環境
間接カロリメーターは主要市場において医療機器として規制されており、米国では通常、酸素摂取量コンピュータ機能に関するFDAクラスIIの枠組み(一般に製品コードBZLに関連付けられる)を経由し、商業化は概して510(k)実質的同等性申請に依拠している。臨床性能および精度の検証に加え、製造業者はICUおよび心肺環境での病院導入を支えるため、電気的安全性(IEC 60601-1)や電磁互換性(EN/IEC 60601-1-2)といった適合性の中核要素を文書化する必要がある。
欧州では、CEマーキングは欧州医療機器規則(Regulation (EU) 2017/745)によって規定されており、測定機能を有する機器に対する臨床評価および技術文書の要件を厳格化するとともに、ソフトウェア検証や患者接触に関するリスク管理(該当する場合はISO 10993-1の生体適合性を含む)の要件も強化している。MDCGガイダンス(MDCG 2023-6を含む)は、製造業者が同等性および臨床データの十分性をどのように証明するかを形作っており、新規参入企業の文書化負担を増大させ、well-designedな検証試験を市場アクセスにおいてより中心的なものとしている。
競合環境
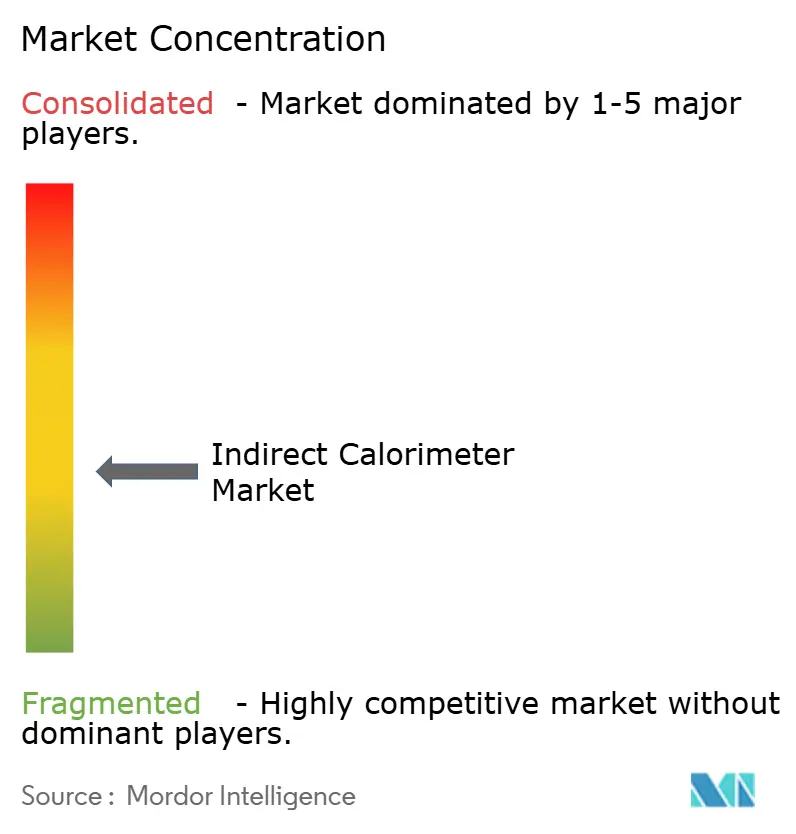
間接熱量計市場は中程度の断片化を特徴としており、グローバル収益の20%を超えるベンダーは存在しません。COSMED、Vyaire Medical、MGC Diagnosticsは長年のICU関係を通じてスタンドアロンセグメントを支えています。それぞれが間接熱量測定をスパイロメトリーとバンドルした統合心肺プラットフォームを活用し、病院バイヤーにとっての切り替えコストを高めています。
スタートアップおよび大学発スピンオフはハンドヘルドおよびコンシューマー機器に集中しています。アリゾナ州立大学のBreezingユニットは2025年に第三世代センサーに達し、10秒未満のウォームアップとスマートフォンベースの分析を約束しています。このような参入企業は、サブスクリプション型栄養コーチングアプリを中心に戦略を展開し、既存企業が持たない隣接収益を創出しています。ライセンス契約は一般的な経路として浮上しており、2024年にはイタリアのスポーツテック企業がCOSMEDの流量希釈特許を自転車搭載型代謝カートにサブライセンスし、医療精度と競技の現実を橋渡ししました。
戦略的動向は規制承認、臨床エビデンスの生成、および地理的リーチを中心に展開しています。MGC Diagnosticsは2024年にAscent心肺呼吸ソフトウェアスイートのFDA認可を取得し、統合された肺機能および代謝レポートを可能にしました。COSMEDはフランスのICUコンソーシアムと提携して小児低流量測定を検証し、既知の精度上の制約に対処しました。台湾のセンサーファブとのOEM協力により部品コストが低下し、新興市場で平均販売価格が下落する中でも粗利益率を保護しています。間接熱量計市場は、したがってレガシー病院プラットフォームと携帯性と消費者エンゲージメントを優先する機敏なイノベーターとのバランスをとっています。
間接熱量計業界のリーダー企業
KORR Medical Technologies
Parvo Medics
Cosmed srl
MGC Diagnostics
Vyaire Medical
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
間接カロリメトリーの性能を、精度と使いやすさが低下しやすい過酷な呼吸環境、すなわち高吸入酸素条件(しばしば>60-70% FiO2として言及される)やECMOで支持されている患者にまで拡張する余地が依然として残されている。動的範囲を拡大し、複雑な人工呼吸下でも安定性を維持するセンサーおよびアルゴリズムの開発は、ICUでの適用範囲を拡大できる。特に、試験サイクルの短縮、キャリブレーション負担の軽減、経腸・経静脈栄養に関する臨床意思決定支援へのより緊密な統合といったワークフロー改善と組み合わせた場合に効果的である。
商業的機会は、散発的な検査ではなく、ガイドラインに基づく使用を再現可能な臨床ワークフローに転換することにも結びついている。SCCM/ASPENなどの団体や他の地域のICUガイドラインによる重症患者栄養に関する指針は、予測式の性能が低い安定患者における的を絞った測定を重視しており、これが、臨床医が適切な患者を特定し、プロトコルを標準化し、病院システムへの報告を自動化するのを支援するソリューションへの需要を生み出している。非急性期側では、KORR Medical Technologies、Microlife、Maastricht Instruments BV、MGC Diagnosticsなどのベンダーによる携帯型・外来型システムの普及、およびBaxter(Q-NRG)を通じて提供されるICU向けプラットフォームは、クリニック、ウェルネスプログラム、スポーツ研究所が代謝測定を栄養指導や長期モニタリングサービスと組み合わせる余地があることを示している。
最近の業界動向
- 2026年6月:COSMEDは、呼吸器・診断用途で使用されるろ過ソリューションおよび消耗品のイタリアの製造業者であるMADA Filtersの過半数株式を取得する株式購入契約に署名し、クロージングは2026年7月とされている。COSMEDはこの取引を利用して、呼吸測定ワークフローを支える重要な消耗品分野に対する管理を強化している。これにより、代謝測定ポートフォリオと合わせて供給の継続性やアタッチメントの可能性が向上する可能性がある。
- 2026年6月:COSMEDは、2026年6月24日から26日にイタリアのポメツィアおよびアルバーノ・ラツィアーレでInternational Sales Meeting 2026を開催し、2026-2027年のAI関連の取り組みを含む戦略的優先事項や製品ロードマップのテーマについてチームの整合を図った。この販売会議は、間接カロリメトリーおよび関連する心肺診断を販売するチャネル全体でのより迅速なグローバル展開を支えるための商業的・製品的整合を強調している。
- 2024年10月:COSMEDはOMNIA 2.4.2ソフトウェアをリリースし、対応するCOSMED機器全体での互換性を拡大するとともに、エネルギーバランスツールや閉塞性睡眠無呼吸の分類機能などを追加した。より広範なソフトウェア互換性は、導入済みの機器群全体で代謝評価ワークフローを標準化するのに役立ち、複数機器を使用する臨床・パフォーマンス環境でのデータ処理を簡素化することで利用を促進できる。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
この市場は、酸素消費量と二酸化炭素産生量を測定してエネルギー消費量を推定するために使用される間接カロリメーター機器から生じる収益を、臨床およびパフォーマンス環境の両方にわたって対象としている。値は機器レベルで捕捉され、主要地域全体で追跡される。
対象範囲外の項目:消耗品、サービス契約、および代謝率を報告しない一般的な呼吸診断機器は集計対象外である。
セグメンテーション概要
- 製品タイプ別
- スタンドアロン
- ポータブル
- アプリケーション別
- 医療ケア
- スポーツ・フィットネス
- その他
- エンドユーザー別
- 病院
- 診断センター
- スポーツパフォーマンスラボ
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルの基本構造を設定し、意見に依存すべきでない前提を固定するために使用される。栄養および肥満の指標については世界保健機関(WHO)、人口健康統計については米国CDC、間接カロリメトリーの使用に関する証拠については国立衛生研究所(NIH)およびPubMed収録の臨床文献、製品承認および機器分類については米国FDAの機器データベースといった公開ソースを参照した。また、臨床栄養および呼吸ケア関連団体が公開している資料、および主要国における医療提供能力指標に関する国家統計局のデータも確認した。
需要を現実的な数量および価値レンジに変換するため、企業の年次報告書、投資家向け説明資料、製品カタログ、入手可能な場合の輸出入貿易統計、および病院機器支出や新製品発表に関する信頼性の高い報道でこれを補完した。公開情報が限られている場合には、収益分割を検証するために企業財務・インテリジェンスの有料サブスクリプションを選択的に利用した。ここで挙げたソースは例示的なものであり、データ収集、検証、確認のために他の多数の公開文書やデータセットも確認した。
一次インタビューおよび調査
一次調査は、デスクリサーチで十分に答えられなかった点、特にICU、栄養クリニック、スポーツパフォーマンス研究所における実際の導入状況、および典型的な更新時期を検証するために用いられた。APAC、EMEA、南北アメリカ全域の製造業者、販売代理店、生物医学調達担当者、臨床医、研究所管理者と対話し、地域ごとの償還、トレーニング、利用パターンが最終的な前提に反映されるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:33% | CXO:12% | APAC:42% |
| ミドルティア:53% | 機能/部門リーダー:29% | EMEA:35% |
| 中小規模プレーヤー:14% | マネージャー:59% | 南北アメリカ:23% |
市場規模算定と予測
当社の市場モデルは、病院・研究所のインフラ、重症患者ケアおよび栄養評価活動、対象とするケアパスウェイにおける間接カロリメトリーの実際の浸透状況から再構築されたトップダウンの需要プールから始まる。需要プールが形成された後、更新サイクル、利用パターン、および携帯型システムとスタンドアロン型システムを使用する施設の割合を用いて、年次の機器台数に変換される。
値を現実的なものに保つため、結果は選択的なボトムアップ推定によって裏付けられる。これには、機器タイプ別のサンプル化した平均販売価格帯、販売代理店チャネルの確認、および開示が許す範囲での限定的なサプライヤー収益の集計が含まれる。この市場で最も重要な入力要因には、ICUベッドの拡大と栄養サポートプロトコル、代謝検査に対する償還の明確性、小規模施設における携帯型カートの導入、検査当たりのトレーニングおよびワークフロー時間、そして提供価格を変動させ得る地域ごとの輸入依存度が含まれた。予測にあたっては、導入状況と価格設定についてシナリオ分析を用い、最終的な年次パスは指数平滑化によって滑らかにし、短期的なボラティリティが傾向を過大に示さないようにした。小規模国においてボトムアップの視点が薄い場合には、比較可能な施設密度および医療支出の指標を用いて補完し、その上で示唆される施設当たりの機器強度をインタビューのフィードバックで再確認した。
データ検証と更新サイクル
検証は、施設数に基づく導入済み機器数の合理性、機器タイプ別に観測された価格帯、主要ケア環境における示唆される検査能力といった独立した指標とモデルの合計値を比較する、繰り返しのクロスチェックによって行われる。いずれかの地域で異常な急増が見られた場合、根底にある要因を再検討し、必要に応じて専門家に再度連絡を取り、それが実際の導入シフトを反映しているのか、データ上の異常であるのかを確認する。
承認前には、アナリストとピアレビュアーによる複数段階のレビューが行われ、前提、計算、ユニットエコノミクスが地域全体で一貫していることを確認する。本レポートは年次サイクルで更新され、政策変更、主要製品の承認、大規模な調達変動といった重大な事象が発生した場合には随時更新が行われる。提供直前には、最新の公開情報が数値に反映されていることを確認するための最終確認を行う。
Mordor Intelligenceの間接カロリメーター市場規模と他の公開推定値との比較
間接カロリメーターの公開されている市場価値は、各発行元が何を集計対象とするか、そして価格や導入状況を時間の経過とともにどのように予測するかについて異なる線引きを行っているため、一致しないことが多い。差異は、選択された基準年、対象地域、購入側からのインタビューによって入力データが検証されているかどうかからも生じる。
消耗品および長期保守収益は対象範囲外であり、この単一の除外事項が、病院や研究所における機器台数需要が同様に見える場合でも、一部の総計がより大きく見える一般的な理由の一つである。その他の差異は通常、携帯型・ウェアラブル製品のグループ化方法、小型化に伴うASPの変化速度の想定、そして予測期間中に通貨換算を一定に保つか年ごとに更新するかによって生じる。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 0.86 B (2026) | |
| グローバルコンサルティング会社A | USD 0.63 B (2024) | 見出しの規模算定において、より早い基準年と狭い製品範囲を用いており、これは新しい携帯型システムの導入や後年の価格実現の影響を過小評価する可能性がある。 |
| 業界出版社B | USD 0.62 B (2025) | より速い成長パスを適用し、ウェアラブルなどの隣接する製品形態を合計に含めており、病院における臨床需要が同じペースで拡大していない場合でも、長期予測を高める可能性がある。 |
消耗品および長期保守収益は、この市場についてMordor Intelligenceの対象範囲外であり、これが、同じ期間について機器のみのモデルよりも一部の公開総計が大きくなる理由の説明の一つとなっている。総合すると、この差異は主に対象範囲の境界と、予測年において導入状況や価格設定がどの程度変化することを許容しているかによって説明され、その結果は施設数、ASP帯、インタビュー検証と照合可能な状態を保っている。


レポートで回答されている主な質問
間接熱量計市場の現在の価値はいくらですか?
間接熱量計市場規模は2026年にUSD 8億6,000万であり、2031年までにUSD 10億9,000万に達する見込みです。
どの製品カテゴリーが最も速く成長していますか?
ポータブルシステムは、センサーの小型化とフィールドテストの需要により、2031年まで5.31%のCAGRで成長すると予測されています。
どのアプリケーションが最も多くの収益をもたらしていますか?
医療ケア環境、特にICU栄養療法が2025年収益の75.90%を占めました。
どの地域が最も高い成長率を示していますか?
アジア太平洋は、医療費の増加と肥満の増加に後押しされ、2031年にかけて5.26%のCAGRでリードしています。
採用における主な障壁は何ですか?
高い資本コストおよびディスポーザブルコストと厳格な規制上の検証が、特に新興市場における普及を遅らせています。
主要ベンダーはどこですか?
COSMED、Vyaire Medical、MGC Diagnosticsが病院セグメントを主導しており、新規参入企業はハンドヘルドコンシューマー機器を追求しています。
最終更新日:



