
米国持続血糖モニタリング市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
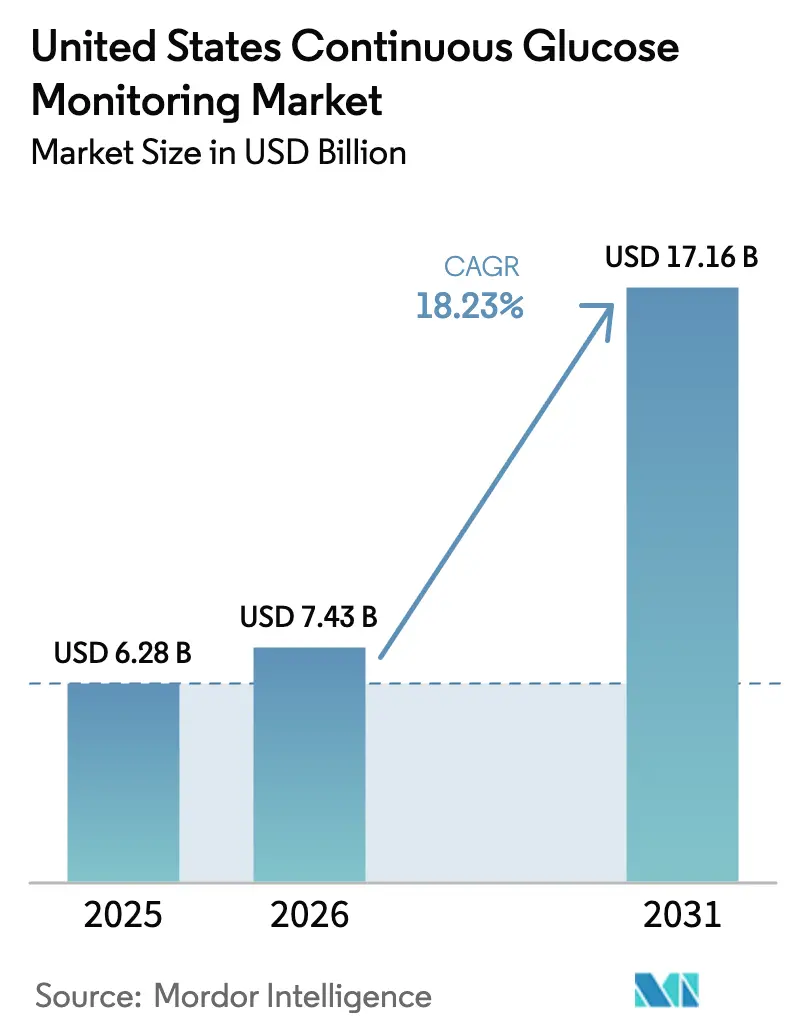
| 基準年の市場規模 (2025) | 6.28 十億米ドル |
| 市場規模 (2026) | 7.43 十億米ドル |
| 市場規模 (2031) | 17.16 十億米ドル |
| Growth Rate (2026 - 2031) | 18.23 % |
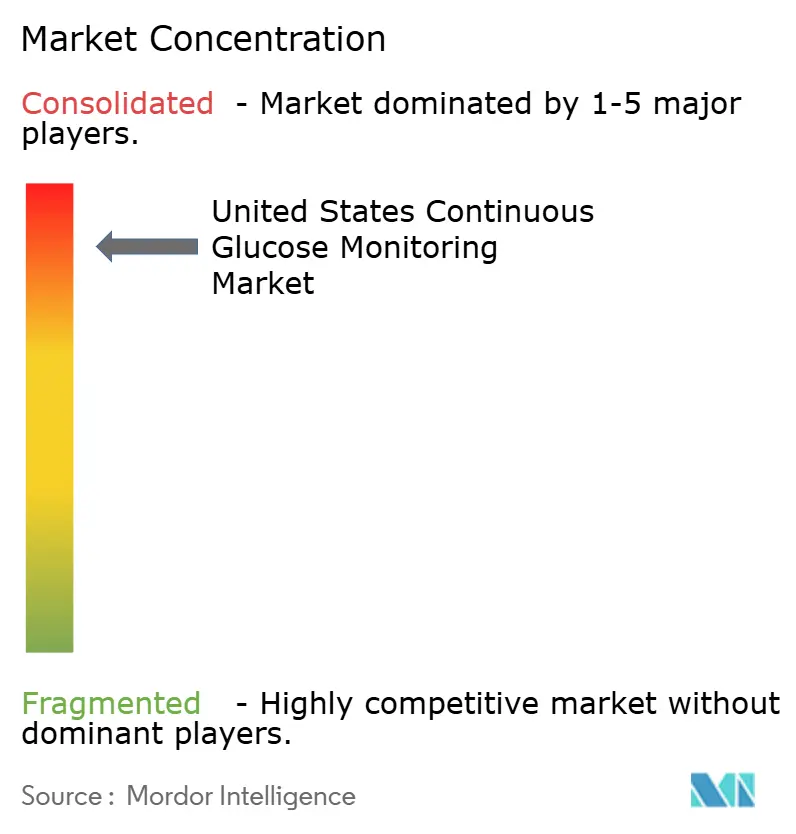
| 市場集中度 | 高 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国持続血糖モニタリング市場分析
2026年の持続血糖モニタリング市場規模はUSD 74億3,000万と推定され、2025年のUSD 62億8,000万から成長し、2031年にはUSD 171億6,000万に達する見通しで、2026年から2031年にかけてCAGR 18.23%で拡大します。この成長は、2型糖尿病の基礎インスリンのみ使用患者に対するメディケア適用範囲の拡大、市販(OTC)承認の加速、および14日間装着期間あたりUSD 100を下回るセンサー価格の継続的な低下を反映しています。市場の勢いは、糖尿病の早期診断、病院のコスト削減パイロットプログラム、および持続血糖モニタリングを日常的な臨床経路に組み込むAI対応インスリン投与アルゴリズムからも生まれています。これらの医療的要因に加え、非糖尿病の消費者が日常の血糖トレンドを追跡できるウェルネスアプリケーションが、持続血糖モニタリング市場をその歴史的なインスリン依存型のコアを超えて拡大し続けています。
レポートの主要ポイント
- コンポーネント別では、センサーが2025年の持続血糖モニタリング市場において87.32%のシェアを占め、耐久性コンポーネントが2026年から2031年にかけて最速のCAGR 19.35%を記録しました。
- エンドユーザー別では、家庭・個人使用が2025年の持続血糖モニタリング市場シェアの67.10%を獲得し、病院・臨床現場が2031年にかけて最高のCAGR 19.01%で拡大しています。
- 人口統計別では、成人が2025年の持続血糖モニタリング市場規模の60.88%を占め、小児セグメントが予測期間中に最高のCAGR 19.12%を記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
米国持続血糖モニタリング市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~) CAGR予測への影響(%) | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 糖尿病有病率の上昇と早期診断 | +4.2% | 全国、南部および中西部州で 最も高い | 長期(4年以上) |
| 2型基礎インスリンのみ使用患者に対するメディケア・メディケイドの適用拡大 | +3.8% | 全国、州レベルの メディケイドに変動あり | 中期(2~4 年) |
| 14日間装着期間あたりUSD 60未満へのセンサー価格低下 | +2.9% | 全国、競争の激しい 都市圏で最速 | 短期(2年以内) |
| OTCウェルネス向け持続血糖モニタリング(Stelo、Lingo)へのシフトによるアドレス可能市場の拡大 | +3.1% | 全国、都市・郊外地域での 早期普及 | 中期(2~4 年) |
| AI駆動型投与アルゴリズムによる臨床アウトカムと普及の向上 | +2.4% | 全国、統合型医療システムが 主導 | 長期(4年以上) |
| 病院病棟パイロットによるPOC検査に対するコスト削減効果の実証 | +1.7% | 全国、大規模病院システムに 集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
糖尿病有病率の上昇と早期診断
CDCのサーベイランスデータによると、成人の糖尿病有病率は1999年から2000年の9.7%から2021年から2023年の15.8%へと上昇しており、持続血糖モニタリング市場のソリューションから潜在的に恩恵を受けるアメリカ人は3,840万人に上ります。若年成人がより早期にスクリーニングされるようになり、疾患経過の早い段階での持続血糖モニタリング普及が進んでいます。支払者は持続血糖モニタリングを、重篤な低血糖や高額な入院を防ぐ最前線の治療法として捉えるようになり、償還の正当化が容易になっています。医療提供者は持続血糖モニタリングを高度なアドオンではなく、セルフマネジメントの基盤ツールとして位置づけており、この認識の変化がアドレス可能市場を拡大しています。その結果、持続血糖モニタリング市場は、リアルタイムデータフィードバックを中心に治療計画が組まれるようになった1型および2型の両コホートから、持続的な需要の追い風を受けています。
2型基礎インスリンのみ使用患者に対するメディケア・メディケイドの適用拡大
2023年4月、CMS(米国医療保険・メディケイドサービスセンター)は基礎インスリンのみを使用する2型患者への適用範囲を拡大し、追加で150万人の受給者に持続血糖モニタリングの資格を開放しました。普及の勢いは州のメディケイド政策によって異なりますが、先進的な州ではすでに承認率が高く、需要の取り込みが加速しています。この政策決定は、持続血糖モニタリングが救急受診と入院コストを削減するという証拠に基づいており、価値に基づくケア契約と共鳴しています。薬局給付の経路は引き続き進化しており、メーカーは異なる耐久医療機器の請求規則に対応するため、流通チャネルと患者支援プログラムを拡充しています。公的・民間の支払者が給付設計を統一するにつれ、中期的にユニット販売が急増する効果が生まれています。
14日間装着期間あたりUSD 60未満へのセンサー価格低下
DexcomのSteloがUSD 89~99でデビューし、AbbottのOTC戦略も同様の方向性を示していることから、今後2年間でUSD 60未満のセンサー価格への広範な下落が見込まれます。製造の自動化、装着期間の延長、および簡略化されたキャリブレーションによりユニットコストが削減され、当初懸念されたほど粗利益率を大きく損なうことなく小売価格の引き下げが可能となっています。手頃な現金払いオプションにより、これまで自己血糖測定用品を節約していた低保険加入患者へのアクセスが拡大しています。価格が下落するにつれ、メーカーは数量ベースの継続的収益へとシフトし、年間1,000万個以上のセンサーを生産する企業が有利な立場に立っています。こうした経済性は小規模な競合他社の参入障壁を高め、持続血糖モニタリング市場における大量生産リーダーの地位を強化する可能性があります。
OTCウェルネス向け持続血糖モニタリングへのシフトによるアドレス可能市場の拡大
FDAは2024年3月にDexcomのSteloを初の市販(OTC)持続血糖モニタリングとして承認しました[1]米国食品医薬品局、「FDAが初の市販持続血糖モニタリングを承認」、fda.gov。処方箋の障壁がなくなったことで、マーケティングは厳格な糖尿病管理よりも代謝に関するインサイトを求める健康意識の高い消費者をターゲットとするようになりました。使用パターンも異なり、ウェルネス目的の購入者は食事や運動のプログラムに合わせて断続的に持続血糖モニタリングを使用する可能性があり、新年の抱負など季節的な取り組みに合わせた需要の急増が生じます。継続的な収益を育成するため、ベンダーはセンサーハードウェアを超えたエンゲージメントを深めるデータ分析とライフスタイルコーチングのサブスクリプションをバンドルしています。この分野での成功は、2030年までに持続血糖モニタリング市場のリーチ可能人口を2倍にする可能性があります。
抑制要因の影響分析*
| 抑制要因 | (~) CAGR予測への影響(%) | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| GLP-1誘発性血糖正常化による持続血糖モニタリング新規開始の減少 | -2.8% | 全国、GLP-1使用率が 高い地域で最も顕著 | 中期(2~4 年) |
| パッチポンプ・持続血糖モニタリングバンドルによる単体センサー販売の制限 | -1.9% | 全国、統合型技術 普及が主導 | 長期(4年以上) |
| 非インスリン使用者におけるデータ過負荷疲労 | -1.3% | 全国 | 短期(2年以内) |
| 州レベルのメディケイド適用範囲の不均一によるアクセスギャップ | -1.1% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
GLP-1誘発性血糖正常化による持続血糖モニタリング新規開始の減少
セマグルチドなどのGLP-1受容体作動薬の急速な普及により、多くの患者がHbA1cの正常化を達成し、継続的モニタリングの必要性に対する認識が低下しています。研究によると、非糖尿病使用者の約46%が1年以内にGLP-1を中止し、センサー需要が予測困難になっています[2]Patricia J. Rodriguez ら、「米国成人におけるGLP-1受容体作動薬の中止と再開始」、medrxiv.org。早期中止はモニタリングの継続性にギャップを生じさせ、医療提供者が持続血糖モニタリングの処方を正当化することを困難にしています。しかし、積極的に治療されたコホートにおける用量調整中および低血糖の検出における持続血糖モニタリングの使用を支持する新たなエビデンスが出てきています。メーカーは現在、薬物療法が有効な場合でも持続血糖モニタリングの補完的役割について臨床医への教育を行っており、これにより時間の経過とともにこの負の影響が和らぐ可能性があります。
パッチポンプと持続血糖モニタリングのバンドルによる単体センサー販売の制限
自動インスリン投与システムは、ポンプに専用センサーをバンドルするケースが増えており、ユーザーを特定のエコシステムに囲い込んでいます。TandemのControl-IQプラットフォームはDexcom G6センサーを必要とし、Abbottは複数のポンプメーカーと独占供給契約を締結しています。これらの取り決めは参加者に予測可能な高マージン収益をもたらす一方、オープンマーケットのセンサー数量を減少させます。クローズドループシステムは現在、多数のポンプユーザーを占め、年間15~20%の成長を遂げています。バンドルが標準となった場合、センサー専業の小規模企業は持続血糖モニタリング市場へのアクセスがより制限され、ニッチまたはウェルネスセグメントへの移行を余儀なくされる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:センサーが継続的収益ストリームを支える
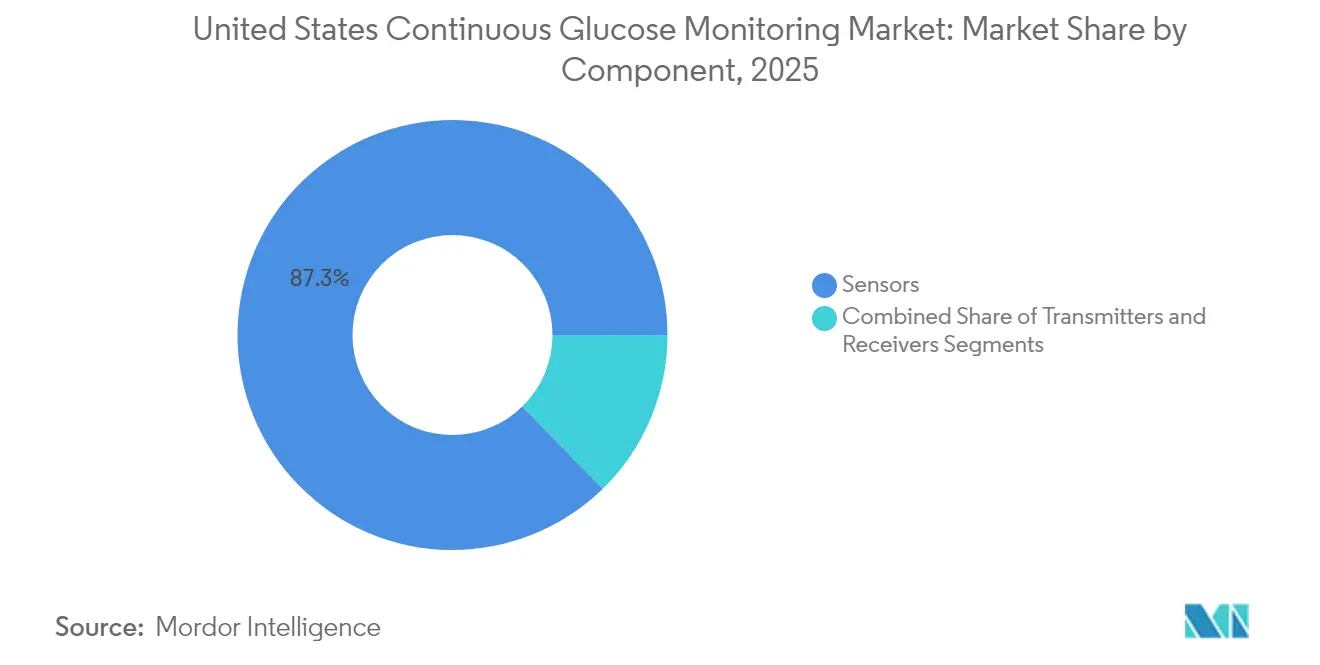
センサーは2025年の持続血糖モニタリング市場の87.32%を占め、2031年にかけてCAGR 18.05%で成長すると予測されています。この優位性は、サブスクリプション型の収益予測可能性をもたらす14日から15日の交換サイクルに起因しています。センサーハードウェアの持続血糖モニタリング市場規模は、大量生産によるコスト優位性とAI対応データ出力に支えられ、2031年までにUSD 142億を超える軌道に乗っています。2025年4月に承認されたDexcomのG7 15日間センサーはMARD精度8.0%を維持しており、段階的な性能向上がプレミアム価格帯を支えることを示しています。装着期間の延長とBluetoothによるスマートフォン直接接続により、専用レシーバーの役割が最小化され、糖尿病を超えた消費者規模での普及への道が開かれています。
耐久性コンポーネント(レシーバーおよびトランスミッター)は12.68%のシェアを保有し、予測期間中にCAGR 19.35%で成長します。その減速曲線は、専用ディスプレイを時代遅れにするスマートフォンの普及を反映しています。90日から180日持続するトランスミッターは交換頻度を抑制し、規制当局の精査によりメーカーはライフサイクルをさらに延長するよう求められています。ユニットあたりの高価格が収益を下支えする一方、センサーがシステムの価値の多くを吸収するにつれ、全体的なシェアは低下しています。したがって、競争の焦点はクローズドループポンプとのペアリングを簡素化するためのトランスミッターの小型化と防水性に集中しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


エンドユーザー別:在宅管理が普及を主導
家庭・個人ユーザーは2025年の持続血糖モニタリング市場シェアの67.10%を占め、セルフマネジメントが標準的なケアとなるにつれ、CAGR 17.62%で上昇すると予測されています。COVID-19がリモートモニタリングの規範を加速させ、患者が自律性を重視するためこれらの行動は継続しています。薬局給付の適用と直接配送ロジスティクスがクリニックへの依存を軽減し、モバイルアプリが血糖パターンを実行可能なガイダンスに変換しています。ヘルスコーチとテレヘルスの相談が適切な使用を強化し、持続血糖モニタリングを日常的なルーティンに組み込んでいます。
病院・クリニックは2025年の収益の32.90%を占めますが、より小さなベースからCAGR 19.01%という速いペースで成長しています。価値に基づく購買が入院システムに対し、特に外科病棟や高リスク医療ユニットにおいて、スポット式の指先採血検査を継続的追跡に切り替えるよう促しています。電子医療記録との統合が改善され、看護師の業務負担を軽減しながら患者安全性を向上させています。時間の経過とともに、自宅で持続血糖モニタリングを装着している多くの入院患者が入院中も自分のデバイスを使用し続けることで、両エンドユーザーカテゴリーを橋渡しし、市場への定着を深めるでしょう。
人口統計別:早期介入による小児の普及急増
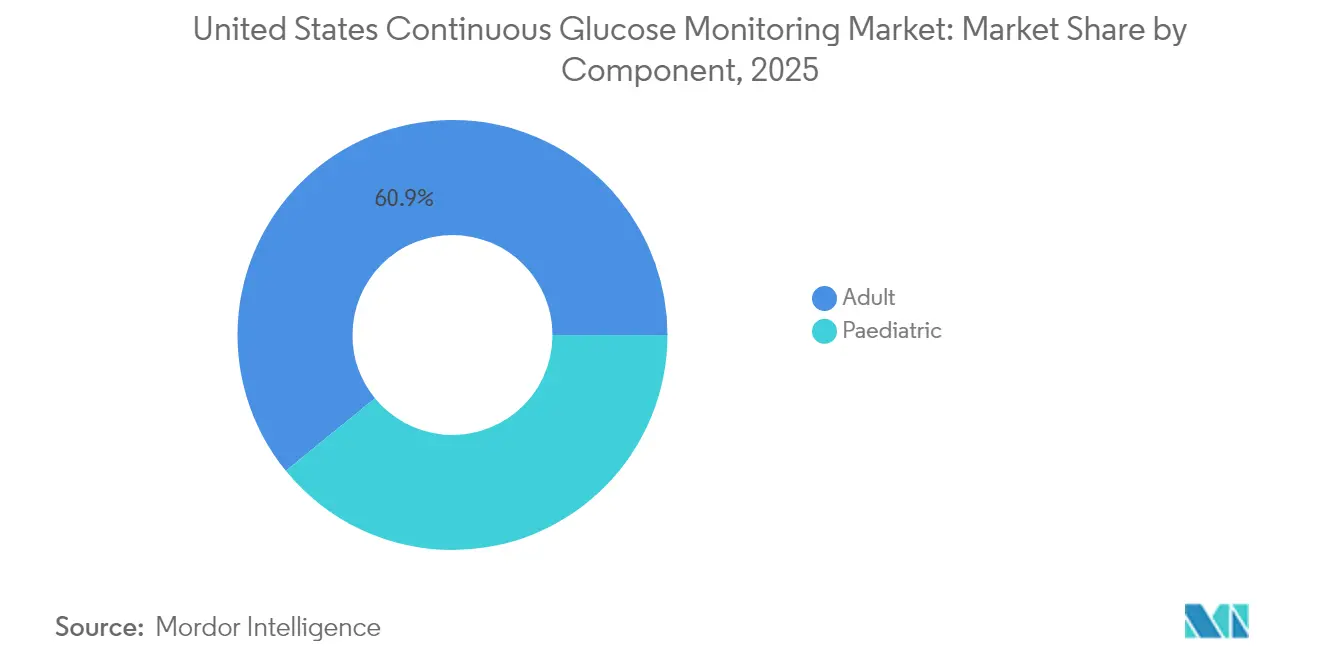
成人は2025年の持続血糖モニタリング市場規模の過半数である60.88%のシェアを占め、メディケアの適用拡大と雇用主のウェルネスプログラムに支えられています。しかし、この年齢層内での普及率は異なります。50歳未満の若年成人はデバイスエコシステムを迅速に受け入れる一方、高齢コホートは適用改革後もスマートフォンリテラシーとコストの障壁に直面しています。持続血糖モニタリングデータと栄養カウンセリングを組み合わせた教育キャンペーンは、長期的なアドヒアランスの改善に有望な結果を示しています。
小児人口は絶対数ではまだ小さいものの、CAGR 19.12%で最も速く成長しています。早期使用が長期的な合併症を防ぐため、支払者はセンサーコストを負担する意欲があります。学校の養護教諭が授業中に持続血糖モニタリングのアラートを管理するケースが増えており、これは教室参加への以前の障壁を取り除く運用上の変化です。保護者もクラウドポータルを活用して子供をリモートでモニタリングし、夜間低血糖への不安を軽減することで、普及をさらに促進する強力な口コミ支持を生み出しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
米国の持続血糖モニタリング市場は顕著な地域的クラスターを示しています。これらの地域ではメディケアアドバンテージの普及率が40%を超えており、より充実した給付が普及を加速させています。対照的に、メディケイドの政策は大きく異なり、ワシントン州は持続血糖モニタリングを広く適用している一方、中西部のいくつかの州では依然として事前承認が必要であり、導入を妨げています。
カリフォルニア州は、DexcomとAbbottの両社が大規模な開発拠点を構えているため際立っています。従業員による早期試験は正式なFDA申請に先行することが多く、地元の医師の間での認知度を高めています。一方、シリコンバレーの雇用主が提供するウェルネスプランでは持続血糖モニタリングの補助金が提供されており、より広い消費者の可能性を示しています。米国ブランドの海外販売の成功が国内の研究開発予算に貢献しており、欧州でのFreeStyle Libreの販売量がAbbottの国内での競争力ある価格設定を支援しています。海外展開と国内防衛のバランスを取ることは、すべての主要メーカーにとって戦略的な綱渡りであり続けています。
規制環境
米国では、持続血糖モニタリング(CGM)システムは、21 CFR 862.1355に基づく統合型CGM分類を含め、米国食品医薬品局(FDA)により医療機器として規制されている。FDAの承認活動は競争上のタイムラインに引き続き影響を与えており、2026年2月のDexcom G7 15日用の510(k)承認(K253737)や、Dexcom ONE+およびG7 iOSアプリの表示問題に関連した2026年4月のクラス2リコールなどのソフトウェア関連の販売後対応が含まれる。機器承認と並行して、FDAは2026年5月に、医薬品および生物製剤の販売承認申請を支援するための臨床試験におけるCGMデータの提出に関する最終ガイダンスを発表し、これらのセンサーがより広範な治療プログラムにおいてエンドポイントおよび安全性入力として使用される中で、CGMデータに対する期待を強化した。
保険適用政策は需要を後押しする中心的な要因である。CMSは、メディケアパートBのもとで全国および地域の適用範囲パスウェイを維持しており、インスリン治療を受けている受給者や問題のある低血糖を有する受給者に対するCGMアクセスの基準、および植込み型CGMと関連する適用要件に対応するL38662(2025年10月発効)などのLCDが含まれる。これらの適用規則は、在宅医療機器および薬局給付のワークフローに反映され、在宅・個人使用および病院・クリニックでの導入の両方における文書化の負担と承認速度を左右する。
競合状況
持続血糖モニタリング市場は寡占状態が続いています。Abbott、Medtronic、Dexcomの3社がユニット販売の約98%を共同で占めていますが、技術の進歩のペースが競争を激しく保っています。Abbottは大量生産のFreeStyle Libreプラットフォームを活用して価格競争力を高め、Lingoブランドでウェルネス分野に進出しています。Medtronicはポンプポートフォリオと連携するSimpleraセンサーの承認を通じて定着度を強化し、完全統合型インスリン投与に注力しています。Dexcomはシステムの精度リーダーとしてG7を位置づけ、処方プロセスを簡素化する薬局給付契約を通じて2型人口へのより深い浸透を図っています。
パートナーシップはデバイスからエコシステムへの移行を体現しています。MedtronicとAbbottはトランスミッタープロトコルで協力し、病院がデータサイロなしにハイブリッドデバイス群を採用できるようにしています。スタートアップ企業は持続血糖モニタリングデータを体重減少や運動パフォーマンスのために解釈するAIコーチを開発し、純粋なハードウェアを超えた競争の次元を広げています。
米国持続血糖モニタリング産業リーダー
Dexcom Inc.
Medtronic plc
Abbott Laboratories
Senseonics Holdings Inc.
F. Hoffmann-La Roche Ltd
- *免責事項:主要選手の並び順不同

市場機会と将来展望
適用範囲の拡大と給付設計の簡素化は、米国のCGM市場における実用的な空白領域であり、特に2型糖尿病患者や、強力なインスリン療法以外で管理されている利用者にとって重要である。CMSパートBの適用範囲のもとでは、CGMの適格性はインスリン治療を受けている患者や問題のある低血糖の履歴がある患者にまで及ぶ一方、州レベルのメディケイドのばらつきは依然としてアクセスの格差を生み出しており、これは製造業者や流通パートナーが支払者との契約、文書化ツール、薬局給付の流通を通じて対処できる領域である。OTC CGMの利用可能性の拡大も、従来の内分泌専門処方を超えて対象となる基盤を広げ、非インスリン利用者やウェルネス消費者向けに、断続的なセンサー使用とコーチングおよびデジタル解釈を組み合わせたサービスモデルを支えている。
製品およびエコシステムの差別化も、血糖のみのセンシングでは臨床リスクを十分に捉えられない領域や、装着時間や相互運用性が決定的な要素となる領域において機会をもたらしている。AbbottとMedtronicは、グルコース・ケトン二重センシングの取り組みを公に進めており、Senseonicsは、Eversense 365の商業化に加え、パイプラインプログラム(GeminiやFreedomを含む)や、自動インスリン投与システムとの互換性拡大の取り組みを位置付けている。これらの取り組みは、ケトアシドーシスリスク管理を支援するケトンモニタリングなど、より高い急性度の管理における空白領域や、より長い装着期間の植込み型フォーマットにおける空白領域を支えている。また、CGMが日常的なケアパスウェイや連携する治療スタックに組み込まれるにつれ、ソフトウェアの信頼性とデータ統合の重要性も高まっている。
最近の業界動向
- 2026年6月:MiniMedのスマート投与システム向けに設計されたグルコース・ケトン二重センサーを商業化するためのパートナーシップの拡大。この協業は、CGM主導の治療における有用性を拡大するため、二重センシングを高度なインスリン投与と連携させる。このパートナーシップはエコシステムの協業を強化し、統合型CGMソリューションの対象市場を拡大する。
- 2026年6月:Stelo Glucose Biosensor Systemの2歳以上の小児への使用に関するFDA承認。この承認は、CGMアクセスを小児患者にまで拡大することで、早期介入を支援する。この動きはDexcomの小児導入戦略を加速させ、早期生活セグメントにおける市場のフットプリントを拡大する。
- 2026年5月:世界初のグルコース・ケトン二重センシング技術であるLibre Duoに対するCEマークの取得。この承認により、EU市場における二重センシング機能の発売が可能となる。この承認は、世界的な二重センシングを強化し、CGMエコシステムにおけるAbbottの競争的地位を強化する。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、経時的な血糖値の追跡に使用される持続血糖モニタリングシステムから米国内で生成される収益を対象とし、個人使用および臨床使用向けに販売される機器ハードウェアおよび関連消耗品を含む。
対象範囲の除外事項:従来の血糖測定器および穿刺式試験紙は本市場規模算定の対象外である。
セグメンテーション概要
- コンポーネント別
- センサー
- トランスミッター
- レシーバー
- エンドユーザー別
- 病院・クリニック
- 家庭・個人使用
- 人口統計別
- 成人
- 小児
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、まず診断済み糖尿病人口、治療パターン、モニタリング導入状況を把握することから始まり、これにより収益算定を行う前に需要の論理的根拠が確立される。通常、CDCの糖尿病サーベイランス、NIHおよびNIDDKの出版物、CMSの適用範囲および支払いに関する参照資料、FDAの機器データベースおよび安全性に関する通知などの、有料登録不要な公開情報源を活用し、適応の変更や承認時期を追跡する。
次に、市場規模算定の入力データは、カテゴリー収益の手がかりとなる公開企業の提出資料や投資家向け資料、および臨床ガイドラインの変化を要約する信頼できる報道、会議録、団体のウェブサイトを用いて強化される。ギャップが見られる箇所については、企業財務およびインテリジェンス、特許データベース、出荷レベルの輸出入シグナルに関する有料サブスクリプションを選択的に用いて、機器の流通や部品価格の妥当性を確認する。ここに列挙されている具体的なデスクソースは例示に過ぎず、データ収集、検証、明確化のために他の多くの参照資料も使用された。
一次インタビューおよび調査
一次調査は、CGMがどのように購入され、各チャネルでどのように使用されているかを確認し、日常的な現場における買い替え周期、センサー装着期間、償還ミックスに関する仮定を検証するために用いられる。臨床関係者、支払者および流通業者に精通した情報源、機器エコシステム関係者など多様な相手にヒアリングを行い、デスクリサーチだけでは確実に答えられないギャップを埋めることができた。これは米国限定の市場であるため、最終的な入力データが単一の地域的傾向ではなく一般的な実務を反映するよう、主要な州や医療現場全体にわたって調査対象を均衡させた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップ層:33% | 経営幹部(CXO):13% |
| ミッド層:48% | 機能/部門リーダー:42% |
| 小規模プレーヤー:19% | マネージャー:45% |
市場規模算定と予測
コアモデルは、診断・治療済みの糖尿病人口を用途および年齢層別のCGM浸透率にマッピングし、それを年間ユニット需要に変換した後、部品ごとの平均販売価格を用いて価値に変換するトップダウン方式を採用している。これらの総計は、その後、センサー、トランスミッター、レシーバーの抽出価格ポイント、ミックス変化に関するチャネルからのフィードバック、供給側の数量動向といった選択的なボトムアップ的近似によって検証され、明らかな過大または過小カウントを調整する。
モデルで使用される入力データには、在宅使用と病院使用の比率、センサーの装着期間および交換頻度、トランスミッターの交換周期、専用レシーバーではなくスマートフォン表示に依存する利用者の割合、対象となる患者数に影響を与える適用範囲拡大の兆候が含まれる。これらの変数がストレステストされた後、償還、価格圧力、技術更新のタイミングに関する専門家の見解に支えられたシナリオ分析を用いて予測が作成される。供給側シグナルに欠落がある場合は、ASPおよび利用率に保守的な範囲を適用し、その後、想定される利用者1人当たりの年間支出額との再確認を行う。
データ検証と更新サイクル
出力は、想定されるアクティブユーザー数、患者1人当たりの年間支出、経時的な部品ミックスの方向性など、独立したシグナル間の整合性確認を通じて検証される。数値に違和感がある場合は、装着期間、適用範囲の適格性、レシーバーの装着率など、通常ばらつきを生じさせる要因となる前提を再検討し、不一致が解消されない場合は情報源に再度連絡する。
承認前には、計算ロジック、単位、時間軸の整合性を確認するため、別の分析者がモデルを段階的に見直す。レポートは年次で更新され、大きな適用範囲規則の変更、製品承認、または重要な価格の見直しなど、需要や価格に重大な影響を与える事象が発生した場合には中間更新が行われる。提供直前には最終確認を行い、クライアントが入手可能な最新の見解を得られるようにしている。
Mordor Intelligenceの米国持続血糖モニタリング市場規模算定と他の公開推定値との比較
米国の持続血糖モニタリングに関する公開市場規模は、同じ主題に見えても、各企業が同じ製品、利用者グループ、収益構成要素を数えているわけではないため、ばらつきが生じることがある。ある推定が異なる基準年を用いる場合、積極的または保守的な導入曲線を適用する場合、あるいはセンサー価格のより急速な低下を仮定する場合にも、差異が現れる。
血糖測定器用試験紙はMordor Intelligenceの対象範囲外であり、この一つの除外事項だけで、より広範な糖尿病モニタリングの数値がCGM単独の見解よりも高くなる可能性がある。その他のギャップは通常、非糖尿病者のウェルネス用途が含まれているかどうか、スマートフォンが使用される場合にレシーバー収益がどのように扱われるか、償還の変更がその発効日から算定されるか、年間にわたって徐々に混合されるかどうかによって生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 6.28 B (2025) | |
| 業界トラッカーA | USD 4.90 B (2024) | より早い基準年を使用し、浸透率の前提をインスリン依存の利用者人口に近づける傾向があり、これにより最近の適用範囲拡大に見られる新しい2型糖尿病およびOTC主導の需要を過小評価する可能性がある。 |
| 市場情報誌B | USD 3.70 B (2024) | より狭い機器範囲と、より遅い交換周期の前提を適用しているようであり、これにより想定される年間センサー数量が減少し、価格を適用する前から総額を低下させている。 |
この表を全体的に見ると、そのばらつきは主に、何が数えられ、いつ数えられるかによって説明され、計算上の誤りによるものではない。需要人口を診断・治療済みのコホートに紐づけたまま、想定される利用者1人当たりの支出額を部品交換の論理と照らし合わせて確認することで、この推定値は、償還や利用パターンの変化に応じて見直すことができる単純な入力データに追跡可能な状態を保っている。


レポートで回答される主要な質問
2026年の米国持続血糖モニタリング市場の規模はどのくらいですか?
USD 74億3,015万であり、2031年までにUSD 171億6,469万に向けてCAGR 18.23%で推移しています。
現在の販売をリードしているコンポーネントはどれですか?
使い捨てセンサーが87.32%のシェアで圧倒的に優位に立ち、継続的収益の大部分を牽引しています。
2型患者の普及を促進している政策変更は何ですか?
2023年4月のCMSルールにより、基礎インスリンのみ使用者への持続血糖モニタリングの償還が認められ、約150万人の受給者に資格が拡大されました。
最も速く成長している人口統計セグメントはどれですか?
小児・青少年が早期介入プログラムと小児保険適用の改善により、CAGR 19.12%を記録しています。
最終更新日:



