
医療用体温計市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
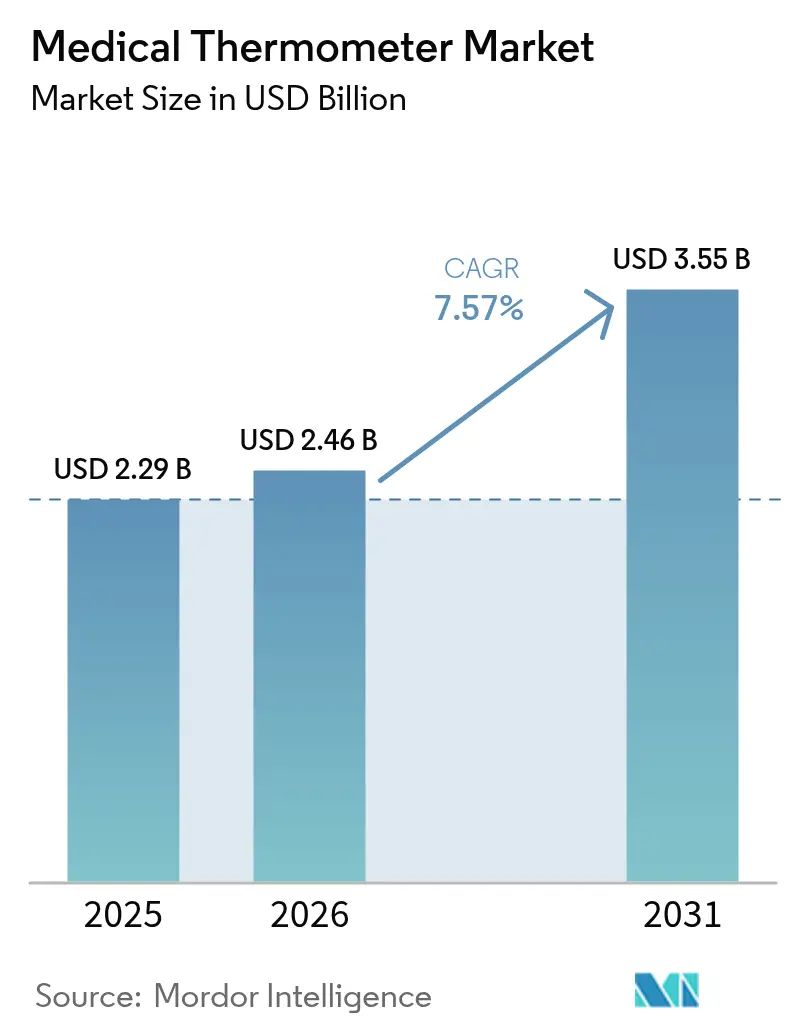
| 市場規模 (2026) | 2.46 十億米ドル |
| 市場規模 (2031) | 3.55 十億米ドル |
| Growth Rate (2026 - 2031) | 7.57 % |
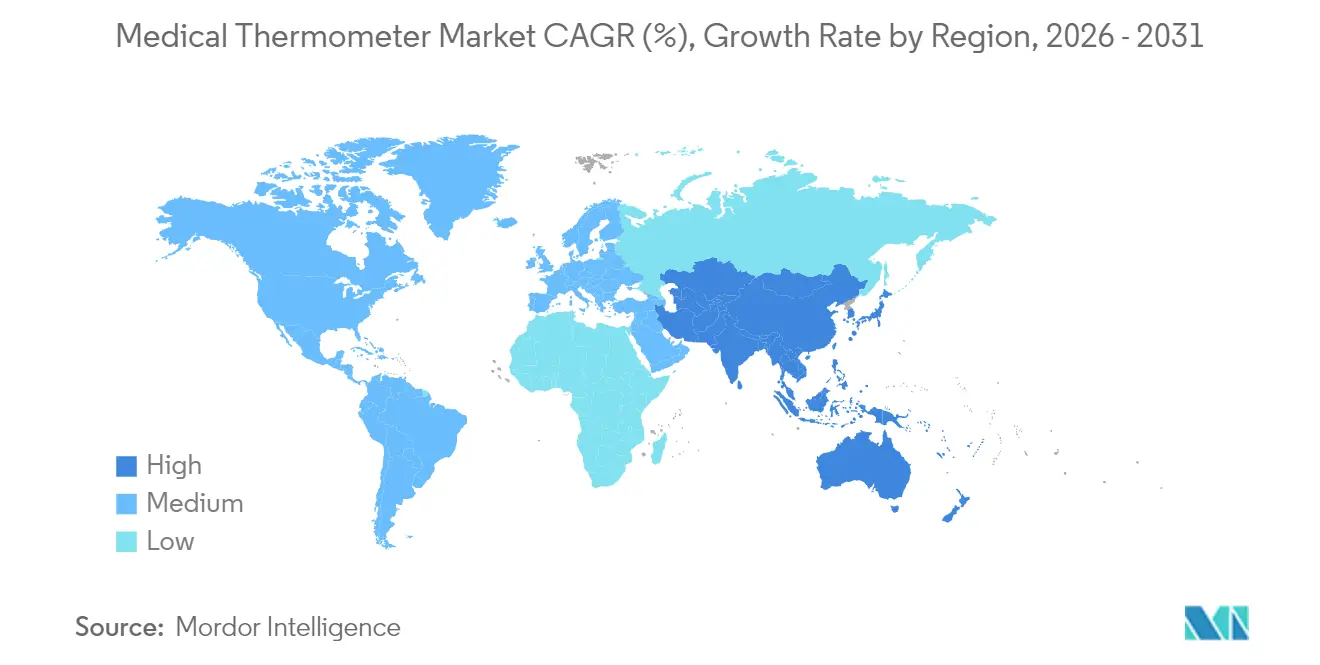
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
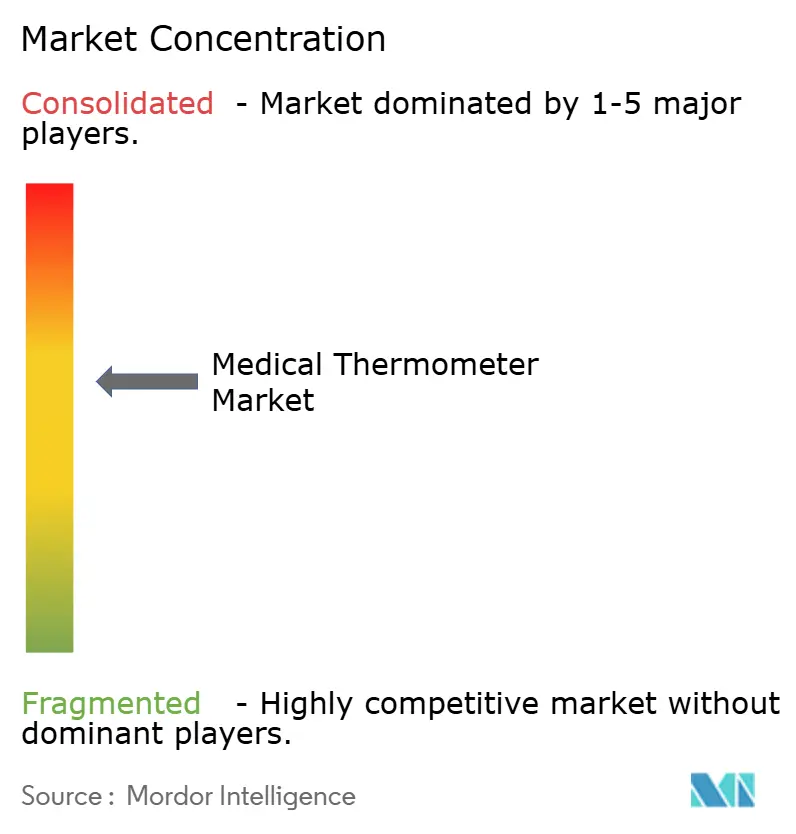
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence による医療用体温計市場分析
医療用体温計市場規模は、2025年の22億9,000万米ドルから2026年には24億6,000万米ドルへと成長し、2026年〜2031年の期間に7.57%のCAGRで推移し、2031年には35億5,000万米ドルに達すると予測されています。持続的な需要は、医療のデジタル化、水銀デバイスを排除する規制の動き、およびAI対応の体温モニタリングの普及拡大から生まれています。2025年6月にFDAが下したクラスII臨床用電子体温計を510(k)審査の対象外とする決定は、コンプライアンスコストを低減し、迅速なイノベーションを促進します[1]食品医薬品局、「クラスII臨床用電子体温計の市販前届出要件の適用除外について」、fda.gov。一方、欧州連合の水銀禁止措置は製品の代替を加速し続けています。病院および在宅ケア提供者は、体温センサーを他のバイタルサイン・モジュールと組み合わせたコネクテッドケア・プログラムを拡大しており、半導体供給上の課題が製造業者に生産を守るための垂直統合戦略を促しています。
主要レポートのポイント
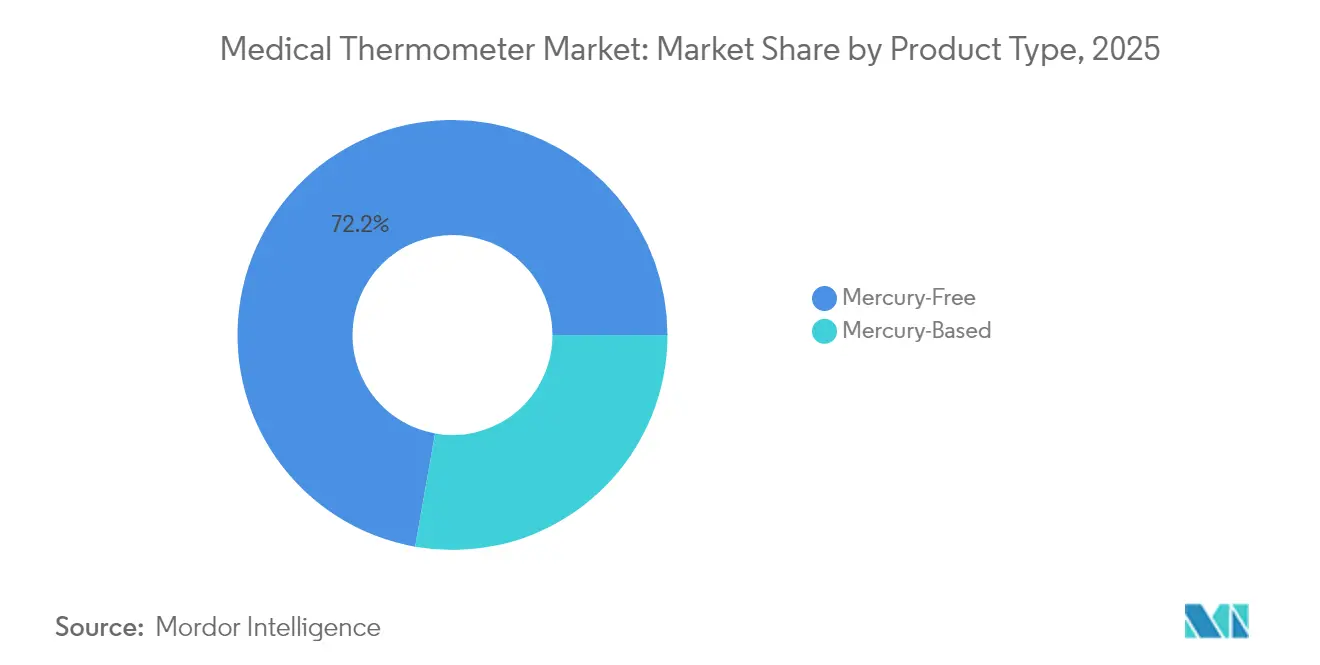
- 製品タイプ別では、水銀フリーデバイスが2025年の医療用体温計市場シェアの72.22%を占めてリードしており、2031年にかけて8.29%のCAGRで拡大しています。
- 測定部位別では、口腔/腋窩が2025年に収益の62.90%を獲得した一方、前額部体温計は2031年にかけて最高の8.06%のCAGRを記録しています。
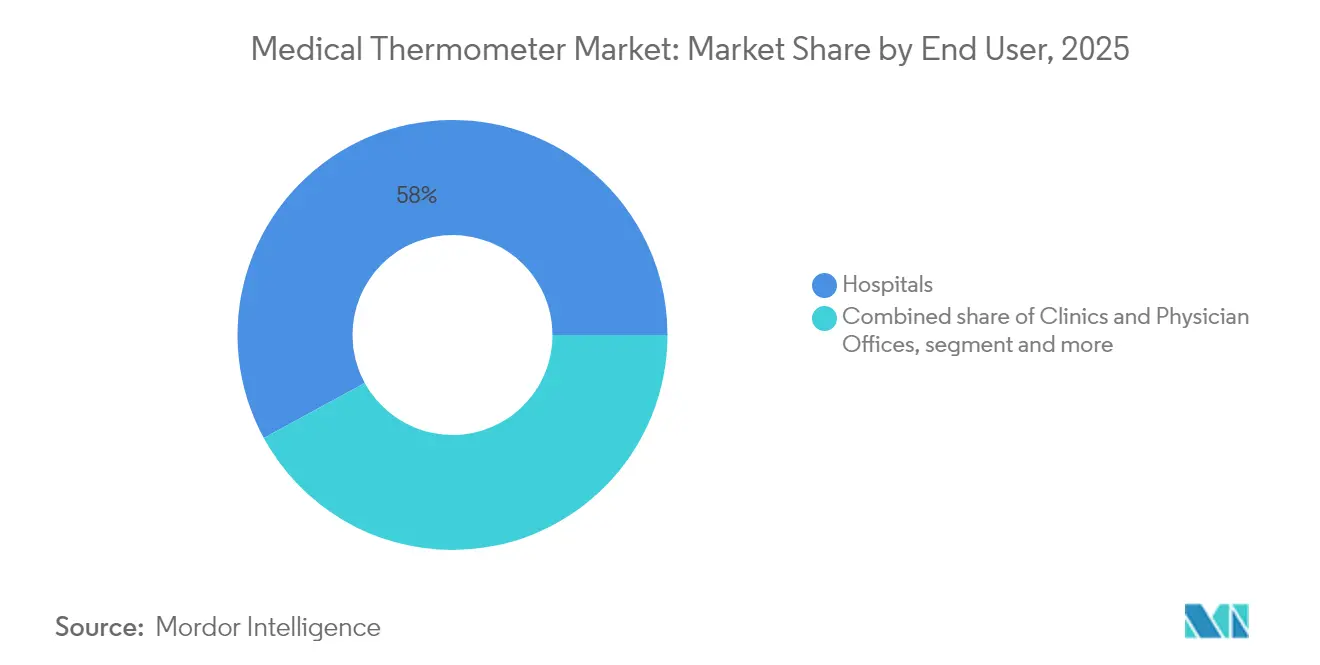
- エンドユーザー別では、病院が2025年の医療用体温計市場規模の57.95%を占めており、在宅ケア環境が2031年にかけて最速の8.74%のCAGRを示しています。
- 患者年齢層別では、成人ユーザーが2025年に68.10%のシェアを占めていますが、小児需要は2031年にかけて7.98%のCAGRで増加しています。
- 地域別では、北米が2025年の収益の36.60%を占め、アジア太平洋地域は2031年にかけて9.11%のCAGRで拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界の医療用体温計市場のトレンドおよびインサイト
促進要因影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| COVID後の家庭用デジタル・スマート体温計の爆発的普及 | +1.8% | グローバル、北米・欧州で最大 | 中期(2〜4年) |
| 非接触デバイスを優先する病院の感染管理プロトコル | +1.2% | グローバル、先進国市場が先導 | 短期(2年以内) |
| 頻繁なモニタリングを必要とする小児・老年人口の増加 | +0.9% | APACが中核、MEA・中南米に波及 | 長期(4年以上) |
| 体温センサーを組み込んだ統合バイタルサイン・プラットフォーム | +0.7% | 北米・EU、APACへ拡大 | 中期(2〜4年) |
| ウェアラブル機器における AI 搭載発熱予測アルゴリズム | +0.6% | 北米・EUにおける早期採用 | 長期(4年以上) |
| 気候変動による疾病サーベイランス・プログラム | +0.4% | 熱帯・亜熱帯地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
COVID後の家庭用デジタル・スマート体温計の爆発的普及
遠隔ケアの診療報酬はメディケアにまで拡大し、臨床医の81%がRPM(遠隔患者モニタリング)プロトコルに体温追跡を統合しており、テレヘルス・ダッシュボードに直接データを送信するコネクテッドデバイスへの消費者需要が高まっています。300万台を超えるスマート体温計のフリートは、地域の発熱急増予測に使用される匿名化データセットを提供しており、医療用体温計市場が公衆衛生アナリティクスとますます重なり合っていることを示しています。家庭での採用は北米で最も高いものの、モバイルヘルスのエコシステムが成熟し価格が大衆市場水準まで低下するにつれ、アジア太平洋地域の成長が加速しています。ファームウェアおよびアルゴリズムのアップグレードによりデバイスのライフサイクルが延長されるため、データ駆動型プラットフォームはリピート販売を促進します。デバイスメーカーは現在、体温プローブをパルスオキシメーターおよび血圧モジュールと組み合わせ、患者エンゲージメントを定着させるマルチパラメーター・キットを作成しています。
非接触デバイスを優先する病院の感染管理プロトコル
臨床ワークフローは、消毒時間と交差感染リスクを削減するために非接触体温計を優先します。カナダおよびオーストラリアの国内ガイドラインは、トリアージおよび高齢者ケア環境において赤外線または使い捨てソリューションを推奨しています。[2]オーストラリア医療安全・品質委員会、「感染予防・管理ガイドライン」、safetyandquality.gov.au 調達チームは入札に非接触要件を組み込んでおり、ベンダーに対して放射率補正アルゴリズムによるセンサー精度の向上を促しています。査読済み研究では深部体温との相関係数が0.8未満であることが依然として指摘されているものの、サプライヤーはデュアルセンサーアレイとバッチごとの校正証明書の統合によりこれに対応しています。空港や大型施設に導入されたサーマルスクリーニングゲートが病院の通常の入口に転用されたことにより、成長はさらに支えられています。
頻繁なモニタリングを必要とする小児・老年人口の増加
アジア太平洋地域では毎年65歳以上の人口が3,000万人以上増加している一方、出生コホートも依然として大きく、無痛で精密な体温計への並行需要が生まれています。スイスの臨床試験で検証されたリスト装着型センサーは、乳幼児や高齢患者を妨げることなく継続的なモニタリングを実現します。小児病棟では、非接触赤外線ユニットが不安を軽減し、感染症アウトブレイク時の迅速な患者処理を可能にします。継続的なデータストリームは、発熱が発症する前に微細な偏差を検出する早期警告スコアアルゴリズムに統合され、脆弱なグループのアウトカムを改善します。
体温センサーを組み込んだ統合バイタルサイン・プラットフォーム
病院は独立型体温計からプラットフォーム型への予算移行を進めており、体温はその中の一データレイヤーとなっています。Omronの2024年ヘルスデータ戦略は、体温・血圧・活動量指標をプールするクラウドサービスから1,000億円の売上を目標としています。APIファーストの設計により、EHRベンダーはリアルタイムで測定値を取得でき、手動入力の手間を排除します。この収束はスイッチングコストを高め、低価格輸入品に対してマージンを守る既存企業を支援します。投資家はこれらのプラットフォームを純粋なハードウェア販売ではなく継続的収益モデルとして捉えており、デジタルヘルス・ポートフォリオにおける医療用体温計市場のプロフィールを高めています。
阻害要因影響分析*
| 阻害要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 新興市場における水銀体温計禁止に向けた規制の動き | -0.6% | APAC、MEA、中南米 | 中期(2〜4年) |
| 低価格輸入品における精度・校正のばらつき | -0.8% | グローバル、新興市場で最も顕著 | 短期(2年以内) |
| コネクテッド体温計をめぐるサイバーセキュリティ上の懸念の高まり | -0.5% | 北米・EU | 中期(2〜4年) |
| サプライに影響するセンサーグレード半導体不足 | -0.7% | グローバル、APACハブで深刻 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
低価格輸入品における精度・校正のばらつき
多くの低価格赤外線ユニットの級内相関係数が0.8未満であるため、臨床医の信頼が損なわれ、発熱性疾患の診断が遅れる可能性があります。大手プロバイダーは現在、NISTトレーサブルな校正レポートを要求しており、社内計量ラボを持たないサプライヤーのコンプライアンスコストが増大しています。ISO 13485:2016に整合したFDAの今後の品質マネジメントシステム規制は、非認証輸入業者を排除し、競争環境を再編する可能性があります。
コネクテッド体温計をめぐるサイバーセキュリティ上の懸念の高まり
ペネトレーションテストにより、複数のWi-Fi体温計に資格情報漏洩の欠陥が発見され、病院がランサムウェアや体温データの改ざんにさらされるリスクが明らかになりました。新しいIEEE規格2621および2933-2024は、暗号化されたファームウェアアップデートと認証済みコマンドチャネルを義務付けており、開発上のオーバーヘッドが増加しています。IT部門は多くの場合、医療用IoTを専用VLANに分離しており、リソースが限られたクリニックでの展開が複雑になっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:水銀フリーデバイスが規制上のリーダーシップを確固たるものに
水銀フリー体温計は2025年の医療用体温計市場規模の16億5,000万米ドルを占め、EU規則2017/852に基づく水銀の広範な禁止措置に支えられ、8.29%のCAGRで拡大を続けています。デジタルスティック体温計は、20秒未満の表示時間と有害物質の不使用を評価する介護者に支持され、販売数量で首位を占めています。赤外線ガンおよび高度な耳式プローブは、混雑したトリアージゾーンにおける感染管理戦略を強化しています。モバイルアプリと同期するスマート水銀フリーユニットは最も急成長しているニッチであり、生の体温を長期的な健康トレンドに変換するクラウドダッシュボードに支援されています。
輸送規則が水銀デバイスを危険物として分類するため、ディストリビューターはレガシー在庫を水銀フリーポートフォリオに切り替えつつあります。Microlifeのような先行者は研究開発の規模を活かしてEU医療機器規制に基づく製品認証を取得し、ジェネリックブランドに対する価格プレミアムを獲得しました。半導体不足は長期的なサプライヤー契約を持たない中小企業にとって課題となっていますが、垂直統合された大手は優先割り当てを確保し、需要急増時の生産を守っています。中南米およびアフリカの一部で環境・健康フレームワークが強化されるにつれ、医療用体温計市場は事実上後戻りのできない水銀フリーソリューションへの移行に直面しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時にご確認いただけます


測定部位別:前額部デバイスが非接触モメンタムを獲得
口腔/腋窩モダリティは2025年に14億4,000万米ドルの収益、すなわち医療用体温計市場の62.90%を占めており、日常的な病棟プロトコルと診療報酬の親しみやすさを反映しています。ただし、前額部スキャナーは表面接触を最小化してトリアージを加速するため、8.06%のCAGRを刻んでいます。最近のセンサーフュージョンアルゴリズムは放射率と周囲温度ドリフトを補正し、管理された研究では二乗平均平方根誤差を0.2°C未満に抑え、口腔プローブとの差を縮小しています。
オーストラリアおよびカナダの規制当局は、高齢者ケア感染管理マニュアルにおいて非接触スクリーニングを推奨される診療として掲載しています。臨床バイヤーは、プローブカバーなしで1分間に数十人の患者を測定できる能力を評価しており、消耗品コストを削減しています。一方、鼓膜デバイスは、最小限の不快感と安定した外耳道深部体温との相関から、小児科での関連性を維持しています。37.5°Cを超えると色が変わるサーモクロミックマスクなどのイノベーションは、前額部中心のソリューションが携帯型フォームファクターを超えて広がっていることを示しています。速度・衛生・精度を両立させるメーカーが、進化する医療用体温計市場での入札で優位に立てます。
エンドユーザー別:遠隔患者モニタリングの普及で在宅ケアの需要が急増
病院は依然として2025年収益の57.95%を生み出していますが、米国および欧州の一部においてRPM診療報酬が拡大するにつれ、在宅ケア購入が年率8.74%で増加しています。メディケアは現在、慢性疾患バンドルの中での在宅体温サーベイランスに対して支払いを行っており、プロバイダーにクラウド連携体温計を含むキットの導入を促しています。スタートアップ企業はこのシフトを活用し、各ユニットにソフトウェアサブスクリプションを組み合わせることで、ハードウェアのマージンを超えた定期収益を創出しています。
消費者チャネルでは、複数ユーザープロファイルを保存するアプリ対応モデルへの需要が高まっており、病気の子供を管理する親や高齢者を支援する介護者を支援しています。クリニックおよび医師診察室は病院と家庭のセグメントの中間に位置し、ISO 80601-2-56のプロフェッショナルグレードの精度と価格のバランスがとれた堅牢なデバイスを求めています。価値に基づくケア契約が再入院に対してペナルティを課すにつれ、プロバイダーは体温計データを血圧・血糖・ECGフィードと統合して早期介入を促し、人口健康プログラム内での医療用体温計市場の戦略的重要性を高めています。
注記: 全個別セグメントのセグメントシェアはレポート購入時にご確認いただけます
患者年齢層別:小児用デバイスが成長曲線をリード
2025年の販売ユニットの68.10%を成人が占めていますが、テクノロジーが子供特有のニーズに適応するにつれ、小児のユースケースは7.98%のCAGRを示しています。オックスフォード大学のホライズン・スキャニング・センターの研究は、校正された非接触センサーが小児において適切な精度を維持し、直腸プローブと比較して苦痛を軽減することを確認しています。メーカーは、コンプライアンスを向上させるためにゲーミフィケーション(LEDスマイリーフェイス、モバイルアプリのリワード)を導入しています。新生児集中治療室は±0.1°Cの精度を持つパッチセンサーを先駆けて採用しており、これは数分以内に敗血症リスクを検出するために不可欠です。
老年患者は独特の体温調節パターンを示し、しばしば典型的な発熱スパイクを欠いています。ワクチン接種後コホートで検証された継続的リスト装着型センサーは、24時間365日のトレンドラインを提供し、スポットチェックよりも早く微細な偏差にフラグを立てます。成人・小児モードを切り替えられるデュアルマーケット設計は、新興経済圏の多世代家族に訴求し、対応可能な需要を拡大し、医療用体温計産業の価値提案を深めています。
地域分析
北米は2025年の医療用体温計市場において8億3,800万米ドルを供給し、堅固なRPM診療報酬・病院のデジタル化・規制の明確さを背景に36.60%のシェアを保持しています。同地域のプロバイダーはサイバーセキュリティ認証をますます義務付けており、低価格輸入品にとっての障壁となる一方、プレミアムASP(平均販売価格)を支えています。在宅慢性ケアプログラムが全国規模で拡大するにつれ、6.58%のCAGRで堅調な成長が続いています。
2025年に6億5,400万米ドルと評価されたアジア太平洋地域は、中国の病院デジタル化補助金とインドのアーユシュマン・バーラート保険制度の展開に支えられ、2031年にかけて最速の9.11%のCAGRを記録しています。メドテック投資は2021年のピークから落ち込んでいるものの、業界再編により既存の体温計メーカーが経営難のセンサー企業を買収し、現地流通ネットワークを取り込むことが可能になっています。急速に高齢化が進む日本では継続的モニタリングウェアラブルが好まれ、東南アジアのクリニックはスマートフォンの普及を背景にモバイル連携デバイスへと一足飛びに移行しています。
欧州は、医療機器規制が市販後サーベイランスを強化するにつれて小規模ブランドが再認証を避けて撤退するため、安定した23.80%の収益シェアを維持しています。水銀禁止措置は依然として決定的な追い風であり続け、医療用体温計市場をサステナビリティの使命と一致させています。中東・アフリカは低い基盤から二桁の拡大を見せており、感染症サーベイランス助成金と民間病院プロジェクトによって牽引されていますが、物流上の障壁と通貨変動が短期的な普及を抑制しています。中南米の公共部門入札は低価格モデルを好みますが、民間保険会社がコネクテッドデバイスの診療報酬をますます認めるようになっており、徐々に高付加価値のスマート体温計へとミックスがシフトしています。

規制環境
医療用体温計は、地域と使用目的によって性能・品質要件が異なる医療機器として規制されている。米国では、臨床用電子体温計はFDAクラスII(21 CFR 880.2910)に分類される。2025年6月、FDAは、ISO 80601-2-56や特定のASTM手法(例:E1112、E1965、E1104)を含むFDA認定の合意規格に準拠する場合、特定の基本的な電子体温計が510(k)免除の対象となる可能性がある道筋を導入した。これにより市販前提出の負担は軽減されるが、検証、妥当性確認、およびFDAの品質要件に紐づく継続的な適合性への期待は維持される。
欧州では、体温計は規則(EU)2017/745(MDR)に準拠する必要があり、一般安全性・性能要件のもとで臨床評価と市販後調査を含む。CENが2026年6月3日に発行したEN ISO 12487:2026は、間接測定モードで使用される予測型体温計の臨床性能評価の手法を規定しており、アルゴリズムおよび予測機能に重点を置いた高度な機能に対するエビデンス基準と試験プロトコルを厳格化している。
バリューチェーン分析
上流工程では、非接触型モデル向けの赤外線サーモパイルセンサー、精密温度センサー、マイクロコントローラー、光学部品、電池・電源部品が感知・電子部品の中心を占めており、製品差別化を左右するファームウェアと校正アルゴリズムがこれを補完している。校正・計測能力は、事業者が要求する場合にはNIST追跡可能な手法を含め、精度に関する主張とバッチ間の一貫性が臨床的な受容性と入札適格性に影響を与えるため、価値創造の中心に位置している。
中流工程は、機器の組立、ソフトウェア開発(接続性、サイバーセキュリティ、相互運用性)、妥当性確認試験、規制関連文書作成にまで及ぶ。コンプライアンスはコストとタイミングの両方を左右し、部品変更はEU MDRや米国の承認経路のもとで再認証サイクルを引き起こし、開発スケジュールを延長させる可能性がある。2026年2月に施行されるFDAの品質マネジメントシステム規則(QMSR)も、米国の品質システム要件をISO 13485:2016により近づけ、地域別に別個の品質手順書を維持する必要性を軽減する。下流の流通は、病院の購買グループ、医療外科用品ディストリビューター、薬局、および在宅医療向けのeコマースを通じて行われており、成長は体温測定を他のバイタルサインモジュールやソフトウェアダッシュボードと組み合わせる遠隔患者モニタリングプログラムからももたらされている。
競合環境
上位5社は市場の相当なシェアを占めており、ブランドの信頼と規制遵守が価格と同様に重要な、適度に集中した医療用体温計市場を形成しています。Terumoは一世紀にわたる体温計の歴史と1兆362億円のグローバル売上を活かして病院でのフラッグシップの地位を維持しています。Cardinal Healthは売上高2,268億米ドルを背景に、12億米ドルでのSpecialty Networks買収によってグローバル医療製品部門を強化し、治療統合の機会を拡大しています。
技術的な差別化は、Withingsの ScanWatch 2 が Greenteg の CALERA センサーを採用して24時間365日の深部体温追跡を行うなど、ウェアラブルに組み込まれたAI搭載発熱予測アルゴリズムを中心に展開されています。ベンダーはチップ不足を軽減するため垂直統合を推進し、複数年のウェーハ契約の締結やMEMSセンサーのスタートアップ買収を進めています。プラットフォーム経済が決定的となっており、OmronのクラウドベースのVitalSightプログラムはプロバイダーをサブスクリプション・ダッシュボードに囲い込み、スイッチングコストと定期収益を高めています。
規制の変化も競争関係を再構築しています。FDAの2025年の510(k)適用除外は入門レベルのデジタルスティックを汎用化する可能性があり、既存企業は消費者をSaaSレイヤーを付加したプレミアムスマートモデルへと移行させようとしています。一方、EU MDRへの準拠は市販後サーベイランスへの資金調達ができない小規模ブランドを淘汰し、競争上のバランスを大規模企業へと傾けています。環境圧力は水銀フリーへの移行を加速させており、持続可能な生産プロセスの早期採用者に公共部門入札での マーケティング上の優位性をもたらしています。
医療用体温計業界リーダー
American Diagnostic Corporation
Exergen Corporation
Actherm Medical Corp.
A&D Company Limited
CITIZEN SYSTEMS JAPAN CO. LTD
- *免責事項:主要選手の並び順不同

市場機会と将来展望
温度測定が単体機器から接続された臨床・在宅医療のデータストリームへと移行する中で、相互運用性とワークフロー統合が新たな余地を生み出している。事業者は遠隔患者モニタリング(RPM)プログラムと複数パラメータキットを拡大しており、市場には、HL7またはFHIRデータ交換を用いてEHR/EMR環境に統合される体温計や温度センサーに対する機会があり、同時に接続型医療IoTに対する高まるサイバーセキュリティ要件を満たす必要がある。2025年6月のFDAの経路変更(特定の基本的なクラスII臨床用電子体温計に対する条件付き510(k)免除)は、エントリーレベル機器の更新サイクルの高速化を支え、差別化の重点をハードウェアのみからソフトウェア機能、機器管理、安全な接続性へと移行させている。
高度な温度測定モダリティも、エビデンスと規格が厳格化する中で機会を生み出している。EN ISO 12487:2026(2026年6月発行)は、間接測定モードにおける予測型体温計の臨床性能評価手法を正式化し、メーカーにアルゴリズム主導製品の妥当性確認パッケージの強化を促している。同時に、モジュール式モニタリングプラットフォームは、複数の連続パラメータの一つとして皮膚温度を組み込むことが増えており、これはPhilips IntelliVue PM 6000シリーズ(2026年6月)や、体温感知をハンドヘルド体温計を超えてより広範な患者モニタリングへと拡大する関連プラットフォームの拡張によって示されている。
最近の業界動向
- 2026年6月:Philipsは、モジュール式拡張コンセプトを備えたIntelliVue PM 6000シリーズを発表し、病院モニタリングエコシステム内での温度感知の統合をさらに深化させる。この発売は、臨床ワークフローにおける温度データの採用拡大と、既存のEHRおよびIoTフレームワークとの相互運用性を促進するプラットフォームベースのアプローチを支えるものである。
- 2026年4月:Sibel Healthは、ANNE Maternalワイヤレスモニタリングプラットフォームに関してFDAの510(k)認可を取得し、母体の体温およびバイタルサインデータを遠隔患者モニタリングのワークフローに統合できるようにした。この認可は、病院および在宅医療環境における母体ケアモニタリングへのアクセスを拡大する規制上の節目となる。
- 2025年6月:米国FDAは、クラスII臨床用電子体温計の要件を更新し、品質および規格に基づく義務を維持したまま、特定の機器を510(k)市販前通知の対象から除外した。この更新は、対象となる基本的な体温計の市販前の障壁を減らし、堅牢な内部検証とFDA認定規格への適合の重要性を高めるものである。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査では、臨床医療、在宅医療、遠隔モニタリングにおいて人体の体温を測定するために使用される医療用体温計を対象とする。接触型および非接触型の機器を含み、一般的な医療・消費者向けチャネルを通じて販売される再利用可能な形式および使い捨て形式からの収益を計上する。
範囲の除外:工業用、獣医用、およびプロセス用の体温計は、類似のセンシング部品が使用されていても対象外とする。
セグメンテーション概要
- 製品タイプ別
- 水銀系
- 水銀フリー
- 赤外線(非接触式)
- デジタル(接触式)
- スマート/コネクテッド
- 測定部位別
- 前額部
- 耳(鼓膜)
- 口腔/腋窩
- 直腸
- エンドユーザー別
- 病院
- クリニックおよび医師診察室
- 在宅ケア環境
- その他
- 患者年齢層別
- 新生児
- 小児
- 成人
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋地域
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋地域
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の基本構造を構築し、インタビュー開始前に前提条件を現実的なものに保つために用いられた。米国FDAの機器分類・指針ページ、水銀規制に関する欧州委員会の情報、世界銀行およびIMFのマクロ指標、関連機器カテゴリーの国連貿易統計(UN Comtrade)の貿易フロー、体温計の精度と使用パターンを議論する査読済み臨床論文など、公開情報源を活用した。
並行して、製品構成の変化やチャネルの変化を理解するため、企業の年次報告書、投資家向け説明資料、決算説明会の記録、信頼できる報道機関の記事を確認した。利用可能な場合には、企業財務および特許データベースの有料サブスクリプションを用いて、単一の物語的な流れに依存せずに開示情報を整理し、技術動向を追跡した。上記に挙げた情報源は例示的なものであり、データ収集、検証、および明確化のために他にも多くの公開データセットや文書を確認した。
一次インタビューおよび調査
一次調査は、病院、クリニック、在宅使用の購買を含む主要な医療現場全体での採用と価格の検証に重点を置いた。製品、営業、臨床、購買の各職種の担当者と話をし、機器タイプ別(デジタル接触型、赤外線型、残存する水銀使用需要)に実際に購入されているものと、地域ごとの買い替えサイクルの動向を検証した。
回答者からの情報は、特に遠隔モニタリングプログラムが測定タイプと買い替え間隔を規定している場合に、購買チームが臨床グレードの赤外線機器と接触型体温計をどのように区別しているかを確認するのに役立った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:33% | 経営幹部(CXO):18% | APAC:48% |
| ミッドティア:49% | 機能・部門リーダー:27% | EMEA:31% |
| 小規模企業:18% | マネージャー:55% | アメリカス:21% |
市場規模算定と予測
本モデルは、トップダウンの需要プールから始まり、医療活動と人口動態の指標が体温計購買需要へと変換され、その後技術選好と使用環境によってフィルタリングされる。需要曲線の形成に用いられた入力要素には、医療提供における発熱スクリーニングの強度、環境別の非接触対接触測定のシェア、一般的な買い替え・校正サイクル、技術別の平均販売価格帯、および水銀機器からの政策・コンプライアンス上の移行が含まれる。
これらの合計値は、主要な数チャネルの推定販売単価×推定販売台数のサンプリングや、代理店・購買担当者からの発注パターンに関するフィードバックなど、選択的なボトムアップチェックによってストレステストされた。一部の地域で正確な製品構成データが不足していた場合には、輸入動向や病床数の増加といった代理指標を用い、営業・購買担当者へのインタビューによるフィードバックで示唆された数量を再確認した。
予測については、一次調査で確認されたスクリーニング行動の正常化、機器のアップグレードサイクル、価格変動の想定を基点としたシナリオ分析を用いた。成長率は、複数の指標が同じ方向を示し、その前提が技術構成(非接触対接触)に紐づく単純な数量・価格の観点で説明できる場合にのみ調整された。
データ検証と更新サイクル
検証は、モデルの出力結果と、貿易動向、機器政策の変化、報告されたカテゴリー別収益動向といった独立した市場指標との不一致を確認する複数のチェックを通じて行われる。差異が大きすぎるように見える場合には、前提条件を再検討し、変化の背後にある実際的な理由を確認するために選定した回答者へ追加の質問を送付した。
最終承認の前に、数値は別のアナリストによって段階的に見直され、隠れた計算式の誤りや不整合な通貨換算を避けるため主要な計算が再実行される。報告書は毎年更新され、大きな規制変化や供給関連の出来事が需要または価格に大きな影響を与える場合には、中間更新が追加される。提供直前には、体温計カテゴリーの予測ラインおよび価格に影響を与えうる最新の公開情報を反映するため、最新の見直しを実施する。
Mordor Intelligenceの医療用体温計市場規模と他の公開推定値との比較
医療用体温計に関する公開された市場規模の数値は、類似の機器について述べている場合でも、大きく異なって見えることがある。この差異は通常、医療用体温計として何が計上されているか、開始年として用いられている年、そして予測において価格と数量がどのように将来へ引き継がれているかによって生じる。
輸出入の動向、水銀段階的廃止に関する公共政策の動き、およびインタビューによって検証された価格帯は、Mordor Intelligenceが人体温測定という範囲に整合性を保つためのチェックであり、これにより、隣接するモニタリング機器やより広範な消費者向けウェルネス電子機器を含んでいるとみられる推定値よりも低い2025年の値が導かれている。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.29 B (2025) | |
| 業界出版社A | USD 5.47 B (2024) | より広範な計上対象と異なる基準年を用いており、コアの医療用体温計を超えて接続型ウェルネス機器やモニタリング製品を組み込むことができるセグメンテーションを採用しているため、収益プールが膨らんでいる。 |
| 調査会社B | USD 2.24 B (2023) | より早い基準年と短い期間にシリーズを固定しており、価格上昇の前提が技術間でより均一に適用されているように見えるため、中間期の合計値が変動しうる。 |
表に示された差異は主に、境界の設定と各出版社が基準とする年の選択、さらに価格と製品構成の変化をどの程度許容するかによって生じている。範囲を温度測定機器に限定し、複数の外部指標を通じて数量と価格の論理を再確認することで、この推定値は読者が再現し検証できる明確な手順に対して追跡可能な状態を保っている。


レポートで回答される主要な質問
医療用体温計市場の現在の規模および成長見通しはどのようなものですか?
市場は2026年に24億6,000万米ドルに達し、7.57%のCAGRを反映して2031年には35億5,000万米ドルに達すると予測されています。
水銀フリー体温計が販売をリードしているのはなぜですか?
水銀フリーモデルはすでに72.22%のシェアを持っており、これはEUの規則2017/852などの世界的な禁止措置が水銀デバイスを規制し、病院や消費者をより安全なデジタル製品へと向かわせているためです。
最も急速に拡大しているエンドユーザーセグメントはどこですか?
在宅ケア環境は、遠隔患者モニタリング・プログラムが診療報酬の支援を得て、臨床医がテレヘルス・ワークフローに体温チェックを統合するにつれ、2031年にかけて8.74%のCAGRという最高の成長を示しています。
最も強い成長ポテンシャルを持つ地域はどこですか?
アジア太平洋地域は、高齢化する大規模人口・拡大する医療インフラ・コネクテッド体温計を優遇する国家デジタル化施策に支えられ、9.11%のCAGRで前進しています。
最終更新日:



