
インドの学生向け宿泊施設市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
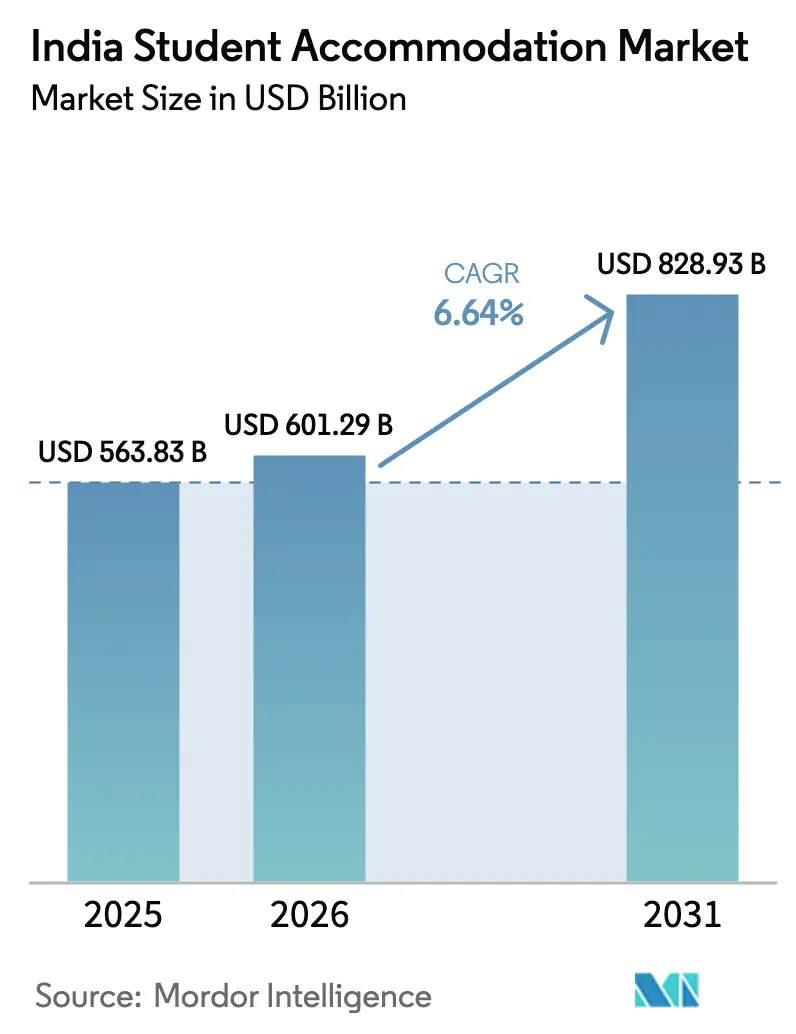
| 基準年の市場規模 (2025) | 563.83 十億米ドル |
| 市場規模 (2026) | 601.29 十億米ドル |
| 市場規模 (2031) | 828.93 十億米ドル |
| Growth Rate (2026 - 2031) | 6.64 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドの学生向け宿泊施設市場分析
インドの学生向け宿泊施設市場規模は2025年に5,638億3,000万米ドルと評価され、2026年の6,012億9,000万米ドルから2031年には8,289億3,000万米ドルへと、予測期間(2026年〜2031年)中に年平均成長率(CAGR)6.64%で成長すると推計されます。堅調な入学者数の増加、的を絞った政策的優遇措置、プロフェッショナルが管理する住居に対する保護者の支払い意欲の高まりが需要拡大を支えています。ティアI大都市圏が最大のシェアを占める一方、新たな高速道路やキャンパス整備により対象基盤が広がるティアIIの回廊地帯が最速の成長を遂げています。目的建設型の運営事業者はサービス品質の向上を目指して資産統合を進めており、スマートアクセス制御から予測保全に至るテクノロジーの導入が業務効率化と学生体験の向上をもたらしています。大学や居住者の間で環境意識が高まるにつれ、インドの学生向け宿泊施設市場においてグリーンビルディング認証が競争上の差別化要因となりつつあります。
主要レポートの要点
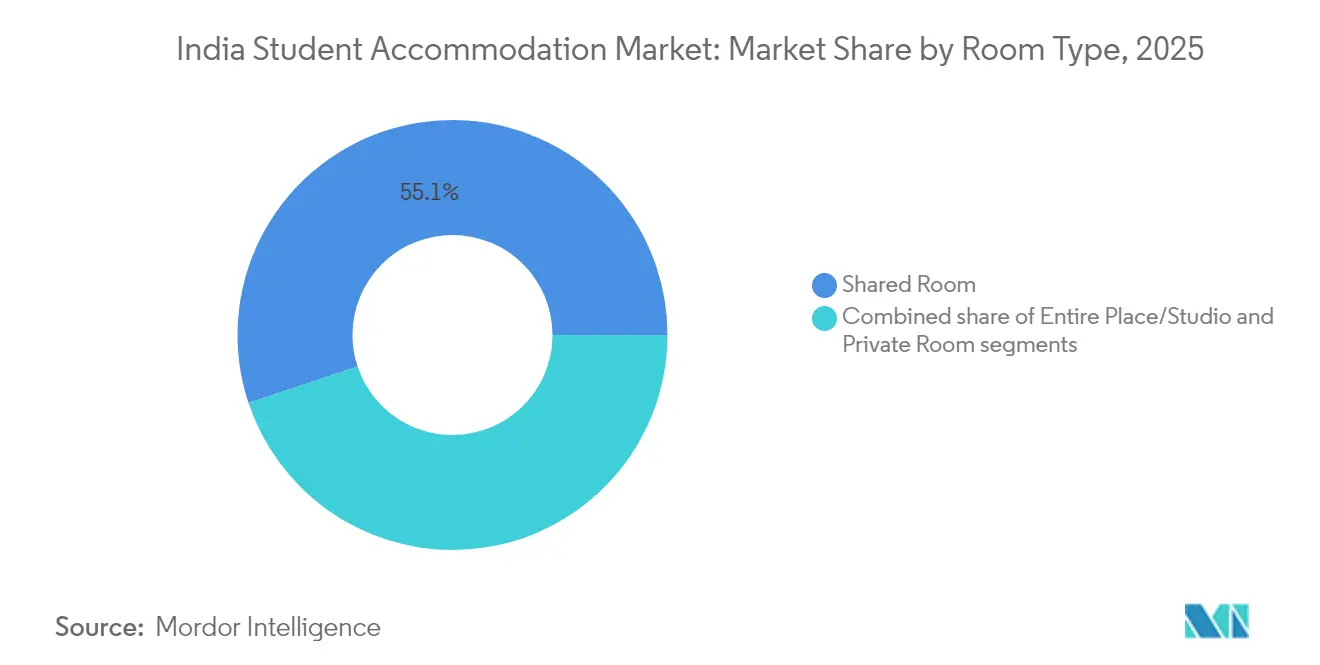
- 部屋タイプ別では、共有型の構成が2025年に55.12%の収益シェアで首位を占め、一方スタジオは2031年に向けて年平均成長率(CAGR)8.96%で拡大する見込みです。
- 教育機関タイプ別では、大学が2025年のインドの学生向け宿泊施設市場規模の66.12%を占め、代替教育プロバイダーは2031年まで年平均成長率(CAGR)7.8%で推移する見通しです。
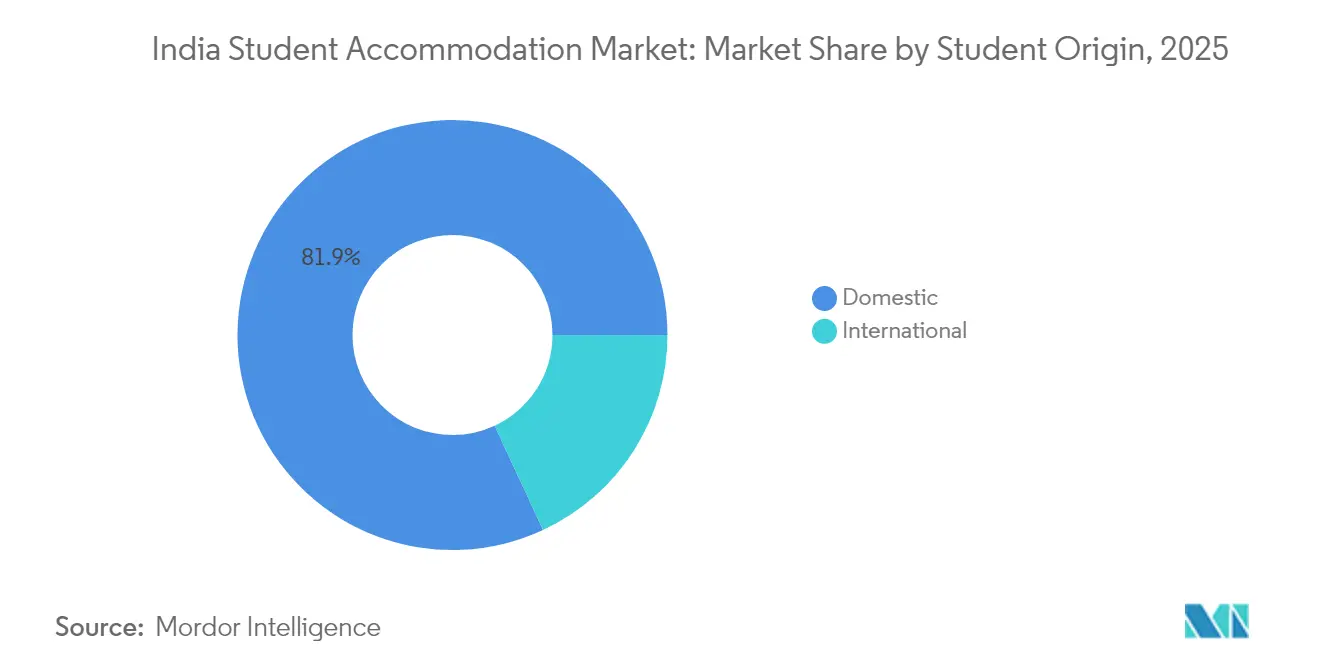
- 学生の出身地別では、国内居住者が2025年のインドの学生向け宿泊施設市場規模の81.92%のシェアを占め、一方国際居住者は2031年に向けて年平均成長率(CAGR)10.05%で増加しています。
- 都市階層別では、ティアIのハブが2025年のインドの学生向け宿泊施設市場シェアの54.93%を保持し、ティアIIの中心都市は2031年まで年平均成長率(CAGR)8.95%を記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
インドの学生向け宿泊施設市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (〜)%:CAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 国内外の学生入学者数の急増 | +1.8% | 全国規模、ティアI・II都市に集中 | 中期(2〜4年) |
| 高等教育キャンパスの拡張 | +1.2% | 全国規模、新興教育拠点に重点 | 長期(4年以上) |
| 管理型の目的建設型学生向け宿泊施設(PBSA)への保護者の志向シフト | +0.9% | 当初はティアI都市、その後ティアIIへ波及 | 中期(2〜4年) |
| 2021年モデル借地法(Model Tenancy Act 2021)による政府の推進 | +0.7% | 各州レベルでの差異を伴いながら全国実施 | 短期(2年以内) |
| 短期滞在需要を生み出す教育テクノロジー(EdTech)のコーホートコース | +0.5% | デジタルインフラを有する都市部 | 短期(2年以内) |
| ティアII情報技術(IT)回廊でのインターンシップの集積 | +0.4% | ティアII都市、特にプネー、ジャイプール、インドール | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
国内外の入学者数の急増
入学者数は2025年に4,330万人に増加し、2035年までに総就学率(Gross Enrollment Ratio)50%という目標を達成すれば、さらに2,500万人の学習者が加わる可能性があります。したがって、インドの学生向け宿泊施設市場は構造的に高い基準需要に直面しています。2025〜26年度予算における6億335万米ドル(インドルピー5兆77億9,500万ルピー)相当の連邦支出は、インド工科大学(IIT)や医科大学の新設座席に充てられ、周辺住宅供給に対する短期的な圧力を生み出しています。上位教育機関の70%がティアI・新興ティアIIのクラスターに集中しているため、これらの地区が増加分の大部分を吸収し、質の高いベッドをめぐる競争が激化しています。25歳未満の市民が6億人に上るインドの人口ボーナスは需要の持続を保証し、農村部における進学意欲の高まりが移住学生の供給源を従来の大都市圏を超えて広げています。これらの要素が相まって、インドの学生向け宿泊施設市場において複数年にわたる量的拡大の余地が確保されています[1]教育省、「全インド高等教育調査2024-25年」、教育省、education.gov.in。
高等教育キャンパスの拡張
予算配分は2025年に国立工科大学(NIT)向けに6,852万米ドル、中央大学向けに2億1,100万米ドルに増加し、グリーンフィールド・ブラウンフィールドのプロジェクトが加速しています。インド工科大学マドラス校(IIT Madras)だけでも1,768万米ドルをかけて1,200床の学生寮を建設し、グリーンレーティング統合生息地評価(GRIHA)の4スター認証を取得しています。こうした大規模な宿舎増設は、キャンパス内のベッド数では通常需要に応えられないため、隣接する民間宿泊施設の需要を喚起します。民間大学もこれに追随しており、例えばREVA大学は現在、男女別棟にまたがって3,000人以上の入居者を収容できるスペースを提供しています。キャンパス開発は土地が安く交通の便も向上しているティアII・III都市へと広がり、インドの学生向け宿泊施設市場の地理的フットプリントを拡大しています。各60万2,000米ドルを充てられたスキルセンターや人工知能(AI)インスティテュートの新設は、モジュール式・短期滞在型コーホートの宿泊ニーズをさらに高めています[2]ニルマラ・シタラマン、「2025〜26年度予算演説」、財務省、indiabudget.gov.in。
管理型目的建設型学生向け宿泊施設(PBSA)への保護者の志向シフト
共働き世帯の増加と安全への意識の高まりにより、保護者は非公式な間借り形式よりもブランド力があり専門的に管理された住居を選好するようになっています。管理型オペレーターは24時間365日の監視、生体認証入退室、食事プラン、学習ラウンジを提供し、レビューや準拠証明書を表示する透明性の高いデジタルプラットフォームを通じて信頼を構築しています。インドの学生向け宿泊施設市場では、安全な門付き施設を重視する家族を持つ女子学生の間で特にプレミアム需要が強くなっています。Stanza LivingやYour-Spaceなどのオペレーターは2025年の主要都市における稼働率が93%を超えると報告しており、標準化されたサービスに対して15〜20%の料金プレミアムを支払う意欲があることを示しています。核家族化の進展と移住トレンドの持続に伴い、管理型目的建設型学生向け宿泊施設(PBSA)の提案はさらに深化し、インドの学生向け宿泊施設市場における平均を上回る成長を後押しすると予想されます。
2021年モデル借地法(Model Tenancy Act 2021)による政府の推進
モデル借地法(Model Tenancy Act)の施行により賃貸契約が標準化され、保証金の上限が設定されることで、紛争が減少し、機関投資家の参入が容易になります。家賃審判所による立退き・回収手続きの迅速化は、かつて大規模投資家の参入を阻んでいた法的不確実性を軽減します。マハラシュトラ州やカルナータカ州などの先行採用州がドラフト規則を公表しており、賃貸住宅を専門とするプライベートエクイティファンドからのパイプライン投資を促進しています。複数都市で事業を展開するオペレーターにとって、法的統一性はコンプライアンスのオーバーヘッドを削減し、不動産のオンボーディングを加速します。短期的には、この規制の近代化がインドの学生向け宿泊施設市場の年平均成長率(CAGR)に追加的に0.7パーセントポイント寄与すると予測されます[3]インド政府報道情報局(PIB)、「2021年モデル借地法施行状況」、インド政府報道情報局(PIB)、pib.gov.in。
抑制要因の影響分析*
| 抑制要因 | (〜)%:CAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い設備投資(キャペックス)と長い回収期間 | -1.1% | 全国規模、特にティアI都市で顕著 | 長期(4年以上) |
| ゾーニング/開発許認可上のハードル | -0.8% | 複雑な規制の枠組みを持つ都市部 | 中期(2〜4年) |
| 女性の移住に対する文化的偏見 | -0.6% | 農村部および半都市部、特に北インドおよびインド中部地方 | 中期(2〜4年) |
| ハイブリッド・遠隔学習による需要の低下 | -0.4% | 全国規模、テクノロジー・経営教育分野に集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い設備投資(キャペックス)と長い回収期間
ティアI主要地区の地価は目的建設型学生向け宿泊施設(PBSA)プロジェクト予算の半分近くを占め、中級品質の建設費は1平方フィートあたり2,500〜4,000インドルピー(28.39〜45.42米ドル)に達し、損益分岐点到達までの期間が7〜10年に延びています。ほとんどの金融機関がこのセクターを通常の商業不動産として捉えてより高いリスクプレミアムを適用するため、負債による資金調達は乏しい状況です。そのため、インドの学生向け宿泊施設産業は、土地所有者とのジョイントベンチャー、資産軽量型の経営契約、そして最近では資本を再循環させることを目的とした不動産投資信託(REIT)のパイロット構造へと傾きつつあります。これらの緩和策は、長期的にインドの学生向け宿泊施設市場を抑制する財務的負荷を部分的に相殺しますが、完全には解消しません。
ゾーニング/開発許認可上のハードル
市当局、消防署、環境規制当局が関与する複数機関による許認可は、主要都市ではプロジェクトのスケジュールを通常18〜24ヶ月延長させます。容積率(Floor Space Index)の上限により、敷地が制約された土地でのプロジェクト実現可能性はさらに低下します。デリーやムンバイのような大都市では行政が分断されており、開発事業者は管轄権の重複を調整しながら進める必要があり、間接コストや不確実性を高めています。インドの学生向け宿泊施設市場では、需要が非弾力的な一流キャンパス周辺を中心に供給の遅れが生じています。ワンストップ許認可の提案が政策課題として挙がっている一方、実施は依然として一様でなく、中期にわたりこの抑制要因が継続しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
部屋タイプ別:スタジオがプレミアムセグメントの成長を牽引
2025年において、共有室はインドの学生向け宿泊施設市場シェアの55.12%を維持しており、幅広い中産階級の学生コーホートの間での価格感度の高さを示しています。ティアII回廊における月額賃料の目安である8,000〜15,000インドルピー(96〜181米ドル)は、共有型のレイアウトを最も経済的な選択肢として位置づけています。このメインストリームの中で、共同生活はピアネットワークを育み、光熱費を分担することで、学部生のライフスタイルとうまく合致しています。またこのセグメントでは、アプリベースのメンテナンス依頼などのテクノロジーアップグレードも進んでおり、デジタルの利便性が予算重視のモデルと共存できることを示しています。
一方、スタジオは都市部の裕福な家庭での可処分所得の増加とプライバシー志向の高まりを受けて、最も速い年平均成長率(CAGR)8.96%を記録しています。遠方の大都市で学ぶ娘を支援する安全重視の保護者は、20〜30%の賃料プレミアムにもかかわらず、このフォーマットに引き寄せられています。モノのインターネット(IoT)対応スマートロック、音声操作照明、バンドルされた高速無線通信(Wi-Fi)などの機能セットが、従来のペイングゲスト(PG)物件に対する知覚価値を高めています。2026年竣工予定のハイデラバードの47階建て「H1タワー」は、女性専用フロアとテレワーク用ポッドを備えた最上位の例として挙げられます。このように高級志向の物件が増加するにつれ、予測期間中にスタジオのサブセグメントがインドの学生向け宿泊施設市場においてより大きなシェアを獲得する態勢にあります。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご確認いただけます


教育機関タイプ別:代替教育が加速
従来型の大学は、全国に広がる1,113機関と42,000校以上の大学のエコシステムを背景に、2025年のインドの学生向け宿泊施設市場規模の66.12%を占めています。ほとんどの大学都市では、ホステル、ペイングゲスト(PG)、民間アパートによる定着した賃貸ミクロ市場が形成されています。補助金を受ける公立大学は社会的に多様な学生を惹きつけ、マクロ経済サイクルに左右されない基礎的需要を下支えしています。キャンパス内の不足を補うため、民間オペレーターは予測可能な入学カレンダーと学期連動型の稼働サイクルを活用しながら、徒歩圏内に物件を集中させています。
一方、代替教育プロバイダー、学習塾、教育テクノロジー(EdTech)ブートキャンプ、認定プログラムは、年平均成長率(CAGR)7.8%でより速く成長しています。コタの受験準備ハブは年間を通じた高稼働率を維持し、ベンガルールのテクノロジー志向のマイクロコースは3〜6ヶ月の滞在を必要とする流動的なバッチを生み出しています。政府資金によるスキリングクラスターや人工知能(AI)エクセレンスセンターは、従来の学事暦外にモジュール式の需要流を付加しています。こうしたパターンは収益構成を多様化させ、柔軟にリース期間を調整できるオペレーターのピークシーズン稼働率を延長させます。結果として、インドの学生向け宿泊施設市場は学位中心のモデルを超え、フレキシブルでプログラムに依存しない住宅ソリューションへと広がっています。
学生の出身地別:国際セグメントが有望
2025年においても国内移住者がベッドの81.92%を占めており、定着した州間教育移動と、2025年度に2,160億インドルピー(2,604万米ドル)規模の堅調な奨学金支援を反映しています。鉄道・高速道路の整備改善により移動時間が短縮され、農村部の学生にとって学術拠点への転居がより現実的になっています。オペレーターは現地語によるマーケティングや文化的特性を考慮した食事プランを活用して、この大量需要セグメントとのエンゲージメントを深めています。
年平均成長率(CAGR)10.05%で増加する国際入学者は、133万人のインド人学生の海外流出にもかかわらず、インドが手頃な価格の地域的留学先として台頭しつつあることを反映しています。医学・工学の定員は南アジアやアフリカからの出願者を惹きつけており、英語による授業と国際基準の認定資格が評価されています。連邦政府の「インドで学ぼう(Study in India)」キャンペーンは授業料の優遇措置を提供し、インド国内の外国大学キャンパスの開設によって人材構成の国際化が促進される見込みです。英国を拠点とするVita Studentの2024年の参入は、プレミアムなグローバルスタイルの目的建設型学生向け宿泊施設(PBSA)需要への信頼を示しています。より低い基盤からの出発ではありますが、外国人学生コーホートはインドの学生向け宿泊施設市場において稼働率を大幅に高め、客室収益(RevPAR)を押し上げる可能性があります。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
地域分析
2025年のインドの学生向け宿泊施設市場収益の54.93%をティアIの大都市圏が占め、インド工科大学(IIT)、インド経営大学院(IIM)、大規模私立大学が集積するデリー、ムンバイ、ベンガルール、ハイデラバードが牽引しています。成熟した交通網と雇用機会が二重の引力を生み出し、学生は地元で進学した後、そのままインターンシップのために留まるケースが多くあります。これらの回廊の資産保有者はティアII都市比で25〜30%の賃料プレミアムを設定でき、リターンプロファイルを高めています。しかし地価の上昇と規制の積み重なりにより新規供給が制約され、中心部の好立地をめぐる競争が激化しています。
プネー、ジャイプール、アーメダバード、チャンディーガル、ラクナウ、インドールなどのティアII都市は、全国平均を上回る年平均成長率(CAGR)8.95%で複利成長すると予測されています。高速道路整備の加速とスマートシティ補助金が住みやすさを向上させ、私立大学がサテライトキャンパスを設置するよう促しています。これらの地域の不動産市場は2024年に最大65%の価格上昇を経験したものの、ティアIと比較すれば依然として魅力的であり、収益性の高いグリーンフィールドの目的建設型学生向け宿泊施設(PBSA)事業を可能にしています。オペレーターはモジュール式建設を採用して建設期間を短縮し、急速な入学者数増加に対応したタイミングで物件を引き渡しています。
マイスール、コタ、デヘラードゥン、マニパルなどのティアIII都市は、ニッチな教育、学習塾、医療、または工学を専門とし、特有の季節性を示しています。地価が低く、地元行政の支援もあってキャンパス拡張が容易ですが、需要は非常に局所的です。開発事業者は複数の小規模都市の資産を地域ポートフォリオにまとめることでボラティリティを軽減し、運営上のシナジーを実現しています。個別の規模は控えめながらも、集計されたティアIIIのポテンシャルはインドの学生向け宿泊施設市場において分散効果をもたらす安定化レイヤーとして機能しています。
規制環境
インドの学生向け住居は、不動産、税制、安全規制が混在する枠組みの下で運営されている。新築プロジェクトにおける不動産開発と販売慣行は不動産(規制・開発)法2016年(RERA)の下にあり、モデル賃貸借法2021年などの賃貸市場改革は、各州にわたって事業者が賃貸条件や紛争解決をどのように構築するかに影響を与える。価格に関連する重要な変更は2024年7月15日に発効し、1人当たり月額INR 20,000以下で90日以上の継続滞在に対する宿泊施設・学生向け住居サービスにGST免除(Entry 12AA)が適用されるようになった。これは格安の相部屋から高級フォーマットまで、製品の位置付けに影響を与える可能性がある。
運営上のコンプライアンスは、学生保護および建築規制によっても形成される。国家児童権利保護委員会(NCPCR)は、6~18歳の学生が入居する宿泊施設向けに、監督や年齢に応じた区分などを含むガイドラインを発行しており、これにより組織的な事業者は未成年者にサービスを提供する場合の保護プロセスの強化を迫られている。また、2025年に言及されている宿泊施設建築条例では、学生1人当たり最低8平方メートルの室面積や、許可されたフロア面積の15%を公共施設(例:食堂や共用スペース)に確保するなど、施設設計の基準が導入されている。これらの要件は、専用開発資産の実現可能性、資本支出、アメニティ計画に影響を与える。
バリューチェーン分析
インドの学生向け住居のバリューチェーンは、用地調達と資産創出(土地の集約、設計、建設、内装仕上げ)から始まり、資産管理(所有、賃貸、または教育機関との提携)、そして継続的な運営(賃貸、居住者サービス、施設管理、更新)へと続く。事業者は通常、複数のモデルを用いて参入する。これには、ビルド・トゥ・オペレート方式(キャンパス連携型開発のPPP形式を含む)、既存住宅資産を学生用途に転換する長期賃貸、資産所有者が資産を保持しブランドが標準化された運営と入居率管理を提供する管理サービス契約が含まれる。
下流では、プラットフォーム主導のモデルが勢いを増している。アグリゲーターやマネージド・リビング・プラットフォームは、集中的な検索、価格設定、契約、サービス基準を通じて、小規模な宿泊施設やPGオーナーからの分散した供給を学生需要に結びつけており、大手事業者は都市クラスターを運営することで人員配置、調達、保守を最適化している。スマートアクセス管理、アプリベースの問題追跡、予知保全、デジタル居住者エンゲージメントなどのテクノロジー活用型運営は、食事サービス、警備、清掃といった基本要素とともに主要な付加価値層となり、組織的な事業者が非公式のPG供給と差別化し、学期利用者と短期利用者の双方で利用率を改善するのに役立っている。
競争環境
インドの学生向け宿泊施設市場には、旧来のペイングゲスト(PG)系大家、テクノロジーを活用したコリビングスタートアップ、機関投資型の目的建設型学生向け宿泊施設(PBSA)オペレーターが混在しています。上位6ブランド、すなわちStanza Living、Your-Space、Good Host Spaces、Colive、Tribe Stays、Zoloは、登録収容定員の合計で30%弱のシェアを占めており、中程度の市場分散状態にあることを示しています。資産管理者は、設計の標準化とブランドの一貫性を確保するために、純粋な運営契約から部分的または完全な所有権の取得へと移行しつつあります。
合併・買収(M&A)の勢いは増しており、Good Host SpacesがZolostaysの学生向け部門を1,299万米ドルで買収した2024年の事例はスケール追求の表れです。プライベートエクイティの資金流入はティアIの工学系ベルトにおける高稼働率資産を標的とし、戦略投資家は実績のあるテクノロジースタックを持つ多都市プラットフォームを優先しています。予測保全、人工知能(AI)ベースの価格設定、居住者エンゲージメントアプリをカバーする不動産テクノロジー(PropTech)システムは、現在では差別化のための基本要件となっています。
サステナビリティは新たな競争の場となっています。オペレーターは、機関投資家の環境・社会・ガバナンス(ESG)基準への対応とエコ意識の高いZ世代テナントへの訴求のために、LEED(エネルギー・環境デザインのリーダーシップ)またはGRIHA(グリーンレーティング統合生息地評価)評価を取得しています。英国発祥のVita Studentが計画するインドでのパイプラインは、ウェルネスアメニティに関するグローバルなベストプラクティスをもたらし、プレミアムサブセグメントのサービス水準を引き上げる可能性があります。総じて競争の激しさは増しているものの、先行参入事業者はインドの学生向け宿泊施設市場においてローカライゼーションの優位性を維持しています。
インドの学生向け宿泊施設産業のリーダー企業
Stanza Living
Zolo Stays
Your-Space
NestAway
Colive
- *免責事項:主要選手の並び順不同

市場機会と将来展望
ホワイトスペースは、高等教育の拡大する容量を中心に需要が集中している一方で、専門的に管理されたベッドの供給が都市階層やミクロ市場によって不均一な地域で最も顕著である。市場内で注目されているティアII教育拠点(例:インドール、コインバトール、ナグプール)は、安全性、サービス水準、賃貸条件の透明性を標準化する専用建設・専門管理フォーマットの余地を提供しており、特に保護者が安全な住居を優先する地域で顕著である。2024年7月15日に発効した学生向け住居サービスのGST免除しきい値(1人当たり月額INR 20,000以下で90日以上の滞在)も、事業者がコンプライアンスに準拠した提供物を設計し、非組織的なPGの代替と直接競争するための、より明確な価格帯を生み出している。
教育機関連携型の開発と資産の再活用は、追加的な機会の道筋を生み出している。IIT Madrasとの1,800床規模のPPP連携プロジェクト(Elevate Campuses経由、2026年6月)は、キャンパス隣接の容量追加が民間参加によってどのように実行できるかを示しており、キャンパス内の宿泊施設が入学者増加に追いついていない他の教育機関にとっての参考事例となり得る。デベロッパーや事業者は、適合する未販売または低利用の住宅在庫を、賃貸・管理契約を通じて組織的な学生向け住居に転換するビルド・トゥ・レント手法を用いることもでき、これはアセットライトな拡大方向に沿いながらも、ブランド化されたサービス差別化(例:テクノロジー活用型の保守や標準化された施設管理)を支える。
最近の業界動向
- 2026年7月:Curated Living Solutions(CLS)は、現在の15,000床から今後5年間で50,000床に到達するという戦略目標を発表した。この発表は、管理型学生向け住居の規模拡大を明確に示すものであり、CLSがより高い入居率と価格決定力を追求する立場を確立するものである。この動きは、より高い入居率とベッド当たり収益を目指す統合と、より長期的な資産所有計画を加速させる。
- 2026年6月:Elevate Campusesは、IIT Madrasと提携し、3.5エーカーのキャンパス敷地に1,800床規模の学生向け住居プロジェクトをPPPモデルの下で40億ルピーの投資により開発・運営することとなり、完成は2028年を目標としている。この協業は、主要な教育回廊におけるキャンパス住居の規模を拡大し、大規模キャンパスにおける標準化された提供体制の枠組みを支える。IIT Madrasキャンパス全体でのキャンパス住居容量と標準化を加速させる官民連携。
- 2026年6月:Union Livingは、ムンバイ、プネー、アーメダバードでの新規物件開設により2,000床以上を追加し、2026-27年度のARR10億ルピーを目標としている。この拡大は、主要な大都市回廊における同社の展開を強化し、ポートフォリオ内の形態多様化を高める。より高い定期収益の可能性と規模の優位性を伴うマルチシティ・プラットフォームを強化する。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、インドの学生が利用する有料住居を市場の対象とし、キャンパス内の宿泊施設、PGや専門管理型住居などのキャンパス外の選択肢を含め、賃貸およびバンドルサービスから生じる年間収益として計測する。
対象範囲の除外事項:家族との民泊、親族との無償滞在、および純粋な仲介や不動産売却収益は、継続的な住居収入の一部でない限り除外される。
セグメンテーション概要
- 部屋タイプ別
- 全室/スタジオ
- 個室
- 共有室
- 教育機関タイプ別
- 大学
- その他(学習塾、教育テクノロジー(EdTech)主導型、試験準備ハブなど)
- 学生別
- 国内
- 国際
- 地域別
- ティアI都市(デリー、ムンバイ、ベンガルール、ハイデラバード、チェンナイ、コルカタ)
- ティアII都市(プネー、アーメダバード、ジャイプール、チャンディーガル、ラクナウ、インドール、コインバトール、コーチ、スーラト、ナーグプル、ブバネーシュワル、ヴィシャーカパトナム)
- ティアIII・キャンパスタウン(マイスール、マドゥライ、パトナ、ライプール、デヘラードゥン、グワハーティー、ジョードプル、カーンプル、バーラーナシー、マンガロール、ウダイプル、ティルチラーパッリ、ランチー、コタ、マニパル、ピラニ、アリーガル、アムリトサル)
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、学生の宿泊需要、学生がどこで学んでいるか、そしてインドの都市間で需要層がどれほど速く変化するかについての基礎的事実を確立する。我々は、教育省の発表(AISHE)、UGCの更新情報、州の高等教育ダッシュボードなどの公的な教育・人口統計系列を用い、その後MoHUAの発行物や利用可能な場合は国勢調査に関連する移住概要から都市レベルの都市・住宅指標を抽出した。
需要と有料住居の価値を結びつけるため、インフレや金利の文脈を示すRBIのマクロ系列、住宅サービスに影響を与えるGSTや州の政策メモ、学生向け住居やマネージド・リビングに関する業界団体の発行物など、有料の壁のない参考資料を確認した。また、企業の開示資料、投資家向け説明資料、信頼できる報道機関を用いて、賃料範囲、入居パターン、拡大タイムラインの妥当性を確認した。より深い財務インテリジェンスについては、選択された有料サブスクリプションを利用し、関連する場合には特許検索を適用し、家具や寮設備の代理指標として出荷レベルの輸出入チェックも行った。このリストは例示にすぎず、作業中のデータ収集、相互確認、明確化のために他にも多くの公的・内部参考資料が使用された。
一次インタビューおよび調査
一次調査は、幅広い需要とベッド供給ギャップの兆候を、主要な教育拠点における価格設定、入居率、季節性、サービス付帯率に関する仮定に変換するために用いられた。我々は、ティアIおよびティアII市場全体の事業者、大学および宿舎管理者、物件管理者、地元の仲介業者に取材を行い、有料契約を通じて収益化されているものと非公式なまま残っているものを区別した。
これらの議論はまた、新規供給の現実的な在庫増加タイムライン、典型的な契約構造、そして学期サイクルを通じて賃料がどのように調整されるかを確認するのに役立ち、それをデスクリサーチの入力データと三角測量した上で、最終的な市場モデルを確定した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップ層:35% | 経営幹部(CXO):12% |
| ミドル層:43% | 機能/事業部門リーダー:38% |
| 小規模プレイヤー:22% | マネージャー:50% |
市場規模算定と予測
規模算定は、高等教育の入学者数と地方出身学生の比率を対象ベッドプールに変換するトップダウン方式から始まり、その後、宿泊施設の容量シグナルと都市レベルの需要集中度を用いて調整された。ベッドを価値に変換するため、混合月額賃料範囲と一般的なサービスバンドル(食事、洗濯、警備、ユーティリティ)を適用し、その後観測されたピーク期およびオフピーク期を通じた入居率でスケールした。
モデルを現場の実情に結びつけるため、事業者のベッド数、都市クラスターの容量追加、抽出した賃料表を用いた選択的なボトムアップチェックを実施した。そして、ベッド当たりの推定収益がインタビューの示唆と不整合に見える場合、総計を調整した。モデルで使用された主要な入力データには、高等教育の入学者数水準、主要キャンパスクラスターへの移住、宿泊施設ベッド供給の増加、学年を通じた入居・離脱パターン、都市階層別の賃料上昇動向が含まれる。
予測にあたっては、関係者が繰り返し指摘した3つのレバー(新規供給の提供ペース、高需要ミクロ市場における賃料上昇、ティアIとティアII都市間の学生移動の変化)を軸にシナリオ分析を適用した。小規模PG在庫についてボトムアップの可視性が弱かった箇所では、フィールドワークから調整済みの浸透率と価格帯を用い、非公式供給が過大評価されないよう保守的な上限を適用した。
データ検証と更新サイクル
成果物は、学生移住指標、報告された宿泊施設容量の追加、そして推定される賃料水準が観測された都市範囲と整合しているかどうかといった独立したシグナルと相互検証された。ベッド当たり収益が異常に高いケースや突発的な都市間の変動といった異常値は、承認前に精査され、特定の仮定にまで遡って追跡された。分散が季節性や一時的な事象で説明できない場合には、フォローアップの電話連絡が行われた。
我々は、モデル、仮定、計算が別のアナリストによって再確認される多段階のレビュープロセスに従った。その後、記述的な結論が最終的な数値と整合するよう調整された。報告書は毎年更新され、政策変更、大規模キャンパスの追加、目に見える賃料の急変など重要な変化が発生した場合には中間更新が行われ、その後、クライアントが最新の見解を受け取れるよう最終的な納品前チェックが実施される。
Mordor Intelligenceによるインド学生向け住居市場規模と他の公表推定値との比較
インドの学生向け住居に関する公表数値は、著者が異なる住居タイプを数えたり、異なる時間枠(暦年対学年度)を用いたり、収益機会の表現と実測された市場収益を混在させたりすることが多いため、しばしば異なる結果となる。
この差異は、非公式なPG供給がどのように扱われるか、バンドルサービスがどのように価格設定されるか、そして入居率が年間全体で平均されるか主要な学年月のみで平均されるかによっても生じる。対象範囲を専門管理型ベッドのみに絞ると、総計は小さく見える一方、すべての有料学生滞在を広く含めると、特に大規模な大都市クラスターにおいて価値はより高くなる可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 563.83億米ドル(2025年) | |
| 業界誌A | USD 4.00 B (2028) | 専門管理型学生向け住居とベッド供給ギャップの議論に関連する収益機会として枠組みされており、大規模な非公式PG在庫を除外している可能性があり、年間全体で実現された収益ではなく学年度のタイミングを使用することが多い。 |
| 業界団体B | USD 0.78 B (2030) | 広範な成長率を用いて学生向け住居を一般化しているように見える上位レベルの予測であり、バンドルサービスの対象範囲、月ごとの入居率の正規化、キャンパス内とキャンパス外の有料滞在の分割に関する開示が限定的である。 |
この表は、差異が主に何が学生向け住居として数えられるか、そして年間を通じてベッドと賃料からどのように収益が変換されるかによって生じていることを示しており、Mordor Intelligenceの手法を用いて非公式・公式供給を入居率とサービスバンドルで価格設定した場合でも、このギャップは残る。


レポートで回答される主要な質問
2026年のインドの学生向け宿泊施設市場の規模はどのくらいですか?
6,012億9,000万米ドルと評価されており、2031年までに8,289億3,000万米ドルに達すると予測されています。
2031年まで、組織的な学生向け住宅にはどのような年平均成長率(CAGR)が予測されていますか?
インドの学生向け宿泊施設市場全体は、2026年〜2031年にかけて年平均成長率(CAGR)6.64%で成長すると予測されています。
新規ベッド増設において最も急速に拡大している都市階層はどこですか?
プネー、ジャイプール、ラクナウなどのティアII回廊が年平均成長率(CAGR)8.95%を記録しており、ティアIの大都市圏を上回るペースで成長しています。
プレミアム購買層の間でどの部屋タイプが注目を集めていますか?
可処分所得の増加を背景に、スタジオおよび全室タイプが年平均成長率(CAGR)8.96%と最も速く成長するサブセグメントとなっています。
最終更新日:


