
インドオフィス不動産市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 77.08 十億米ドル |
| 市場規模 (2026) | 84.66 十億米ドル |
| 市場規模 (2031) | 135.43 十億米ドル |
| Growth Rate (2026 - 2031) | 9.84 % |
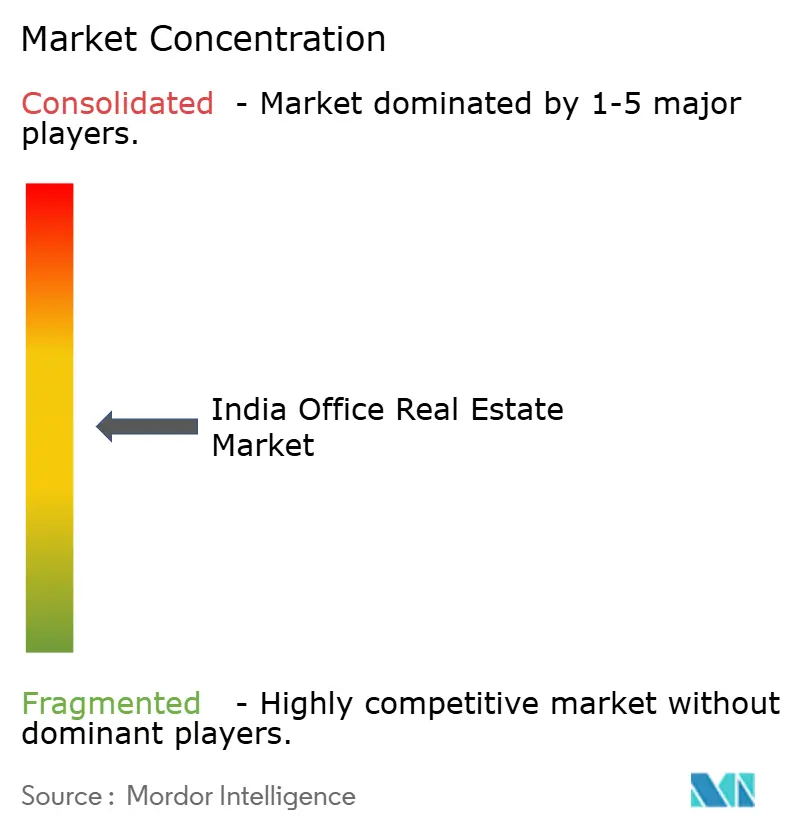
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドオフィス不動産市場分析
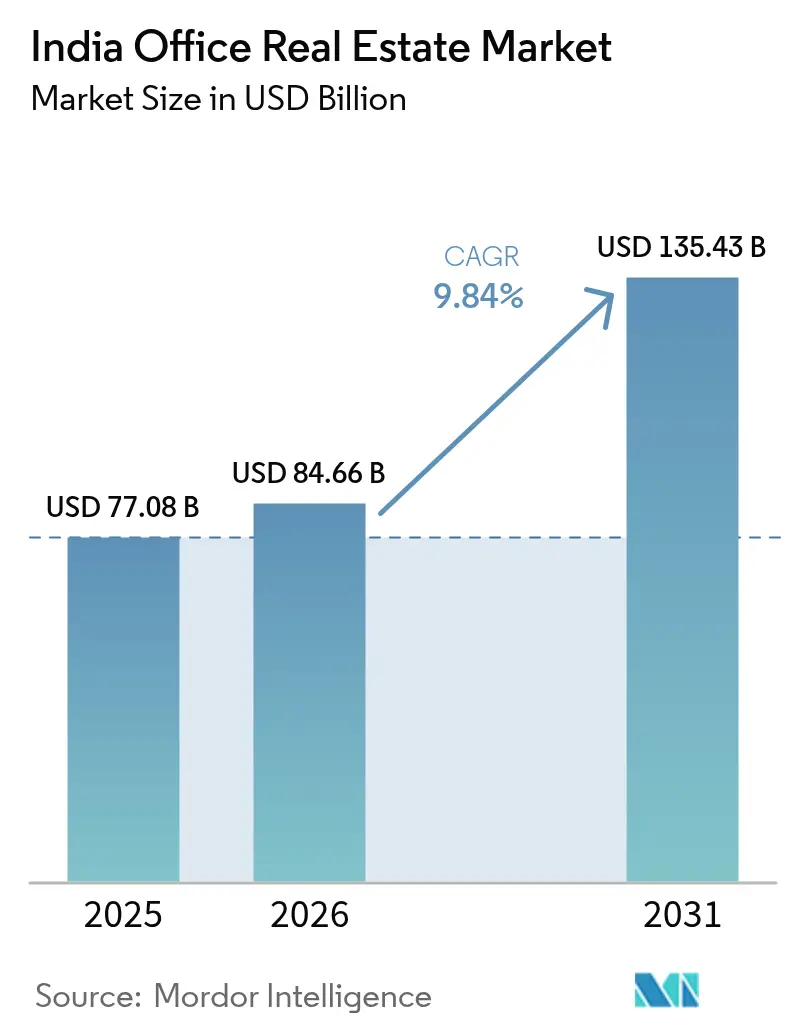
2026年のインドオフィス不動産市場規模は840億6,600万米ドルと推定され、2025年の770億8,000万米ドルから成長し、2031年には1,354億3,000万米ドルに達する見込みで、2026年〜2031年の年平均成長率は9.84%となっています。グローバル・ケイパビリティ・センター(GCC)からの堅調な需要、2024年に89億米ドルへ急増した機関投資家による投資、およびスマートシティーズ・ミッションなどの支援施策が相まって、グレードA開発と柔軟なリース形態に恩恵をもたらすエコシステムが形成されています。多国籍企業は、脱炭素化目標と合致するサステナビリティ認証取得済みのテクノロジー対応型建物を志向することで、引き続き成長を牽引しています。政府の国家回廊プログラムと地下鉄網の拡充が都市間接続性を高める一方、プロップテック(PropTech)プラットフォームの急速な普及がリースおよびアセットマネジメントを効率化しています。
主要レポートのポイント
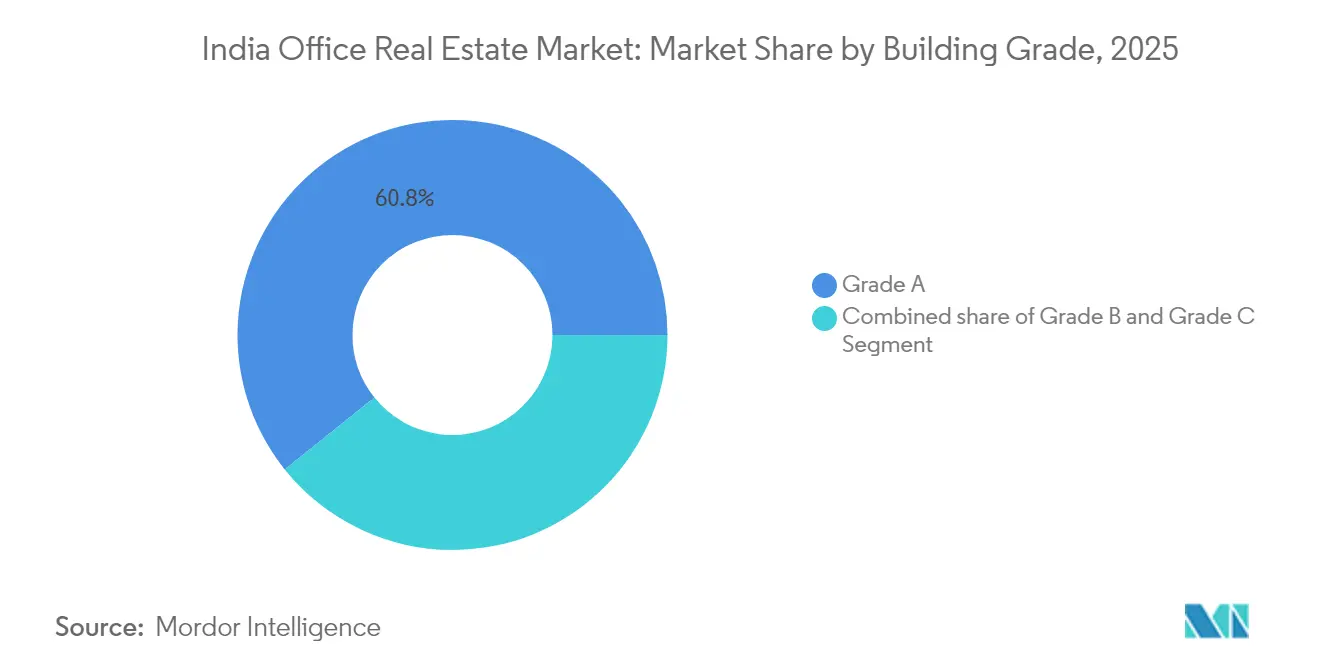
- 建物グレード別では、グレードAストックが2025年のインドオフィス不動産市場シェアの60.75%を占め、2031年までに年平均成長率10.63%を記録する見込みです。
- 取引タイプ別では、賃貸モデルが2025年のインドオフィス不動産市場規模の82.10%を占め、2026年〜2031年にかけて年平均成長率10.79%で拡大する見込みです。
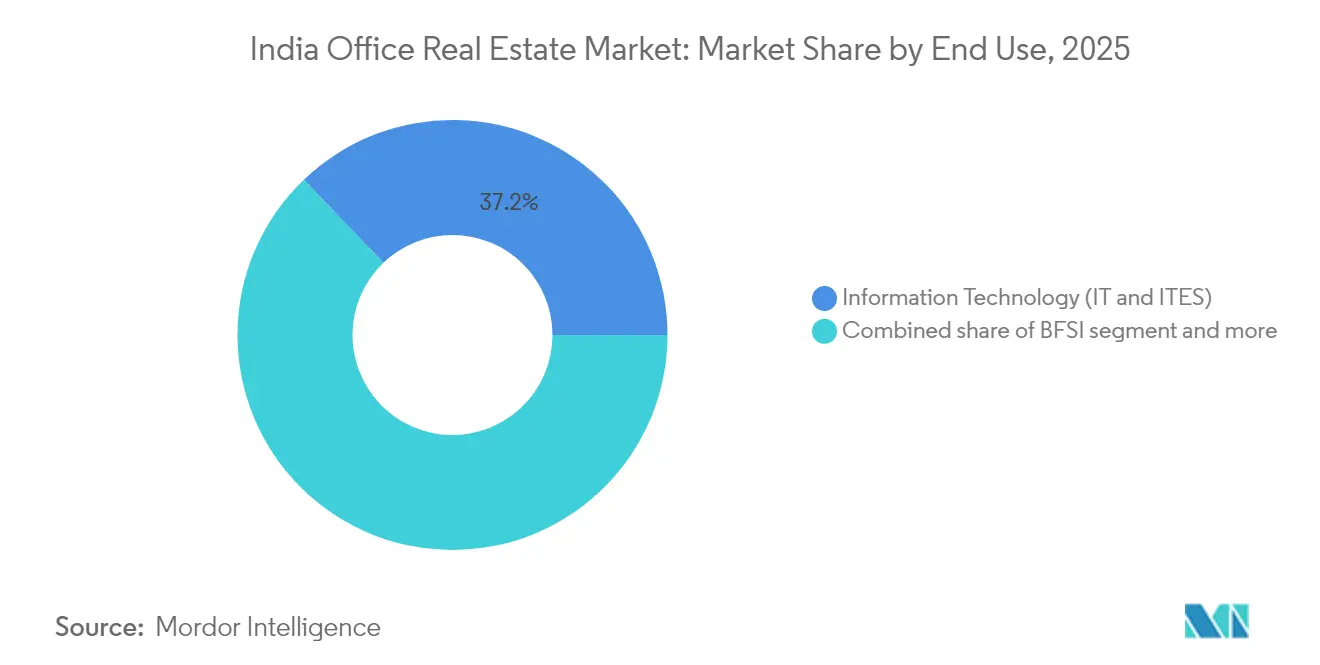
- 最終用途別では、IT・ITeS部門が2025年需要の37.15%を占め、その他サービス部門は2031年まで年平均成長率11.01%で拡大しています。
- 都市別では、ベンガルールが2025年吸収量の22.55%を占めてトップとなり、ハイデラバードが最も成長の速い市場として2031年まで年平均成長率11.41%が見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
インドオフィス不動産市場のトレンドとインサイト
牽引要因の影響分析*
| 牽引要因 | (〜)年平均成長率予測への影響(%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| IT・ITeS、BFSI、GCCの拡大 | +2.8% | ベンガルール、ハイデラバード、ムンバイ、チェンナイ | 中期(2〜4年) |
| 人材・コスト面の優位性に支えられた多国籍企業需要 | +2.1% | 主要大都市圏および新興ティア2ハブ | 中期(2〜4年) |
| 主要大都市圏におけるグレードAストックの成長 | +1.9% | ティア1コア、NCRおよび南部への波及 | 長期(4年以上) |
| サステナビリティ認証取得済みおよびテクノロジー対応型オフィスへの移行 | +1.4% | ムンバイ、ベンガルール、NCRにおける早期普及 | 長期(4年以上) |
| スマートシティーズおよび回廊インフラ | +1.2% | 指定スマートシティーおよび産業回廊 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ベンガルール、ハイデラバード、グルグラムにおけるグレードAオフィスストックの成長
2024年第3四半期において、機関投資家系ランドロードはベンガルールの新規竣工件数を前年同期比33%増加させた一方、ハイデラバードでは慎重な見直しを背景に供給量が25%減少しました。デリーNCRでは高速道路整備に伴い供給が360%急増し、グローバルテナントに対するグルグラムの魅力が高まりました。グレードAスペースには、ウェルネスゾーン、再生可能エネルギーシステム、スマートアクセスコントロールが標準装備されるようになっており、これらの設備は1平方フィートあたり33.5米ドルの建設コストを相殺するに十分な賃料プレミアムを生み出しています。これらの大都市圏に組み込まれた長期的な供給パイプラインは、主要回廊における空室率を低水準に維持する一方、デベロッパーによる土地取得競争を激化させることが予想されます。
コスト優位性と人材に支えられた多国籍企業からの強い需要
ベンガルールにおけるGoogleの160万平方フィートのアナンタキャンパスは、外資系企業がインドをバックオフィス拠点ではなく戦略的研究開発(R&D)拠点として位置づけていることを示しています。Embassy REITによるCommonwealth Bankとの80万平方フィートのリース契約および60万平方フィートの拡張オプションは、現地の成長見通しに対する継続的な信頼を裏付けています。多国籍企業(MNC)はAI、サイバーセキュリティ、ブロックチェーンに特化した人材をますます求めており、ジャイプール、コインバトール、その他のティア2都市にわたって目的特化型資産の需要を喚起しています。政府のスキルアップ施策がニッチスキルの供給を補強し、OECD諸国との能力格差を縮小しています。人材とコスト経済学の相乗効果は、長期成長曲線に2.1パーセントポイントを上乗せしています。
サステナビリティ認証取得済みおよびテクノロジー対応型オフィスの採用拡大
インドは2023年のLEED認証において世界第3位にランクされ、31億8,000万平方フィートにわたる5,155件以上のプロジェクトが認証を取得しています。ロダーグループのOne Lodha Placeは完全再生可能エネルギーで運営されており、ESG資格がアンカーテナントにとって「あれば良い」ものから「なくてはならない」ものへと移行したことを示しています。エネルギー効率局(Bureau of Energy Efficiency)の改訂版スターレーティング指標は現在250棟以上の建物を対象としており、運用パフォーマンスの透明性を高めています。稼働率分析ツール、IoTセンサー、予知保全ツールはリースRFP(提案依頼書)にますます盛り込まれるようになっており、プロップテックのアドレサブル市場機会を2030年までに1兆米ドルへと押し上げています。これらの要因は総合的な年平均成長率に約1.4パーセントポイント寄与しています[1]Siddheshwar Prasad、「2024年オフィスビル建築エネルギー性能基準」、エネルギー効率局、beeindia.gov.in。
需要を押し上げる政府の取り組み
スマートシティーズ・ミッションは2024年までに総額171億米ドル相当の3,800件以上のプロジェクトを完了し、オフィス需要ノードを強化する都市アメニティを整備しました。32の基幹インフラ回廊は全国11ルートにわたって円滑な物流・通勤の流れを実現し、産業ハブ間の移動時間を短縮します。国家シングルウィンドウシステム(National Single-Window System)による迅速な許認可およびデータセンタークラスターへの特別インセンティブが、デベロッパーにとっての実行リスクを低減しています。こうした政策的な基盤整備は、予測期間を通じて需要見通しを推定1.2パーセントポイント押し上げると見込まれています[2]Hardeep Singh Puri、「スマートシティーズ・ミッション・プロジェクト現状報告書2024」、住宅・都市問題省、smartcities.gov.in。
抑制要因の影響分析*
| 抑制要因 | (〜)年平均成長率予測への影響(%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| 規制上の遅延および土地取得の障壁 | -2.1% | マハーラーシュトラ州、テランガーナ州、全国 | 中期(2〜4年) |
| 一部サブマーケットにおける需給ミスマッチ | -1.8% | ハイデラバード、ベンガルール・プネーの一部 | 短期(2年以内) |
| 建設コストおよびファイナンシングコストの上昇 | -1.6% | ティア1コア | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
規制上の遅延と土地取得の課題
小規模土地区画をめぐる法的紛争がデリー〜デヘラードゥン高速道路の開通を遅らせ、分断された権原記録が大規模プロジェクトを停滞させかねないことを浮き彫りにしました。ムンバイのメトロ5号線は必要な27ヘクタールのうちわずか40%しか確保できておらず、オフィス供給スケジュールに波及する取得上の障壁を示しています。全国登記法案(Registration Bill)2025は記録のデジタル化を目指していますが、移行期の混乱が当初は承認を遅らせる可能性があります。テランガーナ州の地価誘導値が100〜400%改訂されるなどの突然の指針変更は、プロジェクト途中で事業採算性の計算を狂わせます。こうした不確実性の積み重ねは、予測成長から約2.1パーセントポイントを削減します。
建設コストおよびファイナンシングコストの上昇
平均建設コストは4年間で39%上昇し、1平方フィートあたり33.5米ドルに達しましたが、これは2024年だけで25%急騰した人件費が主な要因です。ベンチマーク貸出金利が9%を上回る水準で推移する中、リスク調整後リターンが縮小し、一部のデベロッパーは大型案件を延期または段階的縮小に追い込まれています。トリプル断熱ガラスファサードやスマートHVACなどのプレミアム仕様はグレードAと既存ストックのコスト格差を拡大させ、中小規模の入居者にとっての賃料負担の問題を強めています。こうした圧力は、コストインフレが落ち着くまでの間、近期の年平均成長率から1.6パーセントポイントを差し引く見込みです[3]Nikhil Sawhney、「建設コストインフレ追跡レポート2024」、建設業開発評議会(Construction Industry Development Council)、cidc.in。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
建物グレード別:プレミアム仕様が市場リーダーシップを牽引
グレードA建物は2025年のインドオフィス不動産市場シェアの60.75%を占め、年平均成長率10.63%の記録が予想されており、2031年まで高規格資産のインドオフィス不動産市場規模を支える基盤となっています。機関投資家は、長期的な入居者を確保し空室リスクを低減するため、LEEDプラチナまたはBEEスターレーティングを満たす建物を優先しています。Embassy REITによるCommonwealth Bankへの80万平方フィートのリース、およびGoogleのアナンタキャンパスは、再生可能エネルギー、高度なビルマネジメントシステム、ウェルネス設備を備えた統合型キャンパスに対するテナントの旺盛な需要を示しています。長期的に、これらの機能の人気が拡大することで、新規グレードAと非認証建物の間の賃料格差が広がり、既存ストックのブラウンフィールド改修が促進される見込みです。
インドオフィス不動産市場は、プレミアム賃料が高い開発費を正当化し、デベロッパーがIoTセンサー、スマートアクセスコントロール、予知保全を組み込めるという好循環の恩恵を受けています。同時に、賃料プレミアムを吸収できない中小規模の入居者はマネージド型フレキシブルワークスペースセンターへと移行しており、サブリースエコシステムを拡大させています。2026年に人件費が安定すれば、新規の土地取得を伴わずに中間市場需要に対応するため、一部のグレードB物件を準グレードA仕様に転換する戦略が並行して浮上する可能性があります。
注記: 各セグメントの個別シェアはレポート購入後に取得可能


取引タイプ別:賃貸モデルが企業戦略を主導
賃貸契約は2025年のインドオフィス不動産市場規模の82.10%を占め、不安定なマクロ経済環境下で企業が資本の柔軟性を確保するため、年平均成長率10.79%で成長する見込みです。REITは触媒的な役割を果たしており、機関投資家系入居者が好む透明なガバナンスのもとでプロフェッショナルに管理された物件を提供しています。2024年において、最大規模の上場REITビークルはベンガルール、ムンバイ、チェンナイの物件で平均95%の稼働率を維持し、プレミアムスペースにおける摩擦的空室の少なさを裏付けています。より短いロックイン期間、拡張オプション、段階的賃料引き上げ条項といった柔軟なリース条件は現在標準となっており、取引スピードを加速させています。
売買取引は、建物仕様とデータセキュリティに対するコントロールを重視する高度規制業種のオーナー・オキュパイヤーにとって引き続き重要です。ただし、高い地価と直接所有に伴う非流動性プレミアムにより、このセグメントはニッチな需要に限定されています。総額5億7,800万米ドル相当の上場REIT案件が予定されており、安定的な賃料利回りユニバースを拡大させ、インドオフィス不動産市場の賃貸指向をさらに強化する見込みです。
最終用途別:テクノロジーセクターのリーダーシップが多様化圧力に直面
IT・ITeSは依然として2025年のインドオフィス不動産市場需要の37.15%を占めていますが、そのシェアはコンプライアンス対応環境を求めるBFSI、コンサルティング、ライフサイエンスのテナントによって徐々に希薄化されています。その他サービス部門は、AI、アナリティクス、サイバーセキュリティに特化したGCCに支えられ、年平均成長率11.01%で拡大する見込みです。高度なテナントは、冗長電力、SCADAネットワーク、ティアIII以上のデータ復元力など、従来クリティカル・オペレーションと結びついていた基準を求めています。
テクノロジープレイヤーは、コラボレーションゾーン、低炭素素材、従業員ウェルビーイング対策を統合したビルト・トゥ・スーツ型キャンパスへとブラウンフィールドコンプレックスからの移行を進めています。一方、BFSIテナントは災害復旧拠点への近接性とフロアプレート効率比率の高さを優先するケースが多くなっています。こうしたセグメントのシフトは、デベロッパーに対してユニバーサルフロアコアレイアウトと変更可能なモジュラーインテリアグリッドの採用を促し、複数のリースサイクルにわたる資産の適切性を維持しています。
注記: 各セグメントの個別シェアはレポート購入後に取得可能
地域分析
ベンガルールは2025年のインドオフィス不動産市場において22.55%のシェアを維持しており、アウターリングロードとホワイトフィールドのプレミアム回廊はほぼ満室で稼働しています。同市は2024年第3四半期に新規ストックが前年同期比33%増加したにもかかわらず賃料は安定を保ち、テナントによる旺盛な吸収力を示しています。交通渋滞などのインフラ上の課題に対応するため、幹線道路の拡幅とメトロフェーズII完成の加速を目指す市当局のプログラムが進められています。LEED認証の高い普及率と再生可能エネルギー調達は、多国籍企業にとってますます重要な選定基準となっているESGへの取り組みを示しています。
ハイデラバードは、積極的な州政策、成熟しつつあるHITECエコシステム、ベンガルールと比較した低賃料を背景に、最も速い年平均成長率11.41%を記録する見込みです。ポチャラムにおけるInfosysの9,000万米ドルの拡張投資とAmazonによる継続的なバックオフィス拡大は、入居者の信頼を証明しています。ただし、2025年には供給の急増が穏やかな純吸収と重なり、空室率が24%に達する可能性があり、旧来型在庫を中心に穏やかな賃料修正が見込まれます。州政府が不動産評価額を最大400%引き上げる決定は、短期的にはデベロッパーのマージンを圧縮する可能性がありますが、持続的な需要への信頼を示しています。
ムンバイ首都圏は供給パイプラインが740万平方フィートと限定的なため、2024年時点でCBDの空室率が8%未満となり、プレミアム性が維持されています。デリーNCRでは高速道路の開通に伴い新規供給が360%急増しましたが、空室率が18%を下回る水準で安定するかどうかは吸収ペース次第となります。アフマダーバード、コーチ、ジャイプールは地理的分散の受益地として台頭しており、国家産業回廊開発プログラム(National Industrial Corridor Development Programme)の32プロジェクトが物流拠点を統合し、移動時間を短縮し、将来のオフィスクラスターを育成します。
規制環境
インドにおけるオフィス不動産の開発・賃貸事業は、不動産(規制および開発)法、2016年(RERA)を筆頭とする多層的な規制枠組みのもとで運営されており、州の不動産規制当局(例:MahaRERA、Punjab RERA、Tamil Nadu RERA)を通じて実施されている。デベロッパーおよび仲介業者にとって、州レベルでの登録、義務付けられた開示事項、継続的なコンプライアンス届出は、プロジェクトの発表時期やマーケティング手法を左右する。SEBI規制は上場REITおよび機関投資家の参加を管理し、グレードAオフィスポートフォリオに関する開示・ガバナンス基準を強化している。
最近の州の対応は、コンプライアンスの強化とデジタル化による透明性向上を示している。MahaRERA命令第46C/2025号(2025年4月8日)は、広告におけるQRコードおよび登録番号表示に関する具体的な規範を定めた。Punjab RERAも2025年に文書規律を強化し、変更・延長にはNOCステータスの提出を義務付け(2025年7月1日施行)、2024-25年度のForm 5アップロード期限(2025年9月30日)も設定した。これに加え、MoHUAのPMAY-U 2.0(2024年9月1日から実施)などのプログラムや、NITI Aayog(2026年)が言及する中央政策の取り組みは、主に住宅政策を目的としているものの、オフィス市場の商圏に影響を及ぼす都市計画やインフラの優先事項全般に影響を与えている。
バリューチェーン分析
インドのオフィス不動産バリューチェーンは、土地の集約とデューデリジェンス、計画と許認可、設計と工学、建設と内装工事、賃貸および取引実行(仲介やフレキシブルワークスペース事業者を含む)、そして継続的な施設管理と資産運用(エネルギー管理やテナント体験を含む)にまで及ぶ。REITプラットフォームおよび機関投資家であるランドロードは、安定化したグレードAサプライの中心的存在としての役割をますます強めており、一方で入居企業(特にGCCや大手サービス企業)は、レジリエンス、スマートビルディングシステム、サステナビリティ認証をめぐる仕様を形成し、それが設計、調達、O&M要件に反映されている。
実行の確実性は、(1)許認可と権利の明確性、(2)建設資材と労働力の確保、(3)主要な商圏における賃貸のスピードに依存する。需要のけん引力は、大規模かつ長期契約や大規模キャンパス開発において表れており、例えばHSBCがベンガルールのPrestige GroupのJRC Signature Towersにおいて120万平方フィートを対象に20年間の事前賃貸契約を結んだ事例(2026年7月)や、Embassyがベンガルールに300万平方フィートのオフィス空間を建設する計画(2026年6月)がある。デジタル化はバリューチェーンの上流・下流の両方にも波及しており、PropTechツールが用地選定、プロジェクト管理、引渡し後の運用を支援しており、グレードA資産における標準化された透明性とライフサイクル性能を求める広範な動きとも合致している。
競合環境
インドオフィス不動産市場は中程度の分散型市場であり、少数の大規模REITプラットフォームが全国レベルで主導的な地位を占める一方、多くの地域デベロッパーが都市特化型ポートフォリオで引き続き事業展開しています。主要スポンサーがブランド力と低コスト資本へのアクセスを活用して安定資産を取得し、プラットフォームレベルの統合を推進するにつれ、市場集中度は徐々に高まっています。Embassy GroupのNCLAT承認によるEquinox Indiaとの合併は、ムンバイとNCRに38億8,000万米ドルのパイプラインを加え、スポンサーを全インド展開に一歩近づけています。
戦略的プレイブックはプラットフォームのスケーラビリティを重視しており、例えばMindspace REITはナビムンバイに100万平方フィートのデータセンターキャンパスを開発し、デジタルインフラへの多角化を図っています。コワーキングオペレーターは、グレードAコアスペースの供給が需要に追いつかないティア2都市でのハイブリッドワーク浸透の拡大に賭けてIPOを申請しています。プロップテックスタートアップは、スペースプランニングアルゴリズムやテナント体験アプリによって既存のランドロードを支援していますが、実績のあるオーナー・デベロッパーは依然として土地バンキングの優位性を持っています。
規制は参入障壁であると同時に競争上の堀でもあります。証券取引委員会(SEBI)のREIT規制は開示の厳格性を強制し、RERAはコンプライアンス層を追加することで資本力の低い参入者を抑制します。5億7,800万米ドルのKnowledge Realty Trustの上場を皮切りに次の上場サイクルが展開されるにつれ、競争の構図は二極化する可能性が高く、機関資本は安定したグレードAプラットフォームに集中し、ニッチデベロッパーはアダプティブリユースやライフサイエンスパークなどの専門特化型資産に注力するでしょう。
インドオフィス不動産業界リーダー企業
Indiabulls Real estate
DLF Limited
Prestige Estate Projects Ltd
Panchshil Realty
Cushman & Wakefield
- *免責事項:主要選手の並び順不同

市場機会と将来展望
需要側の空白は、GCCの拡大、長期の企業向け賃貸契約、より高いビル性能基準を支える、大規模かつコンプライアンス対応済みのグレードAキャンパスに集中している。最近の取引は入居企業の要件の規模を示しており、キャンパス型サプライ計画の基準点となっている。HSBCはベンガルールのPrestige GroupのJRC Signature Towersにおいて120万平方フィート超を対象に20年間の事前賃貸契約を締結し(2026年7月)、2026年第2四半期(4月-6月)の総リース面積は2,460万平方フィートに達し、四半期ベースで過去最高の吸収量を記録した。これらの動きを併せると、主要ミクロ市場において土地バンクと許認可の準備が整ったデベロッパーおよびランドロードは、事前賃貸を確保し、段階的な引渡し体制を構築することで、コスト上昇と吸収リスクの管理に役立てることができる。
供給および資本の側面では、機関化がビルド・オウン・オペレートのエコシステム全体に新たな余地を生み出しており、REIT適格資産、古いストックを機関投資家グレードの基準に近づけるブラウンフィールドのアップグレード、エネルギーおよび入居率分析を収益化する運用プラットフォームなどが含まれる。2025年末までに、インドは約9億平方フィートのグレードAオフィスストックを有し、そのうち約1億4,100万平方フィート(約17%)がREIT構造に組み込まれており、非REITのグレードA資産における更なる安定化、集約、専門的な運用の余地が残されている。フレキシブルおよびマネージド型オフィス形態は、中規模の入居企業向けやスウィングスペースとしての需要を拡大し続けており、IndiQubeがノイダのセクター142において39万平方フィートを賃借し、NCR最大のキャンパスとした事例(2026年7月)はその一例で、ランドロードの賃貸スピードを支え、プラグアンドプレイ型の標準化されたテナント体験在庫の魅力を高めている。
最近の業界動向
- 2026年7月:Prestige Estates Projects Ltdは、Advent Convention and Hotels International Ltdの株式50%を50億4,000万インドルピー相当で取得し、ムンバイのアンデリー・イーストにおいて150万平方フィートの商業プロジェクトを開発する。この動きは、高品質なオフィス供給が限られ、良好な立地の土地区画の確保が困難なムンバイ首都圏地域における、Prestigeの商業開発パイプラインを深化させるものである。
- 2025年8月:Knowledge Realty Trustは、6都市にわたる4,630万平方フィートのポートフォリオを対象とした5億7,800万米ドル規模のREIT IPOを発表した。この上場は、インドの上場オフィスランドロード市場に厚みを加え、安定化したグレードA資産および長期賃貸契約に関するより透明性の高い価格発見を支援する。
- 2025年3月:Cognizantは、チェンナイにある13.68エーカーの本社用地を7,370万米ドルでBagmane Constructionsに売却し、300万平方フィートのオフィスパークへの再開発を計画している。この取引により、大規模な企業所有の用地が専門デベロッパーのパイプラインに移行し、南部の主要オフィス市場における将来のグレードA供給の可能性を高めている。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査では、インドのオフィス不動産市場を、インド国内のオフィスビルおよびオフィス空間取引から生じる価値として定義し、主要オフィス拠点およびその他の活発なオフィス所在地における賃貸および売却活動を対象とする。
対象範囲外:住宅、リテール、ホスピタリティ、産業・倉庫関連資産、およびオフィスビルに紐づかない土地のみの取引は除外する。
セグメンテーション概要
- 建物グレード別
- グレードA
- グレードB
- グレードC
- 取引タイプ別
- 賃貸
- 売買
- 最終用途別
- 情報技術(IT・ITeS)
- BFSI(銀行・金融サービス・保険)
- ビジネスコンサルティング・専門サービス
- その他サービス(小売、ライフサイエンス、エネルギー、法律)
- 都市別
- ムンバイ首都圏
- デリーNCR
- プネー
- ベンガルール
- ハイデラバード
- チェンナイ
- コルカタ
- インドその他地域
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、インドの主要都市におけるオフィス空間の需給構造を構築し、それを価値に対応付けることから始まった。公的かつ再現可能な資料として、統計・事業実施省(Ministry of Statistics and Programme Implementation)のマクロ統計、インド準備銀行の発表資料、インド政府によるインフラおよび都市交通に関する最新情報(交通回廊、地下鉄延伸、ビジネス街へのアクセスに関するもの)を参照した。
市場シグナルの裏付けとして、上場デベロッパーおよびREITに関するSEBIおよび証券取引所への提出資料、年次報告書および投資家向け説明資料、CREDAIやRICSなどの業界団体が発表する市場ノートも参照した。貿易フローや内装工事の集中度が方向性の確認に有用な場合は、輸出入の出荷レベルのデータベースを補助指標として利用し、有料の企業財務・ニュースデータベースも参照して収益の標準化やタイムラインの相互確認を行った。これらは代表的な情報源であり、データ収集、検証、確認のために他の多くの公開文書やデータセットも参照した。
一次インタビューおよび調査
一次インタビューおよび調査は、デスクリサーチでは明確に示せない事項、主に実効賃料、標準的な賃貸契約形態、テナント向けインセンティブ、吸収スピード、そして各都市におけるグレードA、B、Cビルの価格設定状況を確認するために実施した。インド全国のデベロッパー、リーシングチーム、入居企業、仲介業者、施設管理者、投資関係者にヒアリングを行い、都市ごとに前提を修正した上で、それらを統合して全国的な視点にまとめた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:30% | CXO:15% |
| ミドルティア:54% | 機能/事業部門リーダー:32% |
| 中小プレイヤー:16% | マネージャー:53% |
市場規模算定と予測
規模算定はトップダウンとボトムアップの両ロジックを用いて構築し、公的シグナルとの整合性を保ちながら、インドのオフィス空間における実際の取引実態に近いモデルを維持できるようにした。トップダウンの構築では、主要都市別のオフィスストックおよび完成物件数を空室率および吸収パターンと組み合わせ、時系列での入居面積を再構築し、それをオフィス資産の実効賃料水準および標準的な販売価格を用いて価値に変換した。
モデルの整合性を保つため、サンプル抽出した都市レベルの賃料集計、観測された賃貸取引量、上場デベロッパーおよびREITの開示情報から見える収益プールの妥当性確認など、選択的なボトムアップの推定値を用いて結果を検証した。モデルへの入力項目には、都市別のグレードA、B、Cの構成比、ネット吸収量および空室率の変動、実効賃料(インセンティブ後)、新規供給における事前賃貸の比率、ITおよびIT関連サービスやBFSIなどのセグメントからの入居需要の変化を含めた。小規模な地域で都市データが不足している場合は、比較可能な都市の商圏レベルの代替指標でギャップを補い、その結果をインタビューのフィードバックで再検証した。
予測にあたっては、新規供給パイプラインと吸収スピードを軸としたシナリオ分析を実施し、続いて賃料および空室率の系列に指数平滑化処理を適用することで、短期的な急変動が長期的傾向を過大に示すことを防いだ。最終的な予測経路は、複数の一次情報が一貫して異なる賃料または入居率の軌跡を示した場合にのみ調整した。
データ検証および更新サイクル
モデル化した値を、オフィスストックの変化、賃貸取引量、空室率の変動、開示されている実現賃料など、独立したシグナルと三角検証することで、算出結果を検証している。異常値はフラグ付けされ、その背景にある前提が再検討された上で、複数のアナリストによるレビューを経てモデルが承認される。
モデルが公的指標では裏付けられない異常な賃料、吸収量、価格の変動を示した場合は、回答者に再度連絡を取り、都市レベルの構築を、変動が説明可能になるまで再作業する。レポートは年次で更新され、政策の変更、大規模なパイプラインの見直し、急激な資金調達動向など、市場動向を左右する重大な事象が発生した場合には中間更新を行う。提出前には最終的な見直しを行い、クライアントには最新の見解を提供する。
Mordor Intelligenceのインドオフィス不動産市場規模と他の公表推計との比較
インドのオフィス不動産に関する公表推計は、同じ国を対象としていても異なる場合がある。これは、オフィスとして何を数えるか、どの都市を含めるか、そして数値が賃貸フロー、資産取引価値、あるいはその両方の組み合わせから構築されているかによって、値が大きく影響を受けるためである。
最大の差異は通常、対象範囲の選択、例えば主要都市のグレードA空間のみを含めるか、より広範なグレードBおよびCストックも含めるかといった選択、そして実効賃料の扱い方(表示賃料か、インセンティブ後のネット賃料か)から生じる。通貨換算のタイミング、基準年の選定、大規模な賃貸取引の年の後に前提がどれだけ迅速に更新されるかも、合計値に影響を与える可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上の差異 |
|---|---|---|
| Mordor Intelligence | USD 77.08 B (2025) | |
| グローバルコンサルティング企業A | USD 68.40 B (2025) | 主に少数の主要都市におけるプライムグレードAの賃貸データからモデル化されることが多く、保守的な空室率および賃料の前提を用いるため、より広範な都市の対象範囲や非プライムストックを過小評価する可能性がある。 |
| 業界団体B | USD 92.10 B (2025) | オフィス市場の活動指標をより広範な商業不動産価値と混同する場合があり、都市ごとのインセンティブや空室率の差異を十分に調整せずに、より高い実効賃料や価格上昇を適用する可能性がある。 |
この表には明確な差異が見られるが、Mordor Intelligenceのモデルでは、定義されたインドの都市対象範囲内におけるグレードA、B、Cオフィスストック全体の賃貸および売却活動に値が紐づけられており、非オフィス資産の混入を避けつつ、有意な入居面積に寄与する非プライムオフィスも捉えている。同一のストック、入居率、実効賃料のロジックを都市間で一貫して適用することで、年ごとの賃貸環境の変化にかかわらず、合計値の追跡と再現がより容易になる。


レポートで回答されている主な質問
2026年のインドオフィス不動産市場規模はいくらでしたか?
市場は2026年に840億6,600万米ドルでした。
インドオフィス市場は2031年までにどの程度成長しますか?
年平均成長率9.84%で拡大し、2031年までに1,354億3,000万米ドルに達する見込みです。
現在、最大のオフィス吸収シェアを占める都市はどこですか?
ベンガルールが2025年の全国吸収量の22.55%を占めてトップとなっています。
多国籍企業がグレードA建物を好む理由は何ですか?
グレードA資産はサステナビリティ認証、高度なテクノロジーインフラ、低い空室リスクを提供しており、ESGおよび人材確保の目標と合致しています。
最終更新日:



