
インド高級住宅用不動産市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
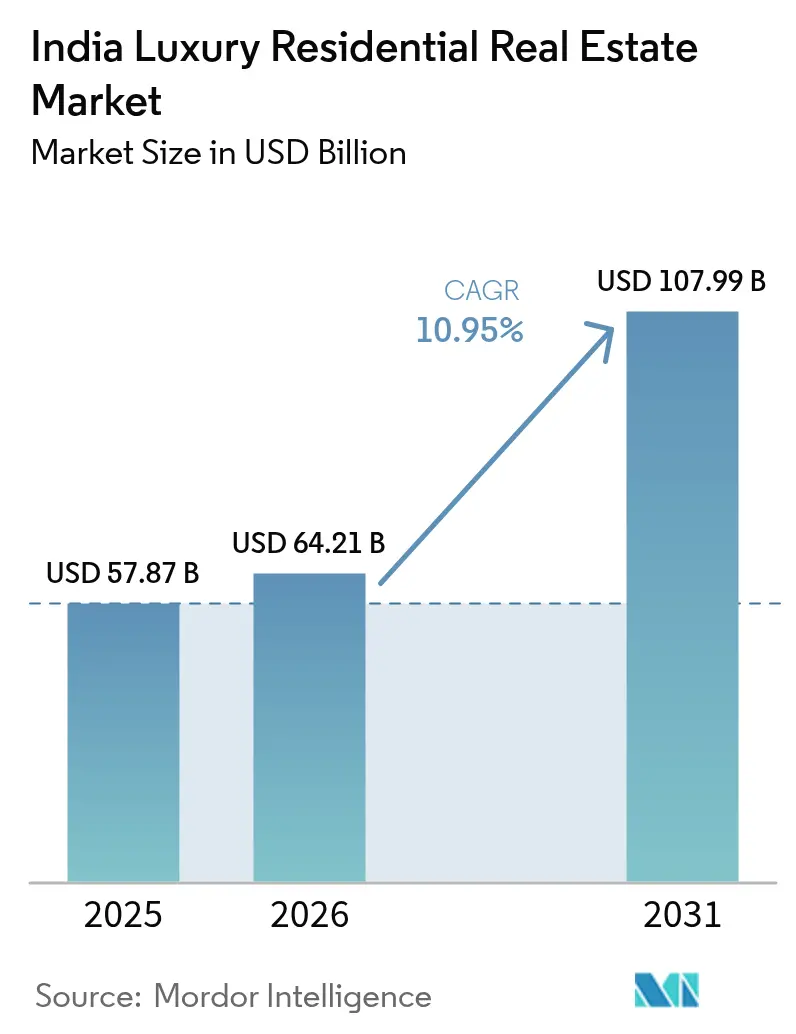
| 基準年の市場規模 (2025) | 57.87 十億米ドル |
| 市場規模 (2026) | 64.21 十億米ドル |
| 市場規模 (2031) | 107.99 十億米ドル |
| Growth Rate (2026 - 2031) | 10.95 % |
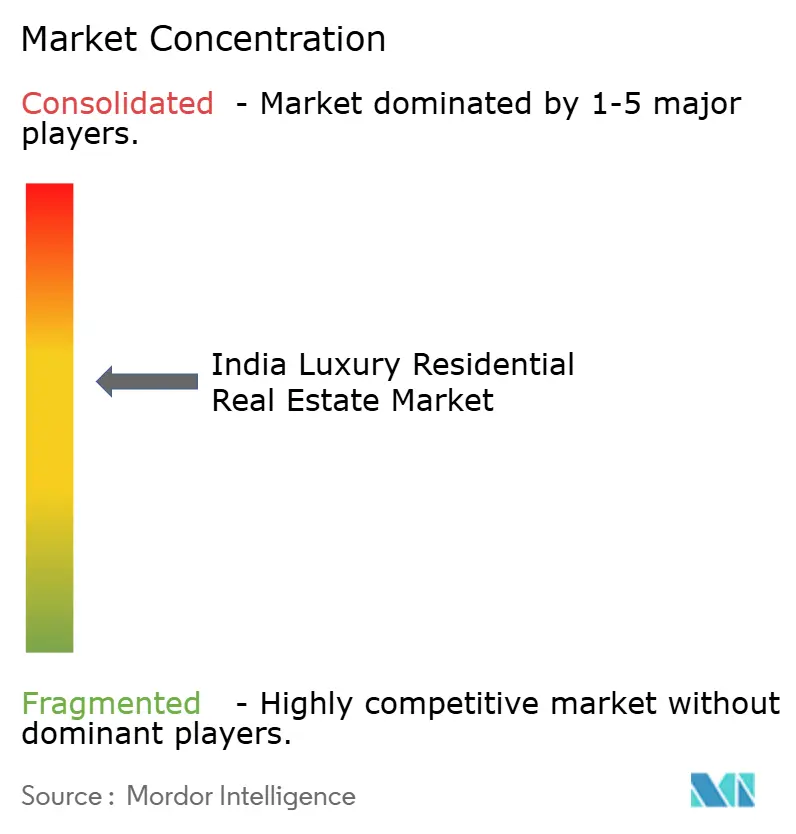
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインド高級住宅用不動産市場分析
インド高級住宅用不動産市場規模は2025年にUSD 578億7,000万ドルと評価され、2026年のUSD 642億1,000万ドルから2031年にはUSD 1,079億9,000万ドルに達すると推計され、予測期間(2026年〜2031年)においてCAGR 10.95%で成長する見通しです。マクロ経済状況が引き締まる局面においても、トロフィー資産心理がムンバイおよびデリーNCRにおける取引量を堅調に維持しています。急速なデジタル化により、デベロッパーはマーケティングのパーソナライゼーションが可能となる一方、分散所有プラットフォームが投資家層を拡大しています。建設コストの上昇および気候リスク保険料がマージンを圧迫しているものの、プレミアムロケーションに対する全体的なセンチメントは衰えていません。
主要レポートの要点
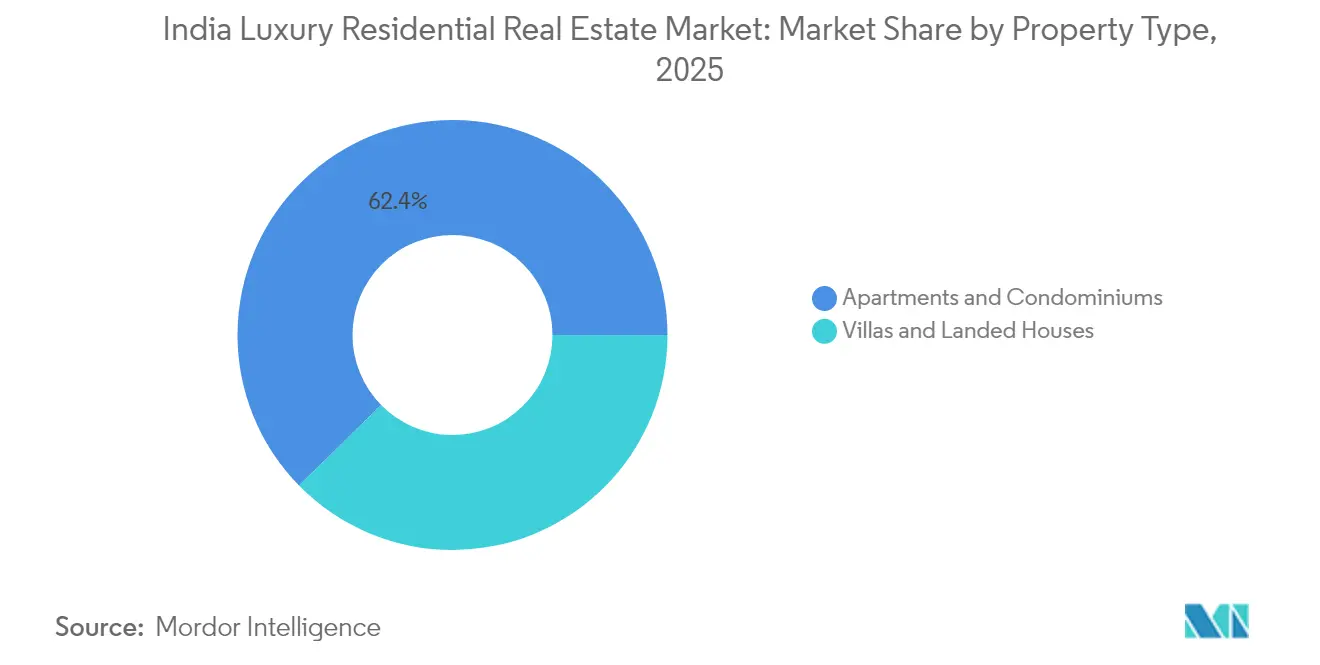
- 物件タイプ別では、アパートメントおよびコンドミニアムが2025年のインド高級住宅用不動産市場シェアの62.35%をリードし、ビラおよび一戸建て住宅は2031年まで11.20%のCAGRで拡大する見通しです。
- ビジネスモデル別では、販売セグメントが2025年のインド高級住宅用不動産市場規模の80.35%を占め、賃貸セグメントは2031年まで最高の予測CAGR 12.25%を記録しています。
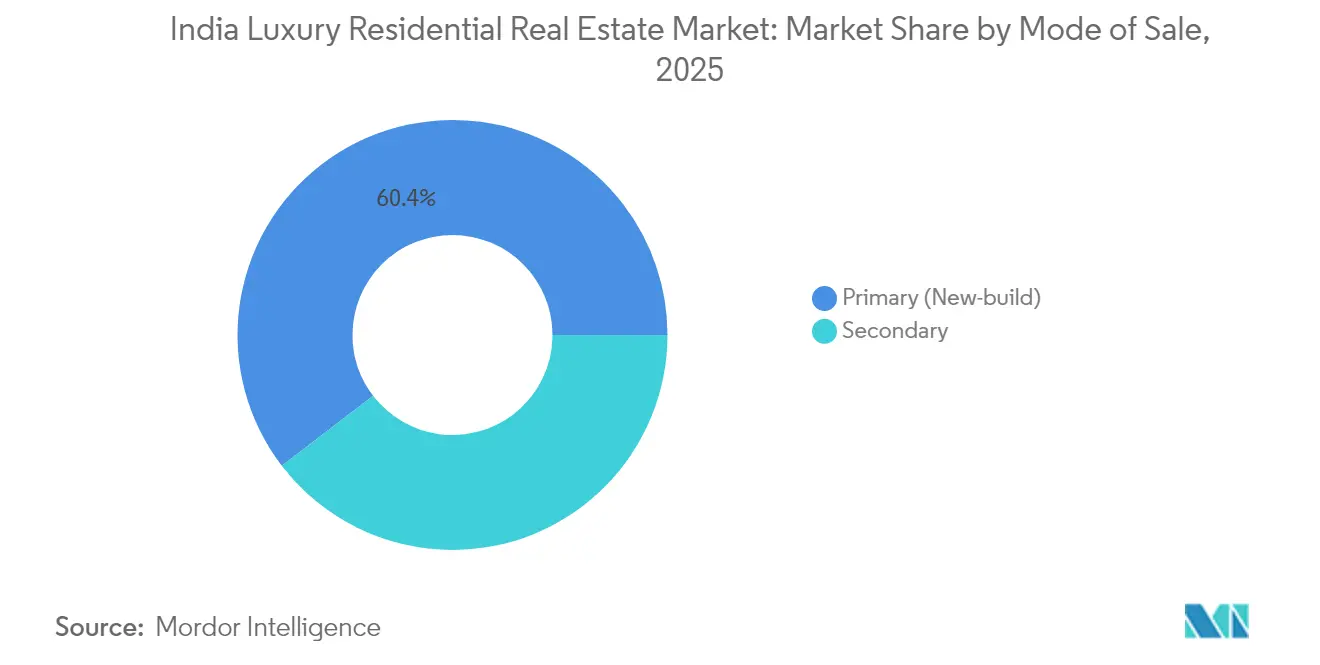
- 販売形態別では、一次取引が2025年のインド高級住宅用不動産市場規模の60.40%のシェアを占め、二次販売は2031年まで11.55%のCAGRで拡大しています。
- 都市別では、ムンバイが2025年のインド高級住宅用不動産市場シェアの32.55%を占め、ハイデラバードが2031年まで予測CAGR 12.60%で最も急速に成長している都市です。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
インド高級住宅用不動産市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 経済成長および超高純資産(UHNW)富裕層の急速な資産形成 | +2.8% | ムンバイ、デリーNCR、ベンガルールへの集中を伴う全国規模 | 長期(4年以上) |
| 都市インフラ整備によるコア都市の地価上昇 | +2.1% | ムンバイ、デリーNCR、ベンガルール、ハイデラバード、プネー | 中期(2〜4年) |
| NRI(海外在住インド人)送金およびトロフィー資産への選好 | +1.9% | ムンバイ、デリーNCR、ゴア、チェンナイ | 長期(4年以上) |
| 高級高層住宅の低普及率 | +1.6% | ムンバイ、ベンガルールで先行するティア1都市 | 中期(2〜4年) |
| フィンテック活用の分散所有プラットフォーム | +1.4% | ムンバイ、デリーNCRで早期採用が進む全国規模 | 短期(2年以下) |
| ホテルグレードのアメニティを備えたブランデッド・レジデンス需要 | +1.3% | ムンバイ、デリーNCR、ベンガルール、ゴア | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
経済成長および超高純資産(UHNW)富裕層の急速な資産形成
インドがポートフォリオの約32%を不動産に配分する超高純資産(UHNW)富裕層を1万3,600人抱える中、高級需要は拡大しています。富の拡散がティア2コリドーにまで及び、バイヤー層が既存の主要都市圏を超えて広がっています。ライフスタイル主導の購買動機が純粋な金融的動機を上回るようになり、増加する若年層の富裕層がグリーン認証取得の開発物件を志向しています。国際分散投資は継続しているものの、競争力のある国内利回りが国境を越えた一部の資本をインドの主要プロジェクトへ呼び戻しています。
都市インフラ整備によるコア都市の地価上昇
地下鉄延伸や新空港などの主要交通インフラが完成前から隣接地の地価を再評価させており、プレミアムプロジェクトが最大の恩恵を受けています。ムンバイのセオリー地区などのクラスターでは、交通利便性の向上に伴い顕著な価値上昇が記録され、プネーの高級物件ローンチは進化するリングロードネットワークを追い風にしています。政府のスマートシティプログラムは都市サービスの基準を引き上げ、富裕層のバイヤーが総合的な居住性を重視するにつれ、高級物件の価格上限を間接的に押し上げています。
NRI(海外在住インド人)送金およびトロフィー資産への選好
海外在住インド人(NRI)は2023年にインドの不動産へUSD 131億ドルを拠出しました。ルピー安が購買力を増幅させており、USD 4,820万ドル以上の高額物件は前年比75%の取引量増加を記録しました[1]インド準備銀行、「NRI送金に関する年次データ 2024-25」、rbi.org.in。予定されている登記法(Registration Bill)による規制のデジタル化は、詐欺抑制と海外クロージングの合理化を目的とし、この堅調な需要チャネルをさらに強化する可能性があります。
フィンテック活用の分散所有プラットフォーム
現在資産規模がUSD 5億ドルの分散所有セグメントは、完成済みかつ賃料収入を生む物件への95%配分を義務付ける新たなSM-REIT規制の恩恵を受けています。USD 12万500ドルからの最低投資額により、完全所有の責任を負わずに8〜12%の利回りを求める富裕層(HNI)の幅広い投資家層にインド高級住宅用不動産市場が開放されています。早期ライセンシーはUSD 4億8,200万ドルを超える上場を計画しており、急速な規模拡大の可能性を示しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 経済・金利の変動性 | -1.8% | ムンバイ、デリーNCRで感応度が高い全国規模 | 短期(2年以下) |
| 地価・建設資材コストの高騰 | -1.5% | ムンバイ、ベンガルールで深刻な影響を受ける全国規模 | 中期(2〜4年) |
| 高額取引に対するより厳格なAML(マネーロンダリング対策)審査 | -0.9% | ムンバイ、デリーNCR、ゴアに焦点を当てた全国規模 | 長期(4年以上) |
| 沿岸資産に対する気候リスク起因の保険急騰 | -0.7% | ムンバイ、チェンナイ、ゴア、コーチの沿岸地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
経済・金利の変動性
ムンバイのUSD 1,200万〜2,400万ドル帯の在庫は、バイヤーが株式市場の変動時に購入を見合わせるため、現在ほぼ4年分の消化期間を必要としています。2025年の利下げ予想が信頼感を回復させる可能性はあるものの、高級物件の吸収と株式市場パフォーマンスとの連動性が短期的にセンチメントを繊細な状態に保っています。
地価・建設資材コストの高騰
コアムンバイの地価が1平方フィートあたりUSD 2,410ドル近辺で取引され、輸入内装材が通貨リスクを抱える中、デベロッパーはスプレッドの縮小に直面しています。一部のプレイヤーは販売速度を守るためコストを吸収する一方、ウォーリーなどの希少なマイクロマーケットでのみ成立するプレミアム価格設定を行う事業者も存在します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
物件タイプ別:ビラがプレミアムライフスタイルシフトを牽引
アパートメントは、都市中心部の土地不足に支えられ、2025年のインド高級住宅用不動産市場シェアの62.35%を維持しています。しかしビラおよび一戸建て住宅は11.20%のCAGRを記録し、ゴアや郊外ムンバイでプライバシーを求める意欲的なバイヤーを取り込んでいます。ビラのインド高級住宅用不動産市場規模は、通勤時間を短縮するインフラとともに2031年までに2倍以上に成長すると見込まれています。デベロッパーはコンシェルジュ、ウェルネスパビリオン、IGBC(インドグリーンビルディング協議会)プラチナ認証を統合したブランデッドコミュニティを提供し、このセグメントをプレミアムの主要選択肢として確立しています。
ビラの成長は限られた土地バンクに依存しており、価格上昇がアパートメントを上回ることも多いです。超高層タワーはプライベートエレベーターとホテルグレードのサービスを追加して対抗しており、ウォーリーの最近の60階建て物件ローンチにその事例が見られます。サステナビリティ基準も収斂しており、環境意識の高い投資家の要求に応えるため、両形態において省エネガラスおよび水リサイクルが標準装備となっています。


ビジネスモデル別:賃貸市場が投資の魅力を獲得
販売取引は2025年のインド高級住宅用不動産市場規模の80.35%を占め、トロフィー資産保有への志向に支えられています。ベンガルールの総利回り4.45%および法人モビリティの高まりに牽引され、賃貸資産は12.25%のCAGRで上昇しています。ライフスタイルの柔軟性が若手エグゼクティブを引き付ける一方、NRI(海外在住インド人)は2BHKの家賃が月額USD 1,506ドルから始まるプライムムンバイでのパッシブ賃料収入を好んでいます。
分散所有ビークルが高級住宅を利回り志向のポートフォリオに組み込むにつれ、賃貸の実行可能性が高まっています。このハイブリッドな資本フローが直接購入と組成投資の差を縮め、インド高級住宅用不動産市場に厚みをもたらしています。
販売形態別:二次市場がプレミアム在庫を成熟させる
一次販売ローンチが2025年の取引額の60.40%を確保しましたが、一流タワーの完成済み在庫が威信を高めるにつれ、二次転売が年率11.55%で拡大しています。インド高級住宅用不動産市場のバイヤーは、即入居と地域コミュニティの安定性を理由に完成済み住宅を好む傾向がある一方、新築購入者はカスタマイズと段階的支払いプランを評価しています。
引渡し間近のタワーにおける最大40%の転売プレミアムは、特に経済シグナルが混在する局面において、富裕層投資家のリスク許容度の低下を浮き彫りにしています。デベロッパーは、差別化されたアメニティを強調する体験型センターおよびデジタルウォークスルーを通じて一次パイプラインを活性化させています。
都市別:ハイデラバードが成長の触媒として台頭
ムンバイは2025年のインド高級住宅用不動産市場の32.55%のシェアを保持し、金融セクターの富と限られた海岸線の土地に支えられています。ハイデラバードはテクノロジーセクターへの資金流入と空港コリドー拡張に後押しされ、最速の12.60%CAGRを記録しています。デリーNCRは主要都市の高級物件ローンチの64%を占め、機関投資家の厚みとデベロッパーの信頼感を裏付けています。
ベンガルールは国内最高の賃貸利回り4.45%を維持し、インド高級住宅用不動産市場において所得志向の選択肢としての地位を確立しています。プネーやチェンナイなどの新興都市圏は交通利便性の向上と比較的アクセスしやすい物件価格帯により注目を集め、高級需要の地理的フットプリントを拡大しています。
地理的分析
ムンバイの32.55%のリーダーシップは、根付いた金融活動とトロフィー資産プレミアムを維持する威信に裏付けられています。USD 1,200万〜6,000万ドル帯の在庫過剰が吸収タイムラインを延ばしているものの、新規海岸線区画の希少性が評価を支えています。海面上昇の予測が長期的な保険コスト圧力を加えているとはいえ、デベロッパーが予約制販売戦略を採用する中、バイヤーの即時の関心は変わらず維持されています。デリーNCRは2024年上半期の主要都市における高級物件ローンチのほぼ3分の2を占め、注目を集めています。政府機関への近接性、高速道路の整備、および広大な土地区画が大型ゲーテッドエンクレーブに適した環境を醸成しています。デベロッパーはブランド提携を活用して差別化を図り、高まるバイヤー期待に応えています。ハイデラバードの予測CAGR 12.60%は、同市がテクノロジーの強豪都市として台頭したことを確認するものです。現在3.7%の賃貸利回りの改善が入居者と投資家の双方を引き付け、新たな高速道路コリドーがビジネス地区への移動時間を短縮しています。ベンガルールは4.45%の利回りで引き続き魅力を維持し、プネーはプレミアム帯での強固な不動産登記の勢いを背景に持続的な成長を示しています。これらの進展は、インド高級住宅用不動産市場がいかにして既存の沿岸拠点を超えて多様化しているかを示しています。
規制環境
インドの高級住宅不動産市場は、不動産(規制及び開発)法2016年(RERA)の下で運営されており、この法律は買主保護とプロジェクト管理に関する主要要件を標準化している。これには、土地及び建設コストのためにプロジェクト受取金の70%を別個の銀行口座に隔離する規定が含まれる。このエスクロー規律は、州RERA登録及び開示慣行とともに、高級デベロッパーが高額プロジェクトのキャッシュフロー、マイルストーンベースの回収、引渡しコミットメントをどのように構築するかを引き続き形づくっている。より広範な住宅政策の面では、PMAY-U 2.0が2024年9月1日から実施され、2025年に実施機関による運用指針が発行され、都市部の住宅供給及び対象セグメント向けの信用連動支援へのプログラム上の重点が強化された。2026年1月、NITI Aayogは、集中管理された技術対応型の住宅データベースと、大規模住宅プロジェクトにおいてEWS/LIG向けに建築面積の10〜15%を確保する潜在的要件を提案し、承認、マスタープランニング、大規模開発におけるプロジェクトミックスに影響を与え得るデータ主導型モニタリング及び包摂連動型計画への継続的な推進を示唆した。
バリューチェーン分析
インドにおける高級住宅開発は、土地の調達及び集約(直接購入、共同開発契約、再開発)から始まり、設計、承認、資金調達、建設、内装仕上げ、マーケティング、引渡しへと続く。デベロッパーは、高スペックプロジェクトにおける施工の分断を減らすため、専門パートナーへの依存を強めており、造作家具、照明、ホームオートメーションの統合サービスプロバイダー(例:FULCRO)や、コンクリート、鋼材、仕上げ材の現場直送を支える組織化された調達プラットフォーム(例:Infra.Market)がこれに含まれる。高級住宅においては、ブランド仕様もバリューチェーンの中核に近い位置を占めるようになり、プレミアムバス・キッチン、ファサードシステム、オートメーションパッケージが標準的な差別化要素となっている。施工及び内装仕上げの提供は、工期と品質を保護するために長期契約及び供給契約へ移行しており、Godrej PropertiesがグルグラムでのTata Projectsとの高級開発パートナーシップ、及びArisinfra SolutionsがムンバイでのTransconとの統合供給・サービスに関する長期契約に署名した複数プロジェクト供給契約など、大規模な契約実行連携に見られる。品質管理は、一部のデベロッパーによる後方統合によって支えられており、SOBHAは内装仕上げ及び木工のための自社製造部門を運営している一方、プレミアムブランド連携(例:GROHEとGaurs Groupの提携)は、大規模住宅パイプライン全体で高級仕様を規模を伴って標準化するのに役立っている。
競争環境
インド高級住宅用不動産市場は適度な分散度を呈しており、主要デベロッパーはブランドエクイティ、実行能力、アメニティの充実度で差別化を図っています。DLF Ltdは、ユニットがUSD 84万ドルから始まり数週間で完売するグルガオンの超高級プロジェクトで基準を設定しています。Macrotech Developers (Lodha)は複数のブランドコラボレーションを通じて規模を追求しながら、価格実現力を高めるためにグローバルな命名パートナーを積極的に招致しています。Godrej Propertiesはマルチシティのローンチパイプラインを確保するため、USD 2億5,300万ドルを土地集約に投資し、主要都市圏と高成長テクノロジーハブの双方に対応しています。
テクノロジーの採用がパフォーマンスギャップを拡大しています。プレイヤーは拡張現実(AR)ウォークスルー、行動分析、ブロックチェーンベースの権原検証を導入し、発見プロセスを合理化して高額取引を保護しています。M&A(合併・買収)活動が激化しており、Adani RealtyによるEmaar Indiaの過半数株式取得計画はさらなる統合を示唆し、Embassy GroupとEquinoxの合併はUSD 3億8,780万ドルの総開発価値(GDV)を追加しています。ニッチ参入企業は単一都市の専門性、ブランデッドレジデンス、またはシニアリビングの縦型に特化することで生き残っていますが、富裕層の信頼を得るためには厳格な工事スケジュールの遵守が求められます。
サステナビリティが差別化の重要要素として台頭しています。デベロッパーはIGBC(インドグリーンビルディング協議会)プラチナまたはLEED(エネルギーと環境に関する先進的なデザインにおけるリーダーシップ)ゴールド認証のもとでプロジェクトを認証し、排他性と並んで環境スチュワードシップを重視する若年UHNW富裕層バイヤーを引き付けています。分散所有仲介業者は並行した競争層を形成し、小規模投資家に代表的資産へのエクスポージャーを与えるとともに、従来のデベロッパーに対してキャピタルゲインの見通しに加えて賃貸パフォーマンスを示すことを求めています。
インド高級住宅用不動産業界リーダー
Indiabulls Real Estate
Oberoi Realty
Brigade group
Godrej properties
Omaxe Ltd
- *免責事項:主要選手の並び順不同

市場機会と将来展望
都市住宅購買におけるプレミアム化は、確立されたミクロ市場及びインフラ主導型の回廊において、デベロッパー及び投資家が超高級供給を拡大するための余地を生み出している。2026年の市場データは、高級住宅が都市レベルの取引においてより大きな割合を占めていることを示しており、Fortune Indiaの報道によれば、INR 20〜50クロールの超高級セグメントは、追跡対象都市全体で2026年上半期に前年同期比105%の売上成長を記録し、高額在庫の新規発売及び段階的リリース戦略を支えている。従来の拠点を超えた拡大は、Oberoi Realtyが超高級プロジェクトでグルグラムに進出するといった動きを通じて実現されており、ブランドデベロッパーがNCR及びその他の高吸収率回廊を利用してパイプラインを多様化していることを示している。資本構造の面では、分割及びプール型不動産ビークルに関する制度整備が進み、賃貸志向の高級資産に対する機関投資家グレードの経路が引き続き開かれており、これは構造化投資参加における観察された動向と一致している。信用市場では、インド準備銀行のプロジェクトファイナンス指令(2025年10月1日発効)が、商業不動産-住宅(CRE-RH)に分類される標準エクスポージャーに対して統一された75%のリスクウェイトを設定し、貸し手が大規模住宅プロジェクトへの信用をどのように価格付け及び配分するかに影響を与えている。別途、インド準備銀行は、2026年10月1日発効で、REITへの銀行のエクスポージャーについて適格資本基盤に対する比率として10%の健全性上限を通知し、銀行資本が上場不動産ビークルにどのように参加するかを形づくり、大規模でアメニティ豊富な住宅プラットフォームのための多様な資金調達チャネルの役割を強化している。
最近の業界動向
- 2026年6月:Oberoi Realtyは、グルグラムのセクター58にある超高級住宅開発「Three Sixty North」を、国家首都圏(NCR)における初のプロジェクトとして発売した。同社は、このプロジェクトを複数タワーによる第1フェーズを伴う大規模フォーマットのNCR進出として位置づけ、ムンバイを中核とする従来の高級戦略を拡張し、グルグラムの主要ミクロ市場におけるプレミアム競争を激化させた。
- 2025年6月:Adani Realtyは、不動産ポートフォリオを拡大するため、48.2〜60.2百万米ドルでEmaar Indiaの70〜100%の株式取得に向けて動いた。この取引の経緯は、インドの大手グループ間で統合への関心が続いていることを示し、高価値都市クラスターにおける土地アクセス及び高級プロジェクトパイプラインへの影響を示唆した。
- 2024年7月:SEBIは、中小型REIT(SM REIT)に関する規制枠組みを通知し、小口のプール型不動産ビークルを正式な監督下に置いた。この仕組みは、完成した賃貸収益資産への分割参加を支え、開示及びガバナンスへの期待を強化し、これが高級住宅賃貸ポートフォリオの組成及び流通方法に影響を与える可能性がある。


研究方法のフレームワークとレポートの範囲
市場定義及び対象範囲
本方法論において、市場とは、インドにおいて新築される高級住宅の売却又は賃貸に関する年間取引価値を指し、取引価格は通常INR 3クロール前後から始まり、当該物件はプレミアムな特徴を有する。
対象外:仲介収入、内装仕上げ契約、及びすべての転売(セカンダリー)取引を除外する。
セグメンテーション概要
- 物件タイプ別
- アパートメント&コンドミニアム
- ビラ&一戸建て住宅
- ビジネスモデル別
- 販売
- 賃貸
- 販売形態別
- 一次販売(新築)
- 二次販売(転売)
- 都市別
- デリーNCR
- ムンバイ
- ベンガルール
- ハイデラバード
- プネー
- チェンナイ
- コルカタ
- その他の都市
データソース、市場規模算定及び検証
デスクリサーチ
デスクリサーチは、需要及び供給の初期像を設定するために使用され、その後、価格及び吸収に関するガードレールを設定するために用いられた。インド準備銀行の公表資料(住宅信用及び政策シグナル)、統計・計画実施省の発表、都市レベルの価格動向を示すNational Housing Bank RESIDEXを含む、公的な住宅及びマクロ指標を参照した。
市場動向の確認のため、RERAポータル、及び入手可能な場合は州の登録概要、並びに都市開発当局の開発情報を確認した。これらは、発売パイプライン、ユニットミックス、購買者の選好の変化を理解するために、企業提出資料、投資者向け説明資料、信頼できる報道と組み合わせて用いられた。特定の場合には、企業財務及びニュースの有料サブスクリプション、並びに建材動向を把握するための輸出入出荷レベルのデータベースが、高級プロジェクトの施工進度を検証するのに役立った。ここに引用された出典は例示的なものであり、データの収集、検証及び未解決の課題の解消には、その他の公開文書及びデータセットも使用した。
一次インタビュー及び調査
一次調査は、価格の区切り、アメニティへの期待、ミクロ市場の選定を含め、実務上何が高級と見なされるかを検証すること、及び現実的な価格実現、割引、支払い計画の影響を用いてユニット活動を価値に変換することに重点を置いた。主要な大都市圏及び急成長中の第2階層都市にわたるデベロッパー、チャネルパートナー、市場担当アドバイザーとの混合的な意見交換を行い、回答が吸収又は価格行動に大きな相違を示す場合には、暫定的な集計を再確認した。
一次調査現場調査回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:29% | CXO:16% |
| ミドルティア:55% | 部門/事業リーダー:32% |
| 中小プレイヤー:16% | マネージャー:52% |
市場規模算定及び予測
中核となる規模算定は、観察された一次市場での販売活動と高級価格帯の閾値をフィルターとして用い、都市別に対象となる高級需要プールを再構築するトップダウン方式から始まる。都市別プールが形成された後、単に公表価格ではなく価格実現レンジを用いて価値を算出し、プロジェクト発売パイプライン及び予想される完成・引渡し時期に関する確認を用いて調整した。
総額の妥当性を確保するため、主要ミクロ市場における高級プロジェクトのサンプリング、平均販売価格帯を用いたユニット吸収の価値への変換、都市レベルの供給指標を用いたスケーリングなど、選択的なボトムアップ近似で結果を裏付けた。モデルに影響を与えた市場の特徴には、主要都市の販売におけるプレミアムシェアの変動、大型構成へ移行する新規発売ミックス、住宅信用状況、実現価値を変化させ得る観察された割引及び支払い計画パターンが含まれる。予測は、予想される発売の勢い、吸収見通し、価格進行を基準としたベースケースを用いたシナリオ分析によって構築され、需要見通しが過大評価されないよう一次調査の専門家とともに検証された。ボトムアップサンプルの対象範囲が小規模都市で薄い場合には、正確な都市別合計を無理に求めるのではなく、保守的な浸透率の仮定及びより広い価格帯を用いた。
データ検証及び更新サイクル
最終確定前に、報告されている住宅販売価値、プレミアムシェアの傾向、都市レベルの価格指数を含む独立したシグナルと市場総額を三角測量し、発売や吸収と一致しない急激な変動を調査する。異常値は第2の分析者によるレビューのためにフラグが立てられ、暗示されるユニット数量又は価格水準が現場からのフィードバックと矛盾するように見える場合には、前提が見直される。
レポートは年次で更新され、住宅信用に影響を与える政策変更、プレミアム供給における大きな変化、主要都市における急激な価格変動など、重大な事象が発生した場合には臨時更新が実施される。提供前には、最新の公開指標及びインタビューからの知見が反映されていることを確認するための最終確認を行い、これによりクライアントは購入時点での最新の見解を受け取ることができる。
Mordor Intelligenceのインド高級住宅不動産市場規模と他の公表推定値との比較
インドの高級住宅に関する公表数値は、基礎となる境界が常に整合しておらず、価値の測定方法も発行元によって異なるため、大きく異なって見えることがある。差異は通常、高級と見なす価格の区切り、転売を含めるかどうか、及びその数値が公表価格、実現価格、又はより広範な価値プールに基づくものかどうかから生じる。
大都市の販売におけるプレミアムシェアの傾向、RERAに基づく発売及び吸収シグナル、都市レベルの価格指数の動きは、Mordor IntelligenceがINR 3クロール前後から始まる新築の高級住宅に結びついていることを確認するための確認事項であり、転売活動や、より低い価格帯から始まるより広範なプレミアム住宅を混在させないためのものである。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法における不足点 |
|---|---|---|
| Mordor Intelligence | USD 57.87 B (2025) | |
| 業界出版社A | USD 25.30 B (2024) | 異なる基準年及びしばしばより狭い高級の定義を使用しており、これは主要都市のミクロ市場で新築高級住宅として依然販売されている一部の高価値在庫を除外する可能性があり、また取引価値の認識タイミングについて異なる方法を適用している可能性がある。 |
| 業界誌B | USD 100.70 B (2025) | しばしば多数の都市にわたる広範な一次住宅販売価値プールを基準としており、INR 3クロール型の区切り及び物件の適格性フィルターが一貫して適用されない場合、高級専用の需要が不明瞭になる可能性がある。 |
この差異は主に、高級がどの程度厳密に定義されているか、及び価値が適格な新築高級取引に限定されているか、あるいはより広範な一次住宅販売にまで拡大されているかによって説明される。当社のモデルは、都市レベルの活動、価格実現レンジ、供給パイプラインの確認が再現可能な手順で結び付けられているため追跡可能性を保っており、これにより総額のレビュー及び更新が容易になっている。


レポートで回答される主要な質問
インド高級住宅用不動産市場の現在の規模はどのくらいですか?
市場は2026年にUSD 642億1,000万ドルと評価され、CAGR 10.95%で2031年までにUSD 1,079億9,000万ドルに達すると予測されています。
インドの高級住宅セグメントをリードする都市はどこですか?
ムンバイは金融セクターの富と制約された海岸線の土地供給に支えられ、全国プレミアム販売の32.55%を占めています。
インドの高級市場においてビラがアパートメントよりも急速に成長している理由は何ですか?
パンデミック後のバイヤーはプライバシー、より広い区画、オープンスペースを求め、ビラおよび一戸建て住宅の販売を2031年まで11.20%のCAGRに押し上げています。
分散所有プラットフォームは高級不動産投資にどのような影響を与えていますか?
新たなSM-REIT規制により、リテール富裕層(HNI)はUSD 12万500ドルから高級資産を共同所有でき、8〜12%の賃貸利回りと流動性の向上が得られます。
ムンバイのような沿岸都市の高級不動産における主なリスクは何ですか?
海面上昇により将来の保険コストと長期的な土地損失リスクが高まっていますが、敷地の希少性により現在の需要は依然として維持されています。
直接販売以外でどのビジネスモデルが勢いを増していますか?
法人転勤およびNRI(海外在住インド人)投資家がパッシブ所得源を優先する中、高級賃貸はCAGR 12.25%で上昇しています。
最終更新日:


