
インドのソフトウェアサービス輸出市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
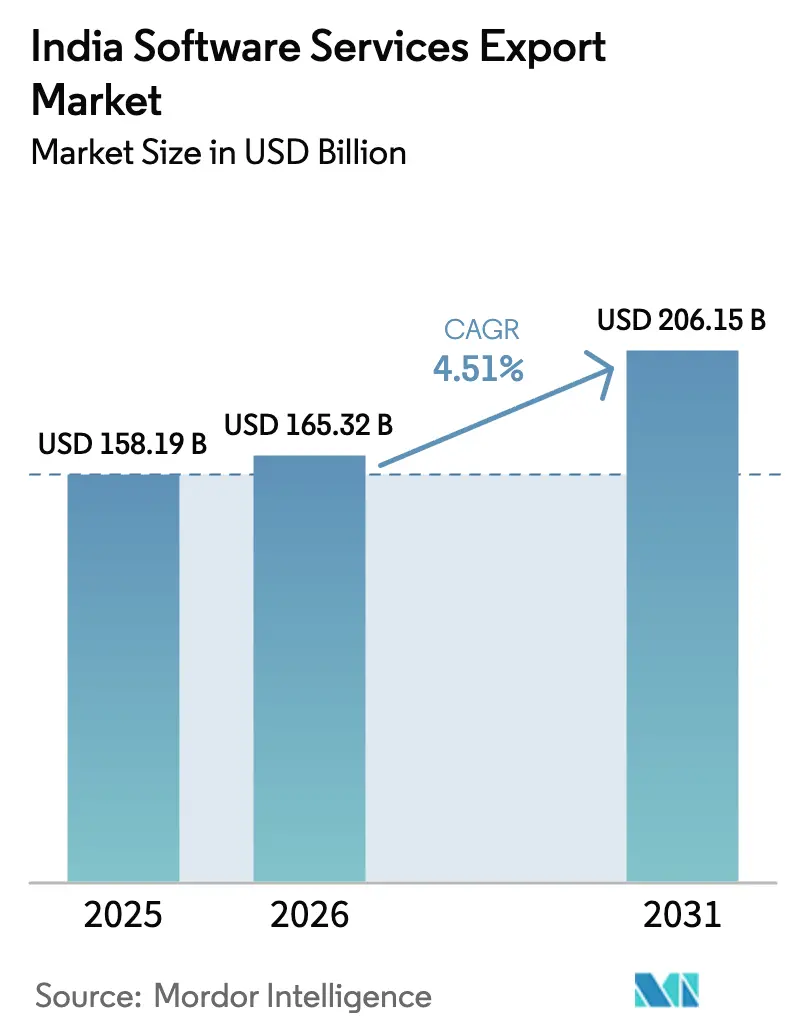
| 基準年の市場規模 (2025) | 158.19 十億米ドル |
| 市場規模 (2026) | 165.32 十億米ドル |
| 市場規模 (2031) | 206.15 十億米ドル |
| Growth Rate (2026 - 2031) | 4.51 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドのソフトウェアサービス輸出市場分析
インドのソフトウェアサービス輸出市場規模は、2025年のUSD 1,581.9億から2026年にはUSD 1,653.2億に成長し、2026年から2031年にかけてCAGR 4.51%で2031年までにUSD 2,061.5億に達すると予測されます。その成長は、純粋なコスト裁定契約から、インドのチームをクライアントの製品ロードマップおよびガバナンス・フレームワークに組み込む価値主導型イノベーション・パートナーシップへの構造的な転換に支えられています。インドが世界のITアウトソーシングの55%を占めるシェア、500万人以上の専門人材、そして160万人を雇用する1,650のグローバル・ケイパビリティ・センター(GCC)が需要を増幅させています。銀行・保険分野におけるAIおよび機械学習導入の加速、政府の生産連動型インセンティブ、そして持続的なルピー安といったマクロ要因が、インドのベンダーが複数年にわたるデジタル・トランスフォーメーション案件において保持する競争優位性をさらに強化しています。同時に、日本の中堅企業は、バイリンガル人材の確保と品質ガバナンスが純粋な賃金要因を上回るようになりつつあることから、インドとのニアショア・パートナーシップへの転換を進めています。
主要レポートの知見
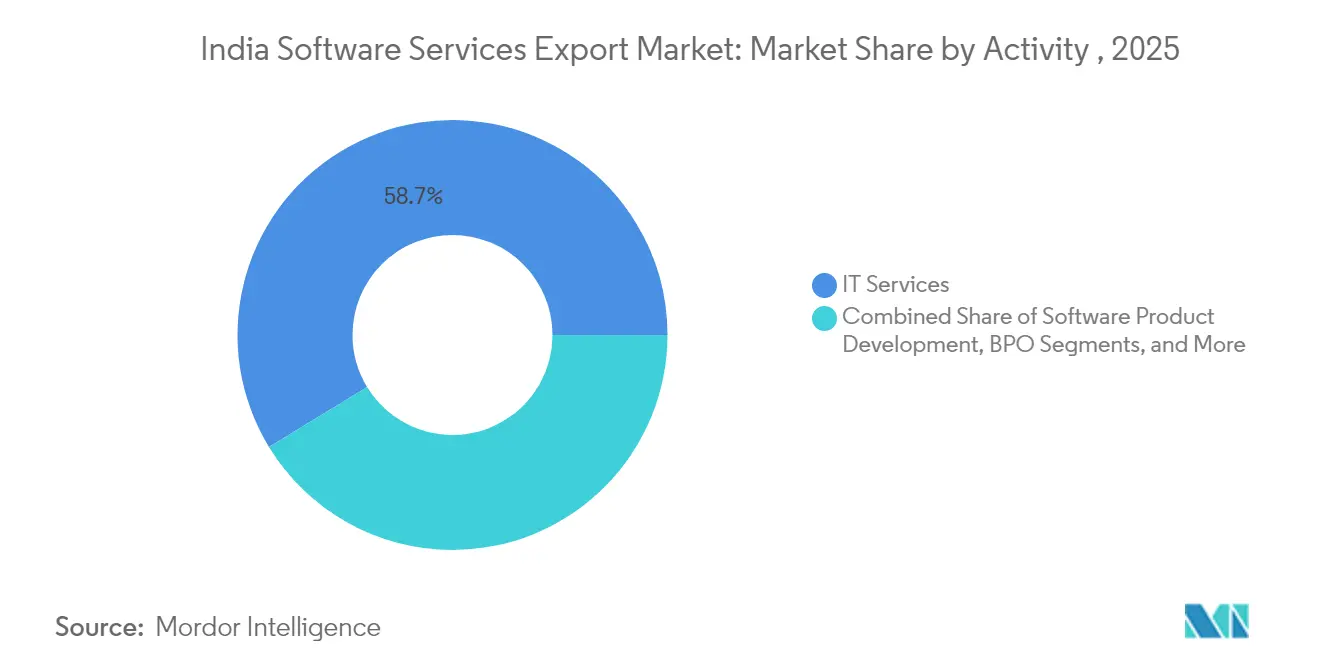
- 活動内容別では、ITサービスが2025年のインドのソフトウェアサービス輸出市場シェアの58.72%を占め、ソフトウェア製品開発は2031年にかけてCAGR 5.71%で拡大する見込みです。
- サービス提供モデル別では、オフショアが2025年のインドのソフトウェアサービス輸出市場規模の63.78%を占め、GCCは2031年にかけてCAGR 6.03%で成長すると予測されます。
- クライアント業種別では、BFSI(銀行・金融サービス・保険)が2025年の収益シェアの32.85%でトップを占め、ヘルスケアおよびライフサイエンスはCAGR 5.15%で成長する見込みです。
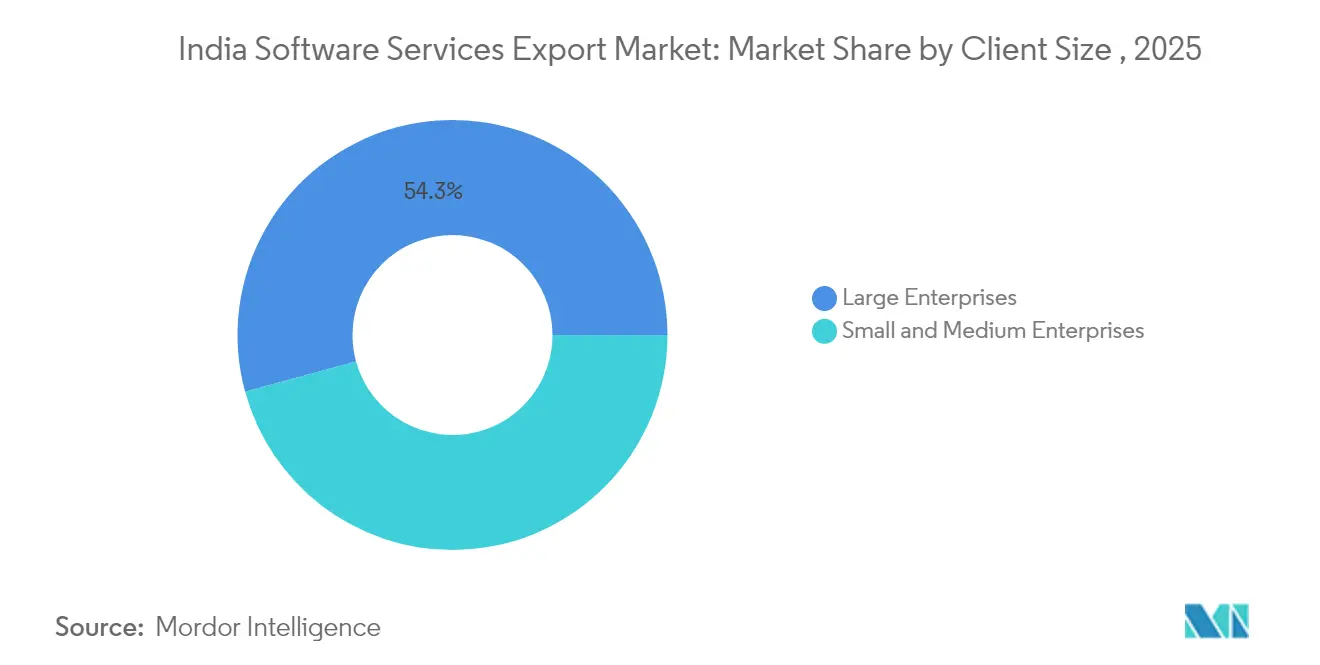
- クライアント規模別では、大企業が2025年の総収益の54.25%を占め、中小企業はCAGR 6.82%と最も力強い見通しを示しています。
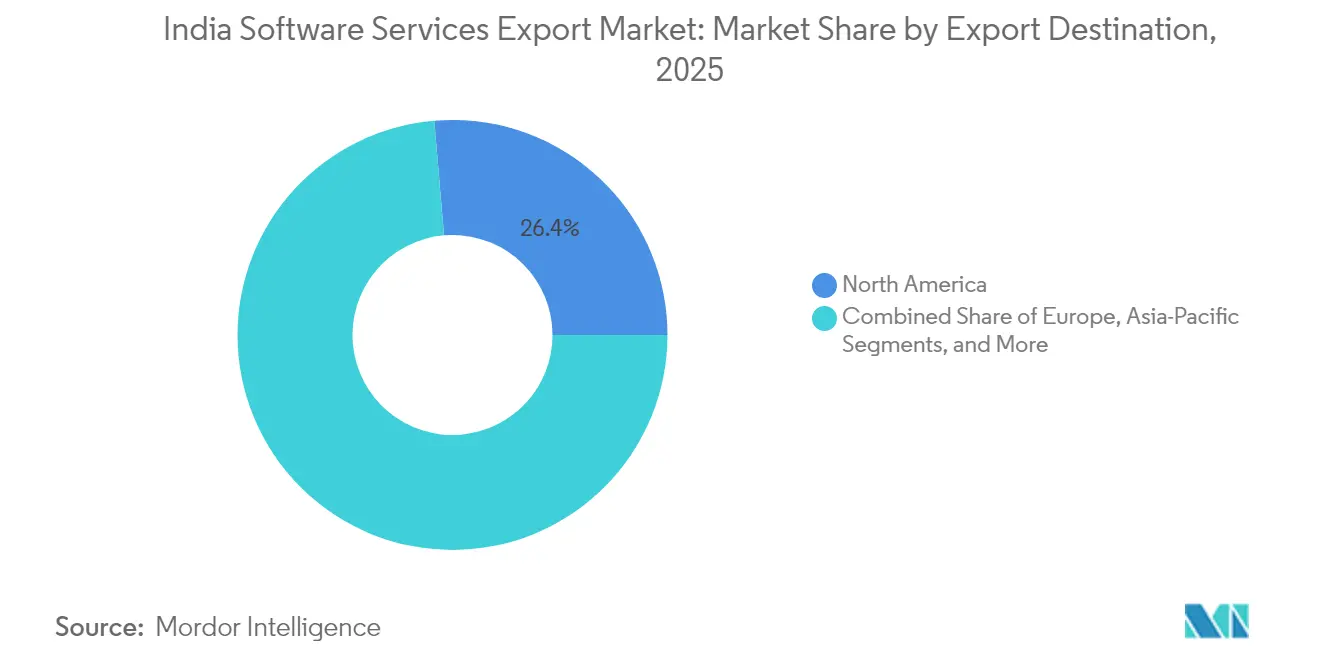
- 輸出先別では、北米が2025年収益の26.35%を保持していますが、中東はCAGR 5.44%と最も急速に成長している地域です。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
インドのソフトウェアサービス輸出市場のトレンドとインサイト
推進要因の影響分析*
| 推進要因 | (~)CAGRへの影響(概算%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| コスト効率の高いデジタル・トランスフォーメーション・サービスに対する世界的需要の高まり | +1.2% | 世界全体、北米・欧州に集中 | 中期(2〜4年) |
| クラウド移行およびマネージドサービス契約の拡大 | +0.9% | 北米・アジア太平洋がコア、中東・アフリカへの波及 | 短期(2年以内) |
| IT輸出を強化する政府インセンティブ(SEZ、税制優遇、PLI) | +0.7% | 全国規模、ベンガルール・ハイデラバード・チェンナイで早期に効果 | 長期(4年以上) |
| BFSIおよび小売クライアントによるAI/ML導入の加速 | +0.8% | 世界全体、北米・欧州主導 | 中期(2〜4年) |
| 日本の中堅企業によるインドへのニアショア選好 | +0.3% | アジア太平洋がコア、日本・インド間の回廊に特定 | 中期(2〜4年) |
| ESGに連動した「グリーン・ソフトウェア・エンジニアリング」のアウトソーシング急増 | +0.4% | 欧州・北米、アジア太平洋へ拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
コスト効率の高いデジタル・トランスフォーメーション・サービスに対する世界的需要の高まり
企業のテクノロジー支出は2025年に11.2%増加してほぼUSD 1,600億に達しており、インドのベンダーはオンショアチームより40〜60%低いコストで複雑なトランスフォーメーションを提供しています。発注企業は単純なコスト削減ではなく、戦略的な能力構築を求めるようになっており、これによりインド企業はサイバーセキュリティやデータアナリティクスといった付加価値の高い専門的な業務をプレミアム価格で提供できるようになっています。複数年にわたる契約は収益の視認性を高め、測定可能なROIの実証として、Tata CLiQがパーソナライゼーションを導入した後にコンバージョン率を11.3%向上させた事例が繰り返しのアウトソーシングを促しています。[1]電子情報技術省、「インドのeコマースサイトが顧客・商品インテリジェンスを組み合わせ、顧客向けパーソナライゼーション・スイートを導入」 indiaai.gov.in中堅サプライヤーは、大手グローバルコンサルタント会社が容易には再現できないドメイン深度と無駄の少いオーバーヘッドを組み合わせているため、最も恩恵を受けています。これらの要因を総合すると、この推進要因はインドのソフトウェアサービス輸出市場の予測CAGRに約1.2パーセントポイントを付加すると推定されます。
クラウド移行およびマネージドサービス契約の拡大
AWS、Azure、Google Cloudとの戦略的アライアンスにより、インドのプロバイダーは移行フィーに加え、3〜5年のマネージドサービスの年間収益を獲得できます。HCLTechのNuanceの既存顧客向けの独占的なグローバルサービス協定は、クラウドネイティブな継続的収益へのこの転換を裏付けています。[2]HCLTech、「HCLTechがMicrosoftと提携してコンタクトセンターを再構想」、hcltech.comコンテナ化、マイクロサービス、DevOpsのスキルは加速度的に向上しており、認定パイプラインが第二層都市全体で拡張され、人材基盤を拡大しています。運用費用モデルは中堅市場の購買層に響き、インド輸出企業にとっての総アドレス可能市場を拡大しています。
IT輸出を強化する政府インセンティブ
生産連動型インセンティブ・プログラム、強化されたSEZ優遇措置、および復活したRoDTEPクレジットは、コンプライアンス上の摩擦とオフショアの損益ストレスを軽減します。地元の電子機器向けUSD 50億の配分は、ソフトウェア輸出を支える上流サプライチェーンを強化することを目的としています。BharatNetの拡充と国家決済システムのアップグレードにより、第二層都市におけるデジタル・インフラのボトルネックが解消され、新規参入企業が品質を損なうことなくコスト優位性を確保できます。
BFSIおよび小売クライアントによるAI/ML導入の加速
TCSのBFSI向けAIフレームワークは規制に準拠した自動化の道筋を明確にし、インドの87%というフィンテック採用率が不正検知アナリティクス、ロボアドバイザリー、リスク評価ツールへの需要を複合的に高めています。小売のパーソナライゼーション活用事例はパイロットから企業展開へと移行しており、AI導入スコアはNASSCOM(全国ソフトウェア・サービス企業協会)の4点満点の成熟度スケールでインドが2.47を示しています。[3]NASSCOM、「エンタープライズAI導入指数2025」、nasscom.inこの推進要因は高マージンのサービスラインを維持し、人材のスキルアップ予算の正当化を支援します。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(概算%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| ベトナム、フィリピン、中東欧からの競争激化 | -0.8% | 世界全体、特にアジア太平洋・欧州 | 短期(2年以内) |
| インド第一層都市における人材の離職と賃金インフレ | -0.6% | 全国規模、ベンガルール・ハイデラバード・チェンナイに集中 | 中期(2〜4年) |
| 越境データ・レジデンシーおよびローカライゼーション規制 | -0.4% | 欧州および一部のアジア太平洋市場 | 長期(4年以上) |
| INR変動に伴う通貨ヘッジコスト | -0.3% | インド輸出業者への世界規模の影響 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ベトナム、フィリピン、中東欧からの競争激化
ベトナムの時間給はUSD 1,000〜3,500で、インドのUSD 800〜4,200のレンジを下回る一方、離職率はベンガルールやハイデラバードの高い離職率と比較して10〜15%前後と低水準を維持しています。中東欧は文化的近接性を求めるEUクライアントを引き寄せ、コモディティ化したサービスにおけるインドのシェアを侵食しています。シェアを守るためには、インドのベンダーはIP創出と高難度コンサルティングに一層注力しなければならず、さもなければ利益率の圧迫を受けるリスクがあります。
インド第一層都市における人材の離職と賃金インフレ
一部の企業が昇給を延期した後も給与圧力は続いており、それはAI、サイバーセキュリティ、クラウドのスキルが依然として希少であるためです。離職は納品の継続性を脅かし、採用コストを押し上げます。特に、グローバル製品企業の待遇に対抗できない中堅企業にとって深刻です。このCAGRへの0.6パーセントポイントの下押し圧力を緩和するためには、リテンション・インセンティブと分散型労働力戦略が不可欠となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
活動内容別:ソフトウェア製品開発がイノベーション・プレミアムを牽引
ITサービスは2025年のインドのソフトウェアサービス輸出市場の58.72%を占め、アプリケーション管理とインフラ・サポートへの歴史的な依存を反映しています。しかし、ソフトウェア製品開発はCAGR 5.71%と最も急速に成長しており、IP主導の収益モデルへの転換を示しています。ベンガルールとハイデラバードのプロダクト・スタジオは今やフィンテック、ヘルステック、エドテックのプラットフォームを世界規模で競合するレベルでプロトタイプ化しています。プロダクトチームは現在、デザイン思考、ドメインSME(領域専門家)、アジャイル・ガバナンスを統合しており、典型的なT&M(タイム&マテリアル)請求を超えた粘着性の高いクライアント関係を構築しています。
注記: 個別セグメントのシェアはレポート購入後に閲覧可能です


サービス提供モデル別:GCCが価値創造を再編
オフショアセンターは依然としてインドのソフトウェアサービス輸出市場規模の63.78%を提供しており、インドの豊富な労働力と強靱なデジタル・インフラを裏付けています。しかし、多国籍企業がR&D、データサイエンス、製品エンジニアリングのキャプティブ・ハブを設立するにつれ、GCCはCAGR 6.03%で拡大しています。インドは現在1,580のGCCを有しており、2030年までに2,400に達する可能性があり、USD 1,000億以上のサービス・スループットを体現しています。
この進化はアウトソーシングの境界を曖昧にしています。サービスプロバイダーは今や社内チームと共同でイノベーションを行うか、AIアーキテクト、クラウドエンジニア、プロダクトマネージャーをめぐって真っ向から競合しています。インドのソフトウェアサービス輸出市場は、エコシステムの波及効果から恩恵を受けており、スタートアップ、大学、政府系研究機関がスマートシティ・テクノロジーパーク内で協力し、ソリューション提供時間を短縮しています。
クライアント業種別:ヘルスケアのデジタル化が成長を加速
BFSIは規制主導の近代化とシームレスな決済エコシステムを通じて2025年収益の32.85%を維持しました。一方、ヘルスケアおよびライフサイエンスは遠隔医療、電子健康記録、AI診断が普及するにつれてCAGR 5.15%に向けての成長が見込まれています。ヘルスケア向けのインドのソフトウェアサービス輸出市場規模は現時点では小さいものの、10,088のデジタルヘルス・スタートアップが統合人材を求めていることから急速にスケールアップしています。
アーユシュマン・バーラト・デジタル・ミッションなどの政府スキームは統合患者IDフレームワークを構築し、インドのベンダーがすでに提供している相互運用性の専門知識を必要としています。製薬大手と地元IT企業のパートナーシップも、米国・欧州へのライフサイエンス・アナリティクス輸出を増幅させています。
クライアント規模別:中小企業セグメントがテクノロジーアクセスを民主化
大企業は2025年収益の54.25%を生み出しましたが、中小企業は2031年にかけてCAGR 6.82%で成長する見込みです。2020〜21年度のINR 3.95ラッハ・クロール(USD 46億)から2024〜25年度のINR 12.39ラッハ・クロール(USD 140億)へとMSME輸出が増加していることは、より広範なデジタル活用の広がりを示しています。クラウドSaaSサブスクリプション、ローコード・プラットフォーム、従量課金型サイバーセキュリティにより、エンタープライズグレードのテクノロジーが手頃な価格で利用可能になっています。
FY26予算ではITの近代化に資金を提供する補助金および低金利融資向けにINR 50億(USD 5,800万)が確保されました。その結果、インドのソフトウェアサービス輸出市場は多様な契約規模から恩恵を受け、フォーチュン500社クライアントへの集中リスクが低減されています。
注記: 個別セグメントのシェアはレポート購入後に閲覧可能です
輸出先別:中東が成長のフロンティアとして台頭
北米は2025年の輸出収益の26.35%を提供しており、経済変動にもかかわらずインドのソフトウェアサービス輸出市場は米国のテクノロジー予算に依拠し続けています。しかし、中東はUAEのUSD 750億のインフラ支出とサウジアラビアのビジョン2030デジタルアジェンダに後押しされ、CAGR 5.44%を記録しています。
インド・中東・欧州経済回廊はデータセンターと海底ケーブルの物流を円滑化し、クラウドコンサルティングとスマートシティ展開の肥沃な土壌を生み出しています(AGDA)。インドのベンダーはNASSCOM InnoTrekのコホートも活用して、ディープテック・スタートアップと湾岸諸国の投資家をマッチングさせ、ディールフローを加速させています。
注記: 個別セグメントのシェアはレポート購入後に閲覧可能です
地域分析
北米がインドのソフトウェアサービス輸出市場の26.35%を占めているのは、確固たるクライアント関係を反映していますが、昨年のムーディーズによるソブリン格付けの格下げが米国の裁量的なテクノロジー支出を一時的に冷え込ませました。ルピー安はリスクの一部を相殺しており、ドル建て請求がTCSやInfosysなどの大手企業の国内利益率向上に転換されています(ミント)。AIガバナンス、クラウドセキュリティ、データプライバシーに対する需要の高まりが、マクロの不確実性の中でもパイプラインを健全に保っています。
欧州は、GDPRの執行とESG義務がプロジェクトの範囲を再編する中、安定しているがコンプライアンスの重い成長を提供しています。データプライバシー違反に対する全世界売上高の最大4%に相当する制裁金により、インドのベンダーはローカライゼーション、ソブリンクラウド、グリーン・ソフトウェアの能力強化を迫られています。Tech Mahindraの2030年カーボンニュートラル達成へのコミットメントはEUの購買層に響き、調達目標をサステナビリティ目標に合致させています。
アジア太平洋、中東、アフリカ、南米は合わせて分散化を提供しています。サウジアラビアのAI人材採用は現在世界第3位にランクされており、クラウドネイティブなスキルセットを供給するインド輸出企業を後押ししています。世界銀行はインド経済の2024〜25年度に7%成長と予測しており、国内企業が2030年までの物品輸出USD 1兆目標を追う中、これらのフロンティア地域への対外投資を支えています。
欧州は、インドの国際ソフトウェアサービス輸出における戦略的な市場を形成しており、2019年から2024年の間に約25%という力強い成長を示しています。同地域のデジタル・トランスフォーメーションの動向はインドのITサービスプロバイダーにとって重要な機会を創出しており、特にクラウド移行とITインフラの近代化の分野において顕著です。欧州の企業はコスト効率が高く高品質なソフトウェア・ソリューションを提供するインドの専門性をますます評価するようになっており、より深い戦略的パートナーシップへと発展しています。市場はバンキング、製造業、ヘルスケアなど多様なセクターにわたる強力な需要を特徴としており、特にサイバーセキュリティとデータ保護コンプライアンスに重点が置かれています。持続可能で革新的なテクノロジー・ソリューションに対する地域の注目は、インドのサービスプロバイダーが先端技術分野で能力を実証する新たな機会を生み出しています。欧州の組織は、厳格な地域規制への準拠を維持しながら、インドIT企業の豊富な人材プールと技術的専門知識を活用するためのパートナーシップを増やしています。クラウドサービスとデジタル・トランスフォーメーション・イニシアチブの採用拡大が、インドからの専門的ITサービスへの需要を引き続き牽引しています。
アジア太平洋地域は、インドのオフショア・ソフトウェアサービス輸出にとって動態的な成長機会を提供しており、2025年から2030年にかけて約13.4%の成長率が予測されています。シンガポール、オーストラリア、日本などの国々で特に顕著なデジタル・トランスフォーメーション・イニシアチブの加速が、インドのITサービスプロバイダーに新たな道筋を生み出しています。市場は様々な産業にわたるクラウドコンピューティング、人工知能、デジタル・インフラ近代化への投資増加を特徴としています。同地域の各国はスマートシティ・イニシアチブとデジタル経済のトランスフォーメーションを積極的に推進しており、インドのソフトウェアサービスプロバイダーにとって実質的な機会を創出しています。成熟したテクノロジー市場と新興デジタル経済の共存が、インドのIT企業が専門性を発揮する多様な機会を提供しています。デジタル・インフラの開発と先端技術の採用を推進する地域の取り組みが、特にクラウド移行、サイバーセキュリティ、デジタル・トランスフォーメーション・コンサルティングの分野で専門的なITサービスへの需要増加をもたらしています。各セクターにわたるイノベーションとテクノロジー採用への高まる関心が、インドのIT専門性に対する需要を引き続き牽引しています。
中南米および中東・アフリカを包含するその他の地域は、インドの国際ソフトウェアサービス輸出における新興フロンティアを体現しています。これらの市場は、特に湾岸協力会議(GCC)諸国においてデジタル採用とトランスフォーメーション・イニシアチブの増加を特徴としています。政府サービスの近代化とスマートシティ開発に対する地域の注目が、インドのITサービスプロバイダーにとって新たな機会を創出しています。これらの地域の各国は、バンキング、小売、公共サービスなど様々なセクターにわたるデジタル・トランスフォーメーション・イニシアチブを積極的に推進しています。クラウド採用とサイバーセキュリティへの高まる関心が、専門的なITサービスへの需要増加をもたらしています。インドのIT企業はデジタル・トランスフォーメーションと費用対効果の高いサービス提供モデルにおける豊富な経験を有しており、これらの機会を活用する上で有利な立場にあります。同地域の多様な市場ダイナミクスとデジタル成熟度の差異は、インドのソフトウェアサービスプロバイダーが長期的なパートナーシップを構築し、これらの経済のデジタル進化に貢献する独自の機会を提供しています。
規制環境
インド発ソフトウェアサービス輸出の規制環境は、国境を越えた契約と輸出代金回収の実現を管理する外国為替コンプライアンスおよび税務確実性のフレームワークによって形成されている。インド準備銀行(RBI)は、2026年10月1日発効の外国為替管理(物品・サービスの輸出入)規則2026を導入し、ソフトウェアおよびサービスに関する輸出申告を単一の輸出申告書(EDF)に統合することで、輸出申告を簡素化した。これはSOFTEX関連の手続きを置き換え、証明責任を指定機関である指定取扱銀行(AD銀行)に移すものである。
直接税の面では、2026-27年度連邦予算における方向性として、ITサービスの各カテゴリーを共通の15.5%セーフハーバーマージンのもとに統合し、適格対象となる基準を200億インドルピーに引き上げることが挙げられる。同予算はまた、一方的事前確認制度(APA)の手続きを2年での完了を目指して迅速化することも求めている。これらの措置は、ソフトウェア・サービス輸出企業の書類手続きに伴う負担を軽減し、複数年にわたるグローバルデリバリー契約を運営する大手・中堅企業の移転価格に関する確実性を高めることを目的としている。
競合状況
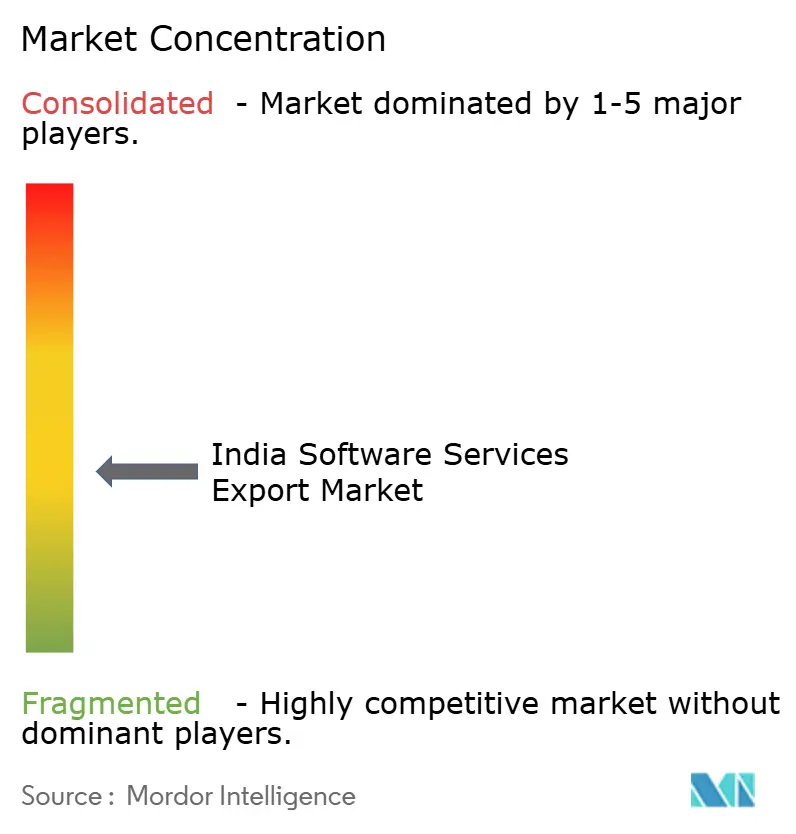
インドのソフトウェアサービス輸出市場は中程度の断片化を示しています。第一層プレーヤー(TCS、Infosys、Wipro、HCLTech)は規模の経済、グローバルな納品フットプリント、そして数十億ドル規模の案件を獲得するバランスシートの強みを享受しています。しかし、人材インフレとヘッジコストが営業レバレッジを圧迫するにつれ、利益率への圧力が表面化しています。中堅企業は垂直分野特有のIP、アジャイル・スプリント、および中堅市場の購買層を引き付けるアウトカムベースの契約を専門とすることで競争しています。
戦略的動向はプラットフォーム中心のビジネスモデル、ハイパースケーラーとのアライアンス、および補完的な買収に重点を置いています。新興の破壊的プレーヤーとして、生成AIコード支援ツールを構築するディープテック・スタートアップや、ドメイン特化型の精鋭コンサルタント会社が挙げられます。GCCも希少なアーキテクト人材をめぐって競合しています。その結果、既存プレーヤーは学習アカデミー、特許出願、および第二層都市からのキャンパス採用に一層注力し、人材獲得のパイプラインを拡大しています。
インドのソフトウェアサービス輸出産業リーダー
Tata Consultancy Services Limited
Infosys Limited
Wipro Limited
HCL Technologies
Tech Mahindra Ltd
- *免責事項:主要選手の並び順不同

市場機会と将来展望
RBIがソフトウェア・サービス輸出企業を2026年10月1日発効の統一EDF制度へ移行させることに伴い、輸出書類作成、価格ガバナンス、監査対応可能なデリバリーに関するコンプライアンス主導の変革を中心に、短期的なホワイトスペースが生まれつつある。輸出コンプライアンスのワークフローを製品化し、デリバリーおよび財務業務に管理体制を組み込むベンダーは、規制産業の顧客において差別化を図ることができ、同時に輸出実現・証明に関わる社内サイクルタイムの短縮にもつながる。
インドが工数ベースのデリバリーからプロダクトエンジニアリングおよび収益化可能なアクセラレーターへと転換を続ける中、IP主導のサービスや共創プログラムも明確な機会となっている。MeitYは2026年5月12日、エレクトロニクスおよびITの特許を商業化するためのIP Catalystイニシアティブとそのデジタルプラットフォーム(cipie.in)を立ち上げた。これはソフトウェア製品開発とGCC主導のエンジニアリング業務への市場転換と合致している。輸出多角化戦略は、NITI Aayogが日本、中東、ドイツへの体系的な通商使節団を推奨し、統一されたインドのテックサービスブランドプラットフォームを提案していることによっても強化されており、本レポートが強調する日本傾斜の需要パターンおよび中東における輸出収益シェアの上昇と一致している。
最近の業界動向
- 2026年7月:タタ・コンサルタンシー・サービシズ(TCS)は、AIを活用してグローバルネットワークオペレーションを変革する数百万ドル規模の複数年契約をABBと締結した。この提携により、企業ネットワーク向けのAI主導型マネージドサービスが拡大する。この契約はTCSのAI主導型サービスおよびグローバルデリバリー体制を強化し、企業ネットワークオペレーション変革の戦略を裏付けるものである。
- 2026年6月:タタ・コンサルタンシー・サービシズ(TCS)は、企業向けAIのスケーリングを推進するため、Anthropicと戦略的パートナーシップを締結した。この協業はエンタープライズグレードのAI導入能力を提供する。これにより、TCSのAIネイティブなサービス提供が加速し、AI主導型変革における差別化が図られる。
- 2026年6月:インフォシスは、AI主導型マネージドサービスを提供するため、GlobalFoundriesとの複数年にわたる協業を拡大した。この提携はAI主導型半導体関連サービスのエコシステムに影響を与える。これにより、インフォシスのAI対応マネージドサービスのポートフォリオが半導体関連の顧客施策と共に拡大し、業界へのリーチが広がる。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
この市場は、インドを拠点とするソフトウェアおよびITイネーブルドサービスの提供企業がインド国外の顧客から得る収益を対象とし、デリバリーはリモートまたは輸出サービスとして計上されるオンサイト業務を通じて行われる場合が含まれる。価値は測定対象期間についてUSDで追跡され、モデル全体で一貫した収益認識が用いられている。
対象範囲の除外事項:本サイジングでは、純粋な国内向けITサービス収益、およびテクノロジー分野の総計に併せて報告される可能性のあるハードウェア製品販売は除外している。
セグメンテーション概要
- 活動内容別
- ITサービス
- ソフトウェア製品開発
- ビジネス・プロセス・サービス(BPO)
- その他
- サービス提供モデル別
- オンサイト
- ニアショア
- オフショア
- キャプティブ/グローバル・ケイパビリティ・センター(GCC)
- クライアント業種別
- 銀行・金融サービス
- 小売・消費者
- ヘルスケアおよびライフサイエンス
- 製造業
- 通信・メディア
- その他
- クライアント規模別
- 大企業
- 中小企業
- 輸出先別
- 北米
- 欧州
- アジア太平洋
- 中東
- 南米
- アフリカ
データソース、市場規模算定、および検証
デスクリサーチ
このセグメントは国内のテクノロジー支出とよく混在して扱われるため、デスクワークはまず輸出収益プールのマッピングと、それが公的な仕組みでどのように報告されているかの把握から始めた。関連する範囲において、インド準備銀行のソフトウェア・ITES輸出調査表、インドのサービス貿易および国際収支関連の発表、商工省関連の輸出報告などの公的統計や定期発表を参照した。
前提を確実なものとするため、NASSCOMの戦略レビュー刊行物、上場輸出企業の監査済み年次報告書および投資家向け説明資料、取引動向や価格に関する信頼性の高い報道など、公的な業界情報源も活用した。必要に応じて、企業財務、特許動向、出荷単位の貿易データを追跡する有料サブスクリプションを用いて、方向性の裏付けや中小企業に関するギャップの補完を行った。ここに記載したデスクソースは例示に過ぎず、データの収集・検証・明確化のために追加の公的・有料情報源も活用した。
一次インタビューおよび調査
輸出収益の構成比、価格動向、エンドユーザーの拠点別の需要の強弱を検証するため、一次インタビューおよび調査を実施した。大手・中堅の輸出企業のデリバリー責任者、アカウントマネージャー、財務担当者と対話を行い、主要な購買地域における顧客の支出サイクルを追う専門家とテーマを照合した。
これらの対話から得られた知見は、オンサイトとオフショアの比率、課金レートの見直し、そして(エンジニアリングサービスやITイネーブルドサービスなどの)関連業務が実務上どの程度輸出収益として計上されているかに関するデスク上の前提を検証するために用いた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:29% | CXO:12% |
| 中堅層:50% | 部門/ユニットリーダー:40% |
| 小規模プレーヤー:21% | マネージャー:48% |
市場規模算定と予測
サイジングは、公的な輸出報告から輸出需要プールをトップダウンで再構築し、その後、海外顧客から得られるソフトウェアサービスおよびITイネーブルドサービス収益に定義を絞るよう正規化を行うことで構築した。全体のプールを設定した後、輸出先の構成比、サービスデリバリーモデルの分布、ITサービスとBPMおよびエンジニアリングサービスの貢献度、実務者から得られた課金レートおよび稼働率の変化といった指標を用いて配分を行った。
その後、サンプル抽出した輸出企業の収益とその輸出比率を積み上げ、トップダウンの結果と比較するボトムアップ検証を選択的に行い、ギャップが一貫して説明できる場合(例えば、各企業がオンサイト輸出課金として計上する範囲の違いなど)には調整を行った。予測については、購買者の予算や案件の立ち上がり時期が急速に変化しうるため、シナリオ分析を用い、支出見通し、賃金・離職率の圧力、通貨換算の影響に関するインタビューでの一致した見解を入力値の指針とした。詳細な区分が入手できない場合、モデルは公的統計からの控えめな代理比率を用い、最終確定前に一次検証を通じて再度検証した。
データ検証と更新サイクル
算出結果は、公式の輸出総額、企業単位の輸出開示情報、サービス貿易全体の動向といった独立した指標と照合され、突発的な変動が確定前に説明可能であることを確認した。セグメント結果が既知のデリバリー構成や輸出先動向と整合しない場合、前提を再検討し、関連する専門家に再度連絡して何が変化したかを確認した。
複数段階にわたるアナリストレビューを実施し、計算、単位換算、通貨タイミングを確認した上で、内容の内部整合性を検証した。レポートは年次で更新され、大規模なマクロショック、急激な通貨変動、顧客の支出パターンの大きな変化などの重大な事象が発生した場合には、随時更新を行う。提供前には最終データチェックを実施し、クライアントが入手可能な最新の見解を得られるようにしている。
Mordor Intelligenceによるインドソフトウェアサービス輸出産業の市場規模と他の公表推計との比較
インドのソフトウェアサービス輸出に関する公表数値は、基礎となる定義が常に同一ではなく、報告期間も会計年度と暦年で異なるため、大きく離れて見えることがある。差異は、ある情報源が国境を越えた供給のみを数えるか、海外関連会社を通じて提供される販売も加えるかによっても生じる。
主な差異は通常、ハードウェア、国内向けプロジェクト、より広範なテクノロジー分野の収益を含めるかどうかといった対象範囲の選択によって生じ、それを輸出として扱うかどうかに左右される。もう一つの要因は通貨の取り扱いであり、一部の情報源は一貫したUSD換算タイミングを用いずに報告通貨を使用し、また現金受領の報告と発生収益を混在させている場合もある。当社のモデルでは、サービスが一貫した定義のもとで海外顧客に課金された場合にのみ輸出として計上し、公式の輸出調査総額および企業開示情報と照合して検証しており、これはMordor Intelligenceが採用する手法である。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 158.19 B (2025) | |
| 政府データセットA | USD 205.20 B (2024) | 海外の商業拠点を通じて提供される輸出を含み、会計年度ベースで報告されているため、純粋な国境を越えた輸出のみを見る場合に比べて総額が高くなる。 |
| 業界団体B | USD 199.00 B (2024) | セクター全体の代表値として提示されることが多く、除外対象(例えばITイネーブルドサービスの扱いや通貨換算タイミング)によって内容が異なる場合があり、これが輸出総額に影響する。 |
表に見られる差異は、主に何が輸出として計上されるか、そして関連会社を通じて得られた収益が総額に含まれているかどうかによって説明される。対象範囲を明確に定義された輸出サービス収益に絞り、一貫したUSD換算を用い、前提を実務者と再確認することで、この推計は広範なセクター全体の代表値ではなく、再現可能な入力値に基づく追跡可能なものとなっている。


レポートで回答される主要な質問
インドのソフトウェアサービス輸出市場の現在の規模はどのくらいですか?
2026年にUSD 1,653.2億と評価されており、2031年までにUSD 2,061.5億に達すると予測されます。
インドのソフトウェアサービス輸出市場において最も急成長しているのはどの活動セグメントですか?
企業がIP主導のオファリングへ転換するにつれて、ソフトウェア製品開発がCAGR 5.71%で拡大しています。
インドのIT輸出業者が直面している主要な課題は何ですか?
ベトナムおよび中東欧からの競争激化、人材の離職、データ・ローカライゼーション規制、通貨変動が主な抑制要因です。
政府の政策はインドのソフトウェアサービス輸出市場をどのように支援していますか?
生産連動型インセンティブ、SEZ税制優遇、RoDTEPクレジットが運営コストを低減し、輸出拡大を促進しています。
最終更新日:



