
インド半導体市場規模とシェア
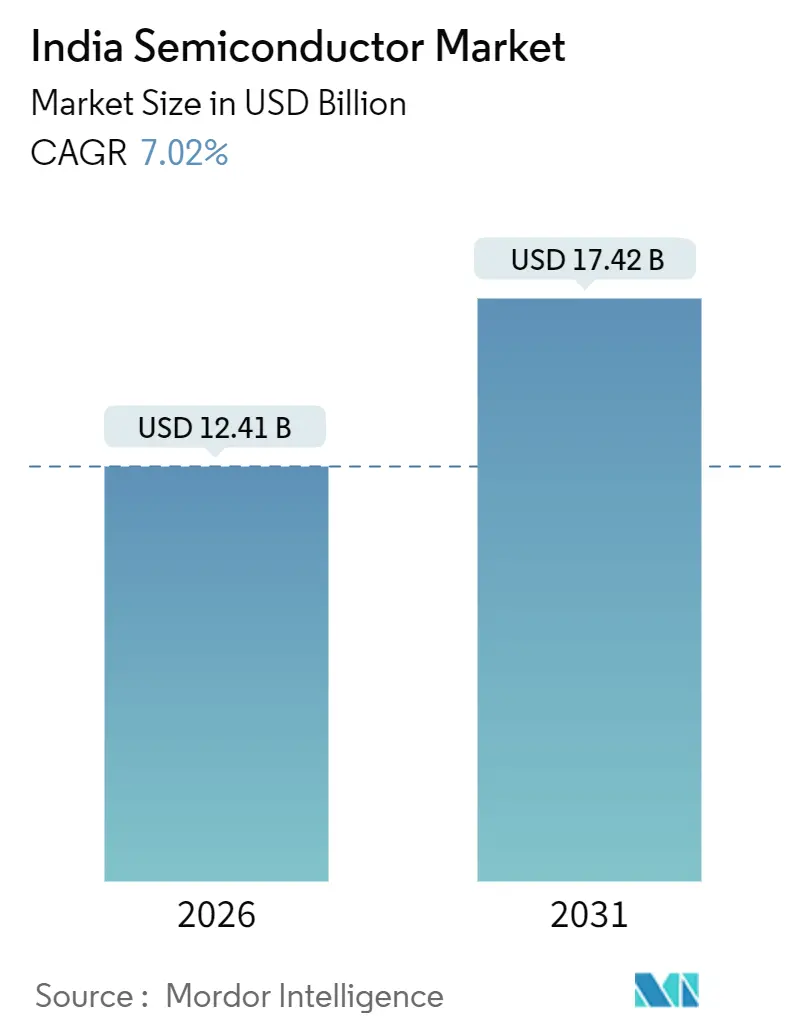
Mordor Intelligenceによるインド半導体市場分析
インド半導体市場規模は、2026年の12.41 ビリオン 米ドルから2027年には13.28 ビリオン 米ドルに増加し、2032年には18.99 ビリオン 米ドルに達すると予想されており、2027年〜2032年にかけてCAGR 7.41%で成長します。
インドの電動化とネットワーク拡張は、車両充電設備と通信インフラにおけるチップへの補完的な需要を生み出しています。計インセンティブは国内サプライヤーの候補パイプラインを広げ、共有AIコンピューティングは処理能力需要への別のルートを容量プロバイダーに集中させています。充電器、無線ネットワーク、共有AIコンピューティングはそれぞれ異なるデバイスファミリーを必要とするため、サプライヤーは特定の設計をそれらのバイヤーグループの一つに合わせたファブリケーションまたはパッケージングルートと組み合わせることで利益を得ます。専門人材の確保と継続的なユーティリティコストがその転換を制約するため、下流の需要を獲得するには生産を持続できる製造ルートが必要です。
主要レポートのポイント
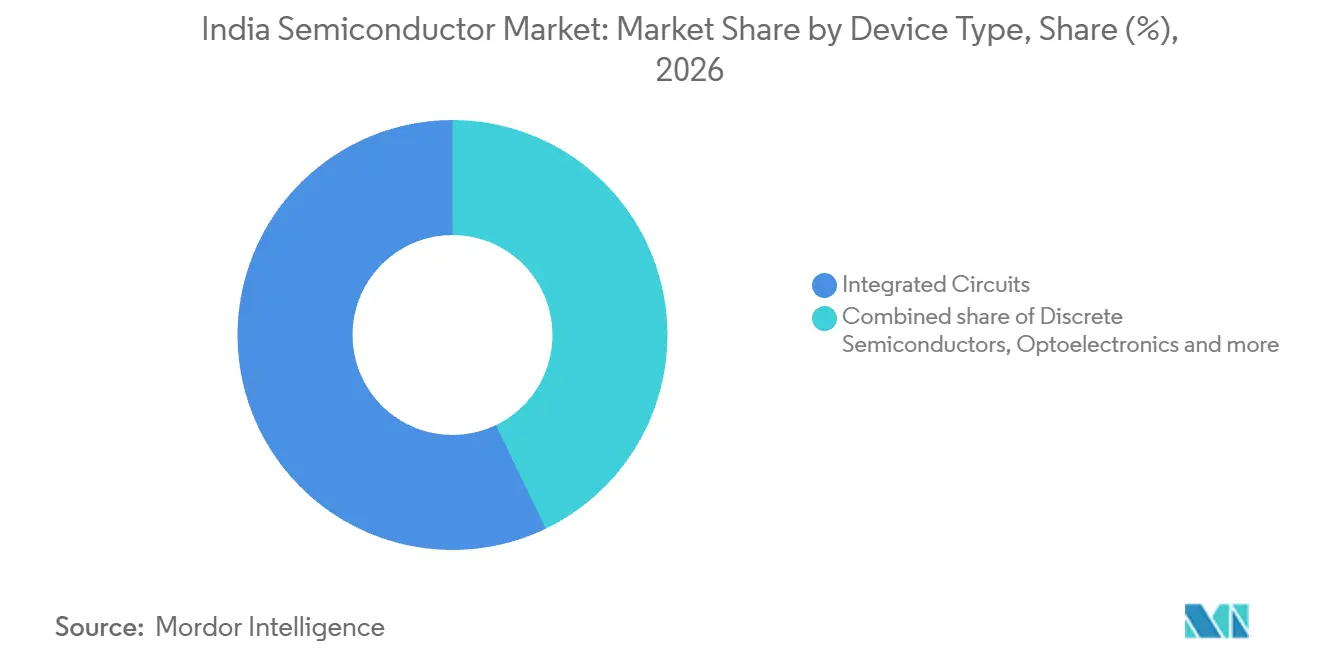
- デバイスタイプ別では、集積回路が2026年のインド半導体市場シェアの57.15%をリードし、2027年〜2032年にかけてCAGR 7.7%で最も成長の速いセグメントと予測されています。
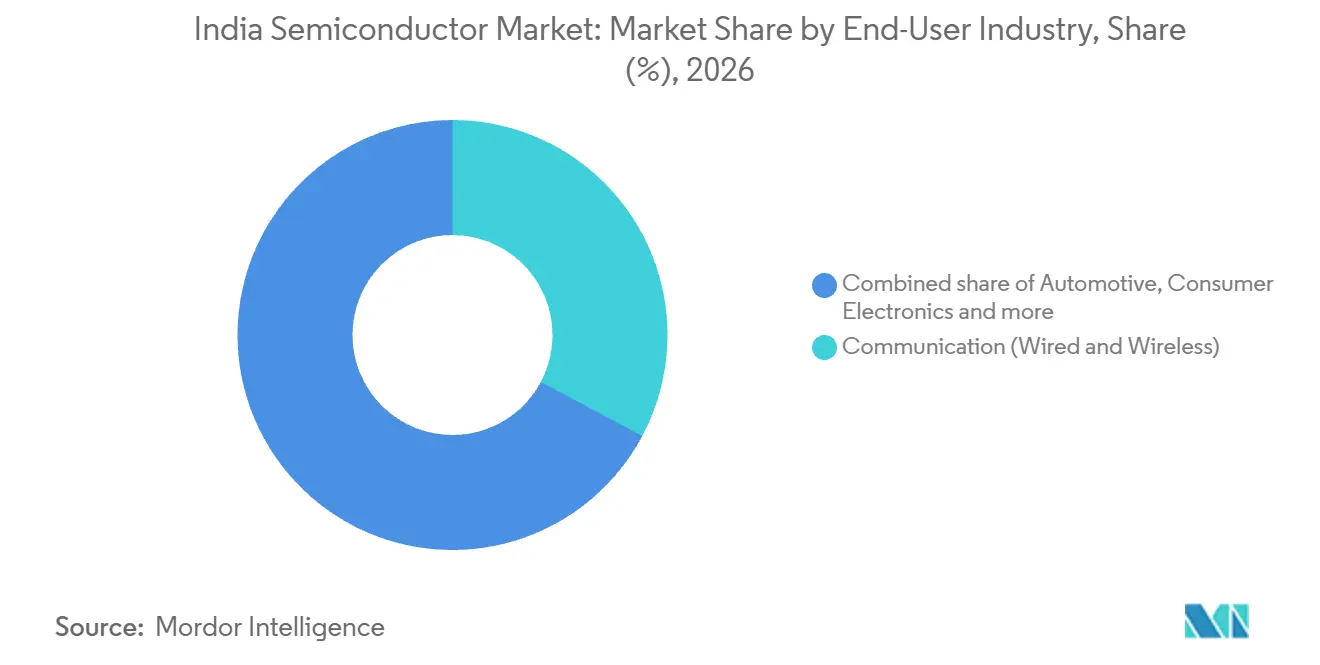
- エンドユーザー産業別では、有線・無線通信が2026年のインド半導体市場規模の32.78%のシェアでリードし、自動車は2027年〜2032年にかけてCAGR 9.03%で最も速い成長が予測されています。
- 地理的には、北イドが2025年の主要収益貢献地域であり、西インドは2031年まで最も成長の速い地域と予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 政府インセンティブ制度(PLI、DLI) | +2.3% | 全国 | 中期(2〜4年) |
| 輸送の急速な電動化 | +2.5% | 全国 | 中期(2〜4年) |
| 5Gロールアウトおよびバーラットネット光ファイバー拡張 | +2.2% | 全国 | 短期(2年以内) |
| データセンターおよびAIワークロード | +1.7% | 全国 | 短期(2年以内) |
| 国産GaN/SiCファブ | +0.7% | グジャラート州およびオディシャ州 | 長期(4年以上) |
| 信頼性の高い防衛グレードファブ認定 | +0.3% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
政府インセンティブ制度(PLI、DLI)
政府の設計支援は、複数の異なる国内アプリケーション向けの半導体プロジェクトを支援するとで、潜在的なサプライヤーベースを拡大します。2026年3月までに、設計連携インセンティブ制度(Design Linked Incentive Scheme)は、監視、エネルギー計測、衛星通信、ブロードバンドなどの用途向けに24件のチップおよびシステムオンチップ設計プロジェクトを承認しました。2026年8月までに、支援を受けた企業はファウンドリー全体で30件以上のチップ設計テープアウトを達成しました。[1] アプリケーションの幅広さは、単一のデバイスプログラムよりも商業的機会を広げます。テープアウトは設計のマイルストーンであるため、インセンティブがファブリケーションおよびパッケージング需要に与える影響は、支援を受けた設計のうちどれだけが量産に到達するかによって異なります。
輸送の急速な電動化
輸送の電動化は、半導体需要を車両を超えて、それらを支えるために必要な充電設備にまで拡大しす。インドは2025〜26年度に250万台の電気自動車を販売し、この需要メカニズムに対して相当な下流基盤を提供しました。2025年11月、Zenergizeはベンガルールの充電ポイントオペレーターPower Podと協力し、各60kW定格のシリコンカーバイドベースのDC急速充電器9台を稼働させました。この設備にはZenergizeが独自に開発した電力モジュールが含まれており、充電インフラの拡張を特定のパワーエレクトロニクスアプリケーションと結びつけています。Zenergizeのように自社の電力モジュールを設計する充電器メーカーは、車両内部のチップとは別に、設備レベルでシリコンカーバイドパワーデバイスへの需要を生み出します。
5Gロールアウトおよびバーラットネット光ファイバー拡張
ネットワークのロールアウトは、より広いカバレッジと無線設備に組み込まれた処理機能を通じて半導体需要を支えます。インドの5G基地局数は、2023年3月31日の140,623局から2026年6月30日には562,971局に増加しました。[2] ノキアはチェンナイ工場で国内および世界市場向けに5G NRおよびマッシブMIMO設備を製造しています。2026年7月までに、5Gサービスはインドの全地区の99.9%で利用可能になりました。2023年3月から2026年6月の間に約422,000局が追加されたことで、半導体を使用する無線設備の設置基盤が拡大し、ロールアウト需要とノキアがチェンナイで製造する種類の設備が結びついています。
データセンターおよびAIワークロード
共有AIコンピューティングは、多くのユーザーにサービスを提供する認定プロバイダーを通じてGPU容量をルーティングします。2026年3月までに、国家AIコンピューティング容量フレームワークの下で14の認定サービスプロバイダーおよびデータセンターを通じて約38,231台のGPUがオンボードされました。IndiaAIの共有コンピューティング容量は2026年6月時点で45,000台以上のグラフィックス処理ユニット(GPU)を超えました。2026年8月までに、237件のプロジェクトがIndiaAIミッションを通じて補助付きAIコンピューティングアクセスしました。このアクセスはモデル開発、トレーニング、テスト、研究を支援し、研究者、スタートアップ、イノベーターの参入障壁を下げます。チップサプライヤーにとって関連するルートはGPU容量をオンボードするプロバイダーであり、237件のプロジェクトはその容量へのアクセス需要を示しています。
制約の影響分析*
| 制約 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 先端ノードエンジニアリングにおける人材不足 | -1% | 全国 | 長期(4年以上) |
| 超純水および電力インフラの不足 | -0.7% | 全国 | 長期(4年以上) |
| 断片化したOSAT容量 | -0.4% | 全国 | 中期(2〜4年) |
| 土地および環境許可の遅延 | -0.2% | パンジャブ州モハリ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
先端ノードエンジニアリングにおける人材不足
専門人材の確保は、新しいファブリケーション施設を信頼性の高い半導体供給に転換する際の制約となり得ます。2026年8月、IEEEシニアメンバーのSanthosh Sivasubramaniは、訓練された人材がインドの先端ノード移行と新しい先端施設にとって潜在的なハードルであると指摘しました。インド政府政策委員会(NITI Aayog)の2026年5月のロードマップも、ファブリケーション、先端パッケージング、テストスキルにわたる不足を指摘しました。これらの制約を合わせると、設備投資はサプライヤーが生産を確実に拡大できるようになる前に、運用の専門知識と一致させる必要があることを意味します。2026年7月、政府はインド半導体ミッション(India Semiconductor Mission)がLam Researchとナノファブリケーションおよびプロセスエンジニアリングトレーニングで提携したと報告しました。必要な運用の専門知識を開発することで、ファブリケーション拡張に人材コストとリードタイムが加わります。
超純水および電力インフラの不足
ユーティリティ要件はファブリケーション経済に繰り返し発生するハードルを加えます。インド政府政策委員会(NITI Aayog)の2026年5月のロードマップは、半導体製造が相当量の継続的な電力と高品質の水を必要とし、ろ過とリサイクルが運用コストを増加させると説明しました。電力はシリコン加熱、リソグラフィー、クリーンルーム環境を支え、高品質の水はウェーハ表面から化学物質と汚染物質を除去します。極端紫外線リソグラフィーは従来のリソグラフィーツールよりも多くの電力を必要とします。これらの繰り返し発生するコストはファブリケーション事業を維持するために必要な収益を引き上げるため、建設資金の調達だけでは商業的な実行可能性を確立することはできません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
デバイスタイプ別:
集積回路がスケールとポートフォリオの選択を組み合わせる集積回路は2026年のインド半導体市場規模の57.15%のシェアを占め、2027年〜2032年にかけてCAGR 7.7%で最も成長の速いセグメントと予測されています。2026年2月28日、Micron Technology, Inc.はDell Technologies社にインドで製造・販売されるノートパソコン向けのインド製メモリモジュールの初回出荷を行いました。初回出荷がインド市場向けに組み立てるノートパソコンメーカーに向けられたため、MicronのSanandメモリモジュール生産は国内PC生産プログラムと結びついています。
プロセスノードの野心だけが集積回路サプライヤーの商業的リーチを定義するわけではありません。アナログ、イクロ、ロジック、メモリはそれぞれ別の製品選択肢を生み出し、テクノロジーノードは製造範囲にさらなる次元を加えます。市場定義の下では、アナログ、マイクロ、ロジック、メモリデバイスは、国内製造か輸入かを問わず、サプライヤーのインドへの最初の販売時に一度カウントされます。したがって、国内ファブまたはパッケージングラインは、そのデバイスがインドのバイヤーに販売される際にこのセグメントの売上に加わり、顧客所有の材料を処理することで除外されるサービス料が発生します。
注記: 個々のセグメントのシェアはレポート購入時に入手可能
エンドユーザー産業別:
通信のスケールと自動車の成長通信(有線・無線)は2026年のインド半導体市場シェアの32.78%を占め、最大のセグメントとなっています。線データ使用量は2024〜25年度の228,779ペタバイトから2025〜26年度には285,376ペタバイトへと24.74%増加しました。このトラフィック成長は、既存の通信ネットワーク内での容量主導の需要論拠を支持します。無線データ加入者数の9.29%増加(10.3億人)を上回り、加入者あたりの処理トラフィックが設置済みネットワーク設備の処理および容量要件の追加的な源泉となっています。
自動車は2027年〜2032年にかけてCAGR 9.03%で最も成長の速いセグメントと予測されています。日本自動車工業会(SIAM)の2025〜26年度国内乗用車合計(BMW、メルセデス、JLR、ボルボオートを除く)は464万台に達しました。先進運転支援システムおよびソフトウェア定義車両アプリケーションは、センシング、コンピューティング、自律走行のために半導体を使用します。これらの機能は、より大きな車両生産基盤に対してより多くのデバイスを供給するだけでなく、製品開発の機会を生み出します。SIAMは2025〜26年度の乗用車成長を部分的に電気乗用車登録数が前年比80%以上増加したことに結びつけており、EVにおけるSiCおよびGaNパワーデバスの機会を強化しています。
注記: 個々のセグメントのシェアはレポート購入時に入手可能
地域分析
北インド半導体市場
北インドは2025年の主要収益貢献地域であり、組立・テストがその後の拡大への具体的なルートを提供しています。HCLグループとFoxconnのインド合弁会社India Chip Pvt. Ltd.は、2026年2月にウッタル・プラデーシュ州ジェワールで月間20,000枚のウェーハを処理する予定のアウトソーシング半導体組立・テスト(OSAT)施設の起工式を行いました。予定されているディスプレイドライバーチップは、携帯電話、ノートパソコン、自動車、PC、その他のディスプレイを持つデバイスに対応し、共通の半導体機能を通じて複数の機器カテゴリーへの露出をプロジェクトに与えます。2028年までの稼働が見込まれており、合弁会社の予ディスプレイドライバーチップは北インドの2025年収益リードの後、携帯電話、ノートパソコン、自動車メーカー向けの国内供給を拡大します。
西インド半導体市場
西インドは2031年まで最も成長の速い地域と予測されており、メモリ組立が国内コンピューティング供給へのルートを提供しています。Micron Semiconductor Technology India Private Limitedは2026年2月28日にグジャラート州サナンドで商業生産を開始しました。[3] そのメモリモジュール生産は、この地域に拡大できる稼働中の組立・テスト事業を与えており、その製造機会には新しいウェーハファブリケーションプロジェクトに完全に依存するのではなく、バックエンド処理が含まれます。
地域差はまた、半導体設計と組立・テストの分離を反映しており、各地域に産業への異なるルートを与えています。南インドは2025年9月にベンガルールにArmのオフィスを追加し、電製品向け2nmチップを含む設計作業が計画されています。Renesas Electronics Corporation(ルネサスエレクトロニクス株式会社)のノイダおよびベンガルール設計施設は2025年5月に開設され、デリーNCRと南インドにわたって設計活動を拡大しました。ラジャスタン州では、Sahasra Semiconductors Pvt. Ltd.のビワディにある半導体組立・テスト施設が2026年5月に別の電子機器製造クラスターとともに開設されました。ベンガルールとノイダの設計能力はビワディの組立・テスト能力とは別であり、これらの拠点はチップサプライチェーンの異なる段階に貢献しています。
規制の枠組みと見通し
選択された管轄区域は、インドで適格な生産プロジェクトを設立する半導体メーカーの観点から比較されています。国家レベルでは、電子情報技術省(Ministry of Electronics and Information Technology)が2026年8月31日にSemicon 2.0の全6本柱に関する通知を発行し、インド半導体ミッション(India Semiconductor Mission)がノーダルエージェンシーとなっています。グジャラート州の半導体政策は、適格プロジェクトに対する条件付き土地割り当て、迅な承認、ユーティリティアクセス、財政支援を通じて国家支援を補完しています。
規制テーブル
| 決定要因 | インド | グジャラート州 |
|---|---|---|
| 主要機関 | 電子情報技術省(Ministry of Electronics and Information Technology)傘下のインド半導体ミッション(India Semiconductor Mission) | 科学技術局(Department of Science and Technology)およびグジャラート州電子ミッション(Gujarat State Electronics Mission) |
| 主要な手段または方向性 | 2026年8月に発行されたSemicon 2.0通知 | グジャラート州半導体政策2022〜27年 |
| 商業的効果 | 半導体製造支援の申請フレームワーク | 条件付き財政支援、土地、承認、ユーティリティ支援 |
| 現在の政策の魅力度 | 高 | 高 |
| 政策の魅力度の将来の方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
インドの高い魅力度は、設計、製造、研究、人材育成にわたる通知済み支援の幅広さを反映しています。通知済み制度の下での申請は最初の3年間受け付けられ、3年後または必要に応じて評価が行われるため、申請者はその期間中に通知済みの条件で申請します。グジャラート州の高い評価は、指定された国家半導体制度の下での承認を含む基準に従い、プロジェクト支援と産業インフラ支援の組み合わせを反映しています。2026年9月22日時点で、グジャラート州の2022〜27年半導体政策は後継者の発表なしに有効なフレームワークであり続けており、2027年に政策が終了するまで土地、承認、ユーティリティ、財政支援の条件が変わらず維持されています。
バリューチェーンの段階
価値創造は、インドにおけるファブレス製品開発、計画中のウェーハファブリケーション、半導体組立・テストにわたって異なります。Signalchipはファブレスの無線通信半導体製品を開発しています。2025年、Tata Electronics Private LimitedとTata Semiconductor Manufacturing Private Limitedはドーレラでの計画商業ファブに関してインド半導体ミッション(India Semiconductor Mission)と財政支援協定に署名しました。製品開発者と製造参加者は、設計を販売可能なデバイスに転換する際に異なる立場を占め、製品収益と処理収益への異なるルートを持っています。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| チップ設計と製品開発 | Signalchipなどのファブレス半導体製品開発者 | 半導体製品販売 | 設計を製造可能な製品に転換すること | ファブリケーションおよびパッケージング要件と設計を調整すること |
| ウェーハファブリケーション開発 | Tata Electronics Private LimitedおよびTata Semiconductor Manufacturing Private Limitedなどのファブプロジェクト開発者 | 将来のウェーハファブリケーション料金 | リソグラフィー能力とファブの立ち上げを一致させること | 稼働に向けた設備、トレーニング、研究開発の調整 |
| 組立、テスト、パッケージング | Micron Semiconductor Technology India Private Limitedなどの組立・テスト・マーキング・パッケージング事業者およびCG SEMIなどのOSAT事業者 | 組立、テスト、パッケージング収益 | 処理能力を受け入れるデバイス要件に合わせること | 上流の製造パートナーとの生産引き渡しを開発すること |
| 情報源: Mordor Intelligence | ||||
Tata Electronicsの2026年5月のASMLとの覚書(MoU)は、計画中のドーレラファブ支援をリソグラフィー、現地トレーニング、サプライチェーンのレジリエンス、研究開発インフラと結びつけました。ツール、現地トレーニング、研究開発インフラを一つの計画ファブのために組み合わせることで、この協定は設備アクセスと運用能力を立ち上げの補完的な要件として扱っています。ファブの将来のウェーハファブリケーション料金は、したがって設備とワークフォースのパートナーが共に生産を支援することに依存しており、処理収益がいつ始まるかにその貢献を結びつけています。
競合環境
競合フィールドは異なる生産・設計の役割にわたって断片化しており、参加者に半導体バイヤーにサービスを提供するための異なるルートを与えています。Tata Electronics Private Limitedはその製造提案においてファウンドリー、パッケージング、テスト能力を組み合わせています。Vedanta Semiconductors Private LimitedはVedanta Limitedの完全子会社です。2026年1月、Bharat Electronics Limitedは自社の電子プロジェクト向けにファブレス設計を通じてマイクロ波関連チップと一部のデジタルチップを設計したと報告しました。選択したチップを自社設計することで不足と依存を回避し、BELは自社の電子プロジェクトにおける外部チップサプライヤーへの依存を減らすことを目指しています。
Applied Materials India Private LimitedはApplied Materials, Inc.に属しており、同社は2025年度の製品開発、エンジニアリング、プロセスサポートを主に米国、インド、イスラエルで行ったと報告しています。MosChip Technologies Limitedは半体設計およびエンジニアリングサービスを提供しています。CG SEMIは2026年7月にRenesas Electronics Corporationを技術パートナーとして、年間2億チップの予定パッケージング生産量でSanandのOSAT施設での商業生産を開始しました。MosChipの設計サービスとCG SEMIのRenesas Electronics Corporationが支援するパッケージングは、電子機器メーカーにチップ開発の異なる段階を通じた外部ルートを提供し、バイヤーが社内で構築する必要のある能力を削減します。
政策の適格性は、公的支援を求める半導体設計者にとって別の競争的側面を生み出します。設計連携インセンティブ制度(Design Linked Incentive Scheme)は、半導体または半導体関連設計に従事する国内企業、スタートアップ、中小零細企業がインセンティブおよび設計インフラ支援を申請することを認めています。国内企業の場合、資本の50%超がインド居住市民またはインド居住市民が最終的に所有・支配するインド企業、あるいはその両方によって実質的に所有されている必要があります。必要な居住者所有権の過半数を失う資金調達ラウンドは、国内企業ルートの下での計者の資格を変更します。2026年9月18日、L&T Semiconductor TechnologiesとTata Electronics Private Limitedは、L&Tの現在および将来のチップ製品のためにインドでのファブリケーションおよびパッケージングの機会を探ることに合意し、ファブレスポートフォリオと国内製造能力を結びつけました。
インド半導体産業のリーダー
-
Tata Electronics Private Limited
-
Vedanta Semiconductors Private Limited
-
Bharat Electronics Limited
-
Applied Materials India Private Limited
-
MosChip Technologies Limited
- 注:主要企業の掲載順は順位を示すものではありません。
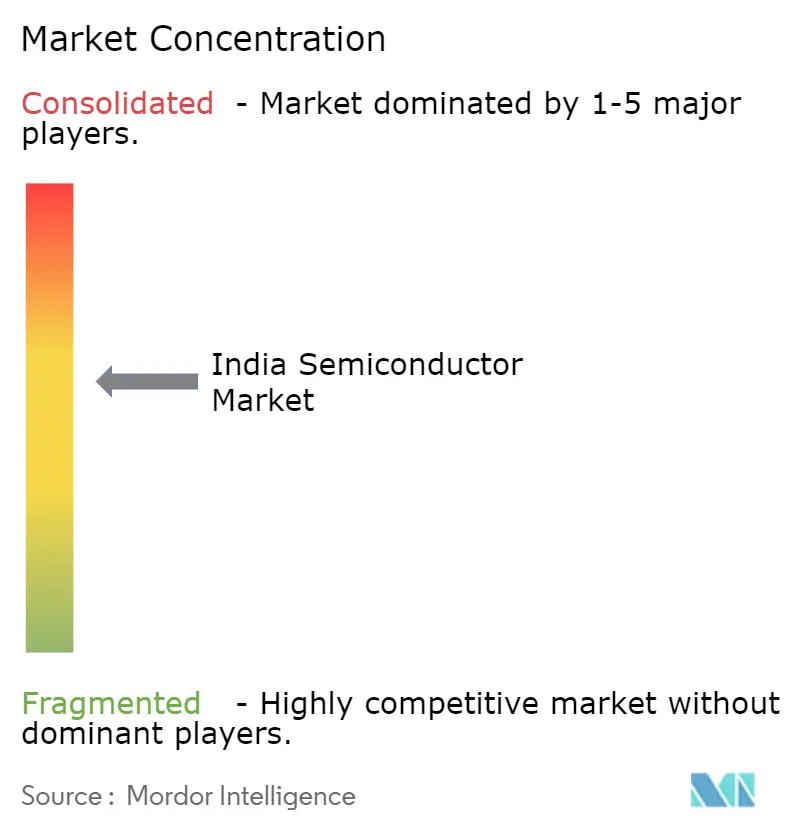
インド半導体市場 このレポートでカバーされる企業
- Tata Electronics Private Limited
- Vedanta Semiconductors Private Limited
- Bharat Electronics Limited
- MosChip Technologies Limited
- Applied Materials India Private Limited
- ASM Technologies Limited
- Suchi Semicon Private Limited
- NXP Semiconductors N.V.
- HCL Technologies Limited
- Infineon Technologies AG
- Renesas Electronics Corporation
- STMicroelectronics N.V.
- Powerchip Semiconductor Manufacturing Corporation
- Intel Corporation
- Samsung Electronics Co., Ltd.
- Qualcomm Incorporated
- Micron Technology, Inc.
- Texas Instruments Incorporated
- MediaTek Inc.
- Taiwan Semiconductor Manufacturing Company Limited
市場参加者にとっての主要な機会
機会は提供される半導体機能とそれを使用する機器メーカーによって異なります。インド半導体ミッション(India Semiconductor Mission)は、シリコン、化合物半導体、フォトニクス、センサー、ディスクリートデバイス製造にわたるSemicon 2.0ファブ申請を受け付けています。自動車制御、車両パワーエレクトロニクス、診断センシングは、それらの製造カテゴリーに異なるバイヤー要件を与えます。
市場機会テーブル
| 機会 | 今なぜか | バイヤー/主要セグメント | 推奨される戦略 | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| 自動車制御・コンピューティングIC供給 | シリコンウェーハファブ申請カテゴリーの開放 | 自動車電子機器メーカー | マイクロコントローラーまたは運転支援システムオンチップポートフォリオの開発に注力する | 選択したポートフォリオの製造能力の資金調達 | 自動車IC開発者および適格シリコンファブ申請者 |
| 自動車用化合物パワーデバイス | 化合物半導体ファブ申請カテゴリーの開放 | EV(電気自動車)パワーエレクトロニクスメーカー | SiCまたはGaNパワーデバイスに専用プロセス能力を合わせる | 選択した化合物デバイスファミリーのプロセス能力の開発 | パワーデバイス開発者および適格化合物ファブ申請者 |
| 診断機器向け半導体センサー | センサーファブ申請カテゴリーの開放 | 診断・モニタリング機器メーカー | センサー出力を低消費電力処理要件に合わせる | デバイスアプリケーション内でのセンサーとプロセッサ機能の調整 | センサー開発者および適格センサーファブ申請者 |
| 情報源: Mordor Intelligence | |||||
中心的な機会はアプケーション整合型製造であり、資金調達と定義されたデバイス提供を共に開発します。インド政府政策委員会(NITI Aayog)の2026年ロードマップは、現代のアナログファブの資本要件を通常5 ビリオン 米ドル超と説明しており、ウェーハファブリケーションに関わる資金調達規模を示しています。インド半導体ミッション(India Semiconductor Mission)は技術的・財務的ケースの両方を審査するため、いずれかの開放カテゴリーへの申請者は製品計画と資本計画を共に支持する必要があります。
最近の産業開発事情 インド半導体市場
- 2026年9月:Suchi Semicon Private LimitedとeInfochips Pvt. Ltd.がSEMICON Indiaで最初のバッチの商業デバイスを交換しました。
- 2026年8月:インドの電子情報技術省(Ministry of Electronics and Information Technology)がSemicon 2.0の全6本柱に関する通知を発行し、半導体設計、製造、研究、人材育成をカバーしました。
- 2026年7月:CG SEMIのグジャラート州サナンドにあるアウトソーシング半導体組立・テスト施設が商業生産を開始しました。
インド半導体市場 レポートの範囲と調査方法論
市場定義と対象範囲
インド半導体市場は、インドでの使用のために販売された半導体デバイスの年間価値(米ドル)を測定します。各デバイスの販売を半導体サプライヤーの純販売価格で一度評価し、デバイスの特性とそれらを使用する産業によって販売を分類します。
対象外の範囲:半導体製造装置および材料、ファブリケーション・組立・テストのサービス料、半導体を含む完成品電子機器およびその他の製品、ならびにソフトウェア、設計ツール、半導体設計または知的財産ライセンスは除外されます。
セグメンテーションの概要
- デバイスタイプ別
- ディスクリート半導体
- ダイオード
- トランジスタ
- パワートランジスタ
- 整流器およびサイリスタ
- その他のディスクリートデバイス
- オプトエレクトロニクス
- 発光ダイオード(LED)
- レーザーダイオード
- イメージセンサー
- オプトカプラー
- その他のオプトエレクトロニクスデバイス
- センサーおよびMEMS
- 圧力センサー
- 磁界センサー
- アクチュエーター
- 加速度・ヨーレートセンサー
- 温度センサーおよびその他のセンサー
- 集積回路
- 集積回路タイプ別
- アナログ
- マイクロ
- マイクロプロセッサー(MPU)
- マイクロコントローラー(MCU)
- デジタルシグナルプロセッサー
- ロジック
- メモリ
- テクノロジーノード別(集積回路向け)
- 3nm以下
- 5nm
- 7nm
- 16nm
- 28nm
- 28nm超
- 集積回路タイプ別
- ディスクリート半導体
- エンドユーザー産業別
- 自動車
- 通信(有線・無線)
- 民生用電子機器
- 産業
- コンピューティングおよびデータストレージ
- データセンター
- 人工知能
- 政府(航空宇宙・防衛)
データソース、市場規模算定、および検証
デスクリサーチ
インド政府政策委員会(NITI Aayog)の2026年半導体ロードマップ、Semicon 2.0に関する首相府の発表、設計連携インセンティブプログラムに関する報道情報局の報告、米国国際貿易局のインド産業プロファイルなどの公的・公式情報源は、国の政策スケジュール、デバイスアプリケーション、設計活動、需要コンテキストの確立に役立ちます。これらの資料は、政策投資を半導体販売と区別しながら、国内生産、輸入、設計・パッケージング能力、最終用途需要の指標選択を導くことができます。
企業の年次報告書、証券取引所への提出書類、投資家向けプレゼンテーション、信頼性の高いインドおよび国際的な業界紙は、インドで活動する企業の製品ポートフォリオ、能力開始日、顧客アプリケーション、財務開示に関する証拠を追加できます。これらの指定された情報源は網羅的ではなく例示的なものであり、収集、検証、明確化にはさらなる情報源が活用されます。
一次インタビューおよびサーベイ
インドを拠点とする半導体サプライヤー、設計・パッケージング会社、輸入業者・流通業者、および市場でカバーされる最終用途産業の購買・エンジニアリングリーダーとの構造化インタビューを求めることができます。彼らの意見は、デバイスの入手可能性、サプライヤーの価格設定、製品ミックス、調達タイミング、アプリケーション別需要に関する前提をテストし、予測前提が保持される前にギャップを提出書類、貿易指標、その他の独立した証拠と比較します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:20% | |
| 中位層:45% | 機能・ユニットリーダー:35% | |
| 中小規模プレイヤー:25% | マネージャー:45% |
市場規模算定と予測
税関データ、企業開示、最終用途指標が承認されたデバイス販売境界に整合されると、トップダウン推定が開発されます。モデルは選択された合計をサプライヤーの積み上げおよびサンプリングされた平均販売価格×出荷量と照合します。インド電子機器生産と最終用途産業別の出荷単位、デバイスカテゴリー別の半導体輸出入、企業が報告した製品およびインド収益ミックス、商業開始日を含む承認済みファブケーション・パッケージング能力、デバイス価格とミックスを追跡します。最初の3つは需要と供給フローを示し、能力は可能な国内貢献を示し、価格とミックスはデバイス数量を価値に変換します。多変量回帰はこれらの需要・供給指標に市場合計を関連付け、関係が変化した場合の代替的な立ち上げタイミングと需要経路のシナリオ分析を行います。デバイスタイプと集積回路のシェアは報告された製品ミックス、デバイス出荷証拠、サプライヤー開示から構築され、エンドユーザーシェアは下流の生産と各アプリケーションに関連する半導体コンテンツから導き出され、市場合計に照合されます。輸入、報告収益、または最終用途活動がデバイス取引に明確にマッピングできない場合、ギャップが解決されるまで文書化された範囲と独立したクロスチェックが保持されます。インタビュー証拠は変数レベルの予測を確認し、定量的シリーズの代替なしに前提に異議を唱えることができます。
データ検証と更新サイクル
アナリストはサプライヤーの開示、税関貿易フロー、生産・最終用途指標、イタビュー証拠を三角測量し、独立したシグナルを比較して異常な動きや以前の推定からの重大な差異を調査します。承認前に、第2レビューがソース定義、単位、タイミング、セグメント合計、および異常が実際の価格、製品ミックス、または出荷変化を反映しているかどうかを確認します。重大な不一致または未解決の分類が市場合計または予測ドライバーを変更する可能性がある場合、フォローアップ連絡が開始されます。データセットは年次で更新され、重大な政策、能力、供給、または需要イベントが前提を変更した場合はサイクル間で更新され、納品前に新鮮なソースと計算レビューが行われます。
Mordor Intelligenceのインド半導体市場推定と他の公表推定との比較
公表された推定は、カウントする取引・製品と需要モデリングに使用する入力が異なる場合があります。インド半導体市場は、インドでの使用のために販売された半導体デバイスの年間価値(米ドル)を測定します。
主要なギャップドライバーには、調査の定義された対象範囲と市場固有のモデリング選択が含まれます。多変回帰はこれらの需要・供給指標に市場合計を関連付け、関係が変化した場合の代替的な立ち上げタイミングと需要経路のシナリオ分析を行います。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 132.8億米ドル(2027年) | |
| グローバルコンサルタントA | 475億米ドル(2025年) | 2025年のベースでは、この推定は2年後の本レポートの2027年値132.8億米ドルを257.7%上回っています。その製造タイプの対象範囲には、ファブレス、ファウンドリー、統合デバイス製造、アウトソーシング組立・テスト活動が含まれます。 |
| 地域コンサルタントB | 327億米ドル(2025年) | 2025年のベースでは、この推定は2年後の本レポートの2027年値132.8億米ドルを146.2%上回っています。その市場はウェーハファブリケーション、半導体パッケージング・組立、テスト・検証活動にわたってセグメント化されています。 |
Mordor Intelligenceのアナリストはサプライヤーの開示、税関貿易フロー、生産・最終用途指標、インタビュー証拠を三角測量し、独立したシグナルを比較して異常な動きや以前の推定からの重大差異を調査します。
レポートで回答される主要な質問
インド半導体市場の規模と成長見通しは?
規模は2026年の12.41 ビリオン 米ドルから2027年には13.28 ビリオン 米ドル、2032年には18.99 ビリオン 米ドルに増加し、2027年〜2032年にかけてCAGR 7.41%で成長する見込みです。
インドにおける半導体需要を牽引しているものは何ですか?
電動化、ネットワーク拡張、AIコンピューティングが需要を支えています。インドは2025〜26年度に250万台の電気自動車を販売し、IndiaAIの共有コンピューティング容量は2026年6月時点で45,000台以上のGPUを超えまた。
インドで半導体販売をリードするデバイスカテゴリーはどれですか?
集積回路は2026年の販売価値の57.15%を占め、2027年〜2032年にかけてCAGR 7.7%で最も速い成長が予測されています。
インドの半導体産業にはどのような企業が参加していますか?
参加者にはTata Electronics Private Limited、Vedanta Semiconductors Private Limited、Bharat Electronics Limited、Applied Materials India Private Limited、MosChip Technologies Limitedが含まれます。
インドにおける半導体産業の拡大を制限する可能性があるものは何ですか?
専門人材の確保とユーティリティコストがファブリケーション拡張を制約する可能性があります。インド政府政策委員会(NITI Aayog)の2026年5月のロードマップは、ファブリケーション、先端パッケージング、テストにおける人材不足を指摘しました。
インドのどの地域が半導体活動と成長をリードしていますか?
北インドが2025年の主要収益貢献地域であり、西インドは2031年まで最も成長の速い地域と予測されています。