
ディスクリート半導体市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
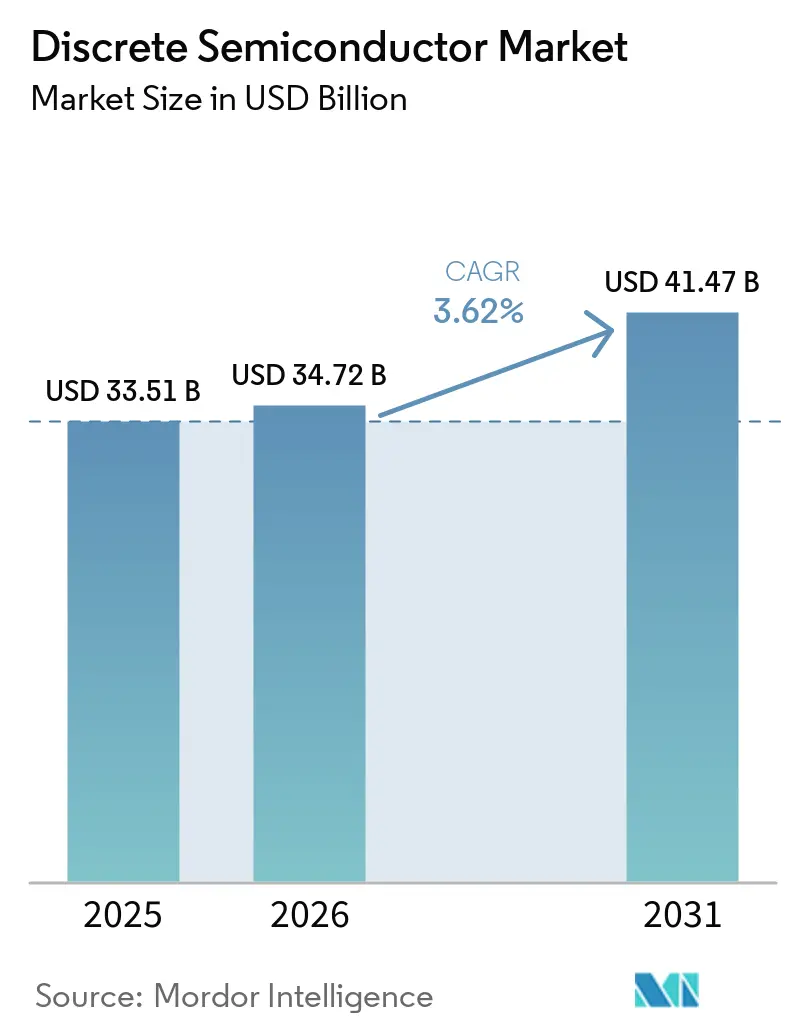
| 市場規模 (2026) | 34.72 十億米ドル |
| 市場規模 (2031) | 41.47 十億米ドル |
| Growth Rate (2026 - 2031) | 3.62 % |
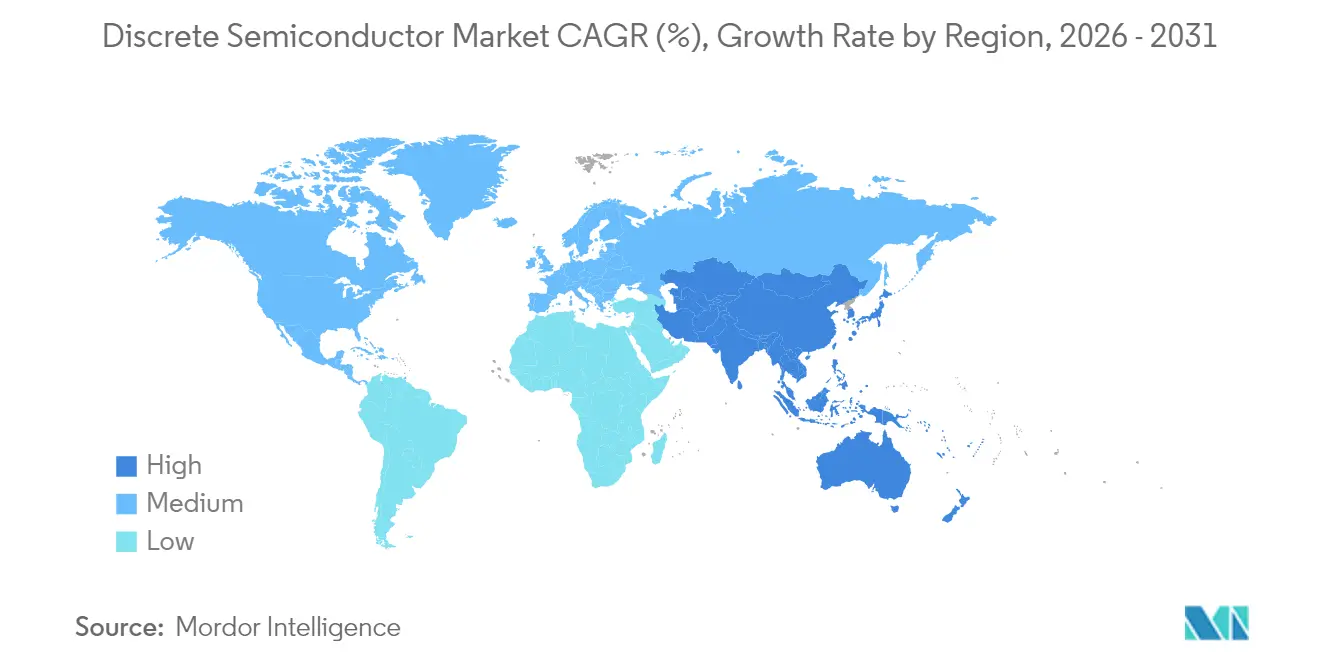
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるディスクリート半導体市場分析
2026年のディスクリート半導体市場規模は340億7,200万USDと推定され、2025年の333億1,000万USDから成長し、2031年の予測値は414億7,000万USDで、2026年から2031年にかけてCAGR 3.62%で成長しています。この主要数値は、ワイドバンドギャップ材料、パッケージング技術の革新、および地域化されたサプライチェーンへの構造的な転換を覆い隠しており、これらが総体的に性能、コスト、および回復力を再定義しています。シリコンは依然として主力素材ですが、炭化ケイ素および窒化ガリウムデバイスは高電圧効率または高周波電力密度が求められる分野で加速度的に普及しています。自動車の電動化、再生可能エネルギーインバータ、および5G基地局の展開が、より広範な半導体下降サイクルからディスクリート半導体市場を守る需要の三本柱を形成しています。一方、先進的な銅クリップおよびトップサイド冷却パッケージは、従来のワイヤーボンド方式と比較して熱抵抗を最大70%低減し、信頼性を犠牲にすることなく高電力密度を実現します。[1]出典:Nexperia、「銅クリップが電力の未来に向けた完璧なパッケージを実現する方法」、nexperia.com 競争戦略は、ワイドバンドギャップ基板容量の確保、アプリケーション固有モジュールの共同開発、および電気自動車・インフラOEMとの長期供給契約の締結を中心に展開されています。
レポートの主要な要点
- 地域別では、アジア太平洋地域が2025年のディスクリート半導体市場シェアの43.05%を占め、同地域の市場価値は2031年にかけてCAGR 5.23%で拡大しています。
- エンドユーザー垂直市場別では、自動車用途が2025年のディスクリート半導体市場規模の25.55%を占め、2031年にかけてCAGR 4.86%で成長する見込みです。
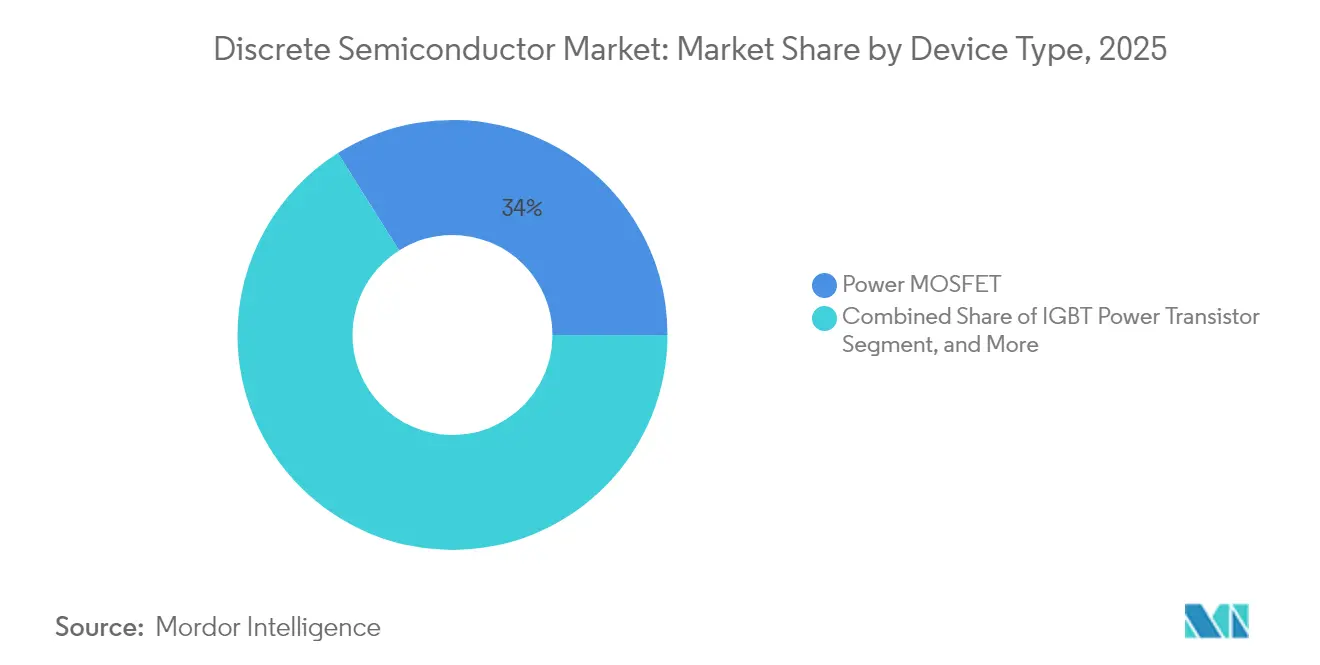
- デバイスタイプ別では、パワーMOSFETが2025年のディスクリート半導体市場規模の33.95%のシェアを占め、MOSFETパワートランジスタはCAGR 5.36%で最も成長が速いデバイスクラスでもあります。
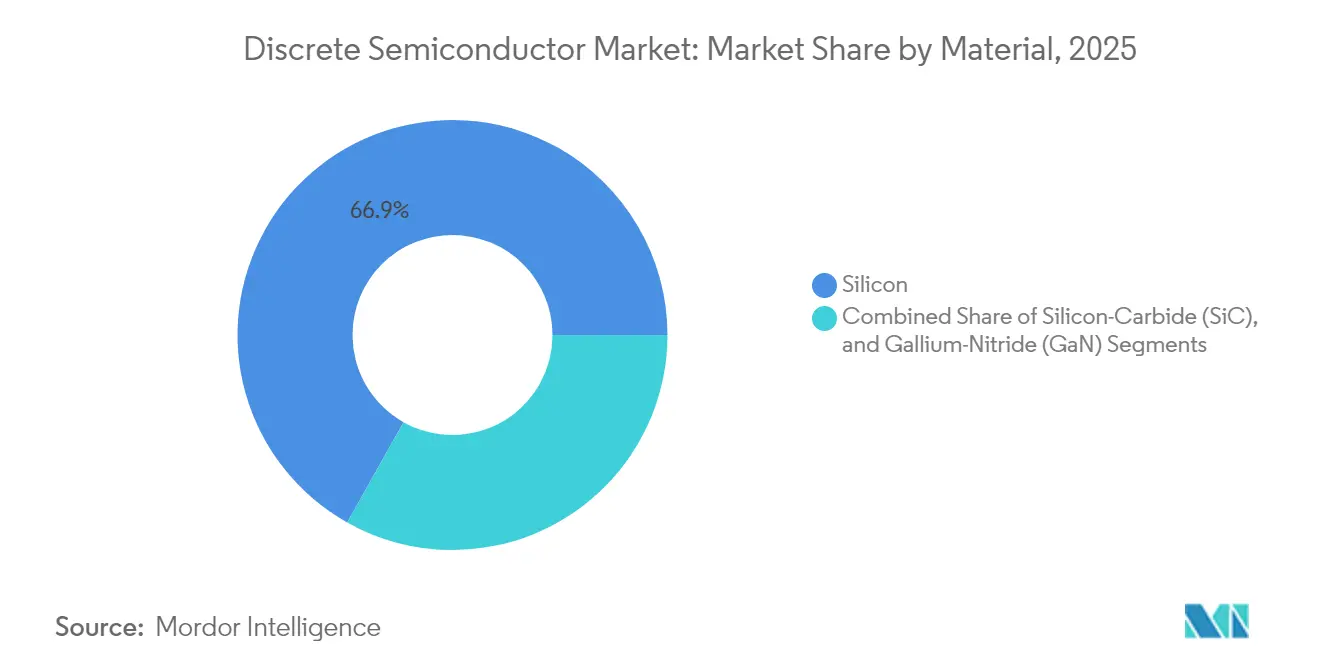
- 材料別では、シリコンが2025年に66.85%のシェアを維持し、炭化ケイ素デバイスはCAGR 4.63%の成長が予測されており、セグメント内で最高となっています。
- 電力定格別では、中電力デバイス(20〜600V)が2025年に43.65%のシェアを占め、高電力デバイス(600V超)はCAGR 4.54%で最も強い成長軌道を示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響率(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自動車電動化の波 | +1.2% | アジア太平洋および欧州を中心にグローバルに展開 | 中期(2〜4年) |
| 再生可能エネルギーインバータ需要 | +0.8% | 中国、欧州、北米に集中したグローバル市場 | 長期(4年以上) |
| 5G無線PAモジュールの普及 | +0.6% | アジア太平洋が中核、北米および欧州への波及 | 短期(2年以内) |
| 炭化ケイ素デバイスのコスト曲線がIGBTと交差 | +0.9% | コスト削減を主導する中国を含むグローバル市場 | 中期(2〜4年) |
| 電力モジュールサプライチェーンの地域化 | +0.5% | 北米、欧州、一部のアジア太平洋市場 | 長期(4年以上) |
| 先進的な銅クリップパッケージの採用 | +0.4% | アジア系メーカーが主導するグローバル市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
自動車電動化の波
バッテリー電気自動車およびプラグインハイブリッド車は、内燃機関モデルの3〜5倍の電力ディスクリート部品を搭載しており、1台あたりのコンテンツを増加させ、ディスクリート半導体市場を民生用電子機器の景気循環から切り離しています。高電圧800Vドライブトレインは、インバータ損失を削減し軽量配線ハーネスを可能にする高速スイッチングMOSFETおよび炭化ケイ素ダイオードに依存しています。自動車メーカーとファウンドリパートナーとの長期調達契約により、AEC-Q101認定デバイスの供給継続性が確保されています。モータおよびアクチュエータサプライヤによる垂直統合買収が、ドライバIC、ゲートモジュール、およびサーマルインターフェースの管理強化を支えています。充電インフラが350kWレートに移行するにつれて、車載充電器はより高周波トポロジーにシフトし、効率とボードスペースの節約において広帯域ギャップディスクリートが有利になります。認証サイクルとゼロ欠陥の要求が参入障壁を高め、品質重視のベンダーを有利な立場に置いています。
炭化ケイ素デバイスのコスト曲線がIGBTと交差
150mmから200mmの炭化ケイ素ウェハ移行、基板薄型化、およびエピタキシャル歩留まりの向上によるコスト削減により、USD/cm²が低下し、炭化ケイ素MOSFETは600〜1,200Vクラスにおいてトレンチ型IGBTとのコスト均衡に近づいています。フラウンホーファーIISBのThinSiCPowerなどの研究プログラムは、エンジニアリングされた基板および裏面冷却を通じてデバイスレベルのコストを25%削減することを実証しています。[2]出典:フラウンホーファーIISB、「薄チップと堅牢な基板 – コスト効率の高い炭化ケイ素パワーエレクトロニクスのための主要技術」、fraunhofer.de 中国の基板メーカーは6インチ炭化ケイ素ウェハの価格を400USD以下に引き下げており、これは2024年初頭比で30%の下落です。コスト曲線の低下により、太陽光発電インバータ、産業用ドライブ、およびデータセンター電源シェルフにわたる総市場規模が拡大しています。デバイスベンダーはゲートドライバASICおよび温度センサをハーフブリッジモジュールに統合し、システム設計者が認定期間を短縮し市場投入時間を加速できるようにしています。
5G無線PAモジュールの普及
Sub-6 GHzおよびミリ波5G基地局は、高いバックオフ効率とVSWRミスマッチに対する堅牢性を備えたディスクリートRFパワーアンプを必要としています。8インチラインで製造されるGaN-on-Siliconテクノロジーは、中電力マイクロセル展開に十分な熱伝導性を維持しながら、GaN-on-SiCと比較してコストを大幅に削減します。テレコムOEMのリファレンスデザインは、スペクトル効率を最大化するためにディスクリートGaN HEMTと統合デジタルプリディストーションコントローラをペアリングするデュアルパスアーキテクチャをますます採用しています。中国、日本、韓国の高密度都市回廊を中心としたスモールセルネットワークの高密度化は、マクロ基地局展開が横ばいになっても需要を高水準に維持しています。グローバルな3GPPバンド間での機器の調和が、28Vおよび50V GaNディスクリートトランジスタの安定した需要を支えています。
再生可能エネルギーインバータ需要
太陽光および風力発電容量のグローバルな追加により、高電圧ディスクリートを必要とするストリング型および集中型インバータの設置基盤が拡大しています。Toshiba Electronic Devices & Storage Corporationの2,200V炭化ケイ素MOSFETは、より単純な2レベルトポロジーを可能にし、部品点数を削減してインバータ効率を最大2パーセントポイント向上させます。[3]出典:Toshiba Electronic Devices & Storage Corp.、「東芝の新開発2,200V炭化ケイ素MOSFETが低電力損失を実現」、toshiba.com 1,500VDCユーティリティ規模アレイの急速な成長により、スイッチングデバイスへの電圧ストレスが増加しています。ディスクリート炭化ケイ素ダイオードは、シリコン競合品の半分の逆回復電荷を提供し、電磁干渉フィルタリングを容易にします。バッテリーエネルギー貯蔵システムは双方向電力調整経路を追加し、1メガワットあたりのディスクリート半導体のアタッチレートを2倍にします。欧州の政府によるフィードインタリフ改革および米国の脱炭素化義務が、高電力モジュールに対する複数年にわたる調達可視性を維持しています。
制約影響分析*
| 制約 | (〜)CAGR予測への影響率(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ICレベルの統合によるディスクリートの侵食 | -0.7% | 先進半導体地域が主導するグローバル市場 | 長期(4年以上) |
| 景気循環的な設備投資の過剰供給リスク | -0.9% | アジア太平洋地域が最も影響を受けるグローバル市場 | 短期(2年以内) |
| 炭化ケイ素ダイオードにおける熱暴走の信頼性懸念 | -0.3% | 自動車および産業セグメントに集中したグローバル市場 | 中期(2〜4年) |
| スタンバイ損失に関するEUエコデザイン規制の厳格化 | -0.2% | 欧州、グローバルOEMコンプライアンスへの波及 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ICレベルの統合によるディスクリートの侵食
電力管理ICは現在、低電圧MOSFET、電流センスシャント、および保護回路を内蔵しており、スマートフォンおよびラップトップにおける部品表を縮小しています。チップレットアーキテクチャはこのトレンドをサーバーマザーボードにまで拡張し、設計者が単一パッケージ内で論理クラスターとともに窒化ガリウムドライバダイを統合できるようにします。低電力民生用製品では、価値の中心がスタンドアロンのディスクリートからモノリシックレギュレータへと移行し、数量成長を抑制しています。しかし、高電力領域ではディスクリートの重要性が維持されています。制御シリコンから高電圧スイッチを物理的に分離することで、熱的マージンと電磁適合性が保護されます。したがって、侵食効果は非対称であり、60V未満の低電流ディスクリートを制約する一方、650Vを超えて動作するトラクションインバータまたはグリッド連系コンバータへの影響は限定的です。
景気循環的な設備投資の過剰供給リスク
業界全体のフロントエンド生産能力は2024年に6%拡大し、ファウンドリとIDMが地政学的多様化を追求する中で2025年にはさらに7%追加される見込みです。ディスクリートに適したマチュアノードのファブは全体のおよそ3分の1を占めており、マクロ経済状況が軟化した場合に一時的な需給不均衡が生じる可能性があります。アジア太平洋地域はウェハ製造装置支出のほぼ30%を占めており、国内政策の転換または輸出規制の強化が在庫調整を引き起こす可能性があります。バッファ在庫は自動車メーカーやインバータOEMが不足を回避するのに役立ちますが、長期的な過剰供給は平均販売価格を圧縮し、次世代電力プラットフォームへの投資を抑制します。設備購入の慎重な同期化と選択的アウトソーシングにより下振れリスクを軽減できますが、景気サイクルの変動からベンダーを完全に遮断することはできません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
デバイスタイプ別:
パワーMOSFETが市場の進化を牽引パワーMOSFETは2025年のディスクリート半導体市場規模の33.95%のシェアを占め、電動化輸送、データセンター電源シェルフ、および再生可能エネルギーインバータが高速スイッチング・低損失トポロジーを求める中でCAGR 5.36%で成長しています。ディスクリート半導体市場は、アバランシェ耐量と低いRDS(on)を組み合わせたトレンチゲートアーキテクチャの恩恵を受け、48VサーバーバックプレーンにおけるコンパクトなDC-DCコンバータを可能にしています。銅クリップおよびトップサイド冷却パッケージは、ボンドワイヤ設計と比較して熱抵抗を最大20K/W低減し、繰り返し電流スパイクの下での寿命を延長します。ショットキーダイオードおよび超高速整流器は、PFCステージの主力ソリューションとして残っていますが、炭化ケイ素ハーフブリッジ内で複数のチェックポイントを統合する動きによりそのシェアは穏やかに成長しています。
小信号トランジスタの需要は、コストとボード密度が純粋な効率を優先する民生用IoTアプリケーション周辺で安定しています。サイリスタの数量は照明バラストでは減少していますが、特に静的スイッチおよびクローバー保護においてグリッド側の役割を維持しています。ディスクリート半導体市場は、コモディティ低電圧部品と価格プレミアムを享受する性能重視の大電流スイッチの間で二極化が進んでいます。IDMは、MOSFETリードフレームに統合ゲートドライバおよび電流センスアンプをペアリングすることで多様化し、車両トラクションおよび産業用サーボドライブの設計サイクルを短縮しています。
注記: すべての個別セグメントのシェアはレポート購入時に入手可能


エンドユーザー垂直市場別:
自動車が電動化を牽引自動車用途は2025年のディスクリート半導体市場シェアの25.55%を占め、2031年までの年平均成長率(CAGR)4.86%で他のすべての垂直市場を上回りました。バッテリー電気推進システムは、トラクションインバーター、車載充電器、補助ポンプにおけるパワースイッチの数を増加させ、世界の乗用車販売が変動する中でも自動車用ディスクリート半導体のユニット成長を持続的に支えています。LiDARから高精細レーダーに至るADASドメインは、検出範囲を拡大するためにディスクリートGaNアンプを統合し、インクリメンタルなコンテンツ成長を促進しています。ディスクリート半導体市場はまた、シャシー制御においてSOC統合よりもディスクリートコンポーネントの分離を優先する厳格な機能安全規制の恩恵を受けています。
コンシューマーエレクトロニクスは出荷量で第2位を維持していますが、高度に統合されたPMICがディスクリートソケット侵食しているため、成長率は低一桁台にとどまり、コンシューマー向けディスクリート半導体の成長を制限しています。通信インフラへの支出は、5Gリモートラジオヘッドにおける高電圧整流器およびGaN RFトランジスタへの需要を強化し、IT・通信ディスクリート半導体セグメント全体の成長を支えています。産業用オートメーションは、可変周波数ドライブおよび無停電電源装置システム向けのIGBTおよびSiCダイオードの安定した採用者であり続けています。
材料別:
炭化ケイ素が従来の優位性を打ち破るシリコンは2025年に66.85%のシェアを維持しましたが、炭化ケイ素デバイスは材料の中で最速となるCAGR 4.63%で進展しています。コスト削減ロードマップ、基板スケーリング、エピタキシャルの均一性、およびウェハ利用率の向上により、炭化ケイ素は800Vバッテリーパック、太陽光ストリングインバータ、および次世代鉄道トラクションへの浸透を実現しています。メーカーは200mm炭化ケイ素パイロットラインを活用して結晶品質を維持しながら規模の経済を解放しています。ディスクリート半導体市場は、低電圧民生用製品におけるシリコンの比類なきコスト優位性と比較しながら、炭化ケイ素の優れた絶縁破壊電圧と熱伝導性のバランスを取っています。窒化ガリウムはニッチなRFおよび急速充電器ソリューションであり続けていますが、240W/in³の密度目標が超高速スイッチングを要求する3kWサーバー電源への関心が高まっています。
シリコンの優位性は、減価償却された150mmラインで通常製造される論理レベルMOSFET、バイポーラトランジスタ、およびツェナーファミリーで持続しています。それにもかかわらず、混合材料モジュール設計では、炭化ケイ素MOSFETとシリコンダイオードをペアリングしてコストを最適化しながら全ワイドバンドギャップ効率に近づくことが増えています。ワイドバンドギャップの成熟は、自社基板能力と長期エピタキシーパートナーシップを持つ企業を優遇する、サプライヤの力学の変化を加速させています。
注記: すべての個別セグメントのシェアはレポート購入時に入手可能
電力定格別:
高電力アプリケーションが成長を加速中電力ディスクリート(20〜600V)は2025年に43.65%のシェアを占め、DC-DCレギュレータ、モータドライバ、および通信用整流器にサービスを提供しています。600V超の高電力クラスは絶対的な規模では小さいものの、再生可能エネルギーインバータ、EV牽引、および中電圧ドライブに牽引されてCAGR 4.54%で最も急成長しているセグメントを代表しています。熱の散逸を管理するため、ベンダーは接合部から流体への熱抵抗を最大50%低減する両面ジェット衝突または液浸冷却モジュールを展開しています。EUエコデザイン規制2019/1781はより高いモータドライブ効率を義務付けており、炭化ケイ素ベースのハーフブリッジへのレガシーサイリスタの置き換えを促進しています。
20V未満の低電力デバイスはコモディティ化が続いており、PMICダイへの統合が進んで数量成長が鈍化しています。逆に、1.2kV超の炭化ケイ素MOSFETおよび3.3kVモジュールは、ソリッドステートトランスフォーマーおよびグリッドインターフェースSTATCOMシステムにおいて新たな潜在市場を開拓しています。したがって、ディスクリート半導体市場は、エンド機器の電動化曲線と連動した電圧クラスによってセグメント化されています。
地域分析
アジア太平洋地域ディスクリート半導体市場
アジア太平洋地域は2025年のディスクリート半導体市場において43.05%のシェアで首位を占め、2031年までのCAGR 5.23%で最も成長の速い地域であり続けている。中国における国家支援のファウンドリ優遇措置と、材料およびパッケージングにける日本の主導的役割が、持続的な投資を支えている。アジアのOSATは、国内のEVおよび電源OEMのサプライチェーンに対応するコッパークリップおよびモールドSiCモジュールの規模を拡大している。政府のカーボンニュートラルロードマップは、先進インバーターおよび充電器プログラムに向けて公的資金を誘導し、地域内需要を堅調に維持している。
北米およびマレーシアのディスクリート半導体市場
北米は520 ビリオン 米ドルのCHIPSおよび科学法を活用して成熟ノードおよびワイドバンドギャップラインの国内回帰を図っているが、コスト構造はアジアのファブと比較して依然として約35%高い水準にある。これを受け、ディスクリート半導体ベンダーは「ツインファブ」戦略を採用し、地政学的リスクと経済性のバランスを取るため、重要用途向け生産を米国とマレーシアのサイトに分散させている。米国の自動車ティア1および防衛エレクトロニクスサプライヤーは、ITARおよびサイバーセキュリティコンプライアンスのために国内調達を重視しており、地域ファブに保護されたニッチ市場を与えてい。
欧州ディスクリート半導体市場
欧州はEUチップス法を通じて2030年までに世界の半導体生産能力の20%シェア獲得を目標とし、グリーンディール優先課題に向けたエネルギー効率の高いパワーデバイスを重視している。地域の統合デバイスメーカー(IDM)は、自動車顧客との地理的近接性と、SiC対応高効率コンバーターを優遇する系統近代化イニシアチブを活用している。
中東・アフリカおよび南米のディスクリート半導体市場
一方、中東・アフリカおよび南米は合わせてディスクリート半導体市場の一桁台のパーセンテージを占めるにとどまるが、インフラ整備と再生可能エネルギーの普及が高成長のマイクロクラスターを生み出しており、グローバルプレーヤーはディストリビューターネットワークおよびデザインインサポートハブを通じてこれに対応している。

規制環境
ディスクリート半導体市場は、デバイス調達を国家安全保障およびレジリエンス目標に結びつける産業政策および調達規則によって、ますます形作られている。米国では、2026年1月の通商拡大法第232条に基づく大統領布告により、特定の輸入半導体および派生製品に対して25%の従価関税が課され、グローバルに取引されるディスクリートデバイスおよびモジュールの一部について陸揚げコストが上昇し、サプライヤーと顧客の双方が関税対策や代替調達へと動く要因となっている。
需要側では、政府調達要件がサプライチェーンに対する審査を厳格化している。2026年2月、FAR評議会は、2023会計年度ジェームズ・M・インホフ国防授権法第5949条を実施するための規則を提案し、これにより行政機関が特定の対象半導体製品またはサービスを調達することを禁止する内容となっており、連邦政府契約業者に対して部品表のマッピングと上流の原産地検証の必要性を高めている。欧州では、提案中のChips for Europe Initiative 2.0(Chips Act 2.0)が引き続き地域の設計・生産能力強化に焦点を当てており、成熟ノードおよびパワーデバイスの生産能力がどこに追加・認定されるかに影響を与えるローカライゼーション施策を後押ししている。
バリューチェーン分析
ディスクリート半導体のバリューチェーンは、原材料および加工材料(シリコンウェハー、SiC基板・エピタキシー、GaNエピプラットフォーム)、特殊ガスおよび化学品、リードフレームやボンディング・焼結用消耗品、熱界面材料などのパッケージ材料から始まる。デバイス製造は、IDMおよびファウンドリによって、シリコンディスクリート向けの成熟ノードラインおよびワイドバンドギャップデバイス向けのより専門化されたプラットフォームで行われ、続いて自社工程またはOSATによるバックエンド組立・テストが行われ、銅クリップ、トップサイド冷却、モールドモジュール、その他の熱最適化パッケージが供給される。その後、流通はグローバルおよび地域の正規販売代理店とOEMとの直接供給契約を通じて行われ、車載認定(本レポートで言及されているAEC-Q101のユースケースなど)により、複数階層にわたる文書化、トレーサビリティ、変更管理の要件が増大する。
レジリエンスと地域化は、バリューチェーン設計における明確なパラメータとなりつつあり、政府プログラムや大規模な生産能力プロジェクトがノードおよび地域選択に影響を与えている。注目すべき事例として、Infineon Technologiesが2026年7月にドレスデンでSmart Power Fabを開設し、パワー半導体およびアナログ・混合信号製品の生産拡大に向けて50億ユーロを投資したことが挙げられる。並行して、米国政府はアナログおよびディスクリート製造の一部を中国に依存していることを指摘しており、これがデュアルソーシングおよびローカライゼーションの取り組みを強めている。これらの変化が相まって、基板およびパッケージングのボトルネック(SiCウェハーの供給availabilityおよび先進パワーパッケージングのスループット)への圧力を高め、デバイスベンダー、モジュールメーカー、自動車・産業・インフラ関連OEM間の長期供給契約や共同開発プログラムの役割を強めている。
競合環境
ディスクリート半導体市場は中程度の断片化を示しています。Infineon、ON Semiconductor、STMicroelectronicsなどの広範な基盤を持つプレイヤーがシリコンポートフォリオを維持しながら、内部結晶成長または外部基板パートナーシップを通じて炭化ケイ素生産能力を拡大しています。WolfspeedとROHMは垂直統合された炭化ケイ素バリューチェーンで差別化し、トラクションインバータのタイムラインに合わせたベアダイ、ディスクリートパッケージ、およびフルブリッジモジュールを販売しています。QorvoとMACOMは5Gおよび航空宇宙に焦点を当てたGaN RF分野をリードしており、一方で新参者はコスト重視のインフラ契約を狙って8インチGaN-on-Siパイロットラインを活用しています。
戦略的活動は先進パッケージングの知的財産確保に集中しています。Applied MaterialsのBE Semiconductor Industriesへの少数株式投資は、論理・メモリ・電力ダイを熱的に最適化されたスタック内で結合するハイブリッドボンディングパイプラインを対象としています。MinebeaMitsumiによるHitachi Power Semiconductor Deviceの買収は、ボールベアリングからパワーエレクトロニクスへの垂直統合を深め、2030年までに20億USDの売上を目指しています。サプライチェーンの地域化により、自動車メーカーとデバイスベンダー間の共同投資合弁事業が進み、基板割り当てを確保して輸送ルートのリスクを軽減しています。
技術ロードマップは熱管理イノベーションを重視しています。トップサイド冷却MOSFETパッケージはホットスポット下のPCB銅を削減し、焼結銀ダイアタッチはミッションプロファイルの電力サイクル下での寿命を延長します。ベンダーはまた、ディスクリートMOSFETをデジタルツインシミュレーションプラットフォームと組み合わせ、顧客が最初のエンジニアリングサンプルを出荷する前に熱的スタックを最適化できるようにしています。
ディスクリート半導体業界のリーダー企業
Infineon Technologies AG
ON Semiconductor Corporation
Vishay Intertechnology Inc.
STMicroelectronics N.V.
Nexperia B.V.
- *免責事項:主要選手の並び順不同
ディスクリート半導体市場
- Infineon Technologies AG
- ON Semiconductor Corporation
- Vishay Intertechnology Inc.
- STMicroelectronics N.V.
- Nexperia B.V.
- Rohm Co., Ltd.
- Diodes Incorporated
- Mitsubishi Electric Corporation
- Fuji Electric Co., Ltd.
- Littelfuse Inc.
- Texas Instruments Incorporated
- Toshiba Electronic Devices & Storage Corporation
- ABB Ltd.
- Hitachi Energy Ltd.
- Eaton Corporation plc
- NXP Semiconductors N.V.
- Semikron Danfoss GmbH & Co. KG
- Renesas Electronics Corporation
- Microchip Technology Inc.
- Wolfspeed Inc.
- Qorvo Inc.
- WeEn Semiconductors Co., Ltd.
- Analog Devices Inc.
- Power Integrations Inc.
- Skyworks Solutions Inc.
- Alpha & Omega Semiconductor Ltd.

市場機会と将来展望
ワイドバンドギャップの採用とパッケージング主導のパワー密度向上が交差する領域に、重要な機会が生まれつつある。システムメーカーは、熱性能とスイッチング効率を軸にトラクションインバータ、急速充電器、再生可能エネルギー用インバータ、データセンター用電源シェルを再設計しており、本レポートでは熱抵抗を低減する銅クリップおよびトップサイド冷却フォーマットが取り上げられている。ベンダーは、こうしたパッケージングの優位性を、パッケージレベルでパワースイッチにセンシングおよび保護素子を統合した差別化されたアプリケーション特化型のディスクリートおよびモジュールロードマップへと転換している。
生産能力への投資は、規制対象またはミッションクリティカルなサプライチェーンにおいて、ローカライズされた調達とより迅速な認定サイクルの余地も生み出している。本レポートでは、Infineon TechnologiesのドレスデンにおけるSmart Power Fab(2026年7月開設)と、Tower Semiconductorが2026年7月に発表した政府支援による日本での拡張計画(300mm特殊プラットフォームに加え先進パッケージングを含む)が挙げられている。調達規則および貿易措置は、複数地域にまたがる調達戦略や、政府・防衛関連需要を対象としたコンプライアンス対応製品ラインをさらに後押ししており、これには2026年1月の米国通商拡大法第232条による関税措置や、2026年2月に提案された対象半導体製品に関するFAR制限が含まれる。技術面では、2026年中における700Vクラスのパワー用GaNデバイス(AIサーバーおよびロボティクス用途向け)の勢いや、高電圧効率化を目的としたSiC重視プログラムの継続が、混合ポートフォリオの方向性を支えており、シリコンは大量生産セグメントで引き続きコスト効率が良い一方、SiCおよびGaNは高電圧、高周波、熱的制約によって定義されるソケットを獲得している。
Recent Industry Developments in ディスクリート半導体市場
- 2026年7月:Infineon Technologiesは、ドイツ・ドレスデンにSmart Power Fabを開設した。これはパワー半導体およびアナログ/混合信号デバイスの生産拡大を目的とした50億ユーロの投資である。追加された欧州の生産能力は、自動車および産業向け顧客に対する地域化されたサプライ戦略を支えると同時に、大電流ディスクリートデバイスおよび関連パッケージング工程の生産量を拡大する。
- 2026年6月:Vishay Intertechnologyは、SMPC HVパッケージにおける新世代Gen 7 1200V FRED Ptハイパーファストレクティファイアを発表し、パワー変換用途向けの高電圧ディスクリートポートフォリオを拡充した。この製品投入は、スイッチング損失と熱管理が設計選択を左右する産業用ドライブおよびエネルギーインフラで使用されるレクティファイア分野における競争圧力を強めるものである。
- 2024年12月:SCHOTTは、半導体製造サプライチェーンで使用される高純度材料へのアクセスを強化するため、石英専門企業QSIL GmbHの買収を完了した。重要な原材料に対する管理強化は、一貫した純度と歩留まりに依存するパワーデバイス製造エコシステムの基板・プロセス安定性を支える。


ディスクリート半導体市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、市場は主要なエンドユース産業および地域にわたり、電子回路において単一のスイッチングまたは整流機能を果たすディスクリート半導体デバイスの販売から得られる収益として定義されます。
調査範囲の除外事項:報告収益においてディスクリートコンポーネントとして明示的に販売・分類されている場合を除き、集積回路または光電子デバイスは計上しません。
セグメンテーション概要
- デバイスタイプ別
- ダイオード
- 小信号トランジスタ
- 電力トランジスタ
- MOSFETパワートランジスタ
- IGBTパワートランジスタ
- その他の電力トランジスタ
- 整流器
- サイリスタ
- エンドユーザー垂直市場別
- 自動車
- 民生用電子機器
- 通信インフラ
- 産業
- その他のエンドユーザー垂直市場
- 材料別
- シリコン
- 炭化ケイ素(SiC)
- 窒化ガリウム(GaN)
- 電力定格別
- 低電力(20V未満)
- 中電力(20〜600V)
- 高電力(600V超)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、ディスクリートデバイスのバリューチェーンと、これらの部品を繰り返し消費する主要な需要プールの明確な全体像を構築することから始まります。シリコンからSiCおよびGaNへの移行などの技術的変化を理解するために、世界半導体市場統計(WSTS)のリリース、USITC貿易統計、国連コムトレード、IEEEおよびその他査読済み学術誌、特許データベースなどの公開情報源を精査しました。
供給面および価格面では、企業の年次報告書や投資家向けプレゼンテーション、業界団体のウェブサイト、信頼性の高い報道機関の記事も活用し、設備増強、リードタイムのパターン、主要エンドマーケットのサイクルを追跡しました。必要に応じて、企業財務情報、ニュースおよび財務スクリーニング、半導体バリューチェーンマッピングのために有料データベースサブスクリプションを使用し、収益の分割および露出の前提条件を相互検証しました。上記のデスクリサーチ情報源は例示であり、データポイントの収集、検証、および明確化のためにその他の公開情報源も使用しました。
一次インタビューおよびサーベイ
一次調査は、ディスクリートデバイスの収益を牽引する要因を検証することに重点を置きました。これは通常、ユニット出荷量、デバイスミックス、および電圧クラスと材料別の平均販売価格の動向に帰着します。製造、流通、および需要側の機能にわたるバランスの取れた回答者グループと対話し、電力対高電力の使用状況、EV・産業用インバーター需要、ワイドバンドギャップ採用に関する前提条件を地域横断的に確認し、モデルに照合しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:26% | 最高経営幹部(CXO):13% | アジア太平洋地域(APAC):48% |
| 中位層:57% | 部門・ユニットリーダー:36% | 欧州・中東・アフリカ地域(EMEA):34% |
| 中小規模プレイヤー:17% | マネージャー:51% | 南北アメリカ地域:18% |
市場規模算定と予測
規模算定は、ディスクリートデバイスの出荷量と消費シグナルをエンドマーケットにマッピングし、ミックス加重価格を用いて価値に換算することで半導体収益プールを再構築するトップダウン構造で構築されました。合計値を現実的に保つために、主要電圧帯にわたるデバイスレベルの平均販売価格(ASP)のサンプリングと自動車、産業用電力、コンシューマーエレクトロニクスにおける出荷量プロキシとの乗算など、選択的なボトムアップ近似をチェックとして使用しました。
インプットは、この市場が実際にどのように機能するかを反映するよう選択されました。これには、シリコンとワイドバンドギャップ(SiCおよびGaN)間のシェアシフト、低電力、中電力(20〜600V)、高電力(600V超)デバイス間の需要分割、ダイオード、小信号トランジスタ、整流器、パワートランジスタにわたる製品ミックスが含まれます。また、EVおよび充電インフラの整備、再生可能エネルギーインバーターの設置、通信インフラの設備投資などのエンドマーケット指標を追跡し、インタビューに基づく前提条件を用いてそれらの指標をディスクリートデバイスの使用強度に換算しました。
自動車および産業サイクルが急速に変化した場合にディスクリート需要が変動する可能性があり、供給逼迫後に価格が正常化する可能性があるため、予測はシナリオ分析を用いて実施されました。ベースケースは、SiCおよびGaNの採用、電圧クラスミックス、および予想されるASP推移について一次調査で収集したコンセンサス範囲を使用しています。ボトムアップチェックで小規模チャネルの視認性が不足している場合、公開貿易フローおよびディストリビューターのコメンタリーから導出した保守的なシェアを適用し、最終的にメインモデルへの照合を行うことでギャップを処理しました。
データ検証と更新サイクル
検証は段階的に実施され、異常な出力が早期に検出されるようにしています。モデルの結果を、地域別半導体出荷動向、主要デバイスカテゴリーの輸出入動向、エンドマーケット生産指標などの独立したシグナルと比較し、最終承認前に大きな乖離を調査します。
第2のアナリストレビューを用いて、材料シフト、電圧クラスミックス、価格動向などの主要な前提条件を検証し、ストーリーが数値と一致していることを確認します。レポートは年次で更新され、大規模な設備変更、急激な価格リセット、政策主導の需要変動などの重要なイベントが発生した場合には中間更新が実施されます。納品前に最終確認を行い、現在の見解が最新の公開情報および検証済みのインタビューインプットを反映していることを確認します。
Mordor Intelligenceのディスクリート半導体市場規模と他の公表推計値との比較
ディスクリート半導体の公表市場規模がしばしば一致しないのは、デバイスタイプに関する調査範囲、ASPの背後にある価格ロジック、および通貨換算のタイミングが情報源間で一貫して保たれていないためです。また、チャネルのどの程度が捕捉されていると想定されているか、および推計がエンドユース消費シグナルに基づいているか、それとも主に広範なエレクトロニクス成長に基づいているかによっても差異が生じます。
主なギャップは、モジュールおよび隣接するコンポーネントバケットがディスクリート合計に含まれているかどうか、およびワイドバンドギャップの立ち上がり前提条件が当年度の収益にどのように適用されているかから生じます。Mordor Intelligenceでは、ディスクリートデバイスの収益ラインとして販売されている場合にのみワイドバンドギャップをディスクリートとして計上するデバイスタイプおよびパワーレーティングミックスから価値を構築し、その結果をAPACシェアシグナルおよびエンドマーケット需要ドライバーと照合しています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 33.51 ビリオン 米ドル(2025年) | |
| 業界出版社A | 31.30 ビリオン 米ドル(2025年) | デバイス収益がより広範なトランジスタおよびダイオードファミリーの下にグループ化されている場合にディスクリートパワーミックスの一部を過少計上する可能性のある、より狭い収益バスケットを使用しており、SiCおよびGaNなどの材料シフト時のASP更新に異なるタイミングを適用している可能性があります。 |
| ビジネスデータ出版社B | 43.84 ビリオン 米ドル(2025年) | 隣接するコンポーネントバケットおよび関連するディスクリートカテゴリーを取り込む可能性のある、より広い市場定義を使用しており、ディスクリートデバイスとより広範な半導体コンポーネントの境界がエンドマーケット間で一貫して分離されていない場合に合計値を押し上げる可能性があります。 |
この比較は、スプレッドの大部分がまず調査範囲の選択によって説明され、次に急速に変化するパワーデバイス需要に対して価格とミックスがどのように更新されるかによって説明されることを示しています。デバイスカゴリー、電圧帯、および材料採用を再現可能な公開シグナルおよびインタビューで検証された前提条件に結び付けることで、条件が変化した際に再現およびストレステストが可能な実用的な数値を導き出しています。


レポートで回答される主要な質問
ディスクリート半導体市場の現在の価値はいくらですか?
ディスクリート半導体市場規模は2026年に340億7,200万USDです。
ディスクリート半導体市場はどのくらいの速さで成長すると予測されていますか?
市場価値は2031年までに414億7,000万USDに達すると予測されており、CAGR 3.62%を反映しています。
ディスクリート半導体需要においてどの地域がリードしていますか?
アジア太平洋地域がグローバル収益の43.05%を占め、CAGR 5.23%で拡大しています。
炭化ケイ素デバイスが普及しているのはなぜですか?
コスト削減、優れた高電圧効率、および熱性能により、炭化ケイ素はCAGR 4.63%で最も急成長している材料となっています。
最終更新日:



