
子宮鏡市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
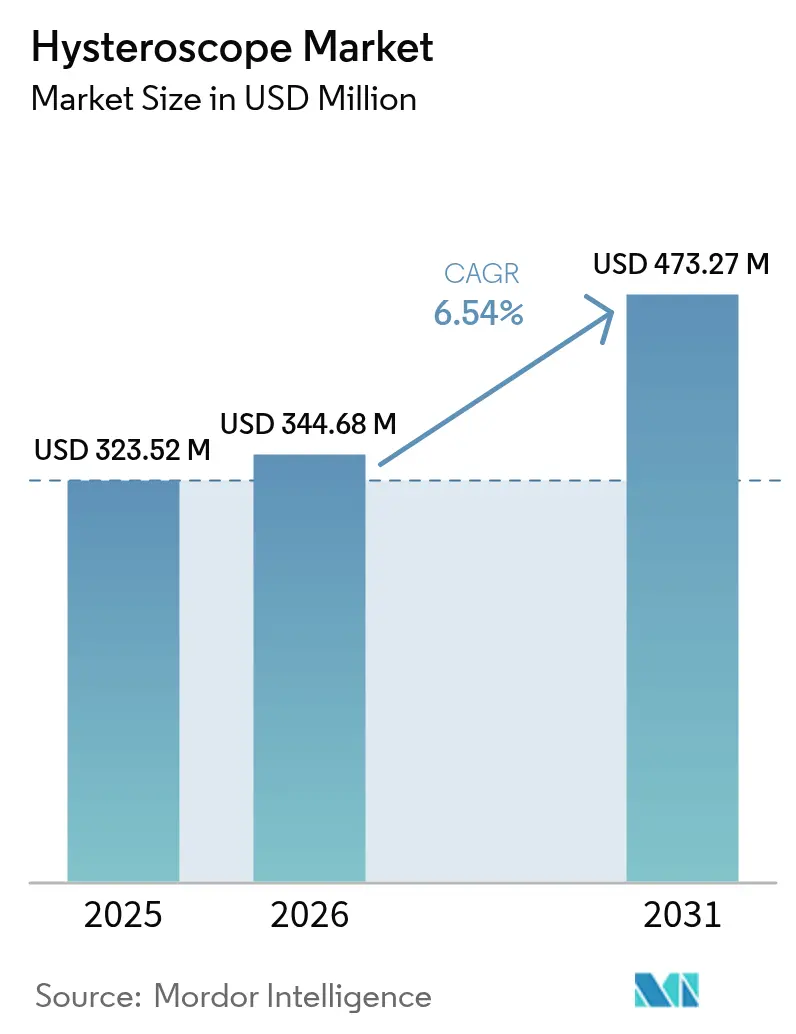
| 市場規模 (2026) | 344.68 百万米ドル |
| 市場規模 (2031) | 473.27 百万米ドル |
| Growth Rate (2026 - 2031) | 6.54 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる子宮鏡市場分析
子宮鏡市場規模は2025年にUSD 323.52百万と評価され、2026年のUSD 344.68百万から2031年にはUSD 473.27百万に達すると推定されており、予測期間(2026〜2031年)においてCAGR 6.54%で成長する見込みです。成長は、低侵襲婦人科手術の普及拡大、外来診療に対する保険支払者の支援拡充、および高度な光学系と厳格な感染管理プロトコルを融合した急速な製品革新によって推進されています。単回使用デバイスプラットフォーム、クラウド接続イメージング、および人工知能(AI)意思決定支援がワークフローを再構築し、総手術コストを低減させており、早期採用者に測定可能な臨床的・財務的優位性をもたらしています。病院は依然として調達量の中核を担っていますが、独立した婦人科クリニックは、外来設定を優遇する診療報酬規則を背景に、選択的処置の市場シェアを拡大しています。硬性子宮鏡は複雑な手術室での主要プラットフォームであり続けていますが、使い捨て製品は特に再処理能力が限られている施設において、手術件数の増加を牽引しています。主要メーカーが差別化技術と地域的な足がかりを確保するための買収を進めるにつれ、競争の激しさが増しています。
主要レポートのポイント
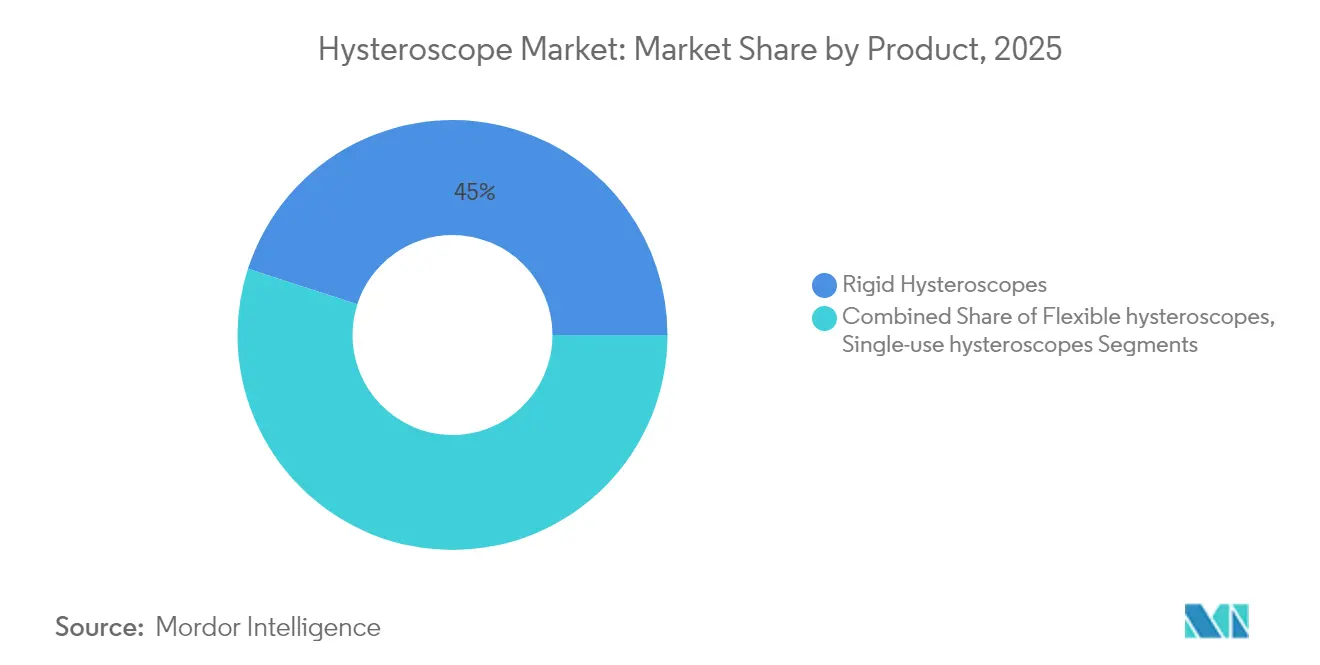
- 製品タイプ別では、硬性システムが2025年の子宮鏡市場シェアの45.02%をリードし、一方で単回使用スコープは2031年までにCAGR 14.40%で成長すると予測されています。
- モダリティ別では、診断処置が2025年の収益の62.11%を占め、手術的子宮鏡検査は2031年までにCAGR 9.60%で成長する見込みです。
- コンポーネント別では、スコープシャフトおよび光学系が2025年の子宮鏡市場規模の51.40%のシェアを保持し、アクセサリーおよび消耗品はCAGR 10.05%で拡大しています。
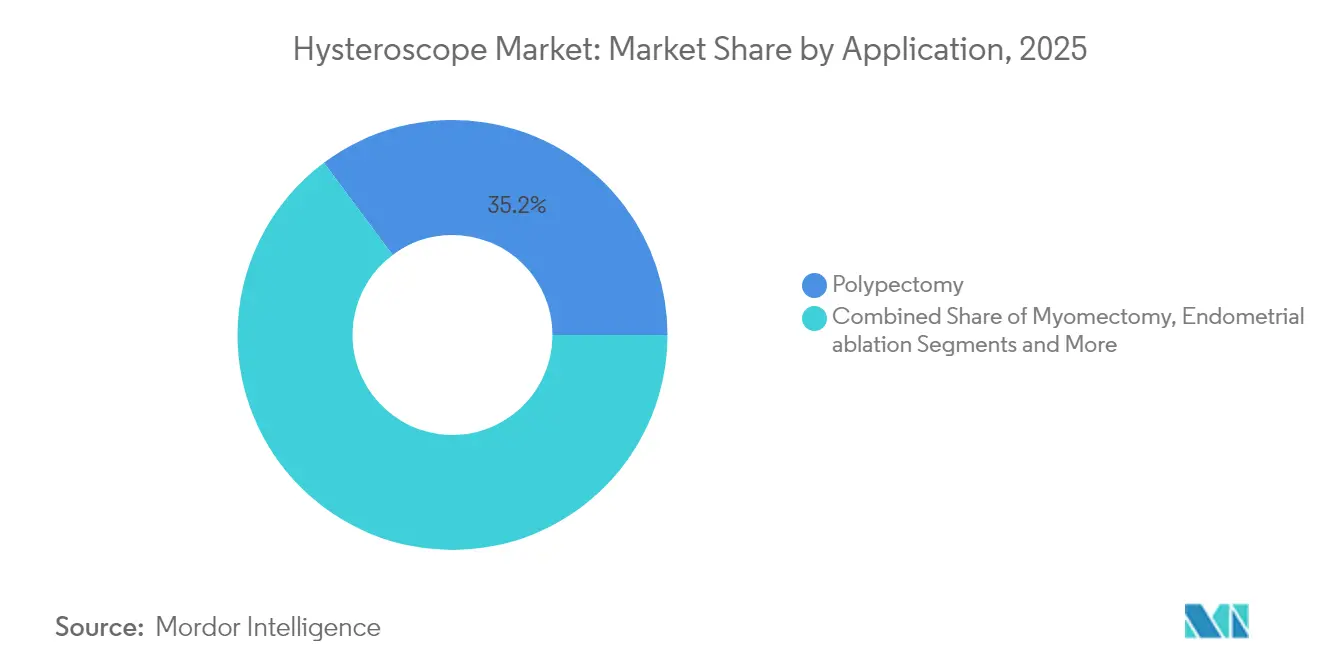
- 用途別では、ポリープ切除術が2025年の収益の35.21%を占め、子宮内膜アブレーションはCAGR 9.92%で2031年まで最も成長の速い用途となっています。
- エンドユーザー別では、病院が2025年収益の59.65%を保持していますが、外来診療クリニックは2031年までにCAGR 12.19%で拡大しています。
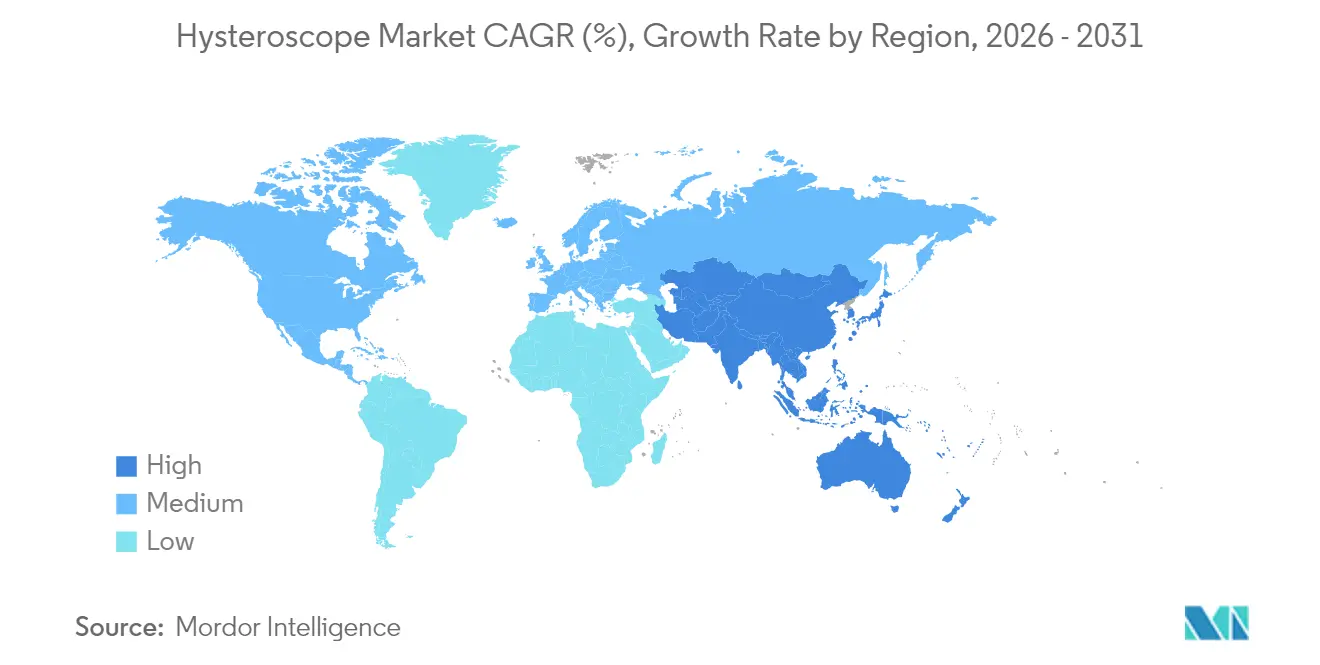
- 地域別では、北米が2025年売上の37.20%を占め、アジア太平洋が最も高い成長地域であり、2031年までにCAGR 9.63%を示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 子宮疾患および異常の発生率の増加 | +1.2% | アジア太平洋、北米 | 長期(4年以上) |
| 低侵襲婦人科手術に対する需要の増大 | +1.8% | 北米、欧州 | 中期(2〜4年) |
| 光学系およびミニチュア化における技術的進歩 | +1.1% | 世界全体、先進市場での早期採用 | 中期(2〜4年) |
| 感染管理のための単回使用子宮鏡の急速な普及 | +1.5% | 世界全体、COVID後の加速 | 短期(2年以内) |
| 外来診療への子宮鏡検査のシフト | +0.8% | 北米、欧州 | 中期(2〜4年) |
| AIガイドイメージングおよびクラウド分析の統合 | +0.7% | 当初は先進市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
低侵襲婦人科手術に対する需要の増大
臨床医は現在、回復期間を短縮し合併症を抑制する子宮温存・切開不要の選択肢を好んでいます。前向きデータによると、経膣的自然孔経管腔的内視鏡手術による子宮摘出術は、腹腔鏡手術と比較して職場復帰までの中央値を3ヶ月から2ヶ月に短縮できることが示されており、これは価値に基づく診療報酬を評価する支払者に共鳴しています[1]Xinyi Shi、「vNOTESと腹腔鏡下子宮摘出術における迅速回復アウトカムの比較」、bmcsurg.biomedcentral.com。メイヨークリニックは、子宮鏡的アプローチを子宮内病変に対する第一選択の解決策として挙げており、腹部切開を回避し入院期間を短縮できるとしています。高密度焦点式超音波や高周波アブレーションを含む新興技術は、子宮腺筋症や子宮筋腫に対する新たな治療セグメントを開拓しています。ロボットアーティキュレーション、AIによるターゲティング、および強化された可視化により精度がさらに向上し、手術的子宮鏡検査は従来の開腹術や腹腔鏡的代替手術からシェアを獲得する位置づけとなっています。
感染管理のための単回使用子宮鏡の急速な普及
内視鏡再処理の失敗に対する監視の強化により、施設は再使用可能デバイスのリスクとベネフィットの評価を見直すよう促されています。FDAの安全性に関する通知は、特に再処理の検証がコスト的に困難な低件数施設における汚染リスクを強調しています。米国産婦人科学会(ACOG)は、決定的なコスト効果研究の欠如を指摘しつつも、表面の欠陥や不適切な除染が失敗率を高めると警告しています[2]米国産婦人科学会、「再処理された単回使用デバイス」、journals.lww.com。Minerva Surgicalなどのメーカーは、再処理ステップを排除しながら再使用可能スコープに匹敵する光学系を提供する完全使い捨てプラットフォームで対応しています。将来的にメディケアの支払い調整が手術ごとの消耗品コストの増加をカバーするようになれば、外来施設全体での採用曲線が急速に急峻になる可能性があります。
光学系およびミニチュア化における技術的進歩
HDからネイティブ4K以上への移行により、ピクセル密度が4倍向上し、臨床医は術中の意思決定に影響を与える微小血管および組織の詳細を識別できるようになります。OlympusのExtended Depth-of-Field光学系は、狭帯域光観察(Narrow Band Imaging)と組み合わせることで、病変の検出精度を高め、診断の不確実性を低減します。超細径3.1 mmの子宮ファイバースコープは、多くの外来ワークフローにおける子宮頸管拡張を不要にし、処置時間を短縮し患者の快適性を向上させます。これらの進歩は、地域クリニックやリソースが限られた病院の処置範囲を拡大し、精密子宮鏡検査へのアクセスを民主化します。
AIガイドイメージングおよびクラウド分析の統合
内視鏡画像ライブラリで訓練されたAIエンジンは、リアルタイムのポリープ検出と組織特性評価を提供し、オペレーターへの依存を低減しながら解釈を標準化します。クラウドホスト型プラットフォームは遠隔コンサルテーションを促進し、アルゴリズムを継続的に改善するためのパフォーマンスデータを集約します。HologicとGoogle Cloudとのコラボレーションは、女性の健康における診断と機械学習の融合を体現しています。長期的には、AIトリアージツールが新人子宮鏡医の学習曲線を短縮する可能性があり、これは専門医不足に直面している地域において特に有益です。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 再使用可能子宮鏡からの感染リスク | -0.9% | 先進市場 | 短期(2年以内) |
| 新興市場における訓練を受けた子宮鏡医の不足 | -1.2% | アジア太平洋、ラテンアメリカ、アフリカ | 長期(4年以上) |
| 使い捨てデバイスに関する持続可能性への懸念 | -0.6% | 欧州、北米 | 中期(2〜4年) |
| モルセレーションおよび灌流液管理事象に対する規制上の精査 | -0.8% | 北米、欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
再使用可能子宮鏡からの感染リスク
複雑なデバイスの形状は滅菌処理チームに課題をもたらし、メーカーの指示と施設リソースとの不一致が再処理エラーを引き起こします。ANSI/AAMI ST108の水質ガイドラインはインフラコストを引き上げ、汚染事象に対する訴訟リスクへの懸念が管理者を使い捨て選択肢へと向かわせています。NYU Langone Healthは専任の部門横断チームを配置することで欠陥を削減しましたが、リソースの負担は相当なものであり、より小規模な施設がユニットコストが高いにもかかわらず単回使用スコープを採用する理由を裏付けています。
使い捨てデバイスに関する持続可能性への懸念
医療分野は年間約600万トンの廃棄物を生成しており、そのうちプラスチックが25%を占めていますが、リサイクルされるのは1%未満です[3]AAMI News、「医療分野の医療廃棄物問題への対処」、array.aami.org。欧州の指令は近くメーカーに完全なライフサイクル影響の文書化を義務付け、樹脂の選択と包装に圧力をかけることになります。ライフサイクルアセスメントによると、手術件数が多い場合、製造および廃棄のフットプリントが再使用可能システムを上回る可能性があります。施設は現在、感染予防の優先事項に対して環境指標を比較検討する「グリーンチーム」を結成していますが、標準化されたベンチマークは依然として確立されていません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
単回使用の革新が従来の嗜好を再形成硬性スコープは2025年収益の45.02%を占め、複雑な子宮内手術における実証済みの光学的明瞭性と操作性を反映しています。硬性プラットフォームの子宮鏡市場規模は2025年にUSD 145.66百万に達し、三次医療センター内での高い設備稼働率に支えられています。対照的に、単回使用スコープはCAGR 14.40%で最も高い成長軌道を記録しており、再処理能力が限られ賠償責任保険料が上昇している施設で急速に普及しています。外来設定での患者の快適性の向上と、症例間のターンアラウンドタイムの短縮が相まって、スループット重視のクリニックにとって使い捨て品が魅力的となっています。
再使用可能なイメージングユニットと使い捨てシースを組み合わせたハイブリッドソリューションは、従来の製品の境界を曖昧にし、コストと感染管理目標のバランスを取ることで採用を加速させる可能性があります。2024年5月にFDAの認可を受けたMeditrinaの第2世代プラットフォームは、軽量エルゴノミクスと4Kビジュアライゼーションを融合した革新を示しており、硬性フォーマットと軟性フォーマット間の知覚されるパフォーマンスギャップを縮小しています。軟性スコープは解剖学的に困難な症例や患者の耐容性が最優先される場合に好まれるニッチな存在であり続けていますが、高い取得コストと狭い処置適応がシェアの成長を緩やかに保っています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


モダリティ別:
手術的処置が将来の成長を牽引診断的子宮鏡検査は2025年の総処置件数の62.11%を占め、子宮評価の第一選択における普遍的な役割を反映しています。臨床医は、より小径で簡略化されたワークフローを持つ診断スコープを好み、麻酔なしの外来評価に理想的です。手術的処置はCAGR 9.60%で拡大しており、1回の処置でポリープ切除術、子宮筋腫切除術、アブレーションを可能にする組織除去システムとエネルギーデバイスの恩恵を受けています。2025年のコホート研究のエビデンスによると、冷刀子宮鏡的剥離術とホルモン療法の組み合わせが重症子宮内腔癒着において94.07%の成功率を達成し、従来の基準を上回っています。
病院および高度な外来センターは、複雑な手術ワークフローを合理化する統合イメージングスタックとAIガイダンスへの投資を行っています。これらのアップグレードは資本予算を増加させますが、診断と治療を組み合わせたセッションがケアエピソード全体のコストを削減するため、診療報酬の可能性も高めます。シミュレーショントレーニングとテレメンタリングによって支援される外科医の習熟度の向上が、先進国および新興国の両地域にわたる手術サブセグメントにおける二桁の処置件数拡大を持続させると期待されています。
コンポーネント別:
消耗品モデルが収益成長を牽引スコープシャフトおよび光学アセンブリは2025年収益の51.40%を占め、画質と耐久性における重要な役割を強調しています。多層コーティングレンズ、堅牢なライトガイド、および防曇チャンネルは精密製造を必要とし、プレミアム価格設定を正当化します。しかし、使い捨て膨張媒体チューブ、把持鉗子、単回使用カメラキャップを含むアクセサリーおよび消耗品は、2031年までにCAGR 10.05%が予測されており、定期的な収益へのシフトを反映しています。各処置で複数のアクセサリーSKUが消費される可能性があり、サプライヤーにとって魅力的なアニュイティモデルを生み出しています。
LED光源と4Kカメラヘッドは基本スコープよりも短い交換サイクルにあり、二次的なアップグレード市場を育成しています。モジュラープラットフォーム設計により、クリニックはタワー全体を交換することなく新しいイメージングブロックやAIソフトウェアアップデートを段階的に採用でき、制約された資本予算に適合します。消耗品の子宮鏡市場規模は、使い捨てスコープの採用と手術件数の増加が収束するにつれ、2031年までにUSD 279.1百万を超えると予測されています。
用途別:
子宮内膜アブレーションが治療的革新をリードポリープ切除術は明確な診断アルゴリズムと簡明な診療報酬を背景に、2025年処置件数の35.21%を占める主要適応症であり続けています。しかし、子宮内膜アブレーションは患者と医師が異常子宮出血に対する子宮温存治療を求める中、CAGR 9.92%で最も強い勢いを示しています。次世代の高周波ワンドおよびバルーンベースの熱システムは、手術時間と麻酔要件を削減し、低リスクの外来環境への適応を広げています。
子宮筋腫切除術は、筋腫の境界と血管分布を描出するAIガイドイメージングの支援を受け、妊孕性温存を目指す患者に増加傾向で選択されています。癒着剥離術と中隔切除術は小さなセグメントですが、妊孕性アウトカムに対する子宮腔異常への認識の高まりから恩恵を受けています。技術が複雑性のギャップを縮小し、トレーニングプログラムが手術的能力を優先するにつれ、治療的用途は純粋に診断的な用途を上回るペースで成長すると予測されています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
外来診療への変革病院は2025年収益の59.65%を占め、手術室インフラ、麻酔サポート、および診療報酬の熟知度を活用しています。病院設定に関連する子宮鏡市場規模は2025年にUSD 193百万に近づきました。しかし、外来婦人科クリニックは施設費用の低減と患者の入院期間短縮を優遇する支払者インセンティブに触媒されて、CAGR 12.19%で成長をリードしています。更新された臨床ガイドラインは、多くの診断的および限定的な手術的処置が外来環境で同等のアウトカムをもたらすことを確認しており、全身麻酔の必要性を低減しています。
外来手術センターは、病院よりも低い間接費で専用処置室と麻酔能力を組み合わせた中間的な選択肢を提供しています。一方、不妊治療クリニックは子宮鏡的評価を包括的な生殖ワークフローに統合し、診断スループットを強化しています。資本設備が軽量化・ポータブル化し、使い捨て光学系が清掃インフラを削減するにつれ、分散型設定での採用が加速し、入院環境からの処置移行が強化されるでしょう。
地域分析
北米子宮鏡市場
北米は2025年に37.20%のシェアを獲得してトップに立ち、先進的な支払者モデル、充実したサブスペシャルティトレーニング、およびAI強化可視化システムの急速な普及に支えられています。米国は圧倒的な処置件数を維持しており、カナダは的医療制度のもとで同様の技術を採用しています。メキシコの成長する民間病院セクターおよびメディカルツーリズムの取り組みは、低侵襲ケアを求める地域の患者を引き付けています。
アジア太平洋子宮鏡市場
アジア太平洋地域は、2031年までに9.63%のCAGRが予測される最も急成長している地域です。可処分所得の増加、保険適用範囲の拡大、および婦人科疾患の高い負担が需要を支えています。2025年の系統的分析では、特に南アジアにおける子宮頸がんおよび子宮がんの持続的な増加が予測されており、スクリーニングおよび手術の需要が高まっています。中国と日本は国内デバイス生産に多大な投資を行い、サプライチェーンを短縮してローカル設置を支援しています。一方、インドの新たなマーケティングコードは規制の成熟を示しており、グローバルサプライヤーの市場参入を加速させると期待されています。
欧州・中東・アフリカおよびラテンアメリカ子宮鏡市場
欧州は、グローバルな製造基準に影響を与える厳格な安全・環境規制のもとで安定した成長を維持していす。同地域のライフサイクルの透明性への取り組みは、リサイクル可能なコンポーネントを中心とした設計革新を促進しています。一方、中東・アフリカおよびラテンアメリカでは、都市部の民間病院や不妊治療センターが主導する段階的な普及が見られますが、人材不足と不均一な償還制度が広範な普及を遅らせています。ターゲットを絞ったトレーニング連携およびクラウド対応のリモートメンタリングが、予測期間中に能力格差を縮小することが期待されています。

規制環境
米国において子宮鏡はFDAによりクラスIIデバイスとして21 CFR 884.1690(製品コードHIH)の下で規制されており、市場参入とほとんどのラインエクステンションは通常510(k)市販前通知経路を通じて処理され、性能および実質的同等性の証拠によって裏付けられる。この枠組みによって、承認までの期間と文書要件は競争のペースにおいて中心的な位置を占め続けており、特に可視化、人間工学、ワークフロー統合における段階的改良に関してはその傾向が強い。
世界的には、コンプライアンスプログラムは製品設計と品質システムを、医療機器品質マネジメントに関するISO 13485:2016や、医療用内視鏡および内視鏡治療機器に関するISO 8600-1:2025(以前の2015年版を置き換えるもの)といった広く採用されている規格に整合させている。最近の米国での承認活動は、単回使用製品や更新プラットフォームに関する規制の継続的な処理を反映しており、2024年の単回使用デジタル子宮鏡に対する510(k)承認や、2025年7月のStryker Endoscopyに対する特別510(k)改訂承認が含まれる。これらは、新規参入企業と既存メーカーの双方が既存の規制枠組みの中でポートフォリオを更新するための明確な経路を強化するものである。
競合環境
子宮鏡市場は依然として中程度に分散していますが、統合が加速しています。HologicによるGynesonicsのUSD 3億5,000万での買収(2025年1月)は、低侵襲子宮筋腫治療ポートフォリオを強化し、Karl StorzによるAsensus Surgicalの買収はロボット対応プラットフォームを拡張しています。CooperSurgicalはobp SurgicalをUSD 1億で追加し、単回使用ビジュアライゼーションオプションを拡充しました。
競争上の差別化は、光学解像度、AI統合、および使い捨てスコープの経済性を中心に展開しています。主要ベンダーは、スコープ、イメージングハードウェア、ソフトウェア、および消耗品を管理する垂直統合エコシステムへの投資を行い、顧客をアップグレードパスとサービス契約に囲い込んでいます。小規模な革新企業は、コスト重視の市場に参入するために超細径スコープ、エルゴノミックハンドピース、または地域特有の価格設定に注力しています。
トレーニングサポート、クラウド分析、およびポストマーケットサーベイランス能力は、特に新興経済国の公立病院において、主要な入札基準として浮上しています。AI アルゴリズムを検証するための学術センターとのパートナーシップや、感染回避によるコスト相殺をモデル化するための支払者とのパートナーシップが標準化されつつあります。今後5年間で、プラットフォームの相互運用性と持続可能性の認証が調達決定においてより重要視され、競争上の階層を再定義する可能性があります。
子宮鏡産業リーダー
Hologic Inc.
CooperSurgical Inc.
Olympus Corporation
Medtronic plc
Stryker Corp.
- *免責事項:主要選手の並び順不同

子宮鏡市場
- B. Braun
- Boston Scientific
- The Cooper Companies
- Gynesonics
- Hologic
- Karl Storz
- LiNA Medical
- MedGyn Products
- Medtronic
- Olympus
- Richard Wolf
- Smiths Group
- Sopro-Comeg (Acteon)
- Stryker
- XION Medical
- Cook Group
- Optomic Espana
- EndoChoice Holdings
- Omnitech Systems
- Alltion (Wuzhou)
- Shenzhen Shen Da Medical

市場機会と将来展望
単回使用およびハイブリッド子宮鏡プラットフォームは、感染管理の簡素化、滅菌処理の制約、より迅速な室内回転に関するホワイトスペースを生み出しており、特に、再処理の妥当性確認と人員配置が繰り返し摩擦点となる外来婦人科クリニックおよび外来診療設定において顕著である。この機会は、スコープ自体にとどまらず、セットアップを標準化しばらつきを低減する手術キットや消耗品にも及び、外来ワークフローへの市場シフトや複数施設を持つクリニックグループによる一括購買と合致している。
AI対応の画像処理とクラウド接続分析は、第二の商業化ルートを提供し、ベンダーはソフトウェアを活用して操作者依存を減らし、記録作成を支援し、専門医不足に直面する市場での遠隔連携を実現している。パイプラインと規制上の意向の継続を示す証拠としては、単回使用子宮鏡に対するFDA 510(k)承認を見込む旨を記載した2026年の目論見書提出が挙げられ、また確立されたクラスII 510(k)経路は、実質的同等性を証明できる新規参入企業に明確なルートを提供している。同時に、EU MDRの文書化とライフサイクル報告に関連する要件の厳格化は、メーカーをより強固な規制文書とより透明性のある持続可能性のポジショニングへと向かわせており、感染予防の利点と信頼できる材料、包装、廃棄物削減プログラムを組み合わせられる供給業者が優位に立つ状況となっている。
Recent Industry Developments in 子宮鏡市場
- 2026年1月:提供された証拠パックの中には、対象範囲内で明確に子宮鏡市場に影響を与える2026年特有の企業レベルのイベントは確認されなかった。本レポートは、子宮鏡ポートフォリオと外来手術ワークフローに直接影響を与える以下の2025年から2024年の動向を継続して追跡する。
- 2025年10月:Medtronicは、婦人科手術(子宮全摘出術を含む)においてHugoロボット支援手術システムを評価するため、米国でEmbrace Gynecology IDE臨床試験を開始した。この試験は子宮鏡そのものではなく複雑な手術に焦点を当てているが、病院の資本予算、トレーニングの優先事項、施術場所の決定に影響を与える低侵襲婦人科エコシステムへの継続的な投資を示している。
- 2024年5月:MeditrinaはGen 2子宮鏡システムのFDA承認を取得し、使いやすさと手術効率の向上を目的とした画像処理とワークフローの強化を追加した。この承認は、可視化と人間工学の向上が病院設定と外来設定の両方でプラットフォームを差別化する市場における製品更新サイクルを支えるものであった。


子宮鏡市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、診断および手術の場面において子宮内部の状態を視覚的に検査・治療するために使用される子宮鏡から生じる収益を対象としている。病院と外来診療における需要を検討し、主要地域全体にわたる子宮鏡手術の使用に紐づいた機器販売を計上している。
対象範囲の除外:本サイジングでは、子宮鏡ではないより広範な婦人科機器、および子宮鏡ワークフロー以外で使用される無関係な画像処理タワーは除外している。
セグメンテーション概要
- 製品別
- 硬性子宮鏡
- 軟性子宮鏡
- 単回使用・使い捨て子宮鏡
- モダリティ別
- 診断
- 手術
- コンポーネント別
- スコープシャフトおよび光学系
- カメラヘッド・イメージングシステム
- 光源
- 膨張媒体およびポンプ
- アクセサリーおよび消耗品
- 用途別
- ポリープ切除術
- 子宮筋腫切除術
- 子宮内膜アブレーション
- 不妊評価および治療
- 癒着剥離術・中隔切除術
- その他
- エンドユーザー別
- 病院
- 外来手術センター
- 外来婦人科クリニック
- 不妊治療センター
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、公的な健康および手術に関する指標を用いて需要プールの基礎を固めることから始まり、その後、子宮鏡がケア設定全体でどのように使用されているかをマッピングする。私たちは通常、CDCデータ、OECD保健統計、WHO保健指標などの資料を参照し、女性の健康負担と利用動向を各国間で比較可能な形で理解する。手術および臨床的背景は、査読を受けた臨床誌やガイダンス、さらにACOGや類似の婦人科学会の資料などの学会出版物を用いてさらに明確化する。
供給側については、企業の開示資料、投資家向け資料、製品文書を確認し、機器のポジショニング、発売、価格動向を理解する。相互確認のため、企業財務をまとめ特許を追跡するサブスクリプションも利用しており、これによりイノベーション活動と開示された収益に関する言及が成長ストーリーと一致しているかを検証している。ここに記載されたデスクソースは例示的なものであり網羅的ではなく、データ収集、検証、明確化のために他の公開資料も使用されている。
一次インタビューおよび調査
一次調査は、モデル化された手術件数、平均販売価格帯、ケア場所の変化が、臨床医、調達担当者、機器側の専門家が日常業務で目にしているものと一致しているかを検証するために用いられる。また、これらの対話を利用して、使い捨てスコープの採用状況、典型的な買い替えサイクル、北米、欧州、アジア太平洋、その他の主要市場における診断用途と手術用途の分割を検証している。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:28% | CXO:20% | APAC:51% |
| ミドルティア:50% | 機能/部門リーダー:20% | EMEA:31% |
| 中小プレイヤー:22% | マネージャー:60% | 南北アメリカ:18% |
市場規模算定と予測
サイジングは、トップダウン型の需要プールを用いて構築されており、手術活動と女性の医療利用に関する指標が、浸透率と買い替えロジックを用いて機器需要に変換される。モデルを実用的なものに保つため、設定別の子宮鏡手術件数、高度なスコープを必要とする手術の割合、再使用可能製品と使い捨て製品の比率、地域別の平均販売価格帯といった、追跡可能ないくつかの入力に焦点を当てている。直接的なデータが不完全な場合は、病院および外来手術のキャパシティ、償還およびガイドライン動向、関連機器カテゴリーの輸出入動向といった代替指標を使用し、その後、結果の妥当性を確認する。
結果は、チャネルチェックやサプライヤー側との議論から得られたサンプル抽出のASPと推定単位数量を含む、選択的なボトムアップ近似によって裏付けられ、暗示される収益がより広範な需要ストーリーと一致しない場合には調整が行われる。予測については、主にシナリオ分析に軽量な多変量回帰層を組み合わせて用いており、これにより予想される成長を、外来ケアへのシフト、低侵襲婦人科の採用、感染管理に敏感な設定における単回使用製品の拡大速度といった推進要因に結び付けることができる。前提条件は、想定される価格進行と調達行動に関する一次的なフィードバックによってストレステストされた後にのみ最終化される。
データ検証および更新サイクル
検証は複数のチェックを通じて行われ、総計が単一のデータソースに依存しないようにしている。手術動向、ケア設定の構成比、サプライヤーからのコメントといった独立した指標に対して結果を比較し、臨床的な採用パターンと合わないように見える差異を調査する。大きな不一致が見られる場合、チームは入力を再確認し、感度分析の範囲を再実行し、動きの背後にある特定の要因を明確化できる情報源に再度連絡を取る。
承認前に、モデルは計算誤り、対象範囲の逸脱、地理的前提の不整合を確認する段階的なアナリストレビューを経る。レポートは年次で更新され、主要な製品発売、規制変更、大規模な買収の影響といった重大な出来事が発生した場合には中間更新が行われる。提供直前には最終確認が実施され、公表される見解が最新の入手可能な証拠を反映したものとなるようにしている。
他の公表推計値と比較したMordor Intelligenceの子宮鏡市場規模
子宮鏡の公表市場規模は、アナリストが異なる基準年を選択し、異なる時点で通貨換算を行い、子宮鏡収益ラインに含まれるものの定義が常に一致しないため、依然として異なる場合がある。使い捨てスコープを再使用可能システムとは別に扱うことや、付属品の収益を計上するかどうかといった小さな対象範囲の違いでも、小規模な機器市場では数値が大きく変動しうる。
最大の差異要因は、通常、含まれる製品バスケットと、手術件数がどのように機器需要に変換されるかである。一部の推計は、診断用途と手術用途の間で一貫した分割を行わずにサプライヤーの収益開示に大きく依拠しており、また一部は、買い替えサイクルとASP帯が調達行動と一致しているかを確認せずに手術件数の成長から出発している。外来および診療所設定への新たなシフトに対応してモデルが更新されているかどうかも重要であり、これらの変化は単位構成比と価格前提の両方に影響を与える。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 344.68 M (2026) | |
| グローバルコンサルティング企業A | USD 253.40 M (2024) | より古い基準年を使用し、主に報告された市場収益分割に固定された狭い収益捕捉を用いており、これにより後年における新しい使い捨て製品の採用や外来設定構成比を過小評価する可能性がある。 |
| 業界出版社B | USD 275.90 M (2024) | 年の表記と予測期間が一貫して示されておらず、手術件数の成長から機器単位数への変換の透明性が低いため、暗示される買い替え前提や価格前提が変化する可能性がある。 |
手術設定構成比の確認と価格帯の検証は、使い捨てスコープの現在の採用状況と、病院および外来施設全体で見られる実際の買い替えペースを反映した2026年の総計にMordor Intelligenceを結び付ける証拠点である。この表は、差異の大部分が基準年の選択と、モデルがコアスコープ収益を隣接項目からどの程度厳密に分離しているかによるものであることを示している。明確な変数と再現可能な手順により、各調整を説明し、最終数値を実際の使用状況の指標と一致させることができる。


レポートで回答される主要な質問
子宮鏡市場の現在の価値はいくらですか?
子宮鏡市場は2026年にUSD 344.68百万と評価されており、2031年までにUSD 473.27百万に達すると予測されています。
最も急速に拡大している製品カテゴリーはどれですか?
単回使用の使い捨て子宮鏡は、感染管理の優先事項と再処理コストの低減に牽引され、2031年までにCAGR 14.40%で成長すると予測されています。
外来クリニックがシェアを拡大している理由は何ですか?
外来ケアに対する支払者インセンティブ、軽量な資本要件、および患者の利便性の向上が、2026年から2031年にかけて外来クリニックのCAGR 12.19%成長を推進しています。
AIは子宮鏡的処置にどのような影響を与えていますか?
AIガイドイメージングはリアルタイムの病変検出を提供し、オペレーターのばらつきを低減し、遠隔コンサルテーションを可能にすることで、さまざまなスキルレベルにわたる診断精度を向上させています。
使い捨てスコープの広範な採用を妨げているものは何ですか?
医療用プラスチック廃棄物に関する環境上の懸念と、欧州および北米における進化する規制指令が、単回使用デバイスの急速な普及を抑制しています。
最終更新日:



