
耳鏡市場規模とシェア
市場概要
| 調査期間 | 2022 - 2031 |
|---|---|
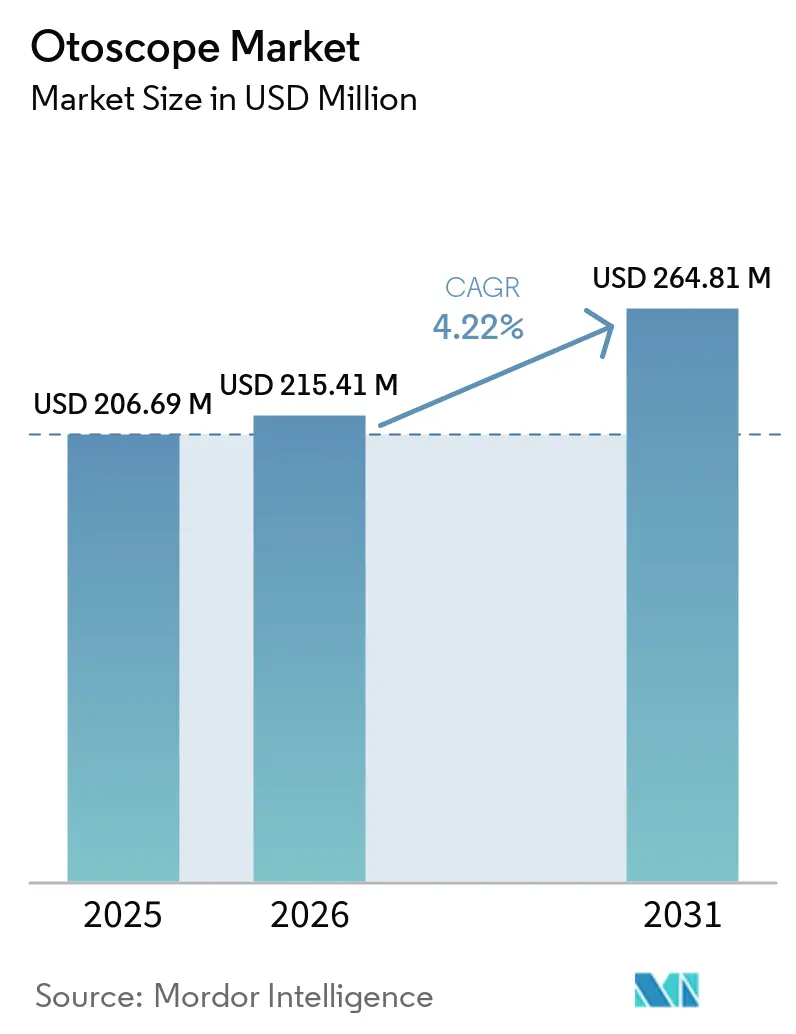
| 市場規模 (2026) | 215.41 百万米ドル |
| 市場規模 (2031) | 264.81 百万米ドル |
| 成長率 (2026 - 2031) | 4.22 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる耳鏡市場分析
耳鏡市場規模は2025年にUSD 2億669万と評価され、2026年のUSD 2億1,541万から2031年にはUSD 2億6,481万に達すると推定され、予測期間(2026年~2031年)におけるCAGRは4.22%である。デジタルイメージングのアップグレード、スマートフォン接続性、および急性中耳炎の検出感度を93.8%、特異度を93.5%に向上させる人工知能(AI)アルゴリズムが拡大を支えている。OtoNexus Medical Technologiesの超音波耳鏡が2024年~2025年に米国食品医薬品局(FDA)の安全技術プログラム(STeP)に採択されたことに示されるように、製品革新は引き続き活発であり、これは細菌性とウイルス性の中耳感染症を非侵襲的に鑑別することの有効性を裏付けるものである。[1]OtoNexus Medical Technologies、「超音波耳鏡がSTeP選定を受ける」、otonexus.com 消費者需要も同様に拡大している。4.5インチの高精細スクリーンとジャイロスコープを搭載したAnykitデジタル耳鏡は、在宅モニタリングにプロフェッショナルグレードのイメージングをもたらし、自己管理型の耳の健康管理へのシフトを強化している。マクロ的な基礎条件もこの機会を増幅させている。2025年時点でUSD 110億と評価されるインドの医療機器セクターは、USD 4億の生産連動インセンティブ計画および州レベルの医療機器パークに後押しされ、10年末までに5倍規模になると予測されている。一方、世界的な高齢化の進展が聴覚障害の有病率を高め、耳鏡市場に持続的な診断需要をもたらしている。
主要レポートのポイント
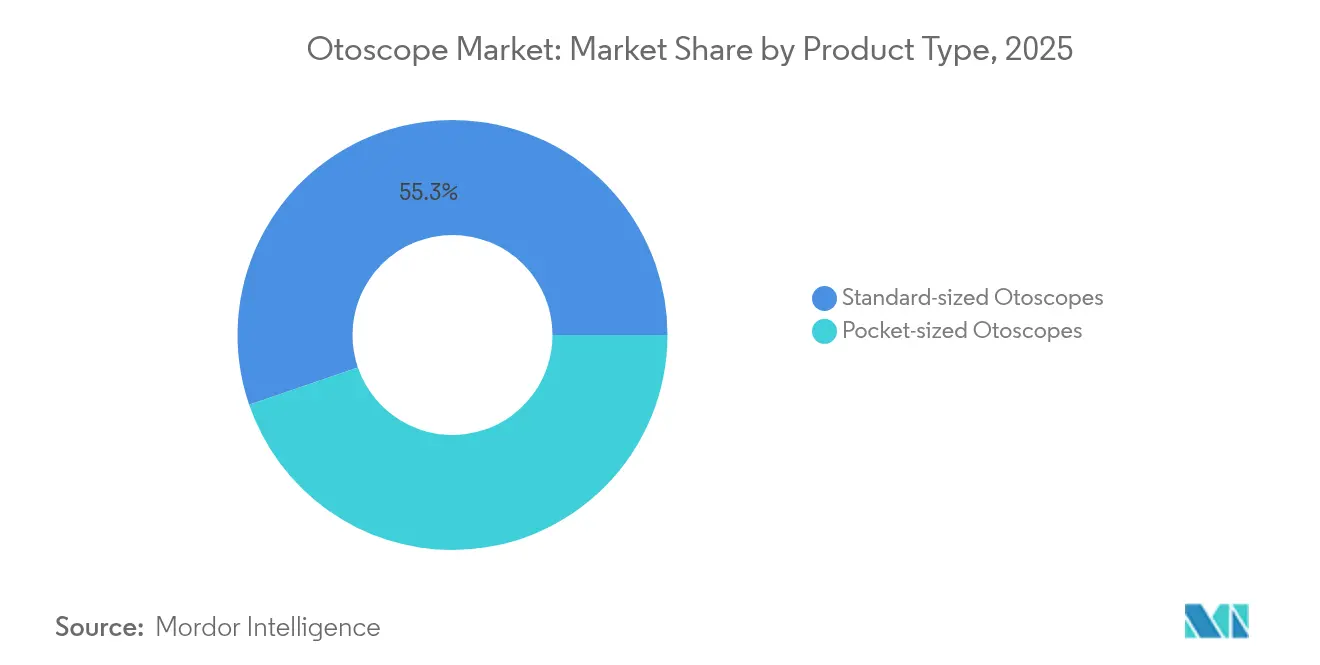
- 製品タイプ別では、標準サイズデバイスが2025年の耳鏡市場シェアで55.26%をリードし、ポケット型は2031年に向けて5.09%のCAGRで拡大する見込みである。
- 携帯性別では、ポータブルユニットが2025年の耳鏡市場規模の72.12%を占め、2031年にかけて5.36%という最高成長率を記録する見込みである。
- 電源別では、商用電源式モデルが2025年の耳鏡市場シェアの52.88%を占め、電池式ユニットは2026年~2031年にかけて最速の4.98%のCAGRを記録する。
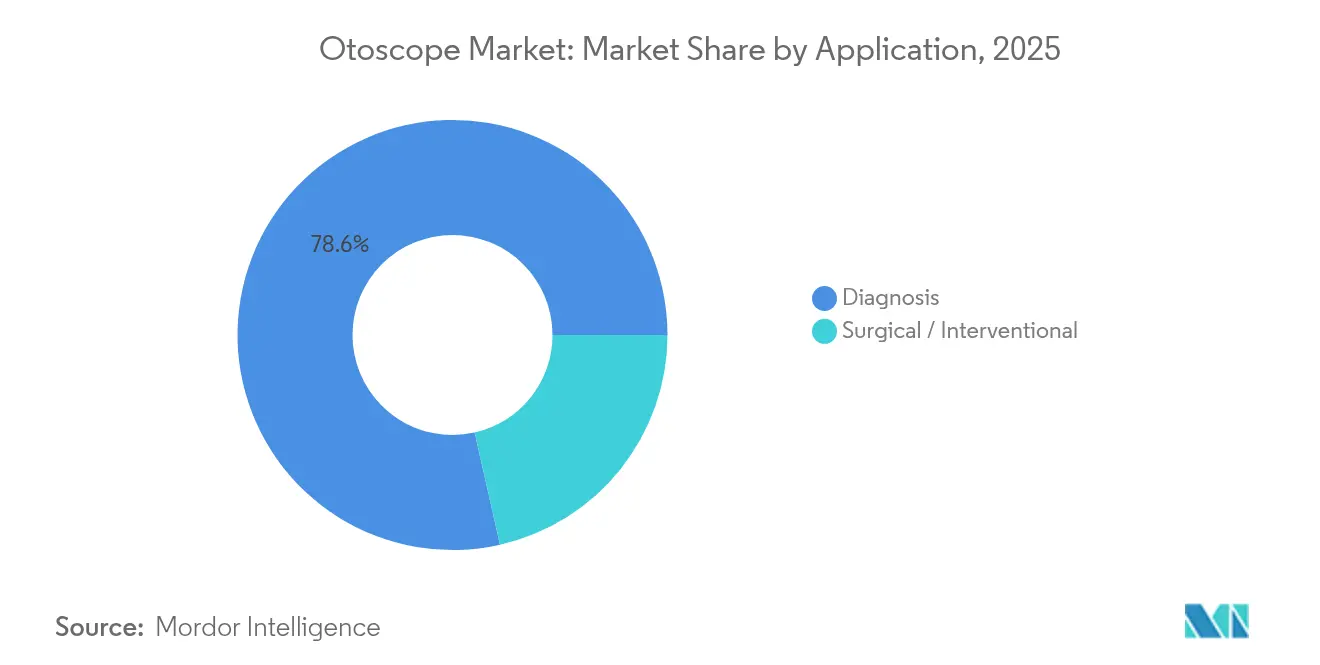
- 用途別では、診断用途が2025年の耳鏡市場規模の78.55%を占め、外科セグメントは2031年に向けて5.49%のCAGRを記録する見込みである。
- エンドユーザー別では、病院が2025年の耳鏡市場シェアの62.08%を獲得した一方、耳鼻咽喉科クリニックは4.72%のCAGRで成長すると予測されている。
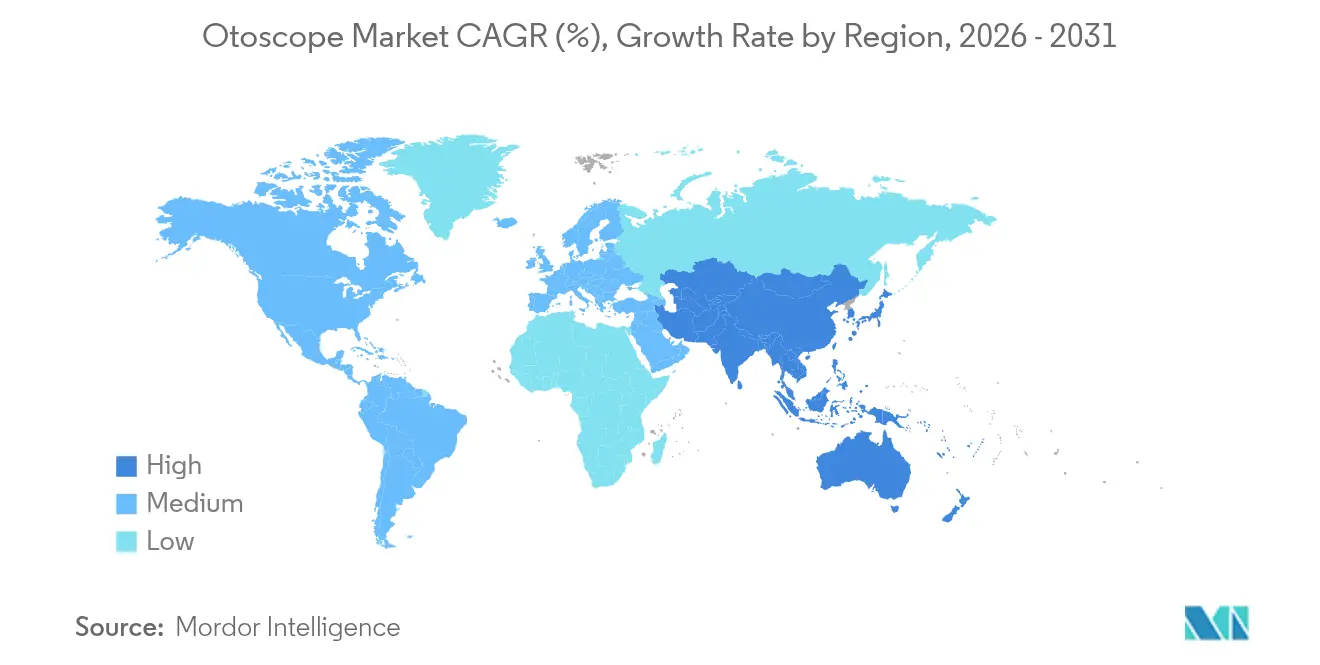
- 地域別では、北米が2025年の収益シェアで37.15%をもって首位を占め、アジア太平洋は2026年~2031年にかけて5.92%のCAGRを示している。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界の耳鏡市場のトレンドと洞察
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 耳鼻咽喉科関連疾患の増大する負担 | +1.2% | 世界規模、アジア太平洋およびサブサハラアフリカでより顕著 | 中期(2~4年) |
| デジタル及びビデオ耳鏡における技術進歩 | +1.5% | 北米と欧州が先行;アジア太平洋では急速な普及 | 短期(2年以内) |
| 高齢者人口の増加に関連する聴覚障害 | +0.8% | 世界規模、北米・欧州・先進アジア太平洋を中心に | 長期(4年以上) |
| 新興経済国における医療支出の拡大 | +1.1% | アジア太平洋が中核;中東・アフリカおよびラテンアメリカへの波及 | 中期(2~4年) |
| プライマリケアおよびリモートトリアージにおける遠隔耳鏡診療の普及 | +0.9% | 北米・欧州、農村部アジア太平洋への拡大 | 短期(2年以内) |
| 学校ベースの耳の健康スクリーニング事業 | +0.6% | 世界規模、発展途上地域で最も強力 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
耳鼻咽喉科関連疾患の増大する負担
PhotoniCareのOtoSightプラットフォームで示されているように、より精密な耳科学的イメージングにより不要な抗生物質の使用が50%削減される。[2]PhotoniCare、「OtoSight中耳イメージャーの臨床アウトカム」、medicaldevicenews.com 肺炎球菌結合型ワクチンにもかかわらず、中耳炎の有病率は依然として高く、未充足の診断ニーズが浮き彫りになっている。2024年に導入された高精細OTO内視鏡は、慢性中耳炎の評価に優れた視覚情報を提供し、Mallige Hospitalなどの医療機関における診断精度を向上させた。医療当局は現在、予防可能な小児難聴を教育成果と関連付けており、医療が届きにくい地区における高度な耳鏡の調達予算を強化している。
デジタル及びビデオ耳鏡における技術進歩
光干渉断層撮影(OCT)は、南カリフォルニア大学のハンドヘルドデバイスを用いて鼓膜の断面イメージングを可能にし、従来の鏡では発見できなかった鼓膜炎などの病変を明らかにしている。深層残差再帰型ニューラルネットワークは臨床医レベルの急性中耳炎分類を実現し、AI強化型耳鏡市場の成長を支えている。研究の地平上では、早稲田大学が開発中のテラヘルツ内視鏡が非侵襲的な蝸牛の可視化を約束しており、耳疾患管理における将来的な飛躍を示唆している。
高齢者人口の増加に関連する聴覚障害
加齢性難聴はすでに世界で15億人に影響を与えている。双方向長短期記憶ネットワークを用いた自動分類器は99.33%の診断精度に達し、聴覚専門家の不足を補っている。2022年に施行された市販の補聴器に関する規制により、補助デバイスへのアクセスが民主化され、高齢者が耳鏡検査による専門的な確認を求めるようになり、耳鏡市場を直接押し上げている。
プライマリケアおよびリモートトリアージにおける遠隔耳鏡診療の普及
米国におけるテレヘルス受診は、パンデミック前の受診全体の1%から2023年には17%へと急増した。スマートフォンベースの聴力検査は正常聴力検出において94.3%の精度を達成し、人員が少ない環境でのモバイルスクリーニングの有効性を裏付けている。米国メディケア・メディケイドサービスセンター(CMS)による遠隔患者モニタリングの償還制度により、クリニックが慢性ケアプログラムに遠隔耳鏡診療を組み込むよう促進され、耳鏡市場は分散型成長に向けた態勢が整いつつある。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 耳鼻咽喉科疾患に関連する社会的スティグマ | –0.4% | 世界規模、アジア太平洋および中東・アフリカの一部でより顕著 | 長期(4年以上) |
| 低・中所得国における熟練した耳鼻咽喉科専門家の不足 | –0.7% | サブサハラアフリカ、農村部アジア太平洋、ラテンアメリカ | 長期(4年以上) |
| スマートフォン接続デバイスに関する規制の遅延 | –0.3% | 世界規模、規制当局によって異なる | 短期(2年以内) |
| 高精度光学部品へのサプライチェーン依存 | –0.5% | 世界規模、コスト敏感な経済圏に最も影響 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
耳鼻咽喉科疾患に関連する社会的スティグマ
美容上の懸念が伝統的な社会における補聴支援機器の普及を遅らせているが、米国では市販アクセスを拡大する規制上の動きが見られる。Nuance Audioグラスはおしゃれなフレームに補聴器を組み込むという革新的なデザインを採用しているが、普及は啓発キャンペーンと目立たない診断オプションにかかっている。
低・中所得国における熟練した耳鼻咽喉科専門家の不足
ウガンダの最近の研修医分析では、卒業生の76%が就業していることが確認されたが、都市集中が浮き彫りになった。[3]PLOS Global Public Health、「ウガンダにおける耳鼻咽喉科医療従事者の分布」、journals.plos.org インドでは、医師対人口比率が世界保健機関(WHO)の推奨を下回り、農村部のクリニックがAI支援型耳鏡診療に頼らざるを得ない状況となっている。テレヘルスにより専門医へのアクセスは改善されるが、デジタルリテラシー研修と安定したインターネットインフラが必要となる。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:ポケットサイズの革新が市場の進化を牽引
標準サイズの機器は2025年の耳鏡市場において55.26%を占めており、高品質な光学系と耐久性のある構造に対する臨床現場の選好を反映しています。調達部門は、特にアクセサリーの互換性や長期サービス契約が重要となる高稼働環境において、これらの機器を優先しています。一方、ポケット型デザインは5.09%のCAGRで上回るペースで成長すると見込まれており、プライマリケアにおける機動性やコミュニティヘルスアウトリーチがその背景にあります。ポケットサイズの機器はプライマリケアおよびコミュニティアウトリーチでの活用が拡大しており、ポケット耳鏡市場を支えています。南カリフォルニア大学が開発したポータブルOCTスコープは、プレミアムイメージングとハンドヘルドの利便性を融合させています。スマートフォン連携サブセグメントはAIを統合し、93.8%の診断感度を実現することでトレーニングの習得曲線を短縮し、アクセスを拡大しています。生産コストが収益の約20%にまで上昇した時期におけるサプライチェーンのコスト削減は、素材効率の高いコンパクトな設計を後押しし、ポケット型の普及を強化しています。
注記: 各セグメントのシェアはレポート購入時に入手可能


携帯性別:モバイルヘルスケアの変革が成長を加速
ポータブルモデルは2025年の耳鏡市場規模の72.12%を占め、最速の5.36%のCAGRも記録する見込みである。この二重のリーダーポジションは、初期段階の浸透ではなく、分散型ケアへの構造的なシフトを示している。OtoSpecなどのビデオ対応スコープがリアルタイムの患者教育を可能にしたことで普及が急増した。電池技術の進歩により壁掛け式システムとのパフォーマンス差は縮小し、設置コストも削減されており、ポータブルユニットはテレメディシンネットワークや学校検診においてデフォルトの選択肢となっている。
電源別:電池技術が独立性を推進
商用電源式デバイスは2025年の耳鏡市場シェアの52.88%を占め、確立された病院のワークフローを反映している。しかし、電池式バリアントは2031年にかけて4.98%のCAGRにより普及を拡大する見込みである。リチウムイオンパックを採用した設計アップグレードにより長時間使用が維持されつつ重量が最小化されており、農村部のアウトリーチ車両や停電時の救急部門において重要な要素となっている。ネットワークへの露出を限定する自己完結型の電池設計により、サイバーセキュリティ上の懸念も軽減されている。
用途別:外科的用途が成長ドライバーとして台頭
診断用途は2025年の耳鏡市場規模の78.55%を占め、各医療水準における日常的な耳の検査によるものである。外科カテゴリーは規模は小さいものの、低侵襲処置と高解像度イメージングに牽引され、5.49%のCAGRで成長をリードしている。PhotoniCareのOtoSightプラットフォームは術中の可視化を改善することで抗生物質処方を半減させ、その後工程のコスト削減を実証した。FDAのSTeP認定を受けたOtoNexusの超音波システムは、新たなモダリティが処置適応症をいかに拡大するかを示している。
注記: 各セグメントのシェアはレポート購入時に入手可能
エンドユーザー別:耳鼻咽喉科クリニックが専門化により勢いを増す
病院は大規模な資本予算と包括的な耳鼻咽喉科サービスに基づき、2025年の耳鏡市場シェアの62.08%を獲得した。それにもかかわらず、耳鼻咽喉科クリニックは2031年にかけてより高い4.72%のCAGRを示している。専門センターはアジリティと遠隔耳鏡診療を活用して遠隔地の患者にリーチし、外来手術センターはコスト管理された環境を活用して外来処置を誘致している。Integra LifeSciencesによるUSD 10億の耳鼻咽喉科買収は、クリニックベースのネットワークの商業的価値を裏付けている。
地域分析
北米は2025年の収益の37.15%を占め、保険適用、標準化された耳鼻咽喉科プロトコル、および新型耳鏡向けのより明確なデノボルートを含む迅速な米国FDA承認経路に支えられている。カナダの国民皆保険はプライマリケアの健診に耳鏡検査を組み込んでおり、メキシコは公立病院の近代化に向けてデバイスの輸入割当を拡大している。
アジア太平洋は2026年~2031年にかけて最速の5.92%のCAGRを記録している。中国は健康的な高齢化の優先事項と有利な償還規則に後押しされ、2025年までに医療機器に2,100億米ドルを支出すると予測されている。インドの2023年国家医療機器政策と一元的な承認システムはライセンス取得を合理化しているが、2025年の議会委員会が指摘した遅延により、一部のメーカーはベトナムやマレーシアへの移転を検討するよう駆り立てられている。日本の先進的な医師ネットワーク、オーストラリアの国民皆保険制度、韓国のデジタルヘルスインセンティブが地域の勢いを完成させている。
欧州は、より厳格な欧州連合(EU)医療機器規制(MDR)2017/745にもかかわらず、中一桁台の成長を維持しており、これにより臨床エビデンスの要求と市販後監視が強化されている。ドイツ、英国、フランスが普及をリードし、イタリアとスペインは医療近代化補助金のもとで耳鼻咽喉科施設を整備している。欧州議会のMDR改正に関する2025年の要請は、適合性評価の拘束力ある期限を設定することで供給不足を回避しようとするものである。

規制環境
耳鏡に関する規制は、従来型の光学機器と、新たに登場しているソフトウェア対応の耳鼻咽喉科(ENT)アナライザーとの間で分かれた状態が続いている。米国では、標準/手動式耳鏡は21 CFR 874.4770(製品コードERA)に分類され、一般的にクラスIかつ510(k)適用除外とされており、これにより医療現場全体での広範な利用が支えられているものの、製造業者には一般的管理要件の順守が求められる。2026年のFDAの動向では、AIによる解釈に対する監視の強化も注目された。TytoCareは、AI対応のENT画像アナライザーについてデノボ分類の承認を取得し、21 CFR 874.4775(製品コードSHL)の下で特別管理を伴う新たなクラスIIカテゴリーを創設し、以降の参入企業が参照できる基準となった。
欧州では、規則(EU)2017/745(MDR)の下でコンプライアンス対応が続いており、2026年の措置は市場アクセスに関する運用要件を一層厳格化している。欧州委員会は、認証機関に対する品質管理および手続き要件の統一化を目的とした実施規則(EU)2026/977を発行し、2026年中に官報にて整合規格の更新も公表した。これらの措置により、技術文書と規格対応の最新化の必要性が一段と高まっている。また、EUDAMEDモジュールの義務的導入段階が進むことで、EU向けに販売する製造業者にとって、構造化されたUDI、事業者/機器登録、および市販後データフローの重要性が増している。
バリューチェーン分析
耳鏡のバリューチェーンは、上流の部材・原材料から始まり、精密製造、規制・品質システムを経て、病院、耳鼻咽喉科クリニック、その他の外来医療提供者への多チャネル流通へと進む。光学式・ファイバースコープ型機器では、光学ガラス、LED照明モジュール、機械的筐体(真鍮、ステンレス鋼、ポリカーボネート)の供給業者が中心的な役割を担う。デジタル/ビデオ耳鏡では、部品構成がCMOSイメージセンサーや画像処理コンポーネントに加え、ソフトタッチグリップやシール部に使用される医療グレードの熱可塑性エラストマーへと拡大する。
この構成により、単位経済性は、従来型機器における光学系の労働集約度と、デジタルモデルにおける半導体の入手可能性および価格に対して敏感な状態が続いている。製造・組立には通常、高精度な位置合わせと検査工程(厳密な同心度許容差を含む)、さらに医療機器の品質システムに準拠した検証済みの洗浄、包装、トレーサビリティの実践が求められる。下流側では、グローバルブランドと専門企業が、コネクテッド機器向けにディストリビューターネットワーク、共同購買・入札チャネル、そしてアプリやITシステムと連携する直接クリニック販売に依存している。製造層では統合や生産能力の再編が生じ得る。2024年6月にSpengler GroupがLuxamedを買収した事例は、耳鏡および関連診断機器分野における欧州の供給・生産基盤を強化するものである。
競争環境
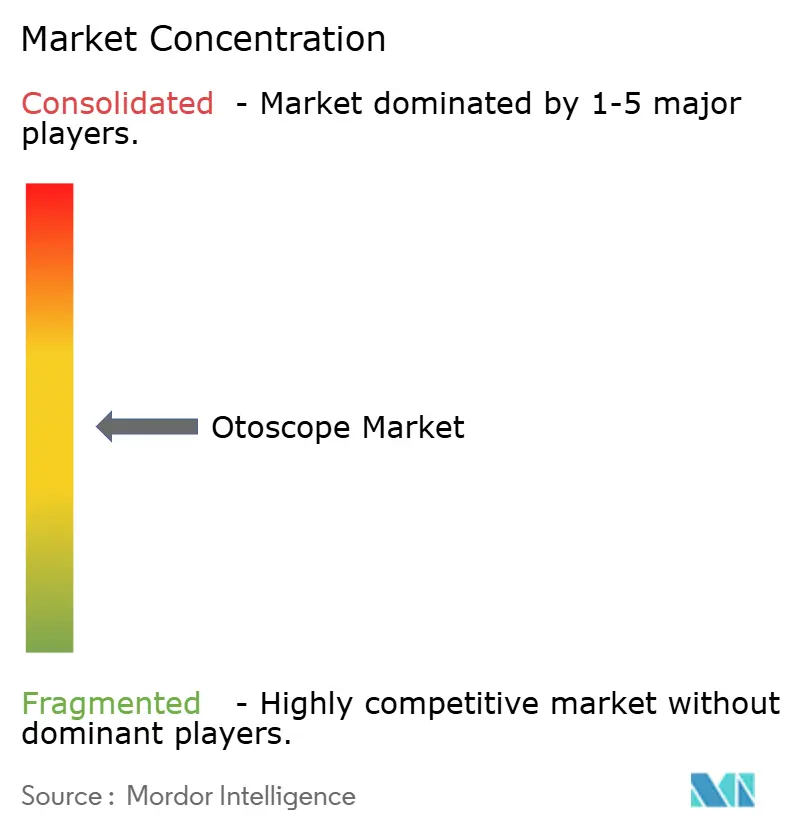
耳鏡市場は中程度の断片化が続いている。Heine Optotechnik、Welch Allyn、Rudolf Riesterなどの既存メーカーはサービス契約とグローバル流通によってシェアを守っている。デジタル新規参入者はAI、スマートフォン互換性、クラウド分析を強みとしている。OtoSpecのiPhone対応スコープは、病院入札を経由しないプロバイダー向け直接販売モデルを示している。Olympusは2024年にラテンアメリカの流通を拡大し新興市場の成長を取り込んだ一方、C2DxによるCook Medical耳鼻咽喉科資産の買収はニッチな統合を示している。
産学連携はパイプラインの促進要因を形成している。南カリフォルニア大学のOCTパートナーシップと早稲田大学のテラヘルツ研究は、新たな視覚モダリティを予告している。AI開発者は93.5%の特異度を持つアルゴリズムを展開し、専門家の監督なしに専門家レベルの評価を民主化している。
サプライチェーンの強靱性が戦略を形成している。多様化された光学部品サプライヤーと地域組立工場を持つ企業は、2024年に部品コストを収益の20%に押し上げた地政学的混乱を軽減できる。この環境は垂直統合型メーカー、または複数の部品ベンダーを受け入れるモジュール設計を採用する企業に有利である。
耳鏡産業リーダー
Welch Allyn
American Diagnostic Corporation
Heine Optotechnik GmbH
Rudolf Riester GmbH
Sync Vision
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
より明確な規制上の道筋と、AI対応の耳画像診断に対する専用資金の確保により、従来の光学的なアップグレードを超えた新たな余地が開かれている。米国では、TytoCareのTyto Insights for ENT Suiteに対するFDAのデノボ分類承認により、21 CFR 874.4775の下でENT画像アナライザーの明確なカテゴリーが確立され、同じ特別管理を土台とする後続の510(k)申請への実践的な道筋が生まれた。この変化は、デジタル耳鏡診断が自動画質チェックや意思決定支援と組み合わされるプラットフォーム戦略を支えている一方、21 CFR 874.4770の下での基本的なクラスIの耳鏡は、日常検査における量的な基盤として引き続き役割を果たしている。
機会は、限られたENT専門医への依存を減らす、拡張可能なプライマリケアおよび地域スクリーニングワークフローにも広がっている。英国では、TympaHealthが2026年6月に200万英ポンドのInnovate UK融資を確保し、専門医以外の医療従事者が利用できるAI搭載Otoscopy Assistプラットフォームの拡大を進めており、画像取得とトリアージを標準化するソリューションへの需要を強めている。技術面では、マイクロコントローラー級のハードウェア上でのオンデバイスAIスクリーニングを実証する研究発表があり、帯域幅やITシステム連携の制約がクラウド優先の導入を制限するアウトリーチ活動、学校でのスクリーニング事業、遠隔トリアージプログラムに適した、より低コストなエッジ推論設計の可能性を示している。
最近の業界動向
- 2026年7月:American Diagnostic Corporationは、在宅モニタリング向けにコネクテッド診断機器との統合を支援するADC at Homeアプリを発表した。耳の検査に限定されるものではないが、この更新は同社のソフトウェア層を強化し、在宅およびハイブリッドケアモデルにおいてコネクテッド耳鏡診断を補完するマルチパラメーターワークフローを支援できる。
- 2025年9月:BaxterはFDAの510(k)承認を受けて、米国でWelch Allyn Connex 360 Vital Signs Monitorを発売した。この発売は、耳鏡画像やその他の測定値を臨床記録やモニタリングワークフローに統合できる、コネクテッドポイントオブケアエコシステムを強化するものである。
- 2024年1月:Hillromは、ワイドビュー光学系とiExaminer Proアプリによる接続機能を備えたWelch Allyn MacroView Plus Otoscopeを発売した。この製品更新は、日常的な耳検査におけるスマートフォン支援型デジタル画像診断を前進させ、プライマリケアにおける患者教育および遠隔耳鏡診断ワークフローを支援した。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、人間の医療現場における耳の検査に使用される耳鏡から生じる収益を対象とし、機器の販売額として計上しています。医療流通チャネルを通じて販売される標準モデルおよびポットモデル、ならびにビデオ対応耳鏡を含みます。
対象外の範囲(明確化のため):大型の統合型耳鼻咽喉科診断タワー、汎用内視鏡システム、および主に一般消費者向けガジェットとして販売される低価格のスマートフォン用クリップオンアクセサリーは除外しています。
セグメンテーション概要
- 製品タイプ別
- 標準サイズ耳鏡
- ポケットサイズ耳鏡
- 携帯性別
- ポータブル
- 壁掛け式
- 電源別
- 電池式
- 商用電源式
- 用途別
- 診断
- 外科的/インターベンション的
- エンドユーザー別
- 病院
- 耳鼻咽喉科クリニック
- 外来手術センター
- その他
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、インタビューで仮定を検討する前に、観察可能な需要シグナルと現実的な価格帯にモデルを基づかせるために活用しました。世界保健機関(WHO)の耳疾患および難聴に関するデータ、米国疾病予防管理センター(CDC)の関連感染負荷シグナル、ならびに米国食品医薬品局(FDA)の製品分類および安全性に関する情報を参照し、機器カテゴリーおよび交換行動を把握しました。
また、米国国際貿易委員会(USITC)やUN Comtradeなどのソースを参照して貿易フローを確認し、地域別の消費動向が輸入パターンと整合しているかを検証しました。さらに、日常診断におけるビデオ耳鏡の採用に関する査読済み臨床ジャーナルも参照しました。チャネルミックスや典型的な購買サイクルを把握するために、企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高い医療協会のウェブサイトも活用しました。加えて、企業財務データおよび特許データベースの有料サブスクリプションを利用して、メーカーの収益エクスポージャーおよび製品イノベーションの強度に関する的を絞った確認を行いました。これらのデスクリサーチソースは例示的なものであり、データ収集、検証、および明確化のために多数の追加的な公開資料も活用しています。
一次インタビューおよびサーベイ
一次調査は、メーカー、販売代理店、および臨床ユーザー(調達担当者および耳鼻咽喉科専門医を含む)を対象とした専門家インタビューおよび構造化サーベイを通じて実施し、価格帯、交換サイクル、ならびに従来型耳鏡とビデオ耳鏡のシェア分割を検証しました。本市場はグローバル市場であるため、主要な需要地域全体でインプットを確認し、地域ごとの償還行動、クリニック密度、および公共調達パターンが最終的な仮定に反映されるようにしました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:39% | CXO:12% | アジア太平洋地域:45% |
| 中位層:47% | 部門・ユニットリーダー:43% | 欧州・中東・アフリカ地域:34% |
| 中小規模プレイヤー:14% | マネージャー:45% | 南北アメリカ:21% |
市場規模算定と予測
規模算定は、医療提供シグナルを活用したトップダウンの需要プール構築から始まり、現実的な使用状況および更新の仮定を通じてそのプールを機器価値に変換します。外来および一次医療の受診強度、耳鼻咽喉科クリニックの密度、小児人口の構成、および耳感染症関連の受診頻度を結びつけることで需要を再構築し、耳鏡を必要とする検査の推定件数を算出した上で、価格帯を用いてユニット需要と価値に換算しています。
合計値の妥当性を確保するため、製品クラス(従来型対ビデオ)別のサンプル平均販売価格や、優先国におけるサプライヤーおよびチャネルチェックの積み上げを含む選択的なボトムアップ推計によって結果を裏付けました。直接的なユニット可視性が限られている場合は、機器交換サイクル、施設数、貿易フローの方向性などの代理指標を使用してャップを補い、その後インタビュー回答者が報告した実際の購買行動に基づく調整ステップを実施しました。
予測にはシナリオ分析を活用し、ベースケースとして、臨床受診の期待成長、ビデオ耳鏡への段階的なミックスシフト、および積極的な値引きではなく通常の価格推移を反映させました。フォワードカーブは2〜3つのドライバーを同時に変動させることでストレステストを実施し、最終的な見通しは採用ペースと交換タイミングに関する専門家のコンセンサスに合わせました。
データ検証と更新サイクル
最終化の前に、貿易動向の方向性、施設あたりの合理的な機器台数、プロバイダーあたりの想定支出などの独立したシグナルと推計値を照合し、外れ値を早期に検出できるようにしています。差異が生じた場合は、その背後にある仮定を再確認し、ギャップが重大と判断された場合はインタビューループを再開します。
地域および期間をまたいで算術、対象範囲のルール、および成長ロジックの一貫性を確保するため、複数ステップのアナリストレビューを実施しています。レポートは年次で更新され、政策変更、主要な製品シフト、または急激な価格変動などの重要なイベントが発生した場合には中間更新が行われます。納品直前には最新の確認作業を実施し、数値が最新の公開情報および検証済みの仮定を反映していることを確認しています。
Mordor Intelligenceの耳鏡市場規模と他の公表推計値との比較
耳鏡の公表市場規模は、同じ対象を測定しようとしている場合でも、製品の境界と評価時点の扱いが必ずしも統一されていないため、大きく乖離して見えることがあります。基準年、通貨換算のタイミング、およびビデオ耳鏡と従来型モデルの組み合わせ方の違いも、乖離を広げる傾向があります。
実際には、最大のギャップは通常、耳鼻咽喉科診断システムのバンドル、消費者向けスマートフォンアタッチメントを機器としてカウントすること、またはメーカーレベルの収益ではなく小売価格を使用することなどの対象範囲の追加から生じており、これらの選択によって合計値が急速に上昇する可能性があります。また、一部のソースが2024年または2025年を基準としているのに対し、本調査では2026年を現在の規模年として使用しており、モデルは耳鏡のみの請求書価値を一貫して維持しているという点でタイミングの違いも反映されています。この処理はMordor Intelligenceが適用しているものです。
ベンチマーク比較
| ソース | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 215.41 ミリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 189.03 ミリオン 米ドル(2024年) | より早い基準年を使用しており、耳の検査ワークフロー周辺のより広い機器グループが混在している可能性があり、異なる出発点から価格推移とミックスシフトを適用した場合の比較可能性に影響します。 |
| 産業出版社B | 179.00 ミリオン 米ドル(2024年) | より低い成長曲線を適用しており、交換サイクルや地域別の従来型対ビデオのミックスを十分に検証せずに報告された販売サマリーに依存している可能性があり、想定支出水準が圧縮される可能性があります。 |
総合すると、乖離の主な要因は年度の選択、耳鏡製品として何をカウントするか、および価格が請求書レベルで扱われているか小売に近い水準で扱われているかによって説明されます。インプットを臨床使用シグナル、価格帯、おび交換行動に追跡可能な形で維持することで、推計値は再現性が高く、意思決定者が自身の対象範囲の選択に合わせて調整しやすいものとなっています。


レポートで回答される主要な質問
耳鏡市場の現在の規模はどれくらいか?
耳鏡市場は2026年にUSD 2億1,541万と評価され、2031年にはUSD 2億6,481万に達すると予測されている。
最大の耳鏡市場シェアを持つ地域はどこか?
北米は2025年の収益シェアで37.15%をリードし、先進的な医療インフラと早期段階の規制承認に支えられている。
耳鏡市場内で最も成長が速いセグメントはどれか?
ポータブルかつ電池式の耳鏡がテレヘルスの拡大とポイント・オブ・ケアのニーズにより5.36%のCAGRで拡大している。
AIツールは耳鏡診断にどのような影響を与えているか?
深層学習モデルは急性中耳炎の診断感度を93.8%、特異度を93.5%に向上させ、専門家の監督なしに正確な評価を可能にしている。
新しい耳鏡の上市に影響を与えている規制の変化は何か?
FDAの合理化された510(k)経路とデノボ分類が承認サイクルを短縮している一方、欧州のMDRは新型デバイスの適合性評価の期間を長期化させている。
最終更新日:



