
ドライアイ疾患市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 6.87 十億米ドル |
| 市場規模 (2032) | 8.35 十億米ドル |
| 成長率 (2027 - 2032) | 3.96 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるドライアイ疾患市場分析
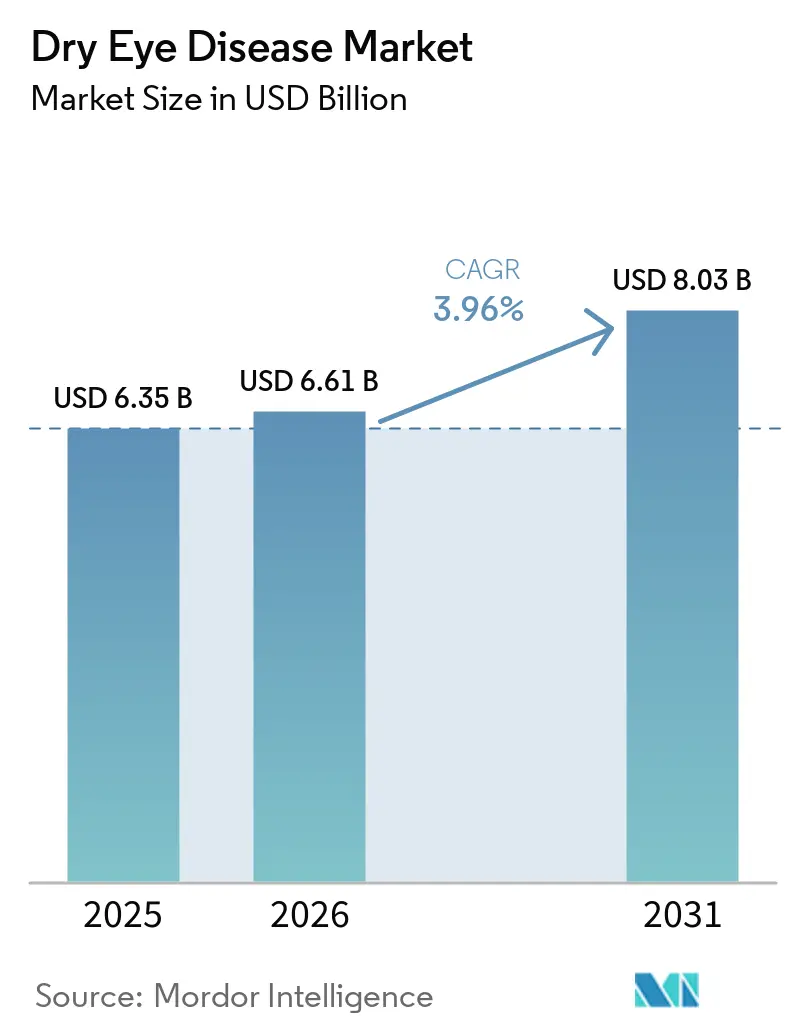
ドライアイ疾患市場規模は、2026年の6.61 ビリオン 米ドルおよび2027年の6.87 ビリオン 米ドルから、2032年までに8.35 ビリオン 米ドルへと拡大し、2027年から2032年の間にCAGR 3.96%を記録する見込みです。
加速する成長は、スクリーン露出の恒久的な増加、急速に高齢化する世界人口、および症状緩和用の潤滑剤から涙液膜の根本的な生物学を調節する処方薬への転換を反映しています。分泌促進薬、TRPM8アゴニスト、およびRASP阻害剤における革新が治療の選択肢を広げる一方、遠隔眼科医療が地理的障壁を取り除き、診断済み患者プールを拡大しています。競合上の差別化は現在、防腐剤フリー製剤、持続放出型デリバリー、およびマイボーム腺機能不全と水性欠乏を並行して対処するデバイス・薬剤ハイブリッドに焦点が当たっています。同時に、製造業者は新興経済圏における償還ギャップとシクロスポリンへの高まるジェネリック圧力に対処しており、価格設定とライフサイクル戦略の再調整を余儀なくされています。
主要レポートのポイント
- 治療モダリティ別では、処方療法が2026年のドライアイ疾患市場シェアの42.35%をリードし、診断部門は2032年までにCAGR 6.62%で拡大する見込みです。
- 疾患タイプ別では、蒸発亢進型が2026年の収益の52.40%を占め、水分欠乏型は2032年までにCAGR 7.45%で成長すると予測されています。
- 剤形別では、点眼薬が2026年のドライアイ疾患市場規模の65.85%を占め、軟膏はCAGR 8.02%で2032年まで拡大しています。
- 流通チャネル別では、病院薬局が2026年の収益の61.60%を獲得し、オンラインチャネルは2032年までにCAGR 9.86%を記録する見込みです。
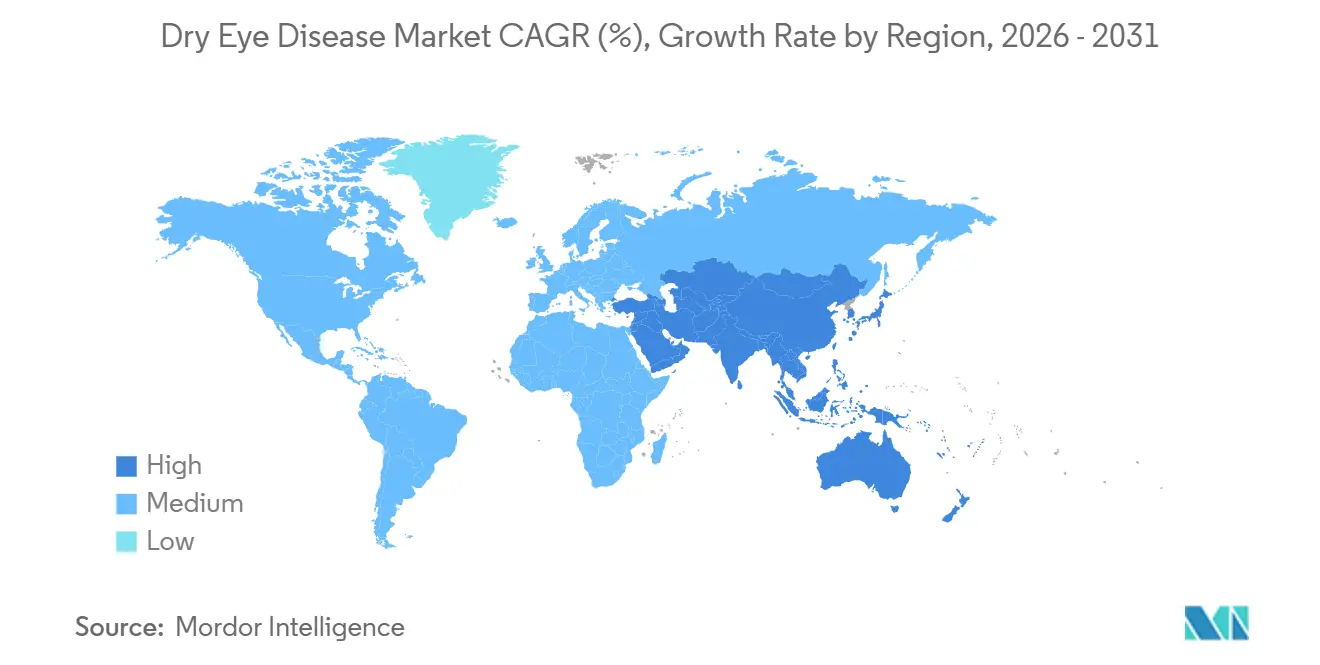
- 地域別では、北米が2026年の収益の35.42%を占め、アジア太平洋地域は2027年~2032年にかけてCAGR 7.28%という最も速い地域成長率を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高齢化と併存疾患に関連する世界的な有病率の上昇 | +3.8% | 北米、欧州、日本、韓国 | 長期(4年以上) |
| 全年齢層にわたるスクリーンタイムの増加 | +6.6% | 世界中の都市部 | 短期(2年以内) |
| 処方抗炎症薬および分泌促進薬療法の採用 | +2.9% | 北米、欧州、アジア太平洋主要都市 | 中期(2年~4年) |
| 規制上の優先審査経路の整備 | +2.2% | 米国、欧州連合 | 中期(2年~4年) |
| 消費者直接啓発活動と遠隔眼科医療 | +1.9% | 北米、欧州、アジア太平洋・中南米都市部 | 短期(2年以内) |
| 治療選択肢における革新の拡大 | +1.8% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高齢化と併存疾患に関連するドライアイ疾患の世界的有病率の上昇
世界の60歳以上の人口は2050年までに21億人へと倍増する見込みであり、現在の眼科インフラが対応できる速度を上回るペースでリスク集団が拡大している。[1] 糖尿病および自己免疫疾患が疾病負担をさらに増大させており、シェーグレン症候群は米国の成人400万人に影響を与え、人工涙液を超えた多様な治療ニーズを生み出している。製薬企業は現在、この疾患を一時的な不快感ではなく慢性炎症として位置づけており、より高い償還を確保するためにドライアイのプロトコルをリウマチ学および内分泌学の診療経路と連携させている。このリポジショニングは、生物学的製剤がNSAIDsに取って代わり、疼痛だけでなく病態生理を治療するようになった変形性関節症の進化と軌を一にしている。その結果、処方の取り込みは増加しており、今後もドライアイ疾患市場規模の成長軌道を強化し続けるであろう。
全年齢層にわたるスクリーンタイムの増加による眼表面ストレスの拡大
米国成人の1日あたりの平均デジタル使用時間は2025年に7時間に増加し、2019年の4時間から上昇しており、長時間のスクリーン露出がオフィスワーカーにとって構造的な現実として定着しています。[2] 小児の使用時間は現在1日4~6時間に達しており、早期発症症例が増加しています。雇用主はデジタル眼精疲労による生産性損失を認識しており、防腐剤フリー点眼薬を補助する視力ウェルネス福利厚生を試験的に導入しています。眼科医は薬物療法とともに「20-20-20」マイクロブレイクを推奨しており、15~20%の価格プレミアムが付く単回投与バイアルへの需要を促進しています。この行動主導の需要エンジンがドライアイ疾患市場の短期的な成長を増幅させています。
世界的な処方抗炎症薬および分泌促進薬療法の採用
米国食品医薬品局(FDA)の2025年5月によるTryptyr(アコルトレモン)の承認は、最初のムスカリン性分泌促進薬を導入し、30分以内に症状スコアを半減させ、涙液分泌促進経路を実証しました。[3] 2024年のVevyeおよびMieboの承認とともに、処方ツールボックスは現在、脂質層安定化剤、抗炎症薬、および涙液分泌促進薬を網羅しています。マネージドケア組織は、潤滑剤の効果不十分後に中等度から重度の患者をより高コストの薬剤に移行させるステップ療法プロトコルを採用しており、このモデルは現在、富裕層のアジア太平洋都市にも普及しています。この移行がドライアイ疾患市場の価値上昇を支えています。
新規涙液調節薬に対する有利な規制経路と優先審査承認
ブレークスルーおよびPRIME指定により、世界的な審査タイムラインが最大2年短縮され、ベンチャー資金調達が向上し、初期段階の開発リスクが低減されています。FDAの2024年患者報告アウトカムに関するガイダンスは、より明確なエンドポイントを提供し、後期段階での失敗リスクを低減しました。ICH加盟国間の調和により、スポンサーはFDAの臨床パッケージを日本、韓国、およびオーストラリアに再利用でき、多地域ローンチを加速させ、ドライアイ疾患市場のリーチを拡大しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| シクロスポリンおよび潤滑剤価格を圧迫するジェネリック競争 | −1.8% | 北米、欧州 | 短期(2年以内) |
| 新興生物製剤・デバイスの長期有効性および安全性データの不足 | −1.2% | グローバル | 中期(2年~4年) |
| 開発途上地域における保険適用の不十分さと高い自己負担費用 | −0.9% | アジア太平洋(日本・韓国除く)、中南米、中東・アフリカ | 長期(4年以上) |
| 服薬遵守を妨げる慢性的な投与負担 | −1.5% | グローバル | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
確立されたシクロスポリンおよび潤滑剤ブランドの価格を圧迫するジェネリック競争
ジェネリックシクロスポリンの卸売取得コストは30日分あたり150米ドルに低下し、ブランド品のRestasisの600米ドルと比較して、支払者による強制代替を促しています。プライベートブランドの人工涙液は現在、主要ブランドを最大50%下回る価格を提示しており、革新企業は防腐剤フリー脂質または持続放出型ゲルによってプレミアムを正当化することを余儀なくされています。マージン圧迫は米国および欧州で最も深刻ですが、規制当局が国内ジェネリックを承認するにつれてアジアにも広がっています。その結果、既存プレーヤーは2030年以降も特許保護が続くTRPM8アゴニストおよび分泌促進薬への研究開発予算を振り向けています。
新興デバイスおよび生物製剤の長期有効性および安全性データの不足
MieboおよびTryptyrの主要試験は12週間のみであり、6ヶ月を超えた持続性が不確かです。強度パルス光(IPL)などのデバイスベース療法は標準化されたプロトコルが欠如しており、保険会社を不安にさせる変動的な結果をもたらしています。リウマチ学から転用された生物製剤は高齢患者における感染症および悪性腫瘍の懸念を引き起こし、規制当局はより大規模な安全性データベースを要求しており、コストが上昇し参入が遅延しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
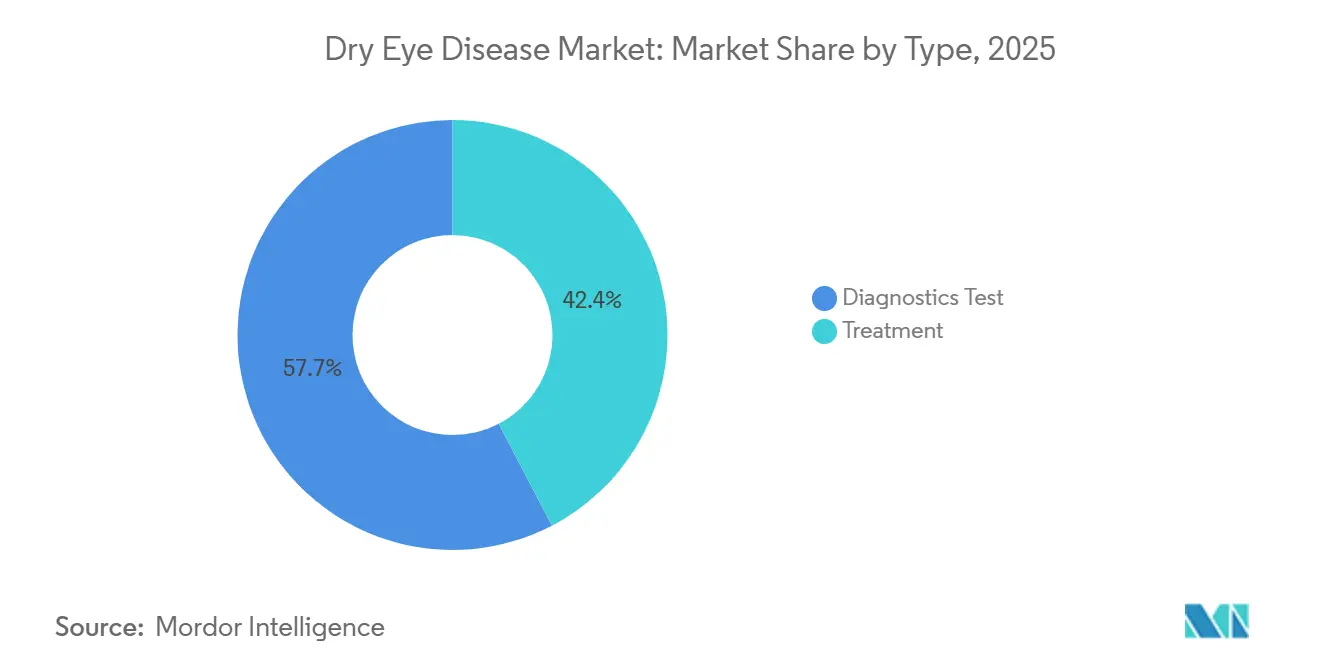
処方療法が地位を確立治療モダリティは、2026年のドライアイ疾患市場収益の42.35%を占めまた。中等度から重度の症例が持続的な緩和を求めるなか、処方抗炎症薬および分泌促進薬がOTC潤滑薬に取って代わりつつあります。新たに上市されたアコルトレモン、ペルフルオロヘキシルオクタン、および高濃度シクロスポリンは初年度売上高に300 ミリオン 米ドルを加え、機序に基づく介入への需要を裏付けました。同時に、涙液浸透圧およびMMP-9アッセイが治療段階引き上げを正当化する客観的データを提供することから、診断収益も上昇しています。
診断の普及が治療量を押し上げています。ポイントオブケアデバイスは複数回受診のワークフローを単一の受診に集約し、患者転換率を高めています。浸透圧測定に対するCPT償還は検眼士によるこれらのツールの採用を促進し、病院眼科部門以外へのアクセスを拡大しています。その結果、診断はドライアイ疾患市場における処方薬ラインの力乗数として機能し、全体的な成長を後押ししています。


疾患タイプ別:
水性欠乏性症例が加速蒸発亢進型サブタイプは2026年収益の52.40%を獲得し、マイボーム腺機能不全の広範な存在を反映しています。それにもかかわらず、シェーグレン症候群の診断増加およびLASIK後コホートの高齢化に伴い、水分欠乏型がCAGR 7.45%という最も速い軌跡を示すと予測されています。アコルトレモンなどの分泌促進薬は涙液量不足に特異的に対処し、新たな収益源を創出しています。
臨床医が脂質および水分の両欠乏を明らかにする包括的診断を活用するにつれ、混合機序の病態が増加しています。デバイスによる腺治療と分泌促進薬または免疫調節薬を組み合わせたパーソナライズドコンビネーションは優れた転帰をもたらし、企業ポートフォリオの多様化を促しています。このきめ細かなアプローチにより、多機序サプライヤーはドライアイ疾患市場において単一経路の競合他社から漸進的な市場シェアを獲得できる立場にあります。
剤形別:
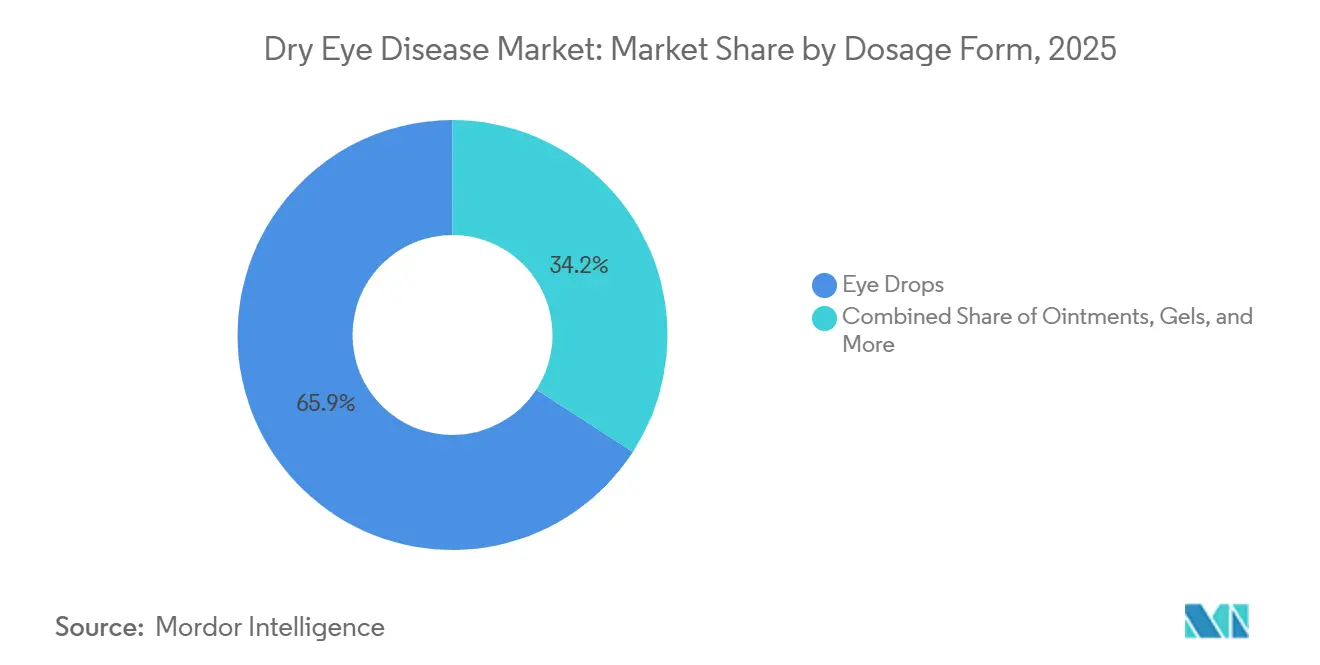
軟膏が夜間ニッチを獲得点眼薬は2026年収益の65.85%を占めました。しかし、夜間の涙液分泌が低下する際に一晩中の保護を提供する粘度の高さから、軟膏およびゲルはCAGR 8.02%予測とともに支持を集めています。点鼻スプレーおよび眼内インサートは現在ニッチな存在ですが、アドヒアランスの課題に対処しており、支払者がそのコンプライアンス上の利点を認識すれば拡大する可能性があります。
塩化ベンザルコニウムへの慢性的な曝露が眼表面を損傷することから、防腐剤フリーの単回投与バイアルが点眼薬セグメント内で最も速く成長しています。防腐剤フリー製品に対するヨーロッパの規制上の優先傾向が、そのパラダイムの北米への導入を加速しています。同時に、研究中の徐放性涙点プラグは1日複数回の投与を四半期ごとの外来受診に集約する可能性があり、慢性使用者に対するドライアイ疾患市場規模の計算を再構築するかもしれません。

注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能です
流通チャネル別:
電子商取引が従来の小売を混乱させる病院薬局および小売薬局は収益の61.60%を管理しており、店内の検眼士紹介および保険精算サービスを活用しています。それにもかかわらず、オンライン薬局はパンデミック後に遠隔眼科医療ワークフローが標準化されるにつれて、9.86%のCAGRで最も強い勢いを示しています。デジタルプラットフォームはバーチャルコンサルテーション、電子処方箋、および自宅配送を統合し、テクノロジーに精通した層に響くシームレスな患者体験を提供しています。
専門薬局は服薬遵守コーチングおよび給付確認サービスを重ねることで高価値処方量を統合しています。TRPM8アゴニストや薬剤溶出インサートなどの高度な製品については、これらのチャネルが事前承認を管理し、臨床医のフィードバックループを調整しています。新興市場では、越境電子商取引が限られた国内在庫を迂回し、アクセスを拡大していますが、ファーマコビジランス監視を複雑にしています。消費者直接販売ウェブサイトにより、製造業者は薬局のマークアップを迂回できます。これはBausch Healthの2024年のBlink Healthとのコラボレーションに示されています。OTC潤滑剤は価格に敏感な購買者がオンラインに移行するにつれて最も大きな混乱を経験していますが、遠隔眼科医療プラットフォームが電子処方箋と自宅配送を統合するため、処方箋の調剤もオンラインに移行しています。その結果、電子商取引はドライアイ疾患市場の成長の中核的な柱となり、特にデジタルネイティブな消費者の間で顕著です。
地域分析
北米および欧州のドライアイ疾患市場
北米は2026年収益の35.42%を占め、高い診断率、充実した保険適用、および新たに承認された機序の迅速な普及が牽引しました。米国が地域売上高の80%を占め、シクロスリンおよびリフィテグラストに対するメディケアパートDの適用、ならびに新規分泌促進薬の償還を増加させている民間フォーミュラリーが推進力となっています。カナダの成長は集中購買によって抑制されているものの、早期診断を促す広範な啓発キャンペーンの恩恵を受けています。メキシコは一人当たり支出の低さから遅れをとっていますが、モンテレイやグアダラハラなどの都市部ではテレ眼科が普及を拡大し、ドライアイ疾患市場における着実な成長を維持しています。ヨーロッパは収益で2位にランクされますが、各加盟国との価格交渉が上市の遅延とマージン圧力をもたらすため、成長では後れをとっています。ドイツの法定健康保険は処方薬を限定的な自己負担で償還しており、最も重要なヨーロッパ市場となっています。
アジア太平洋地域および中東・アフリカ地域のドライアイ疾患市場
アジア太平洋地域は2032年までにCAGR 7.28%を達成すると予測されており、世界最高水準です。中国の規制改革は欧米との承認格差を縮小し、分泌促進薬の早期参入を可能にする一方、国内シクロスポリンジェネリックが価格感応度の高いセグメントを獲得していますインドは負担可能性の課題を抱えていますが、スマートフォンベースのケアプラットフォームが第2層都市へのリーチを拡大し、潤滑薬のオンライン一括注文を可能にしています。高齢化人口と充実した保険適用を持つ日本および韓国は革新的な治療法を急速に採用しており、魅力的な早期収益機会を提供しています。オーストラリアのPBSは処方薬を補助しており、その治療環境は北米のそれと密接に一致しています。中東およびアフリカは依然として黎明期にありますが、アラブ首長国連邦およびサウジアラビアでは空調の効いた都市型ライフスタイルからの需要増加が見られます。
規制環境
ドライアイ治療薬の承認は、米国食品医薬品局(FDA)や欧州医薬品庁(EMA)などの主要な規制当局によって引き続き形作られており、最近の動向は処方薬の選択肢を拡大する一方で、徴候と症状全体にわたる一貫性に関する立証要件を厳格化している。2025年5月、FDAはAlcon社のTRYPTYR(アコルトレモン点眼液)0.003%を、ドライアイ疾患の徴候と症状に対する治療薬として承認し、初のクラスとなる神経調節メカニズムを追加した。欧州では、2024年7月のCHMPによる肯定的意見を受けて、2024年10月に欧州委員会がVevizye(シクロスポリン0.1%点眼液)のEU加盟国全体での販売承認を付与し、中央審査手続きによる欧州全域での発売を後押しした。
デバイス面では、規制の枠組みは眼科用デバイス規則に依然として基づいており、例えば米国では21 CFR Part 886があり、ドライアイに関連する多くのシステムは特別管理を要するクラスII医療機器として分類されている。各当局にわたり、開発者は角膜染色や涙液分泌量測定などの臨床的エビデンスを用いて成果を実証することが求められており、これは医薬品とデバイスを活用した治療経路の両方における試験デザイン、エンドポイントの選定、承認後のエビデンス生成に影響を与えている。
競合環境
市場集中度
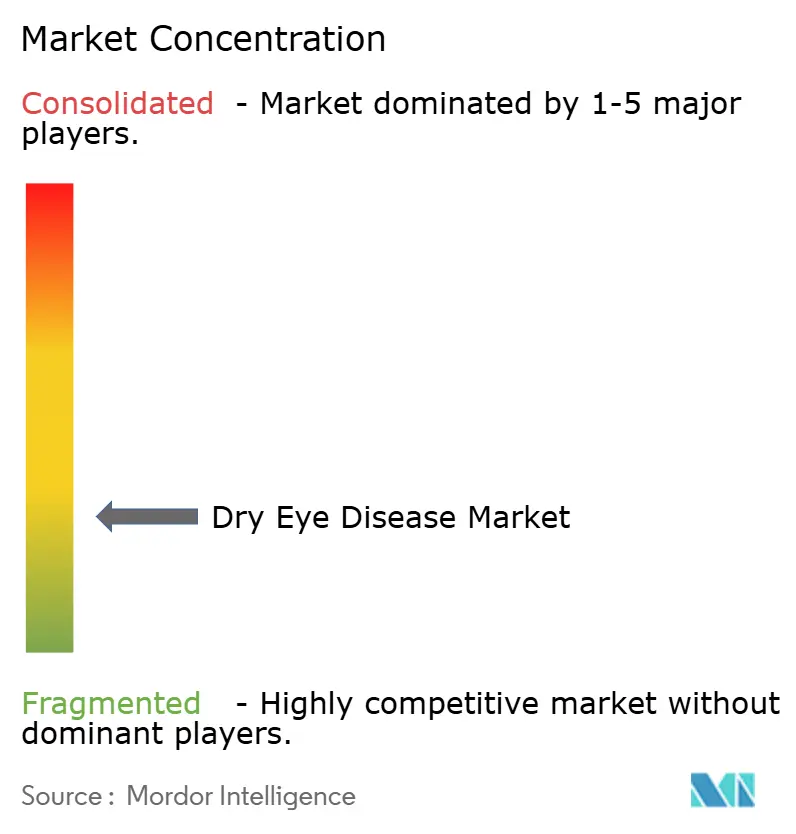
ドライアイ疾患市場は断片化しており、Alcon、Bausch Health、AbbVie(Allergan)などの既存プレーヤーが存在します。既存企業は小規模な革新企業を吸収することでR&Dを強化しており、AlconのAerieパイプラインの統合がこの戦略を例示しています。ポートフォリオの幅広さにより、潤滑剤ブランドと処方薬エントリー間のクロスプロモーションが可能となり、治療段階全体での可視性を維持しています。
専門製薬の挑戦者は、高効力候補で単一の分子経路を標的とすることで競争上の緊張を注入しています。ミトコンドリア調節薬および神経刺激ペプチドを推進するスタートアップは、難治性蒸発性疾患などのニッチセグメントを競っています。ライセンス契約および地域共同マーケティング協定は資本効率の高い市場参入を提供しており、例えばJIXINGのバレニクリン点鼻スプレーの流通アライアンスは中国本土の患者基盤へのアクセスを拡大しています。
デバイスメーカーがさらに環境を多様化しています。温熱パルスシステム、分割型マイクロプラズマデバイス、および強度パルス光プラットフォームが薬理学を超えた治療選択肢を広げています。製薬会社がデバイスメーカーと共同マーケティングを行い、バンドルケア経路を提供するにつれて、カテゴリー横断的な競争が激化しており、多様なモダリティ管理に対する臨床医の好みに合致しています。服薬遵守ダッシュボードやAI対応症状トラッカーを含むデジタルヘルスアドオンが、支払者ネットワークとの契約交渉における差別化要因として台頭しています。
ドライアイ疾患業界リーダー
-
Santen Pharmaceutical Co. Ltd
-
Alcon Inc.
-
AbbVie Inc. (Allergan)
-
Bausch Health Companies Inc.
-
OASIS Medical Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ドライアイ疾患市場 このレポートでカバーされる企業
- Abbvie
- Advanced Tear Diagnostics
- AFT Pharmaceuticals
- Alcon
- Bausch Health
- Carl Zeiss
- Dompe Farmaceutici
- Harrow Health (ImprimisRx)
- Horus Pharma
- Johnson & Johnson
- Kala Pharmaceuticals
- Novaliq
- Novartis
- OASIS Medical Inc.
- Otsuka
- Prestige Consumer Healthcare
- Reckitt Benckiser (TheraTears)
- Santen Pharmaceuticals
- Scope Ophthalmics Ltd
- Sentiss Pharma
- Sun Pharmaceuticals Industries
- TearLab Corporation
- Tomey
- Viatris Inc. (Oyster Point Pharma)
- VISUfarma B.V.
市場機会と将来展望
作用機序の新規性と作用発現の速さは、依然として重要な差別化の手段であり、2025年5月にFDAがAlcon社のTRYPTYR(アコルトレモン)をドライアイ疾患の徴候と症状に対して承認したことがそれを反映している。この承認は、抗炎症薬を超えて涙液分泌刺激および神経感覚調節へと商業モデルを拡大し、プレミアムな処方薬治療と保存剤フリーの潤滑剤およびデジタル流通を組み合わせるポートフォリオ戦略を後押しした。このアプローチはまた、患者がOTC薬の失敗からより高付加価値の薬剤へ移行するステップ療法のパターンとも合致している。
さらなる機会は、ドライアイの異質性に対応する患者層別化と精密医療アプローチである。Oculis Holding AG社の登録プログラムの進展、特にlicaminlimabのPREDICT-1試験における2026年6月の第一被験者ランダム化は、特定のTNFR1サブグループを対象とする遺伝子型に基づくアプローチを後押ししている。同時に、Aldeyra Therapeutics社のreproxalapに対する2026年3月のFDAの完全回答書は、実質的で一貫した有効性に関する承認基準を浮き立たせ、再現可能な徴候・症状の改善をもたらせるプログラムの商業的価値を強調している。これはまた、対象を絞った運用可能な患者登録、客観的診断法、そして規制当局の審査に耐えられるエビデンスパッケージの必要性も浮き立たせている。
最近の産業開発事情 ドライアイ疾患市場
- 2026年6月:Oculis Holding AGは、ドライアイ疾患を対象としたlicaminlimabのPREDICT-1登録試験において、第一被験者がランダム化されたことを発表した。このプログラムは、特定の患者サブグループに治療効果を集中させることを目指す遺伝子型に基づくアプローチを進めており、従来異質性の高い適応症における精密医療の位置付けを強化している。
- 2025年10月:Santenは、2024年5月以来自主回収の対象となっていたDIQUAS LX Ophthalmic Solution 3%の出荷が、2025年12月初旬に再開される予定であると発表した。この発表は、既存のドライアイ治療薬の供給継続に対応するものであり、フランチャイズの安定性を守るための修復対応と品質システムへの製造業者の注力を浮き立たせた。
- 2024年6月:Bausch + Lombは、米国においてドライアイ用の一般用医薬品(OTC)栄養補助食品であるBlink NutriTearsを発売した。この発売は、局所点眼薬を超えて、既存のドライアイ製品ポートフォリオと共同販売できる、内服を基本とする補助的アプローチへと競争製品の幅を広げた。
ドライアイ疾患市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、ドライアイ疾患の管理に使用される治療薬から生み出されるグローバル収益として定義されており、小売および臨床用途にわたって涙液膜を安定化させ眼表面の炎症を軽減する製品を対象としている。
対象外の範囲:単独の診断機器、熱または光治療機器、および屈折矯正手術は除外する。
セグメンテーション概要
- タイプ別
- 治療
- 人工涙液
- 処方薬
- 抗炎症薬
- 分泌促進薬
- その他の処方療法
- 涙点プラグ
- その他
- 診断検査
- シルマーテスト
- 角膜染色
- 涙液破裂時間(TBUT)
- 光干渉断層計(OCT)
- 涙液膜安定性分析
- 涙液浸透圧
- その他
- 治療
- 疾患タイプ別
- 蒸発性ドライアイ
- 水性欠乏性ドライアイ
- 混合メカニズム
- 剤形別
- 点眼薬(複数回投与・単回投与防腐剤フリー)
- 軟膏・ゲル
- 眼内インサートおよび点鼻スプレー
- 流通チャネル別
- 病院薬局
- 独立薬局・ドラッグストア
- オンライン薬局・電子商取引ポータル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、疾患および治療の境界を設定し、一次検証の前にいくつかの信頼の高い需要シグナルを確立するために使用された。レビューしたソースには、米国疾病予防管理センター(CDC)、世界保健機関、および主要国の政府保健機関による公衆衛生統計・研究、ならびに有病率と治療実態を追跡する査読済み眼科学文献が含まれる。
また、米国食品医薬品局(FDA)の医薬品ラベルおよび安全性更新情報、臨床試験登録、ならびに入手可能な国別の償還・フォーミュラリーに関する情報を用いて、規制および臨床上の背景を確認した。商業的な根拠付けのために、企業の開示書類、投資家向けプレゼンテーション、および信頼性の高い報道を参照し、治療カテゴリー全体にわたる収益マッピングを標準化するために企業財務・インテリジェンスに特化した有料サブスクリプションを活用した。ここで言及したデスクソースはあくまで例示であり、必要に応じてデータポイントの収集・検証・明確化のために追加の公開資料も使用した。
一次インタビューおよびサーベイ
一次調査は、ドライアイ疾患に対して実際に処方・購入されているものと、患者フローが治療需要にどように転換されるかを確認することに重点を置いた。デスクソースが薄い部分における治療期間、製品切り替え、および価格推移に関する前提を修正するため、主要地域の臨床医、薬局チャネル関係者、および業界幹部と対話を行った。
回答者からの情報は、小売薬局と施設需要の分割を精緻化し、治療継続性およびリフィル行動がモデルで使用した価格・カテゴリー構造と一致しているかを確認するために活用された。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | CXO:17% | アジア太平洋地域:42% |
| 中位層:41% | 機能・ユニットリーダー:27% | 欧州・中東・アフリカ地域:32% |
| 中小プレイヤー:22% | マネージャー:56% | 南北アメリカ地域:26% |
市場規模算定と予測
規模算定は、有病率と診断率を治療対象人口に変換し、治療使用パターンおよび価格と結びつけて収益を再構築するトップダウン型の需要プール構築から始まる。モデルの現実性を保つため、チャネル別のサンプル平均販売価格(ASP)チェック、サプライヤーおよびデストリビューターによるセンスチェック、公開書類からの一部製品レベルの収益アンカーといった選択的なボトムアップ推計によって結果を裏付け、乖離が生じた箇所で合計値を調整している。
モデルを動かす主要インプットには、年齢層別のドライアイ有病率、処方治療を受ける中等度から重度症例の割合、平均治療期間とリフィル行動、小売薬局と施設利用のチャネルミックス、ならびに剤形タイプおよびブランド品対ジェネリック品の普及状況によるASPの動向が含まれる。予測は専門家コンセンサスに裏付けられたシナリオ分析を用いて行われ、高齢化、スクリーンタイムへの曝露、抗炎症療法へのステップアップといったドライバーが現実的な範囲内で変動させられ、タイミングノイズを低減するために通貨換算は所定の年次に統一されている。
データ検証と更新サイクル
アウトプットは、処方ミックスに関するコメンタリー、規制当局の承認、および観察された価格変動といった独立したシグナルと照合され、国・地域レベルで外れ値のレビューが行われる。乖離が大きい場合は前提再検討し、その変化が実態によるものかモデル起因かを確認するために回答者に再連絡することもある。
各レポートは年次で更新され、主要なラベル変更や大幅な価格リセットなど重要なイベントが発生した場合には中間修正が行われる。納品前にアナリストが最終確認を行い、最新の公開データおよび一次調査メモがモデルおよび図表全体に一貫して反映されていることを確認する。
Mordor Intelligenceのドライアイ疾患市場推計と他の公表推計との比較
ドライアイ疾患に関して公表されている数値が異なる主な理由は、各調査が何を計上対象とするかの選択、特に医薬品のみを含めるのか、隣接する機器や処置も一部組み込むのかという点にある。タイミングの違いも重要であり、一部の調査はより早い基準年を採用し、予測にかけてより速い価格・普及曲線を適用している。
乖離の要因は通常、三つの箇所に現れる:対象範囲の境界(OTC涙液代替品および処置類似品目)、診断報告が限られる地域における治療患者プールの推計方法、ならびにジェネリック品が拡大する際のASP推移の取り扱である。通貨換算のタイミングと更新頻度もさらなる要因となり、主要製品の変化後に更新されたモデルは古いスナップショットと一致しない場合がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 6.61 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 8.00 ビリオン 米ドル(2025年) | 2025年を基準年として採用し、より速い成長軌道を適用しているとみられるが、ドライアイ関連機器や眼科学の広範な収益が一部含まれているかどうかについての明確性が限られている。 |
| 業界パブリッシャーB | 5.88 ビリオン 米ドル(2024年) | 主に医薬品および点眼薬に焦点を当て、米ドル百万単位で報告しており、涙点プラグのような処置連動品目を過小評価する可能性があり、一部地域では治療対象患者プールの定義が狭い場合がある。 |
この表に示された数値の幅は、主として何を計上対象とするか、およびどの年を基準とするかに起因しており、Mordor Intelligenceのモデルでは対象範囲を処方薬およびOTC医薬品、人工涙液潤滑剤、涙点プラグ、栄養補助涙液代替品、および自己血清療法などの治療薬に限定し、診断機器および熱・光デバイスは除外している。インプットを治療対象患者ロジックに遡って追跡し、実際の価格行動と照合することで、得られた数値は地域をまたいで再現・説明しやすいものとなっている。
レポートで回答される主要な質問
ドライアイ疾患市場の現在の評価額はいくらですか?
ドライアイ疾患市場規模は2027年に6.87 ビリオン 米ドルに達し、2032年までに8.35 ビリオン 米ドルへと拡大する見込みです。
ドライアイ疾患市場はどのくらいの速さで成長すると予想されますか?
2027年から2032年にかけて、市場は高齢化人口、スクリーンタイムの増加、および新たな処方療法に牽引され、CAGR 3.96%で拡大すると予測されています。
最大の市場シェアを持つ治療カテゴリーはどれですか?
処方療法は2026年に収益の42.35%を占め、すべての治療モダリティをリードました。
ドライアイ療法において最も成長が速い地域はどこですか?
アジア太平洋地域は最も速いペースを記録すると予測されており、2032年までにCAGR約7.28%で前進します。
オンラインチャネルは製品流通にどのような影響を与えていますか?
電子商取引薬局は2032年までにCAGR 9.86%を記録すると予測されており、価格の透明性と郵便配送を提供することで病院薬局の優位性を侵食しています。
長期療法の成功に対する最大の課題は何ですか?
服薬遵守は依然として重要であり、6ヶ月時点で1日2回投与を遵守している患者はわずか48%であり、持続放出型ソリューションの必要性を強調しています。