
ハイドロキノン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
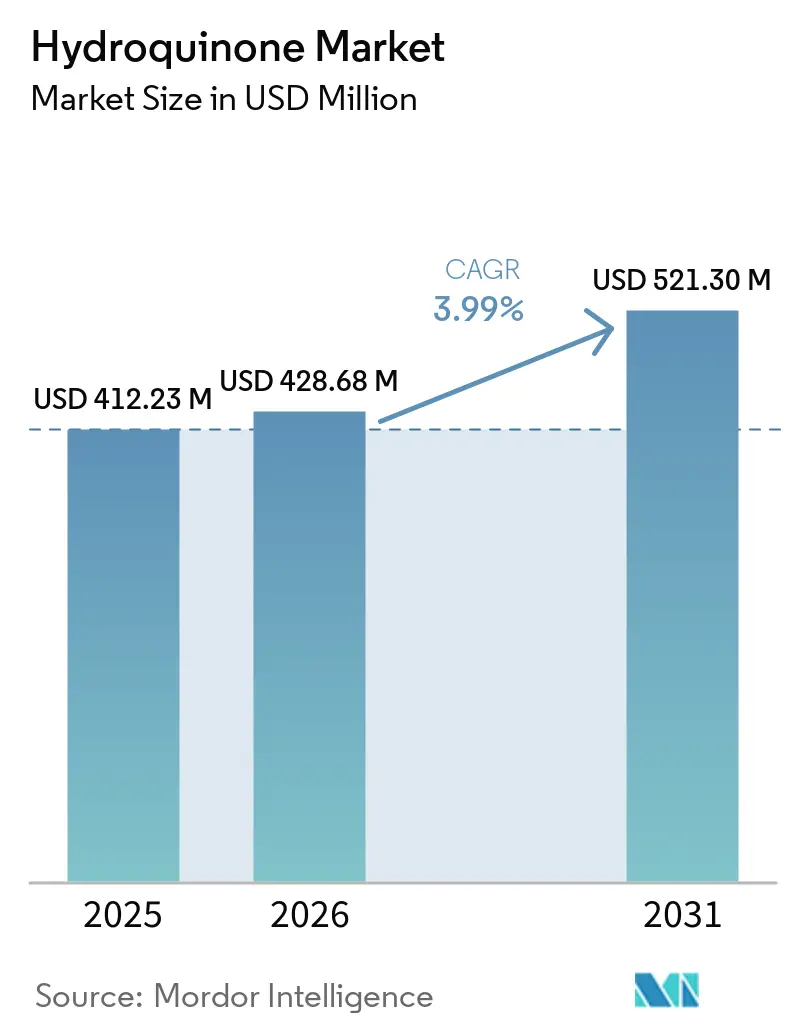
| 市場規模 (2026) | 428.68 百万米ドル |
| 市場規模 (2031) | 521.30 百万米ドル |
| 成長率 (2026 - 2031) | 3.99 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるハイドロキノン市場分析
ハイドロキノン市場規模は2025年に4億1,223万米ドルと評価され、2026年の4億2,868万米ドルから2031年には5億2,130万米ドルへと成長すると推定されており、予測期間(2026年〜2031年)のCAGRは3.99%となっています。需要は写真用化学品から離れ、重合禁止剤や食品グレードの酸化防止剤といった高マージン用途へとシフトしており、生産者はレガシーのクメンヒドロペルオキシドルートからよりグリーンなH₂O₂ヒドロキシル化プロセスへの移行を加速させています。クメンは依然として世生産量の半分以上を供給していますが、新しいルートは設備投資を最大40%削減し、欧州における廃棄物排出規制の強化にもより容易に対応できます。アジア全域でのアクリルモノマー生産能力の拡大と、熱的に安定した酸化防止剤を優先する食品安全規制の強化が、近期の成長を支えています。同時に、リグニンのバイオ触媒アップサイクリングとハイドロキノンジパルミテートの商業化が、従来の化粧品に対する規制圧力を吸収できる特殊ニッチ市場を開拓しています。
主要レポートのポイント
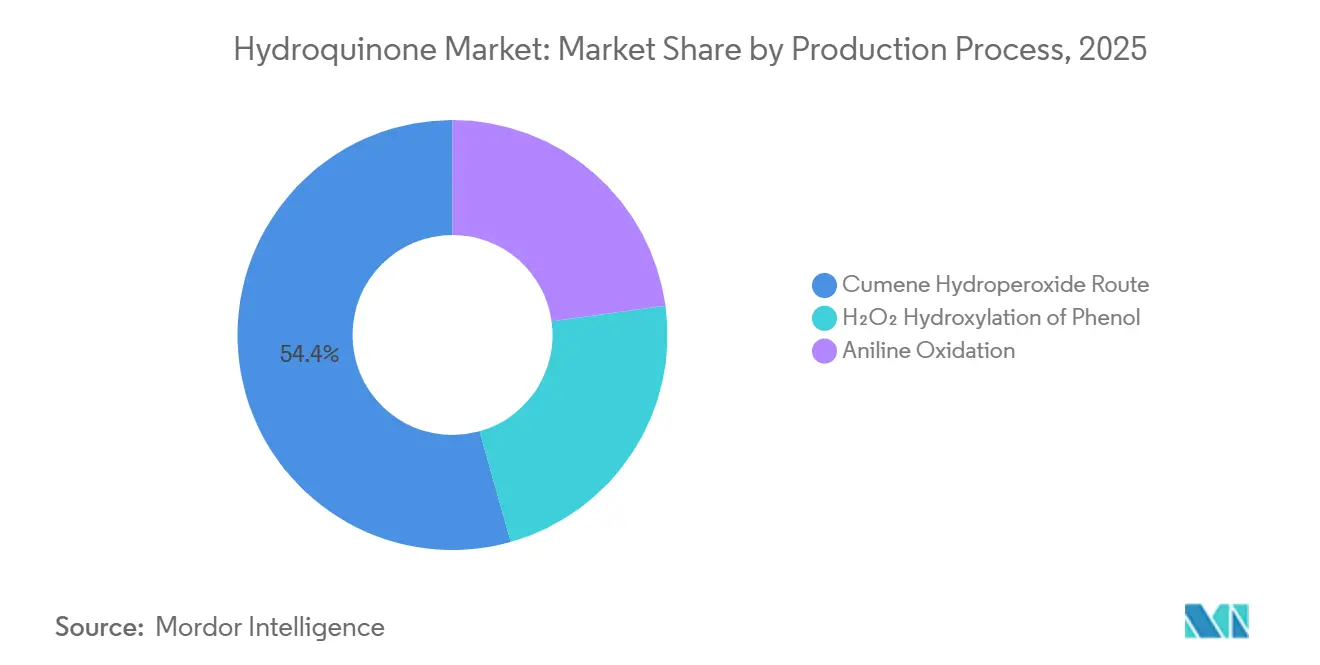
- 製造プロセス別では、クメンヒドロペルオキシドルートが2025年のハイドロキノン市場シェアの54.36%をリードしましたが、フェノールのH₂O₂ヒドロキシル化は2031年までCAGR 4.52%で最も急成長するルートです。
- 用途別では、重合禁止剤が2025年のハイドロキノン市場規模の66.61%を占め、2031年までCAGR 4.31%で拡大すると予測されています。
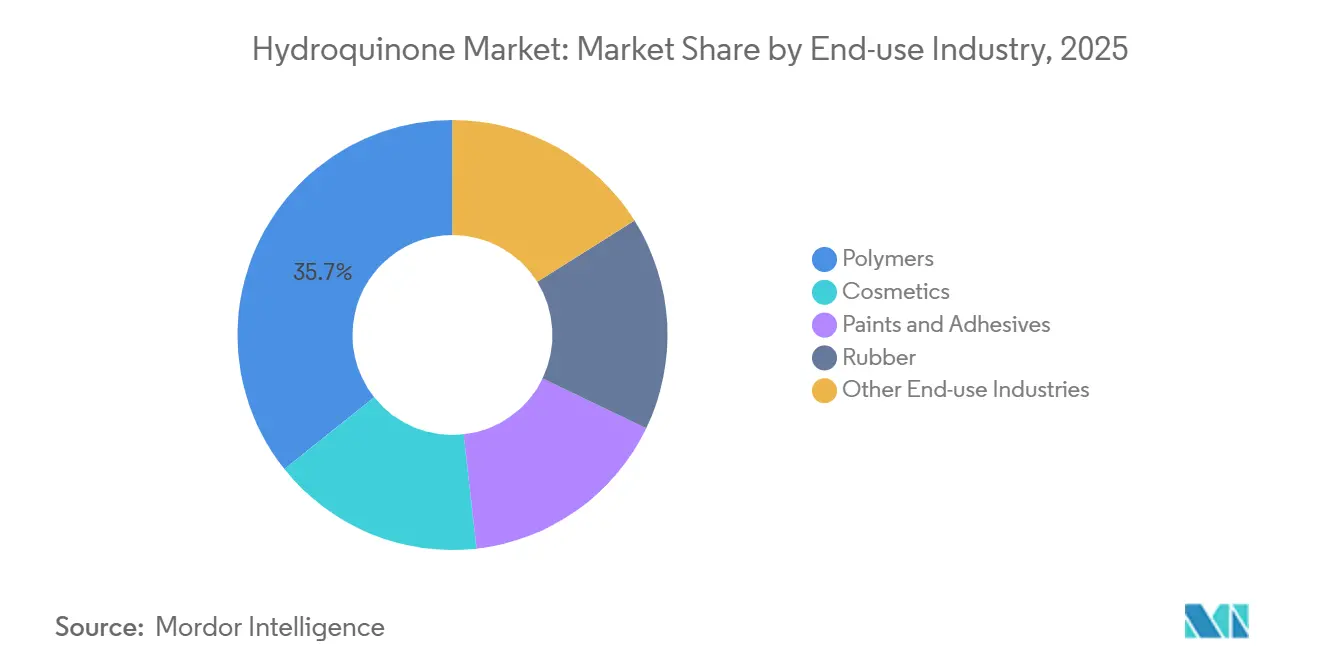
- 最終用途産業別では、ポリマーが2025年の需要の35.71%を占め、2031年までCAGR 4.77%で成長すると予測されています。
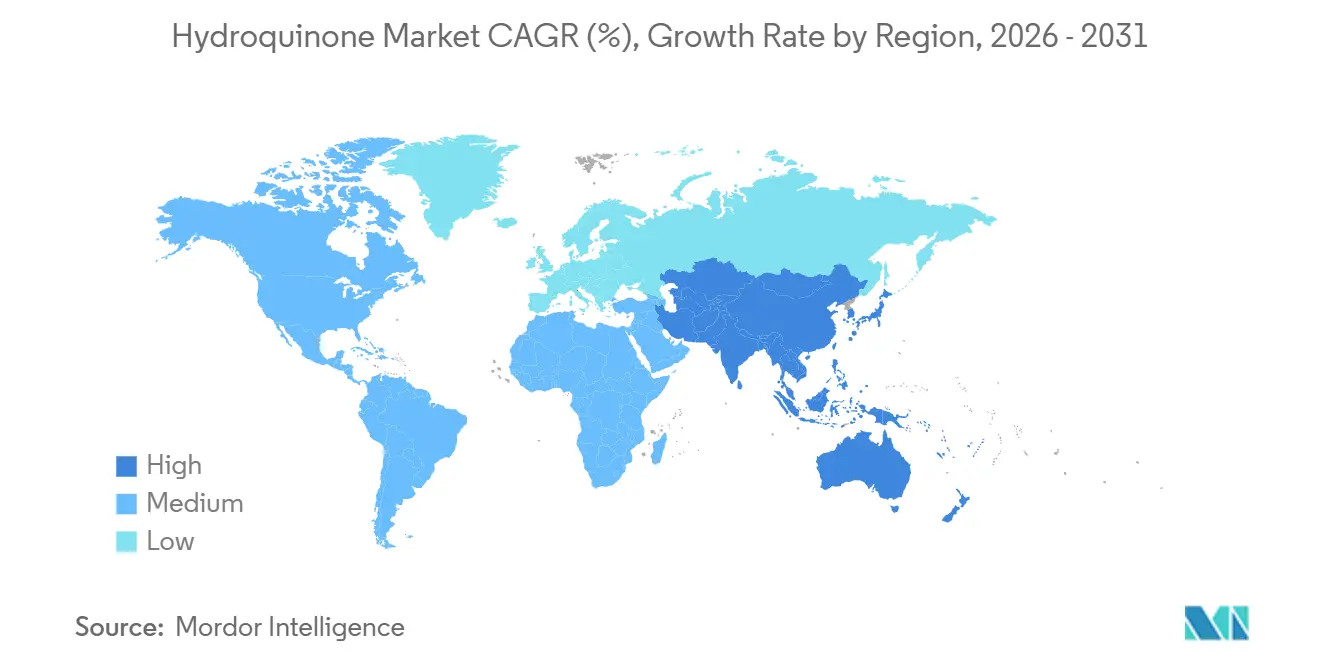
- 地域別では、アジア太平洋が2025年に47.92%の収益シェアを獲得し、2031年までCAGR 4.33%で拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 食品包装における非フェノール系酸化防止剤の需要増加 | +0.8% | 北米と欧州で最も強い普及を示すグローバル | 中期(2~4年) |
| 重合禁止剤向けアジアでの生産能力増強 | +1.2% | アジア太平洋中核(中国、インド、日本)、東南アジアへの波及 | 短期(2年以内) |
| グリーンなH₂O₂ヒドロキシル化ルートへの選好の高まり | +0.6% | 欧州と北米が採用をリード、アジアが追随 | 長期(4年以上) |
| バイオ触媒によるリグニンのハイドロキノンへのアップサイクリングによる供給柔軟性の解放 | +0.4% | 北米と欧州(パイロット・初期商業段階)、アジアでの普及は限定的 | 長期(4年以上) |
| より安全な誘導体としてのハイドロキノンジパルミテートの台頭が需要を拡大 | +0.5% | 特に厳格な化粧品規制を持つ地域(EU、北米)を中心にグローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
食品包装における非フェノール系酸化防止剤の需要増加
食品加工業者は現在、揚げ油温度でも有効性を維持し、旧来のフェノール系と比較して酸素吸収を100分の1に抑えるため、約40%の包装食品にターシャリーブチルハイドロキノン(TBHQ)を配合しています。世界のTBHQ売上高は2025年に82億1,600万米ドルに達し、CAGR 4.2%で2032年までに109億5,800万米ドルを超える見込みであり、ハイドロキノン市場全体の軌跡を大きく上回っています。体重1kgあたり0.2mgというWHOおよびFDAの摂取上限が製剤慣行を標準化し、需要をスナックや調理済み食品の販売量に直接結びつけています[1]。Camlin Fine Sciencesのような統合TBHQ生産能力を持つメーカーは、食品包装コンバーターとの長期供給契約を締結することで、化粧品における規制変動をヘッジできます。ISO 22000およびFSSC 22000の認証は購買の前提条件として浮上しており、追跡可能なGMP準拠の生産ラインに投資するサプライヤーが優遇されています。
重合禁止剤向けアジアでの生産能力増強
インドのダヘジ拠点は、ハイドロキノンの銘板生産能力を2020年の年間10,000メートルトンから2022年までに年間15,000メートルトンに増強し、エネルギー集約型の欧州プラントよりも低いコストベースを提供しています。10~300ppmで添加されるメチルエチルハイドロキノン(MEHQ)は輸送中のアクリル酸を安定化させ、最新の分光分析装置はリアルタイムで±0.22ppmの精度を維持しています。熱帯条件では禁止剤の保持時間が80℃での50時間から90℃での12時間に短縮されるため、東南アジアのモノマーユニット全体で連続添加システムが普及しています。中国の輸出業者が供給を拡大し、地域価格を低水準に抑えて欧州生産者に生産削減を迫っていますが、新規MMAおよびアクリル酸ラインからのアジア需要が2027年までに過剰供給を吸収すると予想されています。MEHQとアクリルモノマーの引取契約を組み合わせた統合施設は、数量の安定性と優れた運転資本サイクルを享受しています。
グリーンなH₂O₂ヒドロキシル化ルートへの選好の高まり
エニケムTS-1チタンシリケート触媒は、アセトンを生成せずにハイドロキノンへの選択率90%を達成し、精製コストを低減してプロピレン価格変動からの生産者の切り離しを実現します。2025年の石油学会誌の研究では、スラグフロー反応器でのハイドロキノン収率が8.62%に向上し、バッチ操作比で5.7倍の向上を達成しました。EU事業者は廃水規制の強化によりトンあたり50~80ユーロのコンプライアンス追加費用に直面しており、H₂O₂の採用が加速しています。中規模の東南アジア参入企業は、資本集約度がクメンユニットの60~70%で地域の増大する需要を満たせるため、このルートを魅力的と感じています。課題は安定した過酸化水素の供給確保であり、アントラキノン系過酸化物プラントは製油所のターンアラウンド時にボトルネックとなりうる内部ハイドロキノンループに依存しているためです。
バイオ触媒によるリグニンのハイドロキノンへのアップサイクリングによる供給柔軟性の解放
真菌マンガンペルオキシダーゼと細菌染料脱色ペルオキシダーゼがアリール-Cα結合を切断し、クラフトリグニン断片をハイドロキノン型中間体へと誘導します。パイロット試験では収率が10%未満と報告されており、再重合と原料の不均一性が障害となっていますが、経済的な損益分岐点には少なくとも15%の収率とトンあたり2,500米ドル未満のコストが必要です。研究によれば、リグニン由来フェノキサジンはアクリル酸においてラジカル捕捉剤としてMEHQを上回る性能を示しており、長期的な代替可能性を示唆しています。北米のバイオリファイナリーは安定性向上のための連続抽出をテストしており、再生可能化学品に対する政策的インセンティブがコスト格差を縮小する可能性があります。商業的な上昇余地は、酵素力価のスケールアップと酸化的失活に対する触媒寿命の延長にかかっています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 洗い流さない化粧品に対するECHA REACH規制 | -0.9% | 欧州が主要、アジア太平洋およびラテンアメリカへの規制波及 | 短期(2年以内) |
| クメン原料の価格変動 | -0.7% | アジア太平洋と北米に深刻な影響を与えるグローバル | 短期(2年以内) |
| フェノール系バリューチェーンからのESG主導の投資家撤退 | -0.5% | 欧州と北米、アジアへの影響は限定的 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
洗い流さない化粧品に対するECHA REACH規制
ハイドロキノンは化粧品において附属書II第1339項として禁止物質に分類されており、附属書III第14項に基づく人工爪システムへの0.02%の使用のみが認められています。2024年の規制強化によりアルブチン誘導体を通じた間接的な供給ルートが排除され、需要の安定した10~15%のスライスをほぼ一夜にして消滅させる広範な製品回収が引き起こされました。この化合物はCarc. 2およびMuta. 2の分類も保有しており、製剤業者がニッチな適用除外を求めることを抑制しています。米国環境保護庁の暫定経口参照用量0.04mg/kg/日は、皮膚暴露に対する法的リスクを高めています[2]。下流のTBHQまたはMEHQへの多角化を持たない生産者は、顕著な収益の崖に直面しています。
クメン原料の価格変動
ベンゼンおよびプロピレン市場に連動したフェノール価格は、製油所のメンテナンスが海運のボトルネックと重なった2025年半ばに急騰し、ハイドロキノンのスポット相場が40%以上急上昇しました。その後の化粧品における需要減退が同様に急激な修正を引き起こし、ピーク時の原料投入コストで評価された在庫が値下がりにさらされました。アセトンを共同生産する統合チェーンは打撃を部分的に緩和できますが、小規模な単独プラントはマージンの急変動に耐えなければなりません。H₂O₂ルートまたはフェノール先物契約によるヘッジが財務担当者の間で支持を集めています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製造プロセス別:
クメン優位の中でグリーンルートが台頭クメンヒドロペルオキシドルートは2025年のハイドロキノン市場シェアの54.36%を提供しており、これは有利な副産物アセトンの経済性によるものです。しかし、フェノールのH₂O₂ヒドロキシル化は、欧州と北米の事業者が廃水処理コストの低減と軽い設備投資を求めるため、CAGR 4.52%で拡大しています。Cu(II)-ビピリジン触媒を使用した連続フロー反応器がフェノール転換効率を向上させており、価格変動に応じて原料を切り替えるモジュール型プラントへの段階的な変化を示しています。
精製負荷の低減、アセトンの不在、迅速な試運転により、H₂O₂システムは近隣のアクリル酸コンプレックスに供給する東南アジア参入企業にとって魅力的です。直接ベンゼン酸化とアニリン系ルートはニッチにとどまっていますが、ニトロベンゼンまたはベンゼンの過剰供給が存在する場合の戦略的ヘッジを提供します。Eastmanのような統合企業はデュアルルート資産を維持しており、プロピレンまたは過酸化水素のスプレッドが拡大するたびに機動的な原料裁定取引を可能にしています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
用途別:
重合禁止剤が成長を牽引重合禁止剤は2025年のハイドロキノン市場規模の66.61%を占め、2031年までCAGR 4.31%で拡大しています。MEHQとDTBHQは保管中のアクリルおよび不飽和ポリエステルモノマーを保護し、数分で200℃に達する可能性のある暴走反応を防止します。食用油向けのTBHQを主とする酸化防止剤用途がこれに続き、化粧品消費が軟化した際の防御的な最終用途の盾を提供します。
中間体用途は染料前駆体と医薬品合成への供給によって支えられています。感光性化学品はデジタル写真の台頭後にハイドロキノン市場需要が低下していますが、アーカイブマイクロフィルムや芸術写真現像でのニッチな用途は継続しています。したがって、禁止剤と酸化防止剤を対象とする生産者は、従来の写真セグメントと比較してより安定した数量ベースラインを享受しています。
最終用途産業別:
ポリマーがリード、化粧品は縮小ポリマーは2025年のハイドロキノン市場需要の35.71%を占め、アジア全域でのビニルおよびアクリルチェーンの拡大に牽引されて2031年までCAGR 4.77%で成長すると予測されています。このセクターは通常10ppmから300ppmの禁止剤添加量を規定しており、モノマーのスループットに連動した安定した引取量に換算されます。
化粧品はEUおよび米国によるOTCハイドロキノンクリームの禁止後に急激に縮小しています。特殊グレードのハイドロキノンジパルミテートと処方箋のみの製剤が落ち込みを緩和していますが、失われた数量を完全に相殺することはできません。ゴム、塗料、接着剤、および農業、水処理、油田化学品などの小規模な用途が、景気循環的なエクスポージャーを和らげる多様化した裾野を提供しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
アジア太平洋地域ハイドロキノン市場
アジア太平洋地域は2025年に47.92%の収益シェアでハイドロキノン市場を支配しており、インドの生産能力増強と中国の価格主導型輸出戦略に牽引され、4.33%のCAGRで成長を続けている。値引きによりマージンは圧縮されるものの、地域の生産者はアクリ酸コンプレックスへの近接性と低い電力料金の恩恵を受けている。
北米ハイドロキノン市場
北米は、アクリル樹脂メーカーからのMEHQに対する強い需要と、スナック食品ブランドからのTBHQ需要に支えられている。Eastmanが米国に構えるデュアルルート体制は、フェノール価格の変動を緩和し、医薬品グレード出荷のリードタイムを短縮するのに役立っている。
EMEAおよび南米ハイドロキノン市場
欧州はREACH規制への対応コストと高騰する電力価格という二重の逆風に直面しており、地域内の生産能力拡大が抑制されている。それでも、USPグレードのハイドロキノンや新規酸化防止剤などのプレミアムニッチ分野が、一部の高純度製造施設を支えている。南米および中東・アフリカは世界全体の供給量に占める消費割合が低く、主にゴム、石油化学、包装用途向けに輸入している。
バリューチェーン分析
ハイドロキノンのサプライチェーンは、ベンゼン・プロピレンを基盤とするフェノール(またはアニリンを代替原料として)と、より環境負荷の低いフェノール水酸化ルートのための過酸化水素から始まる。生産は、従来のクメンヒドロパーオキシド経路(アセトン副生成物の経済性に関連する)とH2O2水酸化(しばしば分離が必要な重要な副生成物であるカテコールを生成する)に分かれており、精製強度と排水処理のニーズが製造コストと拠点選定を左右している。
下流では、大半の量が重合禁止剤(MEHQおよび関連グレード)や酸化防止剤誘導体(特にTBHQ)の調合に流れ、その後アクリル酸、MMA、不飽和ポリエステル、食用油、包装食品のバリューチェーンに流通する。物流とコンプライアンスが価値獲得を左右する。モノマー輸送における禁止剤の投与量や分析証明書の要件は、一貫した分析管理を行うサプライヤーに有利に働き、医薬品や特殊用途向けの高純度品はより厳格な品質保証・品質管理、トレーサビリティ、さらに規制市場では医薬品グレードの製造・輸入管理を必要とし、これが買い手の切り替えコストを高めている。
競合状況
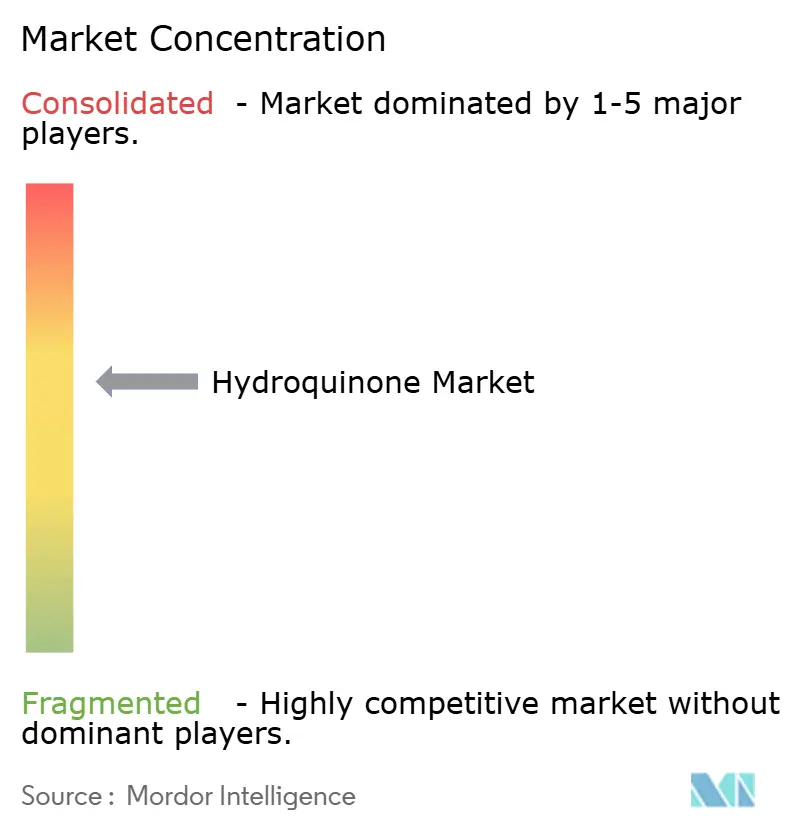
市場集中度は中程度であり、上位5社—Syensqo、Mitsui Chemicals、UBE Corporation、Camlin Fine Sciences、Eastman—が合計68%のシェアを占め、中国および日本企業の長い裾野が地域的な空白を埋めています。TBHQやMEHQなどの下流誘導体への垂直統合が、コモディティ価格が侵食する際にEBITDAマージンを保護できるリーダーを差別化しています。
Camlinの2022年インドでのデボトルネッキングは低コスト拠点へのシフトを示しており、一方で欧州での一時的な操業停止はエネルギーと労働コストへの感応度を浮き彫りにしています。Eastmanはデュアルルートの選択肢とUSPグレードのコンプライアンスを強調し、医薬品、特殊化学品、高純度写真ニッチを対象としています。
技術の軌跡は分岐しており、統合フェノール生産者はアセトンを収益化するためにクメンプロセスに依存する一方、グリーンフィールド参入者は資本効率と規制上の容易さのためにH₂O₂ヒドロキシル化を採用しています。リグニン由来フェノキサジンにおける学術的ブレークスルーは、従来の禁止剤の長期的な代替可能性を示唆しており、既存企業にイノベーション圧力を加えています。
ハイドロキノン産業のリーダー企業
-
Camlin Fine Sciences Ltd.
-
Eastman Chemical Company
-
Mitsui Chemicals, Inc.
-
Syensqo
-
UBE Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
ハイドロキノン市場 このレポートでカバーされる企業
- Brother Technology
- Camlin Fine Sciences Ltd.
- Clean Science and Technology Limited
- Eastman Chemical Company
- FUJIFILM Wako Pure Chemical Corporation
- Haihang Industry
- Hubei Kaiyuan Chemicals & Technology Co., Ltd.
- Jiangsu Sanjili Chemical Co., LTD
- Mitsui Chemicals, Inc.
- Syensqo
- TIANJIN ZHONGXIN CHEMTECH CO.,LTD.(ZX CHEMTECH)
- UBE Corporation
- Yancheng Fengyang Chemical Co., Ltd.
市場機会と将来展望
ハイドロキノン需要は、化学特性が工程安全性と保存性の性能を支える工業用途および食品チェーン用途に再び中心を移している。重合禁止剤は依然として量の中核的な支えであり、アジア太平洋地域全体でのアクリルおよびメタクリレート生産能力の拡大は、MEHQの供給とリアルタイムの投与サポート、および保管時間が短縮される高温気候輸送向けの厳格な不純物管理を組み合わせられるサプライヤーにとって新たな余地を生み出している。
美白製品に対する規制の分岐が続く中、需要構成もマス化粧品から処方薬および産業・特殊用途チャネルへと移行している。明確な取り締まりの兆しは2026年7月に現れ、フィリピンFDAはASEAN化粧品指令で禁止されているハイドロキノンを含むことが判明した美白洗顔料およびトナーのバッチを回収する勧告No.2026-0699を発出した。この環境は、TBHQ関連の食品用途やUSPグレードのハイドロキノンを含む非化粧品用途向けの、追跡可能でコンプライアンスに準拠した供給への割増価値を高め、旧来の工程に比べて排水負荷を減らしコンプライアンスを簡素化する、より環境に優しいH2O2ベースの生産ルートへの投資を後押ししている。
最近の産業開発事情 ハイドロキノン市場
- 2026年5月:カムリン・ファイン・サイエンシズは、原材料費の高騰と価格圧力を理由に、グジャラート州ダヘジSEZ-IIのジフェノール工場を永久閉鎖した。同社は、下流のストレートおよびアロマ事業について、中国メーカーから調達したハイドロキノンの輸入によって継続を支える方針を示し、事業継続とマージン管理のために自社生産から外部調達へ移行する姿勢を示した。
- 2025年12月:クリーン・サイエンス・アンド・テクノロジー・リミテッドは、インドのクルクンブ工場において、年間生産能力10,000トンでハイドロキノンの商業生産を開始した。この立ち上げにより、輸入依存を減らし、禁止剤・酸化防止剤メーカーなど現地下流ユーザーの入手性を改善することを目的とした新たな国内供給拠点が加わった。
- 2025年7月:ナイジェリアの国立食品医薬品管理局(NAFDAC)は、過剰なハイドロキノンを含む美白クリームについて警告を発し、2%を超える製品は有害であると強調した。この公衆衛生上の対応は、化粧品用途への監視強化を後押しし、規制対象の医薬品チャネルおよび産業用途への需要再配分を支持した。
ハイドロキノン市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、産業用および消費者向け用途全般にわたって化学中間体および機能性添加剤として販売されるハイドロキノンの価値を対象としています。主要な生産地域および消費地域の需要を集計し、比較のためにUSD換算した合計値を算出しています。
調査範囲の除外事項:ハイドロキノンが個別に価格付けされた投入物ではなく、軽微な加工助剤としてのみ使用される下流製品は除外しています。また、取引対象の化学品として価格付けされていないハイドロキノンを含む完成品化粧品製剤も除外しています。
セグメンテーション概要
- 製造プロセス別
- クメンヒドロペルオキシドルート
- フェノールのH₂O₂ヒドロキシル化
- アニリン酸化
- 用途別
- 中間体
- 酸化防止剤
- 重合禁止剤
- 感光性化学品
- 最終用途産業別
- ポリマー
- 化粧品
- 塗料・接着剤
- ゴム
- その他の最終用途産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- タイ
- インドネシア
- ベトナム
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- ロシア
- スペイン
- トルコ
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- エジプト
- ナイジェリア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、ハイドロキノンの供給と使用パターンの明確な全体像を構築し、それを一貫した価値フレームワークに落とし込むことから始まります。関連するHSコードの税関貿易統計、化学安全・規制関連文書(入手可能な場合)、プロセス変更を追跡するための特許データベース、収率およびルートシフトに関する査読済みの化学・プロセスエンジニアリング学術誌など、公的・公式情報源を活用しました。
これに加え、企業の財務報告書、投資家向けプレゼンテーション、信頼性の高い業界・協会ウェブサイトを用いて、設備能力の動向、プラントの再稼働、ポリマー・ゴム・コーティング分野からの用途需要を把握しました。入手困難な財務項目については、企業財務情報やニュースを集約した有料サブスクリプションサービス、および貿易の方向性と単価の検証に役立つ輸出入船積みレベルのデータベースも参照しました。これらの例は網羅的なものではなく、データ収集、検証、および調査の明確化のために他の多くの公開情報源も活用しています。
一次インタビューおよびサーベイ
次調査は、デスクリサーチだけでは十分に確認できないシグナル、主に実際の価格動向、純度およびルート別の製品ミックスの変化、地域ごとの最終用途需要の変化を検証するために活用しました。生産者、販売業者、下流ユーザーにわたるバランスの取れたステークホルダーと対話し、地域別の供給逼迫コンプライアンス主導のシフトを同一基準で比較できるよう、アジア太平洋地域(APAC)、欧州・中東・アフリカ地域(EMEA)、南北アメリカ地域にわたるカバレッジを確保しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:25% | 最高経営幹部(CXO):14% | アジア太平洋地域(APAC):46% |
| 中位層:61% | 部門・ユニットリーダー:38% | 欧州・中東・アフリカ地域(EMEA):33% |
| 小規模プレイヤー:14% | マネージャー:48% | 南北アメリカ地域:21% |
市場規模算定と予測
規模算定はトップダウンアプローチを用いて構築し、地域別のハイドロキノン生産量と貿易フローを再構成した上で、主要な最終用途需要に配分し、一貫した通貨タイミングを用いてUSDに換算しました。合計値の妥当性を確保するため、サンプリングされたサプライヤーおよびディストリビューターの価格水準、典型的な契約価格とスポット価格のスプレッド、可視化された下流活動に紐付けた数量の妥当性確認など、選択的なボトムアップ検証によって結果を裏付けまし。
モデルで使用した入力値には、ハイドロキノンのルートミックス(例:H2O2ヒドロキシル化対レガシールート)、地域別の輸入依存度、価格に影響する純度・グレードミックス、ポリマーおよびゴムの需要指標、禁止剤および中間体用途へのアプリケーションシフトの観察結果が含まれます。予測は、原料・エネルギーコストの方向性、設備能力の追加と稼働率、コンプライアンス主導の需要変化を軸としたシナリオ分析を用いて実施し、業界回答者が最も可能性が高いと述べた内容に基づいて前提条件を調整しました。
データ検証と更新サイクル
アウトプットは複数の方法で検証されました。具体的には、推定単価を貿易単価と比較すること、地域別シェアを既知の生産拠点と照合すること、実際の設備能力や需要イベントと一致しない急激な変動がないか前年比の動きを確認することが含まれます。差異が大きすぎると判断された場合は、それがタイミング効果、通貨換算の不一致、または短期的な価格変動によるものかどうかを確認するために回答者に再連絡しました。
最終承認前に、別のアナリストがモデルをレビューし、主要な入力値と主要ドライバーの背後にある論理を再確認します。レポートは年次で更新され、プラントの操業停止、規制措置、原材料価格の急激な変動など重大なイベントが発生した場合には中間更新が行われます。納品直前に最終確認が実施され、クライアントは利用可能な最新の見解を受け取ることができます。
Mordor Intelligenceのハイドロキノン市場規模と他の公表推計値との比較
公表されているハイドロキノン市場の数値は、同じ製品を説明しているように見えても異なる場合があります。これは、使用される基準年、換算レートのタイミング、価値構築の背後にある価格ロジックの取り扱いが異なる可能性があるためです。また、一部の調査がグレードと最終用途を混在させ、高純度材料が実際に価格付けされている場所を明確に分離していない場合にも差異が生じます。
当社の調査では、実務上のギャップの主な要因として、更新頻度と、ルートシフト、グレードミックス、地域的な逼迫に対して平均販売価格がどれだけ迅速に更新されるかが挙げられます。また、最終合計値の確認に貿易・価格チェックが使用されているかどうかも確認しており、これがMordor Intelligenceの更新主導型アプローチが古い価格アンカーに依存した数値と異なる結果をもたらす理由です。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 4億2,868万米ドル(2026年) | |
| グローバルコンサルタントA | 5億6,140万米ドル(2025年) | 異なる基準年と、より広範なグレードおよび最終用途のマッピングを使用しており、これにより高い単価とより広範な下流用途が取り込まれる可能性があります。これにより、より厳密な年次整合価格更新と比較して、記載された合計値が引き上げられます。 |
| 業界出版社B | 4億1,154万米ドル(2026年) | 同じ記載年であっても、通貨タイミングとASP(平均販売価格)の推移がより保守的に扱われる場合、合計値が変動する可能性があります。また、地域別の貿易シグナルに対して推定単価のクロスチェックへの依存度が低い場合にも変動が生じる可能性があります。 |
全体として、このばらつきは単一の需要前提によるものではなく、価格とミックスがどれだけ迅速に更新され、観察可能な市場シグナルに対して検証されるかによって最もよく説明されます。年次整合、通貨タイミング、および単価チェックを明示的に保持することで、推計値は読者が監査できる再現可能なステップに追跡可能な状態を維持します。
レポートで回答される主要な質問
ハイドロキノン市場の現在の市場規模はいくらですか?
ハイドロキノン市場規模は2025年に4億1,223万米ドルと評価され、2026年の4億2,868万米ドルから2031年には5億2,130万米ドルへと成長すると推定されており、予測期間(2026年〜2031年)のCAGRは3.99%となっています。
最も急速な成長を示す用途はどれですか?
重合禁止剤はCAGR 4.31%で成長すると予測されており、アジアのアクリルモノマー生産能力の増強と厳格化する安全プロトコルが牽引しています。
なぜ生産者はH₂O₂ヒドロキシル化に移行しているのですか?
このルートは設備投資を最大40%削減し、廃水処理コストを削減し、EU排出基準を満たすため、クメンプロセスの魅力的な代替手段となっています。
TBHQの需要を牽引しているものは何ですか?
食品メーカーは高温安定性のためにTBHQを好み、WHO・FDA基準の下での世界的な包装食品の成長が予測可能な需要を確保しています。