
フェノール市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場取引高 (2026) | 12.85 百万トン |
| 市場取引高 (2031) | 15.01 百万トン |
| 成長率 (2026 - 2031) | 3.16 % |
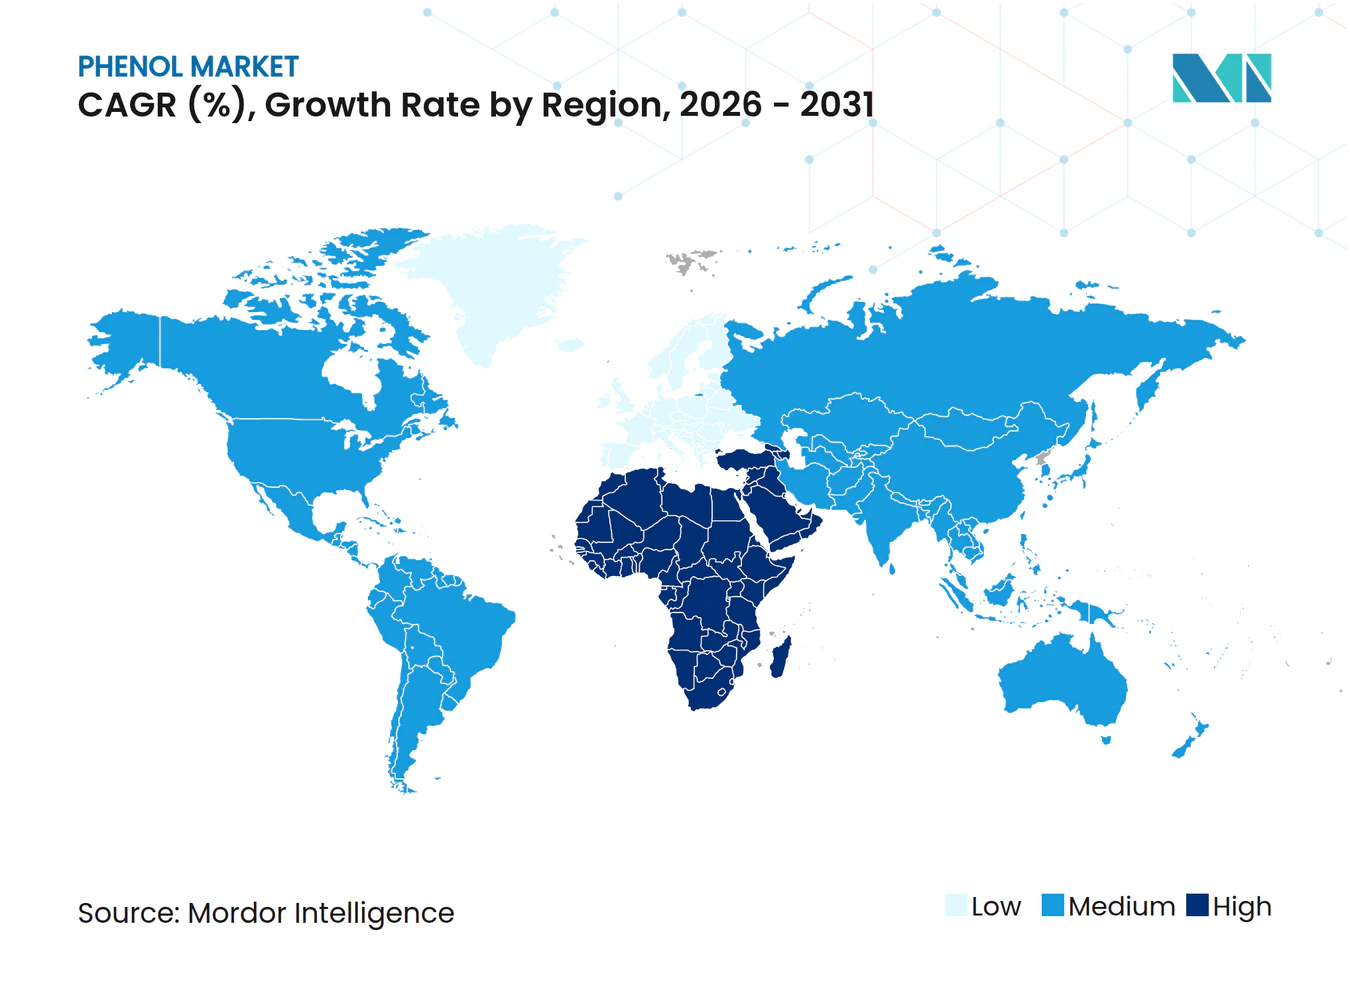
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフェノール市場分析
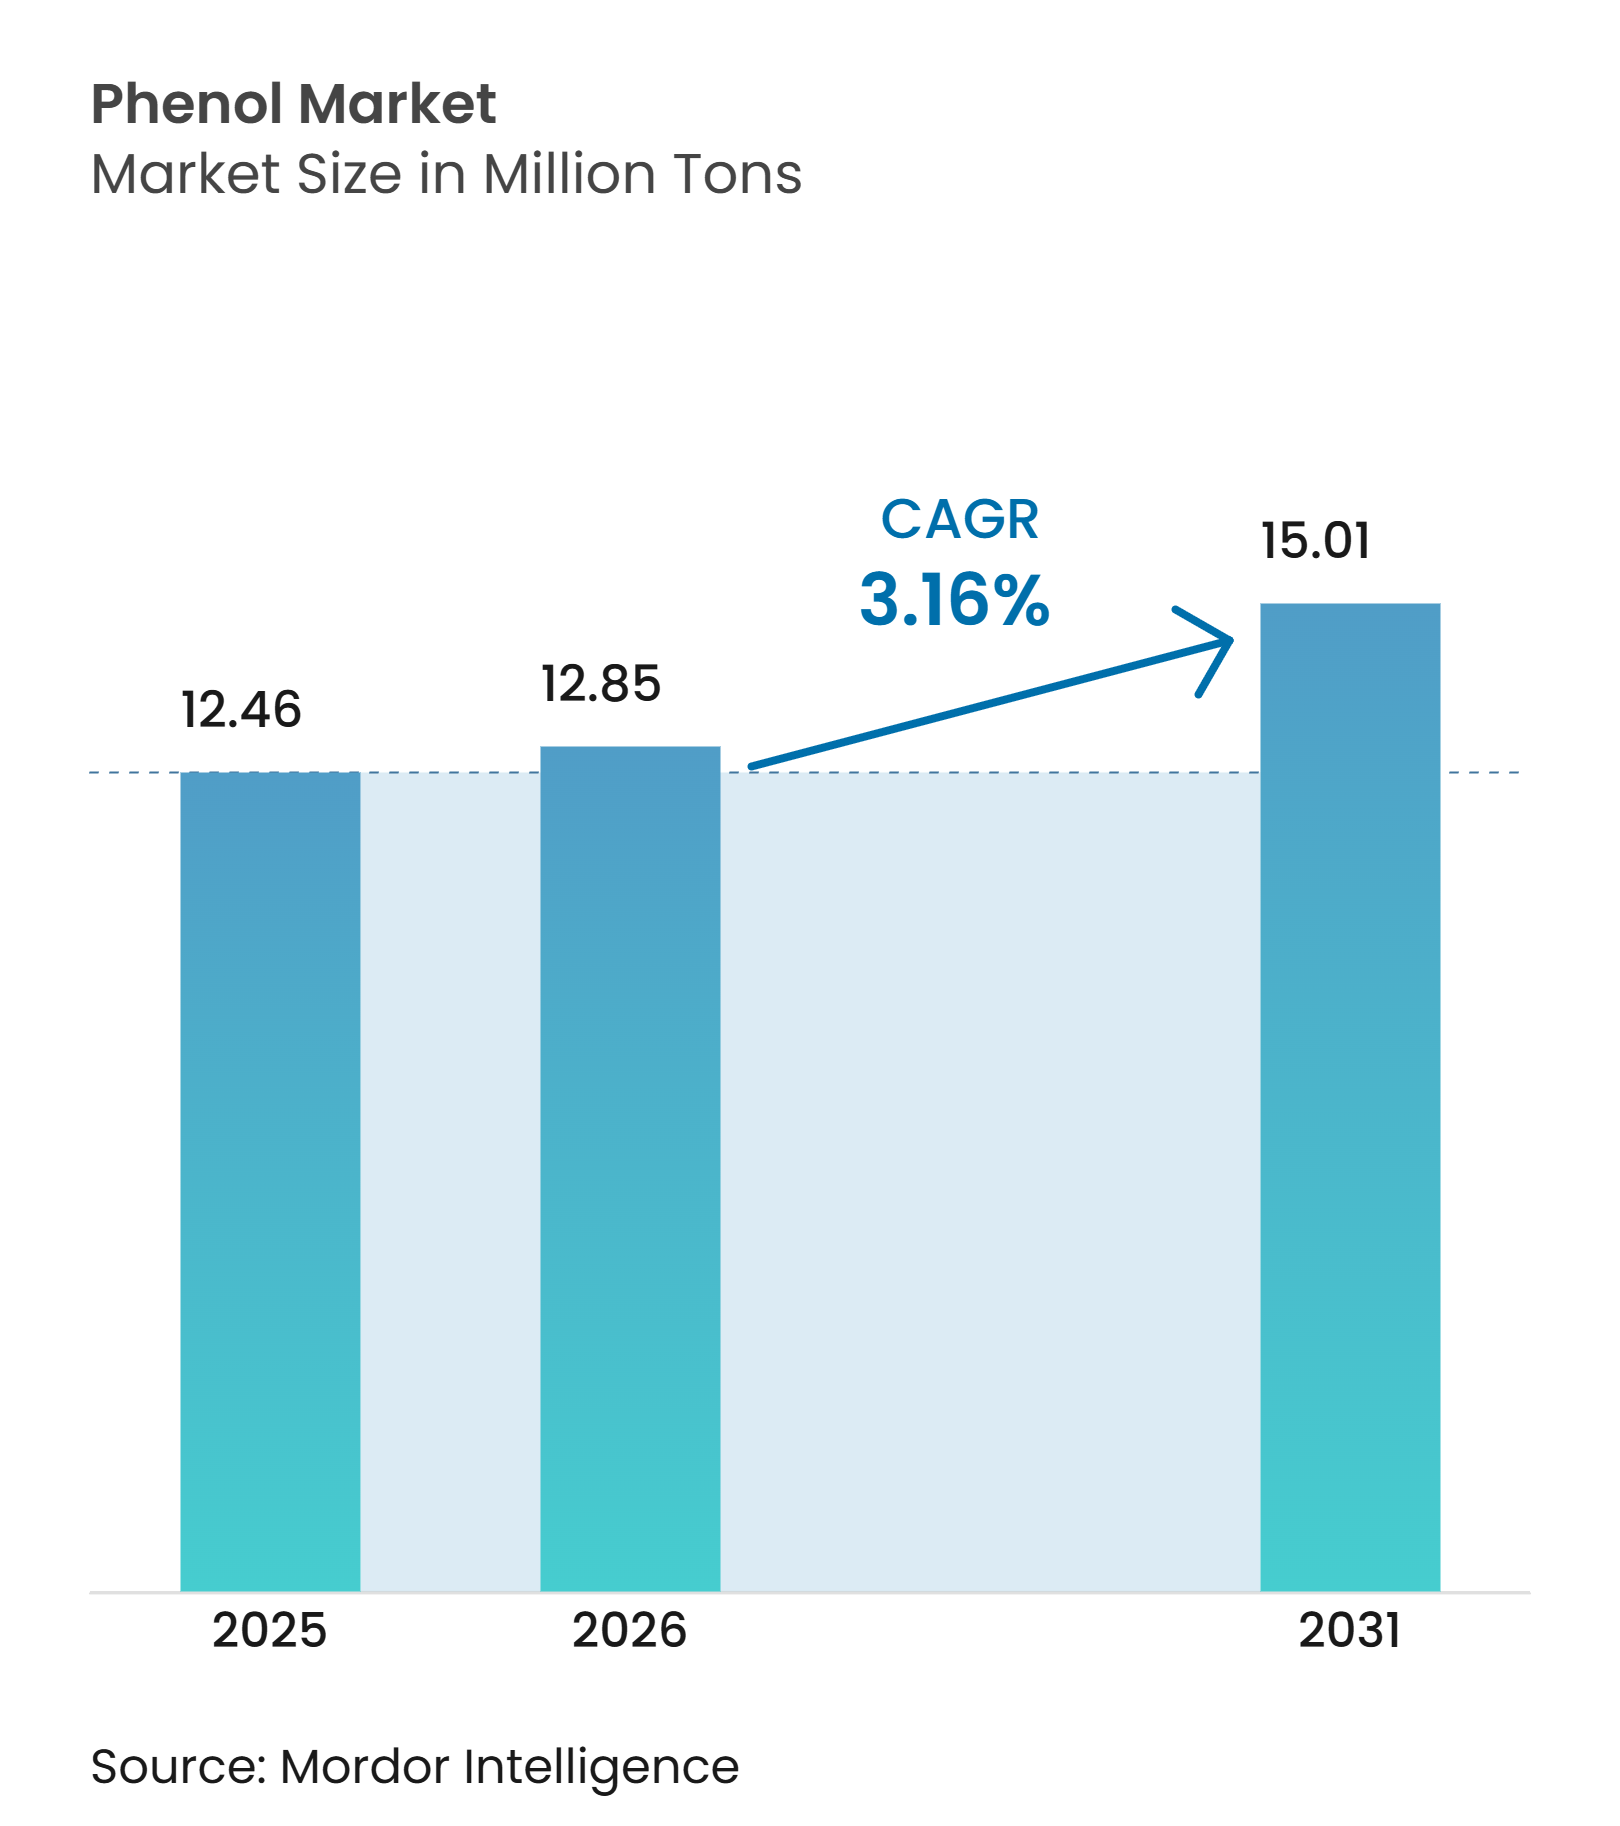
フェノール市場規模は2025年の1,246万トンから2026年には1,285万トンへと成長し、2026年~2031年にかけて年平均成長率(CAGR)3.16%で2031年までに1,501万トンに達すると予測されています。この穏やかな拡大は、長年確立されたアプリケーションの成熟、厳格化する規制監督、および持続可能な生産技術の着実な普及を反映しています。エレクトロニクス分野におけるポリカーボネート需要の増加、自動車軽量化プログラムの拡大、および熱効率の高い断熱材を支持するインフラ投資が、増分ボリューム成長をプラスに維持すると期待されています。アジア太平洋地域、特に中国における生産能力増強は、欧州メーカーが高コスト資産を合理化する中でも、グローバルな貿易フローを再編し続けるでしょう。同時に、クメンへのバイオベースルートおよびリグニン由来フェノール類は、従来のメーカーマージンを圧迫しつつも、先行者がスペシャルティプレミアムを獲得できる二重トラックのイノベーション競争を生み出しています。したがって競争戦略は、フェノール-アセトン-誘導体チェーン全体の統合、フィードストック柔軟性、および低炭素経路の迅速な商業化にかかっています。
レポートの主要なポイント
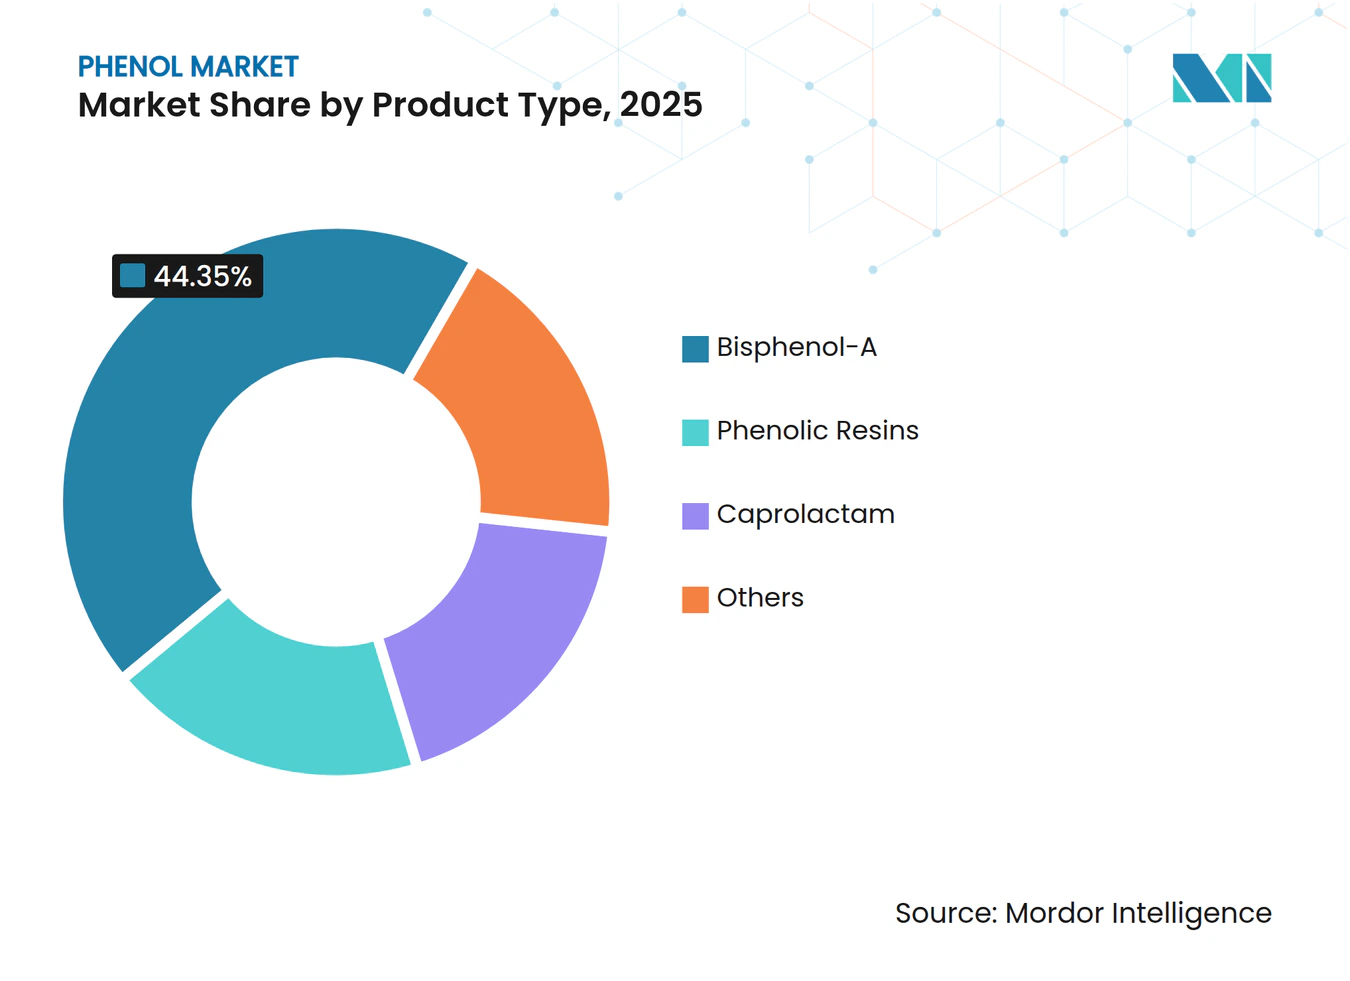
- 製品タイプ別では、ビスフェノールAが2025年のフェノール市場シェアの44.35%を占め、カプロラクタムは2031年にかけて最も高い予測CAGRである4.86%を記録しました。
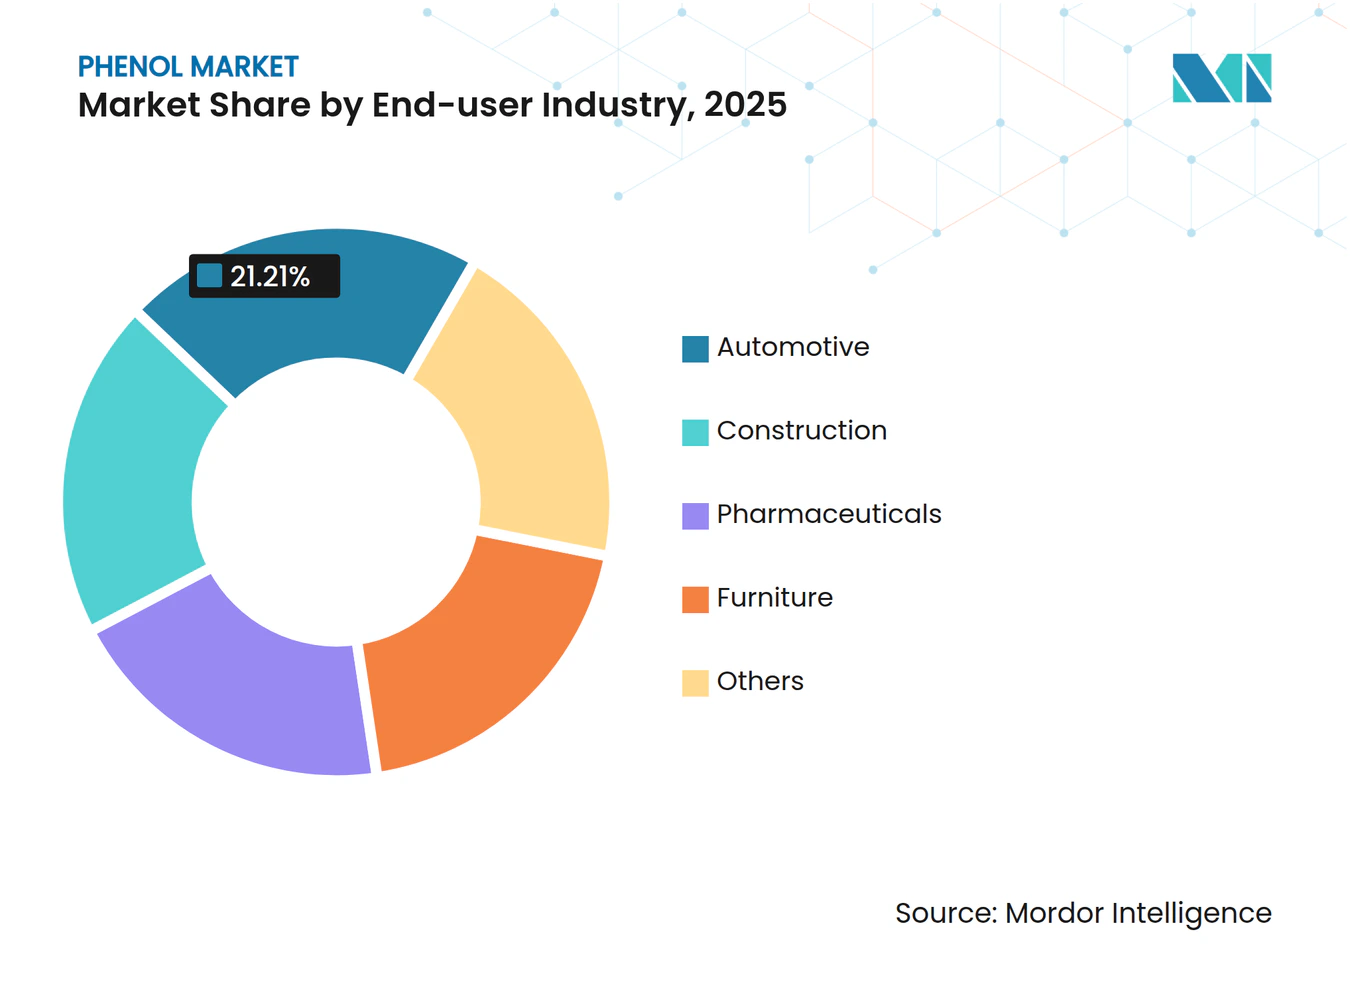
- 最終用途産業別では、自動車セグメントが2025年に21.21%の売上高シェアでトップとなり、医薬品は2031年にかけてCAGR5.18%で拡大すると予測されています。
- 地域別では、アジア太平洋が2025年のフェノール市場規模の53.94%を占め、中東・アフリカ地域は2026年から2031年にかけてCAGR5.42%で拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(~%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| ポリカーボネートおよびエポキシ樹脂におけるビスフェノールAの高需要 | +0.8% | アジア太平洋および北米に集中したグローバル規模 | 中期(2~4年) |
| 軽量自動車用フェノール複合材の成長 | +0.6% | 北米および欧州が主導するグローバル規模 | 長期(4年以上) |
| フェノール断熱ボードの建設セクターへの普及 | +0.4% | 欧州および北米、アジア太平洋へ拡大中 | 中期(2~4年) |
| バイオ/グリーンプロピレンを用いた持続可能なクメンルート | +0.3% | 当初は欧州および北米、グローバルへ拡大 | 長期(4年以上) |
| フェノールユニットのオンパーパスPO/SMコンプレックスとの統合 | +0.5% | アジア太平洋および中東 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ポリカーボネートおよびエポキシ樹脂におけるビスフェノールAの高需要
ビスフェノールAは、明確さと耐衝撃強度が不可欠なエレクトロニクス筐体、自動車グレージング、医療機器に使用されるポリカーボネートおよびエポキシ樹脂のバックボーンモノマーであり続けています[1]。電気自動車のバッテリーエンクロージャーは現在、難燃性ポリカーボネートブレンドを指定しており、欧州が食品包装においてBPAを最近禁止した後もBPAボリュームをさらに押し上げています。中国とインドは、大型ポリカーボネートシート量を展開するエレクトロニクス製造およびインフラプロジェクトを積極的に推進することで、欧州の需要損失を相殺しています。メーカーは、東南アジアのコンバーターおよび北米のコントラクトモールダーにカーゴを転換することで設備稼働率を維持しています。中期的には、増分BPA成長により稼働率が85%近傍に維持され、局所的な規制制限にもかかわらずフェノール市場全体を支持するでしょう。
軽量自動車用フェノール複合材の成長
自動車メーカーは、ブレーキブースターやクラッチプレートを超えてフェノール複合材を検証しており、構造用インテークマニホールドおよびエアマネジメントコンポーネントはすでにBMWの量産工場で実証されています。この材料が140℃で寸法安定性を維持しながら質量を約20%削減できる能力は、厳しい排出規制および航続距離目標と合致しています。電気自動車プラットフォームは、熱暴走時の延焼性能および機械的完全性が重要なバッテリーモジュール筐体向けにフェノール誘導体へのさらなる需要を生み出しています。純正品サプライヤー(OES)は15年の耐久サイクルと一貫したクラッシュ抵抗指標を報告しており、欧州および米国のティア1複合材加工業者が長期のオフテイク契約を締結するきっかけとなっています。これらの発展は、価格非弾力的特性を持つ高付加価値エンジニアリングアプリケーションへと需要をシフトさせることで、フェノール市場を高度化しています。
フェノール断熱ボードの建設セクターへの普及
フェノールフォームは0.020~0.025W/m·Kの熱伝導率を実現し、従来のPURフォームより約30%低く、薄い壁構造と高い有効床面積を可能にします。欧州の防火規制は現在、最小限の煙毒性で1,300℃のフラッシュオーバーに耐える断熱材を優先しており、これはフェノールボードが容易に満たす基準です。英国およびドイツの集合住宅タワーの開発者は、ポスト・グレンフェル外壁要件に準拠するためフェノールパネルを指定しています。北米の建設業者はHVAC負荷削減によるライフサイクルコスト削減をますます引用する一方、湿度の高いASEAN市場は、カビの発生を遅らせる独立気泡の耐水性を評価しています。これらの要因が総体的に、建設関連フェノール樹脂のプルスルーにおける安定した成長を支えています。
バイオ/グリーンプロピレンを用いた持続可能なクメンルート
住友化学のエタノール-プロピレン変換パイロットプラントは50%の変換効率を実証し、バイオプロピレンを既存のクメンユニットへの直接ドロップインとして位置づけました。ライフサイクルアセスメントでは、ナフサ由来フィードストックと比較して炭素強度を60~80%削減することが示されており、科学的根拠に基づく目標にコミットするブランドにとって魅力的です。早期採用者は、低炭素フェノールに対してトン当たり120~150米ドルの証書裏付けプレミアムを予測しており、炭素税がCO₂1トン当たり55米ドルを超えた時点で経済性が均衡します。ベルギーおよびテキサスの統合サイトで既に再生可能エネルギーを活用しているメーカーは、わずかなデボトルネッキングでバイオプロピレン供給を接続でき、商業化を加速させ、フェノール市場のグリーンケミストリーへの移行を支援します。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(~%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| 食品接触用途におけるBPA規制 | -0.7% | 欧州では即時、グローバルへの拡大の可能性 | 短期(2年以内) |
| フィードストック(ベンゼンおよびプロピレン)の価格変動 | -0.4% | ナフサ依存地域でより高い影響を受けるグローバル規模 | 短期(2年以内) |
| バイオベースのフェノール代替品の台頭 | -0.2% | 当初は欧州および北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
食品接触用途におけるBPA規制
欧州委員会の2024年規制により、缶コーティングおよび再使用可能食品容器からBPAが排除され、地域需要の約5分の1が失われました。許可された移行期間により、包装業者は18か月以内に材料を再認定せざるを得なくなり、調達パイプラインが混乱し、エポキシ樹脂メーカーにおける在庫の取り崩しが引き起こされました。カナダおよびいくつかの米国州での同様のドラフト提案が、2027年まで下振れリスクを加えます。工業用途は引き続き維持されますが、内分泌かく乱物質に対する公衆衛生上の注目は投資家の信頼を損なう可能性があり、フェノール市場参加者は論争の少ない誘導体ポートフォリオへの多角化を余儀なくされています。
フィードストック(ベンゼンおよびプロピレン)の価格変動
北米のスチレンプラントの閉鎖がベンゼン副産物の産出量を縮小させ、供給を逼迫させ、クメンの現金コストに直接影響する契約価格を押し上げています。同時に、LyondellBasellのヒューストン製油所閉鎖により13万6,000トンのプロピレン能力が失われ、新設ポリプロピレンプラントが増分バレルを吸収しています。いずれかのフィードストックが10%上昇するたびに、統合フェノールマージンから6~8%が削ぎ落とされ、スウィングメーカーはユニットを休止させるかトーリング契約を求める圧力を受けます。コンデンセートの安価な恩恵を受けるアジアの製油業者は欧米の不足分を補う可能性が高いですが、輸送コスト格差がアービトラージ機会を侵食し、フェノール市場にさらなる不確実性をもたらす可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
BPAの優位性が規制の逆風に直面ビスフェノールAは2025年にフェノール市場シェアの44.35%を維持し、欧州の食品接触禁止にもかかわらず定着したポリカーボネートボリュームに支えられています。BPAに付随するフェノール市場規模は、カプロラクタムの4.86%と比較して2031年まで年間わずか2.22%の成長に留まると予測されています。中国または中東に資産を持つメーカーは、欧州の需要侵食を相殺するために稼働率を引き上げ、規制のボトルネックを回避する新たなサプライチェーンを構築しています。第2位のアプリケーションであるフェノール樹脂は、特に低煙断熱ボードを好む商業改修において建設活動の回復から恩恵を受けています。カプロラクタムセグメントのCAGR4.86%は、技術繊維および軽量自動車部品向けナイロン6繊維の拡大に基づいています。アルキルフェノールなどの特殊中間体は界面活性剤に、キシレノールは最近の公衆衛生危機後に拡大した消毒剤市場に供給されています。アルカリ加水分解の進歩により、工業規模でのナイロンリサイクルが可能となり、廃棄物がカプロラクタム合成にループバックされ、循環型フェノール市場を潜在的に支援します。
製品ミックスのシフトにより、コモディティフェノール契約が過剰供給および不安定なベンゼン価格によるマージン圧縮に直面する中、高マージン誘導体が優先されるようになっています。そのため、投資フローは欧州でのグリーンフィールドBPAよりも、カプロラクタムおよび高純度フェノール樹脂ラインのデボトルネッキングを優先しています。予測期間にわたって、技術ライセンサーはレトロフィットサイクルごとに1.5%のエネルギー効率向上を期待しており、増分コスト削減を実現します。環境・社会・ガバナンス(ESG)指標は顧客の調達決定に影響を与え、検証済み炭素強度データを伴う場合に価格プレミアムを獲得できるバイオベースのフェノールストリームおよびリサイクルフェノール樹脂へとメーカーを促しています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に取得可能
最終用途産業別:
医薬品の加速の中での自動車のリーダーシップ自動車セクターは2025年にフェノールの21.21%を消費し、電気自動車アーキテクチャがバッテリーケーシングおよびアンダーフロー保護パネルにおけるフェノール複合材の使用を強化する中、そのシェアは安定的に推移する見込みです。自動車用途に関連するフェノール市場規模は、アジアの車両生産および北米の電動化義務に牽引されて2031年まで年間3.32%成長すると予測されています。建設は第2位の消費者であり続け、欧州および国際建築基準2025年版を採用する米国各州において厳格な防火および省エネ規制を満たすフェノール断熱ボードに支えられています。医薬品用途は規模は小さいながらも最も速いCAGR5.18%を記録し、消毒需要がパンデミック後の医療支出を維持しています。精製フェノールは鎮痛剤および誘導体合成の主要中間体としても機能し、プレミアム価格を引き出しています。
家具メーカーはエンジニアードウッドおよび装飾ラミネートにフェノール樹脂を使用しており、需要は住宅リノベーションサイクルおよびマルチパーパスホームオフィススペースの台頭と連動しています。エレクトロニクス、接着剤配合、および特殊化学品ブレンドは「その他」に分類され、いずれかの単一セクターにおける景気循環的な低迷に対するヘッジをメーカーに与える多様な販路を反映しています。米国食品医薬品局(FDA)および欧州医薬品庁などの規制当局は医薬品グレードのフェノール純度を規定しており、価値の獲得を強化する専用分離トレインへの投資を促しています。全体的に、最終用途の多様化はフェノール市場のボラティリティを軟化させ、予測期間を通じた安定した消費成長を支援します。

注記: 全個別セグメントのセグメントシェアはレポート購入時に取得可能
地域分析
アジア太平洋地域フェノール市場
アジア太平洋地域は2025年のフェノール市場規模の53.94%を占め、従来の製油所ライン(15〜20%)に対して40%の化学品収率を達成する中国の大規模な石油化学コンプレックスに支えられている。インドの11億米ドル規模のグジャラート州プロジェクトは、化学品自給自足に向けた同国の「メイク・イン・インディア」戦略に沿い、2027年までにフェノール、アセトン、BPA(ビスフェノールA)の生産能力を追加する予定である。日本と韓国は、特に電子機器向の光学グレードポリカーボネートおよび高耐熱フェノール化合物を中心に、高付加価値の川下誘導体を供給している。一方、ASEAN諸国は拡大する建設・家具セクターの需要を支えている。こうした市場ダイナミクスにより、アジア太平洋地域は引き続き主要な需要・供給の拠点であり続ける。
北米フェノール市場
北米は原料起因のボラティリティに直面しているものの、豊富なシェールガスが競争力のあるアセトン副産物価格を支えるという恩恵を受けている。しかし、製油所の閉鎖によりプロピレン供給が逼迫し、マージンが圧縮されているため、スプリットフィード型クメンユニットのトーリング契約に関する協議が進んでいる。米国の関税政策および反ダンピング関税は、急増するアジアからの輸入品に対して一時的な緩和をもたらす可能性があるが、持続的な競争力は省エネ投資およびバイオプロピレンとの連携の可能性に左右されるだろう。
欧州・中東・アフリカおよび南米フェノール市場
欧州のフェノール生産者は高エネルギーコストと環境規制に苦慮しており、LyondellBasellによる6資産の見直しなど、統合・再編の動きが加速している。同地域の需要見通しは、BPA規制および生物由来代替品を優遇する積極的な気候目標によってさらに不透明感が増している。中東・アフリカ地域はCAGR 5.42%で最も成長が速い地域であり、有利な原料経済性とアジアの輸入ハブへの近接性を活かしたサウジアラビアおよびUAEの統合型製油所・石油化学コンプレックスが牽引している。南米は規模こそ比較的小さいが安定しており、ブラジルが自動車用ブレーキ部品および建設用断熱ボード向けにフェノールの大部分を吸収している。アルゼンチンの経済改革は緩やかな上振れ余地をもたらす可能性があるが、通貨ボラティリティは短期的なリスクとして残る。総じて、地理的な需給再編が多様な成長ベクターを下支えし、グローバルなフェノール市場を強化している。
規制環境
フェノールの生産および下流用途は、ラベリング、職場での取り扱い、市場アクセスに影響を与える化学物質安全・危険性通知規制によって形作られている。欧州連合では、フェノールはREACH登録義務(ECHA経由)のもとで管理され、CLP枠組み(規則(EC)No 1272/2008)を通じて分類されている。改正CLP規則は2024年12月に発効し、サプライチェーン全体にわたる危険物質および混合物に対する危険性分類、ラベリング、包装要件を強化した。
米国では、TSCA要件が難燃剤やプラスチック添加剤に使用されるフェノール関連化学物質に影響を与えている。EPAは2024年11月に、Phenol, Isopropylated Phosphate (3:1)(PIP (3:1))に関するTSCA PBT規則(40 CFR Part 751)の改正を最終決定し、この改正は2025年初頭に発効した。これにより、対象となるフェノール系リン酸化学物質の製造業者、輸入業者、下流ユーザーに対するコンプライアンス要件が強化されている。
バリューチェーン分析
フェノールのバリューチェーンは、主にベンゼンとプロピレンという上流の石油化学原料から始まり、クメン製造を経てフェノールに転換される。主流の製造プロセスはクメン(Hock)法であり、ベンゼンとプロピレンのアルキル化によりクメンが形成され、続いてクメンヒドロパーオキサイドへの酸化、そして分解を経て、主要な副産物であるアセトンとともにフェノールが生産される。その結果、アセトンの供給状況と販路確保は重要な商業的レバーとなる。
中流工程にはフェノールの精製と物流(タンク貯蔵およびバルク輸送)が含まれ、下流での転換工程が最も多くの価値を獲得する。主要な下流用途には、ビスフェノールA(ポリカーボネートおよびエポキシ樹脂向け)、フェノール樹脂(建設、木材製品、断熱材)、カプロラクタム/ナイロン中間体が含まれる。優位な原料調達力と副産物最適化を備えた統合型生産者が通常コスト優位性を持つ。INEOS Phenolはアントワープ(ベルギー)、グラートベック/マール(ドイツ)、モビール(米国)に拠点を持つ主要なグローバルサプライヤーであり、複数拠点による生産網が地域的な供給安定性と顧客認定要件をどのように支えるかを示す例となっている。
競争環境
市場集中度
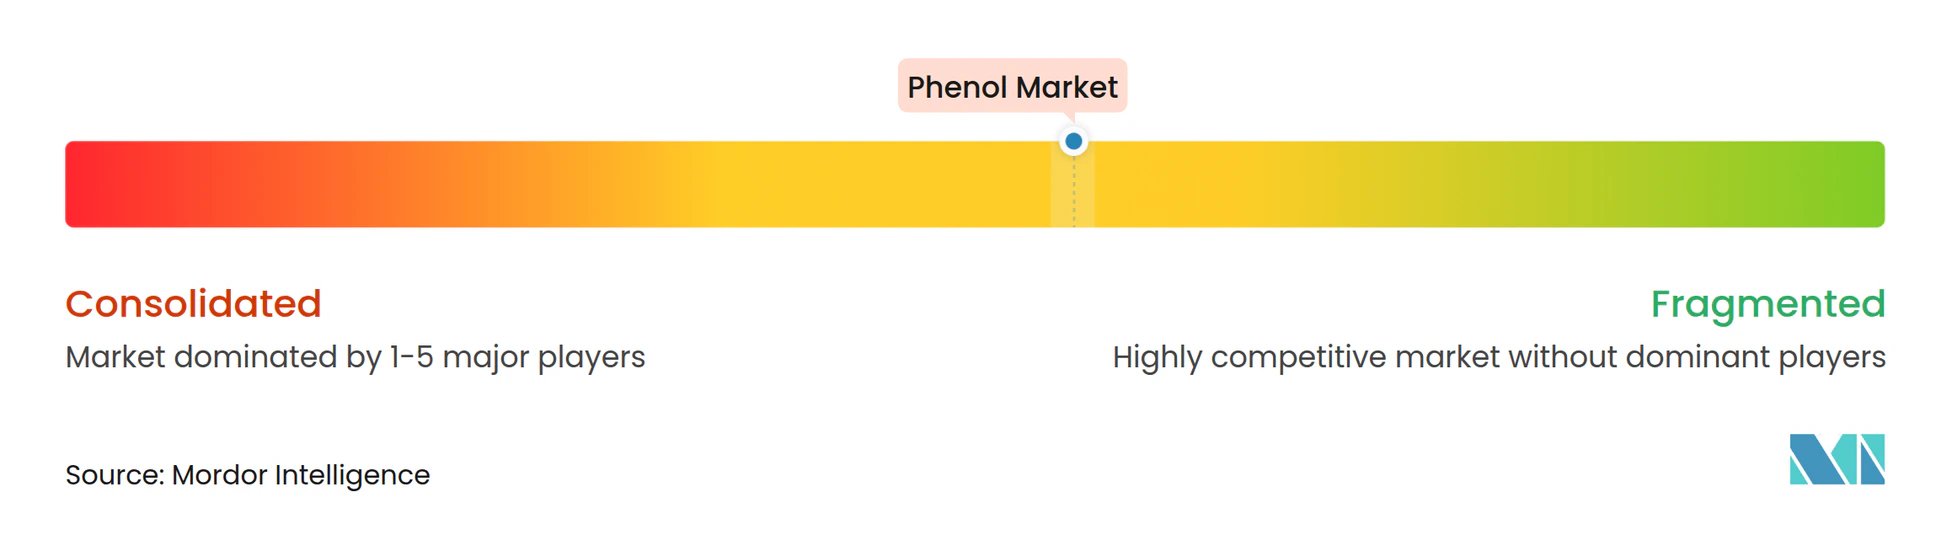
フェノール市場は中程度に集中しており、上位5メーカーが設備能力の約55%を占めています。SABIC、INEOS、Mitsubishi Chemicalなどの統合プレイヤーは、キャプティブなベンゼンおよびプロピレン供給を活用して低いユニットコストで操業する一方、Chang Chun、LG Chem、Kumho P&Bは地域の下流統合に注力しています。SABICの福建コンプレックスは、プロセス水の99%をリサイクルしフェノール1トン当たりCO₂を400kg削減するKBR技術に基づくエネルギー効率の高いアーキテクチャを持つアジアのメガサイトへのシフトを示しています[2]。LyondellBasellの欧州における資産売却計画は、高コスト管轄区域でのマージン圧力を浮き彫りにし、生産能力の東方シフトの可能性を示しています。
2024年~2025年の戦略的動向には、Deepak Nitriteのグジャラートへの投資およびStora EnsoによるNeoLigno®バインダーの商業化推進が含まれ、フェノール市場における価値創造のための規模統合対スペシャルティイノベーションという異なる経路をそれぞれが示しています。技術ライセンサーは、2018年時点のラインと比較して12%の消費電力削減が可能な高選択性酸化触媒および高度な熱統合スキームを強調しています。ESGコンプライアンスおよび顧客のカーボン監査は、再生可能エネルギーで稼働するプラントまたはライフサイクルアセスメント済みの低炭素フェノールを持つオペレーターを優遇する形で、契約受注にますます影響を与えています。ブロックチェーンプラットフォームを通じてサプライチェーンの管理体制を証明できるサプライヤーは、多国籍OEMとの長期プレミアムオフテイク契約を確保する可能性が高いです。競争の激しさは、特に国有エネルギー企業に支援された新規参入者が低金利と補助金付きインフラの恩恵を受けるアジア太平洋で引き続き高水準を維持するでしょう。
フェノール業界のリーダー企業
-
INEOS Group
-
Moeve
-
Mitsubishi Chemical Group Corporation
-
Kumho P&B Chemicals Inc.
-
LG Chem
- 注:主要企業の掲載順は順位を示すものではありません。
フェノール市場 このレポートでカバーされる企業
- AdvanSix Inc.
- Altivia
- Chang Chun Group
- Deepak Nitrite Ltd
- Domo Chemicals GmbH
- Formosa Chemicals and Fibre Corp.
- INEOS Group
- Kumho P&B Chemicals Inc.
- LG Chem
- LyondellBasell Industries N.V.
- Mitsubishi Chemical Group Corporation
- Mitsui Chemicals Inc.
- Moeve
- PTT Phenol Company Limited
- SABIC
- Solvay
市場機会と将来展望
統合型フェノール系プロジェクトが外部プロピレン供給への依存を減らし、副産物経済性を改善する場所において、機会が最も強く現れる。インドはその具体例である。Haldia Petrochemicalsは西ベンガル州において、オンパーパス方式のプロピレンユニット(OCT)を含む、約6,000クロールインドルピー規模のフェノール・アセトン複合施設プロジェクトを進めている。同社はライセンス変更を通じてプロジェクト規模を拡大し、計画フェノール生産能力を年産30万トンから34.5万トンに引き上げ、2026年第1四半期の完成を目標としている。この統合は、複数地域における製油所およびプロピレン生産能力の変化によって浮き彫りになった原料調達の変動リスクという課題に直接対応するものである。
もう一つの機会領域は、ポリマーや樹脂に対してカーボン監査を適用する顧客向けの、より低炭素かつ循環型のフェノール供給である。市場参加者は再生可能かつISCC認証を取得したフェノールの提供を開始しており、回収したN2Oをフェノール生産の酸化剤として利用する評価を行う学術研究を含め、新たな酸化経路の検証が進められている。従来型クメンユニットにおける既存のエネルギー削減型改修と並び、これらの動きは、トレーサビリティ(chain-of-custody)と検証済みのカーボン強度に基づく差別化グレードや契約構造の余地を生み出しており、特に電子機器、自動車、建材の仕様に対応するBPA/ポリカーボネートおよびフェノール樹脂の転換業者にとって重要である。
最近の産業開発事情 フェノール市場
- 2026年6月:INEOS Phenolは、欧州および世界市場環境の継続的な不確実性を理由に、ドール(アントワープ)フェノールプラントの再稼働を無期限に延期すると発表した。この変更により、以前発表されていた2027年後半の再稼働予定が延期され、コストの高い地域における生産能力復帰へのより慎重な姿勢が強まった。
- 2025年1月:三井化学と三菱ケミカルグループは、メンテナンスや物流合理化に関する施策を含め、日本におけるフェノール関連製品の安定供給改善に焦点を当てた共同調査を開始した。この協力は、運営面およびコスト面での圧力に直面する成熟市場における協調的な供給安定化の取り組みを示している。
- 2024年4月:三井化学は、市原工場における年産19万トンのフェノールプラントを2026年度までに閉鎖することを決定した。この閉鎖計画により国内生産能力が縮小し、日本におけるフェノールおよびその誘導体チェーンに関する供給計画、輸入、企業間取り決めの重要性が高まっている。
フェノール市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は化学コモディティとしてのフェノールの販売を対象とし、主要な生産・消費地域における川下ユーザーへのフェノール供給額として計上されており、地域の供給状況を変化させる貿易フローも反映されています。
対象外の範囲:川下誘導体および最終製品(BPA、フェノール樹脂、カプロラクタム、ポリカーボネートなど)の価値は除外されており、転換工程の二重計上が生じないようにしています。
セグメンテーション概要
- 製品タイプ別
- ビスフェノールA
- フェノール樹脂
- カプロラクタム
- その他
- 最終用途産業別
- 自動車
- 建設
- 医薬品
- 家具
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- アジア太平洋のその他
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- 北欧諸国
- 欧州のその他
- 南米
- ブラジル
- アルゼンチン
- 南米のその他
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- 中東・アフリカのその他
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークでは、有料コンテンツ以外で確認できる需給シグナルのマッピングから始めます。各国の税関・貿易統計ポータル、UN Comtrade、化学品貿易協会の発表などの公開情報源を活用し、輸出入の方向性、主要ハブ、典型的なグレードの動向を把握します。
事業環境を把握するため、関連する場合はUSGSなどの情報源、政府の環境・安全関連刊行物(取り扱いおよび報告に関するOSHAおよびEPAの資料など)、製造経路や典型的な収率を明確にする査読済みの化学・プロセス工学誌も参照します。次に、企業の年次報告書、投資家向けプレゼンテーション、信頼性の高い報道を活用して、設備増強、定期修繕、地域別稼働率を検証します。また、整合性チェックの精度向上を目的として、企業財務・インテリジェンスの有料サブスクリプションおよび輸出入船積みレベルのデータベースも使用しています。これらのデスクリサーチ情報源はあくまで例示であり、データ収集、明確化、および相互検証には他の多くの公開文書も使用しています。
一次インタビューおよびサーベイ
一次調査は、地域別の価格動向、プラント稼働パターン、および市場が逼迫または供給過剰の局面においてコントラクトとスポットの比率がどのように変化するかについて、デスクリサーチの前提を検証するために活用しました。生産者、流通業者、川下ユーザーの調達チーム、ならびにAPAC、EMEA、アメリカ大陸の業界専門家を対象にインタビューおよび構造化サーベイを実施し、貿易データ、備稼働時期、マージン転嫁に関するギャップを補完しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:19% | APAC:42% |
| 中位層:49% | 部門・ユニットリーダー:21% | EMEA:33% |
| 中小規模プレイヤー:21% | マネージャー:60% | アメリカ大陸:25% |
市場規模算定と予測
規模算定は、地域別フェノール需要を誘導体生産との連関から再構築し、純貿易量および典型的な転換収率で調整した後、地域別価格系列を用いて市場価値に換算するトップダウンモデルを採用しています。結果の妥当性を確保するため、サンプルサプライヤーおよび流通業者の収益パターン、設備・稼働率の積み上げ、主要国における平均販売単価×数量の整合性チェックなど、選択的なボトムアップ検証によって合計値を裏付けています。
インプットはシンプルかつ再現性を重視しています。具体的には、フェノールの既設設備能力と公表済みの新規立ち上げ、地域別稼働率レンジ、輸出入バランス、フェノールのコントラクト・スポット価格の方向性、ならびにBPAおよびフェノール樹脂の稼働率などの主要川下需要指標(市場内の収益としてではなく需要ドライバーとして使用)が含まれます。予測は、一次専門家による短期の価格・稼働率見通しを踏まえたシナリオ分析を用いて策定され、異常なスパイクが将来曲線を歪めないよう平滑化処理を施しています。ローカルデータポイントが欠落している場合は、最近傍ハブの価格、貿易パリティロジック、および保守的な稼働率前提を用いて補完し、その影響を検証段階で再確認しています。
データ検証と更新サイクル
検証は、モデル化された消費量および価値合計を、設備稼働率レンジ、貿易強度、既知の新設・停止スケジュールなどの独立したシグナルと照合する複数パスで実施されます。大きな乖離はフラグが立てられ、価格、収率、純貿易に関する前提が承認前に見直されます。新規プラントの立ち上げ、停止、または政策変更が需給を大きく変化させる場合には、対象先への再コンタクトが実施されます。
リリース前には、数値が地域間で整合し、あり得ない需給バランスが生じていないこと確認するアナリストレビューが完了します。レポートは年次で更新され、重大なイベントが発生した場合には中間更新が行われ、クライアントが最新の更新済みビューを受け取れるよう最終的な納品前チェックが実施されます。
Mordor Intelligenceのフェノール市場規模と他の公表推計値との比較
公表されているフェノール市場の数値が大きく乖離して見えることがありますが、これは各社が必ずしも同じ対象を計上しているわけではなく、価格デッキ、通貨換算タイミング、基準年も異なるためです。本調査では、確認可能な需給シグナルに基づいて構築プロセスを追跡可能な状態に保ち、業界フィードバックによってアウトプットを検証しています。
川下誘導体および最終製品(BPAやフェノール樹脂など)はMordor Intelligenceの対象範囲外であり、誘導体収益を含む価値ベースの推計が、フェノールのトン数トレンドが類似していても大幅に大きく見える理由はここにあります。価格の形成方法による乖離も存在し、単一のグローバル平均販売単価を適用する情報源もある一方、本モデルでは低価格ハブにおける価値の過大評価を避けるために地域別価格と貿易パリティチェックを使用しています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 1,246万トン(2025年) | |
| 業界専門誌A | 12.75 ビリオン 米ドル(2024年) | 川下バリューキャプチャーから明確に分離されていない価値定義を使用しており、基準年と通貨換算タイミングが異なるため、フェノール単体の収益ベースと比較して報告合計値が膨らむ可能性があります。 |
| 地域コンサルタントB | 28.60 ビリオン 米ドル(2024年) | フェノール誘導体に関連する製品・アプリケーション収益の広範なプールを含んでいると見られ、収率、貿易調整、地域別価格差に関する可視性が限定的な広範なセグメンテーションを適用しています。 |
3つの数値間の乖離は、主に推計がフェノール収益のみに留まるか誘導体価値まで拡張するかによって説明され、次いで地域別価格と貿易の取り扱い方によって説明されます。需要を誘導体稼働率に紐付けながら誘導体収益を計上せず、地域別価格シグナルとクロスチェックによって価値を整合させることで、最終的な市場数値はバランスが保たれ、再現が容易な状態となっています。
レポートで回答される主要な質問
2031年までのフェノールの予測需要量は?
グローバル消費量は2026年比でCAGR3.16%を反映し、2031年までに1,501万トンに達すると予測されています。
2031年にかけてフェノールの増分需要に最も貢献する地域はどこですか?
中国とインドが主導するアジア太平洋は、統合石油化学設備の拡張および下流製造の成長により、新規需要の大部分を供給するでしょう。
欧州のBPA食品接触禁止はフェノールメーカーにどのような影響を与えますか?
この規制により地域BPA需要の約20%が失われ、メーカーはアジアへボリュームを転換するか、非食品用途へとピボットすることを余儀なくされます。
バイオベースルートは将来のフェノール供給においてどのような役割を果たしますか?
バイオプロピレンおよびリグニン由来フェノール類は製品炭素強度を最大80%削減できる可能性があり、ESG基準が厳格化する中で早期採用者は価格プレミアムを獲得できるかもしれません。