
ピロリドン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場取引高 (2026) | 1.12 百万トン |
| 市場取引高 (2031) | 1.33 百万トン |
| 成長率 (2026 - 2031) | 3.50 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるピロリドン市場分析
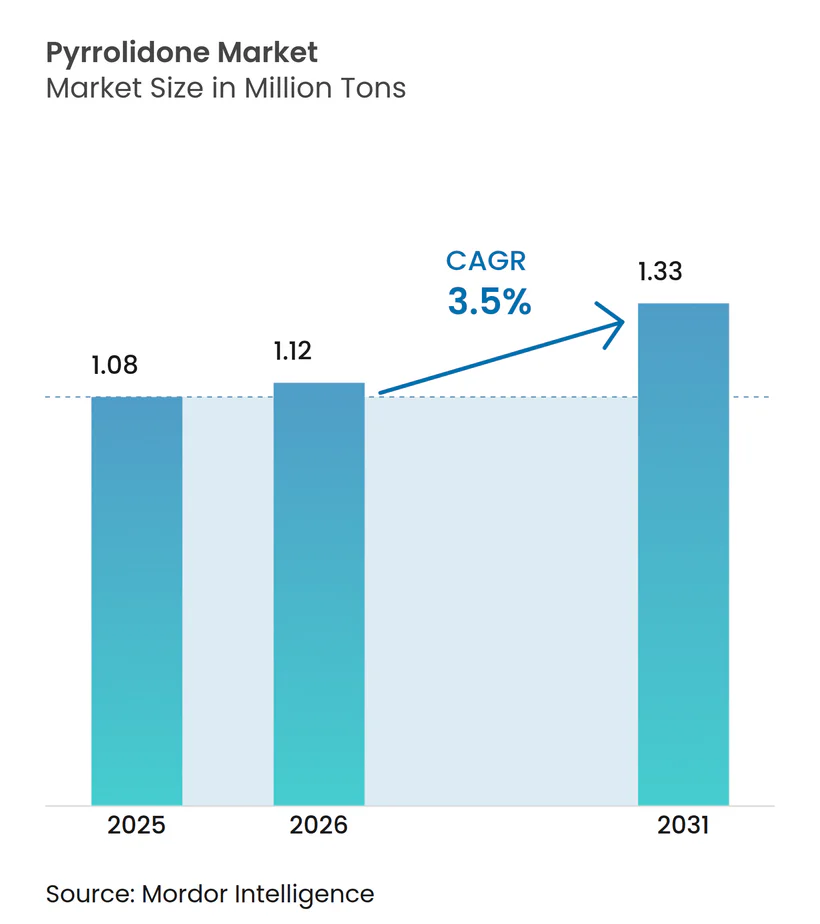
ピロリドン市場規模は2025年に108万トン、2026年に112万トンと予測され、2031年までに133万トンに達し、2026年から2031年にかけてCAGR 3.5%で成長する見込みです。安定した全体的な成長の裏には、半導体グレードおよびバッテリーグレードの純度への構造的なシフトが隠れており、いずれも超低金属回収回路を必要とし、既存プラントの大半において設備投資サイクルを牽引しています。生産者はまた、欧州連合および米国における毒性基準の厳格化にも対応を迫られており、これが二極化した市場を生み出しています。アジアのサプライヤーが電子グレード能力の増強を急ぐ一方、欧州のフォーミュレーターはREACH附属書XVIIが定める重量比0.3%未満の制限を下回るバイオベースブレンドへの転換を進めています。同時に、リチウムイオン電池の拡大によりアジア太平洋地域の溶剤需要は増加し続けており、クローズドループ回収ユニットの普及によりセルあたりの消費量は減少しています。中国の新規参入企業が納入コストを二桁台のパーセンテージで下回ることができるため、競争圧力が激化しており、西側の既存企業は純度、回収効率、ESG資格による差別化を余儀なくされています。
主要レポートのポイント
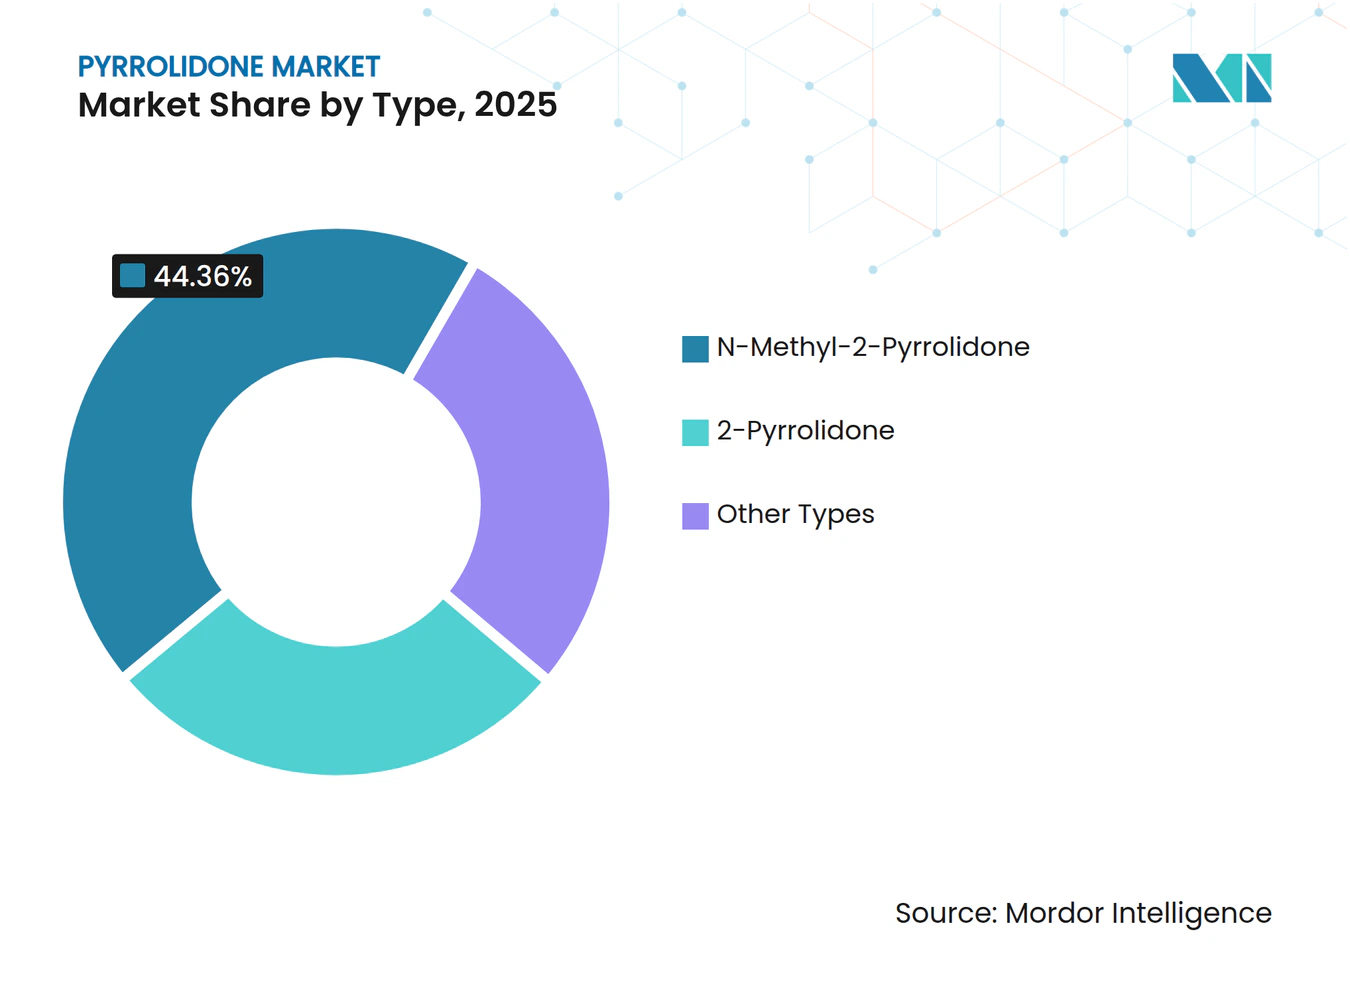
- タイプ別では、N-メチル-2-ピロリドンが2025年のピロリドン市場シェアの44.36%を占め、2-ピロリドンは2031年にかけてCAGR 4.18%で最も速い成長を記録しました。
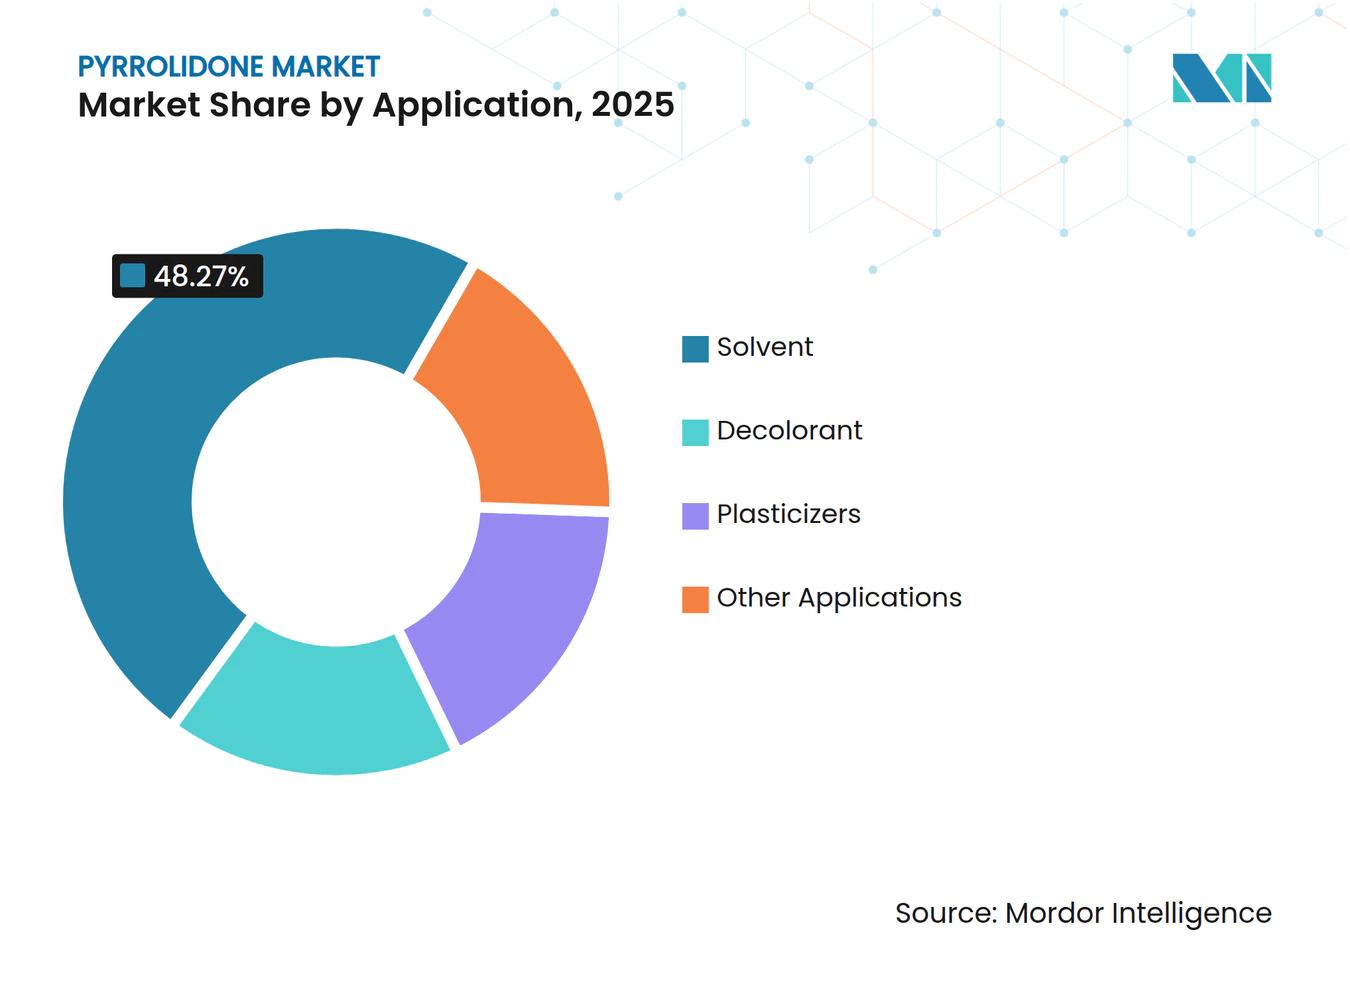
- 用途別では、溶剤が2025年のピロリドン市場規模の48.27%を占めましたが、可塑剤は2031年にかけてCAGR 4.24%で拡大すると予測されています。
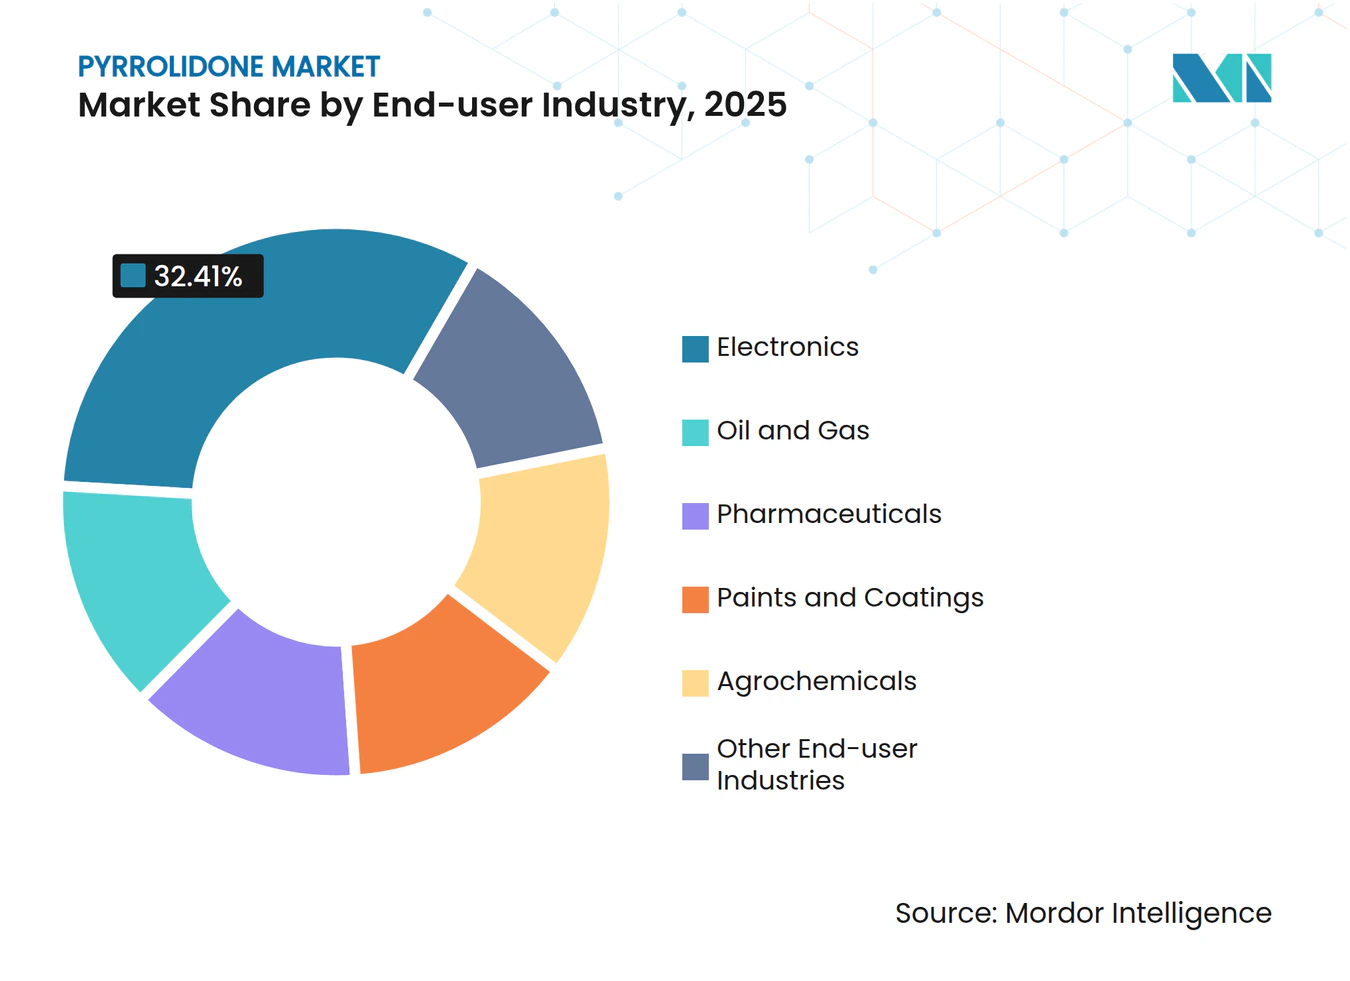
- エンドユーザー産業別では、電子機器が2025年のピロリドン市場規模の32.41%のシェアでトップとなり、2031年にかけてCAGR 4.31%で拡大しています。
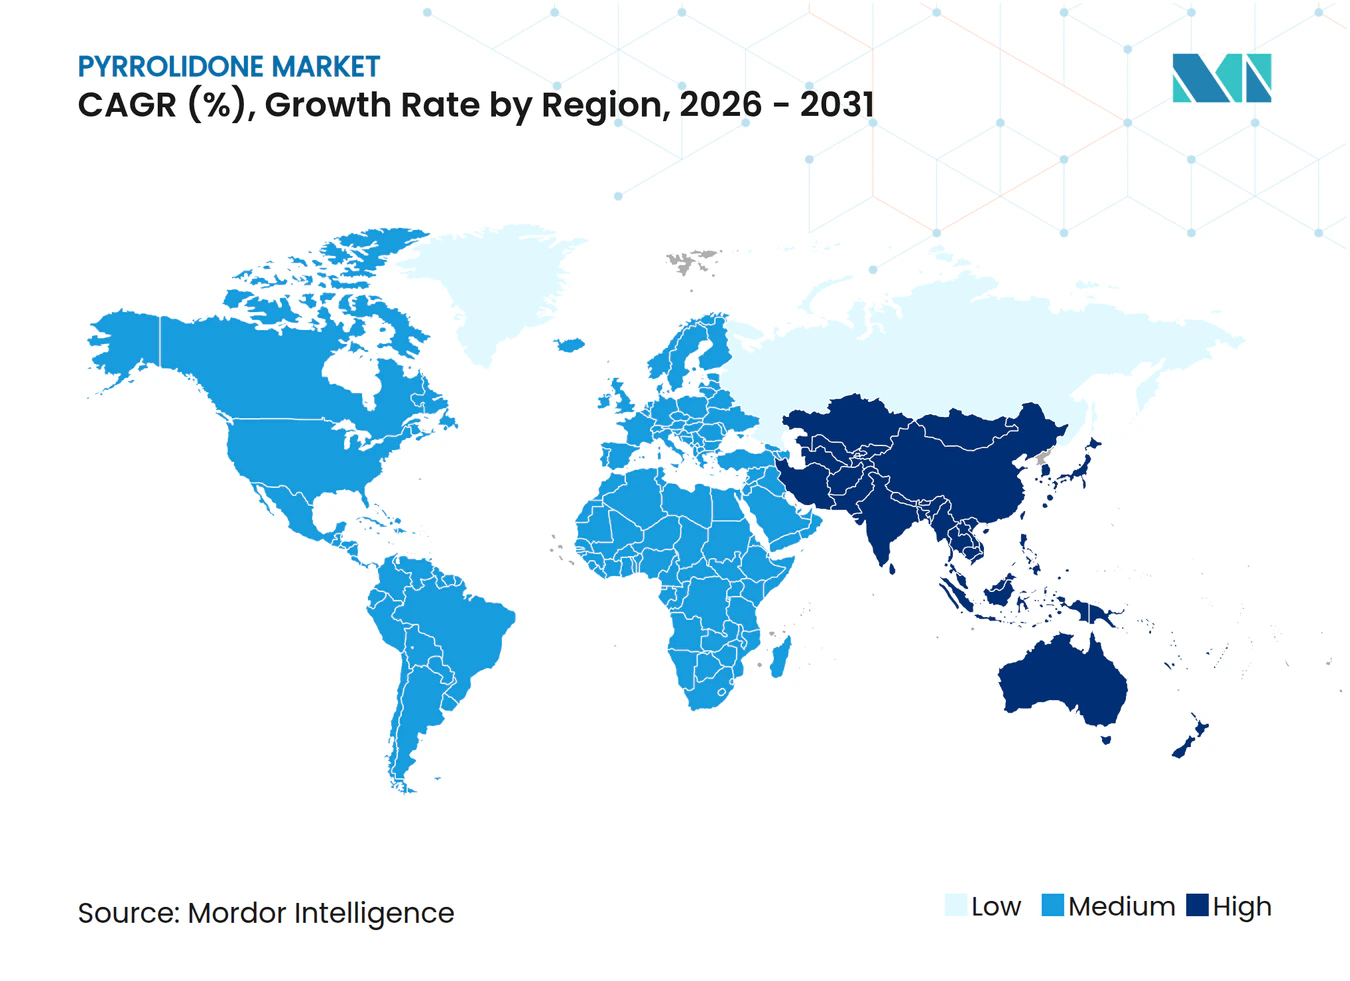
- 地域別では、アジア太平洋が2025年の数量の48.89%を占め、2031年にかけてCAGR 3.92%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| リチウムイオン電池正極製造需要の急増 | +1.4% | アジア太平洋中心、北米・欧州への波及 | 中期(2〜4年) |
| 半導体ファブにおける高純度ストリッピング溶剤としての用途拡大 | +0.9% | アジア太平洋(韓国、台湾、日本)、北米(アリゾナ州、テキサス州) | 長期(4年以上) |
| 2-P誘導体の医薬品合成における強い需要取り込み | +0.6% | 北米、欧州、インド | 中期(2〜4年) |
| バイオベースNMPの商業化が規制上の支持を獲得 | +0.3% | 欧州、北米 | 長期(4年以上) |
| 超低金属グレード(10 ppb未満)のプレミアム価格設定 | +0.4% | 世界規模、電子機器ハブに集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
リチウムイオン電池正極製造需要の急増
リチウムイオン電池ラインは2025年にNMPを18万トン消費しており、セルあたりの溶剤強度が低下しているにもかかわらず、ギガファクトリーの建設は続いています。中国、韓国、日本のセルプラントは溶剤の95%〜98%を回収する蒸留ユニットを併設しており、キロワット時あたりの消費量を1.2 kgから0.05 kgに削減しています。正極生産量が22%増加したにもかかわらず2025年のスポット価格が安定していることは、成長の大部分を新規需要ではなく回収が吸収していることを示しています。クローズドループシステムへの設備投資は現在、50 GWhプラントあたり約800万〜1,200万米ドルに達していますが、キログラムあたりのエネルギーコストが3.5 kWhから2 kWh未満に低下したことで、利益率とESGスコアの両方が改善されています。こうした動向により、規制圧力が他の分野で高まる中でも、電池メーカーはピロリドン市場に留まり続けています。
半導体ファブにおける高純度ストリッピング溶剤としての用途拡大
先端ノードのファブは、各金属元素を100 pptに抑えるSEMI C33-0213グレード4純度を満たすNMPを必要としています。このしきい値を達成するには、多段蒸留、イオン交換精製、インラインICP-MSモニタリングが必要であり、製造コストが最大60%増加しますが、販売価格を15%〜20%高く設定することが可能です。富士フイルムの2024年EUVフォトレジスト現像液は、材料サプライヤーが溶剤精製をウェーハ歩留まりを向上させる付加価値ブレンドに統合する方法を示しています。アリゾナ州とテキサス州に新たに稼働したファブはすでに電子グレードNMPを指定しており、北米の需要が2年以内にアジアの純度基準に合致することを示しています。その結果、10 ppb未満の不純物レベルを保証できるサプライヤーに報いる収益性の回廊が形成されています。
2-P誘導体の医薬品合成における強い需要取り込み
米国食品医薬品局(FDA)の2024年添加剤アップデートにより、ピロリドンは重量比10%までの局所使用に安全であると分類され、経皮パッチへの幅広い採用への道が開かれました[1]。AshlandのPharmasolve NMPは現在、ニコチン代替、ホルモン補充、鎮痛パッチに関する十数件のFDA申請に登場しており、それぞれが工業グレード溶剤に対して60%〜80%のプレミアムを支払っています。医薬品のバッチサイズは小さいため、生産者は能力を無駄にすることなく反応器と精製ループを専用化できます。コーティングにおけるコモディティ需要が軟化する中でも、利益率の向上によりピロリドン市場は特殊化学品企業にとって魅力的であり続けています。
バイオベースNMPの商業化が規制上の支持を獲得
BASFのバイオマスバランスNMPは2024年5月に発売され、再生可能なγ-ブチロラクトンを使用することで欧州の電池メーカーのスコープ3炭素排出量を最大35%削減します。バイオベース原料は25%〜35%の価格プレミアムを加えますが、EU電池規制と自動車メーカーのサステナビリティスコアカードは低炭素材料を優遇しています。パイロット能力は年間1万5,000トンですが、複数年の引き取り契約は2028年までに5万トンへの拡大を示唆しています。コスト重視のアジアの買い手とプレミアムを求める欧州の顧客との乖離が、ピロリドン産業内に二極化したサプライチェーンを生み出しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| NMPに対するREACHおよび米国EPAの毒性規制 | -0.8% | 欧州、北米 | 短期(2年以内) |
| 原料γ-ブチロラクトンの価格変動 | -0.4% | 世界規模 | 中期(2〜4年) |
| VOC集約型回収ユニットに対する投資家のESGスクリーニング | -0.2% | 欧州、北米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
NMPに対するREACHおよび米国EPAの毒性規制
REACH附属書XVIIはNMPを0.3%以上含む混合物を禁止しており、米国環境保護庁(EPA)の2024年6月の規則案は消費者向け塗料剥離剤に同様の制限を提案しています[2]。フォーミュレーターがプロピレンカーボネートやジメチルスルホキシドに切り替えたことで、2020年から2025年にかけて欧州の塗料から年間約3万5,000トンの需要が消滅しました。産業ユーザーは残っていますが、クローズドシステムの取り扱いや改訂された安全データシートを含むコンプライアンスコストは、BASFやAshlandのような垂直統合型生産者に有利に働いています。特に南欧の小規模ブレンダーはピロリドン市場から完全に撤退しており、供給が集約され、生き残った既存企業の利益率がわずかに向上しています。
原料γ-ブチロラクトンの価格変動
中国の検査が1,4-ブタンジオールの生産を制限した後、2024年にGBLのスポット価格が45%急騰し、NMPの利益率が15〜20ポイント圧迫されました。電池顧客は年間契約を締結することが多く、価格転嫁の柔軟性が制限されるため、西側サプライヤーはコストを安定させるためにGBLへの後方統合を進めています。BASFの反応蒸留NMP製造に関する特許は、原料価格の変動に耐えるために必要な資本集約度を示しています。山東省のBDOハブ近くの中国プラントはコスト優位性を維持しており、ピロリドン市場内の地域間価格差を拡大しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
NMPが数量を牽引、2-ピロリドンが医薬品成長を獲得N-メチル-2-ピロリドンは2025年の数量の44.36%を占め、電池スラリーおよびフォトレジストストリッピングにおける不可欠性を反映しています。NMPが優位性を維持する一方、2-ピロリドンはフォーミュレーターが経皮パッチにおけるその低毒性プロファイルを活用するにつれ、CAGR 4.18%で拡大しています。AshlandのPharmasolve 2-ピロリドンは、パッチメーカーに生殖ハザードラベルのない浸透促進剤を提供し、プレミアム価格設定を支援しています。N-エチル-2-ピロリドンやN-ビニル-2-ピロリドンなどの他の変種は、主に特殊ポリマー合成向けのニッチな位置づけにとどまっています。
純度の階層化が現在の主要な競争レバーとなっています。半導体グレード製品はトンあたり4,500〜5,200米ドルを要求するのに対し、電池グレードは2,800〜3,200米ドル、工業用溶剤は2,200〜2,800米ドルです。インラインイオンクロマトグラフィーとICP-MSはキログラムあたり0.15〜0.25米ドルを加えますが、利益率を保護します。その結果、生産者は分子よりも精製の深さで差別化するようになっており、この動向がピロリドン市場の価格設定を再形成しています。



用途別:
溶剤の優位性が可塑剤の構造的シフトを隠す溶剤は2025年の数量の48.27%を占め、電子機器と石油化学が牽引しました。アジア太平洋は電池および半導体能力の拡大に伴い、CAGR 4.1%で上昇し、溶剤成長の大部分を占めています。REACH規制がNMPを消費者向け塗料から除外するため、欧州は逆方向に動いています。可塑剤はコンパウンダーがピロリドン含有ポリアミドを難燃性TPUに統合するにつれ、2031年にかけてCAGR 4.24%で成長しています。BASFの2024年特許は、8%〜12%のピロリドン-PA配合がハロゲンなしでUL 94 V-0評価を達成することを示しています。利益率の分散は明らかで、電子機器溶剤はEBITDA 18%〜22%を実現する一方、石油化学における脱色剤の売上は8%〜12%にとどまり、ピロリドン市場における明確な収益性の階層を確認しています。

エンドユーザー産業別:
電子機器が純度で先行、医薬品は2-Pへ転換電子機器は2025年の数量の32.41%を吸収し、2031年にかけてCAGR 4.31%で拡大しており、あらゆるセグメントの中で最速です。EV普及が加速するにつれ、電池需要だけで2031年までにさらに増加する可能性があります。半導体ファブは2025年に需要を追加しており、各先端ノードはウェーハあたりより多くのストリッピング溶剤を必要としています。医薬品はREACHハザードラベルを回避する2-ピロリドン浸透促進剤から主に恩恵を受けています。石油・ガスは安定しているがニッチにとどまり、塗料・コーティングは欧州で減少しながらもアジアでは成長しています。農薬は溶剤代替圧力により引き続き制約されています。回収ループと精製への垂直統合は電子機器大手の間で今や一般的となっており、ピロリドン市場内の調達パターンを変化させています。
地域分析
アジア太平洋地域ピロリドン市場
アジア太平洋地域は2025年の数量シェアの48.89%を占め、2031年にかけて3.92%のCAGRで成長する見込みであり、河南省におけるMYJ Chemicalの6万トン規模の電子グレード施設、およびLG Energy Solution、Samsung SDI、SK Onが運営する韓国のギガファクトリーがその基盤となってる。中国は山東省における低コストのγ-ブチロラクトンの恩恵を受け、西側サプライヤーに対して納入コストで最大20%の価格競争力を持つ。日本は高純度品の強固な地位を維持しているが、自動車OEMがバッテリー生産をオフショア化しているため、総トン数は横ばいとなっている。インドの農薬およびコーティング分野では8,000〜10,000トンの新規需要が生まれており、その大部分は中国からの輸入によって賄われている。地域化の傾向は明確であり、中国の工場は数量に、韓国の工場はバッテリーグレードの純度に、日本の工場は医薬品グレードのニッチな数量にそれぞれ注力している。
北米ピロリドン市場
北米では、アリゾナ州およびテキサス州における半導体投資が電子グレード需要を牽引する一方、2-ピロリドンの医薬品分野への採用がスペシャルティ分野の成長を支えている。米国環境保護庁(EPA)の2024年草案規則により、消費者向け塗料剥離剤から12,000〜15,000トンが除外されたが、産業用途の適用除外により、電子機器および医薬品ユーザーは引き続き活発に活動している。EastmanのKingsport工場は、輸入品に対して10%〜12%の価格プレミアムが生じているにもかかわらず、国内の安全保障ニーズを満たしている。
欧州・中東・アフリカおよび南米ピロリドン市場
欧州はREACH附属書XVIIの影響により縮小している。ドイツには依然としてBASFの4万トン規模の生産能力が存在し、その大部分はポーランドおよびハンガリーのギガファクトリーへ輸出されている。バイオベースのNMPは欧州メーカーのマージン保護に貢献しているが、塗料およびコーティング分野はより安全な溶剤への切り替えが大幅に進んでいる。南米および中東・アフリカのシェアは、ブラジルの農薬およびサウジアラビアの製油所プロジェクトによって支えられているが、依然として純輸入地域であり、ピロリドン市場におけるアジアの優位性を強化している。
規制環境
ピロリドンに関する規制は、労働者の暴露および製品濃度の制限を中心に強化されつつあり、欧州および米国においてはN-メチル-2-ピロリドン(NMP)への影響が最も直接的です。欧州連合では、REACH附属書XVII(項71)が多くの用途においてNMPの混合物中含有量を0.3% w/wに制限しており、これは既にコーティング分野での再処方を加速させている職業暴露管理と相まって適用されています。ECHAはまた、2026年3月にNMPおよび関連溶剤(DMF、DMAC、NEP)を対象とする非プロトン性溶剤に関する更新ガイダンスを公表しました。米国では、EPAが2024年6月にTSCAリスク管理規則案を公表し、NMPの製造、加工、流通、使用全般にわたる制限を対象とし、下流の調合業者やトール加工業者のコンプライアンスコストを高める、より厳格な作業場管理を含めています。
NMPに加え、分類活動は特殊用途向けピロリドン誘導体にさらなる制約を加えています。ECHAのリスク評価委員会は2024年12月、2-ピロリドン(CAS 616-45-5)を生殖毒性区分1B(H360D)とする調和分類案を支持する最終見解を発表しました。これは、医薬品および電子部品サプライチェーンにおける取り扱い要件、ラベリング、顧客認定の厳格化につながる可能性があります。特定の非プロトン性溶剤(特にDMACおよびNEP)に関するEUの段階的な適用期限は2026年12月まで続き、欧州の輸入業者および流通業者の間で、密閉系、溶剤回収、文書管理へのコンプライアンス主導の移行を後押ししています。
バリューチェーン分析
ピロリドンのバリューチェーンは、γ-ブチロラクトン(GBL)を中心とする石油化学原料に始まり、NMP、2-ピロリドン、および特殊誘導体への合成、その後精製と用途別グレードへの配合に至ります。電子機器および電池のサプライチェーンでは、より高純度な材料(ファブが引用するSEMI C33-0213グレード4純度要件などの半導体グレード仕様を含む)の需要が増加しており、多段蒸留、精製、インライン分析(例:ICP-MS)が求められ、価値の獲得はコモディティ生産から精製、品質保証、文書管理へと移行しています。流通は、バルク工業チャネル(溶剤、脱色剤)と、電子機器・医薬品向けの特殊チャネルに分かれ、後者では認定、トレーサビリティ、不純物保証が継続的な取引を生み出しています。
コンプライアンスと回収インフラは、現在では付帯的なものではなく、チェーン内の中核的な工程として位置づけられています。EUのREACH附属書XVII制限と、米国EPAのTSCAリスク管理規則案(2024年6月)は、密閉取扱い、労働者暴露管理、溶剤回収の必要性を高め、下流ユーザー(電池カソード工場や一部の半導体ライン)に高回収率装置の導入を促し、対応可能なSDSパッケージを提供し監査を支援できるサプライヤーを優先させています。同時に、原料価格の変動と地域的なコスト優位性は、GBLへの後方統合や上流のBDO/GBL拠点周辺への立地を促し、下流の電池・半導体顧客は供給の安定性と純度の一貫性を求めて生産者に近い調達を進めています。
競合環境
市場集中度
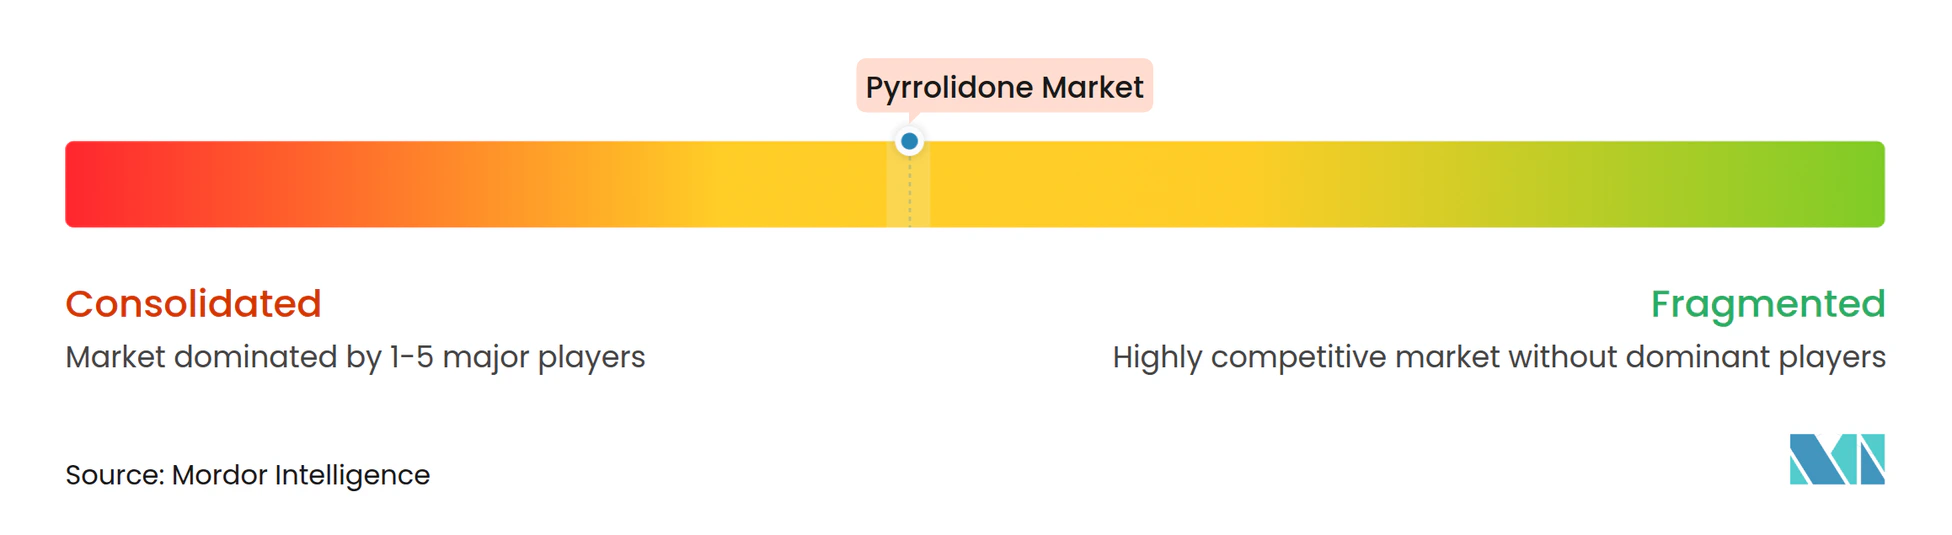
ピロリドン市場は中程度の集中度を示しており、BASF、LyondellBasell、Ashland、Shandong Zhishang Chemical、Mitsubishi Chemicalが合計で能力の63%を共同支配しています。Puyang Guangming、Zhejiang Realsun、MYJ Chemicalなどの中国メーカーは、電子グレードNMPを西側価格より15%〜20%低く販売することで数量を拡大しています。BASFの2025年10月の南京拡張では98%回収ループが追加され、運営コストをキログラムあたり1.80米ドルから1.15米ドルに削減し、エネルギー使用量を2 kWh未満に抑え、主要なESG指標を改善しました。AshlandのMicropureおよびPharmasolveポートフォリオは電子機器・医薬品のニッチをターゲットとし、低アミン含有量の保証により50%〜70%の価格プレミアムを獲得しています。Mitsubishi Chemicalは2028年までにバイオベースNMPを目指すカーボンニュートラルロードマップを市場に提示しています。Chemex Organochemなどのインドの受託製造業者は、低労働コストを活用して医薬品グレード2-ピロリドンのギャップを埋めようとしています。技術が決定的なレバーであり続けており、インラインICP-MSモニタリングによりサプライヤーは10 ppb未満の純度を達成でき、原料・コンプライアンスコストを相殺するプレミアムを獲得できます。
ピロリドン産業のリーダー企業
-
Ashland
-
Mitsubishi Chemical Group Corporation
-
LyondellBasell Industries Holdings B.V.
-
SHANDONG ZHISHANG CHEMICAL CO.LTD.
-
BASF
- 注:主要企業の掲載順は順位を示すものではありません。
ピロリドン市場 このレポートでカバーされる企業
- Arkema
- Ashland
- BASF
- Chemex Organochem Pvt. Ltd.
- Covestro AG
- DAICEL CORPORATION
- DuPont
- Eastman Chemical Company
- Hefei TNJ Chemical Industry Co., Ltd.
- Huntsman Corporation
- iangyin Jiafeng Chemical Co,.Ltd.
- INEOS Composites
- Johnson Matthey
- LyondellBasell Industries Holdings B.V.
- Merck KGaA
- Mitsubishi Chemical Group Corporation
- Puyang Guangming Chemicals Co., Ltd.
- SHANDONG ZHISHANG CHEMICAL CO.LTD.
- Wanhua
- Zhejiang Realsun Chemical Co., Ltd.
市場機会と将来展望
規制上の制限が従来の溶剤用途を圧迫する中、機会は差別化グレードおよび低環境負荷製品に集中しています。BASFは2026年3月、ルートヴィヒスハーフェンのVerbund拠点においてNMPを含む製品カーボンフットプリント低減(rPCF)版を導入し、電池・電子機器顧客に対して、プロセス化学を変更せずに調達スコアカードを満たす代替経路を提供しました。バイオベースの経路は、REACHに起因する再処方圧力が最も強く、検証済みのフットプリント削減に対して顧客が対価を支払う欧州において、対象顧客層を拡大しています。これは、コモディティ量が納入コストで競争し、プレミアムセグメントが純度、回収効率、カーボン計算で競争する二極化市場を支えています。
第二の未開拓分野は、規制と電子化学品の交差点にあり、濃度制限や用途制限が製品設計や供給選択肢を再構築しています。欧州委員会は2026年6月、集積回路洗浄溶剤に対するNMP濃度制限を強化するREACH附属書XVII改正案について公開協議を開始し、2026年7月にはNMPを含むIC洗浄溶剤に対する環境関税制度(規定のNMP含有量閾値を超える場合の付加税を含む)を実施しました。これらの動きは、サプライヤーが規制に準拠した低濃度配合、高純度代替品、回収中心のサービスモデルを拡大する余地を生み、ファブが文書化および輸入要件を満たしつつ歩留まりを維持することを支援します。バイオベースのピロリドン中間体における並行的な技術革新も現れており、東レがバイオマスからバイオベース2-ピロリドンを生産する技術開発(2026年発表)を進めていることが注目され、再生可能な炭素含有量や有害性ラベリングの低減を求める顧客向けの下流誘導体を支えることが期待されます。
最近の産業開発事情 ピロリドン市場
- 2026年3月:BASFは、ルートヴィヒスハーフェンのVerbund拠点で生産されるN-メチルピロリドン(NMP)の製品カーボンフットプリント低減(rPCF)版を導入しました。この動きは、即時のプロセス再設計を強制することなく、電池および電子化学品分野の顧客の脱炭素化スコアカードにピロリドン供給を適合させるものです。また、フットプリントの文書化および統合拠点の効率性において、競合サプライヤーの基準を引き上げています。
- 2025年6月:WanhuaとElevenEs Ltd.は、新エネルギー産業向けNMP溶剤の供給・技術提携を確立する覚書に署名しました。この契約は、生産者と電池メーカーとの結びつきの強化を示すとともに、流通業者経由のスポット購入よりも認定支援や供給保証を重視する姿勢を強めています。また、コンプライアンスおよび持続可能性要件の中で、電池材料の欧州重視の調達戦略を浮き立たせています。
- 2024年6月:米国環境保護庁(EPA)は、NMPに関するTSCAリスク管理規則案を提案し、家庭用ペイントリムーバーを含む一定の用途を制限し、より厳格な作業場管理を課すこととしました。この規制の推進は溶剤の代替を加速させ、下流の調合業者のコンプライアンスコストを増加させており、管理や密閉系がより一般的な工業用、電子機器用、医薬品グレード需要へと製品構成が変化しています。
ピロリドン市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、主要地域の最終用途アプリケーションに製品ボリュームが供給される時点で計測された、工業用および特殊用途向けに販売されるピロリドン系化学品のグローバル需要として定義される。
対象範囲の除外事項:統合プラント内の内部移転、ラボスケールおよびR&D専用の使用、ならびにピロリドンが微量成分に過ぎず明確な消費量として追跡できない下流の完成品は除外する。
セグメンテーション概要
- タイプ別
- N-メチル-2-ピロリドン
- 2-ピロリドン
- その他のタイプ
- 用途別
- 溶剤
- 脱色剤
- 可塑剤
- その他の用途
- エンドユーザー産業別
- 電子機器
- 石油・ガス
- 医薬品
- 塗料・コーティング
- 農薬
- その他のエンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- タイ
- インドネシア
- ベトナム
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- エジプト
- ナイジェリア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、ピロリドンおよびその関連最終用途の需要コンテキストを構築することから始まり、次に市場ボリュームに照合できる供給・貿易シグナルを確認する。米国EPAやECHAなどの機関による化学物質安全性・規制文書、国連コムトレードの貿易統計、設備増強や製造ルートを論じた査読済みの化学・プロセス学術誌などの公開ソースを主に活用する。
その後、企業の年次報告書、投資家向けプレゼンテーション、製品技術データシートを用いて、典型的なグレード、純度の手がかり、主要アプリケーションの需要牽引力を確認する。特に溶剤および電子機器関連の需要について重点的に確認する。また、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、および輸出入の出荷レベルデータを活用し、公開情報が乏しい場合に生産者のフットプリントと貿易フローをクロスチェックする。ここに挙げた例は例示的なものであり、網羅的ではなく、データ収集、検証、およびリサーチの明確化のために追加の公開・サブスクリプションソースを参照した。
一次インタビューおよびサーベイ
一次調査は、ピロリドンのボリュームが実際に主要アプリケーションにどの程度流入しているか、また代替、規制、価格変動が使用パターンをどのように変化させているかを検証することに重点を置く。APAC、EMEA、およびアメリカ大陸の生産者、流通業者、大口エンドユーザーと対話し、デスクソースが特定のアプリケーションカテゴリーに関して十分な詳細を提供しない場合に、グレードミックス、貿易依存度、需要サイクルに関する前提を修正できるようにする。
表の見出しは回答者分布の把握のために固定されたままでなければならない。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:28% | CXO:13% | APAC:42% |
| 中位層:51% | 部門・ユニットリーダー:40% | EMEA:33% |
| 中小規模プレイヤー:21% | マネージャー:47% | アメリカ大陸:25% |
市場規模算定と予測
当社の規模算定ロジックはトップダウンおよびボトムアップのアプローチを採用しており、生産量、設備稼働率、貿易データを地域別の見かけ消費量に再構築し、アプリケーションレベルの需要シグナルと照合する。国別の公開設備数値にばらつきがある場合があるため、サンプリングした生産者ボリューム範囲、流通チャネルチェック、最終用途アウトプットに紐付けたいくつかのボリューム対需要比率など、選択的なボトムアップ近似値によって結果を裏付ける。
モデルで使用する主要インプットには、発表済みのプラント設備とデボトルネッキングのタイムライン、関連化学品カテゴリーの輸出入トレンド、溶剤としてのピロリドン使用比率対その他の機能、敏感なアプリケーションにおける許容使用を変化させる規制上の制限ポイント、ならびに電子機器、医薬品、コーティングアウトプットの地域別成長が含まれる。生産規模の小さい国でデータギャップが存在する場合は、貿易主導のプロキシで完し、最終合計が現実的な水準を保つよう、インタビューフィードバックと照合して示唆される消費量を再確認する。
予測については、下流の工業生産、地域別化学品アウトプットトレンド、規制対象用途における代替の予想ペースなどの先行指標に裏付けられたシナリオ分析に依拠する。前提はシンプルに保ち、一次回答者が調達行動、在庫サイクル、または短期ボリュームを変化させる可能性のある価格設定の変化を指摘した際に更新する。
データ検証と更新サイクル
単一ソースのエラーが最終市場規模に流入しないよう、複数のチェックを通じて検証を行う。モデル化した合計値を、貿易収支、稼働率の変動、地域別最終用途アウトプットトレンドなどの独立したシグナルと比較し、数値を確定する前に外れ値を調査する。
第二のアナリストがモデルロジック、インプット範囲、地域別およびアプリケーション別の成長ステップの妥当性をレビューし、その後、公開前に最終レビューパスを実施する。レポートは年次で更新され、主要な設備発表、規制変更、または急激な需要混乱なの重要なイベントが発生した場合には中間更新が行われる。納品前に最新の更新済みビューをクライアントが受け取れるよう、新たなチェックを実施する。
Mordor Intelligenceのピロリドン市場規模と他の公表推計値との比較
ピロリドンの公表推計値はしばしば一致しないが、これは測定単位と計測対象範囲がソース間で一貫していないためであり、それによってヘッドライン数値が大きく変わる。一部の調査は市場を収益ベースで記述し、他はフィジカルボリュームで構築しており、両者の換算はグレードミックスと地域別価格設定に依存する。
主なギャップは収益ベースの合計とトン数ベースの需要を混在させることから生じており、Mordor Intelligenceは市場規模をミリオントンで維持し、グレードや地域によって大きく変動する可能性のある暗黙の平均価格の適用を避けている。
ベンチマーク比較
| ソース | 市場規模 | リサーチ方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 108万トン(2025年) | |
| グローバルコンサルタンシーA | 1.95 ビリオン 米ドル(2024年) | 収益ベースで報告されており、通常はグレードおび地域にわたる想定平均販売価格に依拠しているため、ミックスが高純度材料にシフトした場合に合計が大きく変動する可能性がある。 |
| インダストリーパブリッシャーB | 3.42 ビリオン 米ドル(2025年) | より長い期間にわたる収益モデルを使用しており、合計はコアのピロリドンボリュームを超えて誘導体や配合済み最終製品が計上される、より広範な収益化チェーンを反映している可能性がある。 |
3つの数値を合わせて見ると、そのばらつきは主に単位の選択と、何が収益化されているか対何が消費されているかによって説明される。アウトプットを貿易動向、稼働率の変化、最終用途活動などの透明性の高い変数に結び付けることで、クライアントが年度ごとに追跡・妥当性確認しやすくなる。
レポートで回答される主要な質問
2026年のピロリドン市場規模はどのくらいですか?
ピロリドン市場規模は2026年に112万トンに達し、2031年までに133万トンに達すると予測されています。
ピロリドンで最も速く成長している用途はどれですか?
可塑剤が最も速く成長している用途であり、難燃性TPUの採用によりCAGR 4.24%で拡大しています。
電子グレードNMPがプレミアム価格で取引される理由は何ですか?
電子グレードNMPは金属不純物10 ppb未満の基準を満たす必要があり、コストのかかる精製が必要なため、60%〜80%の価格プレミアムを支えています。
REACH規制は欧州のピロリドン需要にどのような影響を与えますか?
REACH附属書XVIIは消費者製品中のNMP含有量を制限しており、塗料・コーティングの大幅な需要を排除し、重量比0.3%未満のバイオベースブレンドへの注力へとシフトさせています。