
ハイデラバードデータセンター市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 予測データ期間 | 2026 - 2032 |
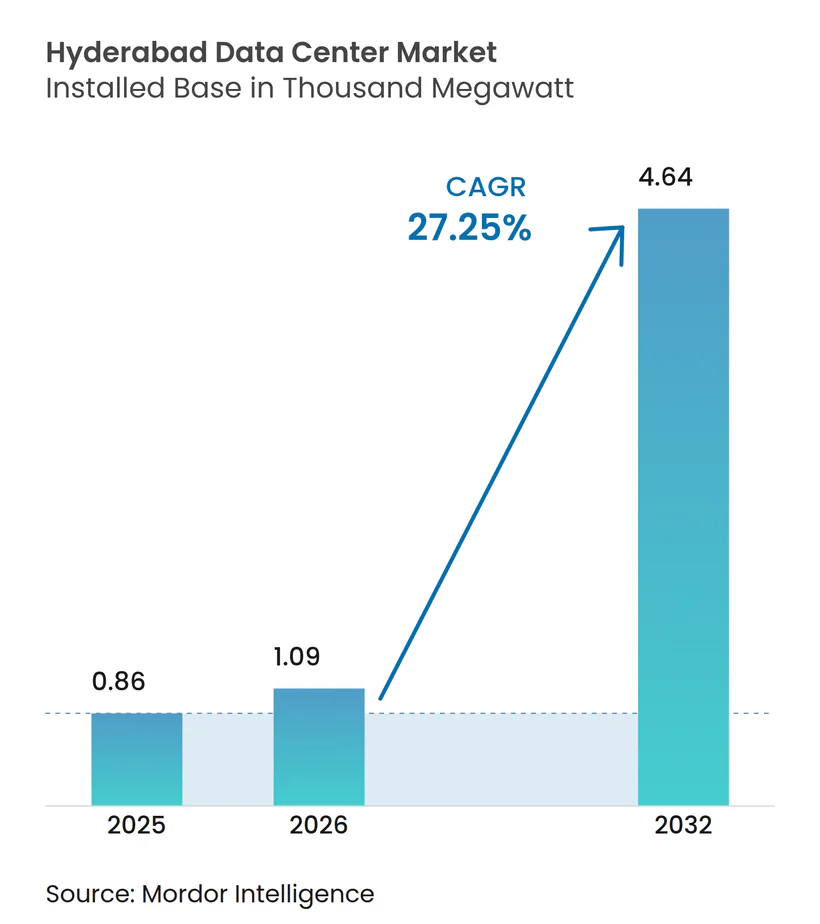
| 基準年の市場規模 (2025) | 0.86 千メガワット |
| 市場取引高 (2026) | 1.09 千メガワット |
| 市場取引高 (2032) | 4.64 千メガワット |
| 成長率 (2026 - 2032) | 27.25 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるハイデラバードデータセンター市場分析
ハイデラバードデータセンター市場規模は、2025年に設置済みITロード859MWから2026年に1,093.1MWへ成長し、2026年から2032年にかけて27.25%のCAGRで2032年までに4,640.8MWに達すると予測されています。急増するハイパースケール設備投資、テランガーナ州のワンストップ窓口インセンティブ、およびデジタル個人データ保護(DPDP)法がこの拡大を支えています。ハイパースケール事業者は、ムンバイと比較して平均40%低い土地コストを享受しながら、同等のファイバー密度を備えており、この組み合わせが地域全体の設備計画を加速させています。AIおよびGPU需要の高まりにより、ラック電力密度が20~40kWへと上昇し、液冷ホールおよびティアIV冗長性への投資を促しています。一方、5Gバックホールトラフィックおよびオーバー・ザ・トップ(OTT)ストリーミングは、ハイパースケールノードを補完するエッジノード構築を強化し、均衡のとれた吸収曲線を維持しています。グリッドの信頼性および不動産インフレに関する実行リスクは依然として存在しますが、州の協調補助金と再生可能エネルギー義務化がこれらの逆風を緩和しています。
主要レポートのポイント
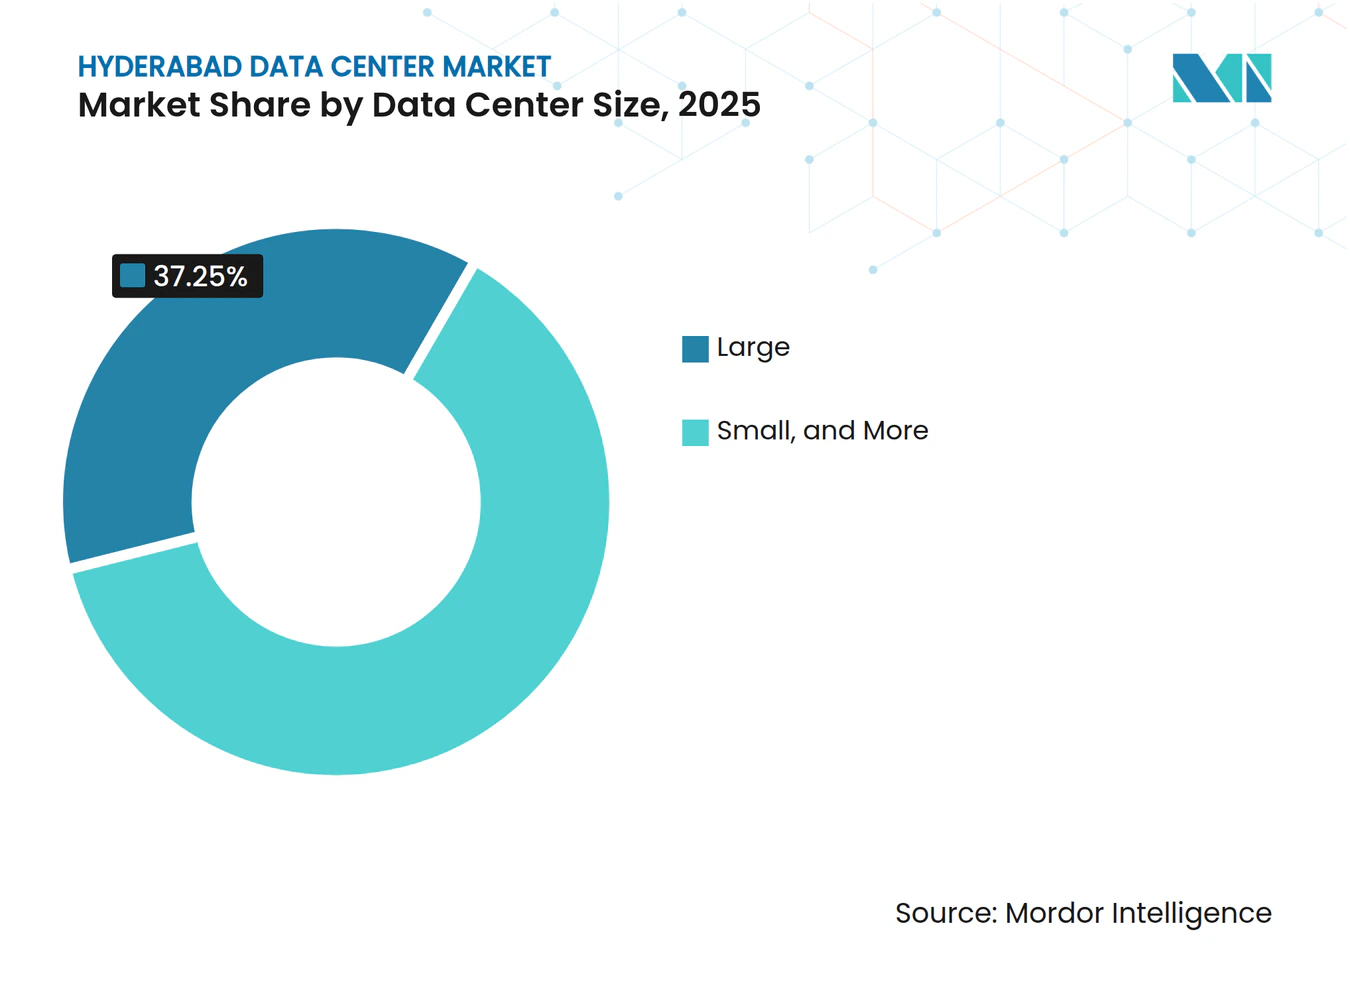
- データセンター規模別では、大規模施設が2025年のハイデラバードデータセンター市場シェアの37.25%を占め、マッシブサイトは2032年にかけて23.07%のCAGRで拡大しています。
- ティア標準別では、ティアIIIが2025年に56.45%の収益シェアを獲得し、ティアIV施設は2032年にかけて20.68%のCAGRで成長すると予測されています。
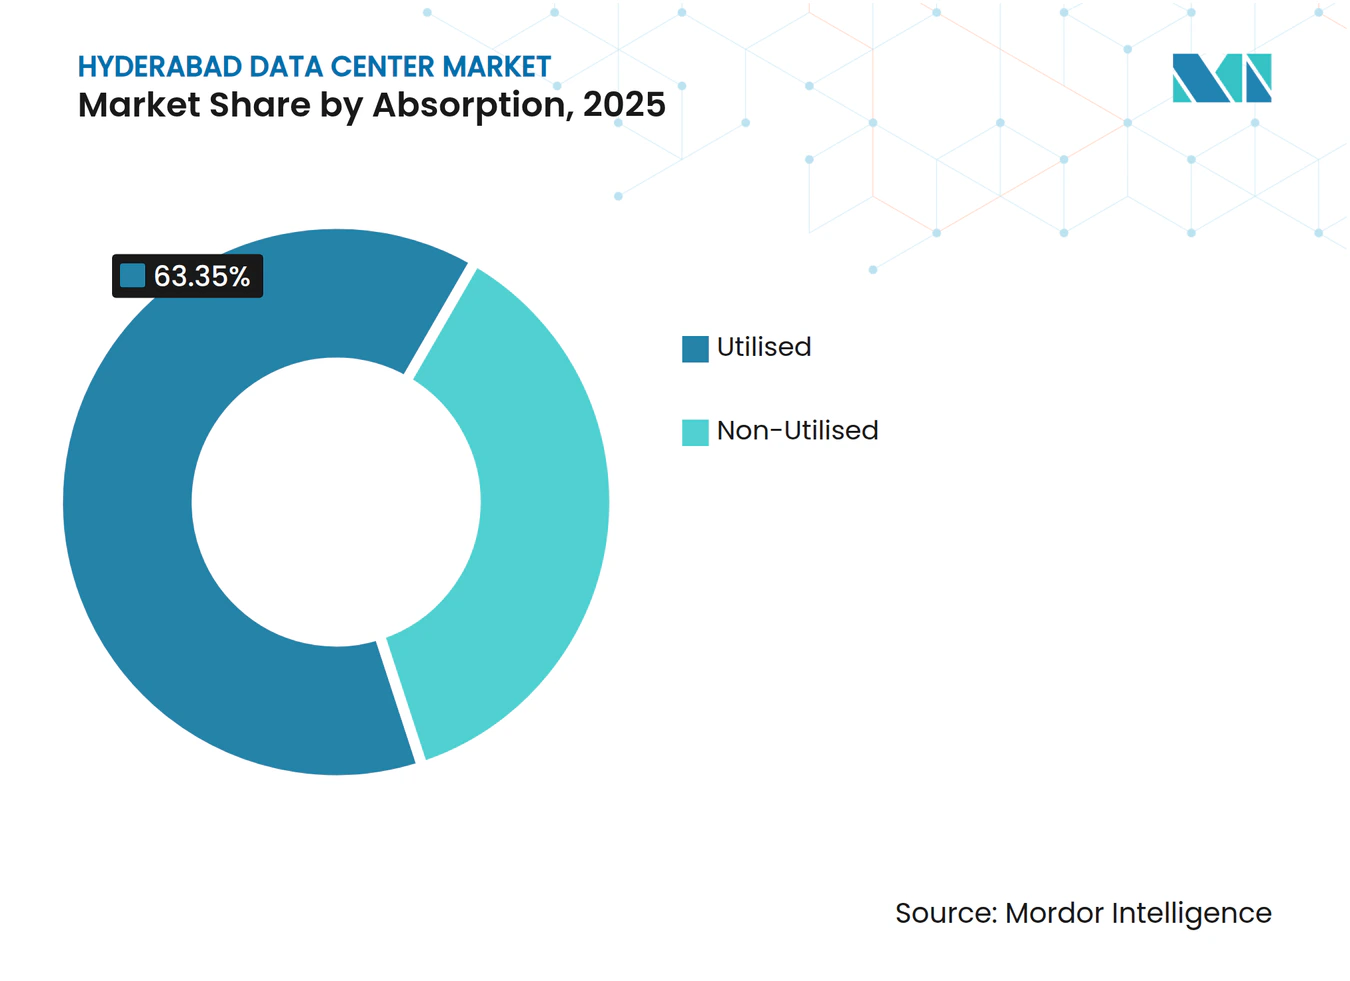
- 吸収率別では、利用済みカテゴリーが2025年のハイデラバードデータセンター市場規模の63.35%を占め、2032年にかけて24.41%のCAGRで拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
ハイデラバードデータセンター市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| モバイルデータ消費の急増と5Gの展開 | +4.20% | 全国;ハイデラバード、チェンナイ、バンガロールが先導 | 中期(2~4年) |
| インドのデータローカライゼーション義務(DPDP法) | +3.80% | 全国;大都市圏に集中 | 短期(2年以内) |
| ハイデラバードにおけるハイパースケールクラウドリージョンの展開 | +5.10% | ハイデラバード中心;テランガーナ州への波及 | 長期(4年以上) |
| OTT、ゲーミング、AIワークロードの急増 | +3.50% | 全国;ハイデラバードが南部ハブとして機能 | 中期(2~4年) |
| ワンストップ窓口承認と設備投資補助金 | +2.10% | テランガーナ州限定 | 短期(2年以内) |
| 航空宇宙・防衛研究開発回廊の需要 | +1.50% | ハイデラバード航空宇宙クラスター | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイパースケールクラウドリージョンの展開が前例のない設備拡大を牽引
アマゾンの44億米ドルのコミットメントとマイクロソフトの6拠点計画は、飽和状態にあるムンバイ回廊から設備を転換させる重力的な引力を生み出しています。各アンカー施設は100MW超のITロードを目標とし、サプライヤーエコシステムを活性化させ、年間約48,000件の直接・間接雇用を創出しています[1].インセンティブには、テランガーナ州の10年間の電力関税免除と、建設工程を最大6か月短縮する環境許可の迅速処理が含まれます。外環状道路(ORR)沿いの土地区画はナビムンバイの同等区画より40%低い価格で取引されており、冗長性要件を考慮した後もMWあたりの設備投資コストを低下させています。ネットワーク事業者はこれらのグリーンフィールドキャンパスへのダークファイバーリングを延伸することで対応し、ハイデラバードの金融街への2ミリ秒未満のレイテンシを確保しています。
データローカライゼーション義務が即時の企業需要を創出
DPDP法は機密性の高い個人データを取り扱うすべての事業体に対してインド国内でのストレージのローカライゼーションを義務付けており、即時の需要フロアを設定しています[2].金融機関はさらに厳格なインド準備銀行の規範に直面しており、コアバンキングワークロードに対してティアIVの選好を促しています。ハイデラバードにおけるFlipkartの再生可能エネルギー稼働ティアIV構築は、コンプライアンスが高い仕様の導入を促進し、プレミアムラック料金をもたらすことを示しています。インド消費者にサービスを提供する多国籍企業は現在、ハイデラバードのコロケーションコストをグローバルなデータ主権予算に組み込み、マクロ景気後退時でも安定した吸収率を確保しています。
モバイルデータの急増と5Gインフラ展開がエッジ要件を加速
2025年における一人当たりの平均モバイルデータ使用量は月25GBを超え、5Gトラフィックは前年比60%の成長を続けています。Airtel Nxtra Data Centersだけでも6億米ドルを投資して容量を400MWの3倍に増強しており、ハイデラバードは5Gトラフィックをバックホールする主要拠点として重要な役割を担っています。自動運転車テストベッドと産業用IoTラインの10ミリ秒未満のレイテンシ閾値は、ユーザーから30km以内のマイクロエッジポッドを必要としています。事業者は計算流体力学最適化冷却を統合し、5G無線機が生成する追加熱を放散させることで、レガシーサイトと比較してPUEを5~7%削減しています。
AIおよびゲーミングワークロードがプレミアムティアIV採用を促進
CtrlSのAI対応キャンパスは、400基のGPUクラスターと液浸冷却ラックを備え、PUEを1.1以下に保ちながらラックあたり40kW超を持続しています。ゲーミングプラットフォームのトラフィックはトーナメント中に最大300%急増し、5ミリ秒未満の確定的レイテンシを必要としています。ティアIV冗長性はゲーム中断による収益リスクを排除し、40~50%高いレンタル利回りを正当化しています。サステナビリティが中心にあり、キャンパスはオフサイト太陽光から電力の70%を調達し、廃熱を隣接する商業施設に供給しています。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| グリッドの信頼性問題と高いディーゼルバックアップコスト | -2.80% | ハイデラバード都市圏およびORR地区 | 短期(2年以内) |
| HITECおよびガチボウリにおける不動産価格の高騰 | -1.90% | 主要ITコリドー | 中期(2~4年) |
| ORR全域にわたるファイバー道路占用許可の遅延 | -1.20% | ORR拡張エリア | 中期(2~4年) |
| 液冷採用を制限する季節的な水不足 | -0.80% | グレーターハイデラバード | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
グリッドの信頼性課題が運用コストを上昇させる
夏季ピーク需要による負荷制限は、ディーゼル発電機の稼働時間を25~30%急増させ、運用費用と炭素フットプリントを増大させています[3].繰り返す電圧変動はUPSのライフサイクルを短縮させ、設計意図にもかかわらずティアIII以下への可用性低下リスクをもたらしています。事業者は99.999%の可用性を実現し、スコープ1排出量を大幅に削減する水素燃料電池バックアップのパイロット導入を進めていますが、商業的実現可能性は州の今後のグリーン水素インセンティブスキームにかかっています。
不動産コストのインフレが主要立地での拡張を制約する
HITECシティの土地は現在1エーカーあたり900万米ドルで取引されており、2022年以降ほぼ2倍となり、40MW未満の構築案件の内部収益率を圧迫しています。マイクロソフトが40km郊外に48エーカーの区画を購入したことは、準郊外エリアへのシフトを示していますが、ファイバー敷設距離の延長と通行権取得の遅延により、稼働までのスケジュールが3~5か月延長される可能性があります。ハイパースケールの貸借対照表を持たない小規模事業者は、合弁事業モデルまたはブラウンフィールド改修を余儀なくされています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
データセンター規模別:マッシブ施設が次世代導入を主導
ITロード80MW超と定義されるマッシブサイトは、ハイパースケール企業がキャンパス型経済へ傾斜していることを反映し、2032年にかけて23.07%のCAGRで成長しています。アマゾンの新キャンパスは3つの100MWブロックを単一の400kV変電所の後方にクラスター化し、50MW独立サイト2か所と比較してMWあたりの設備投資コストを12%削減しています。大規模施設は2025年においてハイデラバードデータセンター市場シェアの37.25%を依然として保持しており、中規模クラウドリージョンおよびBFSI(銀行・金融サービス・保険)アウトソーシングノードにサービスを提供しています。中規模および小規模ホールは、地域企業のエッジキャッシングおよびディザスタリカバリニーズに重点を置いています。大規模キャンパスにおける液浸冷却によりPUE 1.05を実現し、長期的なコストリーダーシップを強化しています。
マッシブ形態の設備投資の重さが参入障壁を高め、交渉力を土地集約業者および専門EPC企業に移行させています。再生可能エネルギー電力購入契約はしばしば300MWを超え、電力とグリーンクレジットをバンドルする州レベルの太陽光発電所入札を促進しています。各新規マッシブハブが複数の可用ゾーンを確定するため、ネットワークキャリアは高ストランドカウントファイバーリングの事前敷設を競い合い、汎インドトラフィックに対してムンバイと同等のレイテンシパリティを確保しています。



ティア標準別:ティアIVの加速がAIインフラ需要を反映
ティアIVのフットプリントは20.68%のCAGRを示し、ティアIIIの基準年シェア56.45%にもかかわらずこれを上回っています。GPU訓練クラスターは複数日の計算サイクルを消去するジョブ途中のリセットに耐えられないため、99.995%の稼働時間は経済的に合理的です。CtrlSのティアIVホールは、統合デュアルアクティブ電源供給、2N+1冷却、および40kWを超えるラック密度を実証しています。一方、ティアIIIはSaaSおよびERPワークロードに最適であり、信頼性とコストのバランスを取っています。ティアIIはバックアップテープ保管と非重要アーカイブに対応しています。
上位ティアへの移行は、継続的に監視される電気的スイッチギア、デジタルツインを使用した予知保全、およびISO 27017クラウドセキュリティフレームワークといったサービスレイヤーを導入し、ハイパースケール企業はこれにプレミアムSLAを付与しています。設備投資強度は40~50%上昇しますが、事業者はAdaniConneXの14億4,000万米ドル調達のようなグリーンボンドおよびサステナビリティ連動型ローンによってこれを部分的に相殺しています。
吸収率別:利用済みセグメントの優位性が市場の基本面を実証
2025年シェア63.35%を持つ利用済みカテゴリーは需給の整合を実証しており、2032年までに24.41%のCAGRを記録すると予測されています。ハイパースケールコロケーションが最大シェアを占めており、AWSとマイクロソフトは15年リースを事前コミットし、開発会社のバランスシートのリスクを軽減しています。リテールコロケーションはSMBデジタル化推進によって繁栄しており、バースタブル帯域幅付きの5kWハーフラックプランを提供しています。ホールセールコロケーションは、設備投資負担なしに連続した筐体を必要とするSaaSユニコーン企業に訴求しています。BFSIはリアルタイム決済レールとアルゴリズム取引ノードに支えられ、アクティブホワイトスペースの35%を貢献しています。
利用率の向上は電力契約のイノベーションによって支援されており、従量課金条項がテナントの支払いを実際の消費量に連動させ、双方のキャッシュフローを改善しています。開発事業者はまた、ライドスルーと電力料金のピークシェービングを提供するオンサイト30MWhバッテリー施設を統合し、州の再生可能エネルギー目標を支援しながらROIを向上させています。

地理分析
ハイデラバードは南インドと中央インドの地理的交差点に位置しており、国内人口の60%の人口集中地までの30ミリ秒未満のレイテンシを実現しています。テランガーナ州のワンストップ窓口承認は法定サイクルを30日未満に圧縮しており、90日まで延長することのある複数機関の承認が必要なカルナータカ州と比較して明確な優位性を持っています。再生可能エネルギー調達は州の5GW太陽光ロードマップによって支えられており、グリッド料金より15%低い価格の企業間電力購入契約を可能にし、サステナビリティ重視の事業者にとって魅力的となっています。地域環状道路の完成は遅延しているものの、周辺の土地バンクをファイバールートに接続し、ラストマイルの溝掘りコストを削減する見込みです。
ハイデラバード市内では、HITECシティとガチボウリがレイテンシ重視のBFSIテナントの優先ノードとして残っていますが、土地不足によりORR沿いのシャムシャバードとヤチャラムへの新規建設が促進されています。これらの準郊外エリアは20~30%安い区画を提供しますが、メトロ内2ミリ秒未満のレイテンシを維持するためにデュアルパスファイバーへのより大きな投資が必要です。国際的なリーチは、SEA-ME-WE-6およびIAX海底システムに接続するムンバイ-ハイデラバード-チェンナイ陸上スーパールートによって実現されており、ローカルテナントにシンガポールへの60ミリ秒未満の往復リンクを提供しています。ガチボウリにインド初のデータ分析パークを建設する政府計画はクラスターの人材誘致力を強化し、10,000件の新しい分析職を支援し、企業需要を深化させています。
ハイデラバードの航空宇宙・防衛コリドーはセキュアクラウドのニッチを追加しており、OEMおよび研究開発ラボはITAR同等管理を満たすハイブリッドコロケーションを必要としています。この需要は高いマージンのサービス収益(ゼロトラストアーキテクチャ、エアギャップバックアップボールト、改ざん防止ラック)を押し上げています。コリドーの要件は周辺エリアに波及し、インライン品質検査AIモデルが配置される工場フロアにマイクロエッジポッドを促進しています。
規制環境
ハイデラバードのデータセンター開発は、国レベルのコンプライアンス要件とテランガナ州の支援策の両方によって形作られている。国レベルでは、デジタル個人データ保護法(DPDP法)が個人データの国内保管・処理の実務の基盤となっており、インド準備銀行などの分野別規制当局がBFSI(銀行・金融サービス・保険)ワークロードの耐障害性やリスク管理に影響を与えており、これは一般的に施設選定における高可用性への期待と、より厳格な監査可能性要件につながっている。
州レベルでは、テランガナ州はデータセンター政策(2016年)およびICT政策(2021-2026年)のもとでデータセンターを必須サービスと位置付けており、これにシングルウィンドウ承認制度を組み合わせて承認サイクルを短縮している。この政策ツールセットは、再生可能エネルギー調達のためのオープンアクセス電力も支援しており、テランガナ・クリーン・グリーンエネルギー政策2025との整合を図っている。これにより、ORR沿いの成長エリア全域における新規キャンパスに向けて、PPA(電力購買契約)やサステナビリティ連動型ファイナンス構造への市場シフトが強まっている。
バリューチェーン分析
ハイデラバードのデータセンターのバリューチェーンは、ファブシティ、チャンダンヴェリ、ミールカンペットなどの回廊地域における土地の集約とユーティリティ整備から始まり、続いて液冷/浸漬冷却の採用が増えているTier IIIおよびTier IV建設のための設計とEPC実行が行われる。電力調達と信頼性エンジニアリングは重要な上流インプットであり続けており、事業者は系統電力供給、オープンアクセス再生可能エネルギー調達、オンサイトバックアップシステムを組み合わせて、夏季の計画停電に敏感な市場において可用性とコストを管理している。
開発事業者・運営事業者の層では、ハイパースケールおよびコロケーション事業者がテナント需要をキャンパス規模のプロジェクトとベンダーエコシステムに転換している。SifyがファブシティでAI対応キャンパスを拡張中(250MWの構築を目標)であり、STT GDC Indiaがミールカンペットで4億404万米ドルの投資を伴う100MW以上のキャンパスに関する覚書に署名したことは、アンカーサイトが電気設備、冷却システム、モジュール部品、専門的な運用保守サービスを引き込む様子を示している。下流では、テナントにはハイパースケーラーや企業が含まれ、2026年7月にIFCがSify Infinit Spaces Limitedにデータセンター開発支援のための7,100万米ドルのサステナビリティ連動型融資を提供したことに反映されているように、ファイナンスとサステナビリティの仕組みが提供プロセスにより組み込まれつつある。
競合環境
市場集中度
市場構造は中程度に断片化しているものの、統合へと傾いています。AWS、マイクロソフト、グーグルはスケールリーダーシップを発揮していますが、地元の有力企業であるCtrlSとPi Datacentersは迅速な構築の専門知識と顧客との近接性を活用してシェアを守っています。NTTの12億6,000万米ドルのAI重視キャンパスは外国資本の食欲の高まりを示しており、国内の既存企業は拡大ロードマップの加速を促されています。
戦略的な動きがこの競争を浮き彫りにしています。CtrlSは2025年1月にテランガーナ州と覚書(MoU)に署名し、土地と電力の割り当てを合理化して地域容量を200MWの3倍に増強することを目指しています。AdaniConneXは記録的な14億4,000万米ドルのサステナビリティ連動型ローンを調達し、ハイデラバードに50MWの液冷ブロックを含む複数拠点パイプラインを指定しています。Aurum Equity PartnersによるAI対応・再生可能エネルギー重視の4億米ドルのグリーンキャンパスは、投資家の信頼を示しています。市場全体で、容量追加にもかかわらず平均ラック料金は前年比7%上昇し、需要の深さを証明しています。
規制の複雑さと技術的専門化は実行可能な競合者プールを制限する参入障壁を構築していますが、ホワイトスペースのニッチ(セキュア政府クラウド、AIテストクラスター、5Gエッジノード)は小規模な革新者が正面からの価格競争なしに繁栄することを可能にしています。パートナーシップ(キャリアニュートラルIXポイント、再生可能エネルギーアグリゲーター、モジュラー構築専門家)は、加速されたGoLiveスケジュールと差別化されたSLAのための重要なレバーとして浮上しています。
ハイデラバードデータセンター産業リーダー
-
Sify Technologies Limited
-
STT Telemedia
-
Reliance industries
-
CtrlS
-
Nxtra Data Limited
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
テランガナ州主導のインフラ計画に紐づく大規模な土地バンク開発は、飽和した都心部の回廊の外側でキャンパス規模の建設を行う余地を生み出している。2026年の公的報道では、州がチェヴェッラ近郊(ハイデラバードから約55km)に1,500エーカーのデータセンター都市を計画するなど、専用の大規模開発モデルへの推進を示すとともに、バーラト・フューチャー・シティ、チャンダンヴェリ、ファブシティにおけるクラスター成長も指摘されている。これらの拠点は、高出力・複数棟展開向けに位置付けられている。
AI対応容量と高密度化改修は第二の機会領域を形成しており、事業者や投資家はAIコンピュート需要に紐づけて投資判断を行っている。市場の証拠としては、SifyがハイデラバードのキャンパスをAI対応で構築を進めていることや、CtrlSが2026年にチャンダンヴェリとミールカンペットでAI対応クラスターへの大規模投資計画を発表したこと、さらにAmazonがバーラト・フューチャー・シティで大規模プロジェクトの定礎式を行うといったハイパースケールのコミットメントが挙げられる。これらの計画は総じて、液冷ホール、大容量変電所、キャリアニュートラルな光ファイバーリング、持続可能な電力調達構造への需要を牽引するとともに、専門的なEPC、熱管理、運用保守プロバイダーにとっての対象エコシステムを広げている。
最近の業界動向
- 2026年7月:ハイデラバードのバーラト・フューチャー・シティにおける大規模データセンタープロジェクトのためAmazonが定礎式を実施。フェーズ1の稼働は24カ月以内を目標。この投資はハイデラバードのデータセンター容量を直接拡大し、同地域をハイパースケールハブとして強化する。
- 2026年7月:CtrlS Datacentersが、チャンダンヴェリとミールカンペットに2つのAI対応データセンタークラスターを開発するため、1,000億ルピーの投資を発表。この容量追加はAI対応の展開面積と密度を強化し、ハイエンドキャンパス展開のトレンドを示している。
- 2026年6月:CPP Investmentsが、AI対応データセンター容量の拡大に向けて10億米ドルの投資コミットメントを発表。この外国資本の支援により、ハイデラバードにおける容量成長とAIフレンドリーなインフラの整備が加速する。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査において、ハイデラバード データセンター市場は、ハイデラバード都市圏内に設置・稼働しているITロード容量(MW単位)として定義され、エンタープライズ、クラウド、およびコロケーション需向けのコンピューティングおよびストレージをホストする施設を対象とします。
対象外の範囲:まだ稼働していない計画中、確約済み、および初期パイプライン段階の容量は除外され、データセンター施設として運営されていない自家用ITルームも除外されます。
セグメンテーション概要
- データセンター規模別
- 小規模
- 中規模
- 大規模
- メガ
- マッシブ
- ティア標準別
- ティアIおよびII
- ティアIII
- ティアIV
- 吸収率別
- 未利用
- 利用済み
- コロケーションタイプ別
- ハイパースケール
- リテール
- ホールセール
- エンドユーザー産業別
- BFSI
- クラウドサービスプロバイダー
- 電子商取引
- 政府
- 製造業
- メディア・エンターテインメント
- 通信
- その他エンドユーザー
- コロケーションタイプ別
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチにより、一次調査を実施する前に、都市の需要環境に関するベースラインを確立し、実現可能性を構築しました。インド電気通信規制庁(TRAI)、電子情報技術省(MeitY)、中央電力庁(CEA)、およびインド国家インターネット交換局(NIXI)などの公開情報源を参照し、ITロードが最終的に展開される場所に影響するインターネットトラフィックの方向性、政策シグナル、および電力供給動向を把握しました。
また、州の政策文書やインセンティブに関する通知、企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高い地元ビジネス報道を精査し、データセンターの発表を現実的な納入時期に対応付けました。一部の領域では、企業財務情報やインテリジェンスのための有料サブスクリプションを使用し、冷却・電力設備に関する特許調査を技術的背景の把握のために確認し、関連する電気・機械部品の輸出入パターンを船積みレベルで確認しました。ここに記載されているデスクソースは網羅的なものではなく、データ収集、クロスチェック、および確認のために他の公開・有料情報源も使用しました。
一次インタビューおよびサーベイ
ハイデラバードおよびインド各地のデータセンターオペレーター、デベロッパー、クラウドおよびコロケーションのバイヤー、電力専門家、および施設マネージャーにインタビューを実施しています。これらの情報は、稼働率、ラック密度、実現価格、納入時期、および電力制約を明確にするとともに、公開プロジェクト記録のギャップを解消するのに役立ちます。報告された容量や時期が文書化された証拠と大きく異なる場合、アナリストは回答者に再連絡します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:28% | 最高経営幹部(CXO):15% |
| 中位:47% | 部門・ユニットリーダー:32% |
| 中小規模プレイヤー:25% | マネージャー:53% |
市場規模の算定と予測
市場規模の算定は、供給側の容量追跡と稼働スケジュールによってハイデラバードの設置済みITロードを再構築するトップダウンアプローチを用いて構築され、その結果の合計値は需要側の吸収シグナルと照合されました。都市全体の合計が確定した後、既知の施設フットプリント、典型的なラック密度の範囲、およびホールごとのMW仮定のサンプリングに基づく限定的なボトムアップ近似を用いて分割・調整し、ギャップは専門家による再確認を通じて補完されました。
主なモデル入力には、設置済みITロード(MW)、土地と電力を確保した建設中の容量、AIおよびハイパフォーマンスコンピューティングによる典型的なラック電力密度の変化、電力供給と冗長性計画、および時間の経過に伴うコロケーション稼働率の可視的な変化が含まれました。予測にあたっては、シナリオ分析を適用し、建設進捗曲線が電力準備状況、納入リードタイム、およびテナントの事前コミットメントの違い反映するようにし、これらのシナリオはインタビューからのコンセンサス見解に整合させました。サイトレベルの数値が検証できない場合は、まず保守的な稼働時期を使用し、複数の情報源が同じ変化を示した場合にのみ調整しました。
データ検証と更新サイクル
アウトプットは、既知の稼働済みキャンパス、電力割り当てのマイルストーン、および市場が予測に到達するために必要とされる稼働率の推移パスなどの独立したチェックとモデルを比較することで検証されました。差異が大きいと判断された場合、その要因を分解して再検討し、タイムライン、MW値、または定義が情報源間で一致しない場合はフォローアップコールを実施しました。
最終承認前に、結果は多段階のアナリストレビューを経て、前提条件が検証され、計算が再実行されることで算術的・論理的整合性が確保されます。レポートは年次で更新され、大規模なキャンパス発表が稼働済み容量に転換したり、電力・土地に影響する重大な政策変更が生じたりするなど、重要なイベントが発生した場合には中間更新が行われま。納品直前には最新の情報を反映した確認作業を実施し、クライアントが最新の更新済みビューを受け取れるようにしています。
Mordor Intelligenceのハイデラバード データセンター市場規模と他の公表推計との比較
ハイデラバードに関する公表市場推計は、各発行者が市場規模の定義に異なる基準を使用し、容量をカウントするタイミングも異なるため、しばしば一致しません。この市場では、最大の乖離は通常、設置済み容量とパイプライン供給の混同、および計画中のハイパースケール用地をすでに稼働中のITロードとして扱うことから生じます。
稼働状況、電力通電、および施設の稼働開始日を確認することで、Mordor Intelligenceは2025年の市場規模をハイデラバードの設置済みITロードに紐付けており、承認プロセスや建設シーケンスを経過中の初期パイプラインMWをカウントすることを回避しています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 859.00 MW(2025年) | |
| 業界データプラットフォームA | 2.12 ビリオン 米ドル(2025年) | 稼働中、建設中、確約済み、よび初期段階の容量を含む広範なバケットとして総供給量をカウントしており、稼働済みITロードに限定されていません。 |
| 地域調査ノートB | 47.00 ミリオン 米ドル(2024年) | より狭い設置済み容量のスナップショットを使用しており、アップグレード、最近の稼働開始、または施設タイプ間での一貫したMW定義の正規化を行わず、古い稼働済み容量に近い数値となっています。 |
表中の乖離は主に都市レベルで何がカウントされているかによって説明され、一方のアプローチはパイプラインと稼働済み容量を混合し、もう一方は単一時点のスナップショットに近い状態を維持しています。本手法は、明確な容量ステータスルールから合計値を構築し、予測曲線を確定する前に複数の独立したチェックを通じて検証されるため、再現性が保たれています。
レポートで回答されている主要な質問
ハイデラバードの設備容量はどれほど速く成長していますか?
ハイデラバードデータセンター市場規模は2026年に設置済みITロード1,093.1MWであり、2032年までに4,640.8MWに達すると予測されており、2026年から2032年にかけて27.25%のCAGRに相当します。
どの施設規模が最も急速に拡大していますか?
80MW超のマッシブキャンパスは、統合されたAI対応容量に対するハイパースケール需要に牽引され、23.07%のCAGRで拡大しています。
ティアIVの構築がなぜ普及しているのですか?
AIおよびゲーミングワークロードは障害に耐えられないため、事業者はより高い設備投資にもかかわらずティアIVの99.995%稼働時間を正当化しており、この標準について20.68%のCAGRをもたらしています。
DPDP法はどのような役割を果たしていますか?
2023年のデータローカライゼーション法は企業に対して個人データを国内に保存することを義務付けており、コンプライアントなハイデラバード施設に対する需要のベースラインを保証しています。
グリッドの信頼性問題はどれほど深刻ですか?
頻繁な停電によりディーゼル発電機の使用が最大30%増加し、運用費用が上昇しており、事業者はこのリスクを軽減するために水素燃料電池のパイロット導入を進めています。
どの企業が最も投資していますか?
アマゾン、マイクロソフト、NTTが数十億ドルのコミットメントで先頭に立っており、地元リーダーのCtrlSと新規参入者のAdaniConneXはグリーンファイナンスを通じて拡大を加速しています。
- 人工知能(AI)データセンター市場 全地域のAI施設を、施設タイプ、コンポーネント、ティア別に分析。
- データセンター建設市場 ティア、施設規模、施設タイプ別に分類した全地域の建設市場。
- データセンターサーバー市場 ティア、施設規模、施設タイプ別に分類した世界のサーバー市場。
- カナダデータセンター水消費市場 カナダの水使用状況を、調達水源、施設タイプ、施設規模別に分類。
- 米国データセンターラック市場 米国のラック市場を、ラックサイズ、エンドユーザー別に分類。
- メガデータセンター市場 世界のメガファシリティ需要を、ソリューション、施設タイプ、冷却技術別に分類。
- オーストラリア データセンターストレージ市場 オーストラリア全域におけるストレージ需要を、ストレージ技術、ストレージタイプ、施設タイプ別に網羅。
- タイ データセンターラック市場 タイ全域におけるラック需要(ラックサイズ、ラック高さ、ラックタイプ別)
- サウジアラビア データセンター建設市場 サウジアラビアにおける建設を、ティア別に分類。
- 米国のデータセンターストレージ市場 米国におけるストレージを、ストレージ技術、ストレージタイプ、エンドユーザー別に分類。