
チェンナイデータセンター市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 予測データ期間 | 2026 - 2032 |
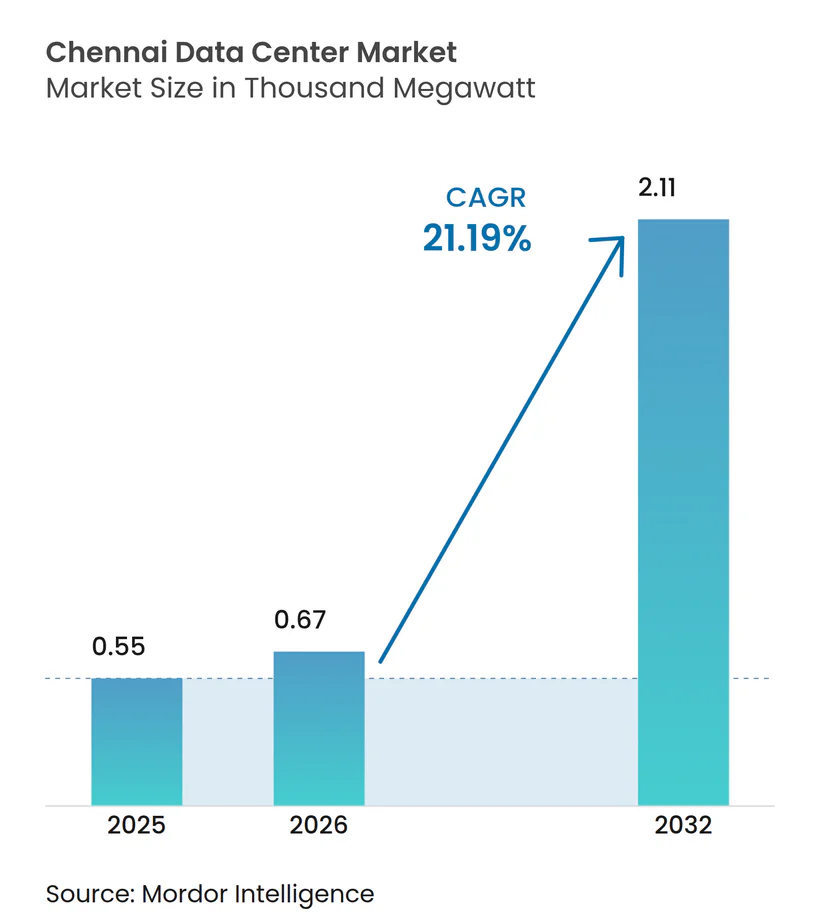
| 基準年の市場規模 (2025) | 0.55 千メガワット |
| 市場取引高 (2026) | 0.67 千メガワット |
| 市場取引高 (2032) | 2.11 千メガワット |
| 成長率 (2026 - 2032) | 21.19 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるチェンナイデータセンター市場分析
チェンナイデータセンター市場規模は、2025年の0.55千MWから2026年には0.67千MWへと成長し、2026年から2032年にかけて21.19%のCAGRで2032年までに2.11千MWに達すると予測されています。市場成長は、新たな海底ケーブルの陸揚げ、州が支援する再生可能エネルギー回廊、クラウドファーストのデジタルトランスフォーメーション、およびAIに特化したラック密度のアップグレードの収束から生じています。グローバルオペレーターがハイパースケールキャンパスに資本を投入する一方、地元企業がエッジおよびコンプライアンス対応サービスへと軸足を移すにつれ、競争の激しさが増しています。ケーブル陸揚げ局に近接した大規模な連続区画はプレミアム価格を形成していますが、オペレーターはコストとリスクのバランスを取るために内陸工業地帯での多段階建設を進めています。急速な再生可能エネルギーの統合とワンストップ許認可により運営コストが低下する一方、系統連系の遅延、土地不足、およびモンスーンに関連した洪水リスクは依然として重大な制約として残っています。
レポートの主要なポイント
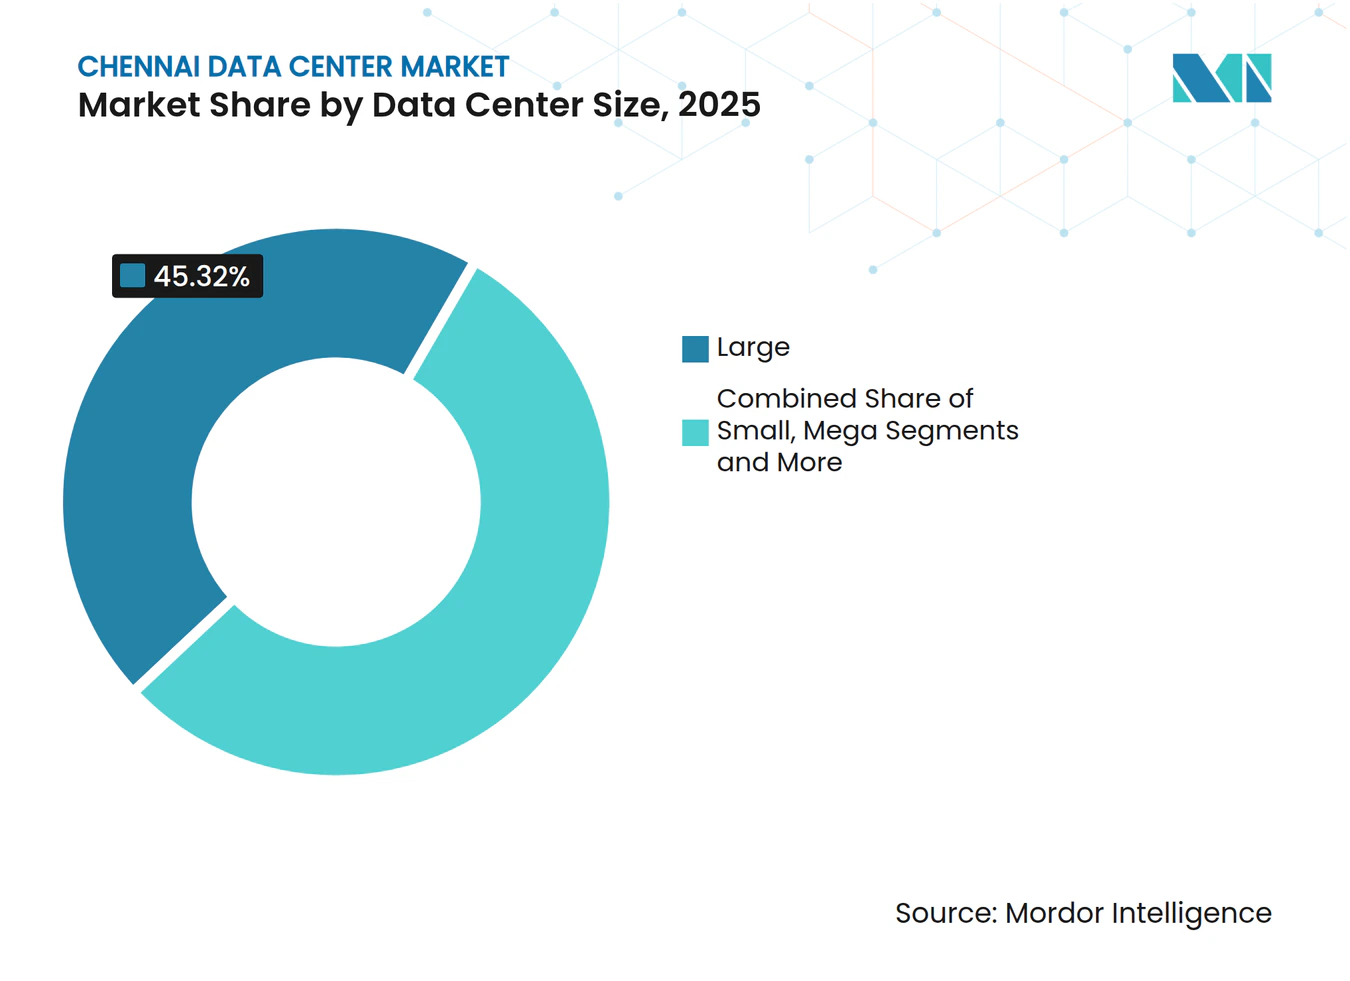
- データセンター規模別では、大規模施設が2025年のチェンナイデータセンター市場シェアの45.32%をリードし、マッシブセグメントは2032年にかけて23.12%のCAGRで成長すると予測されています。
- ティア標準別では、ティアIIIが2025年のチェンナイデータセンター市場規模の76.28%のシェアを占め、ティアIVは2032年にかけて21.74%のCAGRで成長すると予測されています。
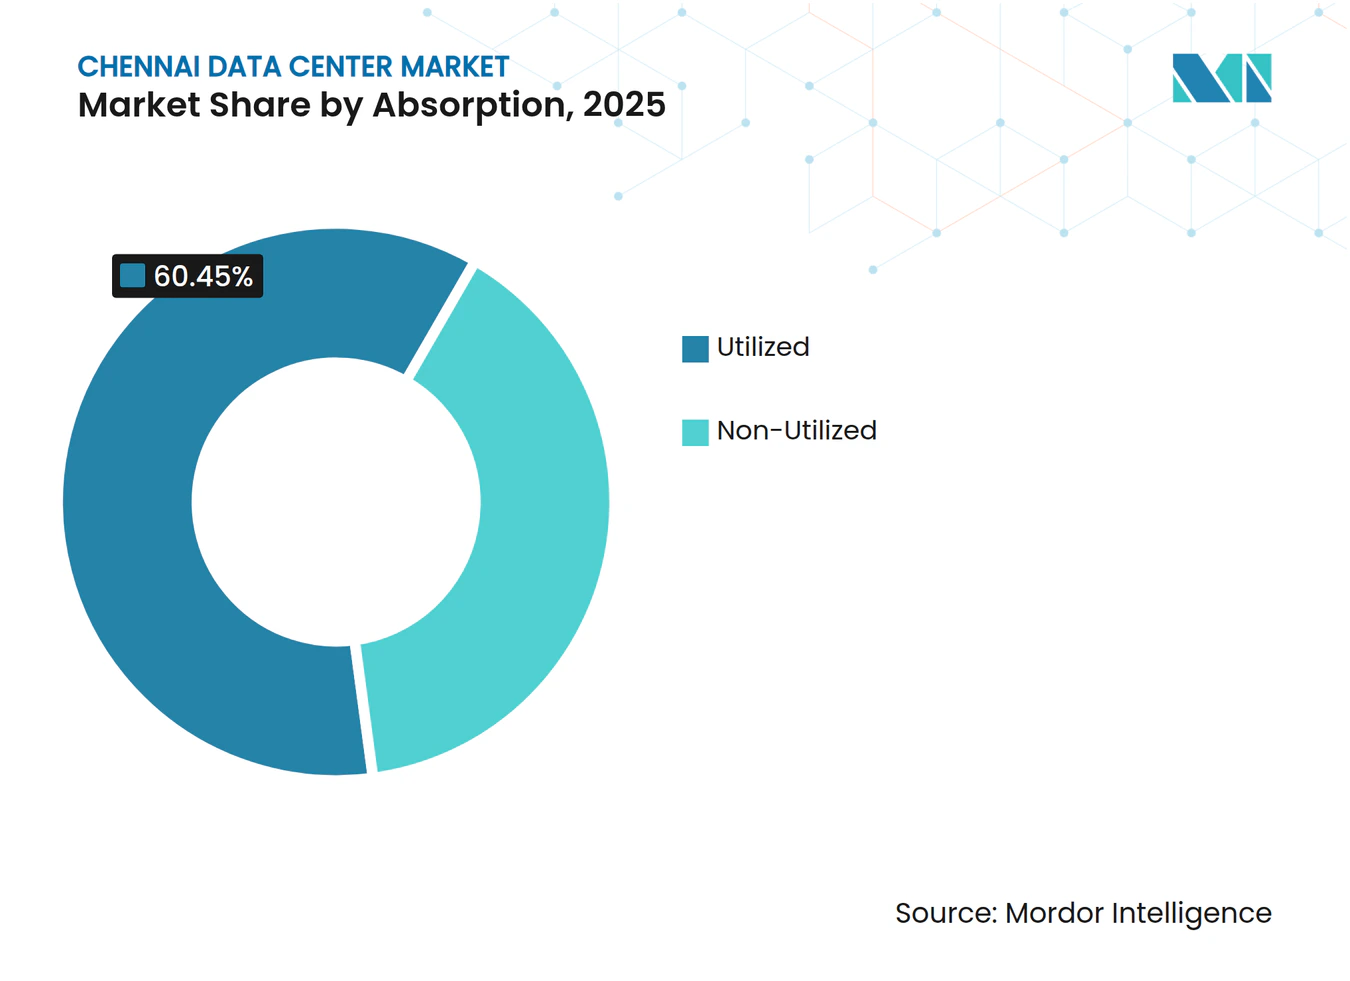
- 吸収率別では、利用済み容量が2025年のチェンナイデータセンター市場の60.45%を占め、2032年にかけて22.36%のCAGRで拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
チェンナイデータセンター市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 海底ケーブルの陸揚げが国際帯域幅を増大させる | +4.2% | チェンナイ沿岸回廊 | 中期(2〜4年) |
| タミル・ナードゥ州における再生可能エネルギーオープンアクセス回廊 | +3.8% | 州全体、チェンナイハブ | 長期(4年以上) |
| BFSI、OTTおよびGCCオペレーターによるクラウドファースト導入 | +5.1% | チェンナイ都市圏および第2層都市への波及 | 短期(2年以内) |
| タミル・ナードゥ州データセンター政策に基づく州のインセンティブ | +2.9% | 州全体、チェンナイ重点 | 中期(2〜4年) |
| 30kW以上のAI/LLMラック密度がホワイトスペースの改修を促進 | +3.7% | ITコリドーおよび工業地帯 | 短期(2年以内) |
| コールドチェーン物流がデータ活用型自動化ハブへと転換 | +1.5% | 港湾周辺および製造業クラスター | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
海底ケーブルの陸揚げが国際帯域幅を増大させる
SEA-ME-WE-6およびMISTを含む5つの追加システムにより、チェンナイは420TBPSの総容量への直接アクセスを獲得し、シンガポールおよびマルセイユへのレイテンシを低下させながら、同市を地域の災害復旧ハブとして位置づけています。[1] ケーブルオペレーターは陸揚げ局をハイパースケールキャンパスと共同設置し、OTTおよびフィンテックのワークロードを引き付ける垂直統合型の接続からコンピューティングまでのクラスターを形成しています。帯域幅の豊富さは、大規模なデータ取り込みが高容量の国際ルートから恩恵を受けるAIトレーニングにおけるチェンナイデータセンター市場の役割も支えています。2016年以降のインドのケーブル容量の9倍増と相まって、チェンナイの発信トラフィックのシェアは増加し続けています。
タミル・ナードゥ州における再生可能エネルギーオープンアクセス回廊
タミル・ナードゥ州は風力、太陽光、水力にわたる34.7GWの再生可能エネルギー資産を保有しており、オペレーターに100%クリーンエネルギー目標への費用対効果の高い経路を提供しています。[2] データセンターの電力購入契約は有利な送電料金および銀行規定の恩恵を受け、運営コストを最大12%削減します。STT GDCはチェンナイキャンパスに60%以上のグリーン電力を調達し、Equinixは2030年までに100%を目標としています。再生可能エネルギー回廊は将来の炭素規制リスクも軽減し、ハイパースケールコロケーション入札において持続可能性を競争上の差別化要因としています。
BFSI、OTTおよびGCCオペレーターによるクラウドファースト導入
大手銀行、OTTプラットフォーム、および305のグローバルケイパビリティセンターは、低レイテンシの相互接続とローカルコンプライアンスに依存してチェンナイで重要なワークロードをホストしています。みずほフィナンシャルグループは2025年に従業員数を1,000人に4倍増し、AIおよびサイバーセキュリティ業務をチェンナイのデータセンターに移転しました。[3] OTT企業は南インドにサービスを提供するためにストレージおよびトランスコーディングノードをローカルに統合し、リテールおよびハイパースケールコロケーションセグメントの両方で安定した稼働率を牽引しています。
タミル・ナードゥ州データセンター政策に基づく州のインセンティブ
同政策は土地コストのリベート、電力税の免除、および加速償却の恩恵を提供し、初期設備投資を6〜8%削減し、承認サイクルを90日に短縮します。TNテックシティにおけるSEZ指定は、輸入機器に対する税制優遇措置と迅速な通関手続きを追加し、市場投入までの時間をさらに短縮します。複合的なインセンティブにより、CapitaLand、Yotta、およびAdaniConneXがチェンナイ近郊での多段階キャンパスの建設を発表するに至っています。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 大チェンナイ圏における25エーカー超の連続区画の不足 | -2.8% | 大チェンナイ圏 | 短期(2年以内) |
| 230kV系統連系のリードタイムが24ヶ月を超過 | -3.1% | チェンナイおよび郊外 | 中期(2〜4年) |
| ECR沿岸のモンスーン洪水およびCRZ許認可リスク | -1.9% | 沿岸チェンナイ | 長期(4年以上) |
| アップタイムティア認定コミッショニング人材の不足 | -2.2% | チェンナイ都市圏 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
大チェンナイ圏における25エーカー超の連続区画の不足
都市拡大によりITコリドー沿いの優良土地が枯渇し、取得コストが15〜20%上昇し、オペレーターは多層垂直建設または郊外キャンパスへの移行を余儀なくされています。Yottaの13エーカー施設は、フロアごとのモジュール設計により20,000ラック容量を実現し、ESRはオラガダムに80エーカーを提供して沿岸土地のプレミアムを相殺しています。衛星クラスターが出現しない限り、土地不足はチェンナイデータセンター市場の成長を鈍化させる可能性があります。
230kV系統連系のリードタイムが24ヶ月を超過
TANGEDCOの承認が需要に追いつかず、開発業者はオンサイトのガス発電機を設置するか110kVの暫定供給を確保することを余儀なくされ、プロジェクトコストが8%増加しています。発電と配電の別個の事業体への公益事業の再編は効率向上を約束していますが、依然として中期的な解決策にとどまっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
データセンター規模別:マッシブ施設がAIインフラを牽引
大規模施設は2025年のチェンナイデータセンター市場シェアの45.32%を獲得し、バランスの取れた設備投資とニアショア接続の優位性に支えられています。マッシブセグメントは23.12%のCAGRで成長し、2032年までにチェンナイデータセンター市場規模に782.6MWを貢献すると予測されています。ハイパースケールクライアントは液冷AIクラスターを展開するために10MWを超える連続ホールを確保し、企業はコンプライアンス対応ワークロードのために大規模キャンパス内の小規模ブロックをリースしています。
チェンナイのマッシブキャンパスはオンサイト変電所と直接再生可能エネルギー供給を統合し、電力レイテンシと炭素フットプリントを削減しています。AdaniConneXの主力キャンパスは400kV開閉所と18MW太陽光発電所を組み合わせ、デレーティングなしで30kWラックを実現しています。NTTのチェンナイ2施設はモジュール式電源トレインを優先し、AI需要の急増に応じた段階的な拡張を可能にしています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
ティア標準別:ミッションクリティカルなワークロードに向けたティアIV導入が加速
ティアIIIは企業コロケーションの基盤であり続け、2025年のチェンナイデータセンター市場の76.28%を占めています。しかし、BFSIおよび通信セグメントにおける急速に進化する規制要件がティアIV需要を促進し、21.74%のCAGRで拡大すると予測されています。金融サービスクライアントはリスク分析およびトランザクション処理に99.995%の稼働率を要求し、同時保守可能なインフラを不可欠としています。
オペレーターは認証速度とフォールトトレラント設計で差別化を図っています。Equinix CN1は2(N+1)UPSトポロジーと6層セキュリティを組み込み、グローバルバンキング標準を満たしています。AIトレーニングクラスターは、中断されたモデル構築のコストを考慮すると、ティアIVへの選好をさらに傾けています。その結果、新規供給の増加するシェアが、オペレーターが設備投資の慎重さからティアIIIで当初認証する場合でも、ティアIV設計対応で市場に参入しています。
吸収率別:利用済み容量が強い企業需要を反映
利用済みホールは2025年の総稼働ITロードの60.45%を占め、チェンナイが成熟した需要整合型地域としての地位を確立していることを裏付けています。ハイパースケールコロケーションのサブリースは18ヶ月を超える事前コミットメントを固定し、オペレーターが有利な条件で急速な拡張を資金調達することを可能にしています。リテールラックは305のGCCと数百のフィンテックスタートアップにサービスを提供し、中程度の電力密度で小規模なフットプリントを埋めています。
高い稼働率は投下資本利益率を加速させ、希少性リスクにもかかわらず先行購入の土地戦略を正当化します。シティユニオン銀行のチェンナイコロケーションホールへの完全移行により、決済ゲートウェイのレイテンシが35%削減され、インド準備銀行のセキュリティ基準を満たしました。空のシェル容量はAIテストの急増を取り込むために不可欠であり、オペレーターは建設スペースの15〜20%に相当するバッファホールを維持し、市場バランスを維持しながら迅速な立ち上げを確保しています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
チェンナイデータセンター市場はインドの総設置容量の22.60%を占め、5つの海底ケーブル陸揚げ局への近接性と、グレードAオフィス供給の80%を収容する1,400エーカーのITコリドーに牽引されています。サブ地域クラスターが出現しており、OMR-シルセリ区間はレイテンシに敏感なOTTおよびフィンテッククライアントに焦点を当て、アンバトゥールおよびマダヴァラムは内陸の高台と低い土地価格を求めるハイパースケール建設に対応しています。沿岸サイトは直接ケーブル相互接続を享受していますが、設備投資を7%引き上げるCRZコンプライアンス措置が必要です。
オラガダムやスリペルンブドゥールなどの工業郊外は、OMRより35%割安で50エーカーを超える区画を提供しています。ESRの80エーカーパークは、自動車IoTアナリティクスに対応するウェアハウスとエッジデータセンターポッドを組み合わせたキャンパス型モデルを示しています。マダヴァラムの政府主導TNテックシティは複合用途のテック開発を目指し、主要コリドーの混雑緩和のためにデータセンターゾーニングと地下鉄接続を統合しています。
地域相互接続イニシアチブはチェンナイのハブとしての地位を強化しています。Space WorldのUSD 5億のファイバーリングは14のチェンナイ施設を400G波長で接続し、ベンガルールおよびハイデラバードにまたがる企業のクロスコネクト費用を削減し、災害復旧態勢を改善しています。
規制環境
チェンナイのデータセンター事業は、タミル・ナードゥ州のデータセンター政策(2021年)の下で運営されており、5年間の電力税免除、印紙税の免除、および一部地区での土地コスト補助が含まれています。2025年11月13日に告示されたデジタル個人データ保護規則は、2027年5月13日に終了する18か月の準拠期間を設定し、国内処理に関するガバナンス、セキュリティ管理、およびベンダーの適正評価に影響を与えています。
国の方向性も標準化とデータ経済の枠組みに向かって進んでおり、MeitYはSTQC局を通じて認証枠組みを確立し、TRAIは2026年7月にデータセンター政策枠組みに関する協議を開始しています。告示されたデータセンターに関する中央財政措置は、監査可能な基準と居住性対応アーキテクチャをさらに強化しています。
バリューチェーン分析
チェンナイのデータセンターのバリューチェーンは、土地の集約と許認可取得から始まり、続いてパワードシェル容量および高仕様のフィットアウトに関する設計・エンジニアリングが行われます。開発業者と運営業者は、その後、モジュール式電源系統、変電所統合、および高密度ワークロードに対応するための先進的な冷却設備のために、EPCおよびMEP企業と契約を結びます。
新規建設では、エネルギーおよびカーボンパフォーマンス評価に関連するエンタープライズおよびハイパースケールの入札要件を支援するため、IGBCプラチナ準拠の実践が参照されることが増えています。上流では、電力調達とグリッド接続はユーティリティ供給に依存しており、再生可能エネルギーのオープンアクセス調達とSECI経由のFDREを組み合わせることで、再生可能エネルギーの変動性を管理しつつ稼働時間要件を満たしています。下流では、運営業者はコロケーションをマネージドサービス、セキュリティ、およびコンプライアンス支援と組み合わせて提供しており、Sify Infinit Spaces Limitedは複数拠点ポートフォリオとテクノロジーパートナーシップを活用して、クラウド隣接型の統合サービスを提供する位置付けを進めています。
競合環境
市場集中度
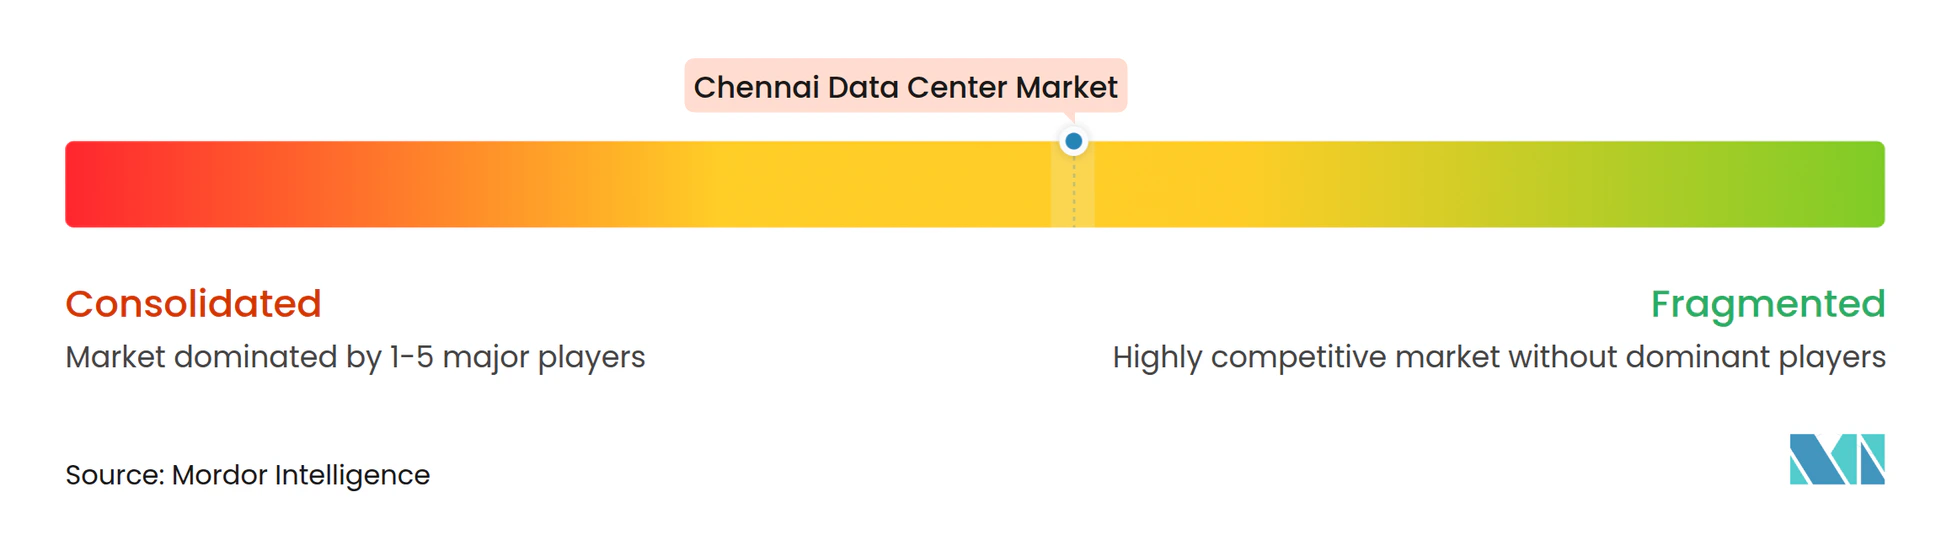
チェンナイデータセンター市場はインドの総設置容量の23%を占め、5つの海底ケーブル陸揚げ局への近接性と、グレードAオフィス供給の80%を収容する1,400エーカーのITコリドーに牽引されています。サブ地域クラスターが出現しており、OMR-シルセリ区間はレイテンシに敏感なOTTおよびフィンテッククライアントに焦点を当て、アンバトゥールおよびマダヴァラムは内陸の高台と低い土地価格を求めるハイパースケール建設に対応しています。沿岸サイトは直接ケーブル相互接続を享受していますが、設備投資を7%引き上げるCRZコンプライアンス措置が必要です。
オラガダムやスリペルンブドゥールなどの工業郊外は、OMRより35%割安で50エーカーを超える区画を提供しています。ESRの80エーカーパークは、自動車IoTアナリティクスに対応するウェアハウスとエッジデータセンターポッドを組み合わせたキャンパス型モデルを示しています。マダヴァラムの政府主導TNテックシティは複合用途のテック開発を目指し、主要コリドーの混雑緩和のためにデータセンターゾーニングと地下鉄接続を統合しています。
地域相互接続イニシアチブはチェンナイのハブとしての地位を強化しています。Space WorldのUSD 5億のファイバーリングは14のチェンナイ施設を400G波長で接続し、ベンガルールおよびハイデラバードにまたがる企業のクロスコネクト費用を削減し、災害復旧態勢を改善しています。
チェンナイデータセンター産業リーダー
-
Sify Technologies Limited
-
STT Telemedia
-
Reliance industries
-
NTT Data
-
Nxtra Data Limited
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
ラック密度の上昇は、チェンナイにおけるAI対応容量およびコンプライアンス対応運用の必要性を強めており、新規供給の余地を生み出しています。近い将来の機会は、Sify Infinit Spaces LimitedがIFCの支援を受けたナビムンバイおよびチェンナイにおける103MW向け3億7,100万米ドルの融資、ST Telemedia Global Data Centres Indiaのシルセリにおける45MW容量を持つ第4のチェンナイキャンパス、そしてタミル・ナードゥ州政府による州内のAI対応データセンター基盤開発への420億ルピーの投資によって支えられています。並行して、2025年に開所したSifyのSIPCOTシルセリキャンパスは最大130MWを目標としています。
これらの投資により、チェンナイはケーブル陸揚げアクセスに近い、AIワークロードおよびクラウドサービス向けの複数拠点型高密度ハブとして位置付けられており、その動きはエンタープライズおよびハイパースケールの展開にも支えられています。運営業者と顧客に対する保証は、DPDP規則(2025年11月)、TRAIの2026年7月の政策協議、そしてチェンナイにおける監査可能なセキュリティおよび標準化されたサービスコミットメントに関連するMeitY-STQC認証イニシアチブなど、規制および標準化のステップによって形成されつつあります。
最近の業界動向
- 2026年6月:Sify Infinit Spaces Limitedは、7,100万米ドルの融資を含む3億7,100万米ドルのIFCパッケージを確保し、ナビムンバイおよびチェンナイで合計103MW容量の2つのデータセンターを開発します。この投資により、チェンナイでの容量拡大とAI対応基盤の整備が加速します。
- 2026年2月:ST Telemedia Global Data Centres Indiaは、シルセリにチェンナイで4番目となるデータセンターを開設し、当初7.2MWの運用容量と計画上の45MW容量を持ちます。この拡張により、チェンナイは複数キャンパス型の高密度データセンタークラスターとしての地位を強化し、地域容量が拡大します。
- 2026年2月:ST Telemedia Global Data Centres Indiaは、タミル・ナードゥ州政府と覚書を締結し、州内のAI対応データセンター基盤開発に420億ルピーを投資します。州の支援による資金と政策支援は、チェンナイ地域におけるAI対応データセンター開発を強化します。
研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本レポートでは、市場をチェンナイで利用可能なデータセンター容量として定義し、ITパワーロード(MW)で表します。これには、稼働済みの供給量および構築・契約済みのパイプラインが含まれます。
対象外の範囲:目的特化型データセンターではないオフィスのITルーム、およびデータセンタースペースとして運営されていない通信ネットワークノードは対象外とします。
セグメンテーション概要
- データセンター規模別
- 小規模
- 中規模
- 大規模
- メガ
- マッシブ
- ティア標準別
- ティアIおよびII
- ティアIII
- ティアIV
- 吸収率別
- 利用済み
- コロケーションタイプ別
- ハイパースケール
- リテール
- ホールセール
- エンドユーザー産業別
- BFSI
- クラウドサービスプロバイダー
- 電子商取引
- 政府
- 製造業
- メディアおよびエンターテインメント
- 通信
- その他のエンドユーザー
- コロケーションタイプ別
- 未利用
- 利用済み
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、チェンナイにおける供給増加、需要の誘因、およびMWの稼働開始速度に影響を与える制約を把握するために活用されました。電子情報技術省の更新情報、電気通信省のライセンス関連通知、中央電力局の統計、電力グリッドおよび州営電力会社の届出などの公開情報源を参照し、電力供給の可用性とグリッド整備に関する前提条件を裏付けました。
建設パイプラインをより現実的なものとするため、海底ケーブル陸揚げの発表、環境・ゾーニング関連通知、業界団体が共有した容量に関する言及や学会論文を含む業界団体の刊行物などの情報源からのインプットも参照しました。これらに加え、企業の開示書類、投資家向けプレゼンテーション、信頼性の高い報道も、タイムラインおよび拡張の種類を相互確認するために精査しました。また、方向性の検証に役立場合には、企業財務・インテリジェンス、特許調査、設備の輸出入に関する船積みレベルの輸出入シグナルについて、一部有料サブスクリプションも活用しました。相互検証および明確化のために他にも多数の情報源を使用しているため、このデスクリサーチのリストは網羅的なものではありません。
一次インタビューおよびサーベイ
チェンナイで活動するデータセンター事業者、インフラサプライヤー、クラウドおよびコロケーションの専門家、電力・接続性の専門家、ならびにエンタープライズユーザーにインタビューを実施しています。サーベイおよびヒアリングでは、容量の状況、稼働率、プロジェクトのタイミング、ラック密度の変化、価格の方向性、需要ドライバーを検証し、公開記録のギャップを修正してチェンナイの実態を三角測量するのに役立てています。回答が開示済みのチェンナイプロジェクトや政策記録と矛盾する場合には、再コンタクトを実施しています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:30% | CXO:20% |
| 中位層45% | 部門・ユニットリーダー:30% |
| 中小規模プレイヤー:25% | マネージャー:50% |
市場規模算定と予測
規模算定は、デジタル活動とエンタープライズ導入を必要なITロードに換算し、それを電力および土地の制約を通じて供給可能な量に結びつけることで、都市の需要プールをトップダウンで再構築することから始まります。チェンナイにおいて重要なインプットには、キャンパス別の発表済みおよび建設中のMW、稼働開始スケジュール、稼働率とプレコミット率、平均ラック密度の変化(AI対応アップグレード)、新規ファイバーおよびケーブル陸揚げ準備の進捗が含まれます。
需要と供給の見通しを構築した後、サンプリングした施設のMWの積み上げや納期リードタイムに関するチャネルチェックなど、選択的なボトムアップによる概算で裏付けを行います。また、購買者が報告するアクティブなフットプリントの変化を用いて吸収量のサニティチェックも実施します。プロジェクト情報が不完全な場合、ギャップは保守的なフェーズ転換係数を適用することで対処し、専門家による検証後に合値を再確認します。
予測においては、シナリオ分析を用いることで、ベースケースがこの市場で一般的な現実的な遅延と容量の段階的増加を反映できるようにしています。シナリオは、電力供給のタイミング、許認可の速度、および複数フェーズのキャンパスが発表から稼働開始へ移行する可能性を基準として設定し、インタビューで収集した専門家のコンセンサスと整合させています。
データ検証と更新サイクル
最終的なMW数値が明確なドライバーに追跡可能であり続けるよう、検証は複数のチェックを通じて実施されます。モデルの出力を、稼働容量に関する言及、純吸収量の方向性、既知の稼働開始マイルストーンなどの独立したシグナルと照合します。結果に不整合が見られる場合は、承認前に基礎となる前提条件を調査します。
特にパイプラインフェーズの二重計上や稼働済みMWと計画中MWの混在に関する差異の問題を検出するため、第二のアナリストによるレビューを実施します。主要なキャンパスの遅延、新規ケーブル陸揚げの確認、電力料金に影響する政策変更など、重要なベントが発生した場合には、関連する前提条件を再確認し、一次コンタクト先に再度問い合わせることがあります。レポートは年次で更新され、重要なイベントに対しては中間更新を行い、クライアントが最新の更新済みビューを受け取れるよう最終的な納品前の確認も実施します。
Mordor Intelligenceのチェンナイ データセンター市場推計と他の公表推計との比較
チェンナイに関する公表推計は、同じ単位を使用していても、容量の基本的な意味が必ずしも同一ではないため、しばしば異なる結果となります。稼働済みMWのみを報告する情報源もあれば、稼働済みと建設中を混在させるもの、チェンナイとして販売されている近隣クラスターの容量を都市合計に含めるものもあります。
最大のギャップ要因は、通常、パイプラインフェーズの計上方法、稼働率と吸収量を別々に扱うかどうか、および予測においてラック密度の上昇速度をどのように想定するかです。また、更新タイミングやプロジェクト遅延の処理方法によっても差異が生じます。稼働開始の遅延は、急成長市場では年末のMWを顕著に変動させる可能性があるためです。外部の数値の一部はイベント開示による広範な容量表明に依拠していますが、Mordor Intelligenceは、サイトが稼働済みであるか、または検証可能な明確な建設段階と電力経路を持つ場合にのみMWを計上しています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 0.55 千MW(2025年) | |
| 業界団体A | 0.20 ビリオン 米ドル(2025年) | 設置済みまたは現在の容量のみとして伝達されることが多く、コミット済みパイプラインと稼働率の分割に関する処理が限定的であるため、建設が活発な場合に近期市場を過小評価する可能性があります。 |
| 不動産アドバイザリーB | 0.11 ビリオン 米ドル(2024年) | 稼働容量のスナップショットと供給増加を使用しており、リードタイムの長いフェーズを見逃す可能性があり、プロジェクトに使用されるカットオフ日によって基準年のMWが変動することがあります。 |
3つの数値にわたるスプレッドは、主に推計がチェンナイを稼働スナップショットとして扱うか、建設段階を認識した供給プラス吸収モデルとして扱うかによって説明されます。対象範囲とタイミングを明示することで、市場規模の年次比較が容易になり、MW稼働開始、稼働率、検証済みパイプラインマイルストーンなどの反復可能なインプットと連動した状態が維持されます。
レポートで回答される主要な質問
2026年のチェンナイデータセンター市場の規模はどのくらいですか?
設置済みITロードは666.55MWであり、2032年までに2,110.92MWに達すると予測されています。
最も急成長しているデータセンター規模セグメントはどれですか?
マッシブキャンパスが最も高い成長を示し、2032年にかけて23.12%のCAGRで推移すると予測されています。
チェンナイでティアIV施設が注目を集めている理由は何ですか?
金融サービス、OTT、およびAIワークロードは、ティアIV設計が保証する99.995%の稼働率を要求しています。
海底ケーブルは地域の成長においてどのような役割を果たしていますか?
SEA-ME-WE-6やMISTなどの新たな陸揚げにより420TBPSの容量が供給され、レイテンシが低下し、国際的なワークロードを引き付けています。
オペレーターは再生可能エネルギー目標にどのように取り組んでいますか?
開発業者はタミル・ナードゥ州の風力および太陽光発電所とオープンアクセスの電力購入契約を締結し、最大100%のグリーン電力目標を達成しています。
急速な拡張における主要なボトルネックは何ですか?
230kV系統連系の承認はしばしば24ヶ月を超え、大規模な電力接続を遅延させています。
- 人工知能(AI)データセンター市場 全地域のAI施設を、施設タイプ、コンポーネント、ティア別に分析。
- データセンター冷却市場 グローバル市場における冷却を、冷却技術、冷却コンポーネント、施設タイプ別に分析。
- データセンター建設市場 世界の建設市場を、ティア、施設規模、施設タイプ別に分析。
- 中国データセンターGPU市場 中国のGPU(導入タイプ、GPUタイプ、インターコネクト別)
- 欧州データセンター水消費市場 欧州の水使用量を、水調達源、冷却技術、施設タイプ別に分類。
- マレーシアデータセンター電力市場 マレーシア全域の電力システム需要を、コンポーネント、施設タイプ、施設規模別に分析。
- タイ データセンターラック市場 タイのラック市場(ラックサイズ、ラック高さ、ラックタイプ別)。
- インドデータセンターネットワーキング市場 インドのネットワーキングを、コンポーネント、エンドユーザー、データセンタータイプ別に分類。
- 香港データセンター電力市場 香港の電力システムを、コンポーネント、施設タイプ、施設規模別に分類。
- インドデータセンター建設市場 インドの建設市場(施設規模、ティア別)
- ドイツ データセンター水消費市場 ドイツの水使用状況を、冷却方式、施設規模、事業者タイプ別に分類。
- データセンターインターコネクト市場 世界のインターコネクト需要を、施設規模とティア別に分類。