
ヒト呼吸器合胞体ウイルス治療市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
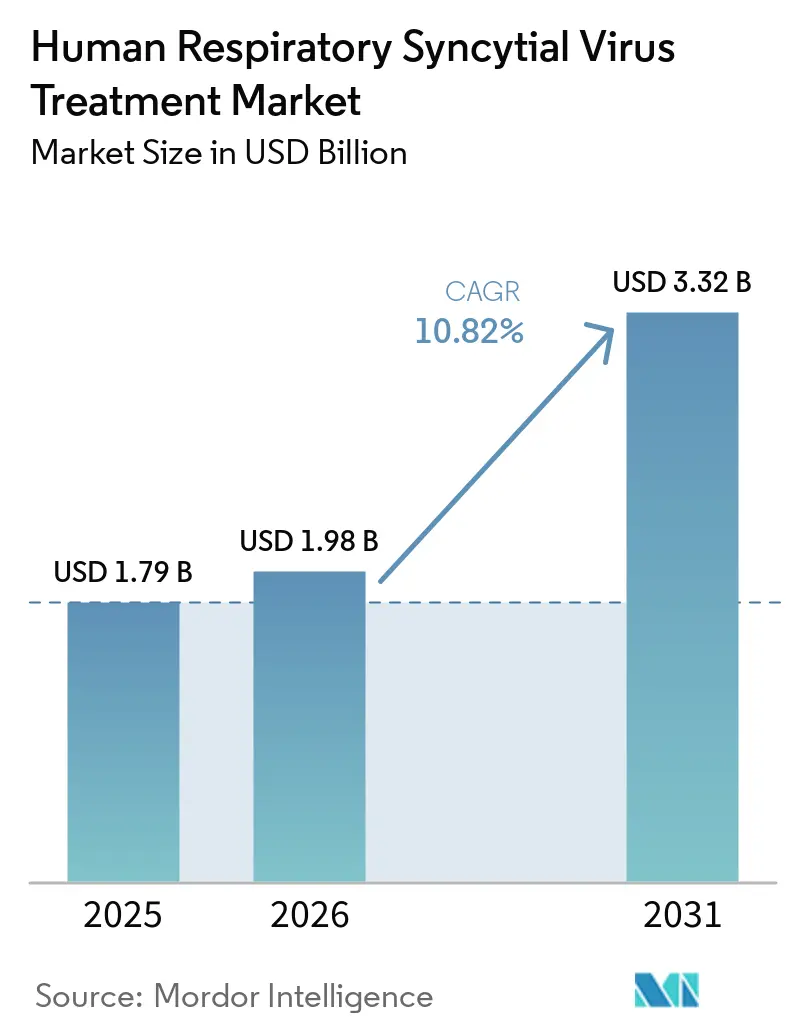
| 市場規模 (2026) | 1.98 十億米ドル |
| 市場規模 (2031) | 3.32 十億米ドル |
| 成長率 (2026 - 2031) | 10.82 % |
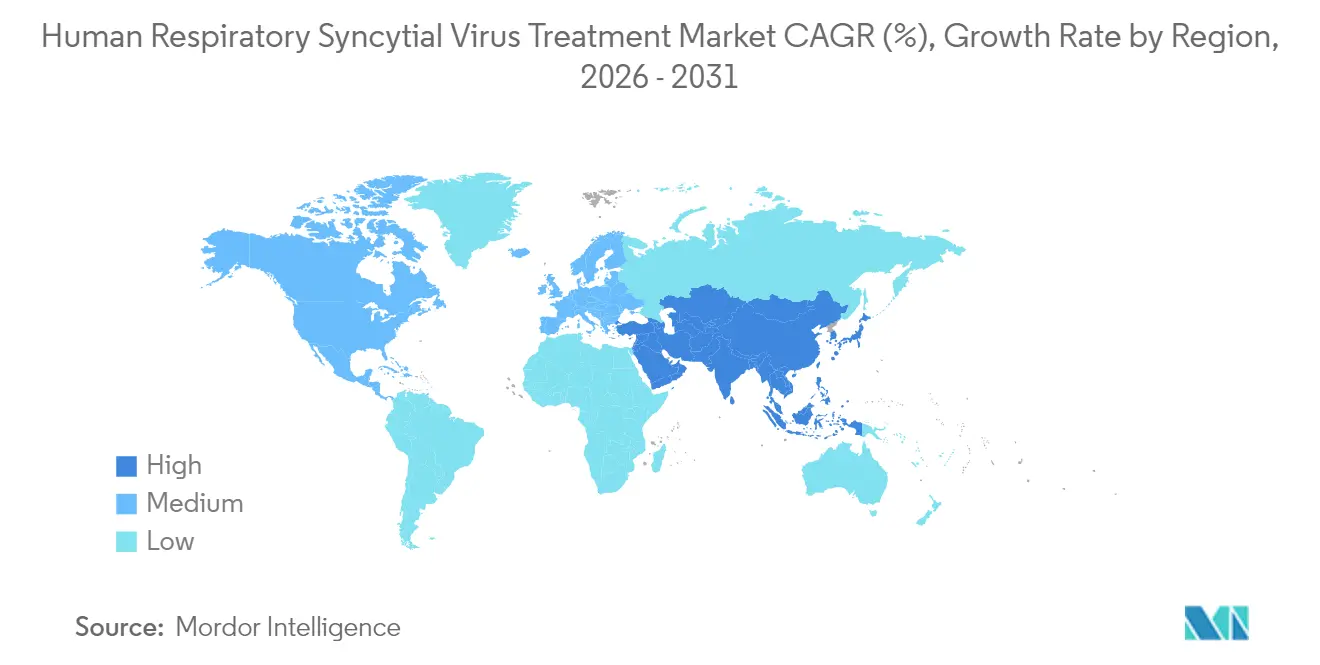
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヒト呼吸器合胞体ウイルス治療市場分析
ヒト呼吸器合胞体ウイルス治療市場規模は2026年に19億8,000万米ドルと推定され、2025年の17億9,000万米ドルから成長し、2031年には33億2,000万米ドルに達する見通しで、2026年から2031年にかけて10.82%のCAGRで成長します。パンデミック後のRSV症例の持続的な急増、3種類の成人向けワクチンの商業的展開、および乳児免疫予防投与カバレッジの急速な拡大が、高・中所得国全体で対応可能な市場規模を拡大しています。長時間作用型モノクローナル抗体は予防ケアのパラダイムを確立しつつあり、処方集の優先順位を再編しています。一方、加速するmRNAおよび低分子プログラムは、従来の融合阻害剤を超えてイノベーションサイクルを延伸しています。季節的な需要変動が予測困難なまま続く中、地理的に多様化しつつある市場において、メーカーは柔軟な生産能力の拡大を進めています。大手ワクチンメーカーが公的支払者との契約を競い合い、中規模バイオテクノロジー企業が後期段階のアウトライセンスに向けた選択肢を確保するためにターゲット型ライセンス契約を活用する中、競争は激化しています。
レポートの主要ポイント
- 介入タイプ別では、モノクローナル抗体予防投与が2025年のヒト呼吸器合胞体ウイルス治療市場シェアの43.98%をリードし、一方でワクチンは2031年までに最速の11.93%のCAGRを記録する見込みです。
- 投与経路別では、注射剤が2025年のヒト呼吸器合胞体ウイルス治療市場規模の78.04%を占め、経口抗ウイルス薬は2026年から2031年にかけて12.41%のCAGRで拡大する見込みです。
- 患者タイプ別では、1歳未満の乳児が2025年の総収益の64.92%を占め、60歳以上のコホートが2031年にかけて13.56%のCAGRで最も速く成長する見込みです。
- 地域別では、北米が2025年の収益の39.12%を占め、アジア太平洋地域は2026年から2031年にかけて11.58%のCAGRを記録する見通しです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界のヒト呼吸器合胞体ウイルス治療市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 長時間作用型モノクローナル抗体予防投与の世界的普及の急増 | +4.9% | 北米および欧州を重点とするグローバル | 中期(2〜4年) |
| 60歳以上の成人の入院増加によるワクチン普及の急速な促進 | +2.8% | 北米、欧州、日本 | 短期(2年以内) |
| 新興経済国における乳児国家免疫プログラム | +1.5% | アジア太平洋、中南米、中東 | 中期(2〜4年) |
| 経口抗ウイルス治療薬へのベンチャーキャピタル投資の増加によるパイプラインの拡充 | +1.2% | グローバル(北米への初期影響を重点) | 長期(4年以上) |
| 母体RSVワクチンに対するWHO事前認定経路 | +0.6% | 低・中所得国を重点とするグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
長時間作用型モノクローナル抗体予防投与の世界的普及の急増
ニルセビマブは1回の注射でシーズン全体を通じた防御を提供し、主要試験において医療機関を受診したRSV疾患に対して約70〜80%の有効性を示しました。2024年に承認された供給拡大協定により、2024〜2025年シーズンの広範な入手可能性が確保され、支払者の信頼が向上し、ガイドラインへの迅速な統合が支援されました。米国および欧州における償還の枠組みは、高い1回あたりのコストを軽減し、病院システムがパリビズマブからより長時間作用型のプラットフォームへ予防予算をシフトすることを可能にしています。市場分析によると、対象乳児のカバレッジが10パーセントポイント増加するごとに、年間収益が約1億5,000万米ドル増加することが示されています。明確な臨床的・経済的価値により、ヒト呼吸器合胞体ウイルス治療市場は中期的にプレミアム価格帯を維持することが期待されています。
60歳以上の成人の入院増加によるワクチン普及の急速な促進
CDCのサーベイランスにより、米国の高齢者において年間6万〜16万件の入院と最大1万件の死亡が確認され、高リスクの高齢者に対するRSVの定期ワクチン接種に向けた支払者の連携が促進されました[1]出典:疾病管理予防センター、「RSVワクチンガイダンス」、cdc.gov 。現在3種類の承認済みワクチンがこのコホートをカバーしており、それぞれが下気道疾患に対して67%以上の有効性を示しています。初シーズンの実世界エビデンスでは、入院予防における有効性が約75%と記録され、1回接種スケジュールの償還決定を強化しました。ドイツと日本の官民調達コンソーシアムは米国のカバレッジを踏襲しており、高齢者におけるヒト呼吸器合胞体ウイルス治療市場のフットプリントをさらに拡大しています。したがって、普及の勢いは今世紀半ばにかけての全体的なCAGR予測に約2.8%を加算しています。
新興経済国における乳児国家免疫プログラム
オーストラリアとブラジルでのパイロット展開により、妊娠32〜36週での母体ワクチン接種と出生後のモノクローナル抗体キャンペーンを組み合わせた提供モデルが検証されました[2]出典:西オーストラリア州保健省、「アブリスボおよびベイフォルタスの実施」、health.wa.gov.au 。インドとインドネシアの政府は、Gaviの資金援助とWHOの世界市場調査(共同調達を奨励)に支援されながら、同様のガイドラインを策定中です。南アジアおよび東南アジアの高い出生コホートは、政策決定が確定次第、数量の急速な立ち上がりを加速させます。その結果、ヒト呼吸器合胞体ウイルス治療市場は純粋な裁量的支出ではなく政策主導の需要から恩恵を受けており、中期的な成長軌道を1.5%押し上げています。
経口抗ウイルス治療薬へのベンチャーキャピタル投資の増加によるパイプラインの拡充
2024年中の開示済み取引におけるディール活動は9億米ドルを超え、次世代NタンパクおよびLタンパク阻害剤に関する複数のフェーズ2試験を支援しています。経口投与は在宅治療とアドヒアランスの向上を約束するものであり、併存疾患を持つ成人の入院を制限しようとする支払者が重視する特性です。S-337395とゼリカパビルの初期ヒトチャレンジデータでは、ウイルス量の減少が90%に近づくことが示され、投資家の確信を強化しました。これらのプログラムは、非ワクチン専門家を引き付けることで競争力学を広げ、ヒト呼吸器合胞体ウイルス治療市場が大型製薬企業を超えたイノベーションファネルを維持することを確保しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| リバビリンに関する抗ウイルス耐性懸念による医師の信頼低下 | -0.8% | グローバル(リバビリンの広範な使用地域でより高い影響) | 中期(2〜4年) |
| 季節的需要変動によるメーカーの生産能力計画の複雑化 | -1.2% | グローバル(地域のRSV季節性に基づいて影響が異なる) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
リバビリンに関する抗ウイルス耐性懸念による医師の信頼低下
リバビリン耐性RSV株の出現は、この分子に対する臨床医の信頼を損ない、延いては抗ウイルス療法の広範な分野に不確実性をもたらしています。リバビリンは現在主に免疫不全患者に限定されていますが、散発的な耐性報告が新しい低分子候補に対する処方態度に影響を与える可能性があります。その結果、開発者は臨床申請書において堅固な耐性バリアプロファイルを実証する必要があり、採用曲線がわずかに遅延しています。ヒト呼吸器合胞体ウイルス治療市場が多様化した治療モダリティへと移行する中、全体的な成長への影響は現在0.8%と推定されており、控えめながらも注目すべき逆風となっています。
季節的需要変動によるメーカーの生産能力計画の複雑化
RSVの流行は新型コロナウイルス感染症のパンデミック中に従来の冬季の時期からずれ込み、メーカーの予測を狂わせ、2023年後半にベイフォルタスの在庫不足を引き起こしました。企業は多目的充填・仕上げラインとモジュール式コールドチェーン保管への投資を進めていますが、需要が可視化されるよりもかなり前に生産がピークに達する状況は続いています。過剰発注は在庫評価損のリスクをもたらし、過少発注は公衆衛生目標を危うくしブランドエクイティを損ないます。予測モデリングが改善されるまで、生産能力計画の課題は近期においてヒト呼吸器合胞体ウイルス治療市場のCAGRから1.2%を削減すると予想されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
介入タイプ別:予防戦略が治療オプションを上回る
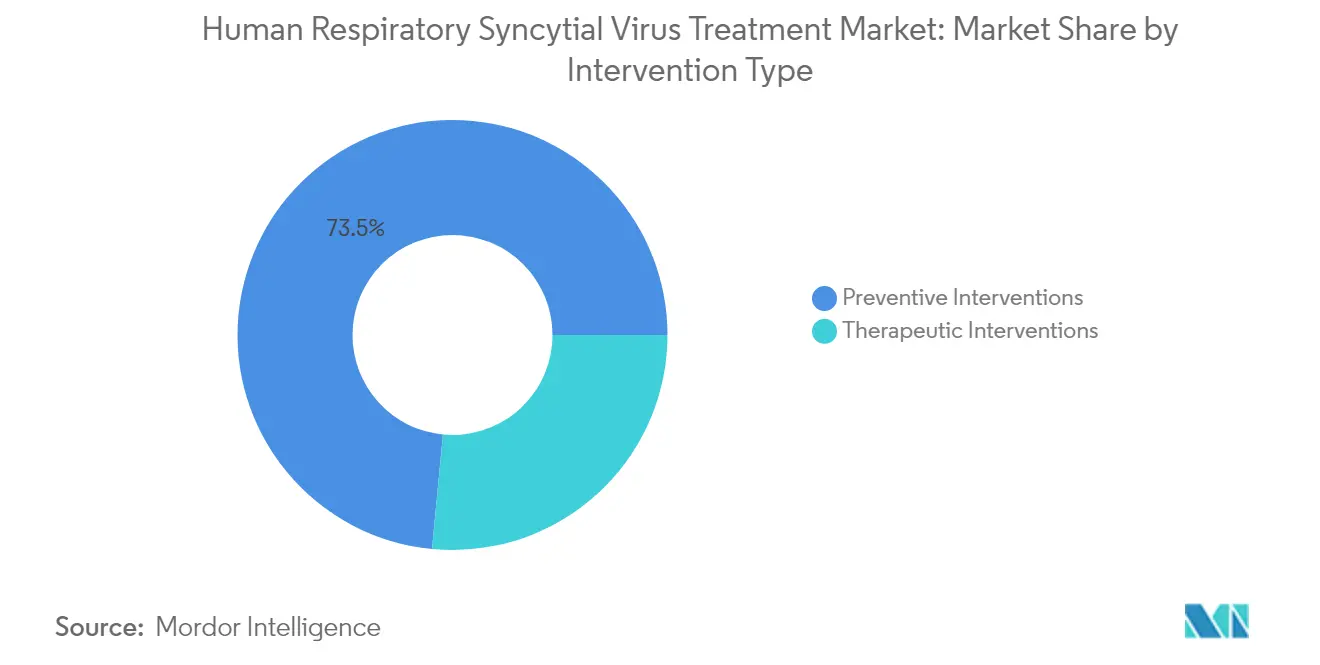
モノクローナル抗体予防投与は2025年の収益の43.98%を占め、予防への市場の決定的な転換を確認するとともに、ヒト呼吸器合胞体ウイルス治療市場内で最大の単一収益基盤を提供しています。ニルセビマブの1シーズン1回接種スケジュールは小児科ガイドラインに迅速に組み込まれており、Merckの治験中のクレスロビマブは2025年に承認された場合、競争を激化させる可能性があります。成人向けワクチンは比較的新しいものの、支払者がインフルエンザ型の調達枠組みに統合するにつれて最も急速な拡大を記録しています。ワクチンの合計11.93%のCAGRは、2031年までに抗体との収益格差を縮小すると予測されており、ヒト呼吸器合胞体ウイルス治療市場が既存のフランチャイズを侵食することなく製品モダリティを多様化していることを示しています。
経口抗ウイルス薬などの治療薬は依然として小さなシェアにとどまっていますが、持続的なベンチャーキャピタルの恩恵を受け、外来ケアを対象とした融合阻害剤およびポリメラーゼ阻害剤のパイプラインを生み出しています。ゼリカパビルの5日目のウイルス量がプラセボ比1.4 log低下したことは、ワクチンが十分な効果を発揮しない高リスク成人集団にこれらの薬剤が対応できる可能性を示しています。これらの治療薬が後期試験に移行するにつれて、支持的な医療技術評価が極めて重要になります。その結果、競争上のポジショニングは今や包括的な有効性を約束するのではなく、集団特異的な便益を実証することにかかっており、ヒト呼吸器合胞体ウイルス治療市場全体の将来の評価基準を形成しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能


投与経路別:経口イノベーションが注射剤の優位性に挑戦
注射剤は2025年の売上の78.04%を占め、乳児および長期ケア環境において物流上の優位性を維持しており、1回接種による防御がアドヒアランスを簡素化しています。プレフィルドシリンジの形態および混合ワクチンの開発ストリームが、大規模キャンペーンにおける筋肉内投与をさらに定着させています。それにもかかわらず、経口抗ウイルス薬は12.41%のCAGRでシェアを拡大すると予測されており、入院日数と点滴椅子の使用時間を制限する外来オプションを求める支払者の選好に後押しされています。この成長は、剤形主導の利便性が高リスク成人および免疫不全グループにおけるヒト呼吸器合胞体ウイルス治療市場規模内の収益プールを再配分できることを示しています。
鼻腔内および吸入製剤は依然として探索段階にありますが、粘膜防御を強化することで全身免疫を補完できる可能性があり、予防投与と迅速な曝露後予防の両方にとって魅力的な特性です。学術コンソーシアムは、将来の針不要候補を支える可能性のある有望なRSV Fタンパク安定化アプローチを報告しています。有効性の閾値が満たされれば、このようなモダリティは現在十分にサービスを受けていない学齢期および青年期のセグメントに参入し、ヒト呼吸器合胞体ウイルス治療市場に新たな数量ストリームを追加する可能性があります。
患者年齢別:小児への注目が高齢者を含むよう拡大
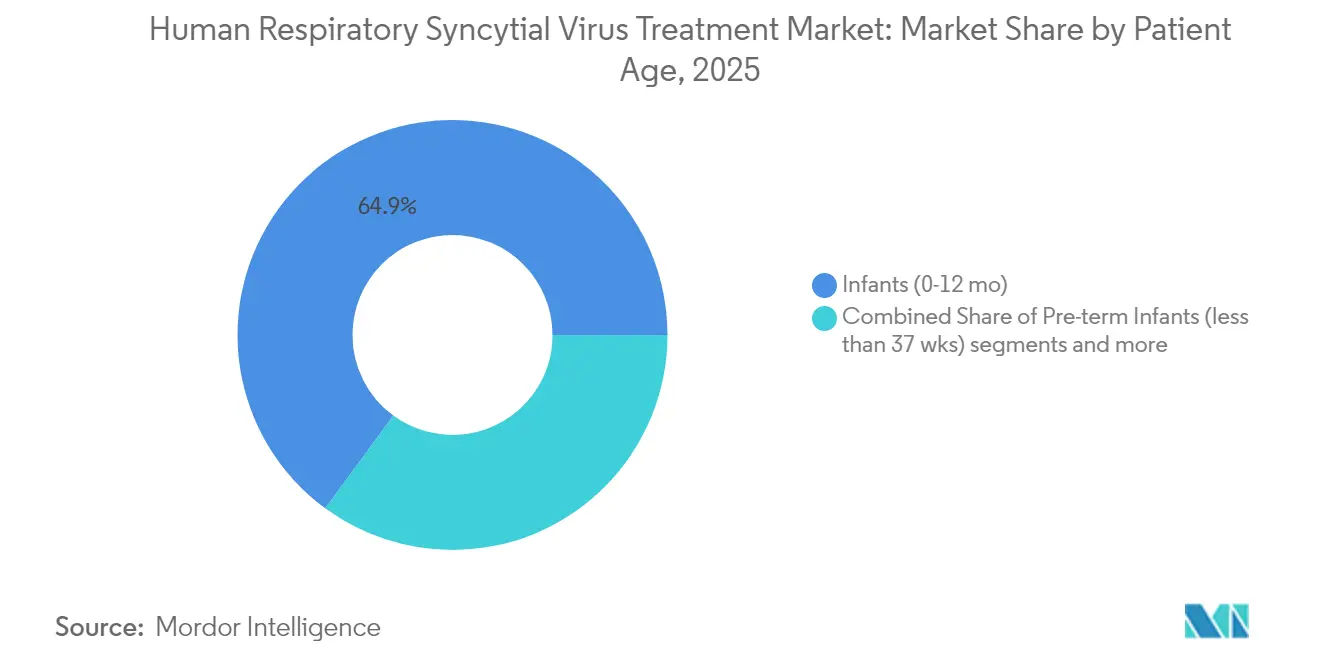
1歳未満の乳児は2025年の収益の64.92%を生み出しており、これはこの高負担グループを優先する普遍的に支持された予防スケジュールを反映しています。発売後の疫学データでは、ニルセビマブが広く使用された北半球の最初のシーズンにおいて入院率が28〜43%低下しており、支払者の投資の妥当性が検証されています。小児コホートのヒト呼吸器合胞体ウイルス治療市場規模は、世界の出生数が年間1億3,000万人を超えることから引き続き相当規模を維持すると見込まれますが、高所得国でのカバレッジが飽和するにつれて成長は緩やかになっています。
60歳以上の成人は、明確な罹患率データと新たなワクチン選択肢に支えられ、最も急速に成長しているグループです。入院負担はインフルエンザに匹敵しており、費用対効果分析は75歳以上の個人への系統的なワクチン接種を支持しています。ACIPが推奨を拡大するにつれて60〜74歳層での普及率が上昇しており、リスク層別カバレッジが可能となり、支払者の信頼が高まっています。18〜59歳の併存疾患を持つ成人を対象とした新たな規制申請が進んでおり、ヒト呼吸器合胞体ウイルス治療市場がライフコース予防パラダイムを段階的に取り込んでいくことを示唆しています。18〜64歳の成人は、職場のインフルエンザ接種義務とCOVID-19ブースター接種の広範な適格性に支えられ、2024年の呼吸器ウイルスワクチン市場シェアの43.64%を占めました。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
北米は2025年の世界収益の39.12%を占め、堅固な償還制度、高い疾患認知度、およびワクチンと抗体ガイドラインの迅速な成文化に支えられています。米国だけで2024〜2025年シーズンに400万回以上のモノクローナル抗体投与が行われましたが、カバレッジは依然として不均一であり、2025年3月時点で対象高齢者のワクチン接種率はわずか22.2%にとどまっています。カナダは60歳以上の成人向け国家ワクチン接種プログラムを評価中であり、地域のヒト呼吸器合胞体ウイルス治療市場に年間約1億2,000万米ドルの機会を追加する可能性があります。
欧州は第2位のシェアを保持していますが、加盟国間で普及状況が大きく異なります。法定保険制度の下で60歳以上の人々への免疫接種を承認したドイツは調達を加速させている一方、南欧諸国は依然として個々の医師の判断に依存しています。複数のワクチンおよび抗体オプションに対する欧州医薬品庁の承認は調和のとれた規制基盤を生み出していますが、異なる医療技術評価が地域ごとの市場アクセスを形成しています。欧州委員会が主導する償還の均等化努力は、未開拓市場におけるヒト呼吸器合胞体ウイルス治療市場シェアを向上させ、国境を越えた公平性を改善する可能性があります。
アジア太平洋地域は最も急速に成長している地域であり、医療費の増加、人口規模、およびRSV予防薬の試験リーダーシップを背景に11.58%のCAGRを記録しています。日本の高齢者向けワクチンカバレッジは初年度に40%を超え、医師の推奨に対する消費者の高い反応性を反映しています。中国の公衆衛生機関は国内の抗体およびワクチン候補を評価中であり、国家薬品償還交渉が完了すれば数十億米ドル規模の数量が解放される可能性があります。一方、インドとインドネシアはGaviが支援する母体免疫フレームワークを優先しており、支払者ミックスの拡大がヒト呼吸器合胞体ウイルス治療市場のフットプリントをさらに拡大することを示しています。
南米と中東・アフリカを合わせると2025年の収益の10%未満を占めていますが、疾患負担は潜在的な需要を示唆しています。ブラジルは2025年度予算サイクルで母体免疫接種のための連邦資金を確保し、湾岸協力会議加盟国は高齢者向けワクチン接種のための入札プロセスを開始しています。コールドチェーンインフラや予算制約を含むアクセス障壁が即時の普及を妨げていますが、WHO事前認定経路と段階的価格設定のコミットメントにより、これらの新興ヒト呼吸器合胞体ウイルス治療市場フロンティア全体での変曲点が早まる可能性があります。

規制環境
RSVの予防および治療に関する規制は、主要機関全体でのラベル拡大と予防接種政策の進展によって形づくられている。米国では、FDAが承認済みRSVワクチンのアクセス拡大を継続しており、CDCの臨床指針(2026年2月更新)は、75歳以上の全成人および、重症RSV疾患のリスクが高い50歳から74歳の成人に対して単回接種を推奨している。これは、支払者のカバレッジや医療提供者の採用に影響を与えるリスクベースの枠組みを強化するものである。
欧州では、成人向けRSVワクチンについて承認後の変更手続きが活発化している。欧州委員会は2026年1月にGSK社のArexvyの販売承認を修正する決定を発した。また、EMAのCHMPは2026年3月にArexvyを重症化リスクの高い50歳から59歳の成人に拡大することを支持する肯定的意見を示すとともに、Moderna社のmResviaの適応をリスクを有する18歳から59歳の成人に更新することを支持した。さらに、WHOが2025年3月に低中所得国(LMIC)経路における妊婦免疫用のPfizer社ABRYSVOをプレクオリフィケーションしたことと併せ、これらの動きは対象となる人口層を広げ、季節ごとの調達サイクルに合わせた国別のアクセス決定を加速させている。
競争環境
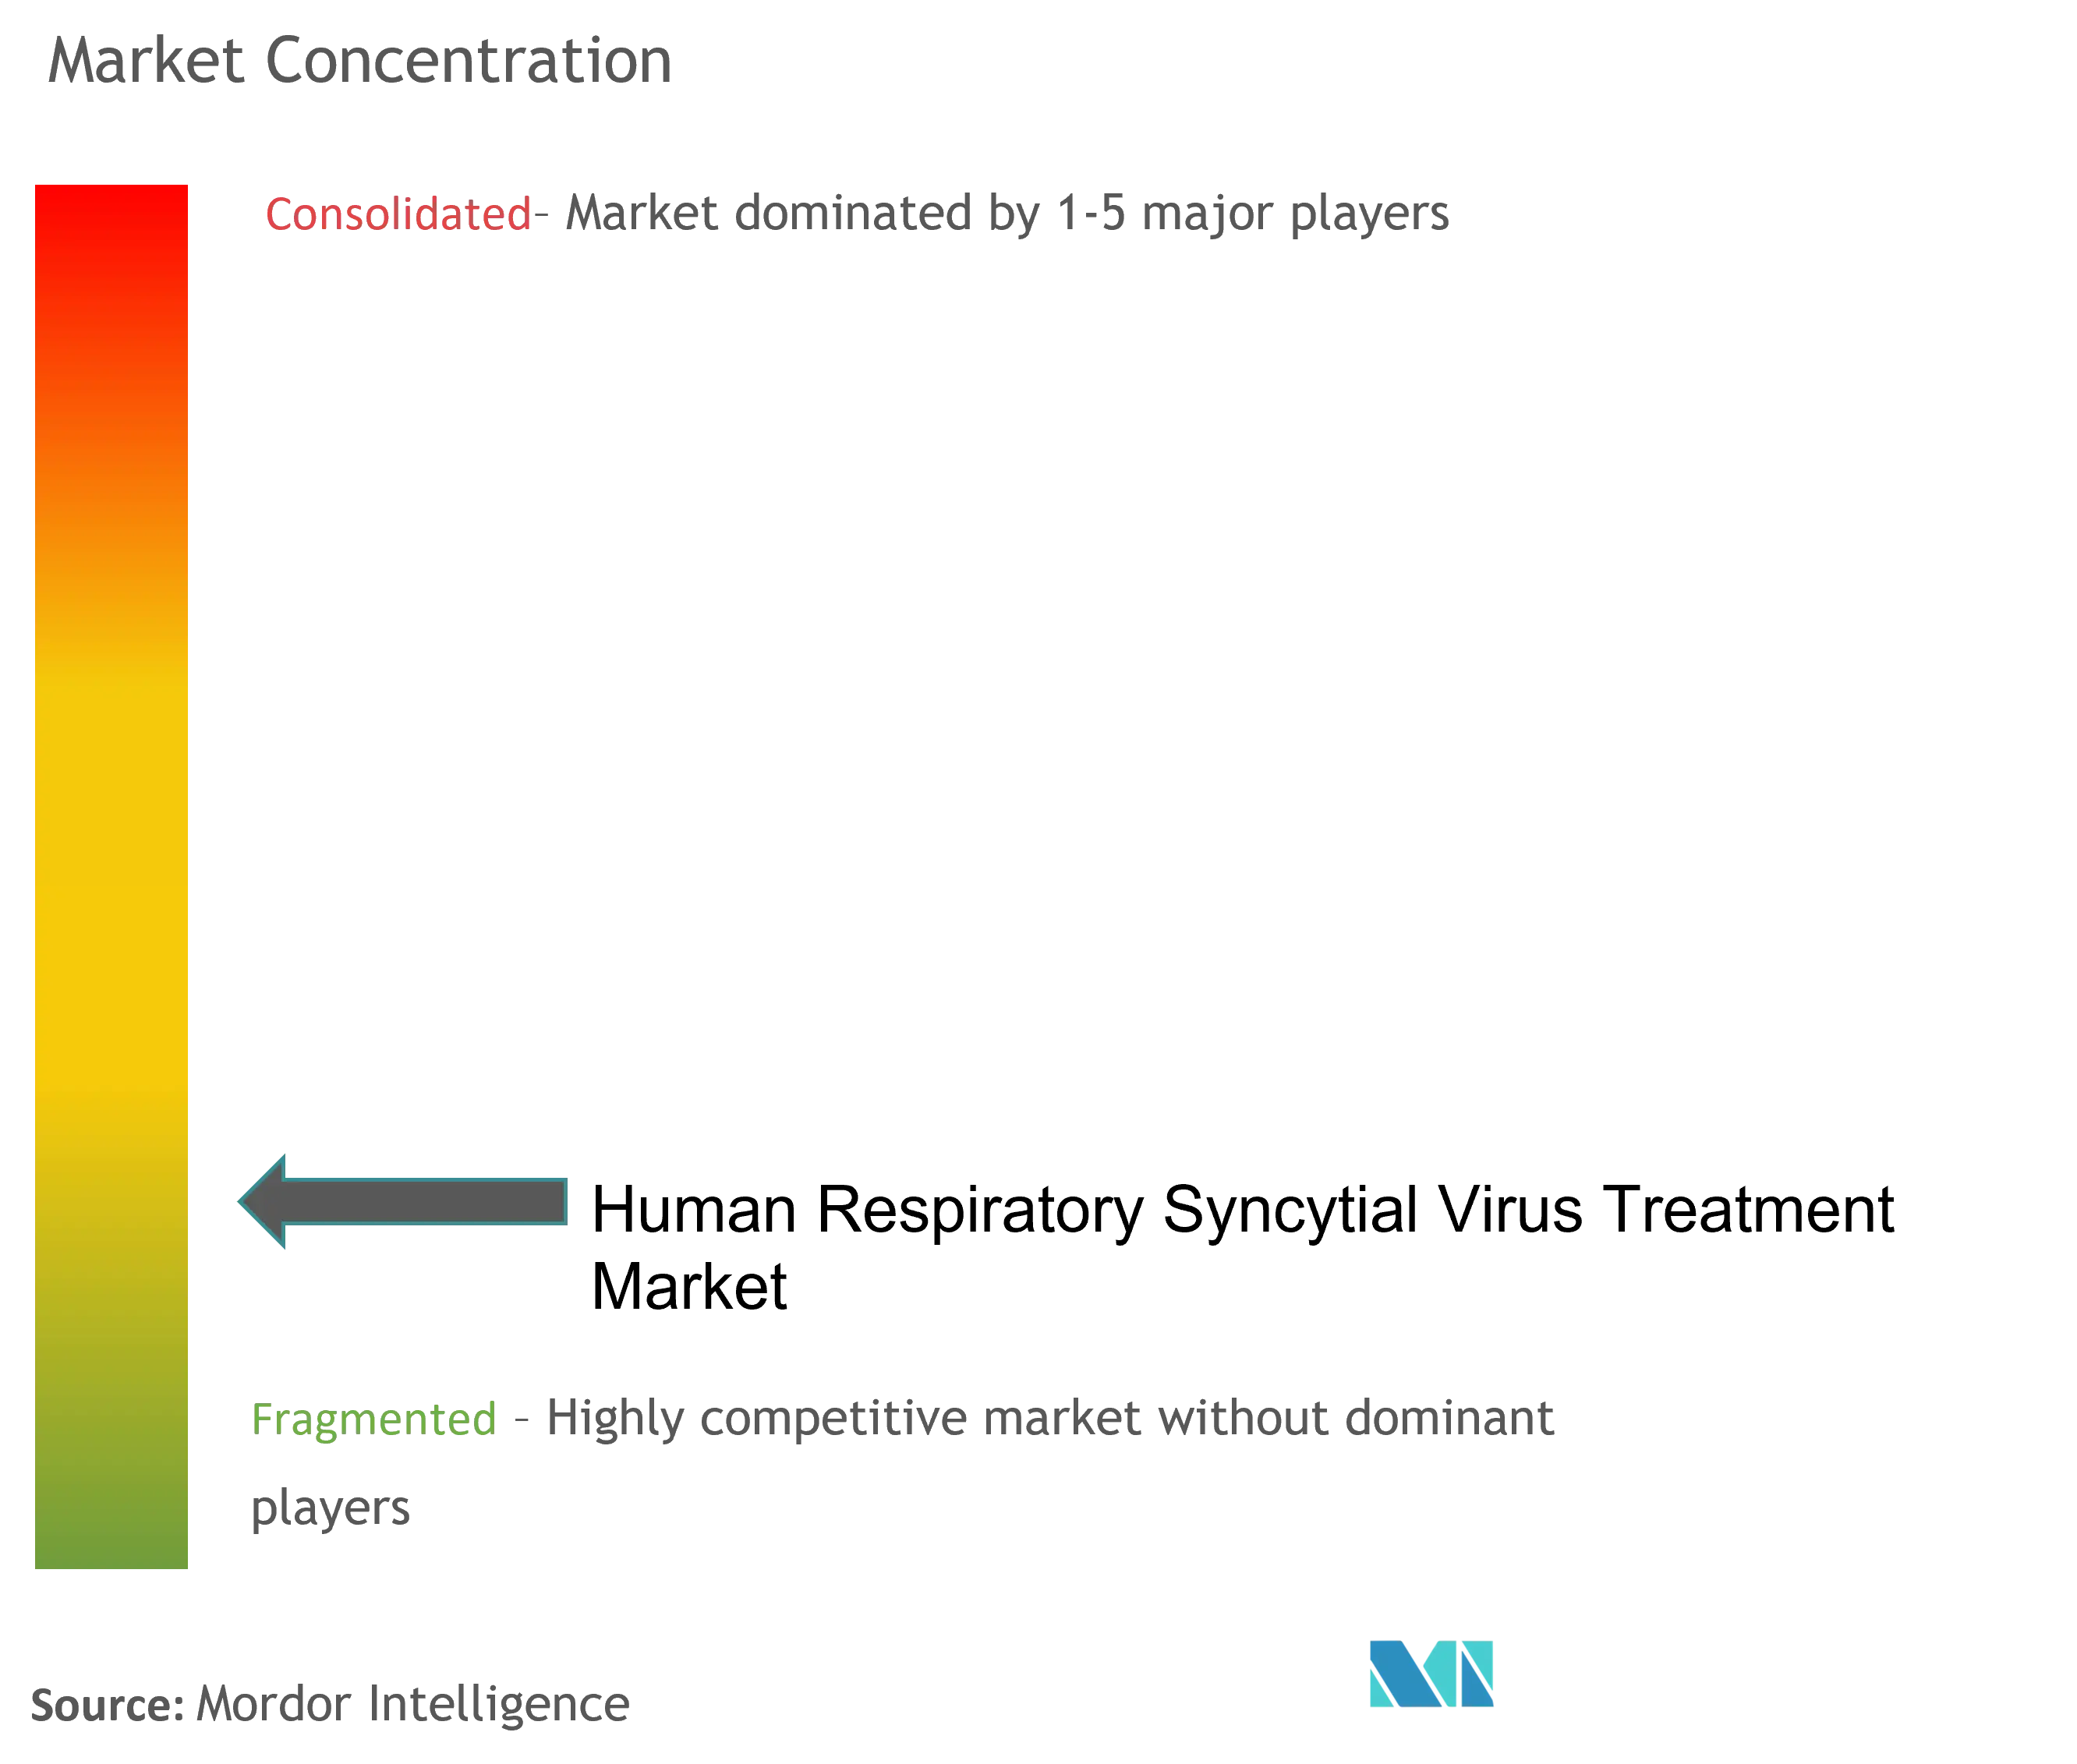
ヒト呼吸器合胞体ウイルス治療市場は適度に集中しており、上位5社が2024年に相当な収益を生み出しています。AstraZenecaとSanofiは共同販売するベイフォルタスを通じてモノクローナル抗体セグメントを支配しており、供給制約が緩和した後の2024年第4四半期の収益は1億6,100万米ドルに達しました。GSKとPfizerはワクチン分野でリーディングポジションを占め、それぞれが深い季節性インフルエンザインフラを活用して商業展開を合理化しており、Modernaは2024年の承認を受けて成人シェアの増加を取り込むためにmRNA専門知識を活用しています。
戦略的買収がポートフォリオを再編しています。AstraZenecaによるIcosavaxの11億米ドルの買収は、RSVとヒトメタニューモウイルスを標的とする二重病原体候補を確保し、コンビネーションワクチンのプレミアムを解放する可能性があります。PfizerによるReViralの以前の買収は、シスナトビルによる抗ウイルスパイプラインを強化し、ワクチン以外への多様化を提供しました。地域的なスケーラビリティのためにパートナーシップが引き続き好まれており、例えばGSKはインドの成人ワクチン接種が規制当局に承認され次第、普及を加速するためにSerum Institute of Indiaと供給協定を締結しました。
破壊リスクは差別化されたモダリティを推進する小規模バイオテクノロジー企業から生じています。ShionogiのLタンパク阻害剤S-337395とEnantaのNタンパク阻害剤ゼリカパビルはいずれもFDAのファストトラック指定を受けており、新規治療薬に対する規制当局の意欲を示しています。競争上の優位性は、特定の患者サブグループにおける臨床的差別化、季節的急増に対応する製造の機動性、および価値に基づく契約を交渉する能力にかかっている可能性が高いです。その結果、多ウイルスコンビネーション製品またはコスト効率の高いバイオシミラー抗体を提供する企業が、ヒト呼吸器合胞体ウイルス治療市場全体の競争基準をリセットする可能性があります。
ヒト呼吸器合胞体ウイルス治療産業のリーダー企業
AbbVie Inc
Merck & Co
AstraZeneca
GSK plc
Bausch Health Companies Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
より若く高リスクな成人層への適応拡大は、当初の60歳以上を対象とした市場の枠を超えた新たな商業的余地を生み出しており、各企業を併存疾患やケア環境ごとに、より細分化された市場アクセス戦略へと向かわせている。その明確な証左が、FDAによる2026年3月のGSK社Arexvyのラベル拡大で、RSV下気道疾患のリスクが高い18歳から49歳の成人が対象に加えられたことである。これにより需要は、雇用主提供の保険プラン、専門医主導の予防接種チャネル(呼吸器内科および循環器内科)、そして薬局主導の高齢者向けキャンペーンとは異なる病院ベースの予防接種機会にまで広がっている。
公共調達および複数国での契約が、特に欧州において、供給量と供給保証の中心的な要素となりつつある。2026年7月、欧州委員会はModerna社と、2026-2027年の冬季シーズンに向けた加盟国のアクセスを支援するため、4年間で最大2,400万回分のmRESVIAを対象とする共同調達枠組み契約を締結した。これは、入札参加、充填・仕上げの準備状況、コールドチェーンの実行力がどのようにシェア獲得につながるかを示している。小児分野では、2025年6月にFDAがMerck社のEnflonsia(clesrovimab-cfor)を承認したことで、新生児および乳児向けの新たな長時間作用型予防投与の選択肢が加わり、既存のニルセビマブ・プログラムとの競争が激化するとともに、直接比較の医療技術評価、季節ごとの供給計画、そして各国の乳児予防接種プログラムへの統合の重要性が高まっている。
最近の業界動向
- 2026年3月:GSKは、米国FDAがArexvyの年齢適応を拡大し、RSV下気道疾患のリスクが高い18歳から49歳の成人を対象に含めることを承認したと発表した。このラベル拡大は競争の舞台を高齢者層以外にも広げ、併存疾患に着目した予防接種経路に紐づく新たなターゲティングおよび償還のワークストリームを生み出している。
- 2025年6月:Merck社は、米国FDAがEnflonsia(clesrovimab-cfor)を承認し、初めてのRSVシーズンを迎える新生児および乳児のRSV下気道疾患を予防するために使用できるようになったと発表した。この承認により、新たな長時間作用型の乳児予防投与の選択肢が加わり、既存のモノクローナル抗体プログラムに対する季節供給、契約、およびガイドライン上の位置づけをめぐる競争圧力が高まっている。
- 2024年12月:Merck社は、米国FDAが、初めてのRSVシーズンを迎える乳児を保護するために設計された長時間作用型モノクローナル抗体であるclesrovimabの生物製剤承認申請を受理したと発表した。規制申請の受理は、乳児免疫予防における後期段階の勢いを示すものであり、長時間作用型の選択肢をめぐる追加的な調達および処方集交渉を予見させるものであった。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査において、市場は主要な医療現場および地域にわたって生み出される収益として測定された、ヒト呼吸器合胞体ウイルス(RSV)感染症の予防または治療に使用される医療介入の価値を対象としています。
対象除外:RSV検出のための単独の診断検査製品およびサービスは、本市場規模算定から除外されています。
セグメンテーション概要
- 介入タイプ別
- 予防的介入
- モノクローナル抗体予防投与
- ワクチン
- 治療的介入
- 抗ウイルス薬
- 免疫調節薬
- 支持療法
- 予防的介入
- 投与経路別
- 注射剤
- 経口
- 吸入
- 鼻腔内
- 患者年齢別
- 早産児(37週未満)
- 乳児(0〜12ヶ月)
- 小児(1〜5歳)
- 成人(18〜59歳)
- 高齢者(60歳以上)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、モデルが実際の患者フローと公表された医療シグナルに基づくよう、疾患および医療現場に関する基本的な事実を整合させることから始まります。RSVの季節性パターンおよびリスクグループの定義については、米国CDC、世界保健機関、欧州CDC、および各国保健機関などの公的情報源を参照しました。予防および治療経路の背景については、査読済み臨床ガイドライン、FDAおよびEMAの公開ラベル、ならびに臨床試験登録簿などの情報源も使用しました。
次に、企業の年次報告書、決算説明会の書き起こし、投資家向け資料、および信頼性の高い医療専門メディアを用いて、価格設定と商業化の背景を構築し、製品の販売方法と需要が高まっている場所を確認します。また、企業財務情報とインテリジェンスについては一部の有料サブスクリプションを使用し、パイプラインの強度とタイミングシグナルを相互確認するために特許デーベースも活用しました。これらの例は網羅的なものではなく、データ収集、検証、および調査の明確化のために追加の公的情報源および有料情報源も参照しました。
一次インタビューおよびサーベイ
一次情報は、RSV治療薬および予防に携わる臨床医、病院および薬局の関係者、支払者、ならびに業界参加者との専門家ディスカッションおよび構造化アンケートを通じて収集しました。これはグローバル市場であるため、季節性、アクセス、および償還の違いを反映できるよう主要地域全体でインプットのバランスを取り、いずれかの変数が合計値を予想以上に動かした場合には前提条件を再確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | CXO:14% | アジア太平洋:37% |
| 中位層:47% | 機能・ユニットリーダー:37% | 欧州・中東・アフリカ:36% |
| 中小規模プレイヤー:16% | マネージャー:49% | 南北アメリカ:27% |
市場規模算定と予測
規模算定は、発生率とリスク人口プールを治療需要プールに変換し、次いで医療現場別の治療ミックスと標準的な価格設定を用いて価値に換算するトップダウンアプローチを用いて構築されています。モデルを実用的に保つため、RSVの季節性の強度、乳児および高齢者の入院率、RSVシーズン前の予防的免疫接種の普及率、治療期間のパターン、ならびに支払者のアクセスと償還の厳格さなど、市場を繰り返し動かす少数の変数に焦点を当てています。
合計値が形成された後、投与経路別のサンプル価格×数量チェック、病院対小売または専門調剤の流通チャネルチェック、および十分に明確な開示済み製品収益からのロールアップを含む選択的なボトムアップ近似値によって裏付けを取ります。特定の国で公開シグナルが限られている製品については、類似市場と採用タイミングに関する医師のフィードバックを用いてギャップを補い、疫学に基づく上限値に制約します。
予測は、主に季節性の強度、リスク人口の成長、および新たな予防選択肢の採用曲線という最も安定したドライバーに関するシンプルな多変量回帰によって支援されるシナリオ分析を用いて行われます。専門家のフィードバックは、発売タイミング、アクセスのステップ、および予想される価格推移を現実的に保つために使用され、その後アウトプットは回答者がクリニックや調達サイクルで見ているものと照合して妥当性が確認されます。
データ検証と更新サイクル
検証は複数回のチェックを通じて行われ、最終的な数値が一つのデータ系列や一つの前提条件に依存しないようにしています。モデルのアウトプットを、公開入院トレンドライン、免疫接種政策の更新、および市場の方向性を示す広範な収益開示などの独立したシグナルと比較し、大きな乖離については国別に調査します。
異常が続く場合は、普及率、価格設定、または現場ミックスに関する前提条件を再検証するためのフォローアップ通話が実施され、更新されたインプットでモデルが再計算されます。レビューは承認前に複数のアナリストステップで完了します。レポートは年次で更新され、重要なイベントが発生した場合には中間更新が行われ、その後最終的な納品前パスを経て見解を最新の状態に保ちます。
Mordor Intelligenceのヒト呼吸器合胞体ウイルス治療市場規模と他の公表推計値との比較
RSV治療の市場規模が出版社によって異なることは一般的です。市場名が同一に見えても、出版社が同じ製品、同じ用途、または同じ収益タイミングを必ずしも計上しているわけではないためです。違いはまた、予防と治療の扱い方、地域の季節性の正規化方法、および希望小売価格と実現純価格のどちらを前提とするかによっても生じます。
診断検査収益はMordor Intelligenceの本調査の対象範囲外であり、RSV検査、スクリーニング、または検査サービスを医薬品収益と合算した推計値と比較して合計値が低くなります。また、一部の情報源が全地域で新たな予防選択肢の積極的な普及を一度に適用している場合や、通貨換算のタイミングと価格侵食ルールが最近の償還動向に合わせて更新されていない場合にも、差異が拡大します。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 1.98 ビリオン 米ドル(2026年) | |
| 業界出版社A | 1.84 ビリオン 米ドル(2025年) | 異なる基準年と報告フレームを使用しており、工場出荷価格ースでサポートケアおよび関連サービスを明示的に含んでいるため、治療に焦点を当てた収益構築と比較して合計値がずれる可能性があります。 |
| 業界レポートB | 2.18 ビリオン 米ドル(2025年) | 全世界をカバーするのではなく主要国を選択的にカバーしており、より速い成長設定は予測期間における新たな選択肢に対するより積極的な採用および価格上昇の前提を示唆しています。 |
3つの数値全体を通じて、最大のドライバーは対象範囲の整合性(特に検査とサービス要素が計上されているかどうか)、使用される基準年、および早期採用国以外での予防普及の拡大速度の前提です。モデルを患者需要プール、季節的利用率、および実際的な価格チェックに結び付けることで、最終的な数値は市場の進化に合わせて再確認・更新可能なインプットに追跡可能な状態を維持しています。


レポートで回答される主要な質問
ヒト呼吸器合胞体ウイルス治療市場の現在の規模はどのくらいですか?
ヒト呼吸器合胞体ウイルス治療市場規模は2026年に19億8,000万米ドルと評価されており、10.82%のCAGRで成長し、2031年までに33億2,000万米ドルに達する見込みです。
なぜモノクローナル抗体が従来の抗ウイルス薬よりも注目を集めているのですか?
ニルセビマブなどの長時間作用型抗体は、1回投与でシーズン全体を通じた防御を提供し、臨床環境において70〜80%の有効性を示しており、迅速な普及とガイドラインへの組み込みを支援しています。
2031年にかけて最も急速に成長する地域はどこですか?
アジア太平洋地域は11.58%のCAGRで拡大すると予測されており、医療費の増加、大規模な出生コホート、および成人ワクチン接種イニシアチブの拡大が牽引しています。
RSVワクチンの世界的な普及拡大に対する主な障壁は何ですか?
季節的な需要変動、コールドチェーンの制約、および低・中所得国における経済的課題が、WHO事前認定の取り組みにもかかわらず展開を遅らせる可能性があります。
最終更新日:



