
予防的HIV薬市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 34.75 十億米ドル |
| 市場規模 (2031) | 42.23 十億米ドル |
| 成長率 (2026 - 2031) | 3.96 % |
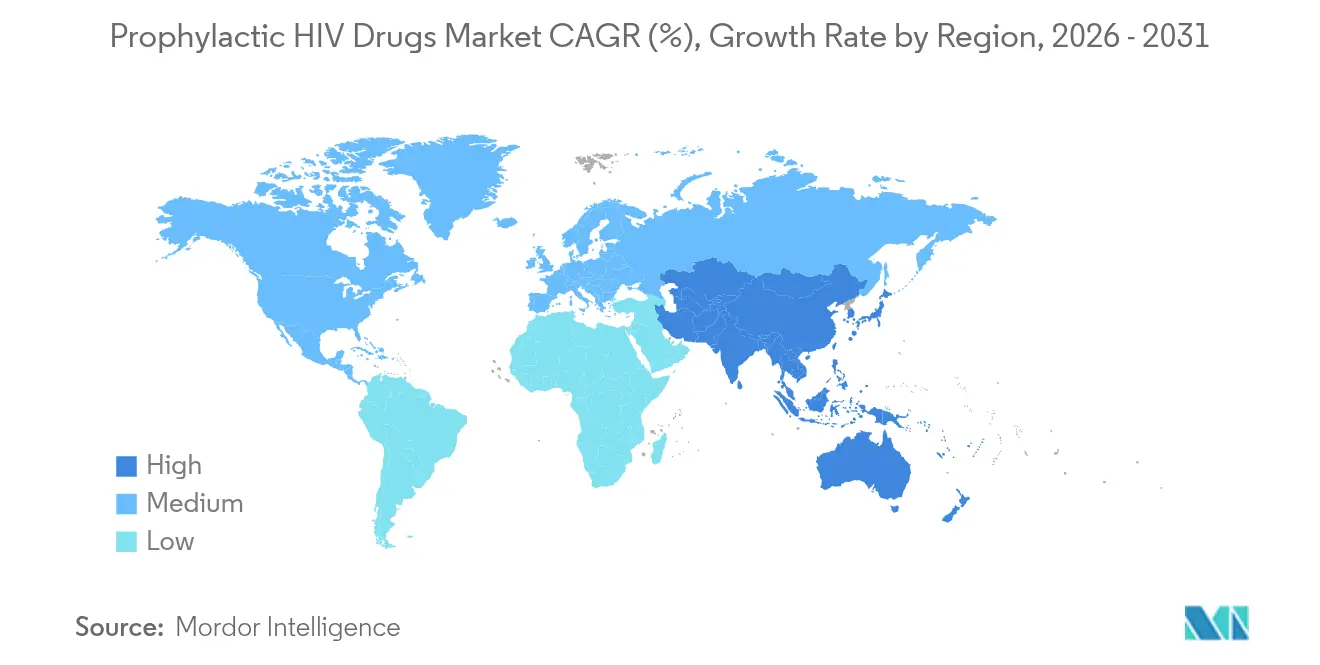
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
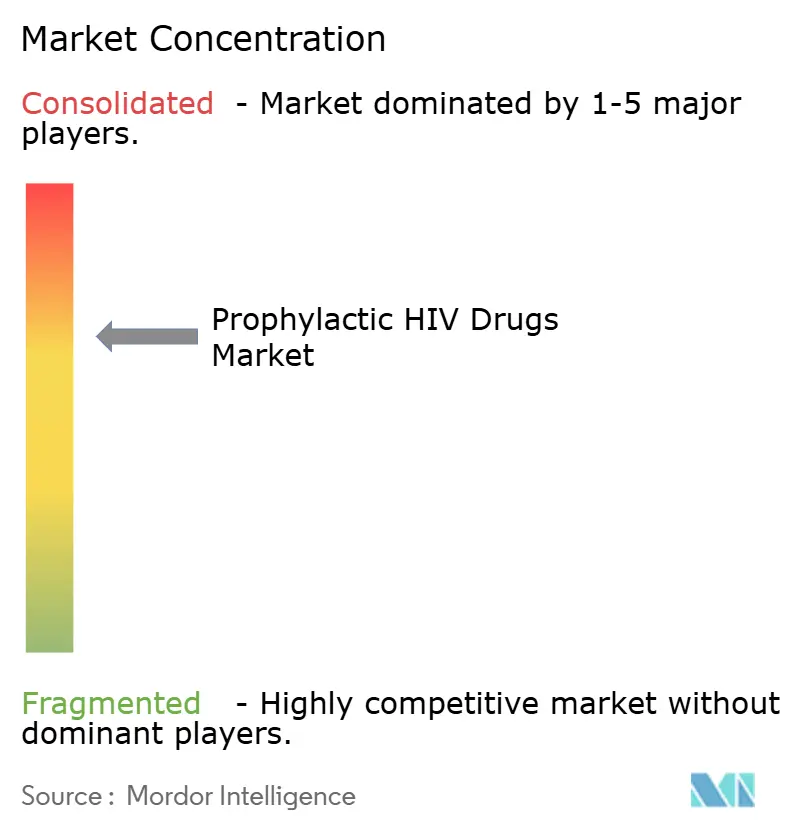
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる予防的HIV薬市場分析
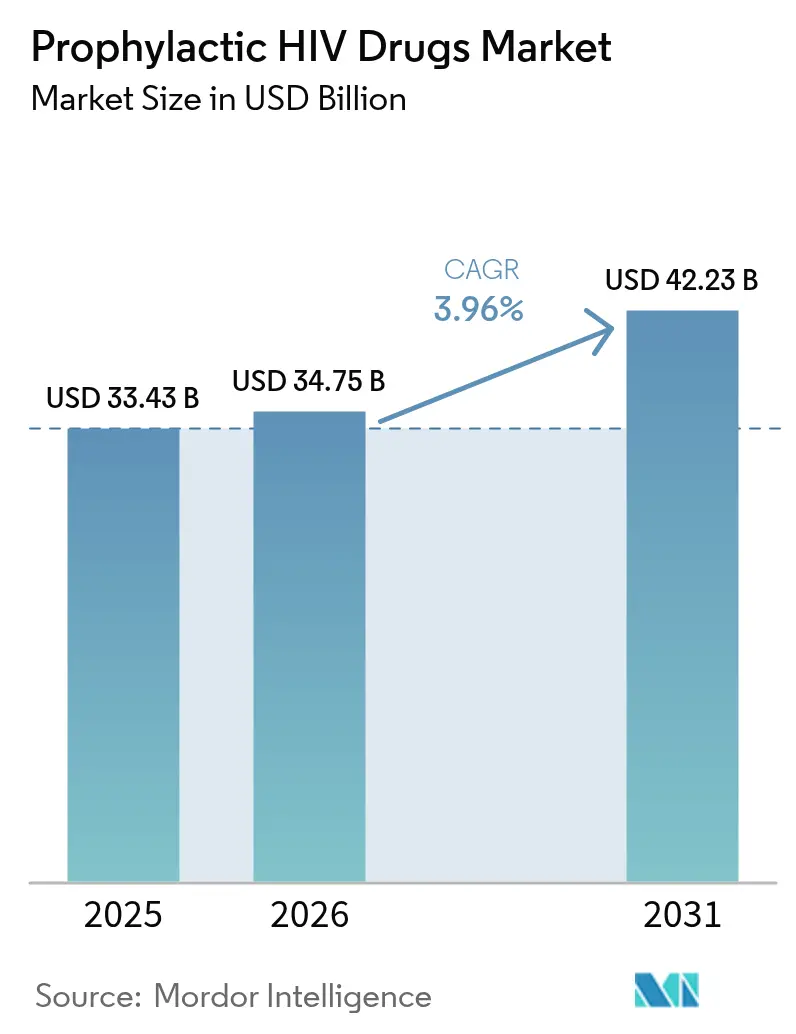
予防的HIV薬市場規模は2025年に333億4,300万USDと評価され、2026年の340億7,500万USDから2031年には422億3,000万USDに達すると推定され、予測期間(2026年~2031年)における年平均成長率(CAGR)は3.96%となっています。長時間作用型注射剤に対する需要の高まり、政策支援の拡充、デジタル流通ネットワークの拡大が競争環境を再形成する一方、ジェネリック参入に伴うコスト圧力が成熟経済圏のマージンを抑制しています。イノベーションの勢いは依然として高く、2025年6月にFDAが年2回投与のレナカパビルを承認したことで、カプシド阻害が画期的な予防クラスとして確立され、最も高い成長率を示す剤形セグメント(年平均成長率7.56%)の礎となっています。北米は保険償還制度と臨床インフラを通じてスケールの優位性を維持していますが、各国政府がHIV曝露前予防(PrEP)を国家エイズ計画に組み込み、遠隔医療の適用範囲を拡大するにつれて、アジア太平洋が最も急速な数量増加を記録しています。予防的HIV薬市場全体において、差別化は今や投与の利便性、製造パートナーシップ、そして研究開発(R&D)の収益と公平なアクセスを両立させる価値に基づく価格モデルにかかっています。
主要レポートのポイント
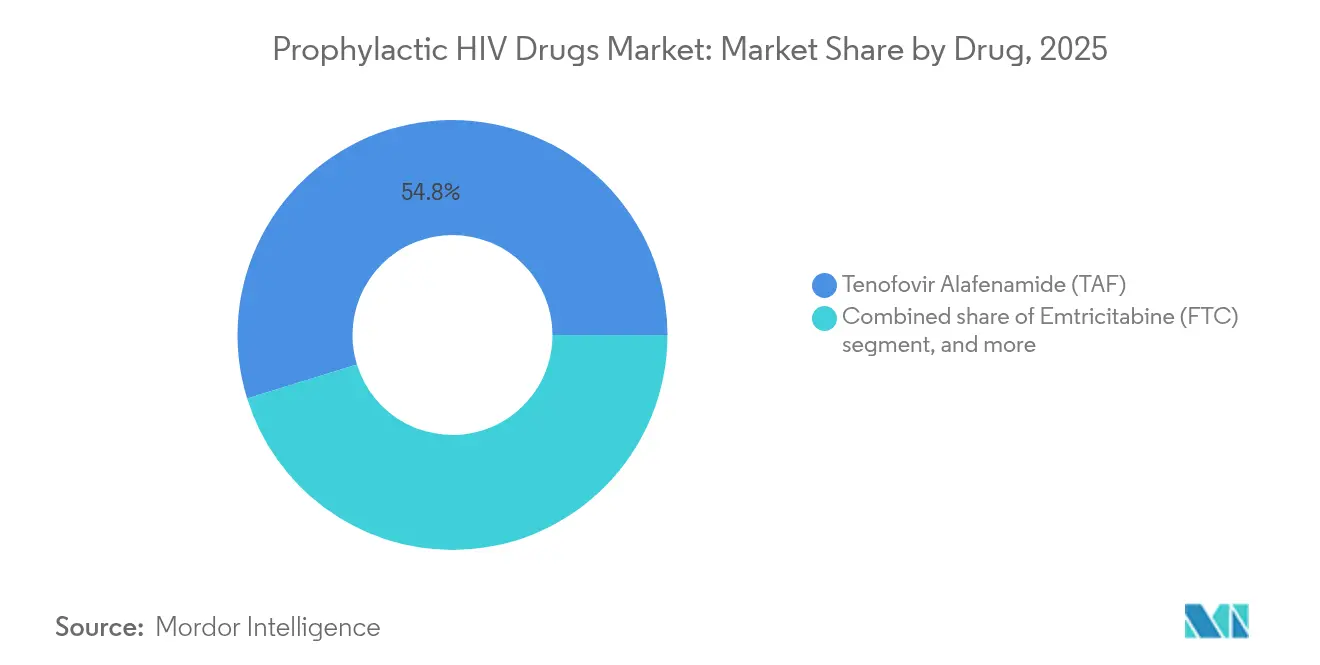
- 薬剤別では、テノホビル アラフェナミド(TAF)が2025年に予防的HIV薬市場シェアの54.78%を占めてトップとなり、一方でレナカパビルは2031年にかけて最高の年平均成長率6.35%を達成すると予測されています。
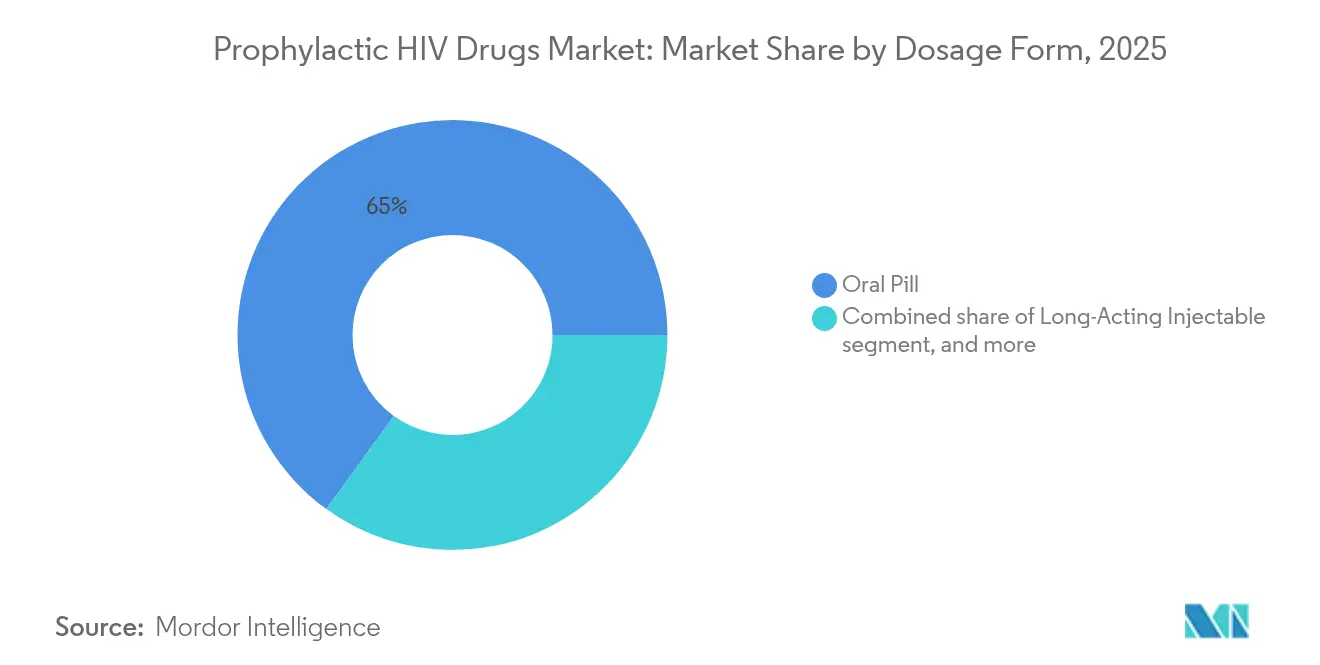
- 剤形別では、経口錠剤が2025年に予防的HIV薬市場規模の65.02%を占め、一方で長時間作用型注射剤は2026年から2031年にかけて年平均成長率7.31%で拡大しています。
- 流通チャネル別では、病院薬局が2025年に売上高シェアの55.21%を保持し、オンライン薬局および遠隔PrEPプラットフォームが2031年まで年平均成長率7.55%で最も速い成長を記録しています。
- 地域別では、北米が2025年の売上高の41.02%を占め、アジア太平洋が2031年にかけて最高の予測年平均成長率5.28%を記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーインパクト分析*
| ドライバー | 年平均成長率予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 世界的なHIV感染率と有病率の上昇 | +1.2% | サハラ以南アフリカ、アジア太平洋、ラテンアメリカ | 長期(4年以上) |
| 予防プログラムに対する政府および支援機関の資金拡大 | +0.8% | PEPFAR支援地域;世界基金優先国 | 中期(2年~4年) |
| ジェネリック薬の入手可能性向上と価格低下 | +0.7% | 低・中所得国;新興市場 | 中期(2年~4年) |
| 抗レトロウイルス薬デリバリー技術における継続的なイノベーション | +0.6% | 北米および欧州(早期採用);承認拡大に伴うグローバル展開 | 短期(2年以内) |
| 遠隔PrEPアクセスを可能にするデジタルヘルスチャネルの進化 | +0.5% | 北米、欧州、アジア太平洋の都市圏 | 短期(2年以内) |
| 性・生殖に関する健康サービスへのPrEP統合 | +0.4% | 欧州およびラテンアメリカ(実施の加速);グローバルな家族計画プログラム | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
世界的なHIV感染率と有病率の上昇
2024年には世界で約130万件の新規HIV感染が報告されており、青少年および若年成人が症例の増加する割合を占めています。この疫学的緊急性が予防戦略に対する基礎的な需要を維持し、高負担地域における予防的HIV薬市場の普及を促進しています。PURPOSE-1およびPURPOSE-2試験では、シスジェンダー女性に対する年2回投与レナカパビルの予防有効性が100%であることが証明され、毎日服薬の有効性を制限していたアドヒアランスの問題が解消されました[1]エリック・サンドストローム、「レナカパビルがPURPOSE試験においてHIVを予防」、ニューイングランド・ジャーナル・オブ・メディシン、nejm.org。公衆衛生機関はハイリスクコホートに対してカプシド阻害剤を推奨するようになっており、臨床ガイドラインにおけるエビデンスに基づく転換を示しています。薬剤耐性HIVの増加が逆転写酵素阻害以外のメカニズムへの関心をさらに高め、予防的HIV薬市場における多様化を強化しています。総じて、疾患負担の動態と耐性への懸念が予防薬物療法の構造的な成長の下支えとなっています。
予防プログラムに対する政府および支援機関の資金拡大
支援機関は、HIV感染率を削減するための財政的に賢明な手段として予防に軸足を移しており、世界基金による2025年のアフリカ製造の一次レジメン調達は地域サプライチェーンにとって画期的な出来事となっています[2]「世界基金がアフリカの製造業に投資」、世界基金、globalfund.org。PEPFARが2030年までに現地生産の治療薬200万件を調達するとの誓約は、産業政策目標が公衆衛生目標とどのように重なるかを示しています。このようなコミットメントは、予測可能な数量を保証し、ラストマイルコストを低下させることで予防的HIV薬市場を拡大させます。同時に、プログラム資金は政治サイクルに左右されるため、複数年にわたる収益予測に不安定要素をもたらします。低コストのGMP生産を習得し、支援機関の入札プロセスを乗り越えた製造業者は、新たなアクセスパラダイムの下で永続的な競争優位性を確保します。
ジェネリック薬の入手可能性向上と価格低下
自発的ライセンス契約がジェネリックの普及を加速させる一方、高所得国市場においてプレミアムマージンを戦略的に保護しています。Gileadの120か国へのレナカパビルライセンスは、薬剤費を米国のブランド品価格42,250USDに対して患者一人当たり年間40~100USDまで引き下げます。ジェネリック企業が数量を増やすにつれて、イノベーターはマージン圧縮に直面しますが、ロイヤルティによる評判上の利益と拡張されたライフサイクル収益を得ます。ブラジルやメキシコを含むライセンス範囲外に置かれた中所得国は、より広範なアクセスに向けた支持を強め、予防的HIV薬市場の価格帯を再形成する可能性のある政策圧力を示しています。結果として生じる価格格差は、効率的な大規模生産と的を絞ったポートフォリオ管理に報いる階層別市場のダイナミクスを強化します。
抗レトロウイルス薬デリバリー技術における継続的なイノベーション
Merckの月1回経口投与MK-8527やViiVの4か月ごとのN6LS抗体などのパイプライン資産は、後期試験を進行中の多様な長時間作用型モダリティの波を示しています。患者嗜好研究では、利便性とスティグマの軽減を理由に、毎日服薬から注射または月1回経口投与への切り替えに対する持続的な意向が示されています。徐放性薬理学とデジタルアドヒアランスモニタリングの組み合わせにより、臨床医は予防スケジュールを個別に調整でき、実世界での有効性を高めます。北米と欧州での早期採用がプレミアム価格を促進し、技術移転の取り組みにより新興市場での発売までのラグタイムが短縮されます。継続的なイノベーションは、予防的HIV薬市場に追加的な成長モメンタムをもたらし、知的財産の深みを通じてリーダー企業を差別化します。
阻害要因インパクト分析*
| 阻害要因インパクト分析 | (約)年平均成長率予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 新規長時間作用型製剤の高コスト | -0.9% | グローバル;中所得国で最大の影響 | 短期(2年以内) |
| 社会経済的アクセス格差の持続 | -0.6% | サハラ以南アフリカ、ラテンアメリカ、地方部のアジア太平洋 | 長期(4年以上) |
| 市場をまたぐ規制および償還の不確実性 | -0.5% | 新興市場および保険制度が分断した国々 | 中期(2年~4年) |
| PrEP普及を制限するスティグマと誤情報 | -0.4% | 世界の高負担地域、特に社会的に周縁化された集団の間 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
新規長時間作用型製剤の高コスト
レナカパビルの米国の年間定価42,250USDは推定製造コストの1,000倍に相当し、臨床的優位性にもかかわらず支払者の受け入れを制限しています。保険会社は事前承認とステップセラピーを課し、より安価なジェネリックを優先して長時間作用型選択肢の普及を遅らせています。特許保護と階層別価格設定の不在の間に挟まれた中所得市場は最も厳しい価格負担ハードルに直面し、予防的HIV薬市場の近期普及を制限しています。抵抗を緩和するために、企業はサブスクリプション型の合意や価値に基づく契約を模索していますが、これらのモデルはまだ初期段階にあり、適用も不均一です。
高負担地域における社会経済的アクセス格差の持続
コールドチェーンの要件と熟練した医療提供者による投与が地方クリニックにおける注射剤の流通を制約し、スティグマが周縁化されたグループの公衆衛生システムへの関与を妨げています[3]「地方クリニックにおけるコールドチェーンの障壁」、サイエンス、science.org。インターネット接続の格差が遠隔PrEPの展開を妨げ、リソースの乏しい環境でのデジタルチャネルのメリットを抑制しています。このような構造的不平等は、技術だけでは予防カバレッジを引き上げられない下限を生み出し、予防的HIV薬市場における全体的な対処可能なシェアを制限しています。これらの構造的障害を解決するためには、インフラ、教育、および法制改革を包含する複数のセクターにわたる介入が必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
薬剤別:
レナカパビルのカプシド阻害が競争の序列を再形成テノホビル アラフェナミドは2025年に予防的HIV薬市場シェアの54.78%を占め、その腎臓・骨への安全性プロファイルと処方医の間での広い認知度を反映しています。しかし、レナカパビルは差別化されたカプシド阻害経路を解放し、年平均成長率6.35%を確保することで、アドヒアランスリスクの高い集団において既存薬を置き換え、毎日の服薬を管理できなかった、または管理したくなかった患者を取り込むことで予防的HIV薬市場全体の規模を拡大しています。エムトリシタビンは複合レジメンにおける定番のバックボーンとして残り、一方でカボテグラビル長時間作用型はサプライのボトルネックにもかかわらずニッチな需要を維持しています。
競争のダイナミクスは、耐性の進化に対抗するための作用機序の多様化にますます依存するようになっており、レナカパビルを予防的HIV薬産業における次世代予防薬の先鋒として位置づけています。ジェネリックライセンスが120か国で数量を解放するにつれて、イノベーターはプレミアム層でのシェアを守るためにライフサイクル管理と新規配合製剤に依存しなければなりません。
注記: 全セグメントの個別シェアはレポート購入時に入手可能


剤形別:
注射剤が最も速い普及を記録経口錠剤は2025年も売上高の65.02%を占め、定着した調達チャネルとより低いユニットコストに支えられています。しかし、注射剤は2031年まで年平均成長率7.31%で全形態を上回り、年2回の投与が毎日のアドヒアランスの摩擦を取り除くことで予防的HIV薬市場の拡大を助けています。市販後研究では、青少年やシスジェンダー女性の間で、秘匿性と利便性を理由に注射剤への嗜好転換が示されています。
皮下インプラントやマイクロバイサイドリングに関するパイプラインの取り組みは、個別化された予防を支援するより広範な剤形多様化を示しています。この多様性が予防的HIV薬市場を単一技術のショックから保護し、さまざまな患者ニーズおよびヘルスケア環境にわたって成長を分散させます。
注記: 全セグメントの個別シェアはレポート購入時に入手可能
流通チャネル別:
デジタルプラットフォームが急速に規模拡大病院薬局は、必須の基礎検査とモニタリング要件により2025年に55.21%のシェアを保持し、予防的HIV薬市場の伝統的な収益流を支えています。パンデミック時代の遠隔医療の急増がオンライン薬局と遠隔PrEPサービスを触媒し、これらは現在、遠隔処方、自宅配送、アプリベースのアドヒアランスリマインダーを提供することで年平均成長率7.55%で拡大しています。
小売薬局はウォークインサービスがスティグマを低下させるため増分的な数量を獲得し、一方でコミュニティクリニックは文化的に調整されたアウトリーチを活用して周縁化されたグループにリーチしています。一部の国での通信帯域幅の格差にもかかわらず、デジタルプラットフォームは移動時間の削減とサービス不足地域における医療提供者不足の解消により、大幅な追加的予防的HIV薬市場規模を解放すると予測されています。
地域分析
北米予防的HIV薬市場
北米は2025年の予防的HIV薬市場収益の41.02%を占め、広範な保険適用、早期の規制当局による承認、および成熟した臨床試験エコシステムに支えられています。米国の支払者は長時間作用型注射剤に対する価値基準型償還をますます採用しており、カナダの単一支払者制度はPrEPの給付を全国的に標準化しています。メキシコは貿易関係を活用して技術移転を加速させ、国境を越えた製造パートナーシップを可能にすることで供給の強靭性を高めています。
アジア太平洋予防的HIV薬市場
アジア太平洋地域は予測CAGRが5.28%と最も高く、ベトナム、タイ、インドの各政府がHIV予防を国民皆保険のアジェンダに統合するにつれ、2031年まで世界の成長を上回るペースで拡大すると予測されています。スマートフォンの急速な普及テレヘルスによる提供を後押ししていますが、農村部のコールドチェーンの不備が依然として注射剤の普及拡大を制約しています。ASEAN全域での規制の調和が承認期間を短縮し、人口の多い経済圏における予防的HIV薬市場規模を拡大する可能性があります。
欧州予防的HIV薬市場
欧州は成熟しているものの普及にばらつきが見られ、2024年までに52カ国中38カ国が国家PrEPガイドラインを策定していましたが、受給者データによると男性同性愛者への集中が98%に達しており、女性や移民における未充足ニーズが浮き彫りになっています。ドイツの保険モデルは対象ユーザーの33%をカバーし、2030年までに81%を目標としており、償還の安定性が採用率を高める様子を示しています。しかし、加盟国間で異なる適格基準が、域内の予防的HIV薬市場ランドスケープを引き続き分断しています。

規制環境
HIV予防の規制環境は、確立された毎日経口投与のPrEPに加え、超長時間作用型の選択肢を含むまでに広がっている。2025年6月、米国食品医薬品局(FDA)は、体重35kg以上の成人および青少年を対象としたPrEP用の年2回投与注射剤型HIV-1カプシド阻害薬として、レナカパビル(Yeztugo)を承認し、逆転写酵素阻害およびインテグラーゼ阻害を超えたラベル上の予防薬クラスを新たに確立した。
2025年7月、世界保健機関(WHO)が併用予防アプローチの中で注射剤型レナカパビルをHIV予防として推奨したことで、世界的な政策の連携が強化された。WHOはまた、厳格な規制当局によって既に承認された製品の調達適合性を迅速化するため、2025年に簡略化された事前承認手続きの試験導入を開始し、レナカパビルはこの経路で事前承認された最初の製品として挙げられた。米国では、医療費負担適正化法(Affordable Care Act)の下での適用範囲規定により、ほとんどの民間保険プランおよび州のメディケイド制度は、PrEPを含む推奨されるHIV予防サービスを自己負担なしで適用範囲に含めることが義務付けられており、CDCのプログラムおよび資金提供の仕組みは、国のPrEP適用範囲目標に向けた進展を支援するために活用されている。
競争環境
予防的HIV薬市場は中程度に集中したままです:Gilead SciencesとViiV Healthcareがイノベーションパイプラインを支配し、広範な製造フットプリントを維持しています。Gileadは統合されたR&Dと自発的ライセンスを活用してアクセスと収益の保全のバランスを取り、ViiVの集中したHIVフランチャイズが長時間作用型製剤のサイクルタイムを加速しています。特許ポートフォリオは手ごわい参入障壁を形成していますが、戦略的ライセンスにより、EmcureやCipla、Aurobindoなどの地域メーカーが価格敏感な地域においてコストリーダーシップでシェアを構築する余地が生まれています。
競争上のポジショニングは、分子の独自性だけでなく、投与の柔軟性、コールドチェーンの効率性、および付随するデジタルツールに重点を置くようになっています。多国籍企業は資本費用を分散させ、サプライを現地化するために契約製造取引を締結しており、Emcureの2024年における120か国をカバーするレナカパビルのロイヤルティフリーライセンスがその好例です。ジェネリックの競合企業はサハラ以南アフリカでの入札主導の数量を追求していますが、初期の立ち上げ段階においては依然としてイノベーターに有効成分の供給を依存しています。
2031年以降に予想される特許切れは急激な価格下落を引き起こす可能性があり、イノベーターは広域中和抗体や超長時間作用型インプラントなどの次世代資産への投資を促されています。ポートフォリオの深みを公平な価格設定フレームワークと整合させるステークホルダーは、予防的HIV薬産業が価値に基づく、アクセスを重視したパラダイムへと進化するにつれて、その存在感を維持する立場に置かれています。
予防的HIV薬産業のリーダー企業
Merck & Co., Inc.
Cipla Inc
Bristol-Myers Squibb Company
Johnson & Johnson
Viatris Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
予防的HIV薬市場
- Gilead Sciences
- ViiV Healthcare (GSK Plc)
- Johnson & Johnson
- Merck
- Abbvie
- Bristol-Myers Squibb
- Roche
- Boehringer Ingelheim Intl. GmbH
- Pfizer
- Cipla
- Viatris
- Teva Pharmaceutical Industries
- Sun Pharmaceuticals Industries
- Aurobindo Pharma Ltd.
- Hetero Labs Ltd.
- Lupin
- Macleods Pharmaceuticals Ltd.
- Apotex
- Glenmark Pharmaceuticals
- Dr. Reddy’s Laboratories

市場機会と将来展望
主要な機会は、PrEPを利用する意向はあるがアドヒアランスに課題を抱える利用者を、毎日経口投与のレジメンから長時間作用型モダリティへと転換することであり、特にスティグマ、通院時間、クリニックへのアクセスが錠剤の継続率を低下させる状況において顕著である。2025年7月のWHOガイダンスが注射剤型レナカパビルを推奨し、PrEP開始を簡素化する迅速診断検査の利用を支持したことで、専門医療センターを超えて地域社会に根ざした提供モデルとの整合性が高まり、政策全体が拡大展開に対してより支援的になっている。
初期の展開は、資金提供プログラムと地域化された提供インフラを通じて増分の量をどこで構築できるかについての実証を提供している。Clinton Health Access Initiativeの速報によると、2026年4月時点で、アフリカの8カ国(エスワティニ、レソト、ケニア、モザンビーク、ナイジェリア、ウガンダ、ザンビア、ジンバブエ)がPrEP用のレナカパビルを導入しており、これらの国々で11,000人以上の個人がこのレジメンを開始している。競争機会は、開発中の月1回経口予防候補薬やより長い間隔の抗体など、差別化された用量および投与経路においても継続しており、義務的な検査や経過観察による摩擦を軽減するために、テレPrEP、オンライン調剤、クリニック投与を組み合わせた流通モデルも存在する。
Recent Industry Developments in 予防的HIV薬市場
- 2026年4月:米国FDAは、ウイルス学的に抑制された成人HIV-1患者向けの1日1回単剤2成分レジメンである、Merck社のIDVYNSO(ドラビリンおよびイスラトラビル)を承認し、2026年5月に薬局での入手が可能となった。これは治療用のラベルであるが、Merck社のHIV事業を強化し、同じ処方医の関心や支払者予算を競う予防プログラムおよびパイプライン資産への継続的な投資を支えるものである。
- 2025年7月:Merck社は、PrEP用の月1回経口投与型HIV予防薬候補であるMK-8527について、第3相試験(EXPrESSIVE-10およびEXPrESSIVE-11)を開始し、16カ国にわたる4,390人参加の試験を含む。月1回経口投与の選択肢を前進させることで、注射剤や毎日錠剤を超えたモダリティの組み合わせが拡大し、アドヒアランスと利便性という中核的な差別化要因における競争圧力が高まる。
- 2024年10月:Emcure Pharmaceuticals社は、Gilead社からレナカパビルについて120カ国を対象としたロイヤリティフリーのライセンスを取得した。この契約は、低所得国市場における超長時間作用型PrEPの製造・供給基盤を拡大し、高所得国における先発品の商業化と並行して、入札主導のアクセス戦略を強化した。


予防的HIV薬市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、市場は、主要な医療提供環境全体において、潜在的な曝露の前または後に使用される予防レジメンを含む、HIV感染を予防するために用いられる薬物療法から生じる収益を対象としている。
対象範囲外:HIV診断薬、検査キット、開発中のワクチン、および診断済み患者に使用される治療専用のHIVレジメンは、本市場規模算定には含まれない。
セグメンテーション概要
- 薬剤別
- テノホビル ジソプロキシル フマル酸塩(TDF)
- テノホビル アラフェナミド(TAF)
- エムトリシタビン(FTC)
- カボテグラビル長時間作用型(アプレテュード)
- レナカパビル(イェズトゥゴ/サンレンカ)
- その他の薬剤
- 剤形別
- 経口錠剤
- 長時間作用型注射剤
- 皮下インプラント(パイプライン)
- 局所マイクロバイサイド(ゲル/フィルム)
- 膣リング
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局および遠隔PrEPプラットフォーム
- コミュニティベースのクリニックおよびNGO
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、HIV予防需要のプールとケアパスウェイのマッピングから始まり、それを実際に調達・調剤されているものと結びつける。UNAIDSの出版物、世界保健機関のガイダンス、米国CDCの最新情報、各国の保健省ダッシュボードなどの公衆衛生・監視データソースを活用し、普及動向と政策のタイムラインを追跡した。
価格設定とアクセスに関する前提を形成するため、Global Fundの調達情報、PEPFARのプログラム資料、レジメン別のアドヒアランス、継続、中止パターンを報告する査読済み文献も精査した。企業の開示資料、業績発表資料、信頼性のあるメディア報道は、主要な製品転換や地域展開を確認するために用いられ、企業財務・情報に関する有料サブスクリプションは、報告された収益を正規化するために選択的に使用された。これらは例示的なソースに過ぎず、データ収集、相互確認、前提の明確化には他にも多くの公開情報源が用いられた。
一次インタビューおよび調査
一次調査は、対象となる人口が予防プログラムを通じてどのように活動的な利用者に転換されるか、また長時間作用型の選択肢が継続率にどのように影響するかなど、デスクリサーチだけでは十分に説明できない事項を検証するために用いられた。APAC、EMEA、南北アメリカの臨床医、公衆衛生プログラム関係者、支払者、流通業者、業界に精通する専門家など、多様な関係者に取材を行い、アクセスや償還における地域差が最終モデルに反映されるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:26% | CXO:21% | APAC:37% |
| ミドルティア:53% | 機能/事業部門リーダー:35% | EMEA:37% |
| 中小プレイヤー:21% | マネージャー:44% | 南北アメリカ:26% |
市場規模算定および予測
規模算定は、予防対象人口とプログラムの適用範囲を治療または保護された対象群に変換し、その後レジメンレベルの利用状況を用いて年間需要へと転換するトップダウン手法を用いて構築された。当社のモデルは、PrEPおよびPEPの普及率、治療継続期間(持続率)の平均、チャネル別の再処方または受診頻度、経口錠剤と長時間作用型注射剤の間のレジメン構成の変化、国レベルの償還またはプログラム資金の動向といった実用的な入力を用いている。
これらの出力は、患者1人当たり月間価格のサンプルに推定活動利用者数を乗じるといった選択的なボトムアップチェックや、病院、リテール、オンライン薬局の各経路にわたるチャネルチェックによって、方向性と規模を検証するために裏付けが取られる。国レベルのデータが乏しい場合は、政策およびアクセスの特性が似ている地域の同等国を用いてギャップを補い、その後専門家のフィードバックを用いて調整し、外れ値が合計を歪めないようにする。
予測に際しては、ガイドラインの更新、予防プログラムの拡大、毎日経口レジメンからより長時間作用型の選択肢への予想される切り替えなど、主要な転換点を中心にシナリオ分析が適用される。前提は明示的に保持され、単一の混合成長率ではなく、年ごとの変化が明確な要因にまで追跡できるようにしている。
データ検証および更新サイクル
出力は、予防プログラムへの登録動向、報告された処方パターン、公共調達の方向性など、独立したシグナルと照合され、その後、量、価格、または構成における異常な急変について検証される。モデルに大きな変動が示された場合、基礎となる前提を再確認し、デスクリサーチの出典を再検討し、関連する専門家に再度連絡を取り、その変化が一時的なものか構造的なものかを確認する。
最終承認前に、2人目のアナリストがロジック、入力、計算を確認し、地域および年ごとの一貫性に重点を置いた最終編集を行う。報告書は年次で更新され、主要なラベル拡大、政策変更、または重要な価格変動など、重大な事象が発生した場合には中間更新が行われ、その後、クライアントが最新の見解を受け取れるよう、納品前の最終確認が実施される。
予防的HIV薬市場に関するMordor Intelligenceの推定値と他の公表推定値との比較
予防的HIV薬について異なる公表市場規模が見られるのは一般的であり、これは各チームが境界の設定方法を異にし、また基準年の選択も異なるためである。結果は、レジメン構成、持続率、公共プログラムの量がどのように収益へと変換されるかに関する前提によっても変動しうる。
最大のギャップは通常、母子感染予防や、より広範な予防関連の抗レトロウイルス薬使用が含まれるかどうか、また長時間作用型注射剤の普及がどれほど速く拡大すると想定されているかといった、対象範囲とタイミングの選択から生じる。利用者1人当たりの平均年間コストのわずかな変化が、世界レベルで合計を数十億単位で変動させることがあるため、通貨換算のタイミングや価格低下のロジックも重要である。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 34.75 B (2026) | |
| グローバルコンサルティング会社A | USD 36.80 B (2026) | 母子感染予防や併用予防レジメンを明示的に含む、より広範な予防範囲を採用しており、これによりモデル化された患者プールが増加し、同年の収益総額が上昇する可能性がある。 |
| 地域コンサルティング会社B | USD 34.75 B (2024) | 推定値をより早い基準年に固定し、治療志向のARTや免疫調節薬などの隣接カテゴリーを混在させており、これにより予防薬としてカウントされる範囲が変化し、年ごとの比較がより直接的でなくなる。 |
PrEPの普及シグナル、公共調達の方向性、持続率の前提は、Mordor Intelligenceの2026年推定値を観測可能な予防需要プールに結びつける検証項目であり、これが表中のばらつきが主として対象範囲の広さと基準年のタイミングによって説明される理由である。利用者がこれら2点を念頭に数値を読むことで、推定値はより整合させやすく、また更新もより再現しやすくなる。


レポートで回答される主要な質問
予防的HIV薬市場の現在の規模はいくらですか?
予防的HIV薬市場規模は2026年に340億7,500万USDと評価されており、2031年までに422億3,000万USDに達すると予測されています。
最も急速に拡大している薬剤セグメントはどれですか?
レナカパビルは年2回の注射スケジュールと新規カプシド阻害メカニズムにより、年平均成長率6.35%で成長をリードしています。
長時間作用型注射剤の成長速度はどのくらいですか?
長時間作用型注射剤製剤は2026年から2031年にかけて年平均成長率7.31%を記録し、最も急速に成長する剤形となっています。
最も高い成長率が予測される地域はどこですか?
アジア太平洋は政府主導のPrEP拡大とデジタルヘルスの採用により、最高の地域別年平均成長率5.28%を示しています。
より広範なPrEP普及に対する主な障壁は何ですか?
新規長時間作用型製品の高い価格設定と、地方および周縁化された集団における構造的なアクセス格差が主要な障害として残っています。
競争環境はどの程度集中していますか?
上位5社が世界売上高の約70%を占めながらも増大するジェネリック競争に直面していることから、市場は集中度スケール10点中7点と評価されています。
最終更新日:



