
ヘアリーセル白血病市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 207.93 百万米ドル |
| 市場規模 (2031) | 284.22 百万米ドル |
| 成長率 (2026 - 2031) | 6.45 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヘアリーセル白血病市場分析
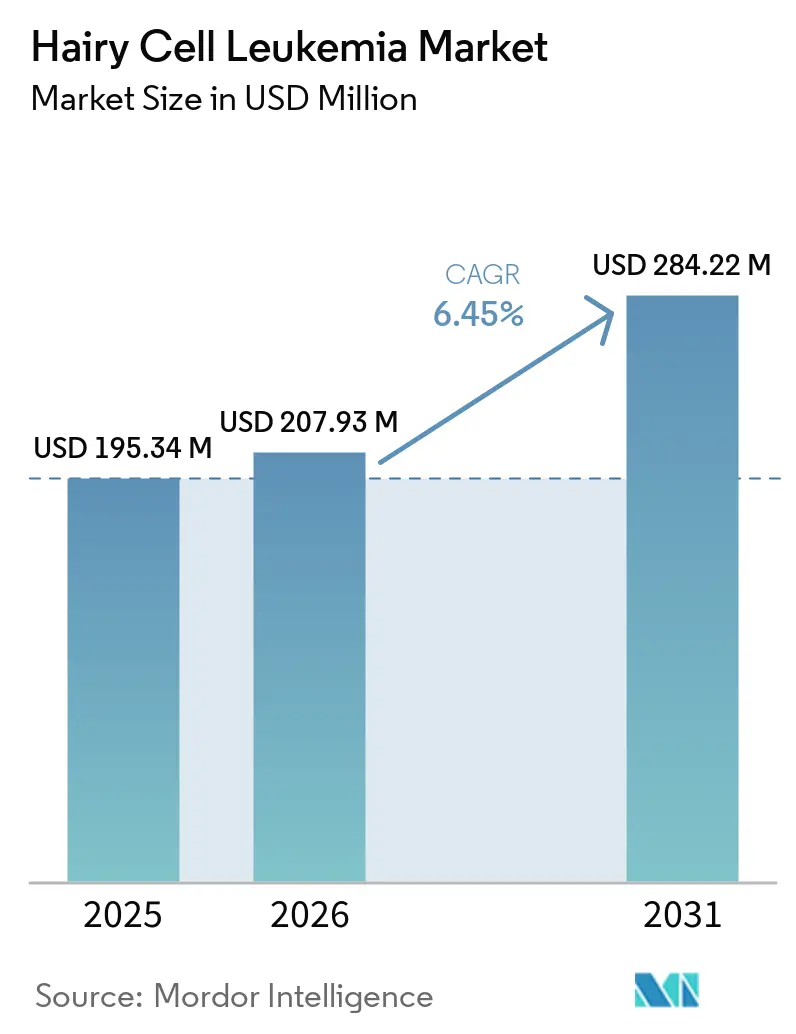
ヘアリーセル白血病市場規模は2025年に195.34 ミリオン 米ドルと評価され、2026年の207.93 ミリオン 米ドルから2031年には284.22 ミリオン 米ドルに達すると推定され、予測期間(2026年~2031年)中のCAGRは6.45%です。
BRAF V600E変異に焦点を当てたプレシジョン・オンコロジーの併用療法が、プリンアナログ単剤療法に取って代わりつつあります。オーファンドラッグの価格設定の柔軟性は、患者数が極めて少ないにもかかわらず、収益を守り続けています。フローサイトメトリーによる微小残存病変(MRD)モニタリング、コンパニオン診断薬の再分類、クラドリビンの2時間静脈内急速投与への移行などの進歩により、臨床での採用が拡大しています。北米は、学術機関、加速された規制経路、適応外償還ガイドラインとの支払者の整合性に支えられ、引き続きリーダーの地位を維持しています。アジア太平洋地域は、2026年の韓国による血液学的給付の拡大計画と、2025年の中国の国家医薬品償還リスト更新が超希少療法をカバーする意欲の高まりを反映し、前進しています。しかし、フルダラビンベースの試薬の供給不足と、連続MRD検査に対する支払者の消極的な姿勢が、それ以外は良好な成長軌道に課題をもたらしています。
主要レポートのポイント
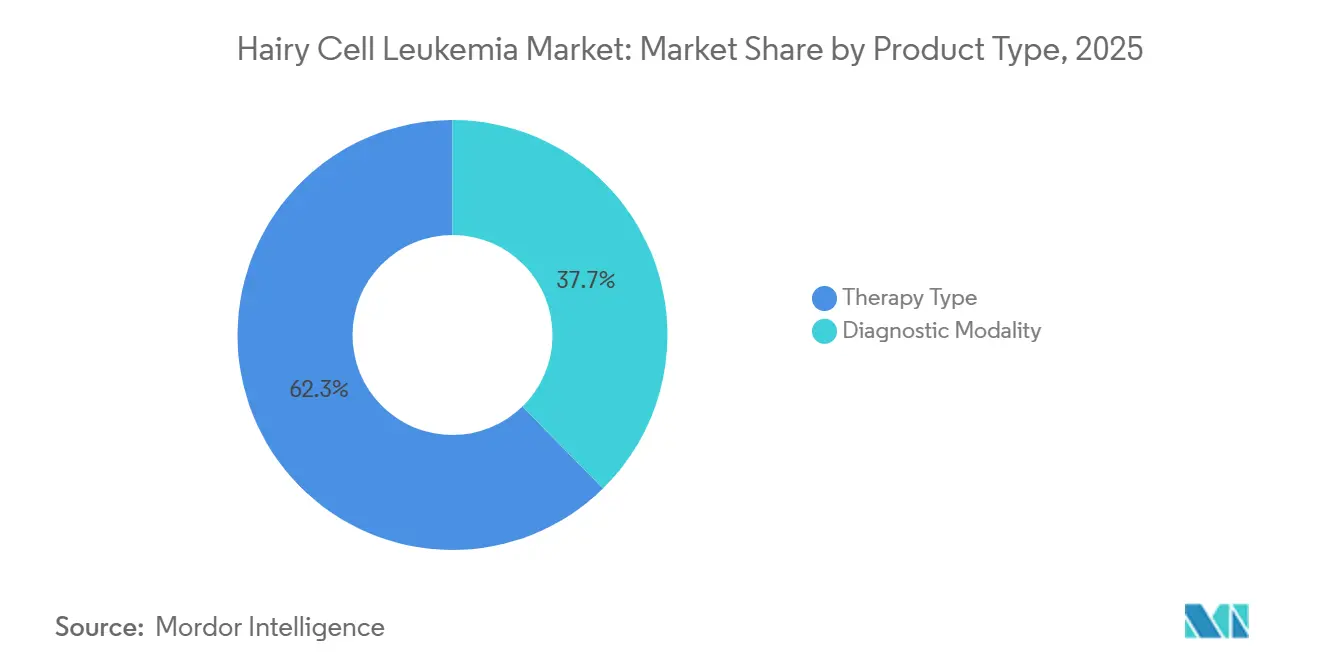
- 製品カテゴリー別では、治療タイプ製品が2025年に62.34%の収益シェアをリードし、診断モダリティは2031年にかけて7.79%のCAGRで進展しています。
- 投与経路別では、静脈内投与が2025年のヘアリーセル白血病市場規模の51.43%のシェアを占め、経口製剤は2026年~2031年にかけて7.96%のCAGRで拡大する見込みです。
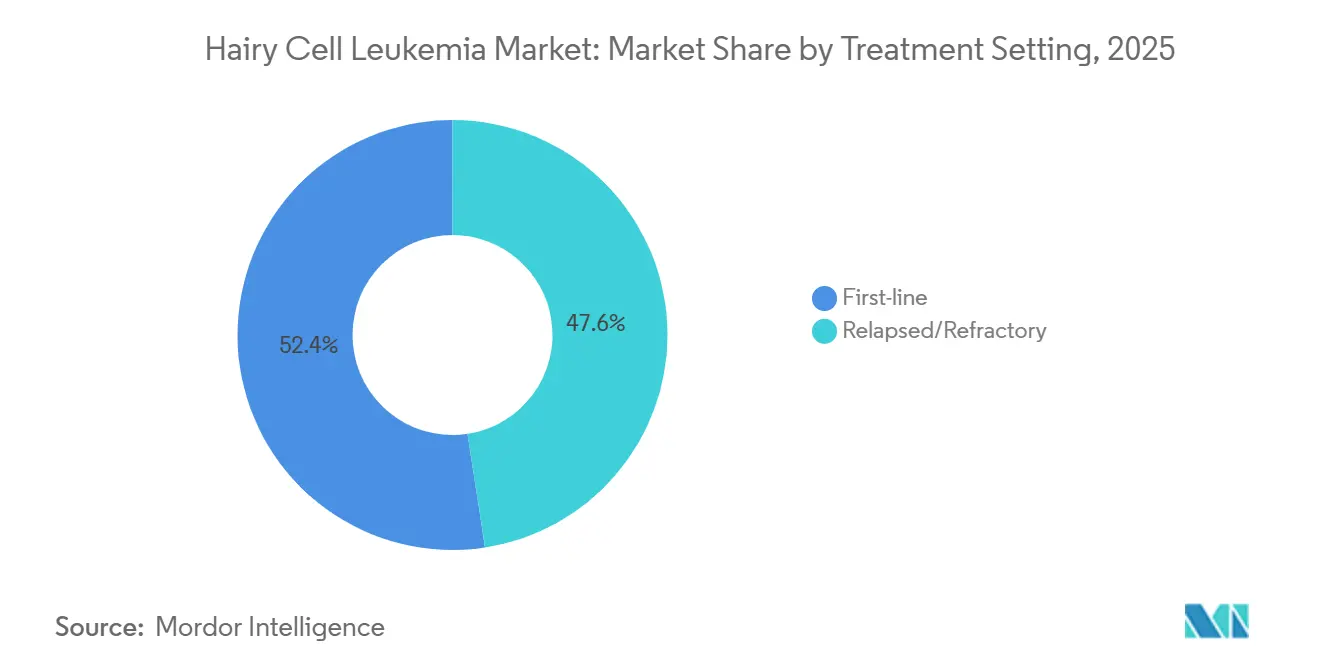
- 治療設定別では、一次治療が2025年のヘアリーセル白血病市場シェアの52.41%を占め、再発・難治性ケアは2031年にかけて8.15%のCAGRで成長すると予測されています。
- エンドユーザー別では、病院が2025年に55.45%のシェアを保有、診断検査室は2031年にかけて7.89%のCAGRで成長する見込みです。
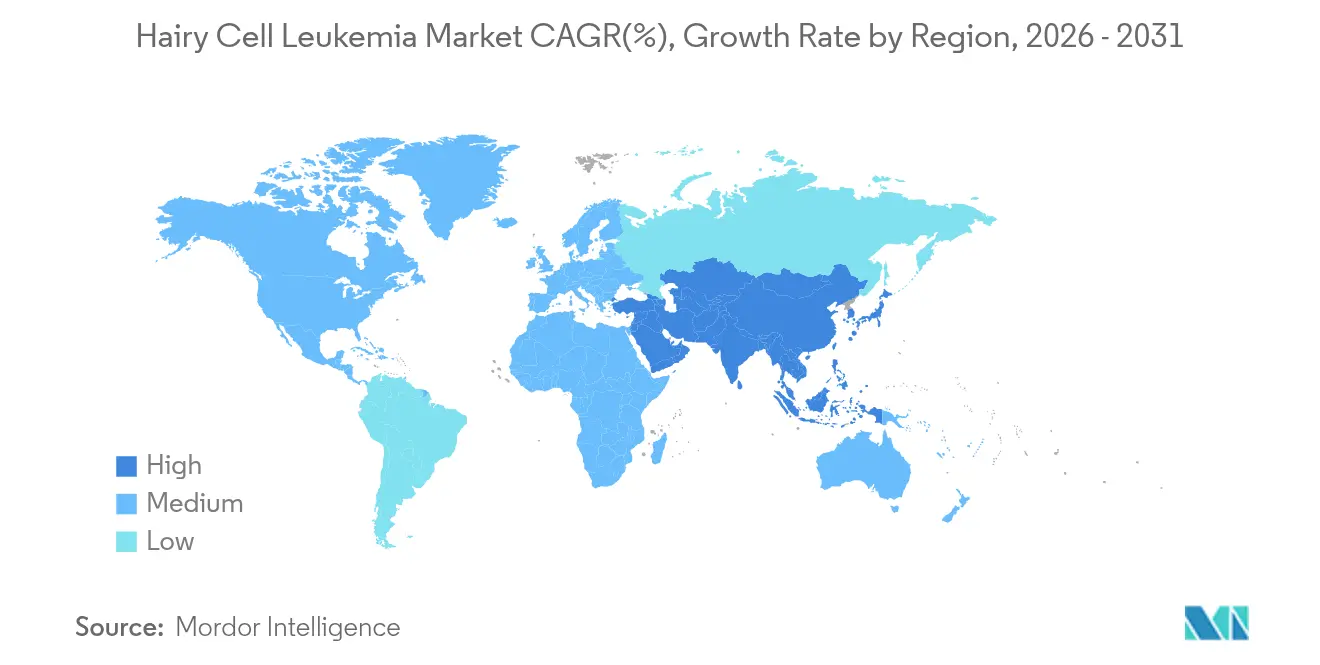
- 地域別では、北米が2025年に39.34%のシェアを獲得し、アジア太平洋は2026年から2031年にかけて8.25%のCAGRで成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| MRDガイド再治療のより広い採用 | +1.8% | グローバル、北米および西欧で最も強い | 中期(2~4年) |
| BRAF V600E変異特異的コパニオン診断薬 | +1.5% | 北米、EUコア市場、日本 | 短期(2年以内) |
| 高齢男性人口における罹患率の上昇 | +0.9% | グローバル、北米および欧州で顕著 | 期(4年以上) |
| 外来IV急速投与製剤へのシフト | +0.7% | 北米、一部のEU市場 | 中期(2~4年) |
| オーファンドラッグの価格設定の柔軟性 | +1.2% | 北米、ドイツ、英国、北欧諸国 | 短期(2年以内) |
| 希少細胞検出のためのAI対応デジタル病理学 | +0.6% | 北米、西欧、日本、韓国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
MRDガイド再治療が普及
BRAF V600E対立遺伝子頻度を0.01%未満で検出できる骨髄MRDアッセイが、救済治療のタイミングに影響を与えるケースが増えています。この進歩により、汎血球減少症患者の感染関連合併症が減少し、コストが低下しています。6ヶ月時点でのMRD評価を必要とするメモリアル・スローン・ケタリングのフェーズ2プロトコルの採用がこのトレンドを加速させています。標的療法による早期介入が入院を最小化しています。しかし、標準化されたMRDカットオフの欠如が、支払者要件との整合において課題をもたらしています。2025年後半に予定されているドラフトガイダンスがエンドポイントの標準化に役立つ可能性がありますが、償還は国家医療技術評価に依存し続けるでしょう。[1]
BRAF V600E変異のコンパニオン診断薬が中心的役割を担う
古典型症例の95%以上がBRAF V600E変異に関連しているため、ベムラフェニブを処方する前にこの変異を確認することが不可欠です。業界は、高スループットフローアッセイを開発するための最近のパートナーシップが示すように、多重化されたクリニック対応検査へとシフトしています。これらの診断薬のクラスIIIからクラスIIへの再分類などの規制変更により、市販前のタイムラインが短縮されると予想されます。しかし、より厳格な分析的リデーション要件により、開発コストが増加する可能性があります。欧州では、2029年までのIVDR施行の遅延が二速市場を生み出しており、米国の検査室がMRDプラットフォームを進歩させる一方、多くの欧州施設は規制準拠キットを待っている状況です。
高齢男性人口で罹患率が上昇
安定した罹患率(10万人あたり0.3人)にもかかわらず、高齢化により患者の絶対数が増加しています。このトレンドは特に米国と欧州で顕著です。男女診断比が4:1を超え、診断時の中央年齢が55歳であることから、高齢男性人口が需要の緩やかな上昇を持続させると予想されます。[2] 職業的曝露は引き続き調査中であり、性別特異的免疫監視理論には決定的な試験データが不足していますが、人口動態の変化が需要に着実に影響を与えています。しかし、ヘアリーセル白血病の希少性は、市場における供給側の制約を引き続き課しています。
外来IV急速投与製剤の増加
2時間のクラドリビン点滴は、従来の5日間レジメンと同等の完全奏効率92%を達成しながら、発熱性好中球減少症の症例を50%削減しています。[3] 米国では、民間支払者レートに合わせた償還政策が短時間点滴の採用を促進しています。対照的に、欧州での普及は点滴時間に連動した支払い構造により遅れています。経口ベムラフェニブはさらなるリソース最適化を提供しますが、リツキシマブ点滴の同時必要性が現時点では完全経口治療レジメンの採用を妨げています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 小規模な患者プールが試験経済性を制限 | -0.8% | グローバル、小規模EU諸国および日本を除くアジア太平洋で深刻 | 長期(4年以上) |
| プリンアナログ再投与による高い再発率 | -0.5% | グローバル、BRAF阻害剤へのアクセスが不足している地域でより高い | 中期(2~4年) |
| フルダラビンベース試薬の供給不足 | -0.6% | 北米、EU、オーストラリア、ニュージーランド | 短期(2年以内) |
| 超希少検査の償還更新の遅れ | -0.7% | 中東欧、ラテンアメリカ、一部のアジア太平洋 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
小規模な患者プールが試験経済性を制限
世界的な有病率がわずか15,000~20,000例であるため、80例のフェーズ2試験でさえ登録に3年を要します。多施設活性化費用と集中MRD検査のため、患者1人あたりのコストは45,000 米ドルを超え、標準的な腫瘍学試験の2倍です。[4] 規制当局は単一アーム設計を許可していますが、欧州の支払者はランダム化比較対照なしのデータを拒否することが多く、市場アクセスのタイムラインを遅らせています。
プリンアナログ再投与による高い再発率
二次治療のクラドリビンは、一次治療後に観察された12.5年から低下し、無増悪生存期間の中央値8.2年を達成します。三次治療の寛解はさらに4.1年に低下します。累積的な骨髄抑制の増加が感染関連死亡リスクを大幅に高めます。ベムラフェニブへの適応外アクセスは38%の症例で保険会社に拒否され、救済療法の遅延を引き起こしています。ランダム化直接比較データが利用可能になるまで、プリンアナログへの過度の依存が市場成長を妨げ続けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
診断薬が精度を支え、治療薬が収益を牽引2025年、治療タイプ製品は収益の62.34%を占め、ヘアリーセル白血病市場がクラドリビン、ペントスタチン、リツキシマブ、および新興のBRAF阻害剤レジメンに依存していることを示しています。MRD検査が標準化されるにつれ、診断薬は7.79%のCAGRで成長し、4色フローパネルから0.01%感度閾値を持つ高パラメータスペクトルサイトメトリーへと進化しています。ヘアリーセル白血病における高度診断薬の市場は薬剤収益よりも急速に拡大していますが、より小さなベースから出発しています。
次世代シーケンシングと組み合わせたスペクトル機器により、0.001%の変異対立遺伝子頻度でBRAF V600Eの対立遺伝子特異的PCR確認が可能となり、臨床医が救済療法のタイミングを正確に判断できます。しかし、このワークフローの採用は一貫していません。2025年までに、EU28カ国のうち11カ国のみが分子検査を償還しています。それでも、このギャップを埋めるために集中型リファレンスラボが成長しています。統一されたMRDガイダンスが視野に入る中、診断薬はヘアリーセル白血病の将来の市場シェアを形成する上で重要な役割を果たす準備が整っています。
投与経路別:
経口が地位を確立、IVが手技的優位性を維持2025年、静脈内投与は支出の51.43%を占め、地域医療で普及しているクラドリビンおよびリツキシマブプロトコルに支えられています。しかし、経口ベムラフェニブは7.96%のCAGRで拡大し、ヘアリーセル白血病市場における経口セグメントのシェアを徐々に増加させると予測されています。クラドリビンの2時間IV急速投与は、5日間持続点滴と比較して好中球減少リスクを低減し、より収益性の高い生物製剤のための点滴チェアの使用も最適化し、米国でのIVプロセス革新を加速させています。
欧州での採用は長時間点滴を優遇する償還コードにより遅れていますが、入院期間を短縮する圧力が高まっています。2025年に投与経路の8%を占める皮下リツキシマブは、病院がチェアタイム効率の向上を目指す中で増加する可能性があります。経口療法がIVの優位性に挑戦しているものの、リツキシマブ点滴の組み合わせの継続的な必要性が、当面の間IVの優位性を確保しています。
治療設定別:
一次治療の安定性が再発・難治性のイノベーションを覆い隠す2025年、一次治療レジメンは収益の52.41%を占め、クラドリビン・リツキシマブ併用療法による90%超の完全寛解率に牽引されています。フロントライン療法の市場シェアはわずかに低下する見込みですが、再発・難治性セグメントは2031年にかけて8.15%のCAGRで成長する見込みです。ベムラフェニブ・オビヌツズマブ対クラドリビン・リツキシマブを比較するフェーズ2試験は、血球減少症の軽減を伴う同等の有効性を示した場合、フロントラインの状況を変える可能性があります。
しかし、規制上の決定は2029年以前には予想されておらず、予測期間の大部分において現在のフロントライン状況が維持される可能性が高いです。一方、サルベージ領域でのBRAF阻害剤の組み合わせは、血液学的回復を加速させるだけでなく、サイクルあたりのプレミアム価格にもかかわらず支払の関心を集めています。2029年以降、化学療法フリーレジメンがラベル承認を取得した場合、競争環境は急速に変化する可能性があります。
エンドユーザー別:
病院が量を支え、診断検査室が複雑性を取り込む2025年、病院は収益の55.45%を占め、生検、点滴、重要な意思決定の主要拠点として機能し、ヘアリーセル白血病の状況における役割を確固たるものにしています。しかし、診断検査室は7.89%のCAGRの成長を見せており、資本集約的なフローサイトメトリーおよび次世代シーケンシングツールに牽引されており、病院は限られたサンプル量を考慮するとその正当性を示すのに苦労しています。2025年の主要診断プレイヤー間の注目すべきパートナーシップが集中検査の利点を強調しています。
著名な学術機関はハイブリッドモデルを採用し、患者ケアとCLIA認定分子アッセイの両方を提供し、2025年のエンドユーザー収益の18%を集合的に占めています。AIを活用したデジタル病理学が普及するにつれ、クラウド分析を備えたリファレンスラボがより大きな市場シェアを獲得する立場にあります。しかし、病院は手技に連動した償還のおかげで収益の流れを支配し続けています。
地域分析
北米ヘアリーセル白血病市場
2025年、北米は収益の39.34%を占め、クラドリビン、リツキシマブ、NCCNリスト掲載の適応外ベムラフェニブに対するメディケアの償還に牽引されています。これらの要因が地域のヘアリーセル白血病市場を総合的に支えています。米国は学術機関の強力な存在感と2025年のFDAオーファンドラッグ手数料免除の恩恵を受け、小規模スポンサーに大きな支援を提供しています。一方、カナダは明示的な適応症に対するHealth Canadaの要件により、米国より12~18ヶ月遅れています。さらに、州の処方集は費用対効果レビューが完了するまでアクセスを制限しています。
欧州ヘアリーセル白血病市場
欧州の32%の市場シェアは地域格差を反映しています。ドイツは180日間の自動オーファンドラッグ償還ルールにより、地域売上の28%を確保しています。対照的に、中東欧は国家承認に24ヶ月以上の遅延に直面しています。2025年のEU共同臨床評価は証拠基準の標準化を目指していますが、価格・数量協定の交渉は引き続き国家管轄下にあります。ヘアリーセル白血病市場は安定した潜在性を示していますが、ポーランドとブルガリアでのMRD償還の遅延が短期的な成長を妨げる可能性があります。
アジア太平洋ヘアリーセル白血病市場
アジア太平洋は8.25%のCAGRで、2026年3月の韓国の血液学的償還拡大と、標的療法に対する好意的な姿勢を示す中国の2025年国家医薬品償還リスト更新に牽引されています。日本の確立されたオーファンドラッグフレームワークがより迅速なアクセスを促進しています。しかし、専門的な血液病理インフラが不足している小規模なASEAN諸国が地域全体の平均を引き下げています。それにもかかわらず、支払者の継続的な近代化が2031年までのヘアリーセル白血病市場の一貫した成長軌道を示しています。
競争環境
ヘアリーセル白血病市場は中程度に分散しており、単一企業が15%以上のシェアを占めることはありません。クラドリビンやペントスタチンなど、様々なジェネリック企業が販売する特許切れプリンアナログの入手可能性が、市場集中度をさらに希薄化させています。診断プラットフォームにおける競争は多様であり、グローバルメーカーと病院検査室に分かれています。
戦略的統合が市場ダイナミクスを変革しています。2026年4月のAbbottによるExact Sciencesの2.3 ビリオン 米ドルの買収は、腫瘍学診断における存在感を拡大する一方、この超ニッチセグメントのリスクへのエクスポージャーを高めています。Becton DickinsonとLabcorpのコラボレーションは垂直統合戦略を示しており、集中型ラボがMRD検査を拡大するにつれて試薬の需要を確保しています。同様に、PfizerとCartography Biosciencesとの65 ミリオン 米ドルの前払い契約は、希少B細胞がん向けに設計された抗原発見プラットフォームへの関心の高まりを反映しています。
中国やブラジルなど、償還フレームワークが発展中の市場でホワイトスペースの機会が生まれています。プリンアナログに不耐性の多重再発患者のニーズへの対応と、より迅速なターンアラウンドタイムを持つ診断薬の進歩にも追加的な可能性があります。FDAによるコンパニオン診断薬の再分類が、少数の大手メーカーへの検査の集約を促進し、小規模キット開発者への参入障壁を高める可能性があります。一方、欧州IVDRの延長により新規参入者が遅延し、2029年まで競争上の地位が強化される可能性があります。上位5社が収益の約45%を占める中、ヘアリーセル白血病市場は競争力を維持していますが、オーファン経済を乗り越えるには相当な資本的耐久力が必要です。
ヘアリーセル白血病業界リーダー
-
AstraZeneca PLC
-
F. Hoffmann-La Roche Ltd
-
Pfizer, Inc.
-
Gilead Sciences
-
Amgen
- 注:主要企業の掲載順は順位を示すものではありません。

ヘアリーセル白血病市場 このレポートでカバーされる企業
- Abbvie
- Adaptive Biotechnologies Corp.
- ADC Therapeutics
- Amgen
- AstraZeneca
- BeiGene
- Bristol-Myers Squibb
- Roche
- Genmab
- Gilead Sciences
- Innate Pharma SA
- Johnson & Johnson
- Merck
- Merck
- Novartis
- Pfizer
最近の産業開発事情 ヘアリーセル白血病市場
- 2026年4月:ヘアリーセル白血病財団が発表したヘアリーセル白血病およびHCL変異型の更新ガイドラインは、プレシジョン・メディシンと個別化ケアを強調しています。
- 2025年7月:ヘアリーセル白血病財団と白血病・リンパ腫協会が、HCL研究と患者データレジストリへの資金提供のため、5年間で5~7 ミリオン 米ドルの拠出を約束しました。
ヘアリーセル白血病市場 レポートの範囲と調査方法論
場定義と主要カバレッジ
Mordor Intelligenceによると、ヘアリーセル白血病(HCL)市場とは、古典型または変異型HCLを治療する薬剤からの世界的な処方収益を指し、プリンアナログ化学療法(クラドリビン、ペントスタチン)、BRAFおよびBTK標的薬剤、モノクローナル抗体、組換え免疫毒素を含み、製造業者出荷価格で捉えられ、患者が治療を受けた年に配分されます。ラベル記載のすべての治療ラインをカウントしますが、他の悪性腫瘍に対する純粋な適応外使用は除外します。
スコープの除外事項:支持療法製品、診断アッセイ、骨髄手技、および病院サービス料はこの市場の対象外です。
セグメンテーション概要
- 治療タイプ別
- 化学療法(プリンアナログ)
- 標的療法(BRAF、BTK、MEK阻害剤)
- 免疫療法(モノクローナル抗体、免疫毒素)
- その他(インターフェロン-α、脾臓摘出術)
- 患者タイプ別
- 古典型HCL(cHCL)
- 変異型HCL(HCL-V)
- SDRPLおよびその他のHCL様疾患
- 投与経路別
- 静脈内点滴
- 皮下注射
- 経口
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
詳細な研究方法論とデータ検証
一次調査
北米、欧州、アジア太平洋の実践的な血液腫瘍専門医、国家支払者の償還アドバイザー、および3社のオリジネーター企業の医療担当者と対話しました。実際の再治療率、投与強度、アクセス障壁に関する彼らの洞察が、有病率フィルターと価格侵食曲線を導きました。
デスクリサーチ
当チームはまず、SEER、CDC WONDER、ユーロスタット、WHO世界保健観測所、およびBRAF V600E有病率を追跡する査読済みジャーナルなどの一次公開ソースから疾患特異的疫学および治療採用データを収集しました。これらの数値は、将来の発売コホートを示すFDAオーファンドラッグ指定およびEMA PRIMEリストからの規制記録と組み合わせました。次に、収益インプットを固定するため、企業の10-K、D&B Hooverのスナップショット、Dow Jones Factivaニュースアーカイブから主要分子の平均販売価格、出荷額、ライフサイクルタイムラインを取得しました。業界団体、白血病・リンパ腫協会、欧州血液学会の簡単なスキャンにより、治療ガイドラインと患者経路の変化を把握しました。このリストは例示的なものであり、いくつかの追加統計ポータル、特許出願、投資家向け資料がファクトチェックを支援しました。
市場規模算定と予測
当社のモデルは地域別の有病率から治療患者数の積み上げから始まり、そのプールに治療ライン浸透率を乗じ、監査済みメーカーのHCL収益を集計したトップダウンチェックと照合します。選択された薬剤のサプライヤー集計により、単位量が検証され、地域的な過少報告が明らかになり、最終値を確定する前に修正しました。主要変数(診断有病率、クラドリビンが獲得する一次治療シェア、BRAF阻害剤の採用速度、平均治療期間、オーファンドラッグ独占後の予想価格低下)が年次予測を駆動します。疫学トレンドとマクロ腫瘍学支出を共変量として使用した多変量回帰とシナリオ分析が将来の値を予測します。
データ検証と更新サイクル
すべての改訂は3名のアナリストレビュー、外部販売トラッカーとのギャップチェック、および異常が5%を超えた場合に医師へのコールバックをトリガーする差異アラートを通過します。レポートは毎年更新され、重要なラベル拡大または安全性撤回後に中間スキャンが実施されます。
当社のヘアリーセル白血病ベースラインが信頼性を持つ理由
公表されているHCL推定値は、企業が異なる治療バスケット、価格水準、更新頻度を適用するため、しばしば乖離します。
薬剤適応症の適合に焦点を当て、年次タグをメーカーの請求書発行と整合させることで、Mordor Intelligenceはバランスの取れた意思決定に適したベースラインを提供します。
ベンチマーク比較
| 市場規模 | 匿名化されたース | 主要なギャップドライバー |
|---|---|---|
| 125.26 ミリオン 米ドル(2025年) | Mordor Intelligence | - |
| 130.70 ミリオン 米ドル(2023年) | グローバルコンサルタンシーA | 発売前パイプライン販売プロキシをカウントし、割引正規化なしに地域の定価を混在させている |
| 280.00 ミリオン 米ドル(2024年) | 業界アナリストB | 支持療法薬と病院点滴を追加し、合計を膨らませている |
| 115.25 ミリオン 米ドル(2024年) | 地域リサーチハウスC | 限られた公開資料に依存し、低所得国と高所得国で均一な価格を仮定している |
この比較は、スコープの広さ、価格較正、更新頻度がほとんどのギャップを説明することを示しています。すべての数値を検証可能な患者数と現在の請求書に基づかせることで、Mordor Intelligenceはクライアントが自信を持って追跡・再現できる透明なベースラインを提供します。
レポートで回答される主要な質問
2026年のヘアリーセル白血病市場の規模はどのくらいですか?
ヘアリーセル白血病市場規模は2026年に207.9 ミリオン 米ドルで、6.45%のCAGRで2031年までに284.2 ミリオン 米ドルに達すると予測されています。
どの地域がヘアリーセル白血病の収益を最も多く生み出していますか?
北米は2025年に39.34%のシェアでリードしており、学術センターと有利な償還制度のおかげです。
ヘアリーセル白血病治療においてどの治療タイプが優位を占めていますか?
治療タイプ製品、主にクラドリビン、ペントスタチン、リツキシマブが2025年に62.34%の収益シェアを占めました。
ヘアリーセル白血病ケアにおいて経口薬は普及していますか?
はい、経口ベムラフェニブは7.96%のCAGRで拡大し、IVの優位性を徐々に侵食すると予測されています。
2031年にかけて最も成長が速い地理的市場セグメントはどこですか?
アジア太平洋は償還フレームワークの成熟に伴い、8.25%のCAGRで拡大する見込みです。