
変電所自動化市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
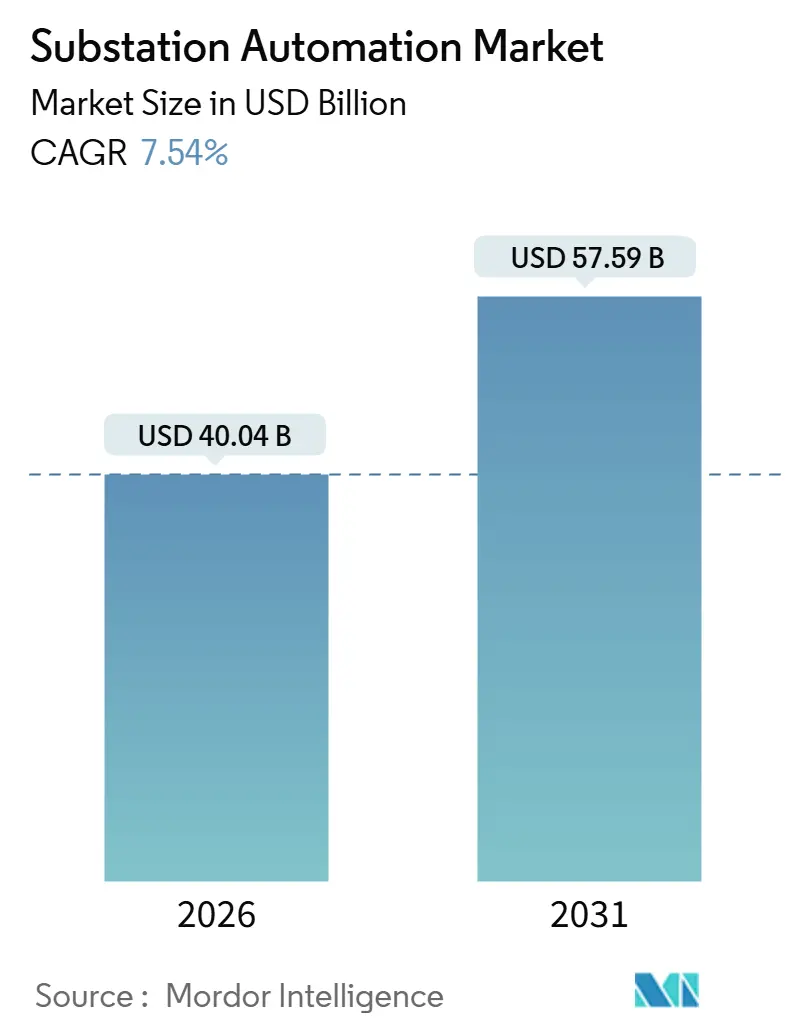
| 市場規模 (2026) | 40.04 十億米ドル |
| 市場規模 (2031) | 57.59 十億米ドル |
| Growth Rate (2026 - 2031) | 7.54 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
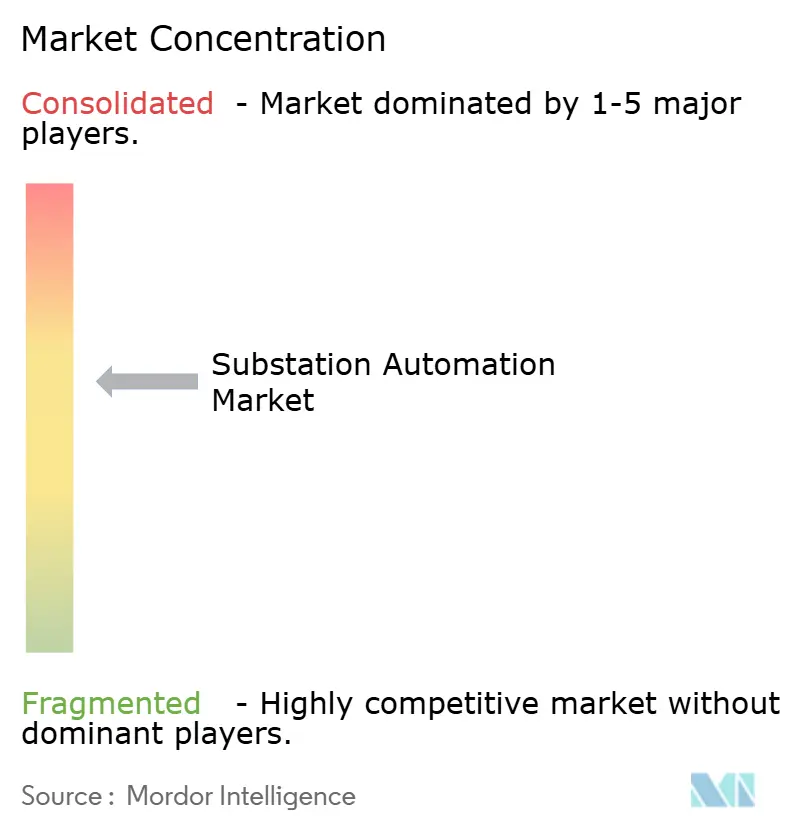
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる変電所自動化市場分析
変電所自動化市場規模は2026年に400億4,000万米ドルに達し、2031年までに575億9,000万米ドルに到達する見込みであり、年平均成長率7.54%で前進している。老朽化した変圧器が40年以上の耐用年数を超えるケースが増加するなか、北米および欧州の電力事業者は、より厳格な信頼性期限に先立ち保護スキームのデジタル化を迫られており、需要が加速している。クラウドネイティブの監視制御・データ取得(SCADA)プラットフォームがオンプレミスサーバーに取って代わり、誤動作トリップを低減してメンテナンス間隔を延長するリアルタイム分析を可能にしている。プライベートLTEおよび5Gバックホールが決定論的イーサネットリングの上に重ねられ、重要な保護トリフィックに対してスペクトラムに依存しない冗長性を構築している。一方、ハイパースケールデータセンター事業者は、99.995%の稼働率を維持するため、新設変電所においてサブサイクル障害検出と自動負荷遮断を仕様として規定しており、あらゆる大陸にわたってサプライヤーのパイプラインを拡大させている。
主要レポートのポイント
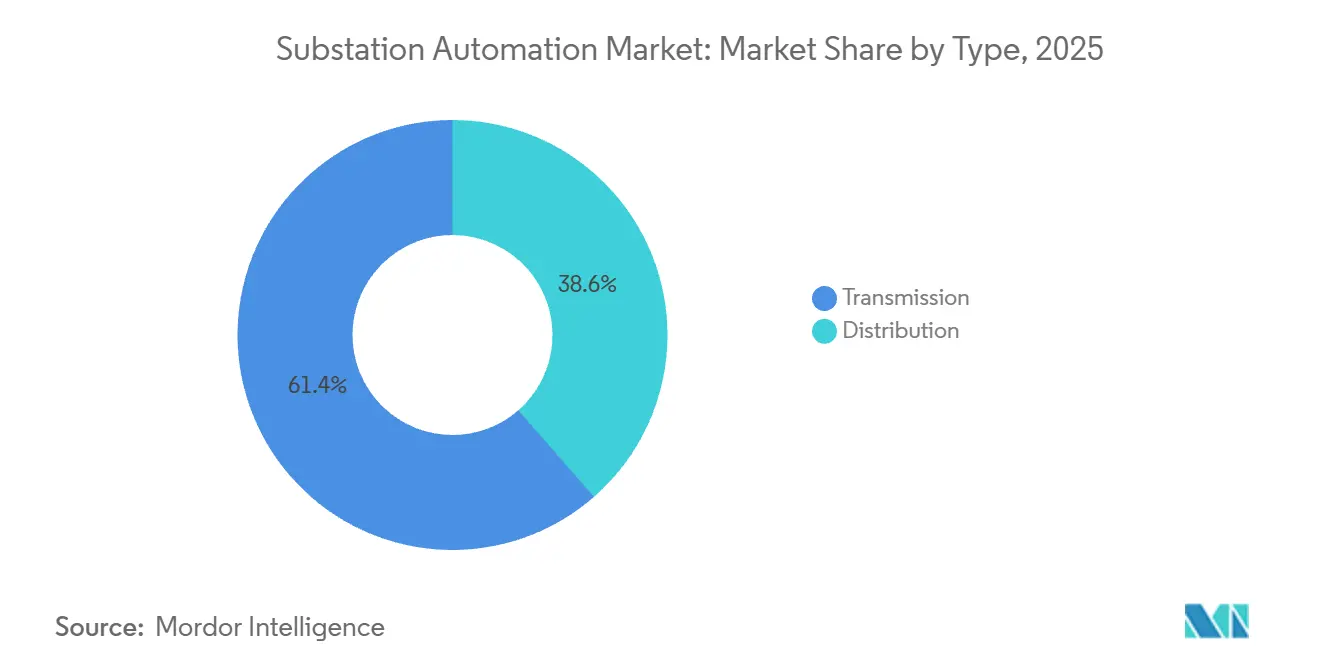
- タイプ別では、2025年に送電変電所が61.43%の売上シェアを占めてトップとなり、配電自動化は2031年に向けて8.91%の年平均成長率で拡大する見込みである。
- モジュール別では、インテリジェント電子デバイスが2025年に変電所自動化市場シェアの45.31%を確保し、SCADAは2031年まで最速となる9.46%の年平均成長率を記録すると予測されている。
- 通信技術別では、有線イーサネットが2025年のデプロイメントの68.91%を占めたが、プライベートLTEおよび5Gリンクは予測期間中に8.14%の年平均成長率で前進している。
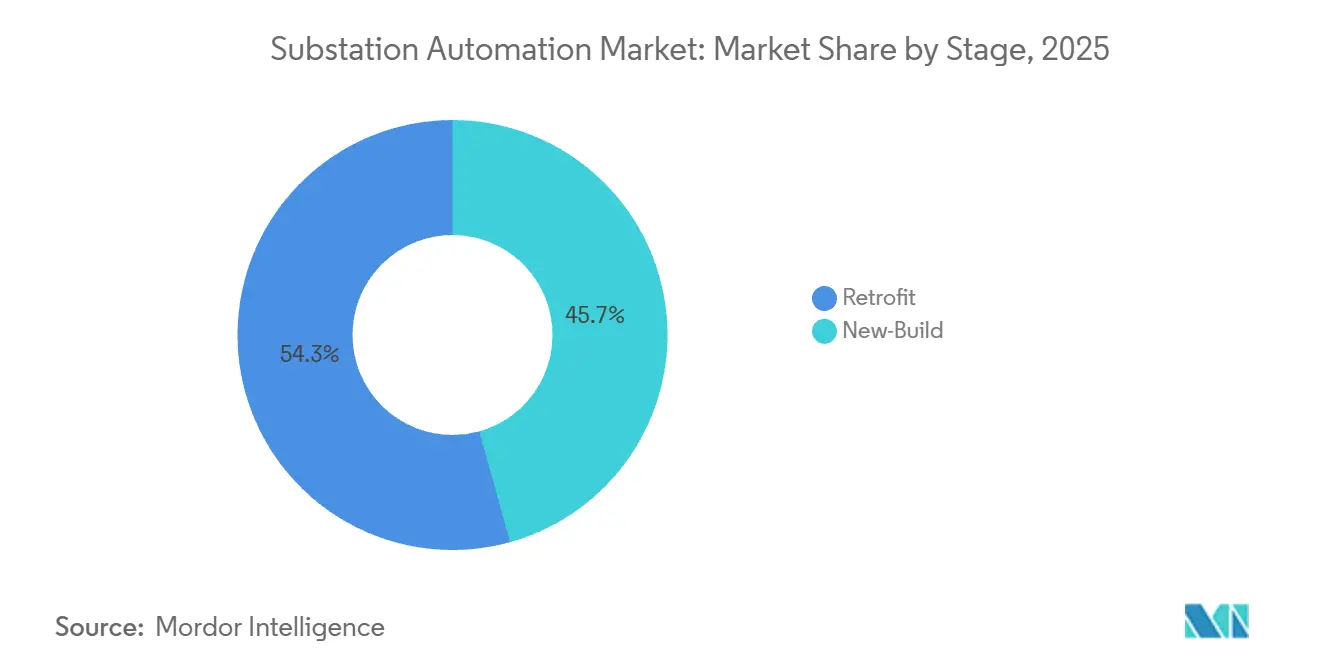
- ステージ別では、レトロフィットプロジェクトが2025年の変電所自動化市場規模の54.32%を占め、新規建設工事は2031年に向けて9.63%の年平均成長率で成長する見込みである。
- エンドユーザー別では、公益事業者が2025年に72.43%のシェアを保有し、鉱業は2031年まで9.11%の年平均成長率が見込まれている。
- 地域別では、北米が2025年のベースにおいて34.12%でトップとなり、アジア太平洋地域が最速の拡大を遂げ、見通し期間中に9.73%の年平均成長率を記録する軌道に乗っている。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーのインパクト分析*
| ドライバー | (〜)年平均成長率予測への影響(%) | 地理的関連性 | インパクトのタイムライン |
|---|---|---|---|
| 老朽化した電力網インフラの更新サイクルの加速 | +1.8% | 北米および欧州、オーストラリアおよびニュージーランドへの波及 | 中期(2〜4年) |
| 再生可能エネルギーの統合に必要な高度な制御 | +1.5% | グローバル、欧州・中国・インド・カリフォルニア州でピーク | 長期(4年以上) |
| 強制的な信頼性およびスマートグリッド規制 | +1.3% | 北米、欧州、中国 | 短期(2年以内) |
| インテリジェント電子デバイスおよびアナリティクスにおけるコストとパフォーマンスの急速な向上 | +1.2% | グローバルアーリーアダプター:北米、ドイツ、日本、韓国 | 中期(2〜4年) |
| データセンターの負荷急増がデジタル変電所の展開を促進 | +1.0% | 北米、欧州、シンガポール、オーストラリア、インドおよび中東の新興国 | 短期(2年以内) |
| 仮想化PACおよびサービスとしてのソフトウェア(SaaS)ベースの運用・保守モデル | +0.7% | 北米および欧州、ASEANおよび中東でのパイロット | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
老朽化した電力網インフラの更新サイクルの加速
米国の電力変圧器の60%以上が設計耐用年数である40年を超えており、電力事業者はIEC 61850レトロフィットを優先するよう促されており、これにより試運転時間が最大40%短縮される。欧州の送電系統運用者はコネクティング・ヨーロッパ・ファシリティ(Connecting Europe Facility)の補助金を活用し、フェーザー計測ユニット(phasor measurement unit)を使った変電所のアップグレードを進めており、リアルタイムの輻輳管理が可能となり、コストのかかる送電線建設を先送りにしている。オーストラリアの規制当局は、66kV以上の新規設備に対してIEC 61850エディション2への準拠を義務付けており、国家電力網全体でのベンダー選定スケジュールが圧縮されている。方向性電磁鋼板の不足により変圧器のリードタイムが24ヶ月に倍増しており、レトロフィットプロジェクトが信頼性向上への最速の手段となっている。その結果、電力事業者は新規ハードウェアの納品を待たずに既存資産の寿命を延ばすデジタルオーバーレイに向けて、現物同等品の交換から資本を転用している。
再生可能エネルギーの統合に必要な高度な制御
風力および太陽光リソースは旧来のリレーでは対処できないサブ秒の電圧変動をもたらすため、グリッドオペレーターは高速周波数応答のためにモデル予測アルゴリズムを備えたインテリジェント電子デバイスを導入している。[1]国際エネルギー機関、「再生可能エネルギー2025」、iea.org 2025年のグローバル再生可能エネルギーの新規導入量は510GWに達し、グリッド接続バッテリーは100GWを超え、変電所レベルでの自動充放電協調の必要性が高まっている。ドイツは2026年までに10MWを超える再生可能エネルギークラスターに接続する変電所において自動電圧調整を義務付けており、IEC 61850ゲートウェイと統合された静止型無効電力補償装置(static VAR compensator)への投資が加速している。中国国家電網公司(China State Grid)は超高圧バックボーン全体で8,000以上のデジタル変電所を展開し、AI駆動の故障予測を使用して計画外停電を25%削減している。インドの220kV以上に関する新基準はサンプル値プロセスバスを必要とし、変電所のフットプリントを最大40%削減している。これらの義務は総合的に、高普及率の再生可能エネルギーをサポートする高度制御スキームへの新たな支出を導いている。
強制的な信頼性およびスマートグリッド規制
連邦エネルギー規制委員会(Federal Energy Regulatory Commission)命令881は、米国の電力事業者に対してインバーターベースのリソースに関連する障害を3サイクル以内に検出・解消することを義務付けており、応答型保護アルゴリズムの採用を促している。北米電力信頼性評議会(North American Electric Reliability Corporation)CIP-013はサイバーセキュリティ要件をハードウェアサプライチェーンにまで拡張し、変電所ごとに5万〜15万米ドルのコンプライアンス費用を追加している。欧州のネットワークコード(Network Code on Demand Connection)は大規模産業顧客に対して200ミリ秒未満の負荷遮断を可能にすることを義務付けており、グリッドオペレーターのコマンドを受信できるベイ制御ユニットの広範な設置を促している。韓国の最新グリッドコードは154kV以上の変電所に対して2027年以前に分散型エネルギーリソース管理システムを統合することを義務付けており、電力事業者はRESTful アプリケーションプログラミングインターフェース(API)とパブリッシュ・サブスクライブメッセージングへの移行を余儀なくされている。これらの重複する規制は更新サイクルを20年から10年未満に短縮し、変電所自動化市場を確固たる成長軌道に維持している。
インテリジェント電子デバイスおよびアナリティクスにおけるコストとパフォーマンスの急速な向上
サプライヤーが独自ASICから市販のオフ・ザ・シェルフ(commercial off-the-shelf)プロセッサーへと移行したことにより、インテリジェント電子デバイスの平均価格は2020年から2025年にかけて約35%下落し、中規模の電力事業者へのアクセス性が向上した。エッジコンピューティングモジュールは機械学習モデルをローカルで実行するようになり、分析のためにテラバイト規模の波形データをクラウドにストリーミングする必要がなくなった。Siemensは、GridEdgeプラットフォームがリアルタイムのトポロジー変化に応答するアダプティブ設定により誤動作トリップを60%削減したと報告している。ABBはAbility Elipseスイートを通じて変電所データをエンタープライズリソースプランニングと統合し、北米および欧州のパイロット全体で計画外停電を18%低減した。低コストのハードウェアとリアルタイム分析の組み合わせにより、すべての新規デプロイメントにおいて単なるコンプライアンスの論理ではなく、運用費用の回収という訴求が可能となっている。
制約要因のインパクト分析*
| 制約要因 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | インパクトのタイムライン |
|---|---|---|---|
| 高い設備投資(CAPEX)と統合の複雑性 | -1.1% | グローバル、新興市場および小規模自治体系統の公益事業者において最も深刻 | 短期(2年以内) |
| エスカレートするサイバーセキュリティコンプライアンスコスト | -0.9% | 北米、欧州、オーストラリア | 中期(2〜4年) |
| 方向性電磁鋼板のサプライチェーン逼迫 | -0.6% | グローバル、北米および欧州で制約がピーク | 短期(2年以内) |
| IEC 61850技術者の不足 | -0.5% | グローバル、北米・欧州・オーストラリアで最も深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い設備投資(CAPEX)と統合の複雑性
レトロフィットのコストはサイトあたり50万〜500万米ドルであり、独自プロトコルがIEC 61850と相互運用しなければならないため、統合費用がハードウェア費用を超えることも多い。[2]エジソン電気協会(Edison Electric Institute)、「公益事業者設備投資調査2025」、eei.org 小規模な自治体系統の公益事業者はデジタルインフラへの資本予算の8%未満しか割り当てておらず、これは大規模な投資家所有の事業者が確保している割合のほぼ半分に過ぎない。マルチベンダー環境ではカスタムゲートウェイが必要となり、遅延が増加して単一障害点が生じるため、リスクを回避する事業者の間で慎重な姿勢が広がっている。2025年の公益事業者調査では、統合リスクがサイバーセキュリティおよび人材の整備よりも、より迅速な採用への主要な障壁として上位にランクされた。エンジニアリング会社は現在、現場での試運転を8週間から3週間に短縮するプレファブパネルを提供しているが、採用は資本力のある公益事業者に集中したままである。
エスカレートするサイバーセキュリティコンプライアンスコスト
北米電力信頼性評議会(NERC)CIP-013サプライチェーン規則は、ファームウェアの整合性チェック、ソフトウェア部品表(software bill of materials)およびネットワークセグメンテーションを要求し、変電所あたり年間3万〜8万米ドルの運用費用を追加する。欧州のNIS2指令は24時間以内のインシデント報告を義務付け、変電所リンク全体にわたるエンドツーエンドの暗号化を要求しており、電力事業者はデバイスあたりの価格を最大4分の1引き上げるハードウェアセキュリティモジュール(hardware security module)の採用を迫られている。オーストラリアの重要インフラセキュリティ法(Security of Critical Infrastructure Act)は毎年のペネトレーションテストと運用技術の分離を義務付け、追加コストとガバナンス上のオーバーヘッドを重ねている。インテリジェント電子デバイスのファームウェア更新は年1回ではなく四半期ごとに提供されるようになり、ライフサイクル管理タスクが倍増している。保険引受会社は、グリッドレジリエンス補償の前提条件としてIEC 62351への準拠をますます要求するようになっており、コストの逆風を強化している。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
送電バックボーンが支出を牽引し、配電が勢いを増す送電プロジェクトは2025年の売上の61.43%を占め、電力事業者がフェーザー計測ユニット(phasor measurement unit)、動的線路格付けセンサー(dynamic line-rating sensor)および広域保護によって超高圧回廊を強化するなか、需要が高まった。しかし配電自動化は最も増分的な価値を追加しており、屋根上太陽光発電とコミュニティバッテリーからの双方向フローを軽減するために高度な計量とフィーダーオートメーションが普及するにつれて、2031年まで8.91%の年平均成長率で拡大している。IEC 61850-90-5により、サンプル値が専用光ファイバーなしでワイドエリアネットワークを利用できるようになり、遠隔地においても送電アップグレードが実用的になっている。
レジリエンスの要求により、電力事業者は秒単位でフィーダーを再投入または迂回させる自己回復アルゴリズムを採用するようになっており、最近のカリフォルニア州とテキサス州のパイロットでは停電の平均顧客継続時間(customer-average interruption duration)がほぼ半減した。送電事業者はまた、デジタル制御を不可欠な機能として組み込みながら、モジュラー・マルチレベル・コンバーター(modular multilevel converter)を高電圧直流(HVDC)リンクに統合している。設備投資(CAPEX)が受動的な鉄鋼や銅から能動的な電子機器へと移行するにつれて、変電所自動化市場は純粋な保護から統合型グリッド最適化へとシフトし続けている。


モジュール別:
インテリジェント電子デバイスの優位性が継続し、SCADA近代化が加速インテリジェント電子デバイスは2025年に45.31%の売上首位を維持し、電圧スペクトル全体にわたってすべての保護・計測機能を支えている。SCADAプラットフォームは現時点では規模が小さいものの、コンテナ化されたマイクロサービスへと進化することで年率9.46%で成長しており、電力事業者はパブリッククラウドやプライベートクラウド上でオンデマンドでアナリティクスを起動できるようになっている。仮想インスタンスが二次制御室の専用ハードウェアに取って代わっているため、SCADAアップグレードに付随する変電所自動化市場規模は拡大している。
多機能デバイスはリモートターミナルユニット、ベイコントローラー(bay controller)およびゲートウェイの役割を統合し、スペアパーツを削減してトレーニング要件を緩和している。Schneider Electricのソフトウェア定義型リレーの更新は無線通信(over the air)で配信され、資産ライフ全体にわたって技術者の現場訪問が約70%削減されている。Hitachi EnergyのLumadaスイートはSCADAフィードを気象情報と資産健全性予測に統合し、計画外停止時間を5分の1以上削減している。ソフトウェアが価値のますます大きな部分を占めるようになるにつれて、スケーラブルなプラットフォームを保有するサプライヤーはサブスクリプションアナリティクスから経常収益を獲得する立場にある。
通信技術別:
イーサネットがリード、ワイヤレスが冗長性のために普及決定論的イーサネット(Deterministic Ethernet)は、予測可能なレイテンシと無線周波数干渉への耐性により、2025年の変電所リンクの68.91%を占めた。しかしプライベートLTEおよび5Gは、ネットワークスライシングがグリッド制御トラフィックに対して10ミリ秒未満の遅延を保証するようになったため、現代の保護スキームの厳格な要件を満たし、8.14%の年平均成長率で前進している。光ファイバープロセスバスは数百本の銅導体に取って代わり、設置工数を半減させ、300kmの送電線において100m以内の故障箇所を特定する4kHzサンプル値ストリームを実現している。[3]IEEE電力・エネルギー学会(IEEE Power and Energy Society)、「配電自動化ベストプラクティス」、ieee.org
Wi-SUNメッシュネットワークは、大規模な光ファイバー構築がコスト上非現実的な配電フィーダーで普及している。同アライアンスは200以上のデバイスモデルを認定し、マルチベンダーの相互運用性を確保している。電力線通信(Power-line communication)はニッチな用途にとどまるが、試運転中の一時的な回線に有用であることが証明されている。一方、CiscoやRockwellの産業用スイッチに組み込まれた時間感応ネットワーキング(time-sensitive networking)により、決定論的なサービス品質(quality of service)で保護・制御・エンタープライズトラフィックを単一ファブリックで移動させる統合IPネットワークが実現されている。
ステージ別:
レトロフィットプロジェクトが近期を支配、新規建設が長期的シェアを獲得レトロフィットプログラムは2025年の総売上の54.32%を占め、電力事業者が18ヶ月の変圧器リードタイムのなかで老朽化資産の延命を図り、グリッドレジリエンスに充てられるインセンティブファンドを活用しようとするなか、主流となっている。新規建設工事は現時点では規模が小さいものの、2031年まで9.63%の年平均成長率で上昇し、デジタル保護を備えたオーダーメイドの高電圧フィードを必要とするハイパースケールデータセンター、グリーン水素電解槽(green-hydrogen electrolyzer)、電気自動車ギガファクトリーが牽引する。停電コストが1分あたり1万米ドルを超える病院のような重要負荷においては、ブラウンフィールド優先の戦略が引き続き支持されている。
工場でプレアセンブルされたモジュラーパネルは、定期停電時の迅速な交換を可能にすることで、レトロフィットと新規建設の区別を曖昧にしている。General Electricは2025年にこのアプローチを実証し、北米の電力事業者が標準化されたハードウェアテンプレートを使用してエンジニアリング工数を60%削減し、プログラム期間を半減させた。データセンター向けのグリーンフィールド変電所は現在IEC 61850エディション2.1を仕様として規定しており、初日からサイバーセキュリティと予知保全を組み込み、広義の変電所自動化市場における技術的ベースラインを引き上げている。
エンドユーザー別:
公益事業者が需要を牽引し、鉱業が高成長バーティカルとして台頭規制当局、老朽化資産、再生可能エネルギーの複雑性が重なり自動化が不可欠となるなか、公益事業者は2025年のエンドユーザー売上の72.43%を占めた。しかし鉱業は自律型ハウレージ(haulage)、電気ショベルおよび高周波グラインダーが±5%を超える電圧精度を要求するため、9.11%の年平均成長率で最も急速に動く産業セグメントを代表している。石油化学、金属および石油・ガス事業者は密接に続き、ベイ制御ユニットを介してオンサイトのコジェネレーションとグリッド輸入を統合し、月次電力料金の最大4分の1を占めるデマンドチャージを削減している。
運輸機関は鉄道牽引変電所において光ファイバーリングとWi-SUNメッシュを展開し、電化回廊全体でリアルタイムに負荷を分散させ、変電所データを資産パフォーマンス管理ダッシュボードに統合している。データセンター開発会社は50ミリ秒以内の自動フェイルオーバーを備えたN+2冗長性を要求し、空港は電気式地上支援機器(electric ground support equipment)と岸壁電源ドック(shore-power dock)をサポートするために既存変電所のレトロフィットを行っている。これらのバーティカル全体が、コアとなる公益事業者支出を補完する持続的な成長の底流を形成している。
地域分析
北米変電所自動化市場
北米は2025年のグローバル収益の34.12%を占めた。インフラ投資・雇用法がグリッドの近代化に650億米ドルを充当し、FERC命令881がインバーターベースのリソースに対するライドスルー基準を厳格化したことが背景にある。テキサス州電力信頼性評議会は、50MWを超える新規風力・太陽光プロジェクトの78%が高度な保護機能を必要としていると発表し、その管轄エリア全体での改修工事を加速させた。カナダのシステムオペレーターは現在、115kVを超える変電所に対して分散型エネルギーリソースのコマンドを受け入れることを義務付けており、オンタリオ州およびアルバータ州でのアップグレードを促進している。メキシコの電力会社は、2029年までに320か所の変電所をデジタル化し、計画外停電を30%削減する5か年計画に着手している。
アジア太平洋変電所自動化市場
アジア太平洋地域は2031年までのCAGR 9.73%で最も成長が速い地域である。中国国家電網は超高圧ネットワーク全体にすでに8,000か所以上のデジタル変電所を導入している。インドの送電公社はグリーンエネルギー回廊プログラムの下で450か所のサイトを自動化し、保護・制御機器の大型受注を確保する予定である。日本は2027年までに154kVを超える変電所に分散型エネルギーリソースシステムの受け入れを義務付けており、韓国は半導体工場および電池工場に電力を供給する施設のアップグレードに12億米ドルを投じている。ASEAN加盟国はアジア開発銀行の融資を活用し、相互運用性のためにIEC 61850準拠に依拠した国境を越えた系統連系の構築を進めている。[4]アジア開発銀行、「ASEANパワーグリッド統合」、adb.org
欧州・中東・アフリカ変電所自動化市場
欧州はコネクティング・ヨーロッパ・ファシリティを通じて安定した投資を維持しており、2025年には38億ユーロ(41億米ドル)相当の42件の送電プロジェクトに共同資金を提供した。ドイツは2026年までに10MWを超える再生可能エネルギークラスターに電力を供給する変電所に自動電圧制御の設置を義務付けており、英国は洋上風力の系統連系を強化する180件のデジタルアップグレードに15億ポンド(19億米ドル)を充当している。中東の電力会社は夏季の冷房ピーク需要70GW超に対応するため変電所のデジタル化を進めており、世界銀行のプログラムがケニア、ガーナ、セネガルでのパイロット事業を支援している。

規制環境
変電所オートメーションに関する規制と標準は、サイバーセキュリティおよび信頼性性能とともに、相互運用性を重視する傾向が強まっている。米国では、米国法典(42 USC 17381および42 USC 17385)のスマートグリッド政策と相互運用性フレームワークが、自動化された対話型グリッド技術と協調的な相互運用性アプローチを支援し、デジタル変電所や通信アーキテクチャに関する電力事業者の仕様を形作っている。
サイバーおよび信頼性に関するコンプライアンスも2026年に強化され、FERCは2026年3月24日、仮想化に関連する信頼性標準の改訂を承認し、低影響度バルク電力システムのサイバーシステムに対するセキュリティ管理制御を規定するNERC CIP-003-11を承認した。標準面では、ISO/IEC 27019:2024がエネルギー事業者領域における情報セキュリティ管理策を規定し、IECは2026年6月8日にIEC 61850:2026 SERを発行し、マルチベンダーのデジタル変電所導入の基盤となる中核的な通信ネットワークおよびシステム標準シリーズを更新した。
バリューチェーン分析
バリューチェーンは、計測および保護に供給する一次機器・計器用変成器から始まり、次にIED、ベイ制御ユニット、RTU、SCADAホスト、耐環境性通信機器(産業用イーサネットスイッチおよびルータ、タイミング機器、セキュアゲートウェイ)を含む二次システムへと広がる。さらに、システムインテグレーション、コミッショニング、ファームウェア管理、サイバーセキュリティ監視、分析といったライフサイクルサービスも含まれる。マルチベンダーのIEC 61850プロジェクトは、統合パートナーおよび試験の役割を高め、エンジニアリング会社やOEMの専門サービスが、停電時間とコミッショニング作業を削減するために改修パネル、プロセスバス導入、ステーションバスアップグレードをパッケージ化している。
上流の制約と新たなコンプライアンス慣行が調達に影響を与えており、レポートの背景では、方向性電磁鋼板の不足が変圧器のリードタイムを延長させ、短期的なプログラムにおける改修およびデジタルオーバーレイの価値を高めていることが示されている。サプライチェーンのサイバーセキュリティもエンジニアリングワークフローに近づいており、2025年の研究では、マルチベンダーのIEC 61850環境におけるソフトウェアおよびファームウェアコンポーネントを追跡するための変電所部品構成表(Subs-BOM)スキーマが提案されている。導入面では、電力事業者がネットワーキングおよび仮想化の構成要素を調達する例が増えており、耐環境性IPネットワーキングプラットフォームや、コンテナ化・仮想化されたステーション制御アプローチ(例えばSEAPATHプラットフォームを使用するRTEのマルチベンダーR#SPACEアーキテクチャなど)が挙げられ、価値がソフトウェア、統合、長期サポート契約へと移行している。
競合環境
ABB、Siemens、Schneider Electric、Hitachi Energy、General Electricが2025年のグローバル売上の約55%を占め、売上集中度は中程度となっている。これらの既存大手は、ファームウェア、サイバーセキュリティ監視および予知分析をバンドルした複数年のサービス契約を通じて既存の導入基盤を保護しているが、サービスとしてのソフトウェア(software-as-a-service)モデルが支出を資本予算から運用予算へシフトさせることで利益率を圧迫している。アジアの新興勢力であるNR ElectricとCG Powerは最大50%低い価格でIEC 61850リレーを販売しており、欧米企業はインド、ベトナム、メキシコに低コスト工場を開設せざるを得なくなっている。
イノベーションの最前線は仮想化保護(virtualized protection)であり、電力事業者は市販のオフ・ザ・シェルフサーバー上でリレーロジックを実行する。ABBは2025年にMicrosoft Azureとパートナーシップを結び、自治体系統の公益事業者がオンプレミスSCADAの設備投資を回避できるクラウドネイティブプラットフォームを立ち上げた。Siemens Energyはニュルンベルク工場を拡張し、カーボンニュートラルな工場でAIベースの品質チェックを組み込みながら年間2,000ユニットのベイ制御ユニット(bay-control unit)を生産する計画を進めている。Hitachi Energyはインドで複数年契約を獲得し、フェーザー計測(phasor measurement)と動的線路格付け(dynamic line rating)を単一のプロジェクトスコープに統合しながら85の送電変電所の自動化を進めている。
Schweitzer Engineering Laboratoriesは広域スキーム向けに1ミリ秒未満の同期フェーザー(synchrophasor)リレーを提供し、Beckwith Electricは産業ネットワークにおけるアーク閃光(arc-flash)対策に注力している。CiscoとRockwellは堅牢化スイッチに時間感応ネットワーキング(time-sensitive networking)を組み込むことで通信レイヤーで競争している。サンプル値圧縮とAIベースの故障分類における特許付与件数は2025年に127件に達し、研究開発の激化を示している。北米電力信頼性評議会(NERC)CIP-013およびIEC 62351へのコンプライアンス閾値の上昇は新規参入者へのハードルを高めると同時に、組み込みのサイバーセキュリティ専門知識を求める既存大手にとっての買収ターゲットも生み出している。
変電所自動化産業のリーダー企業
ABB Limited
Hitachi Energy Ltd
Siemens AG
Schneider Electric SE
General Electric Co.
- *免責事項:主要選手の並び順不同
変電所自動化市場
- ABB Ltd
- Siemens AG
- Schneider Electric SE
- General Electric Co.
- Hitachi Energy Ltd
- Eaton Corp.
- Honeywell International Inc.
- Schweitzer Engineering Laboratories, Inc.
- Belden Inc.
- NovaTech LLC
- Minsait ACS (Indra)
- Mitsubishi Electric Corp.
- Toshiba Energy Systems
- CG Power and Industrial Solutions
- NR Electric Co.
- Beckwith Electric Co.
- Omicron Electronics GmbH
- RFL Electronics
- Arteche Lantegi Elkartea S.A.
- Cisco Systems Inc.
- Rockwell Automation

市場機会と将来展望
IEC 61850プロセスバスアーキテクチャを標準化し、ステーションレベルの機能を仮想化する産業規模のマルチベンダーデジタル変電所プログラムを中心に、ベンダーロックインの削減と展開の加速を意図した空白領域が生まれている。この動きの証拠は欧州に見られ、RTEのR#SPACEプログラムは2030年までに100の変電所への拡大を目指す位置付けとなっており、Efacecは8年間のフレームワークの下でフェーズ2を獲得し、ベイ制御・プロセスインターフェースユニットなどのオートメーション要素を供給する。同時に、5GとR-GOOSEを用いた仮想化保護ソフトウェアを使用するUK Power Networks Constellationプロジェクトなどの現場試験は、保護グレードのレイテンシと耐障害性要件を満たす確定的通信、試験ツールチェーン、運用手順を提供できるサプライヤーにとっての機会を示している。
サイバーセキュリティおよびサプライチェーン耐性プログラムも、変電所オートメーション内で新たな支出カテゴリーを生み出しており、特にセキュリティ・バイ・デザインのデバイス、インベントリ管理、コンプライアンス対応アーキテクチャに関するものが目立つ。米国のエネルギー現代化サイバーセキュリティ実施計画(2024年12月)は、電力事業者のOT強化努力の政策的背景となっており、2026年4月に国防生産法第303条に基づく大統領決定によって重要なグリッドインフラの国内生産能力を拡大することが、グリッド部品のサプライチェーンに関連する投資を支えている。標準の更新は更新サイクルと仕様変更を強化し、IEC TR 61850-1-1:2026(2026年2月発行)およびIEC 61850:2026 SER(2026年6月発行)を含み、これによりエンジニアリング更新、適合性試験、既設ベース全体での移行サービスに対する需要が高まっている。
Recent Industry Developments in 変電所自動化市場
- 2026年5月:Hitachi Energyは、IEC 50 450-1-1プロセスバス技術を従来の変電所設計と比較検証するため、Turkiye Electricity Transmission Corporation(TEIAS)とデジタル変電所パイロットを開始した。このパイロットは、統合・検証プラクティスを含む、プロセスレベルのデジタル化に向けた参照経路を提供し、再現可能な改修および新設仕様に反映される。
- 2025年12月:Siemens Energyは、ニュルンベルクのデジタル変電所工場に4億5,000万米ドルを投資して拡張し、2027年までに年間2,000台のベイ制御ユニットの生産能力を目指すと発表した。この投資は保護・制御ハードウェアの供給可能性を強化し、大規模かつ複数年にわたる電力事業者のオートメーションプログラムのリードタイム短縮を支える。
- 2024年1月:Hitachi Energyは、デジタル変電所の導入を支援する新規・強化型SAM600プロセスインターフェースユニット(PIU)を発売した。銅線配線の削減とプロセスバス接続の実現により、PIUは改修の実行を加速し、ブラウンフィールド拠点におけるIEC 61850ベースアーキテクチャの適用範囲を広げる。


変電所自動化市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、市場は、送配電網の監視、保護、制御、データ通信を可能にする、変電所に設置されたデジタルシステムおよび機器の価値を対象とする。
対象外範囲:純粋な土木工事、デジタルインターフェースなしで販売される従来型開閉装置、計量後の配電管理ツール、およびIPアドレス可能な制御機器を使用しない手動変電所は除外する。
セグメンテーション概要
- タイプ別
- 送電
- 配電
- モジュール別
- インテリジェント電子デバイス(IED)
- リモートターミナルユニット(RTU)
- ベイ制御ユニット(BCU)
- 監視制御・データ取得(SCADA)
- 通信技術別
- 有線
- 光ファイバー
- イーサネット
- 電力線
- 無線
- プライベートLTE / 5G
- Wi-SUN / メッシュRF
- 有線
- ステージ別
- レトロフィット
- 新規建設
- エンドユーザー別
- 公益事業者
- 産業界(石油・ガス、金属、鉱業、石油化学)
- 運輸(鉄道、空港、港湾)
- データセンターおよびクラウドキャンパス
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN
- オーストラリアおよびニュージーランド
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東
- サウジアラビア
- アラブ首長国連邦(UAE)
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- ナイジェリア
- アフリカその他
- 北米
データソース、市場規模算定、および検証
文献調査
文献調査は、公開されているグリッドおよび電力システムのデータセットを用いて変電所オートメーションの需要背景を確立し、それらの信号を実際の支出プールに変換することから始まる。使用したソースには、国際エネルギー機関(電力需要とグリッド)、世界銀行(電力アクセスおよび投資指標)、米国エネルギー情報局(電力セクター統計)、Eurostat(エネルギーおよびインフラ系列)などがある。貿易および出荷方向は、税関・関税品目統計を用いて相互確認し、標準に関する背景はIECおよびIEEEなどの団体から検討した。
供給側の把握を厳密にするため、企業の提出資料、年次報告書、投資家向け説明資料を精査し、収益構成と製品重点を理解した上で、時期の指標として信頼できるプレスリリースやプロジェクト発表を確認した。一部のケースでは、企業財務・インテリジェンスの有料サブスクリプションに加え、特許データベースを用いて保護・通信設計の優先分野を確認した。これらの例はすべてを網羅するものではなく、データ収集、検証、および調査の明確化のために他の多くの公開ソースも利用した。
一次インタビューおよび調査
一次調査は、電力事業者および産業変電所の関係者、エンジニアリングおよび統合の専門家、保護・制御・通信に関わるコンポーネントおよびシステムサプライヤーとのインタビューおよび構造化調査に重点を置いた。得られた情報は、導入時期、変電所ごとの一般的な改修内容、主要モジュールの価格動向、および主要地域におけるグリッドデジタル化の実際の進捗を検証するために使用され、想定がプロジェクトの実態から外れないようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:39% | 経営幹部:12% | アジア太平洋:47% |
| ミドルティア:44% | 部門・機能責任者:42% | 欧州・中東・アフリカ:29% |
| 中小プレイヤー:17% | マネージャー:46% | 南北アメリカ:24% |
市場規模算定と予測
市場規模算定は、グリッド近代化への支出動向、変電所改修の強度、送配電の建設指標を用いて、地域および年別に対象となるオートメーション価値プールを再構築するトップダウンモデルに基づいて構築されている。その総計は、抽出したモジュール価格に改修プロジェクトの予想量を乗じるなどの選択的なボトムアップ近似、さらにサプライヤーおよび流通チャネルの確認を用いて、価値が過大評価されていないことを確認するための検証にかけられる。
モデルに使用される主要な入力には、グリッド投資サイクル、手動運用から遠隔監視運用へ移行する変電所の割合、保護・制御アップグレードの典型的な部品構成表内容、老朽化資産の更新時期、および再生可能エネルギー容量の追加ペースがネットワークの複雑性を高める度合いが含まれる。一部の国で整合的な時系列データが不足する場合は、類似のグリッド構造を持つ近隣諸国のデータで補完し、現地の調達パターンに関するインタビューの回答を用いて調整する。
予測にあたっては、電力事業者の資本支出のタイミングおよびグリッド耐性に向けた規制上の推進力の違いを反映するためにシナリオ分析を用い、その経路はプロジェクトパイプラインや公表された投資計画などの先行指標に基づいている。最終的な予測は、すべての拠点が同じペースで改修されると仮定するのではなく、現実的な改修率と新規変電所の追加に整合するように設定されている。
データ検証および更新サイクル
出力結果は、報告されているグリッド投資動向、関連する電気・オートメーション分野の貿易動向、およびインタビュー範囲と比較した変電所改修あたりの想定支出などの独立した指標と照合して検証される。異常値は詳細に検証され、既知の建設状況や価格変動では説明できない急変が国や地域で見られた場合、想定は見直される。
承認前に、モデルおよび文章による説明は複数段階のアナリストレビューを経て、計算ロジック、単位、換算の整合性が保たれる。レポートは年次で更新され、大きな政策転換、大規模なグリッドプログラム、または急激な通貨変動などの重要な事象が発生した場合には中間更新が行われる。提供直前には、その時点で入手可能な最新の見解をクライアントに提供するため、最終確認が実施される。
Mordor Intelligenceの変電所オートメーション市場規模と他の公表推定値との比較
変電所オートメーションの公表市場価値は、各発行元が市場の境界を異なる形で設定し、通貨、価格設定、および変電所機器とより広範なグリッドオートメーションとの区分について独自の時期を選択しているため、大きく異なって見えることがある。
レポートの調査期間(2020年から2031年)、現行年の値である400.4億米ドル(2026年)、および575.9億米ドル(2031年)への予測経路といった根拠は、Mordor Intelligenceが変電所レベルのデジタル制御、保護、通信に整合し、隣接するグリッドソフトウェアや非デジタル開閉装置の支出に逸脱しないようにするための確認点である。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 40.04 B (2026) | |
| グローバル調査発行元A | USD 50.44 B (2025) | 異なる基準年を使用しており、しばしば変電所オートメーションの下でより広範な支出セットを含んでおり、変電所に設置されたデジタル制御・保護を超えて、隣接する配電オートメーションやより広範なソフトウェア・サービスを取り込む可能性がある。 |
| 産業アナリティクス企業B | USD 51.80 B (2025) | 2025年を基準年とし、より長期の予測期間を適用しており、定義は通常、コンポーネントおよびモジュールの対象範囲においてより広く、変電所内のIPアドレス可能な制御機器に紐づかない非変電所項目を計上する可能性がある。 |
値の差異は、主に基準年の選択と、モデルが変電所の境界内に留まるか、隣接するグリッドデジタル化カテゴリーを取り込むかによって説明される。当社のアプローチは、明確な需要指標および改修内容の想定に追跡可能な形で基づいており、そのため状況が変化した際にも総計を再現し、ストレステストしやすくなっている。


レポートで回答する主要な質問
変電所自動化市場の現在の規模はどのくらいか?
2026年に400億4,000万米ドルに達し、2031年までに575億9,000万米ドルに成長すると予測されている。
最も急速に拡大しているアプリケーション領域はどれか?
配電自動化は、電力事業者が屋根上太陽光発電、バッテリーおよび電気自動車充電器を収容するためにラストマイルグリッドをデジタル化するにつれて、8.91%の年平均成長率で前進している。
電力事業者が新規建設よりもレトロフィットを優先するのはなぜか?
変圧器のリードタイムは現在2年に近づいているため、既存の変電所施設へのデジタルオーバーレイは資産寿命を延ばしながら、より迅速な信頼性向上をもたらす。
サイバーセキュリティ規制はどのように購買意思決定に影響しているか?
北米電力信頼性評議会(NERC)CIP-013と欧州のNIS2指令はファームウェアの整合性チェック、ネットワークセグメンテーションおよび迅速なインシデント報告を義務付けており、変電所あたり年間3万〜8万米ドルのコストを追加し、セキュリティ機能が組み込まれた機器への購買意思を促している。
2031年まで最も強い成長をもたらす地域はどこか?
中国、インド、日本、韓国が牽引するアジア太平洋地域は、超高圧送電線と再生可能エネルギー回廊の展開が進むなか、9.73%の年平均成長率を記録すると予測されている。
ベンダーが注目すべき技術シフトは何か?
市販のオフ・ザ・シェルフサーバー上で動作する仮想化保護・制御ソフトウェア(virtualized protection and control software)はハードウェアの利益率を脅かすが、高度なアナリティクスへのサブスクリプション収益の機会を開く。
最終更新日:



